Intégrabilité sur un intervalle en maths spé (MP) : cours et méthodes

Ce chapitre étend l’intégrale aux intervalles quelconques : demi-droites, intervalles ouverts, bornes où la fonction explose. Nous définissons d’abord la convergence d’une intégrale, puis nous dressons le catalogue des intégrales de référence de Riemann et de l’exponentielle. Les règles de comparaison pour les fonctions positives en découlent.
Ensuite, nous définissons l’intégrabilité MP par la convergence absolue et nous décrivons l’espace des fonctions intégrables. La seconde moitié du cours rassemble les techniques de copie. Nous y justifions une intégration par parties ou une substitution lorsque les bornes sont ouvertes. Puis nous obtenons des équivalents en intégrant des relations de comparaison, avant d’étudier les intégrales semi-convergentes.
Ce chapitre est l’outil de base des intégrales à paramètre, de la convergence dominée et des probabilités à densité. Vous y gagnerez des réflexes de rédaction attendus à chaque concours.
Ce que vous saurez faire
- Décider si une intégrale converge en étudiant la fonction au voisinage de chaque borne ouverte.
- Prouver l’intégrabilité d’une fonction par majoration, domination ou équivalent, à partir des intégrales de référence.
- Justifier proprement une intégration par parties ou une substitution lorsque l’intervalle n’est pas fermé.
- Obtenir un équivalent d’un reste d’intégrale convergente ou d’une intégrale partielle divergente.
- Reconnaître une intégrale semi-convergente et le démontrer.
1. Intégrales convergentes
En première année, l’intégrale était définie pour une fonction continue par morceaux sur un segment. Nous la prolongeons maintenant aux intervalles qui ne sont pas des segments : \([0,+\infty[\), \(]0,1]\), \(]0,+\infty[\)… Dans tout le chapitre, \(I\) est un intervalle de \(\mathbb{R}\), \(\mathbb{K}\) vaut \(\mathbb{R}\) ou \(\mathbb{C}\), et les fonctions sont continues par morceaux sur \(I\).
Prenons \(a\) réel et \(b>a\), réel ou égal à \(+\infty\), puis \(f\) définie sur \([a,b[\) à valeurs dans \(\mathbb{K}\). Pour \(x\in[a,b[\), notons \(F(x)\) l’intégrale de \(f\) sur le segment \([a,x]\). On dit que \(\int_a^bf\) converge si \(F(x)\) possède une limite finie lorsque \(x\) s’approche de \(b\). Cette limite est alors notée \(\int_a^bf(t)\,\mathrm{d}t\). Dans le cas contraire, l’intégrale diverge.
On procède de même sur \(]a,b]\), avec une limite en \(a\). Pour un intervalle ouvert \(]a,b[\), on coupe en un point \(c\) intérieur. L’intégrale converge lorsque les deux morceaux \(\int_a^c\) et \(\int_c^b\) convergent séparément. Ce choix de \(c\) n’a aucune influence sur la nature ni sur la valeur.
Piège à éviter :
Sur \(]-\infty,+\infty[\), on ne fait pas tendre les deux bornes ensemble. Prenons la fonction impaire \(t\mapsto t^3\). Les intégrales symétriques \(\int_{-x}^{x}t^3\,\mathrm{d}t\) sont toutes nulles. Pourtant, l’intégrale de \(t^3\) sur \([0,+\infty[\) diverge. Ainsi, l’intégrale sur \(\mathbb{R}\) diverge, malgré la symétrie.
1.1 Les fonctions prolongeables par continuité
Supposons la borne \(b\) finie et \(f\) continue jusqu’à \(b\) exclu, avec une limite finie en \(b\). Dans ce cas, rien ne peut mal se passer. En effet, on prolonge \(f\) en \(b\) par sa limite, et l’on retrouve une fonction continue sur un segment. Par exemple, \(\int_0^1\frac{e^t-1}{t}\,\mathrm{d}t\) converge, puisque \(\frac{e^t-1}{t}\) tend vers \(1\) en \(0\). On parle alors d’intégrale faussement impropre.
Étudions \(\int_1^{+\infty}\frac{\mathrm{d}t}{t(t+3)}\). Pour \(t\geqslant 1\), la décomposition en éléments simples donne \(\frac{1}{t(t+3)}=\frac{1}{3}\big(\frac{1}{t}-\frac{1}{t+3}\big)\). Pour \(x\geqslant 1\), on obtient donc :
\[ \int_1^x\frac{\mathrm{d}t}{t(t+3)}=\frac{1}{3}\ln\frac{x}{x+3}+\frac{1}{3}\ln 4. \]
Quand \(x\) tend vers \(+\infty\), le premier terme tend vers \(0\). Par conséquent, l’intégrale converge et vaut \(\frac{2}{3}\ln 2\).
1.2 Propriétés immédiates
Par passage à la limite, les règles connues sur un segment restent vraies pour des intégrales convergentes. D’abord, la linéarité : si \(\int_If\) et \(\int_Ig\) convergent, alors \(\int_I(\lambda f+\mu g)\) converge. Ensuite, la relation de Chasles vaut pour tout point intérieur. Enfin, une fonction réelle positive a une intégrale convergente positive.
Remarque :
La somme de deux intégrales divergentes peut converger. Ainsi, sur \([1,+\infty[\), \(\frac{1}{t}\) et \(\frac{1}{t^2}-\frac{1}{t}\) donnent deux intégrales divergentes, mais leur somme \(\frac{1}{t^2}\) a une intégrale convergente. On ne sépare donc jamais une intégrale en deux morceaux sans vérifier leur convergence.
2. Les intégrales de référence
Toute étude de convergence se ramène, par comparaison, à un petit catalogue. Il faut le connaître sans hésitation, avec sa preuve.
Soit \(\alpha\) un réel et \(a>0\).
- En \(+\infty\) : \(\int_1^{+\infty}\frac{\mathrm{d}t}{t^\alpha}\) converge exactement quand \(\alpha>1\).
- En \(0\) : \(\int_0^1\frac{\mathrm{d}t}{t^\alpha}\) converge exactement quand \(\alpha<1\).
- Exponentielle : \(\int_0^{+\infty}e^{-at}\,\mathrm{d}t\) converge et vaut \(\frac{1}{a}\).
- Logarithme : \(\int_0^1\ln t\,\mathrm{d}t\) converge et vaut \(-1\).
Pour \(\alpha\neq 1\), on dérive \(\frac{1}{1-\alpha}\,t^{1-\alpha}\) et l’on retrouve \(t^{-\alpha}\). En \(+\infty\), le terme \(x^{1-\alpha}\) reste borné exactement lorsque \(1-\alpha<0\). En \(0\), le terme \(x^{1-\alpha}\) a une limite finie si et seulement si \(1-\alpha>0\). Pour \(\alpha=1\), on utilise \(\ln t\), qui tend vers \(-\infty\) en \(0\) et vers \(+\infty\) à l’infini. Ensuite, \(\int_0^xe^{-at}\,\mathrm{d}t=\frac{1-e^{-ax}}{a}\) tend vers \(\frac{1}{a}\). Enfin, \(\int_x^1\ln t\,\mathrm{d}t=-1-x\ln x+x\) tend vers \(-1\) quand \(x\) tend vers \(0\).
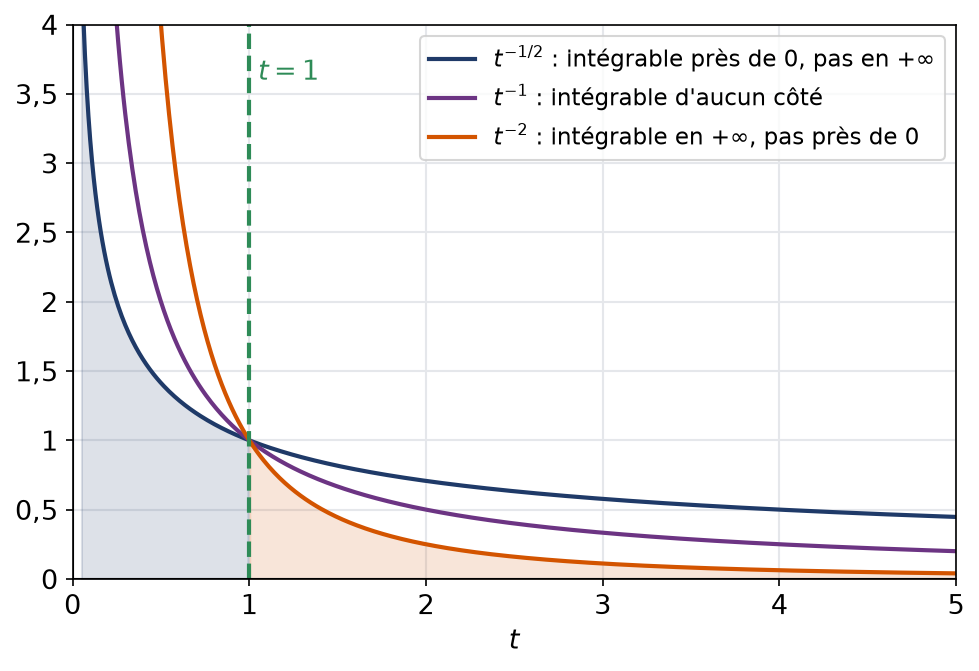
La figure compare trois fonctions puissances. Toutes les trois valent \(1\) en \(t=1\), mais leurs comportements aux bornes diffèrent.
Piège à éviter :
Le critère s’inverse entre \(0\) et \(+\infty\). Retenons deux cas opposés. La racine \(\frac{1}{\sqrt{t}}\) explose doucement en \(0\), mais décroît trop lentement à l’infini. À l’inverse, \(\frac{1}{t^2}\) décroît vite à l’infini, mais explose trop fort en \(0\). La fonction \(\frac{1}{t}\) n’est intégrable d’aucun côté.
2.1 Croissances comparées aux bornes
Les exponentielles et les logarithmes se comparent aux puissances grâce aux croissances comparées. On en tire des règles rapides, à redémontrer en une ligne dans chaque copie.
Pour tous réels \(p\) et \(a>0\), la fonction \(t^pe^{-at}\) est intégrable sur \([1,+\infty[\), car \(t^2\cdot t^pe^{-at}\to 0\). Pour tout réel \(\beta\), la fonction \(\frac{|\ln t|^\beta}{\sqrt{t}}\) est intégrable sur \(]0,\frac{1}{2}]\), car elle est négligeable devant \(t^{-3/4}\) en \(0\). Ainsi, un logarithme ne change jamais la nature d’une intégrale de Riemann d’exposant différent de \(1\).
Considérons \(\int_0^{+\infty}t^5e^{-t/2}\,\mathrm{d}t\). Sur \([0,1]\), l’intégrande est continu sur un segment : aucune difficulté. À l’infini, \(t^7e^{-t/2}\) tend vers \(0\). Par conséquent, \(t^5e^{-t/2}=o\big(\frac{1}{t^2}\big)\), et l’intégrale converge. De même, \(\int_0^1\frac{(\ln t)^2}{\sqrt{t}}\,\mathrm{d}t\) converge : en effet, \(t^{3/4}\cdot\frac{(\ln t)^2}{\sqrt{t}}=t^{1/4}(\ln t)^2\) tend vers \(0\).
3. Comparaison pour les fonctions positives
Pour une fonction positive \(f\) sur \([a,b[\), l’application \(x\mapsto\int_a^xf\) est croissante. Pour qu’elle converge, il faut et il suffit donc qu’elle soit bornée supérieurement. Ce simple fait de monotonie fonde toutes les règles de comparaison.
Soient \(f\) et \(g\) positives sur \([a,b[\).
- Si \(0\leqslant f\leqslant g\) au voisinage de \(b\) et si \(\int_a^bg\) converge, alors \(\int_a^bf\) converge.
- Si \(f(t)=O(g(t))\) quand \(t\to b\) et si \(\int_a^bg\) converge, alors \(\int_a^bf\) converge.
- Si \(f(t)\sim g(t)\) quand \(t\to b\), les deux intégrales sont de même nature.
Pour la deuxième règle, on choisit une constante \(M\) et un voisinage de \(b\) sur lequel \(f\leqslant Mg\). On applique ensuite la première. La troisième en découle, car un équivalent fournit \(\frac{1}{2}g\leqslant f\leqslant 2g\) près de \(b\).
- Repérer les bornes « à problème » : bornes infinies, points où \(f\) n’a pas de limite finie.
- Couper l’intervalle pour isoler une seule difficulté par morceau.
- À chaque borne, chercher un équivalent simple de \(f\), ou à défaut une majoration par une fonction de référence.
- En \(+\infty\), le test \(t^2f(t)\to 0\) suffit souvent : alors \(f(t)=o\big(\frac{1}{t^2}\big)\).
- Conclure borne par borne, puis rassembler.
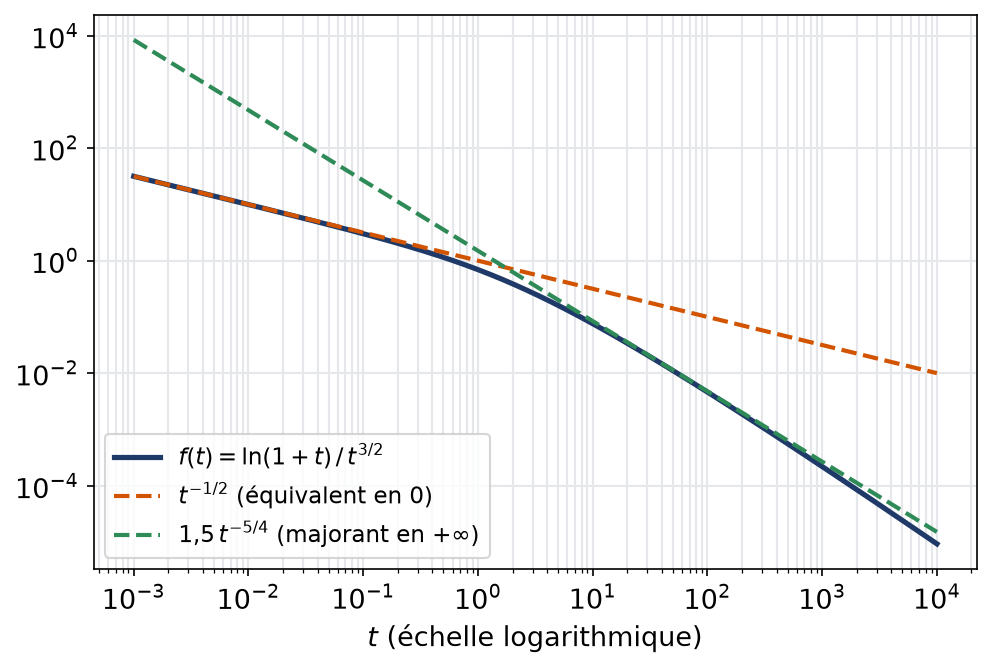
Considérons \(\int_0^{+\infty}\frac{\ln(1+t)}{t^{3/2}}\,\mathrm{d}t\), dont l’intégrande est continu et positif sur \(]0,+\infty[\). Au voisinage de \(0\), on sait que \(\ln(1+t)\sim t\), donc la fonction est équivalente à \(t^{-1/2}\). Comme \(\frac{1}{2}<1\), l’intégrale converge en \(0\). En \(+\infty\), on a \(t^{5/4}\cdot\frac{\ln(1+t)}{t^{3/2}}=\frac{\ln(1+t)}{t^{1/4}}\to 0\). Donc la fonction est négligeable devant \(t^{-5/4}\), et \(\frac{5}{4}>1\). Par conséquent, l’intégrale converge sur \(]0,+\infty[\).
La figure place la fonction entre ses deux comparaisons. Près de \(0\), elle colle à \(t^{-1/2}\). Au loin, elle passe sous un multiple de \(t^{-5/4}\).
Remarque :
Les règles de comparaison exigent un signe constant au voisinage de la borne. Pour une fonction de signe quelconque, on passe d’abord par la valeur absolue, ce qui conduit à la notion d’intégrabilité.
4. Intégrabilité sur un intervalle et espace L¹
Une fonction \(f\) continue par morceaux sur \(I\) est intégrable sur \(I\) lorsque \(\int_I|f|\) converge. On dit aussi que \(\int_If\) est absolument convergente. On note \(L^1(I,\mathbb{K})\) l’ensemble de ces fonctions.
Si \(f\) est intégrable sur \(I\), alors \(\int_If\) converge, et \(\big|\int_If\big|\leqslant\int_I|f|\).
Traitons une fonction réelle sur \([a,b[\). Posons \(f^+=\max(f,0)\) et \(f^-=\max(-f,0)\). Ces deux fonctions sont positives, majorées par \(|f|\), et \(f=f^+-f^-\). Par comparaison, leurs intégrales convergent, donc celle de \(f\) aussi par linéarité. L’inégalité vient de \(-|f|\leqslant f\leqslant|f|\) sur chaque segment \([a,x]\), puis d’un passage à la limite. Enfin, si \(f\) prend des valeurs complexes, \(\mathrm{Re}\,f\) et \(\mathrm{Im}\,f\) sont dominées en module par \(|f|\). Le cas réel s’applique donc à chacune. L’inégalité, elle, se démontre d’abord sur \([a,x]\).
4.1 Structure de L¹(I, K)
L’ensemble \(L^1(I,\mathbb{K})\) est un sous-espace vectoriel des fonctions continues par morceaux sur \(I\). L’application \(f\mapsto\int_If\) y est linéaire. Elle est positive : \(f\geqslant 0\) entraîne \(\int_If\geqslant 0\). De plus, la relation de Chasles reste valable. Enfin, si \(f\) est continue, positive et d’intégrale nulle sur \(I\), alors \(f\) est nulle.
La stabilité par somme vient de l’inégalité \(|\lambda f+\mu g|\leqslant|\lambda||f|+|\mu||g|\) et de la comparaison. Sur les fonctions continues intégrables, la quantité \(\int_I|f|\) définit donc une norme, notée \(\|f\|_1\).
Piège à éviter :
L’intégrabilité sur \([0,+\infty[\) n’impose aucune limite nulle à l’infini. On peut construire une fonction continue positive formée de pics de hauteur \(1\) de plus en plus étroits, dont les aires ont une somme finie. Toutefois, lorsqu’une telle fonction possède une limite à l’infini, celle-ci vaut forcément \(0\).
Autre surprise : \(L^1\) n’est pas stable par produit. Sur \(]0,1]\), la fonction \(t^{-1/2}\) a une intégrale finie, tandis que \(t^{-1/2}\times t^{-1/2}=\frac{1}{t}\) n’en a pas.
4.2 Prouver qu’une fonction n’est pas intégrable
Pour établir une divergence, on renverse les comparaisons. Il suffit de minorer \(|f|\), au voisinage d’une borne, par une fonction positive dont l’intégrale diverge.
Montrons que \(t\mapsto\frac{1}{\ln t}\) n’est pas intégrable sur \([2,+\infty[\). Pour \(t\geqslant 2\), on a \(0<\ln t\leqslant t\). En inversant, \(\frac{1}{t}\) minore donc \(\frac{1}{\ln t}\). Or \(\frac{1}{t}\) n’est pas intégrable à l’infini. Par conséquent, l’intégrale de \(\frac{1}{\ln t}\) diverge. De même, \(\frac{1}{t\sqrt{1-t}}\) n’est pas intégrable sur \(]0,1[\) : elle est équivalente à \(\frac{1}{t}\) en \(0\), même si elle se comporte bien en \(1\).
Remarque :
Une seule borne mal placée suffit à ruiner l’intégrabilité sur tout l’intervalle. C’est pourquoi on étudie toutes les bornes, même lorsque la première examinée pose déjà problème : le jury apprécie un bilan complet.
5. Intégrer par parties, changer de variable
Les formules connues sur un segment ne s’appliquent pas telles quelles lorsque l’intervalle est ouvert. La démarche honnête consiste à calculer sur \([x,y]\subset\,]a,b[\), puis à faire tendre \(x\) et \(y\) vers les bornes. Les deux énoncés ci-dessous font ce travail une fois pour toutes. En copie, leurs hypothèses doivent cependant être vérifiées explicitement.
On considère deux fonctions \(u,v\) dérivables à dérivées continues sur \(]a,b[\), dont le produit \(uv\) a une limite finie \(\ell_a\) en \(a\) et une limite finie \(\ell_b\) en \(b\). Les intégrales de \(u^{\prime}v\) et de \(uv^{\prime}\) sur \(]a,b[\) convergent alors ou divergent ensemble. Quand elles convergent, on a :
\[ \int_a^b u^{\prime}v=(\ell_b-\ell_a)-\int_a^b uv^{\prime}. \]
Calculons \(J=\int_0^{+\infty}t\,e^{-3t}\,\mathrm{d}t\). Posons \(v(t)=t\) et \(u(t)=-\frac{1}{3}e^{-3t}\), deux fonctions régulières. Leur produit \(-\frac{t}{3}e^{-3t}\) est nul pour \(t=0\). À l’infini, l’exponentielle l’emporte, donc il tend aussi vers \(0\). De plus, \(\int_0^{+\infty}uv^{\prime}=-\frac{1}{3}\int_0^{+\infty}e^{-3t}\,\mathrm{d}t\) converge et vaut \(-\frac{1}{9}\). Le théorème donne donc la convergence de \(J\), et \(J=0-\big(-\frac{1}{9}\big)=\frac{1}{9}\).
On se donne \(f\) continue sur \(]a,b[\), et \(\varphi\) de classe \(\mathcal{C}^1\), strictement croissante, réalisant une bijection de \(]\alpha,\beta[\) sur \(]a,b[\). Les intégrales \(\int_a^bf(t)\,\mathrm{d}t\) et \(\int_\alpha^\beta f(\varphi(s))\varphi^{\prime}(s)\,\mathrm{d}s\) ont alors la même nature. De plus, lorsqu’elles convergent, elles sont égales. Si \(\varphi\) est strictement décroissante, on obtient la même conclusion en échangeant \(\alpha\) et \(\beta\).
- Nommer la fonction \(\varphi\), donner ses intervalles de départ et d’arrivée.
- Vérifier qu’elle est de classe \(\mathcal{C}^1\) et strictement monotone, donc bijective.
- Écrire la nouvelle intégrale avec les bornes transformées par \(\varphi^{-1}\).
- Annoncer : « les deux intégrales sont de même nature ». Il suffit alors d’étudier la plus simple.
Étudions \(\int_0^{+\infty}e^{-\sqrt{t}}\,\mathrm{d}t\). On pose \(t=s^2\). L’application \(s\mapsto s^2\) est de classe \(\mathcal{C}^1\) et strictement croissante, et elle envoie \(]0,+\infty[\) bijectivement sur \(]0,+\infty[\). L’intégrale cherchée est donc de même nature que \(\int_0^{+\infty}2s\,e^{-s}\,\mathrm{d}s\). Une intégration par parties, justifiée comme plus haut, montre que cette dernière vaut \(2\). Finalement, \(\int_0^{+\infty}e^{-\sqrt{t}}\,\mathrm{d}t=2\).
6. Intégration des relations de comparaison
On cherche souvent le comportement d’une intégrale qui dépend de sa borne : reste d’une intégrale convergente, ou intégrale partielle d’une fonction non intégrable. Le principe est le même que pour les séries : on intègre un équivalent, à condition que la fonction de comparaison soit positive.
Soient \(f\) continue par morceaux sur \([a,b[\) et \(g\) continue par morceaux, positive sur \([a,b[\).
- Cas intégrable : si \(g\) est intégrable et \(f(t)=o(g(t))\) en \(b\), alors \(f\) est intégrable et \(\int_x^bf=o\big(\int_x^bg\big)\) quand \(x\to b\). Si \(f\sim g\), alors \(\int_x^bf\sim\int_x^bg\).
- Cas non intégrable : notons \(F(x)\) et \(G(x)\) les intégrales de \(f\) et \(g\) sur \([a,x]\). Si \(g\) n’est pas intégrable et \(f(t)=o(g(t))\) en \(b\), alors \(F(x)=o(G(x))\) quand \(x\to b\). De même, \(f\sim g\) entraîne \(F(x)\sim G(x)\).
Les mêmes énoncés valent avec \(O\) à la place de \(o\).
Démontrons le cas intégrable avec \(o\). Soit \(\varepsilon>0\). Il existe \(c\in[a,b[\) tel que \(|f|\leqslant\varepsilon g\) sur \([c,b[\). Pour \(x\geqslant c\), on intègre cette inégalité entre \(x\) et \(b\) : \(\big|\int_x^bf\big|\leqslant\varepsilon\int_x^bg\). C’est exactement la relation \(\int_x^bf=o\big(\int_x^bg\big)\). Pour l’équivalent, on applique ce résultat à \(f-g=o(g)\).
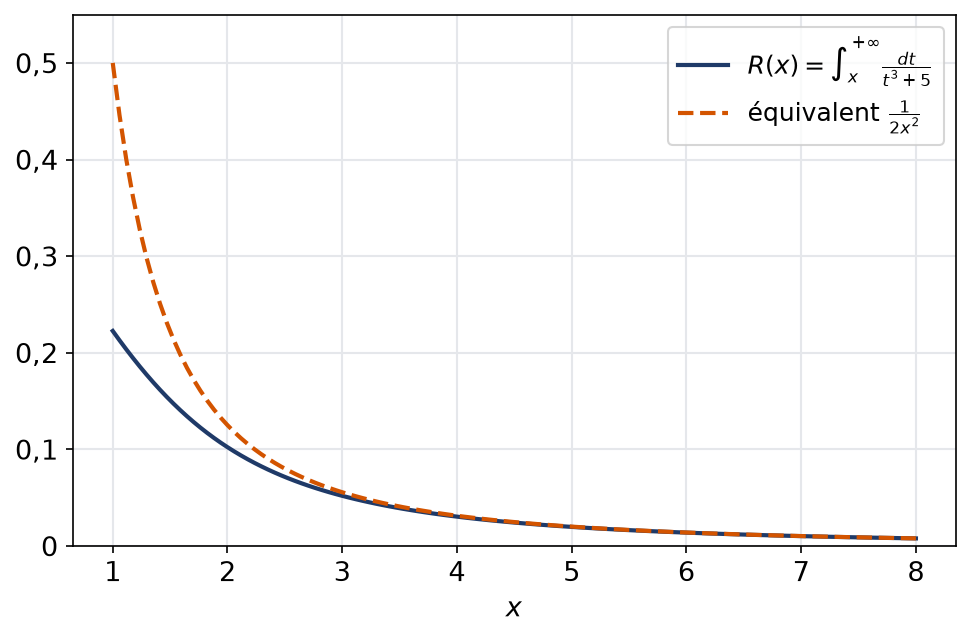
Cherchons un équivalent de \(R(x)=\int_x^{+\infty}\frac{\mathrm{d}t}{t^3+5}\) quand \(x\to+\infty\). La fonction \(g(t)=t^{-3}\) est positive et intégrable sur \([1,+\infty[\), et \(\frac{1}{t^3+5}\sim g(t)\). Le théorème donne donc \(R(x)\sim\int_x^{+\infty}\frac{\mathrm{d}t}{t^3}=\frac{1}{2x^2}\).
Dans le cas non intégrable, prenons \(F(x)=\int_0^x\sqrt{4+t^2}\,\mathrm{d}t\). On a \(\sqrt{4+t^2}\sim t\) en \(+\infty\), et \(t\mapsto t\) est positive et non intégrable. Par conséquent, \(F(x)\sim\frac{x^2}{2}\).
La figure compare le reste \(R(x)\) et son équivalent. L’écart relatif devient vite invisible.
Piège à éviter :
On ne peut pas intégrer un équivalent de signe variable. La positivité de \(g\) est indispensable. En outre, il faut choisir le bon cas : on compare des restes pour une fonction intégrable, des intégrales partielles sinon.
6.1 Combiner avec une intégration par parties
Lorsque l’équivalent de l’intégrande ne se primitive pas, une intégration par parties fait souvent apparaître le terme principal. Le reste se traite ensuite par le théorème précédent.
Cherchons un équivalent de \(H(x)=\int_1^x\frac{e^t}{t}\,\mathrm{d}t\) quand \(x\to+\infty\). On intègre \(e^t\) et l’on dérive \(\frac{1}{t}\) sur le segment \([1,x]\) :
\[ H(x)=\frac{e^x}{x}-e+\int_1^x\frac{e^t}{t^2}\,\mathrm{d}t. \]
D’une part, \(\frac{e^t}{t}\) est positive et non intégrable sur \([1,+\infty[\). D’autre part, \(\frac{e^t}{t^2}=o\big(\frac{e^t}{t}\big)\). Le cas non intégrable donne donc \(\int_1^x\frac{e^t}{t^2}\,\mathrm{d}t=o(H(x))\). Ainsi, \(H(x)(1+o(1))=\frac{e^x}{x}-e\). Comme \(e=o\big(\frac{e^x}{x}\big)\), on conclut que \(H(x)\sim\frac{e^x}{x}\).
7. Intégrales semi-convergentes
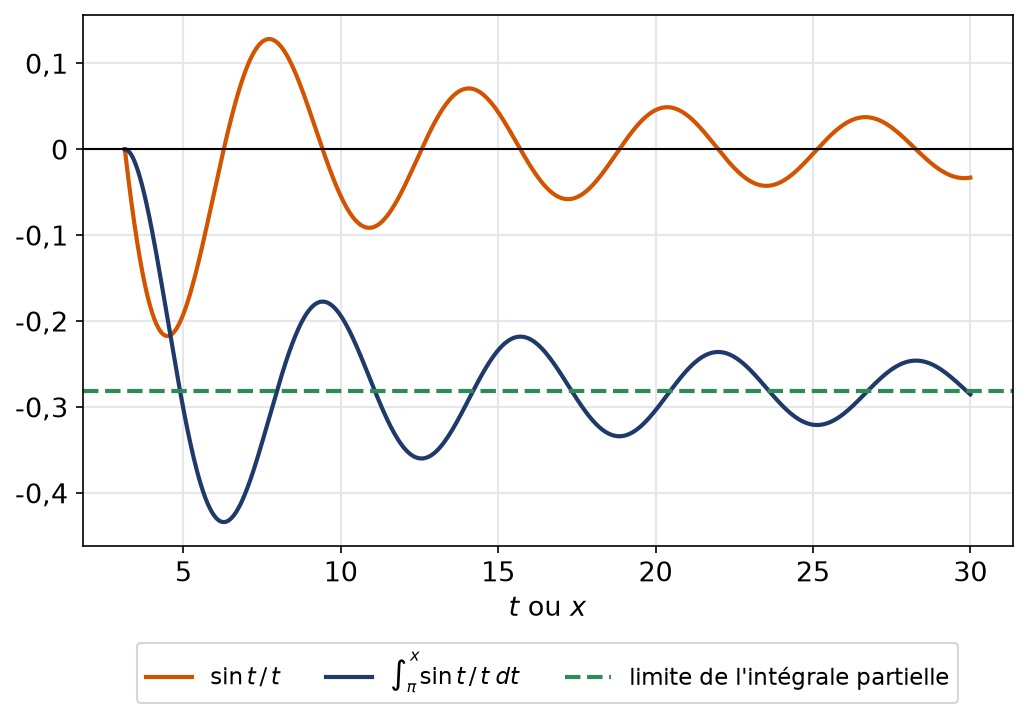
On appelle semi-convergente une intégrale convergente dont l’intégrande n’est pas intégrable. Le modèle à connaître est \(\frac{\sin t}{t}\), étudié ici à partir de \(\pi\) pour éviter l’origine. Deux outils interviennent : une intégration par parties pour la convergence, puis une minoration pour l’absence d’intégrabilité.
Sur \([\pi,+\infty[\), la fonction \(t\mapsto\frac{\sin t}{t}\) a une intégrale convergente, sans être intégrable.
Fixons \(x\geqslant\pi\). Sur le segment \([\pi,x]\), on dérive \(\frac{1}{t}\) et l’on intègre \(\sin t\) en \(-\cos t\). Comme \(\cos\pi=-1\), il vient :
\[ \int_\pi^x\frac{\sin t}{t}\,\mathrm{d}t=-\frac{1}{\pi}-\frac{\cos x}{x}-\int_\pi^x\frac{\cos t}{t^2}\,\mathrm{d}t. \]
Le terme \(\frac{\cos x}{x}\) tend vers \(0\). Ensuite, \(\frac{\cos t}{t^2}\) est dominé en module par \(\frac{1}{t^2}\), qui est intégrable à l’infini. Ainsi, le membre de droite a une limite finie. Passons à la valeur absolue. Comme \(|\sin t|\leqslant 1\), on a \(|\sin t|\geqslant\sin^2t\), et \(\sin^2t=\frac{1}{2}-\frac{1}{2}\cos(2t)\). Or la fonction \(\frac{\cos(2t)}{t}\) a une intégrale convergente sur \([\pi,+\infty[\), par la même intégration par parties. En revanche, \(\frac{1}{2t}\) n’est pas intégrable. Par conséquent, \(\frac{\sin^2t}{t}\) a une intégrale divergente, et \(\frac{|\sin t|}{t}\) aussi par comparaison.
Sur la figure, l’intégrale partielle oscille autour de sa limite avec une amplitude qui décroît comme \(\frac{1}{x}\).
Pour \(h\) de classe \(\mathcal{C}^1\), décroissante et de limite nulle en \(+\infty\), le même calcul montre que l’intégrale de \(h(t)\sin t\) sur \([\pi,+\infty[\) converge. On intègre la partie oscillante et l’on dérive la partie qui décroît.
Les erreurs fréquentes
- Écrire \(\int_a^bf\) avant d’avoir justifié la convergence, puis calculer sur un objet qui n’existe pas.
- Appliquer un critère de comparaison à une fonction qui change de signe au voisinage de la borne.
- Inverser le critère de Riemann entre \(0\) et \(+\infty\).
- Faire une intégration par parties directement sur un intervalle ouvert sans vérifier les limites du crochet.
- Séparer \(\int(f+g)\) en \(\int f+\int g\) alors que l’une des deux diverge.
- Croire qu’une intégrale convergente a forcément une fonction intégrable, alors que \(\frac{\sin t}{t}\) est un contre-exemple.
Fiche mémo
- Convergence en \(b\) : limite finie de \(x\mapsto\int_a^xf\) ; sur \(]a,b[\), on coupe et l’on étudie chaque borne.
- Riemann : \(\frac{1}{t^\alpha}\) intégrable en \(+\infty\) si \(\alpha>1\), près de \(0\) si \(\alpha<1\).
- Autres références : \(e^{-at}\) avec \(a>0\) en \(+\infty\), \(\ln t\) près de \(0\).
- Fonctions positives : majoration, \(O\), \(o\) et équivalent conservent la nature.
- Intégrable signifie \(\int|f|\) convergente, et cela entraîne la convergence de \(\int f\).
- \(L^1(I,\mathbb{K})\) est un espace vectoriel ; l’intégrale y est linéaire, positive et vérifie Chasles.
- Intégration par parties : limites finies du crochet aux deux bornes, et même nature des deux intégrales.
- Changement de variable : bijection \(\mathcal{C}^1\) strictement monotone, même nature, mêmes valeurs.
- Restes (cas intégrable) et intégrales partielles (cas non intégrable) : on intègre \(o\), \(O\) et \(\sim\) face à une fonction positive.
- Semi-convergence : intégration par parties pour converger, minoration de \(|\sin t|\) par \(\sin^2 t\) pour l’absolue divergence.
Questions fréquentes
Quelle différence entre une intégrale convergente et une fonction intégrable ?
On parle d’intégrale convergente quand les intégrales partielles possèdent une limite finie. On parle de fonction intégrable quand c’est le cas pour la valeur absolue. Le second cas entraîne le premier, mais pas l’inverse : sin(t)/t sur [π, +∞[ en est le contre-exemple classique.
Comment retenir le critère de Riemann sans se tromper de sens ?
Pensez aux deux exemples 1/t² et 1/√t. À l’infini, il faut décroître vite, donc un exposant strictement supérieur à 1. Près de 0, il ne faut pas exploser trop fort, donc un exposant strictement inférieur à 1.
Peut-on faire une intégration par parties directement sur ]0, +∞[ ?
Oui, mais seulement si le crochet uv admet une limite finie à chaque borne. Il faut l’écrire explicitement dans la copie. Sinon, on travaille sur un segment [x, y] et l’on passe à la limite à la fin.
Faut-il étudier toutes les bornes d'un intervalle ouvert ?
Oui. On coupe en un point intérieur et l’on étudie chaque borne séparément. L’intégrale converge seulement si chacun des morceaux converge.
Pour aller plus loin
- S’exercer : exercices corrigés de maths spé (MP) sur intégrabilité sur un intervalle
- Bases utiles : Séries vectorielles, d'Alembert et sommation des équivalents
- Chapitre d’avant : Dérivation et intégration des fonctions vectorielles
- Chapitre d’après : Convergence dominée et intégrales à paramètre
- Vérifier ses acquis : QCM de maths spé (MP) sur intégrabilité sur un intervalle
- Contrôle corrigé en temps limité : Intégrabilité aux bornes et IPP : contrôle de maths en MP
- Un autre sujet noté sur 20 : Fonction définie par une intégrale : contrôle de maths en MP
- Tous les chapitres : le sommaire de maths spé (MP)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «intégrabilité sur un intervalle en maths spé (MP) : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir