Extremums libres et liés en maths spé (MP) : cours et méthodes

Ce chapitre rassemble tout ce qu’il faut pour chercher les extremums libres d’une fonction de plusieurs variables, puis les extremums liés MP, c’est-à-dire sous une contrainte. Il s’appuie sur la différentielle et la règle de la chaîne, ainsi que sur le théorème spectral pour lire le signe d’une forme quadratique.
Nous commençons par les dérivées d’ordre 2, le théorème de Schwarz et la matrice hessienne. Ensuite, la formule de Taylor-Young conduit aux conditions du premier et du second ordre, avec le critère pratique trace et déterminant en dimension 2. Enfin, l’espace tangent à une ligne de niveau justifie la condition de colinéarité des gradients.
Vous trouverez à chaque étape un plan de recherche, des exemples rédigés et les pièges classiques des oraux. Le chapitre se termine par quelques équations aux dérivées partielles résolues par changement de variables.
Ce que vous saurez faire
- Calculer des dérivées partielles d’ordre 2, vérifier le théorème de Schwarz et écrire une matrice hessienne.
- Écrire la formule de Taylor-Young à l’ordre 2 et en tirer la nature d’un point critique.
- Classer un point critique en dimension 2 avec la trace et le déterminant de la hessienne.
- Reconnaître les cas où la hessienne ne permet pas de conclure, puis trancher à la main.
- Décrire l’espace tangent à une ligne de niveau grâce au gradient.
- Résoudre un problème d’extremum lié avec la condition de colinéarité des gradients.
- Ramener une équation aux dérivées partielles simple à une équation triviale par un changement de variables linéaire.
1. Dérivées d’ordre supérieur et théorème de Schwarz
Dans tout le chapitre, \(U\) désigne un ouvert de \(\mathbb{R}^n\) et \(f\) une fonction de \(U\) dans \(\mathbb{R}\). Le chapitre précédent a défini les dérivées partielles et la classe \(C^1\). Nous itérons maintenant cette construction.
Si la dérivée partielle \(\partial_j f\) existe sur \(U\) et admet elle-même une dérivée partielle selon \(e_i\), on note \(\partial_i \partial_j f = \partial_i(\partial_j f)\). Par récurrence, on définit les dérivées partielles d’ordre \(k\). La fonction \(f\) appartient à la classe \(C^k\) sur \(U\) lorsque chacune des \(n^k\) dérivées partielles d’ordre \(k\) est définie en tout point de \(U\) et y dépend continûment du point.
Une fonction de classe \(C^k\) est donc aussi de classe \(C^{k-1}\). De plus, les sommes, produits et composées de fonctions \(C^k\) restent \(C^k\). Ainsi, les fonctions polynomiales en \(x_1,\dots,x_n\) sont de classe \(C^\infty\) sur \(\mathbb{R}^n\).
1.1 L’énoncé de Schwarz
En dimension 2, il existe a priori deux dérivées croisées : \(\partial_1 \partial_2 f\) et \(\partial_2 \partial_1 f\). Le théorème suivant affirme qu’elles coïncident dès que la régularité est suffisante.
Si \(f\) est de classe \(C^2\) sur l’ouvert \(U\), alors pour tous indices \(i\) et \(j\), on a \(\partial_i \partial_j f = \partial_j \partial_i f\) en tout point de \(U\).
Le programme admet ce résultat. En pratique, il divise par deux le nombre de dérivées croisées à calculer. Il fournit aussi un test de contrôle : si les deux calculs ne concordent pas pour une fonction usuelle, une faute s’est glissée.
Prenons \(f(x,y) = x^2 \cos(y) + y^3 e^{x}\), de classe \(C^\infty\) sur \(\mathbb{R}^2\). D’abord, \(\partial_x f = 2x\cos(y) + y^3 e^{x}\) et \(\partial_y f = -x^2 \sin(y) + 3y^2 e^{x}\). Ensuite, on dérive la première expression par rapport à \(y\) : on obtient \(-2x\sin(y) + 3y^2 e^{x}\). Enfin, la seconde dérivée par rapport à \(x\) donne la même chose. Le théorème de Schwarz est bien vérifié.
1.2 Quand la régularité manque
L’hypothèse \(C^2\) n’est pas décorative. Lorsque les dérivées secondes existent sans être continues, les dérivées croisées peuvent différer.
Posons \(f(x,y) = \dfrac{x^3 y}{x^2+y^2}\) si \((x,y) \neq (0,0)\), et \(f(0,0) = 0\). Pour \(y \neq 0\), on a \(f(x,y) \sim x^3/y\) quand \(x\) tend vers 0, donc la dérivée selon \(x\) au point \((0,y)\) est nulle. Elle l’est aussi en \((0,0)\), car \(f\) est nulle sur l’axe des abscisses. La fonction \(y \mapsto \partial_x f(0,y)\) est donc identiquement nulle, et sa dérivée en 0 vaut 0. En revanche, pour \(x \neq 0\), \(f(x,k) \sim x k\) quand \(k\) tend vers 0, donc \(\partial_y f(x,0) = x\). Dériver cette fois par rapport à \(x\) en 0 donne 1. Les deux dérivées croisées à l’origine valent 0 et 1 : par conséquent, aucun voisinage de l’origine ne rend \(f\) de classe \(C^2\).
Piège à éviter :
Le théorème de Schwarz ne se démontre pas en « échangeant les limites ». À l’oral, on cite le nom du théorème et on vérifie explicitement la classe \(C^2\). Une fonction définie par morceaux, comme celle ci-dessus, demande toujours une étude à part à l’origine.
2. Matrice hessienne et formule de Taylor-Young
Les dérivées secondes se rangent dans une matrice carrée. Grâce au théorème de Schwarz, cette matrice est symétrique, ce qui ouvre la porte au théorème spectral.
Soit \(f\) de classe \(C^2\) sur \(U\) et \(a \in U\). La matrice hessienne de \(f\) en \(a\) est la matrice \(H_f(a) = \big(\partial_i \partial_j f(a)\big)_{1 \leqslant i,j \leqslant n}\). Elle appartient à \(S_n(\mathbb{R})\).
2.1 Le développement à l’ordre 2
Si \(f\) est de classe \(C^2\) sur \(U\) et \(a \in U\), alors, quand \(h\) tend vers 0 :
\[ f(a+h) = f(a) + \langle \nabla f(a), h \rangle + \frac{1}{2}\, h^{\top} H_f(a)\, h + o\big(\|h\|^2\big). \]
Le terme d’ordre 1 est le produit scalaire du gradient avec \(h\). Le terme d’ordre 2 est une forme quadratique, définie par la hessienne. Autrement dit, au voisinage de \(a\), la fonction ressemble à un polynôme de degré 2 en \(h\).
En dimension 2, on utilise souvent les notations de Monge : \(r = \partial_x^2 f(a)\), \(s = \frac{\partial^2 f}{\partial x \partial y}(a)\) et \(t = \partial_y^2 f(a)\). Avec \(h = (u,v)\), le terme d’ordre 2 s’écrit alors \(\frac{1}{2}(r u^2 + 2 s u v + t v^2)\).
Développons \(f(x,y) = \ln(1 + x + 2y)\) à l’ordre 2 en \((0,0)\). On trouve \(\partial_x f = \frac{1}{1+x+2y}\) et \(\partial_y f = \frac{2}{1+x+2y}\). Donc \(\nabla f(0,0) = (1,2)\). Ensuite, \(r = -1\), \(s = -2\) et \(t = -4\) à l’origine. Ainsi \(f(u,v) = u + 2v – \frac{1}{2}(u^2 + 4uv + 4v^2) + o(u^2+v^2)\). On retrouve le développement \(\ln(1+w) = w – w^2/2 + o(w^2)\) avec \(w = u + 2v\), ce qui valide le calcul.
2.2 Le cas d’un polynôme de degré 2
Lorsque \(f\) est polynomiale de degré au plus 2, le reste est nul. En effet, les dérivées d’ordre 3 sont nulles. La formule devient alors une égalité exacte : \(f(a+h) = f(a) + \langle \nabla f(a), h \rangle + \frac{1}{2} h^{\top} H h\), avec une hessienne constante \(H\). Cette remarque permet de conclure sur un extremum global sans aucune estimation.
3. Points critiques et extremums libres
On cherche ici les extremums de \(f\) sur l’ouvert \(U\), sans autre condition. On parle d’extremums libres, par opposition aux extremums liés de la partie 6.
Le point \(a \in U\) est un minimum local de \(f\) lorsqu’un rayon \(\rho > 0\) garantit \(f(x) \geqslant f(a)\) à chaque fois que \(x \in U\) et \(\|x – a\| < \rho\). On parle de minimum strict si, de plus, \(f(x) > f(a)\) pour ces points \(x\) distincts de \(a\). Le maximum local se définit de même. Enfin, \(a\) est un point critique de \(f\) différentiable si \(\mathrm{d}f(a) = 0\), c’est-à-dire \(\nabla f(a) = 0\).
3.1 La condition nécessaire du premier ordre
Si \(f\) est différentiable sur l’ouvert \(U\) et admet un extremum local en \(a\), alors \(a\) est un point critique de \(f\).
Supposons un minimum local en \(a\) et fixons un vecteur \(v\). Comme \(U\) est ouvert, la fonction \(\varphi(t) = f(a + t v)\) est définie sur un intervalle ouvert contenant 0. De plus, elle admet un minimum local en 0 et elle est dérivable en 0. Donc \(\varphi^{\prime}(0) = 0\), soit \(\mathrm{d}f(a)(v) = 0\). Ceci vaut pour tout \(v\), d’où \(\mathrm{d}f(a) = 0\).
Piège à éviter :
La condition est seulement nécessaire. Par exemple, \((x,y) \mapsto x^2 – y^2\) a un point critique en l’origine sans y avoir d’extremum. Par ailleurs, l’ouverture de \(U\) est essentielle : sur un fermé, un extremum peut se trouver au bord sans annuler le gradient.
3.2 Les conditions du second ordre
En un point critique, le terme d’ordre 1 de Taylor-Young disparaît. Le signe de \(f(a+h) – f(a)\) dépend alors de la forme quadratique \(h \mapsto h^{\top} H_f(a) h\). On utilise la caractérisation spectrale vue avec le théorème spectral.
Soit \(f\) de classe \(C^2\) sur \(U\) et \(a\) un point critique de \(f\).
- Si \(H_f(a) \in S_n^{++}(\mathbb{R})\), alors \(f\) admet un minimum local strict en \(a\).
- Si \(f\) admet un minimum local en \(a\), alors \(H_f(a) \in S_n^{+}(\mathbb{R})\).
On obtient les énoncés pour un maximum en remplaçant \(f\) par \(-f\).
Pour le premier point, notons \(\lambda > 0\) la plus petite valeur propre de \(H = H_f(a)\). D’après le théorème spectral, \(h^{\top} H h \geqslant \lambda \|h\|^2\) pour tout \(h\). Ainsi, Taylor-Young donne \(f(a+h) – f(a) = \|h\|^2 \big(\tfrac{1}{2} q(h) + \varepsilon(h)\big)\), où \(q(h) \geqslant \lambda\) et \(\varepsilon(h)\) tend vers 0. Pour \(\|h\|\) assez petit, \(|\varepsilon(h)| < \lambda/2\). Par conséquent, la différence est strictement positive dès que \(h \neq 0\).
Pour le second point, fixons \(h\) et posons \(\psi(t) = f(a + t h)\). Cette fonction est \(C^2\) près de 0, avec \(\psi^{\prime}(0) = 0\) et \(\psi^{\prime\prime}(0) = h^{\top} H h\). Si ce nombre était strictement négatif, \(\psi\) aurait un maximum local strict en 0, ce qui contredit le minimum. Donc \(h^{\top} H h \geqslant 0\) pour tout \(h\).
Il reste un cas intermédiaire : la hessienne est positive mais pas définie positive. Le théorème ne dit alors rien, et il faut une étude directe.
Comparons \(f_1(x,y) = (x-y)^2 + y^4\) et \(f_2(x,y) = (x-y)^2 – y^4\). Les deux fonctions ont la même hessienne en l’origine, à savoir \(\begin{pmatrix} 2 & -2 \\ -2 & 2 \end{pmatrix}\), qui est positive de déterminant nul. Pourtant, \(f_1\) admet un minimum strict en 0, car c’est une somme de deux carrés nulle seulement en 0. En revanche, \(f_2(t,t) = -t^4 < 0\) et \(f_2(t,0) = t^2 > 0\) : il n’y a pas d’extremum.
4. Le cas n = 2 : trace et déterminant de la hessienne
En dimension 2, la hessienne a deux valeurs propres réelles \(\lambda_1\) et \(\lambda_2\). Leur produit vaut \(\det H = rt – s^2\) et leur somme vaut \(\operatorname{tr} H = r + t\). Le signe des valeurs propres se lit donc sans les calculer.
Soit \(f\) de classe \(C^2\) sur un ouvert de \(\mathbb{R}^2\) et \(a\) un point critique, de hessienne \(H\).
- Si \(\det H > 0\) et \(\operatorname{tr} H > 0\), alors \(f\) a un minimum local strict en \(a\).
- Si \(\det H > 0\) et \(\operatorname{tr} H < 0\), alors \(f\) a un maximum local strict en \(a\).
- Si \(\det H < 0\), alors \(a\) est un point col : il n’y a pas d’extremum.
- Si \(\det H = 0\), on ne peut pas conclure avec la hessienne.
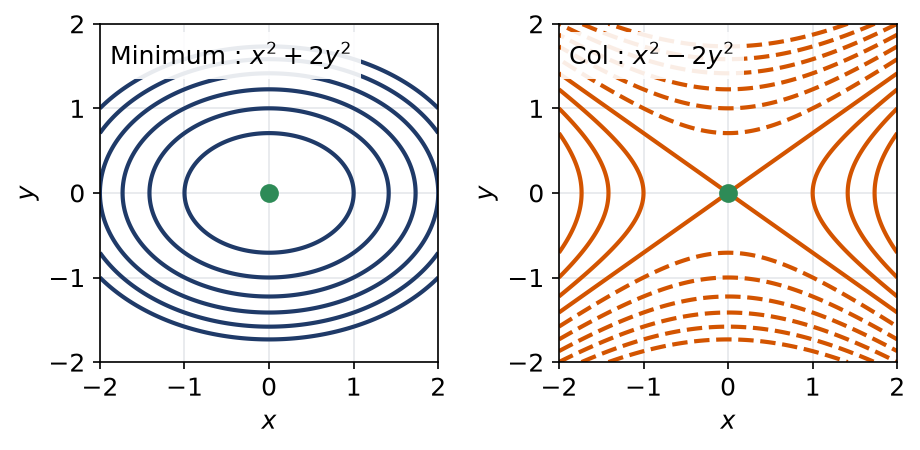
En effet, un déterminant strictement positif impose deux valeurs propres de même signe, données par la trace. Un déterminant négatif impose deux signes opposés. Dans ce dernier cas, la fonction croît dans une direction propre et décroît dans l’autre. La figure suivante compare les lignes de niveau d’un minimum et d’un col.
Remarque :
Lorsque \(\det H > 0\), les nombres \(r\) et \(t\) ont le même signe que la trace. On peut donc regarder le signe de \(r\) au lieu de celui de \(r + t\).
4.1 Le plan de recherche d’extremums libres
- Vérifier que le domaine est ouvert et que \(f\) est de classe \(C^2\).
- Résoudre le système \(\nabla f = 0\) : c’est souvent l’étape la plus délicate, on factorise dès que possible.
- Calculer \(r\), \(s\), \(t\) en chaque point critique, puis le signe de \(rt – s^2\).
- Conclure avec la proposition précédente, ou étudier à la main si \(rt – s^2 = 0\).
- Se demander enfin si l’extremum local est global, en testant des points éloignés.
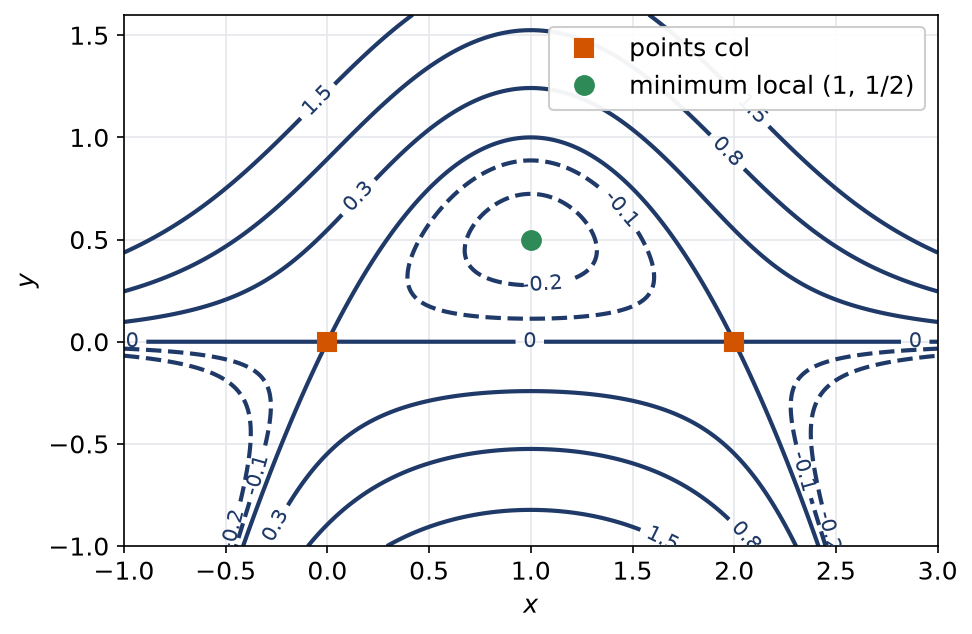
Étudions \(f(x,y) = y(x-1)^2 + y^2 – y\) sur \(\mathbb{R}^2\). D’abord, \(\partial_x f = 2y(x-1)\) et \(\partial_y f = (x-1)^2 + 2y – 1\). La première équation donne \(y = 0\) ou \(x = 1\). Si \(y = 0\), alors \((x-1)^2 = 1\), d’où \(x = 0\) ou \(x = 2\). Si \(x = 1\), alors \(y = 1/2\). On obtient trois points critiques : \((0,0)\), \((2,0)\) et \((1, 1/2)\).
Ensuite, \(r = 2y\), \(s = 2(x-1)\) et \(t = 2\). En \((0,0)\) et en \((2,0)\), on trouve \(rt – s^2 = -4 < 0\) : ce sont des cols. En \((1,1/2)\), on a \(r = 1\), \(s = 0\), \(t = 2\), donc \(rt – s^2 = 2 > 0\) et \(r > 0\). C’est un minimum local strict, de valeur \(f(1,1/2) = -1/4\).
Enfin, ce minimum n’est pas global. En effet, \(f(x,-1) = -(x-1)^2 + 2\) tend vers \(-\infty\) quand \(x\) tend vers \(+\infty\).
5. Vecteurs tangents et espace tangent à une ligne de niveau
Pour optimiser sous contrainte, il faut décrire les directions dans lesquelles on peut se déplacer sans quitter la contrainte. C’est le rôle de l’espace tangent.
Soit \(X\) une partie de \(\mathbb{R}^n\) et \(x \in X\). Le vecteur \(v\) est dit tangent à \(X\) au point \(x\) lorsqu’on peut tracer dans \(X\) une courbe \(\gamma\), définie sur un petit intervalle \(\left]-\varepsilon, \varepsilon\right[\), qui passe par \(x\) à l’instant 0 avec la vitesse \(v\). Précisément, on demande \(\gamma(0) = x\), \(\gamma\) dérivable en 0 et \(\gamma^{\prime}(0) = v\). L’ensemble de ces vecteurs se note \(T_x X\).
Le vecteur nul est toujours tangent : il suffit de prendre un arc constant. De plus, si \(v\) est tangent, alors \(\lambda v\) l’est aussi, grâce à l’arc \(t \mapsto \gamma(\lambda t)\). En revanche, \(T_x X\) n’est pas toujours un sous-espace vectoriel.
5.1 Le cas d’une ligne de niveau
Soit \(g\) de classe \(C^1\) sur un ouvert \(U\) de \(\mathbb{R}^n\), et \(X = \{x \in U,\ g(x) = 0\}\). Si \(x \in X\) et \(\mathrm{d}g(x) \neq 0\), alors \(T_x X = \ker \mathrm{d}g(x)\). Autrement dit, l’espace tangent est l’hyperplan orthogonal à \(\nabla g(x)\).
Une inclusion est facile. Si \(\gamma\) est un arc tracé sur \(X\), alors \(g(\gamma(t)) = 0\) pour tout \(t\). La règle de la chaîne donne alors \(\mathrm{d}g(x)(\gamma^{\prime}(0)) = 0\). Donc tout vecteur tangent est dans le noyau de \(\mathrm{d}g(x)\). L’inclusion réciproque est admise par le programme.
Considérons la surface \(X\) d’équation \(x^2 + y^2 – z^2 = 1\) et le point \(p = (1,1,1)\), qui appartient bien à \(X\). Avec \(g(x,y,z) = x^2 + y^2 – z^2 – 1\), on obtient \(\nabla g(p) = (2, 2, -2)\), qui est non nul. Ainsi, \(T_p X\) est le plan vectoriel d’équation \(u + v – w = 0\). Le plan tangent affine en \(p\) a donc pour équation \(x + y – z = 1\).
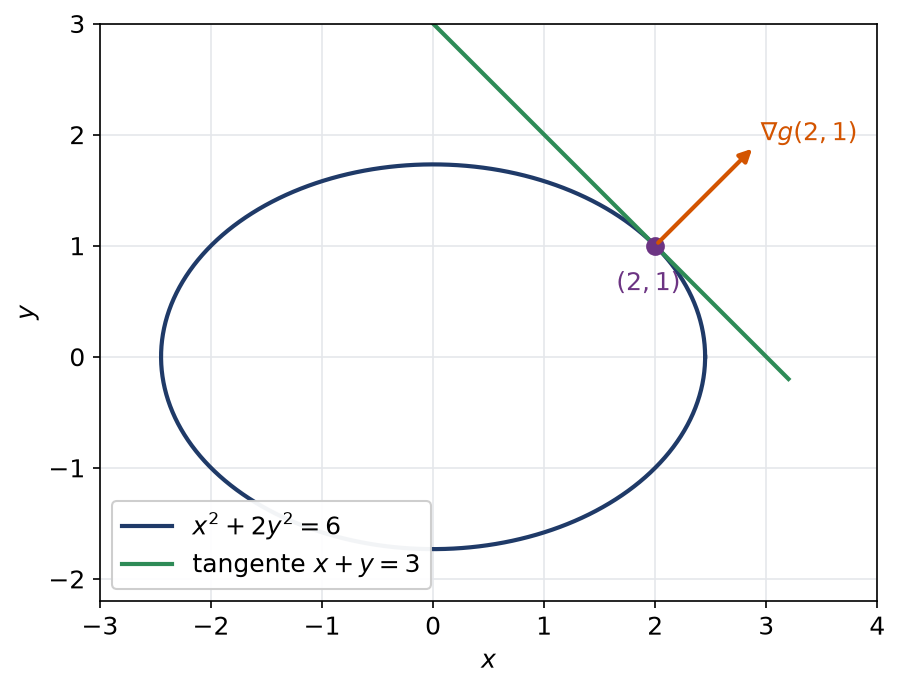
En dimension 2, une ligne de niveau est une courbe, et l’espace tangent est une droite. La figure montre la courbe \(x^2 + 2y^2 = 6\) au point \((2,1)\) : le gradient y vaut \((4,4)\) et la tangente a pour équation \(x + y = 3\).
6. Extremums liés : optimiser sous une contrainte
On cherche maintenant les extremums de \(f\) restreinte à la ligne de niveau \(X = \{g = 0\}\). Les points de \(X\) ne forment pas un ouvert, donc la condition \(\nabla f = 0\) ne s’applique plus. On parle d’extremums liés, ou d’extremums sous contrainte.
On suppose \(f\) et \(g\) de classe \(C^1\) sur un ouvert \(U\) de \(\mathbb{R}^n\), et on note \(X\) l’ensemble des points de \(U\) où \(g\) s’annule. Soit \(a \in X\) tel que \(\mathrm{d}g(a) \neq 0\). Lorsque \(f_{|X}\) présente en \(a\) un maximum ou un minimum local, le gradient de \(f\) en \(a\) appartient à la droite engendrée par \(\nabla g(a)\). Autrement dit, on dispose d’un réel \(\lambda\) avec \(\nabla f(a) – \lambda\, \nabla g(a) = 0\).
Soit \(v \in T_a X\) et \(\gamma\) un arc sur \(X\) avec \(\gamma(0) = a\) et \(\gamma^{\prime}(0) = v\). La fonction \(f \circ \gamma\) admet un extremum local en 0 et elle est dérivable en 0. Donc sa dérivée y est nulle, soit \(\mathrm{d}f(a)(v) = 0\). Ainsi, \(\mathrm{d}f(a)\) s’annule sur \(T_a X = \ker \mathrm{d}g(a)\). Deux formes linéaires dont l’une est non nulle et dont les noyaux sont emboîtés sont proportionnelles. Par conséquent \(\nabla f(a)\) est colinéaire à \(\nabla g(a)\).
Géométriquement, la ligne de niveau de \(f\) passant par \(a\) est tangente à la contrainte. Le réel \(\lambda\) s’appelle le multiplicateur de Lagrange.
6.1 La méthode des multiplicateurs
- Écrire la contrainte sous la forme \(g = 0\) et vérifier que \(\nabla g\) ne s’annule pas sur \(X\).
- Justifier l’existence d’un maximum ou d’un minimum, le plus souvent parce que \(X\) est fermé et borné et \(f\) continue.
- Résoudre \(g = 0\) avec la colinéarité, par exemple en annulant le déterminant de \(\nabla f\) et \(\nabla g\) en dimension 2.
- Calculer \(f\) en chaque candidat : le plus grand résultat est le maximum, le plus petit est le minimum.
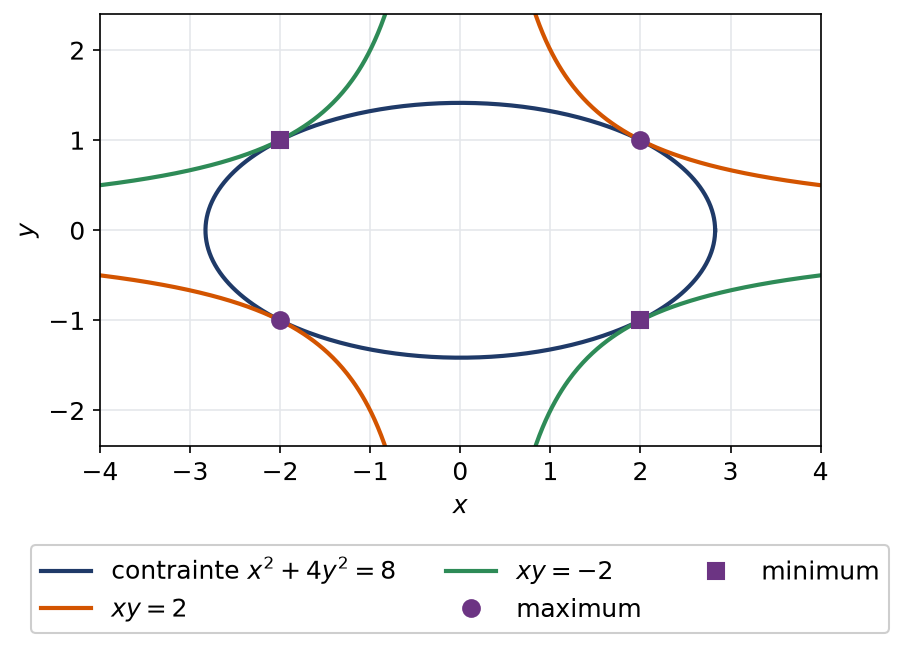
Cherchons les extremums de \(f(x,y) = xy\) sur l’ellipse \(X\) d’équation \(x^2 + 4y^2 = 8\). Posons \(g(x,y) = x^2 + 4y^2 – 8\). Son gradient \((2x, 8y)\) ne s’annule qu’en l’origine, qui n’est pas sur \(X\). De plus, \(X\) est fermée et bornée, donc compacte. Comme \(f\) est continue, elle atteint un maximum et un minimum sur \(X\).
La colinéarité de \(\nabla f = (y, x)\) et de \(\nabla g\) s’écrit \(y \cdot 8y – x \cdot 2x = 0\), soit \(x^2 = 4y^2\). Avec la contrainte, on trouve \(8y^2 = 8\), donc \(y = \pm 1\) et \(x = \pm 2\). Les candidats sont \((2,1)\), \((-2,-1)\), \((2,-1)\) et \((-2,1)\). Finalement, le maximum de \(f\) sur \(X\) vaut 2 et le minimum vaut \(-2\).
Piège à éviter :
Le théorème donne des candidats, pas des extremums. Sans argument d’existence, on ne peut rien conclure. Par ailleurs, il faut vérifier à part les points où \(\nabla g\) s’annule, s’il en existe sur \(X\) : le théorème ne dit rien en ces points.
6.2 Extremums sur un compact
Pour trouver les extremums d’une fonction continue sur un compact \(K\), comme un disque fermé, on combine les deux parties du chapitre. D’abord, on cherche les points critiques à l’intérieur de \(K\), qui est un ouvert. Ensuite, on traite la frontière comme une contrainte. Enfin, on compare toutes les valeurs obtenues.
7. Équations aux dérivées partielles simples
Une équation aux dérivées partielles relie une fonction inconnue de plusieurs variables à ses dérivées partielles. Le programme se limite à des cas qu’un changement de variables ramène à une équation immédiate.
Sur un ouvert convexe de \(\mathbb{R}^2\), une fonction \(g\) de classe \(C^1\) vérifie \(\partial_u g = 0\) si et seulement si elle s’écrit \(g(u,v) = \varphi(v)\), avec \(\varphi\) de classe \(C^1\). De même, sur \(\mathbb{R}^2\), une fonction \(g\) de classe \(C^2\) vérifie \(\partial_u \partial_v g = 0\) si et seulement si \(g(u,v) = A(u) + B(v)\), avec \(A\) et \(B\) de classe \(C^2\).
Cherchons les fonctions \(f\) de classe \(C^1\) sur \(\mathbb{R}^2\) telles que \(2\,\partial_x f – 3\,\partial_y f = 0\). Posons \(u = x\) et \(v = 3x + 2y\). Cette application linéaire est bijective, car son déterminant vaut 2. On définit donc \(g\) par \(f(x,y) = g(x, 3x + 2y)\). La règle de la chaîne donne \(\partial_x f = \partial_u g + 3\,\partial_v g\) et \(\partial_y f = 2\,\partial_v g\). Ainsi, l’équation devient \(2\,\partial_u g = 0\). Par conséquent, les solutions sont les fonctions \(f(x,y) = \varphi(3x + 2y)\), où \(\varphi\) est de classe \(C^1\) sur \(\mathbb{R}\).
Remarque :
Le choix de \(v\) se devine : on cherche une combinaison \(\alpha x + \beta y\) annulée par l’opérateur \(2\,\partial_x – 3\,\partial_y\). Il faut \(2\alpha – 3\beta = 0\), d’où \(\alpha = 3\) et \(\beta = 2\). Ensuite, on vérifie toujours la réciproque, ici immédiate.
Les erreurs fréquentes
- Conclure à un extremum dès que le gradient s’annule, sans étudier le second ordre.
- Affirmer qu’un point est un col lorsque \(rt – s^2 = 0\) : dans ce cas, la hessienne ne permet pas de conclure.
- Annoncer un extremum global à partir d’une étude purement locale.
- Appliquer la condition \(\nabla f = 0\) sur un domaine fermé, en oubliant la frontière.
- Utiliser la colinéarité des gradients sans prouver l’existence de l’extremum, ou sans vérifier que \(\nabla g\) ne s’annule pas.
- Oublier de justifier qu’un changement de variables est bijectif avant de résoudre une équation aux dérivées partielles.
Fiche mémo
- Classe \(C^2\) : dérivées secondes continues ; alors \(\partial_i \partial_j f = \partial_j \partial_i f\) (Schwarz).
- Hessienne : la matrice symétrique réelle \(H_f(a)\) de coefficient \(\partial_i \partial_j f(a)\) en ligne \(i\) et colonne \(j\).
- Taylor-Young : \(f(a+h) = f(a) + \langle \nabla f(a), h \rangle + \frac{1}{2} h^{\top} H_f(a) h + o(\|h\|^2)\).
- Extremum local sur un ouvert : le point est critique.
- Point critique et hessienne définie positive : minimum local strict.
- Minimum local : hessienne positive.
- En dimension 2 : \(rt – s^2 > 0\) donne un extremum (signe de \(r\)), \(rt – s^2 < 0\) un col, \(rt – s^2 = 0\) aucune conclusion.
- Ligne de niveau \(g = 0\) avec \(\nabla g(x) \neq 0\) : \(T_x X = \ker \mathrm{d}g(x) = (\nabla g(x))^{\perp}\).
- Extremum lié en \(a\) avec \(\nabla g(a) \neq 0\) : les gradients \(\nabla f(a)\) et \(\nabla g(a)\) sont liés.
- Équation aux dérivées partielles : changement de variables linéaire bijectif, puis \(\partial_u g = 0\) ou \(\partial_u \partial_v g = 0\).
Questions fréquentes
Que faire quand rt – s² est nul en un point critique ?
La hessienne ne permet alors pas de conclure. Il faut revenir à la fonction elle-même : on compare f(a+h) et f(a) le long de droites ou de courbes bien choisies. Une restriction qui change de signe prouve qu’il n’y a pas d’extremum, une minoration directe peut prouver un minimum.
Un minimum local trouvé avec la hessienne est-il global ?
Pas en général. La hessienne ne renseigne que sur un voisinage du point. Pour un minimum global, on cherche une minoration valable partout, par exemple une écriture comme somme de carrés, ou bien on exhibe des points où la fonction prend des valeurs plus petites.
Pourquoi faut-il prouver l'existence avant d'utiliser Lagrange ?
La colinéarité des gradients est une condition nécessaire : elle fournit seulement une liste de candidats. Si la contrainte est fermée et bornée, la fonction continue y atteint ses bornes, qui sont alors parmi les candidats. Sans cet argument, un candidat peut n’être ni un maximum ni un minimum.
Le théorème de Schwarz est-il exigible avec sa preuve en MP ?
Non, le programme l’admet. On doit en revanche savoir l’énoncer avec l’hypothèse de classe C², et connaître un exemple de fonction dont les dérivées croisées diffèrent à l’origine.
Pour aller plus loin
- S’exercer : exercices corrigés de maths spé (MP) sur extremums libres et liés
- Bases utiles : Différentielle, jacobienne et règle de la chaîne, Adjoint, endomorphismes autoadjoints et théorème spectral
- Chapitre d’avant : Différentielle, jacobienne et règle de la chaîne
- Vérifier ses acquis : QCM de maths spé (MP) sur extremums libres et liés
- Contrôle corrigé en temps limité : Différentielles, gradient et extremums liés : contrôle de maths en MP
- Tous les chapitres : le sommaire de maths spé (MP)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «extremums libres et liés en maths spé (MP) : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir

Contrôles
Tout voir
QCM
Tout voir