Corrigé des exercices : Espérance, variance et covariance en maths spé (MP)

Ce corrigé covariance MP rédige entièrement les 18 exercices de la fiche sur l’espérance, la variance et la covariance. Chaque solution s’ouvre sur une idée clé, qui annonce la méthode : formule des queues, transfert, décomposition en indicatrices ou inégalité de Cauchy-Schwarz.
Les rédactions suivent les attentes des correcteurs. L’existence de chaque moment est justifiée avant tout calcul, et l’indépendance est citée chaque fois qu’elle sert. Les sommes de séries sont détaillées, et les résultats finaux sont mis en évidence.
Pour progresser, lisez d’abord l’idée clé seule, puis terminez l’exercice par vous-même avant de comparer. Trois figures illustrent les lois obtenues et les bornes démontrées.
Pour démarrer
Corrigé de l’exercice 1 – Une variable aux queues en inverse du carré
Idée clé : la loi s’obtient par différence de deux queues consécutives, et l’espérance se lit directement sur les queues.
- Pour \(n\geq 1\), on a \(P(X=n)=P(X\geq n)-P(X\geq n+1)=\frac{1}{n^2}-\frac{1}{(n+1)^2}=\frac{2n+1}{n^2(n+1)^2}\). Ces nombres sont positifs. De plus, \(P(X\geq n)\to 0\), donc \(P(X=+\infty)=\lim P(X\geq n)=0\) par continuité décroissante. Ainsi \(X\) est presque sûrement finie, de loi \(P(X=n)=\frac{2n+1}{n^2(n+1)^2}\).
- La formule des queues donne directement \(E(X)=\sum_{n\geq 1}\frac{1}{n^2}\), d’où \(E(X)=\frac{\pi^2}{6}\).
- Ensuite, \(n^2P(X=n)=\frac{2n+1}{(n+1)^2}\sim\frac{2}{n}\). Par comparaison à la série harmonique, la série de terme général positif \(n^2P(X=n)\) diverge. Donc \(E(X^2)=+\infty\) et \(X\) n’admet pas de variance.
À retenir : une variable peut avoir une espérance finie sans variance. Ici, les queues décroissent comme \(n^{-2}\) : cela suffit pour la somme des queues, mais pas pour le moment d’ordre \(2\), qui fait intervenir \(n\) fois plus de poids sur les grandes valeurs. Avant de calculer une variance, on vérifie donc toujours que \(E(X^2)\) est finie.
Corrigé de l’exercice 2 – Loi définie par une série entière
Idée clé : on reconnaît les dérivées successives de la série géométrique \(\sum x^{n+1}=\frac{x}{1-x}\), évaluées en \(x=\frac{1}{3}\).
- Sur \(]-1,1[\), on a \(\sum_{n\geq 0}(n+1)x^n=\frac{1}{(1-x)^2}\). En \(x=\frac{1}{3}\), cette somme vaut \(\frac{9}{4}\). La condition \(\sum P(X=n)=1\) impose donc \(c=\frac{4}{9}\).
- Le terme \(n\,P(X=n)=c\,n(n+1)3^{-n}\) est positif et \(\frac{(n+1)(n+2)3^{-n-1}}{n(n+1)3^{-n}}\to\frac{1}{3}<1\). Par la règle de d’Alembert, la série converge, donc \(X\) admet une espérance. Avec \(f(x)=\sum_{n\geq 0}x^{n+1}=\frac{x}{1-x}\), on a \(f^{\prime\prime}(x)=\sum n(n+1)x^{n-1}=\frac{2}{(1-x)^3}\). Ainsi \(E(X)=c\cdot\frac{1}{3}\cdot\frac{2}{(2/3)^3}=\frac{4}{9}\cdot\frac{1}{3}\cdot\frac{27}{4}\), soit \(E(X)=1\).
- De même, \(f^{(3)}(x)=\sum(n+1)n(n-1)x^{n-2}=\frac{6}{(1-x)^4}\), et cette série converge en \(\frac{1}{3}\). On obtient \(E\big(X(X-1)\big)=c\cdot\frac{1}{9}\cdot\frac{6}{(2/3)^4}=\frac{4}{81}\cdot 6\cdot\frac{81}{16}=\frac{3}{2}\). Par conséquent, \(V(X)=\frac{3}{2}+1-1^2\), soit \(V(X)=\frac{3}{2}\).
Contrôle : la variable \(X+2\) a la loi d’une somme de deux variables indépendantes de loi \(\mathcal{G}(\frac{2}{3})\). Son espérance vaut alors \(2\times\frac{3}{2}=3\), et sa variance \(2\times\frac{1/3}{4/9}=\frac{3}{2}\). On retrouve bien \(E(X)=1\) et \(V(X)=\frac{3}{2}\), ce qui confirme les calculs de séries entières.
Corrigé de l’exercice 3 – Formule de transfert pour une loi de Poisson
Idée clé : on applique le transfert et l’on reconnaît chaque fois une série exponentielle.
- La variable \(\frac{1}{X+1}\) est bornée par \(1\), donc elle est d’espérance finie. Par transfert :
\[E\Big(\frac{1}{X+1}\Big)=\sum_{k\geq 0}\frac{\mathrm{e}^{-\lambda}\lambda^k}{(k+1)!}=\frac{\mathrm{e}^{-\lambda}}{\lambda}\sum_{j\geq 1}\frac{\lambda^j}{j!}=\frac{\mathrm{e}^{-\lambda}}{\lambda}\big(\mathrm{e}^{\lambda}-1\big).\]
Ainsi \(E\big(\frac{1}{X+1}\big)=\frac{1-\mathrm{e}^{-\lambda}}{\lambda}\). - La variable \(2^X\) est positive, et \(\sum_k 2^k\mathrm{e}^{-\lambda}\frac{\lambda^k}{k!}=\mathrm{e}^{-\lambda}\mathrm{e}^{2\lambda}\) est finie. Donc \(E(2^X)=\mathrm{e}^{\lambda}\).
- La variable \((-1)^X\) est bornée, et \(E\big((-1)^X\big)=\mathrm{e}^{-\lambda}\sum_k\frac{(-\lambda)^k}{k!}\), soit \(E\big((-1)^X\big)=\mathrm{e}^{-2\lambda}\). Or \((-1)^X=2\,\mathbf{1}_{(X\text{ pair})}-1\). En prenant l’espérance, on obtient \(P(X\text{ pair})=\frac{1+\mathrm{e}^{-2\lambda}}{2}\).
À retenir : la formule de transfert ne demande jamais la loi de \(f(X)\). Ici, la loi de \(2^X\) serait d’ailleurs pénible à écrire, alors que la somme se ramène en une ligne à une exponentielle. De plus, l’astuce \((-1)^X=2\,\mathbf{1}_{(X\text{ pair})}-1\) transforme un calcul de probabilité en calcul d’espérance.
Corrigé de l’exercice 4 – Transformation affine d’une variable géométrique
Idée clé : une constante ajoutée ne change pas la variance, et un facteur multiplicatif passe au carré.
- Pour \(p=\frac{1}{4}\) et \(q=\frac{3}{4}\), on a \(E(X)=4\) et \(V(X)=\frac{3/4}{1/16}\), soit \(V(X)=12\).
- Par linéarité, \(E(Y)=5-2\times 4\), soit \(E(Y)=-3\). Ensuite, \(V(Y)=(-2)^2\times 12\), soit \(V(Y)=48\).
- L’écart type de \(X\) vaut \(\sqrt{12}=2\sqrt{3}\), donc \(Z=\frac{X-4}{2\sqrt{3}}\). L’événement \((Z\leq 0)\) coïncide avec \((X\leq 4)\). Or \(P(X\geq 5)=q^4=\frac{81}{256}\). Donc \(P(Z\leq 0)=\frac{175}{256}\).
Point de vigilance : le signe moins de \(Y=5-2X\) disparaît dans la variance, car le facteur \(-2\) passe au carré. En revanche, il apparaît bien dans l’espérance. Une variance négative, ou une variance qui dépend de la constante \(5\), signale toujours une erreur de calcul.
Corrigé de l’exercice 5 – Covariance d’un couple à six valeurs
Idée clé : on somme la loi conjointe par lignes et par colonnes, puis on calcule \(E(XY)\) par transfert.
- En sommant sur \(y\), on obtient \(P(X=0)=\frac{3}{10}\), \(P(X=1)=\frac{4}{10}\) et \(P(X=2)=\frac{3}{10}\). En sommant sur \(x\), on trouve \(P(Y=-1)=P(Y=1)=\frac{1}{2}\).
- D’abord, \(E(X)=\frac{4}{10}+\frac{6}{10}=1\) et \(E(Y)=0\). Ensuite, par transfert, \(E(XY)=1\times\big(-\frac{3}{10}+\frac{1}{10}\big)+2\times\big(-\frac{1}{10}+\frac{2}{10}\big)=-\frac{2}{10}+\frac{2}{10}=0\). Ainsi \(\mathrm{Cov}(X,Y)=0-1\times 0=0\).
- Pourtant, \(P(X=0,Y=-1)=\frac{1}{10}\), alors que \(P(X=0)P(Y=-1)=\frac{3}{20}\). Donc \(X\) et \(Y\) ne sont pas indépendantes, malgré une covariance nulle.
- On a \(E(X^2)=\frac{4}{10}+\frac{12}{10}=\frac{8}{5}\), donc \(V(X)=\frac{8}{5}-1=\frac{3}{5}\). De plus, \(V(Y)=E(Y^2)=1\). La covariance étant nulle, \(V(X+Y)=\frac{3}{5}+1\), soit \(V(X+Y)=\frac{8}{5}\).
À retenir : pour prouver que deux variables ne sont pas indépendantes, un seul couple de valeurs suffit. On cherche une case du tableau où la probabilité conjointe diffère du produit des marginales. Une case nulle dans la loi conjointe, avec des marginales non nulles, donne le contre-exemple le plus rapide.
Corrigé de l’exercice 6 – Produit de variables indépendantes
Idée clé : des fonctions de variables indépendantes restent indépendantes, ce qui factorise toutes les espérances de produits.
- Comme \(X\) et \(Y\) admettent des espérances et sont indépendantes, le théorème du produit s’applique : \(E(XY)=E(X)E(Y)=2\times 3\), soit \(E(XY)=6\).
- On a \(V(Y)=\frac{2/3}{1/9}=6\), donc \(E(Y^2)=6+3^2\), soit \(E(Y^2)=15\). Comme \(X\) et \(Y^2\) sont indépendantes, \(E(XY^2)=2\times 15=30\).
- De même, \(X^2\) et \(Y^2\) sont indépendantes et d’espérance finie. Avec \(E(X^2)=V(X)+E(X)^2=2+4=6\), on obtient \(E(X^2Y^2)=6\times 15=90\). Par conséquent, \(V(XY)=90-6^2\), soit \(V(XY)=54\).
Point de vigilance : on a \(E(XY)^2=36\), mais \(E(X^2Y^2)=90\). La variance du produit n’est donc pas le produit des variances, qui vaudrait \(2\times 6=12\). Le bon réflexe consiste à revenir à Koenig-Huygens et à factoriser \(E(X^2Y^2)\) grâce à l’indépendance de \(X^2\) et de \(Y^2\).
Pour s’entraîner
Corrigé de l’exercice 7 – Moments de la loi géométrique par les queues
Idée clé : on intervertit une somme double à termes positifs, exactement comme pour la formule des queues.
- On décompose chaque queue en somme des \(P(X=k)\) pour \(k\geq n\). La famille \(\big(n\,P(X=k)\big)_{1\leq n\leq k}\) est positive, donc on peut sommer d’abord en \(n\). Pour \(k\) fixé, \(\sum_{n=1}^{k}n=\frac{k(k+1)}{2}\). Ainsi \(\sum_{n\geq 1}n\,P(X\geq n)=\sum_k\frac{k(k+1)}{2}P(X=k)=E\big(\frac{X(X+1)}{2}\big)\), par transfert.
- Attendre au moins \(n\) épreuves, c’est échouer aux \(n-1\) premières ; ainsi \(P(X\geq n)=q^{n-1}\). Ainsi \(E(X)=\sum_{n\geq 1}q^{n-1}=\frac{1}{1-q}\), soit \(E(X)=\frac{1}{p}\).
- D’après la question 1, \(E\big(X(X+1)\big)=2\sum_{n\geq 1}nq^{n-1}=\frac{2}{p^2}\). Donc \(E(X^2)=\frac{2}{p^2}-\frac{1}{p}\), puis \(V(X)=\frac{2}{p^2}-\frac{1}{p}-\frac{1}{p^2}=\frac{1-p}{p^2}\). On retrouve \(V(X)=\frac{q}{p^2}\).
À retenir : la formule de la question 1 généralise la formule des queues aux moments d’ordre \(2\). Elle est très efficace dès que les queues sont géométriques, car \(\sum nq^{n-1}\) se calcule immédiatement par dérivation. Elle évite ainsi le calcul direct de \(\sum k^2pq^{k-1}\).
Corrigé de l’exercice 8 – Minimum et maximum de deux variables géométriques
Idée clé : le minimum se traite par les queues, puis le maximum s’en déduit par la relation \(m+M=X+Y\).
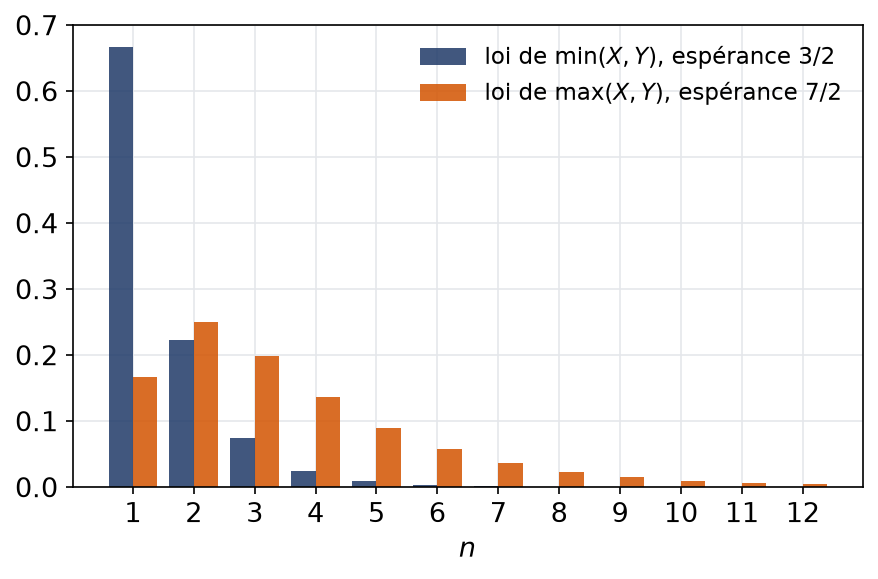
- Pour \(n\geq 1\), \((m\geq n)=(X\geq n)\cap(Y\geq n)\). Par indépendance, \(P(m\geq n)=\big(\frac{2}{3}\big)^{n-1}\big(\frac{1}{2}\big)^{n-1}=\big(\frac{1}{3}\big)^{n-1}\). C’est la queue d’une loi géométrique : \(m\) suit la loi \(\mathcal{G}(\frac{2}{3})\) et \(E(m)=\frac{3}{2}\).
- Des deux nombres \(X\) et \(Y\), l’un est le minimum et l’autre le maximum. Donc \(m+M=X+Y\). Par linéarité, \(E(M)=3+2-\frac{3}{2}\), soit \(E(M)=\frac{7}{2}\).
- Par indépendance, \(P(M\leq n-1)=\big(1-(\frac{2}{3})^{n-1}\big)\big(1-(\frac{1}{2})^{n-1}\big)\). En développant :
\[P(M\geq n)=\Big(\frac{2}{3}\Big)^{n-1}+\Big(\frac{1}{2}\Big)^{n-1}-\Big(\frac{1}{3}\Big)^{n-1}.\]
On somme trois séries géométriques : \(E(M)=3+2-\frac{3}{2}\), et l’on retrouve \(E(M)=\frac{7}{2}\).
Contrôle : on doit avoir \(E(m)\leq\min\big(E(X),E(Y)\big)\) et \(E(M)\geq\max\big(E(X),E(Y)\big)\), par croissance de l’espérance. C’est bien le cas, puisque \(\frac{3}{2}\leq 2\) et \(\frac{7}{2}\geq 3\). De plus, la figure montre que la loi du minimum est très concentrée sur la valeur \(1\), alors que celle du maximum s’étale davantage.
Corrigé de l’exercice 9 – Coefficient de corrélation et inégalité de Cauchy-Schwarz
Idée clé : on applique Cauchy-Schwarz aux variables centrées, puis on encadre la covariance dans la formule de la variance d’une somme.
- On pose \(X_0=X-E(X)\) et \(Y_0=Y-E(Y)\), qui admettent un moment d’ordre \(2\). Alors \(|\mathrm{Cov}(X,Y)|=|E(X_0Y_0)|\leq E(|X_0Y_0|)\). Par Cauchy-Schwarz, \(E(|X_0Y_0|)\leq\sqrt{E(X_0^2)E(Y_0^2)}\). Ainsi \(|\mathrm{Cov}(X,Y)|\leq\sigma(X)\sigma(Y)\).
- On a \(V(X+Y)=4+9+2\,\mathrm{Cov}(X,Y)\), avec \(-6\leq\mathrm{Cov}(X,Y)\leq 6\). Par conséquent, \(1\leq V(X+Y)\leq 25\).
- Avec \(Y=-\frac{3}{2}X\), on a \(V(Y)=\frac{9}{4}\times 4=9\) et \(X+Y=-\frac{1}{2}X\), de variance \(1\). Avec \(Y=\frac{3}{2}X\), on a encore \(V(Y)=9\), et \(X+Y=\frac{5}{2}X\) a pour variance \(25\). Les deux bornes sont donc atteintes.
À retenir : l’égalité dans Cauchy-Schwarz correspond à une relation affine entre les variables centrées. Le coefficient de corrélation vaut alors \(\pm 1\). Ici, \(\rho=-1\) donne la plus petite variance de la somme, car les fluctuations de \(X\) et de \(Y\) se compensent au maximum.
Corrigé de l’exercice 10 – Nombre de descentes dans une suite de lancers de dé
Idée clé : seules les indicatrices voisines partagent un lancer ; elles seules ont une covariance non nulle.
- Parmi les \(36\) couples équiprobables \((X_i,X_{i+1})\), six sont des égalités. Les \(30\) autres se répartissent également entre montées et descentes, par symétrie. Donc \(P(X_i>X_{i+1})=\frac{15}{36}=\frac{5}{12}\), puis \(E(D)=\frac{5(n-1)}{12}\) par linéarité.
- Un triplet strictement décroissant correspond à un choix de trois faces distinctes, rangées dans l’ordre décroissant. Il y en a \(\binom{6}{3}=20\) sur \(216\), donc \(P(X_i>X_{i+1}>X_{i+2})=\frac{5}{54}\). Comme \(I_iI_{i+1}\) est l’indicatrice de cet événement :
\[\mathrm{Cov}(I_i,I_{i+1})=\frac{5}{54}-\Big(\frac{5}{12}\Big)^2=\frac{40-75}{432}=-\frac{35}{432}.\] - Si \(|i-j|\geq 2\), la variable \(I_i\) dépend de \((X_i,X_{i+1})\) et \(I_j\) de \((X_j,X_{j+1})\). Ces deux couples ne partagent aucun lancer. Par le lemme des coalitions, \(I_i\) et \(I_j\) sont indépendantes, donc de covariance nulle.
- Chaque indicatrice a pour variance \(\frac{5}{12}\cdot\frac{7}{12}=\frac{35}{144}\), et il y a \(n-2\) paires voisines. Ainsi \(V(D)=\frac{35(n-1)}{144}-\frac{2\times 35(n-2)}{432}=\frac{35\big(3(n-1)-2(n-2)\big)}{432}\), soit \(V(D)=\frac{35(n+1)}{432}\).
Contrôle : pour \(n=2\), la formule donne \(V(D)=\frac{105}{432}=\frac{35}{144}\), qui est bien la variance de l’unique indicatrice \(I_1\). La covariance négative entre descentes voisines se comprend aussi : après une descente, \(X_{i+1}\) a tendance à être petit, ce qui rend une nouvelle descente moins probable.
Corrigé de l’exercice 11 – Écart moyen entre deux tirages uniformes
Idée clé : on regroupe les couples \((i,j)\) selon la valeur de l’écart \(d=|i-j|\).
- Par transfert et indépendance, \(E(|X-Y|)=\frac{1}{n^2}\sum_{i,j}|i-j|\). Pour \(1\leq d\leq n-1\), il y a \(n-d\) couples avec \(i-j=d\), et autant avec \(j-i=d\). Donc \(E(|X-Y|)=\frac{2}{n^2}\sum_{d=1}^{n-1}d(n-d)\).
- On calcule \(\sum_{d=1}^{n-1}d(n-d)=n\cdot\frac{n(n-1)}{2}-\frac{(n-1)n(2n-1)}{6}=\frac{n(n-1)(n+1)}{6}\). Ainsi \(E(|X-Y|)=\frac{(n-1)(n+1)}{3n}=\frac{n^2-1}{3n}\).
- Par linéarité, \(E(X-Y)=0\), donc \(E\big((X-Y)^2\big)=V(X-Y)\). L’indépendance donne \(V(X-Y)=V(X)+V(Y)\), d’où \(E\big((X-Y)^2\big)=\frac{n^2-1}{6}\).
Contrôle : pour \(n=2\), l’écart \(|X-Y|\) vaut \(1\) avec probabilité \(\frac{1}{2}\), donc son espérance est \(\frac{1}{2}\). La formule donne bien \(\frac{4-1}{6}=\frac{1}{2}\). Par ailleurs, Cauchy-Schwarz impose \(E(|X-Y|)^2\leq E\big((X-Y)^2\big)\), ce que l’on vérifie : \(\frac{(n^2-1)^2}{9n^2}\leq\frac{n^2-1}{6}\) équivaut à \(2(n^2-1)\leq 3n^2\).
Corrigé de l’exercice 12 – Covariances autour d’une somme de lois de Poisson
Idée clé : la bilinéarité ramène tout aux variances de \(X\) et \(Y\), puisque leur covariance est nulle.
- Par bilinéarité, \(\mathrm{Cov}(X,S)=V(X)+\mathrm{Cov}(X,Y)=\lambda\). De plus, \(V(S)=\lambda+\mu\) par indépendance. Donc \(\rho(X,S)=\frac{\lambda}{\sqrt{\lambda}\sqrt{\lambda+\mu}}=\sqrt{\frac{\lambda}{\lambda+\mu}}\).
- Par indépendance, \(V(T)=\lambda+\mu\). Ensuite, \(\mathrm{Cov}(T,S)=V(X)-V(Y)\), soit \(\mathrm{Cov}(T,S)=\lambda-\mu\).
- Si \(\lambda=\mu\), la covariance de \(T\) et \(S\) est nulle. Cependant, \(P(S=0,T=1)=0\), car \(S=0\) impose \(X=Y=0\). Or \(P(S=0)=\mathrm{e}^{-2\lambda}>0\) et \(P(T=1)\geq P(X=1,Y=0)=\lambda\mathrm{e}^{-2\lambda}>0\). Donc \(T\) et \(S\) ne sont pas indépendantes.
À retenir : la non-corrélation de \(T\) et \(S\), pour \(\lambda=\mu\), est un nouvel exemple de covariance nulle sans indépendance. La valeur de \(S\) contraint fortement celle de \(T\), puisque \(|T|\leq S\), même si aucune relation affine ne les relie.
Corrigé de l’exercice 13 – Espérance finie sans variance
Idée clé : la vitesse de décroissance de \(P(X=n)\), en \(n^{-3}\), décide de l’existence de chaque moment.
- On calcule \(P(X=n)=\frac{2}{n(n+1)}-\frac{2}{(n+1)(n+2)}=\frac{2\big((n+2)-n\big)}{n(n+1)(n+2)}\), soit \(P(X=n)=\frac{4}{n(n+1)(n+2)}\).
- La formule des queues donne \(E(X)=\sum_{n\geq 1}\frac{2}{n(n+1)}=2\sum_{n\geq 1}\Big(\frac{1}{n}-\frac{1}{n+1}\Big)\). Cette somme télescopique vaut \(2\), donc \(E(X)=2\).
- On a \(n^2P(X=n)=\frac{4n}{(n+1)(n+2)}\sim\frac{4}{n}\), terme positif d’une série divergente. Donc \(E(X^2)=+\infty\) : la variable \(X\) a une espérance mais pas de variance.
- Pour \(a>0\), on a \(n^aP(X=n)\sim 4n^{a-3}\). Par comparaison aux séries de Riemann, la série converge si et seulement si \(3-a>1\). La condition cherchée est donc \(a<2\) ; par exemple, \(\sqrt{X}\) admet une espérance, mais pas \(X^2\).
À retenir : l’existence des moments se lit sur la vitesse de décroissance de la loi. Une loi en \(n^{-3}\) admet des moments d’ordre \(a\) pour tout \(a<2\), et seulement pour ceux-là. Ce raisonnement par équivalents est exactement celui qu’attendent les correcteurs.
Corrigé de l’exercice 14 – Nombre de faces distinctes obtenues
Idée clé : on passe aux événements contraires, plus simples : « la face \(k\) ne sort jamais ».
- On a \(D=J_1+\dots+J_6\). La face \(k\) ne sort jamais avec probabilité \(\big(\frac{5}{6}\big)^n=a\), donc \(E(J_k)=1-a\). Par linéarité, \(E(D)=6(1-a)\).
- Par la formule du crible, \(P(J_k=0\text{ ou }J_l=0)=a+a-b\), car aucune des deux faces ne sort avec probabilité \(\big(\frac{4}{6}\big)^n=b\). Donc \(P(J_k=1,J_l=1)=1-2a+b\). Ainsi \(\mathrm{Cov}(J_k,J_l)=1-2a+b-(1-a)^2\), soit \(\mathrm{Cov}(J_k,J_l)=b-a^2\).
- Chaque \(J_k\) a pour variance \(a(1-a)\), et il y a \(30\) couples ordonnés \((k,l)\) avec \(k\neq l\). Donc \(V(D)=6a(1-a)+30(b-a^2)\). Pour \(n=3\), \(a=\frac{125}{216}\) et \(b=\frac{64}{216}\). Le calcul donne \(6a(1-a)=\frac{68\,250}{46\,656}\) et \(30(b-a^2)=\frac{-54\,030}{46\,656}\). Finalement, \(V(D)=\frac{14\,220}{46\,656}=\frac{395}{1\,296}\).
Contrôle : pour \(n=1\), on a \(D=1\) de façon certaine. Les formules donnent \(a=\frac{5}{6}\) et \(b=\frac{4}{6}\), donc \(E(D)=6\times\frac{1}{6}=1\). De plus, \(V(D)=6\cdot\frac{5}{6}\cdot\frac{1}{6}+30\big(\frac{2}{3}-\frac{25}{36}\big)=\frac{5}{6}-\frac{5}{6}=0\), ce qui est bien la variance d’une constante.
Pour approfondir
Corrigé de l’exercice 15 – Minorer une probabilité par Cauchy-Schwarz
Idée clé : on applique Cauchy-Schwarz au produit de \(X\) par l’indicatrice de \((X>0)\), dont le carré est elle-même.
- Comme \(X\geq 0\), on a \(X=X\,\mathbf{1}_{(X>0)}\). Par Cauchy-Schwarz, \(E(X)^2\leq E(X^2)\,E\big(\mathbf{1}_{(X>0)}^2\big)=E(X^2)\,P(X>0)\). Enfin, \(E(X^2)>0\), sinon \(X\) serait presque sûrement nulle et \(E(X)=0\). D’où \(P(X>0)\geq\frac{E(X)^2}{E(X^2)}\).
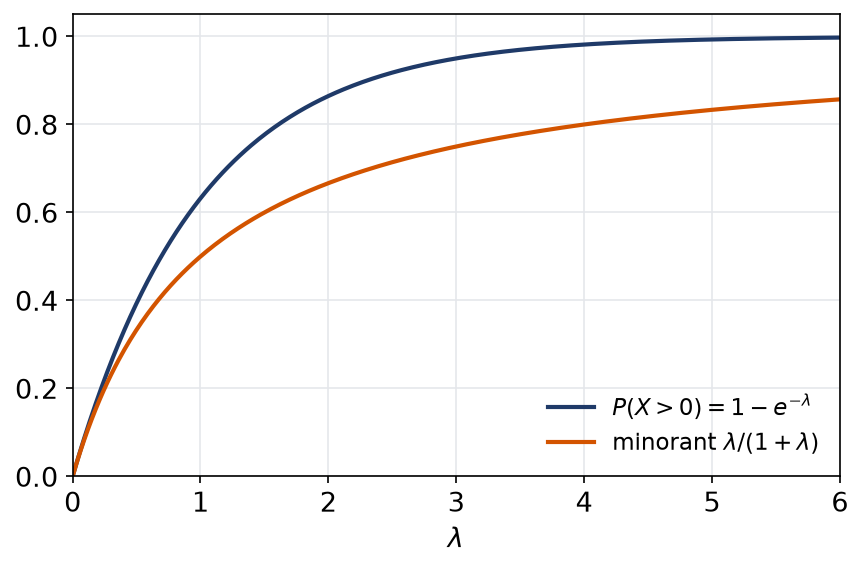
- Pour \(X\) de loi \(\mathcal{P}(\lambda)\), on a \(E(X)=\lambda\) et \(E(X^2)=\lambda+\lambda^2\). Donc \(1-\mathrm{e}^{-\lambda}\geq\frac{\lambda}{1+\lambda}\). Directement, cette inégalité équivaut à \(\mathrm{e}^{-\lambda}\leq\frac{1}{1+\lambda}\), c’est-à-dire à \(\mathrm{e}^{\lambda}\geq 1+\lambda\), inégalité de convexité classique.
- On a \(E(N^2)=V(N)+E(N)^2=\frac{5n-7+(n-1)^2}{16}=\frac{n^2+3n-6}{16}\). Donc \(P(N>0)\geq\frac{(n-1)^2}{n^2+3n-6}\). Ce minorant tend vers \(1\) quand \(n\to+\infty\) : il devient presque certain d’observer deux piles consécutifs.
À retenir : cette minoration, parfois appelée méthode du second moment, complète les majorations du chapitre suivant. Elle montre qu’une variable positive dont la variance est petite devant le carré de l’espérance est non nulle avec forte probabilité.
Corrigé de l’exercice 16 – Covariances égales et tirages sans remise
Idée clé : une variance est toujours positive ; appliquée à la somme totale, cette remarque borne la covariance commune.
- La formule de la variance d’une somme donne \(n\) termes \(\sigma^2\) et \(n(n-1)\) termes \(c\), en comptant les couples ordonnés. Ainsi \(V(S_n)=n\sigma^2+n(n-1)c\). Pour \(n=N\), la positivité de \(V(S_N)\) donne \(N\sigma^2+N(N-1)c\geq 0\), d’où \(c\geq-\frac{\sigma^2}{N-1}\).
- Chaque \(X_i\) suit une loi de Bernoulli de paramètre \(\frac{B}{N}\), donc \(\sigma^2=\frac{B}{N}\big(1-\frac{B}{N}\big)\). Ensuite :
\[c=\frac{B(B-1)}{N(N-1)}-\frac{B^2}{N^2}=\frac{B}{N}\cdot\frac{N(B-1)-B(N-1)}{N(N-1)}=\frac{B}{N}\cdot\frac{B-N}{N(N-1)}.\]
On obtient donc \(c=-\frac{\sigma^2}{N-1}\). - Toutes les boules sont tirées, donc \(S_N=B\) est constante et \(V(S_N)=0\). La question 1 donne alors \(N\sigma^2+N(N-1)c=0\), et l’on retrouve \(c=-\frac{\sigma^2}{N-1}\) : le cas d’égalité est atteint.
- On remplace \(c\) : \(V(S_n)=n\sigma^2\big(1-\frac{n-1}{N-1}\big)\), soit \(V(S_n)=n\sigma^2\,\frac{N-n}{N-1}\). Pour \(N=10\), \(B=4\) et \(n=5\), on a \(\sigma^2=\frac{6}{25}\), donc \(V(S_5)=5\cdot\frac{6}{25}\cdot\frac{5}{9}\), soit \(V(S_5)=\frac{2}{3}\).
À retenir : la variance d’un tirage sans remise est celle d’un tirage avec remise, multipliée par le facteur \(\frac{N-n}{N-1}\), toujours inférieur à \(1\). Tirer sans remise réduit donc la dispersion. Ce facteur s’annule pour \(n=N\), ce qui est cohérent : on connaît alors exactement le nombre de boules blanches.
Corrigé de l’exercice 17 – Problème : compléter un album de vignettes
Idée clé : on découpe l’attente totale en \(n\) attentes géométriques indépendantes, dont les paramètres diminuent à mesure que l’album se remplit.
- L’album est complet au moment où l’on obtient la \(n\)-ième vignette nouvelle. Le nombre total d’achats est donc la somme des attentes successives : \(T_n=W_1+\dots+W_n\). Par linéarité, \(E(T_n)=\sum_{k=1}^{n}\frac{n}{n-k+1}\). En posant \(j=n-k+1\), on obtient \(E(T_n)=\sum_{j=1}^{n}\frac{n}{j}\), soit \(E(T_n)=nH_n\).
- Pour \(n=4\), \(H_4=\frac{25}{12}\), donc \(E(T_4)=\frac{25}{3}\). Les paramètres sont \(1\), \(\frac{3}{4}\), \(\frac{1}{2}\) et \(\frac{1}{4}\). Les variances \(\frac{q}{p^2}\) correspondantes valent \(0\), \(\frac{4}{9}\), \(2\) et \(12\). Par indépendance, \(V(T_4)=\frac{130}{9}\).
- Par indépendance, \(V(T_n)=\sum_k\frac{1-p_k}{p_k^2}\). Avec \(p_k=\frac{j}{n}\), chaque terme vaut \(\big(1-\frac{j}{n}\big)\frac{n^2}{j^2}=\frac{n(n-j)}{j^2}\). Ainsi \(V(T_n)=\sum_{j=1}^{n}\frac{n(n-j)}{j^2}\). Comme \(n(n-j)\leq n^2\), on obtient \(V(T_n)\leq n^2\sum_{j\geq 1}\frac{1}{j^2}\), soit \(V(T_n)\leq\frac{\pi^2}{6}\,n^2\).
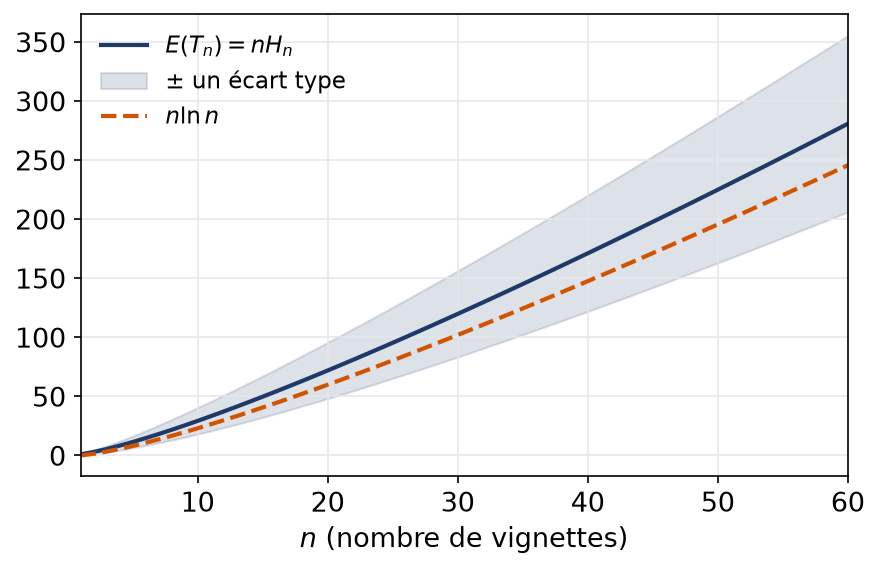
- On en déduit \(\frac{\sigma(T_n)}{E(T_n)}\leq\frac{\pi n/\sqrt{6}}{nH_n}=\frac{\pi}{\sqrt{6}\,H_n}\). Or \(H_n\to+\infty\), donc ce rapport tend vers \(0\). Autrement dit, \(T_n\) fluctue peu autour de sa moyenne, en valeur relative : il faut environ \(n\ln n\) achats, et cette prévision devient de plus en plus fiable.
Ordre de grandeur : pour un album de \(60\) vignettes, \(H_{60}\approx 4{,}68\), donc il faut en moyenne environ \(281\) achats, soit près de cinq fois le nombre de vignettes. La figure montre que la bande d’un écart type reste étroite par rapport à la moyenne quand \(n\) grandit.
Corrigé de l’exercice 18 – Problème : nombres de 1 et de 6 dans des lancers de dé
Idée clé : on décompose chaque comptage en indicatrices ; seules les indicatrices d’un même lancer sont corrélées.
- Les lancers sont indépendants et chacun donne \(1\) avec probabilité \(\frac{1}{6}\). Donc \(N_1\) suit la loi binomiale \(\mathcal{B}(n,\frac{1}{6})\), avec \(E(N_1)=\frac{n}{6}\) et \(V(N_1)=\frac{5n}{36}\). Par symétrie, \(N_6\) a la même loi.
- Un lancer ne peut pas donner à la fois \(1\) et \(6\), donc \(A_iB_i=0\). Ainsi \(\mathrm{Cov}(A_i,B_i)=0-\frac{1}{36}\), soit \(\mathrm{Cov}(A_i,B_i)=-\frac{1}{36}\). Pour \(i\neq j\), \(A_i\) et \(B_j\) dépendent de lancers différents, donc elles sont indépendantes et de covariance nulle.
- Par bilinéarité, \(\mathrm{Cov}(N_1,N_6)=\sum_{i,j}\mathrm{Cov}(A_i,B_j)\), et seuls les \(n\) termes diagonaux comptent. Donc \(\mathrm{Cov}(N_1,N_6)=-\frac{n}{36}\). Ensuite, \(\rho(N_1,N_6)=\frac{-n/36}{5n/36}\), soit \(\rho=-\frac{1}{5}\), indépendamment de \(n\).
- On a \(E(N_1N_6)=\mathrm{Cov}(N_1,N_6)+E(N_1)E(N_6)=-\frac{n}{36}+\frac{n^2}{36}\), soit \(E(N_1N_6)=\frac{n(n-1)}{36}\). De plus, \(V(N_1-N_6)=\frac{5n}{36}+\frac{5n}{36}+\frac{2n}{36}\), soit \(V(N_1-N_6)=\frac{n}{3}\).
- Le nombre total de lancers est fixé. Chaque \(1\) obtenu prend donc la place d’un éventuel \(6\) : quand \(N_1\) est grand, il reste moins de lancers pour \(N_6\). Une covariance négative était donc attendue.
Contrôle : on peut retrouver \(E(N_1N_6)\) directement. En effet, \(N_1N_6=\sum_{i\neq j}A_iB_j\), car les termes \(A_iB_i\) sont nuls. Chacun des \(n(n-1)\) termes restants a pour espérance \(\frac{1}{36}\), ce qui redonne \(\frac{n(n-1)}{36}\). Les deux méthodes, par la covariance ou par le développement direct, se contrôlent ainsi mutuellement, ce qui est précieux en épreuve.
Pour aller plus loin
- Revoir la leçon : cours de maths spé (MP) sur espérance, variance et covariance
- S’exercer : exercices corrigés de maths spé (MP) sur espérance, variance et covariance
- Bases utiles : Lois discrètes usuelles : géométrique et Poisson
- Chapitre d’avant : Lois discrètes usuelles : géométrique et Poisson
- Chapitre d’après : Loi faible des grands nombres et séries génératrices
- Vérifier ses acquis : QCM de maths spé (MP) sur espérance, variance et covariance
- Contrôle corrigé en temps limité : Formule des queues et covariance : contrôle de maths en MP
- Un autre sujet noté sur 20 : Problème de probabilités discrètes : contrôle de maths en MP
- Le même thème en L2 de maths : Lois discrètes, espérance et variance
- Le même thème en maths sup (MPSI) : Variables aléatoires finies, espérance et variance
- Tous les chapitres : le sommaire de maths spé (MP)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Espérance, variance et covariance en maths spé (MP)» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir