Développements en série entière en maths spé (MP) : cours et méthodes

Ce chapitre prolonge l’étude du rayon et de la somme d’une série entière. La question change de sens : partant d’une fonction, on cherche une série entière dont elle est la somme. Ce cours sur les développements MP répond à cette question en trois temps.
D’abord, la somme d’une série entière est de classe \(\mathcal{C}^\infty\), et ses coefficients sont fixés par les dérivées en \(0\). Ensuite, nous présentons trois méthodes : le reste de Taylor, les opérations sur les développements usuels et l’équation différentielle. Enfin, un contre-exemple célèbre montre qu’une fonction lisse peut ne pas être développable.
Ces outils servent ensuite partout : équations différentielles, calculs de sommes, combinatoire et probabilités avec les séries génératrices.
Ce que vous saurez faire
- Exploiter la régularité de la somme d’une série entière et lire ses coefficients sur les dérivées en \(0\).
- Utiliser l’unicité du développement, notamment pour tirer parti de la parité.
- Justifier un développement par la formule de Taylor avec reste intégral.
- Obtenir un développement par opérations sur les développements usuels : somme, produit, dérivation, primitive.
- Trouver le développement de \((1 + x)^\alpha\) et résoudre une équation différentielle par série entière.
- Prouver qu’une fonction de classe \(\mathcal{C}^\infty\) n’est pas développable en série entière.
1. Régularité de la somme et unicité des coefficients
Dans tout le chapitre, \(\sum a_n x^n\) désigne une série entière de rayon \(R > 0\), et \(S\) sa somme. Le chapitre précédent a établi qu’on peut dériver terme à terme sur l’intervalle ouvert de convergence. Nous en tirons maintenant toutes les conséquences.
1.1 La somme est de classe C infini
La fonction \(S : x \mapsto \sum_{n \geqslant 0} a_n x^n\) est de classe \(\mathcal{C}^\infty\) sur \(]-R, R[\). Pour tout entier \(k\) et tout \(x\) de cet intervalle :
\[S^{(k)}(x) = \sum_{n=k}^{+\infty} \frac{n!}{(n-k)!}\, a_n x^{n-k}.\]
En particulier, \(a_k = \frac{S^{(k)}(0)}{k!}\) pour tout \(k \in \mathbb{N}\).
La série dérivée \(\sum n a_n x^{n-1}\) a le même rayon \(R\). Le théorème de dérivation terme à terme s’applique donc, et \(S\) est \(\mathcal{C}^1\) de dérivée la somme de la série dérivée. Une récurrence sur \(k\) donne la formule générale. Enfin, en \(x = 0\), seul le terme d’indice \(n = k\) subsiste, et il vaut \(k!\, a_k\).
Ce résultat est une contrainte forte. Ainsi, une fonction qui n’est pas \(\mathcal{C}^\infty\) au voisinage de \(0\) ne peut pas être la somme d’une série entière. Par exemple, \(x \mapsto |x|\) ou \(x \mapsto x^2 \ln |x|\) sont exclues d’emblée.
1.2 Unicité et parité
Soient \(\sum a_n x^n\) et \(\sum b_n x^n\) de rayons non nuls. Si leurs sommes coïncident sur un voisinage \(]-r, r[\) de \(0\), alors \(a_n = b_n\) pour tout \(n\).
En effet, les coefficients se lisent sur les dérivées successives en \(0\), qui ne dépendent que des valeurs près de \(0\). Cette unicité permet d’identifier des coefficients, exactement comme on identifie ceux de deux polynômes égaux.
Si \(S\) est paire sur \(]-R, R[\), alors \(a_{2p+1} = 0\) pour tout \(p\). Si \(S\) est impaire, alors \(a_{2p} = 0\) pour tout \(p\).
Supposons \(S\) paire. Les séries \(\sum a_n x^n\) et \(\sum (-1)^n a_n x^n\) ont alors la même somme, puisque la seconde vaut \(S(-x)\). Par unicité, \(a_n = (-1)^n a_n\) pour tout \(n\). Pour \(n\) impair, on obtient donc \(a_n = 0\). Le cas impair se traite de la même façon.
Piège à éviter :
L’unicité repose sur l’égalité des sommes sur tout un voisinage de \(0\). En revanche, une égalité en quelques points isolés ne dit rien. Ainsi \(\sum x^n\) et \(1 + 2x\) prennent la même valeur en \(x = 0\) et en \(x = \tfrac{1}{2}\), sans avoir les mêmes coefficients.
2. Fonctions développables en série entière
2.1 Définition et série de Taylor
Soient \(r > 0\) et \(f\) une fonction définie sur \(]-r, r[\). La fonction \(f\) est dite développable en série entière sur \(]-r, r[\) lorsqu’elle coïncide sur cet intervalle avec la somme d’une série \(\sum a_n x^n\) dont le rayon vaut au moins \(r\).
Grâce à la partie 1, une telle fonction est \(\mathcal{C}^\infty\) sur \(]-r, r[\). De plus, ses coefficients sont imposés : \(a_n = f^{(n)}(0)/n!\). Cela conduit à la définition suivante.
Pour \(f\) indéfiniment dérivable près de \(0\), on appelle série de Taylor de \(f\) en \(0\) la série entière \(\sum \frac{f^{(n)}(0)}{n!} x^n\).
Une fonction \(f\) est développable en série entière sur \(]-r, r[\) si et seulement si elle y est \(\mathcal{C}^\infty\) et si sa série de Taylor converge vers \(f(x)\) en tout point de \(]-r, r[\). Le développement, quand il existe, est donc unique.
2.2 Une fonction lisse qui n’est pas développable
La régularité \(\mathcal{C}^\infty\) ne suffit pas. En effet, la série de Taylor peut converger, mais vers une autre fonction que \(f\). L’exemple suivant est le plus important à connaître.
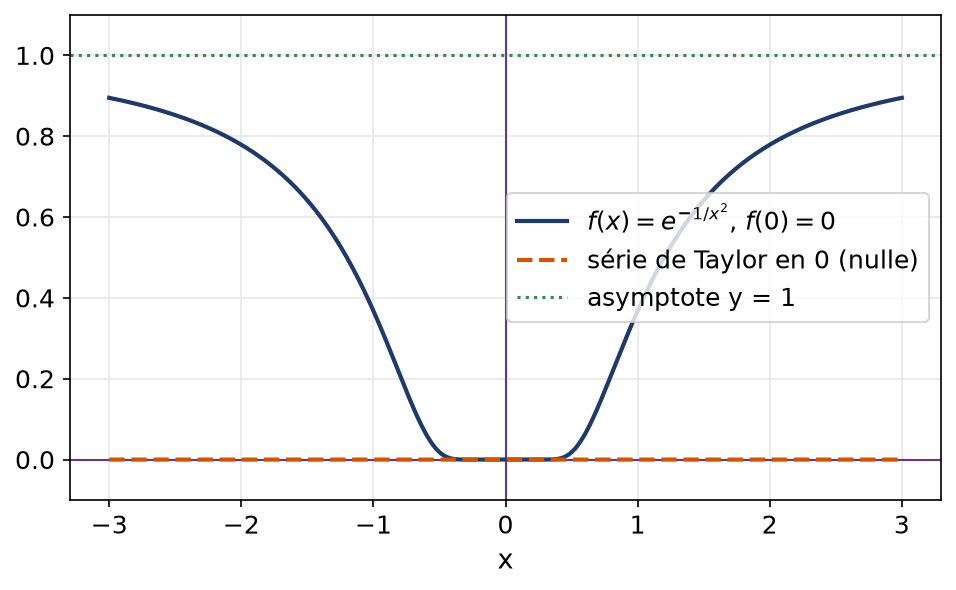
Posons \(f(x) = \mathrm{e}^{-1/x^2}\) pour \(x \neq 0\) et \(f(0) = 0\). Par récurrence, on montre que, pour \(x \neq 0\), \(f^{(n)}(x) = P_n(1/x)\,\mathrm{e}^{-1/x^2}\) avec \(P_n\) polynomial. Par croissances comparées, chaque dérivée tend vers \(0\) en \(0\). Le théorème de la limite de la dérivée donne alors \(f \in \mathcal{C}^\infty(\mathbb{R})\) et \(f^{(n)}(0) = 0\) pour tout \(n\). Ainsi la série de Taylor de \(f\) est nulle, alors que \(f(x) > 0\) pour \(x \neq 0\). Par conséquent, \(f\) n’est développable sur aucun intervalle \(]-r, r[\).
La figure montre cette fonction très plate en \(0\). Son graphe colle à l’axe des abscisses, sans jamais le toucher hors de l’origine.
Pour prouver qu’une fonction \(f\) n’est pas développable en série entière au voisinage de \(0\), on dispose de trois pistes :
- montrer que \(f\) n’est pas \(\mathcal{C}^\infty\) près de \(0\) ;
- montrer que sa série de Taylor a un rayon nul, en minorant \(|f^{(n)}(0)|/n!\) ;
- montrer que la série de Taylor converge vers une fonction différente de \(f\), par exemple une fonction nulle ou un polynôme.
2.3 La méthode du reste de Taylor
Pour établir qu’une fonction est égale à sa série de Taylor, l’outil le plus direct est la formule de Taylor avec reste intégral. Si \(f\) est \(\mathcal{C}^{n+1}\) sur un intervalle contenant \(0\) et \(x\), alors :
\[f(x) – \sum_{k=0}^{n} \frac{f^{(k)}(0)}{k!} x^k = \int_0^x \frac{(x – t)^n}{n!}\, f^{(n+1)}(t)\, \mathrm{d}t.\]
Pour développer \(f\) par la méthode du reste :
- calculer \(f^{(n)}\) pour tout \(n\), ou au moins la majorer ;
- écrire le reste intégral \(R_n(x)\) à l’ordre \(n\) ;
- majorer \(|R_n(x)|\) par une quantité qui tend vers \(0\) quand \(n \to +\infty\), à \(x\) fixé ;
- conclure que la série de Taylor converge vers \(f(x)\).
Développons \(\cos\) sur \(\mathbb{R}\). Toutes ses dérivées sont \(\pm \cos\) ou \(\pm \sin\), donc bornées par \(1\). Pour \(x\) réel fixé, on a ainsi :
\[|R_n(x)| \leqslant \left| \int_0^x \frac{|x – t|^n}{n!}\, \mathrm{d}t \right| = \frac{|x|^{n+1}}{(n+1)!}.\]
Ce majorant tend vers \(0\) par croissances comparées. Par ailleurs, les dérivées en \(0\) valent successivement \(1, 0, -1, 0\), puis le cycle recommence. On en déduit que \(\cos x = \sum_{p \geqslant 0} (-1)^p \frac{x^{2p}}{(2p)!}\) pour tout réel \(x\).
Remarque :
Cette méthode exige un contrôle de toutes les dérivées. Elle fonctionne donc bien pour les fonctions dont les dérivées successives se répètent, comme \(\exp\), \(\cos\) ou \(\operatorname{ch}\). En revanche, pour \(\ln(1 + x)\) ou \(\arctan\), les dérivées grossissent vite, et les deux autres méthodes sont bien plus commodes.
3. Le catalogue des développements usuels
3.1 Exponentielle, fonctions circulaires et hyperboliques
Le même raisonnement qu’avec le cosinus s’applique à l’exponentielle réelle, car \(|\exp^{(n+1)}(t)| \leqslant \mathrm{e}^{|x|}\) entre \(0\) et \(x\). Dans le cas complexe, le programme définit directement \(\exp(z)\) comme la somme de la série. Les fonctions circulaires et hyperboliques s’en déduisent ensuite par combinaisons linéaires.
Pour tout \(z \in \mathbb{C}\), \(\mathrm{e}^z = \sum_{n \geqslant 0} \frac{z^n}{n!}\). Pour tout \(x \in \mathbb{R}\) :
\[\cos x = \sum_{p=0}^{+\infty} \frac{(-1)^p x^{2p}}{(2p)!}, \quad \sin x = \sum_{p=0}^{+\infty} \frac{(-1)^p x^{2p+1}}{(2p+1)!},\]
\[\operatorname{ch} x = \sum_{p=0}^{+\infty} \frac{x^{2p}}{(2p)!}, \quad \operatorname{sh} x = \sum_{p=0}^{+\infty} \frac{x^{2p+1}}{(2p+1)!}.\]
Ces cinq séries ont un rayon infini.
Par exemple, \(\operatorname{ch} x = \frac{1}{2}(\mathrm{e}^x + \mathrm{e}^{-x})\). Dans cette somme, les termes d’indice impair se compensent et ceux d’indice pair se doublent. La parité de \(\operatorname{ch}\) se retrouve ainsi dans les coefficients, comme l’annonçait la partie 1.
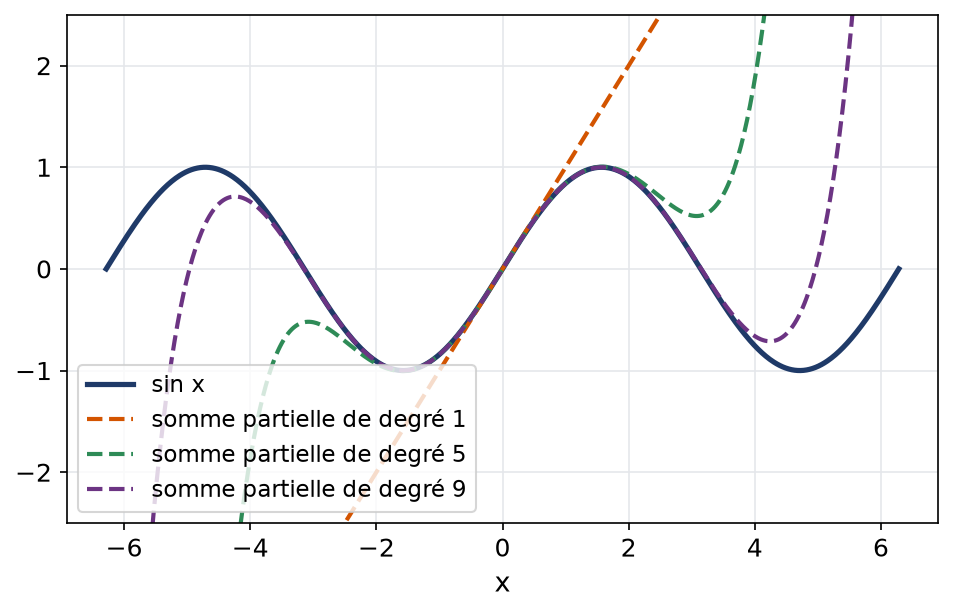
La figure compare le sinus à trois de ses sommes partielles. On voit que l’approximation reste excellente sur un intervalle d’autant plus large que le degré est élevé.
3.2 Les séries géométriques et leurs primitives
Pour \(z \in \mathbb{C}\) avec \(|z| < 1\), on a \(\frac{1}{1 – z} = \sum_{n \geqslant 0} z^n\). Pour \(x \in ]-1, 1[\) :
\[\ln(1 + x) = \sum_{n=1}^{+\infty} \frac{(-1)^{n-1}}{n}\, x^n, \qquad \arctan x = \sum_{p=0}^{+\infty} \frac{(-1)^p}{2p + 1}\, x^{2p+1}.\]
Ces trois séries ont pour rayon \(1\).
La première égalité est la somme géométrique. En remplaçant \(z\) par \(-t\), on obtient \(\frac{1}{1 + t} = \sum (-1)^n t^n\) sur \(]-1, 1[\). On intègre ensuite terme à terme entre \(0\) et \(x\), ce qui est licite à l’intérieur de l’intervalle ouvert de convergence. Cela donne \(\ln(1 + x)\). De même, la substitution \(z = -t^2\) puis une intégration donnent \(\arctan x\).
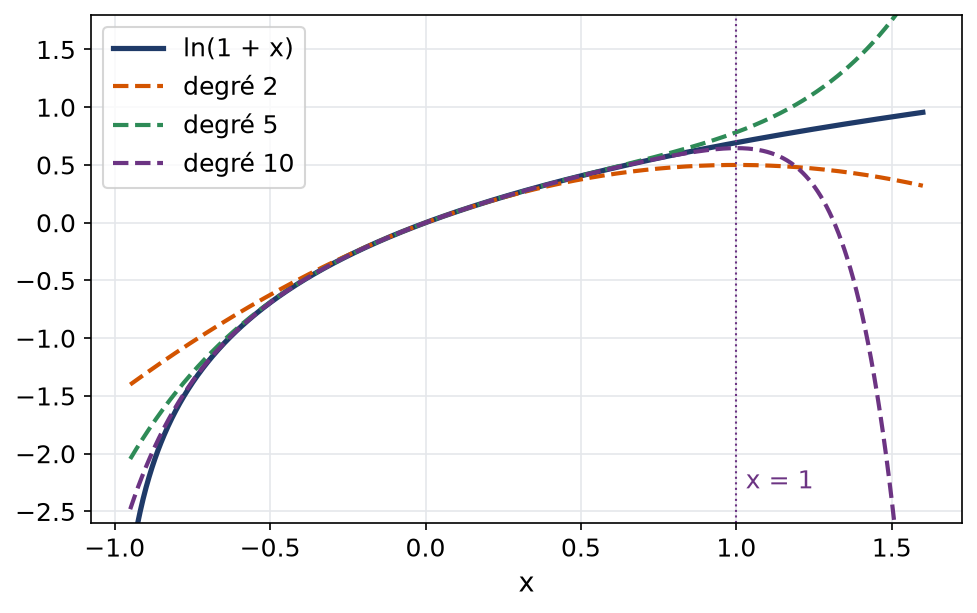
La figure suivante montre les sommes partielles de \(\ln(1 + x)\). Elles approchent bien la fonction sur \(]-1, 1[\). Cependant, au-delà de \(1\), elles s’écartent violemment de la courbe, alors que \(\ln(1 + x)\) reste parfaitement définie.
Piège à éviter :
Le domaine de définition d’une fonction et l’intervalle de son développement sont deux choses distinctes. Ainsi \(x \mapsto \frac{1}{1 + x^2}\) est \(\mathcal{C}^\infty\) sur \(\mathbb{R}\) tout entier. Pourtant, sa série de Taylor \(\sum (-1)^p x^{2p}\) a pour rayon \(1\). On ne peut donc écrire l’égalité que sur \(]-1, 1[\).
4. Développer par opérations
La méthode la plus rapide consiste à se ramener aux développements usuels. Les opérations autorisées sont la combinaison linéaire, le produit de Cauchy, la dérivation et l’intégration terme à terme. Le rayon obtenu est au moins égal au plus petit des rayons utilisés.
- Simplifier la fonction : décomposition en éléments simples, factorisation d’un logarithme, linéarisation d’un produit trigonométrique.
- Reconnaître un développement usuel après un changement de variable du type \(x \mapsto ax\) ou \(x \mapsto x^2\).
- Si la fonction est une dérivée ou une primitive connue, dériver ou intégrer terme à terme.
- Préciser l’intervalle de validité, puis regrouper les coefficients.
Développons \(g(x) = \ln(1 + x – 6x^2)\). On factorise : \(1 + x – 6x^2 = (1 + 3x)(1 – 2x)\). Pour \(|x| < \frac{1}{3}\), les deux facteurs sont strictement positifs. On peut alors séparer le logarithme :
\[g(x) = \ln(1 + 3x) + \ln(1 – 2x) = \sum_{n=1}^{+\infty} \frac{(-1)^{n-1} 3^n – 2^n}{n}\, x^n.\]
Le premier développement vaut pour \(|3x| < 1\), le second pour \(|2x| < 1\). Ainsi \(g\) est développable sur \(]-\frac{1}{3}, \frac{1}{3}[\). Par exemple, le coefficient de \(x^2\) vaut \(\frac{-9 – 4}{2} = -\frac{13}{2}\).
Remarque :
Le rayon de la somme est ici exactement \(\frac{1}{3}\). En effet, le coefficient d’indice \(n\) est équivalent à \((-1)^{n-1} 3^n / n\), car \(2^n\) est négligeable devant \(3^n\). En général, cependant, lorsque les deux rayons sont égaux, la somme peut avoir un rayon strictement plus grand.
5. La méthode de l’équation différentielle
5.1 Le développement de (1 + x) puissance alpha
Pour \(\alpha \in \mathbb{R}\), les dérivées de \(f_\alpha : x \mapsto (1 + x)^\alpha\) sont faciles à calculer, mais le reste de Taylor est pénible à majorer. Nous utilisons plutôt une équation différentielle vérifiée par \(f_\alpha\). En effet, \((1 + x) f_\alpha^{\prime}(x) = \alpha f_\alpha(x)\) et \(f_\alpha(0) = 1\).
Pour tout réel \(\alpha\) et tout \(x \in ]-1, 1[\) :
\[(1 + x)^\alpha = 1 + \sum_{n=1}^{+\infty} \frac{\alpha(\alpha – 1) \cdots (\alpha – n + 1)}{n!}\, x^n.\]
Si \(\alpha \in \mathbb{N}\), la somme est finie : c’est la formule du binôme. Sinon, le rayon vaut exactement \(1\).
Supposons \(\alpha \notin \mathbb{N}\) et cherchons \(y = \sum a_n x^n\), de rayon \(R > 0\), solution de \((1 + x) y^{\prime} = \alpha y\) avec \(a_0 = 1\). Le coefficient de \(x^n\) dans \((1 + x) y^{\prime} – \alpha y\) vaut \((n + 1) a_{n+1} + (n – \alpha) a_n\). Par unicité, l’équation équivaut donc à \(a_{n+1} = \frac{\alpha – n}{n + 1}\, a_n\) pour tout \(n\). On obtient ainsi les coefficients de l’énoncé, tous non nuls. Ensuite, \(\left| a_{n+1}/a_n \right| \to 1\), donc \(R = 1\) par la règle de d’Alembert. Enfin, sur \(]-1, 1[\), la somme \(S\) vérifie la même équation que \(f_\alpha\), avec la même valeur \(1\) en \(0\). Le théorème de Cauchy linéaire impose alors \(S = f_\alpha\).
Pour \(\alpha = \frac{1}{3}\), les premiers coefficients valent \(a_1 = \frac{1}{3}\), puis \(a_2 = \frac{(1/3)(-2/3)}{2} = -\frac{1}{9}\) et \(a_3 = \frac{(1/3)(-2/3)(-5/3)}{6} = \frac{5}{81}\). Ainsi, pour \(|x| < 1\) :
\[\sqrt[3]{1 + x} = 1 + \frac{x}{3} – \frac{x^2}{9} + \frac{5x^3}{81} + \sum_{n \geqslant 4} a_n x^n.\]
On retrouve d’ailleurs le développement limité à l’ordre \(3\) appris en première année.
Le cas \(\alpha = -\frac{1}{2}\) mérite d’être retenu. Après simplification, il donne \(\frac{1}{\sqrt{1 – x}} = \sum \binom{2n}{n} \frac{x^n}{4^n}\). Par intégration, il conduit aussi au développement d’\(\arcsin\).
5.2 Résoudre une équation différentielle par série entière
La même démarche permet de trouver des solutions d’équations différentielles linéaires à coefficients polynomiaux. On cherche une solution sous forme de série, puis on vérifie que son rayon est non nul.
- Supposer \(y = \sum a_n x^n\) de rayon \(R > 0\), puis dériver terme à terme.
- Reporter dans l’équation et réindexer chaque somme pour faire apparaître \(x^n\).
- Identifier les coefficients grâce à l’unicité : on obtient une relation de récurrence.
- Résoudre la récurrence, puis calculer le rayon de la série obtenue.
- Si \(R > 0\), conclure par une réciproque : la série trouvée est bien solution sur \(]-R, R[\).
Cherchons les solutions développables de \(2x y^{\prime\prime} + y^{\prime} – y = 0\). Le coefficient de \(x^n\) dans le premier membre vaut :
\[2(n + 1) n\, a_{n+1} + (n + 1) a_{n+1} – a_n = (n + 1)(2n + 1)\, a_{n+1} – a_n.\]
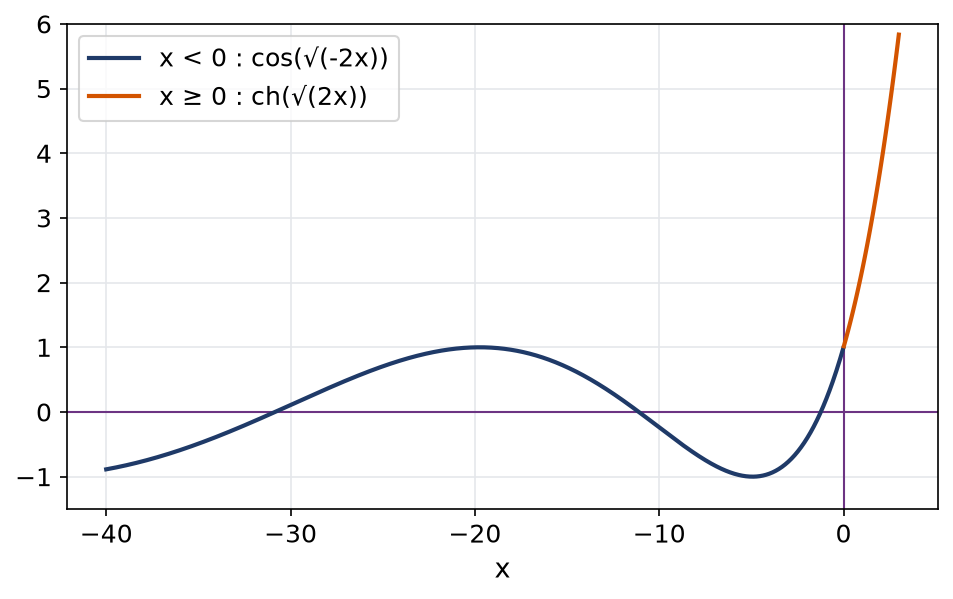
On obtient donc \(a_{n+1} = \frac{a_n}{(n + 1)(2n + 1)}\). Or \(\prod_{k=1}^{n} k(2k – 1) = \frac{(2n)!}{2^n}\), d’où \(a_n = \frac{2^n}{(2n)!}\, a_0\). Le rayon est infini par la règle de d’Alembert. Finalement, les solutions développables sont les \(y = a_0 \sum_{n \geqslant 0} \frac{(2x)^n}{(2n)!}\). Pour \(x \geqslant 0\), on reconnaît \(a_0 \operatorname{ch}\sqrt{2x}\). Pour \(x < 0\), on reconnaît \(a_0 \cos\sqrt{-2x}\).
La figure trace la solution telle que \(a_0 = 1\). Elle oscille comme un cosinus à gauche de \(0\) et croît comme un cosinus hyperbolique à droite. Pourtant, une seule série entière la décrit sur \(\mathbb{R}\) tout entier.
Piège à éviter :
Le calcul des coefficients ne prouve rien tant que le rayon n’est pas connu. Si la récurrence donne un rayon nul, la série ne définit aucune fonction, et l’équation n’a pas de solution développable non nulle. De plus, l’équation peut avoir d’autres solutions, non développables. Ici, l’équation est singulière en \(0\), et une seconde solution se comporte comme \(\sqrt{x}\) pour \(x > 0\).
Les erreurs fréquentes
- Conclure qu’une fonction \(\mathcal{C}^\infty\) est développable sans contrôler le reste de Taylor.
- Oublier de préciser l’intervalle de validité, ou le confondre avec le domaine de définition de la fonction.
- Séparer \(\ln(ab)\) en \(\ln a + \ln b\) sans vérifier que \(a\) et \(b\) sont strictement positifs.
- Se tromper d’indice en réindexant les sommes, en particulier pour \(x y^{\prime\prime}\) ou \(x^2 y^{\prime\prime}\).
- Conclure dans la méthode de l’équation différentielle sans invoquer l’unicité d’un problème de Cauchy.
- Écrire \(a_n = f^{(n)}(0)\) en oubliant le facteur \(\frac{1}{n!}\).
Fiche mémo
- La somme d’une série entière est \(\mathcal{C}^\infty\) sur l’intervalle ouvert de convergence, et \(a_n = S^{(n)}(0)/n!\).
- Unicité : deux séries de même somme près de \(0\) ont les mêmes coefficients ; somme paire, coefficients impairs nuls.
- Développable signifie \(\mathcal{C}^\infty\) et égale à sa série de Taylor ; la fonction \(\mathrm{e}^{-1/x^2}\) prolongée par \(0\) montre que \(\mathcal{C}^\infty\) ne suffit pas.
- Méthode du reste : majorer \(\int_0^x \frac{(x – t)^n}{n!} f^{(n+1)}(t)\, \mathrm{d}t\) et le faire tendre vers \(0\).
- Rayon infini : \(\exp\), \(\cos\), \(\sin\), \(\operatorname{ch}\), \(\operatorname{sh}\).
- Rayon \(1\) : \(\frac{1}{1 – z}\), \(\ln(1 + x)\), \(\arctan x\), et \((1 + x)^\alpha\) pour \(\alpha \notin \mathbb{N}\).
- Méthode des opérations : éléments simples, changement de variable, produit de Cauchy, dérivation et intégration terme à terme.
- Méthode de l’équation différentielle : récurrence sur les coefficients, calcul du rayon, puis unicité de Cauchy.
Questions fréquentes
Quelle méthode choisir pour développer une fonction en série entière ?
On commence presque toujours par les opérations sur les développements usuels, qui sont les plus rapides. Si la fonction vérifie une équation différentielle linéaire simple, comme (1 + x)^α, la méthode de l’équation différentielle s’impose. Le reste de Taylor sert surtout quand les dérivées successives sont faciles à majorer, comme pour exp ou cos.
Toute fonction indéfiniment dérivable admet-elle un développement en série entière ?
Pas forcément. Prolongée par 0 en 0, la fonction exp(-1/x²) possède des dérivées de tous ordres, et elles valent toutes 0 à l’origine. Sa série de Taylor est la série nulle, qui ne la représente pas, car exp(-1/x²) est strictement positive hors de 0. On doit donc toujours démontrer que la série de Taylor converge vers la fonction elle-même.
Pourquoi le développement de 1/(1 + x²) ne vaut-il que sur ]-1, 1[ alors que la fonction est définie sur R ?
Parce que le rayon de la série de Taylor vaut 1 : son terme général ne tend pas vers 0 pour |x| ≥ 1. Le domaine de définition d’une fonction ne renseigne pas sur le rayon de son développement. L’explication profonde vient des pôles complexes i et -i, situés à distance 1 de l’origine.
Faut-il connaître par cœur le développement de (1 + x)^α ?
Oui, avec son rayon égal à 1 lorsque α n’est pas un entier naturel. Les jurys attendent aussi de savoir le redémontrer par la méthode de l’équation différentielle, car c’est un modèle de rédaction. Les cas α = 1/2 et α = -1/2 reviennent très souvent, notamment pour l’arcsinus.
Pour aller plus loin
- S’exercer : exercices corrigés de maths spé (MP) sur développements en série entière
- Bases utiles : Rayon de convergence et séries entières
- Chapitre d’avant : Rayon de convergence et séries entières
- Chapitre d’après : Dérivation et intégration des fonctions vectorielles
- Vérifier ses acquis : QCM de maths spé (MP) sur développements en série entière
- Contrôle corrigé en temps limité : Développer en série entière : contrôle de maths en MP
- Tous les chapitres : le sommaire de maths spé (MP)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «développements en série entière en maths spé (MP) : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir