Raccordements, wronskien et exp(tA) : corrigé du contrôle de maths en MP

Voici le corrigé du contrôle de maths en MP sur le thème « raccordements, wronskien et exp(tA) », question par question.
Cette correction suit la rédaction attendue d’une très bonne copie de concours. Chaque résolution commence par l’intervalle de travail, puis cite le théorème employé. Pour les raccordements, la correction sépare nettement continuité, dérivabilité et vérification de l’équation en 0, avec une figure des solutions recollées. La partie sur les séries entières établit la relation de récurrence, puis utilise le wronskien pour montrer que les autres solutions explosent en 0. Ensuite, les deux calculs de \(\exp(tA)\) reposent sur un polynôme annulateur et sur la commutation. Enfin, le problème se termine par un second membre résonant, dont la solution est tracée. Chaque exercice donne son barème détaillé et un piège classique.
L’énoncé complet se trouve ici : Raccordements, wronskien et exp(tA) : contrôle de maths en MP.
Barème du contrôle corrigé : raccordements, wronskien et exp(tA)
| Exercice | Points |
|---|---|
| 1. Un système fondamental par le wronskien | 4 points |
| 2. Deux équations singulières en 0 | 3,5 points |
| 3. Une solution développable en série entière | 4 points |
| 4. Un bloc de Jordan déguisé | 3,5 points |
| 5. Problème : le flot d’une matrice à deux valeurs propres | 5 points |
| Total | 20 points |
Le corrigé détaillé : raccordements, wronskien et exp(tA)
Exercice 1 – Un système fondamental par le wronskien (4 points)
-
La relation d’Abel
Les solutions \(y_1\) et \(y_2\) sont de classe \(\mathcal{C}^2\) sur \(I\), donc \(W\) est dérivable. En dérivant, les deux produits \(y_2^{\prime} y_1^{\prime}\) se compensent, si bien que \(W^{\prime} = y_2^{\prime\prime} y_1 – y_2 y_1^{\prime\prime}\). Remplaçons ensuite chaque dérivée seconde grâce à l’équation :
\[W^{\prime} = \left(-p y_2^{\prime} – q y_2\right) y_1 – y_2 \left(-p y_1^{\prime} – q y_1\right) = -p\left(y_2^{\prime} y_1 – y_2 y_1^{\prime}\right).\]
Ainsi \(W^{\prime} = -pW\). Fixons \(t_0 \in I\) et notons \(P_0\) la primitive de \(p\) nulle en \(t_0\). Alors \(\left(W\,\mathrm{e}^{P_0}\right)^{\prime} = 0\), donc \(W = W(t_0)\,\mathrm{e}^{-P_0}\) sur l’intervalle \(I\). Comme l’exponentielle ne s’annule jamais, deux cas seulement se présentent. Si \(W(t_0) = 0\), alors \(W\) est identiquement nulle ; sinon, \(W\) ne s’annule en aucun point de \(I\).
-
Deux solutions explicites
Pour \(\varphi_2(t) = \mathrm{e}^{2t}\), on a \(\varphi_2^{\prime} = 2\mathrm{e}^{2t}\) et \(\varphi_2^{\prime\prime} = 4\mathrm{e}^{2t}\). Le premier membre de \((E_0)\) vaut donc \(\left(8t + 4 – 8t – 8 + 4\right)\mathrm{e}^{2t} = 0\) : \(\varphi_2\) est solution.
Cherchons ensuite \(\varphi_1(t) = \alpha t + \beta\). Sa dérivée seconde est nulle, si bien que le premier membre vaut \(-4(t+1)\alpha + 4(\alpha t + \beta) = 4(\beta – \alpha)\). Il s’annule exactement quand \(\beta = \alpha\), et la condition \(\varphi_1(0) = 1\) impose alors \(\varphi_1(t) = t + 1\).
Le wronskien vaut \(W(t) = (t+1) \times 2\mathrm{e}^{2t} – 1 \times \mathrm{e}^{2t} = (2t+1)\,\mathrm{e}^{2t}\).
Vérifions-le par la question 1. Sur \(J\), le coefficient \(2t+1\) est strictement positif, donc l’équation se normalise avec \(p(t) = -\frac{4(t+1)}{2t+1} = -2 – \frac{2}{2t+1}\). Une primitive de \(-p\) est \(2t + \ln(2t+1)\), et \(W(0) = 2 – 1 = 1\). Par conséquent \(W(t) = \exp\left(2t + \ln(2t+1)\right) = (2t+1)\,\mathrm{e}^{2t}\), comme annoncé.
Ce wronskien ne s’annule pas sur \(J\) : la famille \((\varphi_1, \varphi_2)\) est libre. Or le théorème de Cauchy linéaire assure que les solutions de \((E_0)\), normalisée sur \(J\), forment un plan vectoriel. \((\varphi_1, \varphi_2)\) est donc un système fondamental de solutions de \((E_0)\) sur \(J\).
-
Variation des constantes
Après division par \(2t+1\), le second membre devient \(f(t) = (2t+1)\,\mathrm{e}^{2t}\). Cherchons une solution \(y = \lambda_1 \varphi_1 + \lambda_2 \varphi_2\), avec \(\lambda_1, \lambda_2\) de classe \(\mathcal{C}^1\) et le système :
\[\begin{cases} \lambda_1^{\prime}\,\varphi_1 + \lambda_2^{\prime}\,\varphi_2 = 0 \\ \lambda_1^{\prime}\,\varphi_1^{\prime} + \lambda_2^{\prime}\,\varphi_2^{\prime} = f \end{cases}\]
Son déterminant est le wronskien \(W\), qui ne s’annule pas. Les formules de Cramer donnent alors :
\[\lambda_1^{\prime} = -\frac{\varphi_2 f}{W} = -\mathrm{e}^{2t}, \qquad \lambda_2^{\prime} = \frac{\varphi_1 f}{W} = t + 1.\]
Prenons \(\lambda_1 = -\frac{1}{2}\mathrm{e}^{2t}\) et \(\lambda_2 = \frac{t^2}{2} + t\). On obtient la solution \(\mathrm{e}^{2t}\left(\frac{t^2}{2} + t – \frac{t+1}{2}\right) = \frac{t^2 + t – 1}{2}\,\mathrm{e}^{2t}\). Le terme \(-\frac{1}{2}\mathrm{e}^{2t}\) étant solution de \((E_0)\), on garde plus simplement \(y_p(t) = \frac{t^2 + t}{2}\,\mathrm{e}^{2t}\).
Contrôlons ce résultat. Avec \(y_p = u\,\mathrm{e}^{2t}\) et \(u = \frac{t^2+t}{2}\), le premier membre vaut \(\left[(2t+1)u^{\prime\prime} + 4t\,u^{\prime}\right]\mathrm{e}^{2t}\), car le coefficient de \(u\) est nul. Or \((2t+1) \times 1 + 4t\left(t + \frac{1}{2}\right) = (2t+1)^2\) : le compte est bon. Finalement, par le principe de superposition :
\[y(t) = \frac{t^2 + t}{2}\,\mathrm{e}^{2t} + \lambda\,(t+1) + \mu\,\mathrm{e}^{2t}, \qquad (\lambda, \mu) \in \mathbb{R}^2.\]
-
Le problème de Cauchy
On a \(y(0) = \lambda + \mu\). De plus, \(y^{\prime}(t) = \left(t^2 + 2t + \frac{1}{2}\right)\mathrm{e}^{2t} + \lambda + 2\mu\,\mathrm{e}^{2t}\), donc \(y^{\prime}(0) = \frac{1}{2} + \lambda + 2\mu\). Le système \(\lambda + \mu = 0\), \(\lambda + 2\mu = -\frac{1}{2}\) donne \(\mu = -\frac{1}{2}\), puis \(\lambda = \frac{1}{2}\). La solution cherchée est \(y(t) = \frac{1}{2}\left[(t^2 + t – 1)\,\mathrm{e}^{2t} + t + 1\right]\).
Piège classique : appliquer la variation des constantes avec le second membre \((2t+1)^2\,\mathrm{e}^{2t}\) non divisé. Les formules de Cramer exigent l’équation normalisée, de coefficient 1 devant \(y^{\prime\prime}\).
Exercice 2 – Deux équations singulières en 0 (3,5 points)
-
Résolution sur chaque demi-droite
Sur \(\left]0, +\infty\right[\), l’équation \((E_1)\) équivaut à \(y^{\prime} – \frac{3}{t}\,y = 2t^4\), dont les coefficients sont continus. Comme \(\frac{3}{t}\) admet \(3\ln t\) pour primitive, l’équation homogène a pour solutions les fonctions \(t \mapsto C t^3\). De plus, \(t \mapsto t^5\) est une solution particulière, car \(t \times 5t^4 – 3t^5 = 2t^5\).
Sur \(\left]-\infty, 0\right[\), la primitive devient \(3\ln\lvert t \rvert\) et les solutions homogènes sont les \(t \mapsto K\lvert t \rvert^3 = -K t^3\). Quitte à renommer la constante, les solutions sont \(t \mapsto t^5 + C t^3\) sur \(\left]0, +\infty\right[\) et \(t \mapsto t^5 + D t^3\) sur \(\left]-\infty, 0\right[\), avec \(C\) et \(D\) réels.
-
Recollement en 0 pour la première équation
Analyse. Soit \(y\) une solution sur \(\mathbb{R}\). Ses restrictions aux deux demi-droites sont solutions, donc il existe \(C\) et \(D\) comme ci-dessus. Par continuité en 0, on a de plus \(y(0) = \lim_{t \to 0} \left(t^5 + C t^3\right) = 0\).
Synthèse. Soit \(C, D\) réels et \(y\) définie par \(y(t) = t^5 + C t^3\) si \(t \geq 0\), \(y(t) = t^5 + D t^3\) si \(t < 0\). Selon le signe de \(t\), le quotient \(\frac{y(t) – y(0)}{t}\) est égal à \(t^4 + C t^2\) ou à \(t^4 + D t^2\), deux expressions de limite nulle en 0. Ainsi \(y\) est dérivable en 0 avec \(y^{\prime}(0) = 0\). Enfin, en \(t = 0\), l’équation se lit \(0 – 0 = 0\) : elle est vérifiée.
Notons \(g_+(t) = t^3\) pour \(t \geq 0\) et \(g_+(t) = 0\) sinon, puis \(g_-(t) = t^3 – g_+(t)\). Les solutions sur \(\mathbb{R}\) sont alors les fonctions \(t^5 + C g_+ + D g_-\), qui forment un espace affine de direction \(\operatorname{Vect}(g_+, g_-)\). Or \(g_+(1) = 1\), \(g_-(1) = 0\), \(g_+(-1) = 0\) et \(g_-(-1) = -1\) : la famille est libre, donc la dimension vaut 2.
Toutes ces solutions valent 0 en 0. Par conséquent, si \(\alpha \neq 0\), aucune solution ne vérifie \(y(0) = \alpha\) ; si \(\alpha = 0\), il y en a une infinité. Aucune contradiction n’apparaît pourtant : le théorème de Cauchy linéaire concerne une équation résolue en \(y^{\prime}\), dont les coefficients sont continus sur tout l’intervalle de travail. Ici, la division par \(t\) est impossible sur un intervalle contenant 0, donc le théorème ne s’applique que sur chaque demi-droite.

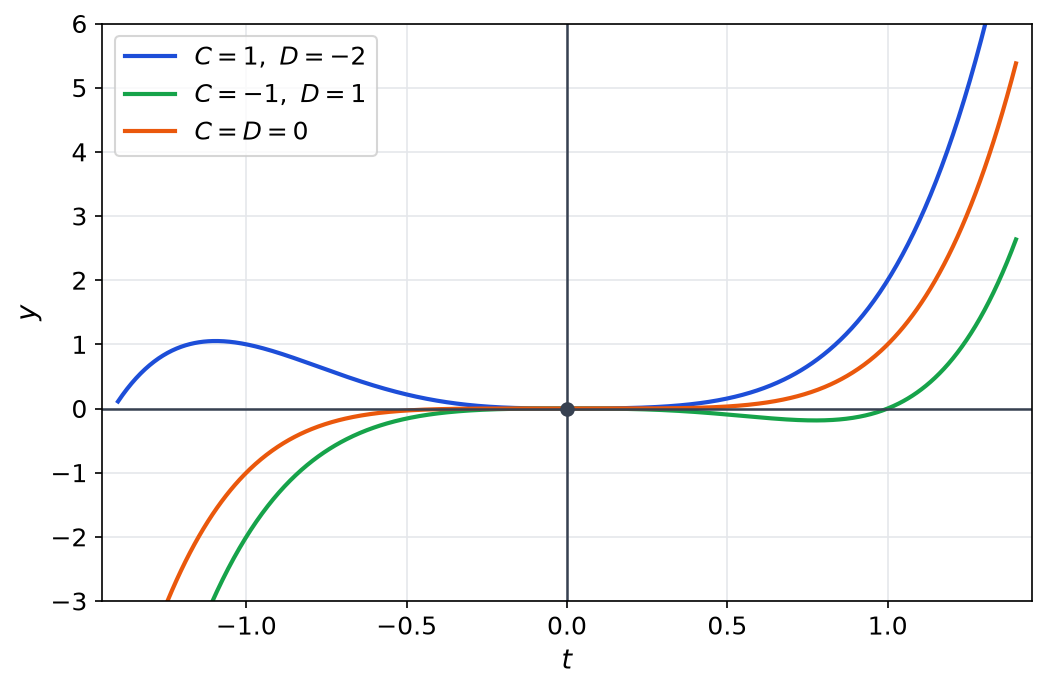
La figure montre trois solutions recollées avec des constantes distinctes de chaque côté : chacune traverse l’origine en y touchant l’axe des abscisses.
-
La seconde équation n’a qu’une solution
Sur \(\left]0, +\infty\right[\), \((E_2)\) s’écrit \(y^{\prime} – \frac{1}{2t}\,y = \frac{3t}{2}\). Les solutions homogènes sont les \(t \mapsto C\sqrt{t}\), puisqu’une primitive de \(\frac{1}{2t}\) est \(\frac{1}{2}\ln t\). En outre, \(t \mapsto t^2\) convient, car \(2t \times 2t – t^2 = 3t^2\). De même, sur \(\left]-\infty, 0\right[\), on trouve \(t \mapsto t^2 + D\sqrt{-t}\).
Soit maintenant \(y\) une solution sur \(\mathbb{R}\). Il existe \(C, D\) comme ci-dessus, et la continuité donne \(y(0) = 0\). Pour \(t > 0\), le taux d’accroissement vaut \(\frac{y(t)}{t} = t + \frac{C}{\sqrt{t}}\) : il n’a de limite finie en \(0^+\) que si \(C = 0\). Pour \(t < 0\), il vaut \(t – \frac{D}{\sqrt{-t}}\), donc la dérivabilité à gauche impose \(D = 0\). Réciproquement, \(t \mapsto t^2\) est dérivable sur \(\mathbb{R}\) et vérifie l’équation en 0. L’unique solution de \((E_2)\) sur \(\mathbb{R}\) est \(t \mapsto t^2\).
-
Tangentes verticales
Pour \(C \neq 0\), la pente de la corde issue de l’origine vaut \(t + \frac{C}{\sqrt{t}}\), qui tend vers \(+\infty\) ou \(-\infty\) selon le signe de \(C\) quand \(t \to 0^+\). De même à gauche avec \(-D\). Chaque courbe autre que la parabole admet donc en l’origine une demi-tangente verticale, ce qui explique l’allure de la figure.
Piège classique : oublier de vérifier l’équation au point singulier, ou supposer la même constante des deux côtés de 0. Le recollement admet en général deux constantes indépendantes.
Exercice 3 – Une solution développable en série entière (4 points)
-
Identification des coefficients
Sur \(\left]-R, R\right[\), la somme \(S\) est de classe \(\mathcal{C}^\infty\) et se dérive terme à terme, avec le même rayon. On écrit alors chaque terme de \((F)\) avec la puissance \(x^{n-1}\) :
\[x S^{\prime\prime}(x) = \sum_{n \geq 1} n(n-1)\,a_n x^{n-1}, \qquad 3S^{\prime}(x) = \sum_{n \geq 1} 3n\,a_n x^{n-1}, \qquad x S(x) = \sum_{n \geq 2} a_{n-2}\,x^{n-1}.\]
Comme \(n(n-1) + 3n = n(n+2)\), il vient \(x S^{\prime\prime} + 3S^{\prime} – x S = 3a_1 + \sum_{n \geq 2} \left[n(n+2)\,a_n – a_{n-2}\right] x^{n-1}\). Cette série entière a un rayon au moins égal à \(R\). Grâce à l’unicité du développement en série entière, elle s’annule identiquement sur \(\left]-R, R\right[\) exactement lorsque chacun de ses coefficients vaut 0. Ainsi \(S\) est solution si et seulement si \(a_1 = 0\) et \(n(n+2)\,a_n = a_{n-2}\) pour tout \(n \geq 2\).
-
Coefficients pairs, coefficients impairs
D’abord, \(a_1 = 0\) et \(a_{2k+1} = \frac{a_{2k-1}}{(2k+1)(2k+3)}\) : une récurrence immédiate donne \(a_{2k+1} = 0\) pour tout \(k\). Ensuite, \(a_{2k} = \frac{a_{2k-2}}{2k(2k+2)} = \frac{a_{2k-2}}{4k(k+1)}\). Le produit de ces relations pour \(j\) allant de 1 à \(k\) donne :
\[a_{2k} = \frac{a_0}{4^k\,k!\,(k+1)!}.\]
Pour \(a_0 \neq 0\) et \(x \neq 0\), posons \(u_k = a_{2k} x^{2k}\), qui est non nul. Alors \(\left\lvert \frac{u_{k+1}}{u_k} \right\rvert = \frac{x^2}{4(k+1)(k+2)}\) tend vers 0. Le critère de d’Alembert pour les séries numériques garantit alors la convergence en chaque réel \(x\). Le rayon vaut donc \(+\infty\).
Réciproquement, cette série vérifie les relations de la question 1 avec \(R = +\infty\), donc sa somme est solution sur \(\mathbb{R}\). Par conséquent, les solutions développables en série entière forment la droite vectorielle engendrée par \(y_1 : x \mapsto \sum_{k \geq 0} \frac{x^{2k}}{4^k\,k!\,(k+1)!}\).
-
Le wronskien sur la demi-droite
Sur \(\left]0, +\infty\right[\), l’équation normalisée s’écrit \(y^{\prime\prime} + \frac{3}{x}\,y^{\prime} – y = 0\), avec des coefficients continus. La relation d’Abel de l’exercice 1 donne \(W^{\prime} = -\frac{3}{x}\,W\). Ainsi \(\left(x^3 W\right)^{\prime} = 3x^2 W + x^3 W^{\prime} = 0\), donc \(x^3 W(x) = W(1)\). Le wronskien vaut \(\frac{K}{x^3}\) avec \(K = W(1)\).
-
Une seconde solution qui explose en 0
Tous les termes de la série \(y_1(x)\) sont positifs et le premier vaut 1, donc \(y_1(x) \geq 1\) : la fonction \(y_1\) ne s’annule pas. Le quotient \(\frac{y_2}{y_1}\) est donc dérivable, et :
\[\left(\frac{y_2}{y_1}\right)^{\prime} = \frac{y_1 y_2^{\prime} – y_1^{\prime} y_2}{y_1^2} = \frac{K}{x^3\,y_1(x)^2}.\]
Comme \((y_1, y_2)\) est un système fondamental, son wronskien ne s’annule pas, donc \(K \neq 0\). Posons \(g(x) = \frac{1}{x^3\,y_1(x)^2}\). Puisque \(y_1\) est continue en 0 avec \(y_1(0) = 1\), on a \(g(x) \sim \frac{1}{x^3}\) en \(0^+\). Ces fonctions positives ne sont pas intégrables en 0, si bien que l’intégration des relations de comparaison s’applique aux intégrales partielles :
\[\int_x^1 g(s)\,ds \sim \int_x^1 \frac{ds}{s^3} = \frac{1}{2}\left(\frac{1}{x^2} – 1\right) \sim \frac{1}{2x^2}.\]
Or \(\frac{y_2(x)}{y_1(x)} = \frac{y_2(1)}{y_1(1)} – K\int_x^1 g(s)\,ds\), et la constante est négligeable devant \(\frac{1}{x^2}\). Ainsi \(\frac{y_2(x)}{y_1(x)} \sim -\frac{K}{2x^2}\), puis, comme \(y_1(x) \to 1\), \(y_2(x) \sim -\frac{K}{2x^2}\) quand \(x \to 0^+\).
Concluons. Toute solution sur \(\left]0, +\infty\right[\) s’écrit \(y = \alpha y_1 + \beta y_2\). Si \(\beta \neq 0\), le terme \(\alpha y_1\) reste borné, donc \(y(x) \sim -\frac{\beta K}{2x^2}\) n’est pas bornée. En revanche, si \(\beta = 0\), la solution \(\alpha y_1\) est bornée sur \(\left]0, 1\right]\) par continuité sur \([0, 1]\). Les solutions bornées au voisinage de 0 sont exactement les \(\alpha y_1\), avec \(\alpha\) réel.
Piège classique : intégrer un équivalent sans vérifier le signe constant et la non-intégrabilité. Ici, ces deux hypothèses sont indispensables pour comparer les intégrales partielles.
Exercice 4 – Un bloc de Jordan déguisé (3,5 points)
-
Une valeur propre double
Pour une matrice de taille 2, le polynôme caractéristique se lit sur la trace et le déterminant. Ici la trace vaut 2 et \(\det A = -3 + 4 = 1\), donc \(\chi_A = X^2 – 2X + 1 = (X – 1)^2\). Supposons \(A\) diagonalisable : sa seule valeur propre étant 1, on aurait \(A = Q I_2 Q^{-1} = I_2\) pour une matrice inversible \(Q\), contradiction. Par conséquent, \(A\) n’est pas diagonalisable. Enfin, le théorème de Cayley-Hamilton donne \((A – I_2)^2 = 0\), c’est-à-dire \(N^2 = 0\). Le calcul direct le confirme :
\[N = \begin{pmatrix} 2 & -1 \\ 4 & -2 \end{pmatrix}, \qquad N^2 = \begin{pmatrix} 4 – 4 & -2 + 2 \\ 8 – 8 & -4 + 4 \end{pmatrix} = 0.\]
-
Exponentielle d’une somme commutative
On écrit \(tA = tI_2 + tN\), et ces deux matrices commutent, car \(tI_2\) commute avec toute matrice. Par conséquent, \(\exp(tA) = \exp(tI_2)\exp(tN)\). D’une part, \(\exp(tI_2) = \mathrm{e}^{t} I_2\). D’autre part, la série de \(\exp(tN)\) se réduit à \(I_2 + tN\), puisque \(N^k = 0\) dès que \(k \geq 2\). Ainsi :
\[\exp(tA) = \mathrm{e}^{t}\,(I_2 + tN) = \mathrm{e}^{t} \begin{pmatrix} 1 + 2t & -t \\ 4t & 1 – 2t \end{pmatrix}.\]
-
Trajectoires et direction limite
L’unique solution de \(X^{\prime} = AX\) telle que \(X(0) = X_0\) est \(X(t) = \exp(tA)\,X_0\). Avec \(X_0 = (1, 1)\), on obtient \(X(t) = \mathrm{e}^{t}\,(1 + t,\ 1 + 2t)\).
Plus généralement, pour \(X(0) = (x_0, y_0)\), on a \(N X(0) = (2x_0 – y_0,\ 4x_0 – 2y_0) = k\,w\), avec \(k = 2x_0 – y_0\) et \(w = (1, 2)\), vecteur directeur de \(D\). Il vient donc \(X(t) = \mathrm{e}^{t}\left(X(0) + t k\,w\right)\). Hors de \(D\), le réel \(k\) est non nul, et \(\frac{X(t)}{t\,\mathrm{e}^{t}} = \frac{X(0)}{t} + k\,w\) tend vers \(k\,w\). Par suite, \(\frac{X(t)}{\lVert X(t) \rVert}\) tend vers \(\pm \frac{w}{\lVert w \rVert}\), du signe de \(k\) : la trajectoire devient parallèle à \(D\). Pour \(X_0 = (1, 1)\), on a \(k = 1\), et la courbe violette part bien vers le haut, parallèlement à \(D\).
-
Spectre et déterminant
Pour \(t = 1\), \(\exp(A) = \mathrm{e}\,(I_2 + N) = \mathrm{e}\,A\). Son spectre vaut donc \(\mathrm{e} \cdot \operatorname{Sp}(A)\), soit \(\operatorname{Sp}(\exp A) = \{\mathrm{e}\}\). Par ailleurs, \(\det(I_2 + tN) = (1 + 2t)(1 – 2t) + 4t^2 = 1\), d’où \(\det \exp(tA) = \mathrm{e}^{2t} \times 1 = \mathrm{e}^{2t}\). Comme \(\operatorname{tr} A = 2\), on retrouve bien \(\det \exp(tA) = \mathrm{e}^{t \operatorname{tr} A}\).
Piège classique : écrire \(\exp(tA) = \mathrm{e}^{t}\exp(tN)\) sans mentionner la commutation de \(tI_2\) et de \(tN\). Sans elle, l’exponentielle d’une somme ne se factorise pas.
Exercice 5 – Problème : le flot d’une matrice à deux valeurs propres (5 points)
-
Un polynôme annulateur scindé
Chaque coefficient de \(J^2\) est une somme de trois produits égaux à 1, donc \(J^2 = 3J\). Il en résulte \(M^2 = 4J^2 – 4J + I_3 = 8J + I_3\). Or \(4M + 5I_3 = 8J – 4I_3 + 5I_3 = 8J + I_3\) : on a bien \(M^2 = 4M + 5I_3\).
Ainsi \(M\) admet pour polynôme annulateur \(X^2 – 4X – 5 = (X – 5)(X + 1)\), dont les deux racines sont simples. Par conséquent, \(M\) est diagonalisable et son spectre est inclus dans \(\{5, -1\}\). Ensuite, \(Mu = 5u\), car chaque ligne de \(M\) a pour somme 5. De plus, \(M + I_3 = 2J\) et \(JX = (x + y + z)\,u\), donc \(\operatorname{Ker}(M + I_3) = \Pi\), de dimension 2. La somme des dimensions valant 3, on conclut : \(\operatorname{Sp}(M) = \{5, -1\}\), avec \(E_5 = \operatorname{Vect}(u)\) et \(E_{-1} = \Pi\).
-
Puissances et exponentielle par projecteurs
D’abord, \(P^2 = \frac{1}{9}J^2 = \frac{1}{3}J = P\). Ensuite, \(5P – (I_3 – P) = 6P – I_3 = 2J – I_3 = M\). Notons que \(P(I_3 – P) = P – P^2 = 0\) et que \((I_3 – P)^2 = I_3 – P\).
Montrons la formule par récurrence sur \(k\). Pour \(k = 0\), elle se lit \(I_3 = P + (I_3 – P)\). Si elle est vraie au rang \(k\), alors, en développant et en utilisant les relations précédentes :
\[M^{k+1} = \left(5P – (I_3 – P)\right)\left(5^k P + (-1)^k (I_3 – P)\right) = 5^{k+1} P + (-1)^{k+1} (I_3 – P).\]
Les séries \(\sum \frac{(5t)^k}{k!}\) et \(\sum \frac{(-t)^k}{k!}\) convergent, donc on peut sommer terme à terme :
\[\exp(tM) = \sum_{k \geq 0} \frac{t^k M^k}{k!} = \mathrm{e}^{5t} P + \mathrm{e}^{-t} (I_3 – P).\]
Les coefficients diagonaux valent ainsi \(\frac{\mathrm{e}^{5t} + 2\mathrm{e}^{-t}}{3}\), et les autres coefficients valent \(\frac{\mathrm{e}^{5t} – \mathrm{e}^{-t}}{3}\).
-
Solutions bornées du système homogène
La solution est \(X(t) = \exp(tM)\,X_0\), avec \(X_0 = (a, b, c)\). Posons \(m = \frac{a + b + c}{3}\) : alors \(P X_0 = m\,u\). Il vient \(X(t) = m\,\mathrm{e}^{5t}\,u + \mathrm{e}^{-t}\,(X_0 – m\,u)\), où \(X_0 – m\,u\) appartient à \(\Pi\).
La somme des coordonnées de \(X(t)\) vaut \(3m\,\mathrm{e}^{5t}\), puisque celle d’un vecteur de \(\Pi\) est nulle. Si \(m \neq 0\), cette somme tend vers l’infini en valeur absolue, donc \(X\) n’est pas bornée. En revanche, si \(m = 0\), on a \(X(t) = \mathrm{e}^{-t} X_0\). La solution est bornée exactement quand \(a + b + c = 0\), et elle tend alors vers 0.
-
Déterminant et volumes
Dans une base adaptée à \(\mathbb{R}^3 = \operatorname{Vect}(u) \oplus \Pi\), la matrice \(\exp(tM)\) est diagonale de coefficients \(\mathrm{e}^{5t}, \mathrm{e}^{-t}, \mathrm{e}^{-t}\). Son déterminant vaut donc \(\mathrm{e}^{3t}\). Par ailleurs, \(\operatorname{tr} M = 3\) et \(\det \exp(tM) = \mathrm{e}^{t \operatorname{tr} M} = \mathrm{e}^{3t}\). Les deux calculs donnent \(\mathrm{e}^{3t}\). Concrètement, l’application \(X_0 \mapsto X(t)\) multiplie les volumes par \(\mathrm{e}^{3t}\) : le flot dilate l’espace pour \(t > 0\).
-
Un second membre en résonance
La formule de variation des constantes donne, pour la solution nulle en 0 :
\[X(t) = \int_0^t \exp\left((t – s)M\right) \mathrm{e}^{-s} v\,ds.\]
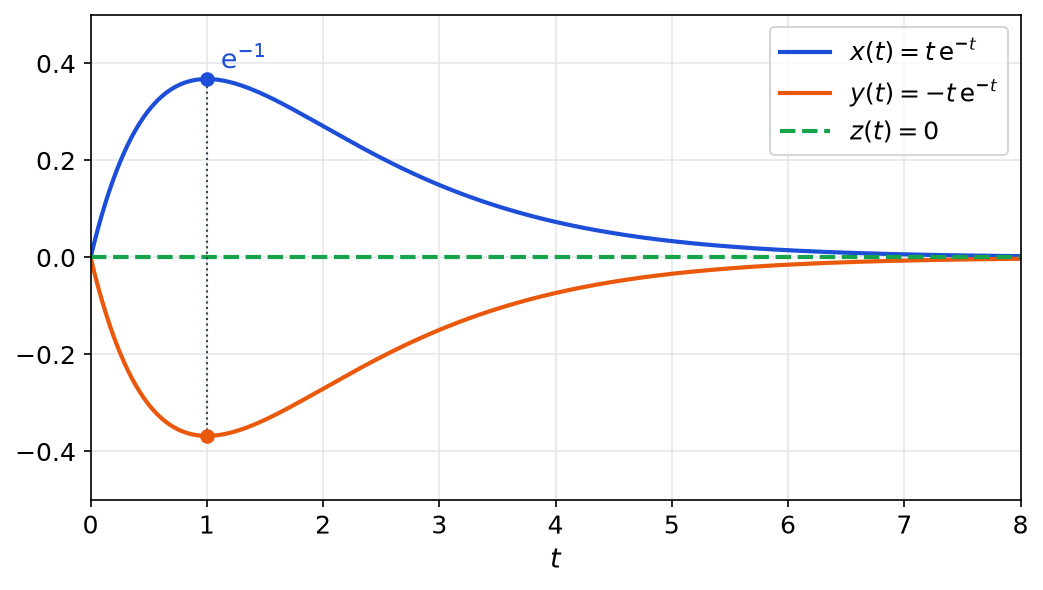
Comme \(v\) appartient à \(\Pi\), on a \(Pv = 0\), donc \(\exp\left((t – s)M\right) v = \mathrm{e}^{-(t – s)}\,v\). L’intégrande vaut alors \(\mathrm{e}^{-t}\,v\), qui ne dépend pas de \(s\). Ainsi \(X(t) = t\,\mathrm{e}^{-t}\,v = \left(t\,\mathrm{e}^{-t},\ -t\,\mathrm{e}^{-t},\ 0\right)\).
Vérifions : \(X^{\prime}(t) = (1 – t)\,\mathrm{e}^{-t}\,v\), tandis que \(MX(t) + \mathrm{e}^{-t} v = -t\,\mathrm{e}^{-t}\,v + \mathrm{e}^{-t}\,v\), car \(Mv = -v\). Les deux expressions coïncident.

Le facteur \(t\) traduit la résonance : la première coordonnée croît d’abord, atteint son maximum \(\mathrm{e}^{-1}\) en \(t = 1\), puis tend vers 0.
-
Retour à une équation scalaire
La fonction \(X\) est dérivable et \(X^{\prime} = MX\) est elle-même de classe \(\mathcal{C}^1\), donc \(X\) est de classe \(\mathcal{C}^2\). Alors \(X^{\prime\prime} = MX^{\prime} = M^2 X = 4MX + 5X = 4X^{\prime} + 5X\). En lisant la première coordonnée, \(x^{\prime\prime} – 4x^{\prime} – 5x = 0\).
L’équation caractéristique \(r^2 – 4r – 5 = 0\) a pour racines 5 et \(-1\), donc \(x(t) = \gamma\,\mathrm{e}^{5t} + \delta\,\mathrm{e}^{-t}\). C’est bien la forme trouvée à la question 3, avec \(\gamma = m\) et \(\delta = a – m\). Contrôle : \(x^{\prime}(0) = 5m – (a – m) = 6m – a = a + 2b + 2c\), qui est la première coordonnée de \(MX_0\).
Piège classique : chercher une matrice de passage et son inverse alors que les projecteurs suffisent. Ici, \(P\) et \(I_3 – P\) donnent \(\exp(tM)\) sans aucune inversion.
À retenir de ce contrôle
- Pour y » + a y’ + b y = 0, le wronskien vérifie W’ = -aW : il est donc nul partout ou ne s’annule jamais.
- Un raccordement en un point singulier exige la continuité, la dérivabilité et l’équation vérifiée en ce point, à contrôler dans cet ordre.
- Si les matrices A et B commutent, alors exp(A + B) = exp(A)exp(B) ; avec A = λI + N et N nilpotente, le calcul devient fini.
- Le déterminant de exp(tA) vaut l’exponentielle de t fois la trace de A, ce qui fournit un contrôle rapide de tout calcul.
- Quand le second membre est un vecteur propre associé à λ, multiplié par exp(λt), la solution fait apparaître un facteur t.
Revenir à l’énoncé du contrôle
Consolider raccordements, wronskien et exp(tA) après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours théorème de cauchy linéaire et wronskien puis exponentielle de matrice et systèmes x’ = ax ; entraînez-vous sur les exercices théorème de cauchy linéaire et wronskien et exponentielle de matrice et systèmes x’ = ax.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en MP.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «raccordements, wronskien et exp(tA) : corrigé du contrôle de maths en MP» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir