Compacité séquentielle et connexité en L3 de maths : cours et méthodes
Ce cours de compacité connexité L3 reprend les deux notions topologiques qui rendent possibles les grands théorèmes d’existence. Nous partons de la compacité séquentielle, puis nous introduisons la propriété de Borel-Lebesgue et démontrons, preuve commentée à l’appui, que les deux définitions coïncident dans un espace métrique.
Viennent ensuite les conséquences pour les fonctions continues : bornes atteintes et théorème de Heine. La seconde moitié traite la connexité, les intervalles de R, les valeurs intermédiaires et la connexité par arcs. Des contre-exemples fondamentaux balisent le chemin : la boule unité de l’espace des suites de carré sommable, l’intervalle semi-ouvert, le sinus du topologue.
Le chapitre prépare le calcul différentiel, l’optimisation et l’analyse fonctionnelle du second semestre.
Ce que vous saurez faire
- Prouver qu’une partie d’un espace métrique est compacte, par les suites ou par les recouvrements ouverts.
- Comprendre pourquoi les deux définitions de la compacité coïncident dans un espace métrique.
- Reconnaître les compacts d’un espace vectoriel normé de dimension finie et savoir que cela tombe en dimension infinie.
- Exploiter la compacité pour obtenir un extremum ou une continuité uniforme.
- Prouver qu’une partie est connexe, ou connexe par arcs, et utiliser la connexité pour des valeurs intermédiaires.
Dans tout le chapitre, \((X,d)\) désigne un espace métrique et \(B(x,r)\) la boule ouverte de centre \(x\) et de rayon \(r\). Les notions d’ouvert, de fermé et de suite convergente sont supposées connues.
1. Compacité séquentielle
Nous commençons par la définition la plus maniable en pratique. Elle repose sur les suites et sur l’extraction de sous-suites.
1.1 Définition et premières propriétés
Une partie \(K\) de \(X\) est séquentiellement compacte si toute suite à valeurs dans \(K\) possède une sous-suite qui converge, avec une limite dans \(K\). Une telle limite s’appelle une valeur d’adhérence de la suite.
Une partie séquentiellement compacte est fermée et bornée. Réciproquement, une partie fermée d’un séquentiellement compact est elle-même séquentiellement compacte.
Soit \(K\) séquentiellement compact. D’abord, prenons \(u_k\in K\) avec \(u_k\to\ell\). Toute sous-suite tend encore vers \(\ell\), donc la limite fournie par la compacité vaut \(\ell\), et \(\ell\in K\) : \(K\) est fermé. Ensuite, supposons \(K\) non borné et fixons \(a\in X\). On choisit \(u_k\in K\) avec \(d(a,u_k)\geqslant k\). Une sous-suite convergente serait bornée, ce qui est impossible. Enfin, si \(F\) est un fermé contenu dans \(K\), une suite de \(F\) admet une sous-suite convergente dans \(K\), et sa limite reste dans \(F\) puisque \(F\) est fermé.
Dans \(\mathbb{R}\), considérons \(K=\{0\}\cup\{2^{-k} : k\in\mathbb{N}\}\). Prenons une suite \((v_j)\) de \(K\). Si elle repasse une infinité de fois par le même point, on garde ces termes : la sous-suite obtenue est constante. Sinon, \((v_j)\) prend une infinité de valeurs \(2^{-k_j}\), et l’on peut choisir les \(k_j\) strictement croissants. Cette sous-suite tend vers 0, qui appartient à \(K\). Ainsi, \(K\) est séquentiellement compact. En revanche, \(K\setminus\{0\}\) ne l’est pas, car il n’est pas fermé.
1.2 Bolzano-Weierstrass et dimension finie
Dans un espace vectoriel normé de dimension finie, les parties séquentiellement compactes sont exactement les parties fermées et bornées.
D’abord, le sens direct découle de la proposition précédente. Pour la réciproque, on fixe ensuite une base \((e_1,\dots,e_n)\). Toutes les normes étant équivalentes en dimension finie, on peut prendre la norme infinie dans cette base. Une suite bornée a alors des coordonnées bornées dans \(\mathbb{R}\) ou \(\mathbb{C}\). Le théorème de Bolzano-Weierstrass réel permet donc d’extraire une sous-suite où la première coordonnée converge. Ensuite, on recommence sur cette sous-suite pour la deuxième, et ainsi de suite \(n\) fois. Enfin, comme la partie est fermée, la limite obtenue lui appartient.
Ce résultat tombe en dimension infinie. Le contre-exemple suivant est fondamental : les vecteurs de base y restent tous à la même distance les uns des autres.
Dans l’espace \(\ell^2\) des suites de carré sommable, notons \(e_k\) la suite qui vaut 1 au rang \(k\) et 0 ailleurs. Pour \(j\neq k\), on calcule \(\|e_j-e_k\|_2=\sqrt2\). Deux termes quelconques restent donc éloignés, et aucune extraction ne peut converger. Ainsi, la boule de centre 0 et de rayon 1, pourtant fermée et bornée, n’est pas séquentiellement compacte.
Piège à éviter :
Le réflexe « fermé et borné, donc compact » ne vaut qu’en dimension finie. Dans un espace de fonctions ou de suites, il faut un autre argument. De même, dans un espace métrique quelconque, « borné » n’apporte presque rien : la distance \(\min(d,1)\) rend toute partie bornée sans changer les suites convergentes.
2. La propriété de Borel-Lebesgue
La seconde définition de la compacité ne parle pas de suites. Elle affirme qu’une infinité d’ouverts qui couvrent \(K\) peut toujours être réduite à un nombre fini. Cette forme est la plus utile pour passer du local au global.
2.1 Recouvrements ouverts
On appelle recouvrement ouvert de \(K\) toute famille \((U_i)_{i\in I}\) d’ouverts de \(X\) dont la réunion contient \(K\). La partie \(K\) possède la propriété de Borel-Lebesgue lorsque chacun de ses recouvrements ouverts admet une sous-famille finie qui couvre encore \(K\).
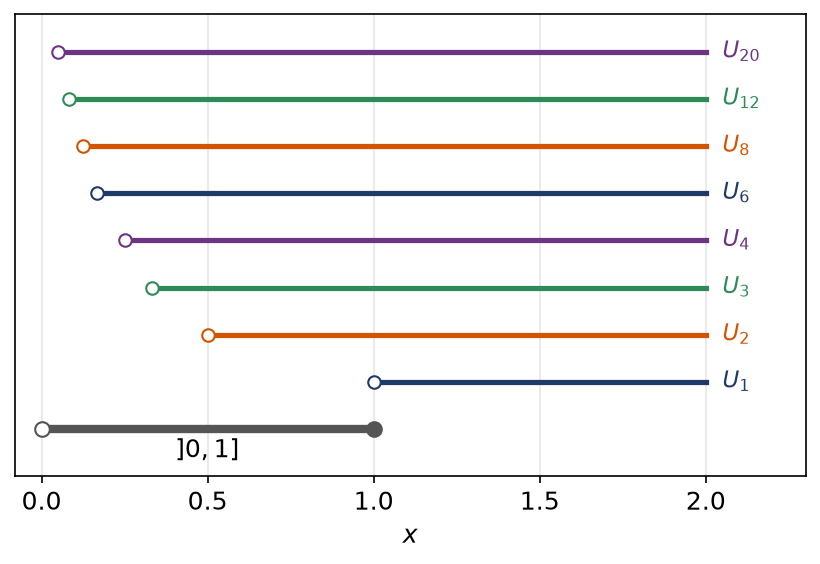
Montrons que \(]0,1]\) ne vérifie pas cette propriété. Pour \(k\geqslant1\), posons \(U_k=\,]\tfrac1k,2[\). Tout \(x\in\,]0,1]\) dépasse \(\tfrac1k\) pour \(k\) assez grand, donc les \(U_k\) recouvrent \(]0,1]\). Cependant, une sous-famille finie \(U_{k_1},\dots,U_{k_m}\) a pour réunion \(]\tfrac1N,2[\), avec \(N=\max k_i\). Le point \(\tfrac1{2N}\) lui échappe. Ainsi, aucun sous-recouvrement fini n’existe.
La figure montre ces intervalles emboîtés. Chacun manque un petit morceau près de 0, et c’est précisément ce morceau qui empêche de s’arrêter.
Il est souvent commode de reformuler la propriété avec des fermés. En passant aux complémentaires, \(K\) vérifie Borel-Lebesgue si et seulement si toute famille de fermés de \(K\) dont les intersections finies sont non vides a une intersection non vide.
2.2 Les deux définitions coïncident
La preuve de l’équivalence passe par deux outils intermédiaires. Le premier est la précompacité, le second est le nombre de Lebesgue d’un recouvrement.
Soit \(K\) séquentiellement compact. D’une part, pour tout \(r>0\), il suffit d’un nombre fini de boules de rayon \(r\) pour couvrir \(K\) : on dit que \(K\) est précompact. D’autre part, pour tout recouvrement ouvert \((U_i)\) de \(K\), il existe \(\rho>0\) tel que chaque boule \(B(x,\rho)\), avec \(x\in K\), soit contenue dans l’un des \(U_i\). Un tel \(\rho\) s’appelle un nombre de Lebesgue du recouvrement.
Pour la précompacité, raisonnons par l’absurde. Si un rayon \(r\) ne convient pas, on construit par récurrence des points \(x_0,x_1,\dots\) de \(K\) avec \(x_{k+1}\) hors des boules \(B(x_0,r),\dots,B(x_k,r)\). Deux termes distincts sont alors à distance au moins \(r\). Aucune sous-suite ne peut converger, ce qui contredit la compacité séquentielle.
Pour le nombre de Lebesgue, supposons encore le contraire. Pour chaque \(k\), il existe \(x_k\in K\) dont la boule \(B(x_k,\tfrac1k)\) n’est contenue dans aucun \(U_i\). Une sous-suite \((x_{\varphi(k)})\) converge vers \(a\in K\). Or \(a\) appartient à un certain \(U_j\), qui contient une boule \(B(a,\eta)\). Pour \(k\) grand, \(d(x_{\varphi(k)},a)<\tfrac\eta2\) et \(\tfrac1{\varphi(k)}<\tfrac\eta2\). Dans ce cas, \(B(x_{\varphi(k)},\tfrac1{\varphi(k)})\subset B(a,\eta)\subset U_j\), ce qui est contradictoire.
Pour une partie d’un espace métrique, la propriété de Borel-Lebesgue et la compacité séquentielle sont équivalentes. On parle alors simplement de partie compacte.
Supposons d’abord \(K\) séquentiellement compact, et soit \((U_i)\) un recouvrement ouvert de rayon de Lebesgue \(\rho\). Par précompacité, des boules \(B(x_1,\rho),\dots,B(x_m,\rho)\) recouvrent \(K\). Chacune est contenue dans un ouvert \(U_{i_p}\). Ainsi, les \(m\) ouverts \(U_{i_1},\dots,U_{i_m}\) suffisent.
Réciproquement, supposons la propriété de Borel-Lebesgue. Raisonnons sur une suite \((u_k)\) de \(K\) qui n’aurait aucune valeur d’adhérence dans \(K\). Autour de chaque \(x\in K\), on trouve alors un rayon \(r_x\) tel que seuls quelques indices \(k\), en nombre fini, envoient \(u_k\) dans \(B(x,r_x)\). Sinon, en prenant les rayons \(\tfrac1m\), on fabriquerait une sous-suite de limite \(x\). Un nombre fini de ces boules couvre \(K\). À elles toutes, elles n’accueillent qu’un ensemble fini d’indices, alors que la suite en compte une infinité : c’est absurde.
2.3 Méthode pour prouver une compacité
Pour prouver qu’une partie \(K\) est compacte :
- En dimension finie, vérifier simplement que \(K\) est fermée et bornée.
- Sinon, essayer les suites : partir d’une suite quelconque de \(K\) et en extraire une sous-suite convergente dans \(K\).
- Penser aux opérations stables : image continue d’un compact, fermé dans un compact, produit fini de compacts, réunion finie de compacts.
- Pour prouver qu’une partie n’est pas compacte, exhiber une suite sans valeur d’adhérence, ou un recouvrement ouvert sans sous-recouvrement fini.
3. Fonctions continues sur un compact
Les applications continues envoient les compacts sur des compacts. Deux grands résultats en découlent : les bornes atteintes, puis le théorème de Heine.
3.1 Image continue et bornes atteintes
Soit \(f : X\to Y\) continue entre espaces métriques et \(K\) un compact de \(X\). Alors \(f(K)\) est un compact de \(Y\). En particulier, si \(Y=\mathbb{R}\) et \(K\neq\varnothing\), la fonction \(f\) est bornée sur \(K\) et y atteint sa borne inférieure et sa borne supérieure.
D’abord, prenons une suite \(f(u_k)\) de \(f(K)\), avec \(u_k\in K\). Par compacité, une sous-suite \(u_{\varphi(k)}\) converge vers \(a\in K\), donc \(f(u_{\varphi(k)})\to f(a)\in f(K)\) par continuité. Dans le cas réel, \(f(K)\) est un compact non vide de \(\mathbb{R}\). Il est donc fermé et borné, et il contient sa borne supérieure, limite d’une suite de ses éléments. Il en va de même pour la borne inférieure.
Sur un domaine non compact, on se ramène souvent à un compact. L’idée est de montrer que, loin de l’origine, la fonction est trop grande pour réaliser le minimum.
Pour établir qu’une fonction continue \(f : \mathbb{R}^n\to\mathbb{R}\) atteint un minimum :
- Calculer une valeur de référence \(f(x_0)\).
- Montrer que \(f(x)\to+\infty\) quand \(\|x\|\to+\infty\), puis choisir \(R\) tel que \(f(x)>f(x_0)\) pour \(\|x\|>R\).
- Appliquer le théorème des bornes atteintes sur la boule fermée \(B_f(0,R)\), qui est compacte.
- Conclure que le minimum sur la boule est un minimum global, puis le localiser par une étude des points critiques.
Soit \(f(x,y)=x^4+y^4-8xy\). D’abord, on a \(x^4+y^4\geqslant\tfrac12(x^2+y^2)^2\) et \(|8xy|\leqslant4(x^2+y^2)\). Avec \(s=x^2+y^2\), on obtient \(f\geqslant\tfrac{s^2}{2}-4s\), qui tend vers \(+\infty\). Ensuite, \(f(0,0)=0\), et \(f>0\) dès que \(s>8\). Par conséquent, \(f\) atteint un minimum global dans le disque fermé de rayon \(\sqrt8\). En un tel point, les dérivées partielles s’annulent : \(4x^3=8y\) et \(4y^3=8x\). On en tire \(y=\tfrac{x^3}{2}\), puis \(x^9=16x\). Ainsi, \(x=0\) ou \(x^8=16\), c’est-à-dire \(x=\pm\sqrt2\). Les candidats sont \((0,0)\), \((\sqrt2,\sqrt2)\) et \((-\sqrt2,-\sqrt2)\). Comme \(f(\sqrt2,\sqrt2)=4+4-16=-8\), le minimum vaut \(-8\).
3.2 Le théorème de Heine
Une application \(f : X\to Y\) est uniformément continue si, pour tout \(\varepsilon>0\), un même \(\delta>0\) convient en tout point : \(d(x,y)<\delta\) entraîne \(d(f(x),f(y))<\varepsilon\).
Heine : une application continue sur un espace métrique compact est uniformément continue.
Raisonnons par l’absurde. Il existe alors \(\varepsilon>0\) et deux suites \((x_k)\), \((y_k)\) avec \(d(x_k,y_k)<\tfrac1k\) et \(d(f(x_k),f(y_k))\geqslant\varepsilon\). Par compacité, une sous-suite \(x_{\varphi(k)}\) converge vers un point \(a\). Comme \(d(x_k,y_k)\to0\), la suite \(y_{\varphi(k)}\) converge aussi vers \(a\). Par continuité en \(a\), \(d(f(x_{\varphi(k)}),f(y_{\varphi(k)}))\) tend vers 0. Cela contredit la minoration par \(\varepsilon\).
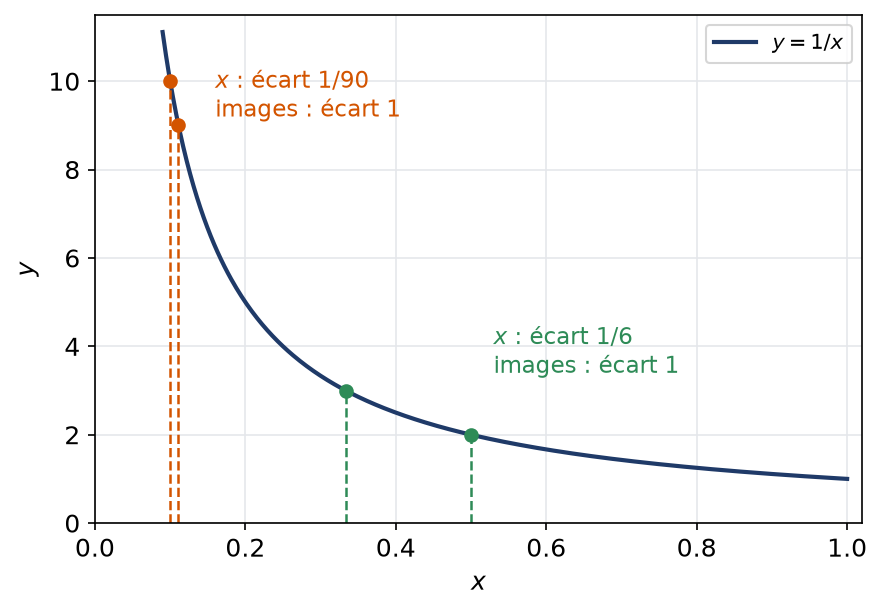
En revanche, sans compacité, la conclusion peut tomber. Par exemple, la fonction \(x\mapsto\tfrac1x\) est continue sur \(]0,1]\). Pourtant, les points \(\tfrac1k\) et \(\tfrac1{k+1}\) se rapprochent alors que leurs images restent à distance 1. La figure illustre ce phénomène : près de 0, il faut un \(\delta\) de plus en plus petit.
Piège à éviter :
Le théorème de Heine donne l’existence de \(\delta\), pas sa valeur. Il ne remplace donc pas une inégalité explicite lorsque l’énoncé en demande une. Par ailleurs, une fonction uniformément continue sur un domaine non compact existe très bien, par exemple toute fonction lipschitzienne.
4. Connexité
Être connexe, c’est être fait d’un seul morceau. Cette notion étend donc aux espaces métriques le théorème des valeurs intermédiaires.
4.1 Définition et caractérisation
L’espace \(X\) est connexe s’il ne s’écrit pas comme réunion de deux ouverts disjoints et non vides. Une partie \(A\) de \(X\) est connexe si elle l’est pour la distance induite.
\(X\) est connexe si et seulement si toute application continue de \(X\) dans \(\{0,1\}\) est constante.
Si \(X=U\cup V\) avec \(U\), \(V\) ouverts disjoints non vides, la fonction égale à 0 sur \(U\) et à 1 sur \(V\) est continue et non constante. Inversement, partons de \(g : X\to\{0,1\}\) continue et non constante. Les parties \(g^{-1}(\{0\})\) et \(g^{-1}(\{1\})\) sont ouvertes, disjointes, non vides, et elles recouvrent \(X\).
Cette caractérisation est l’outil de base. Pour prouver une connexité, on part d’une fonction continue à valeurs dans \(\{0,1\}\) et l’on montre qu’elle est constante.
4.2 Les connexes de R
Les parties connexes de \(\mathbb{R}\) sont exactement les intervalles.
Supposons d’abord que \(A\) ne soit pas un intervalle : on trouve \(a<c<b\) avec \(a,b\in A\) mais \(c\notin A\). Les ouverts \(A\cap\,]-\infty,c[\) et \(A\cap\,]c,+\infty[\) séparent alors \(A\).
Réciproquement, soit \(I\) un intervalle et \(g : I\to\{0,1\}\) continue. Supposons \(g(a)=0\) et \(g(b)=1\) avec \(a<b\). Posons \(c=\sup\{t\in[a,b] : g=0 \text{ sur } [a,t]\}\). Par continuité, \(g(c)=0\). Comme \(g\) est continue à valeurs dans \(\{0,1\}\), elle reste nulle sur un voisinage de \(c\) dans \([a,b]\). Si \(c<b\), cela contredit la définition de \(c\). Donc \(c=b\), puis \(g(b)=0\), ce qui est absurde.
4.3 Transport par une application continue
Toute application continue envoie un connexe sur un connexe. Ainsi, si \(X\) est connexe et \(f : X\to\mathbb{R}\) continue, alors \(f(X)\) est un intervalle : \(f\) prend toutes les valeurs comprises entre deux de ses valeurs.
Soit \(g : f(X)\to\{0,1\}\) continue. La composée \(g\circ f\) est continue de \(X\) dans \(\{0,1\}\), donc constante. Ainsi, \(g\) est constante sur \(f(X)\), qui est donc connexe. Dans le cas réel, on applique ensuite la partie 4.2.
Montrons qu’il n’existe aucun homéomorphisme \(h\) de \(\mathbb{R}\) sur \(\mathbb{R}^2\). Supposons le contraire et posons \(p=h(0)\). Alors \(h\) se restreint en un homéomorphisme de \(\mathbb{R}\setminus\{0\}\) sur \(\mathbb{R}^2\setminus\{p\}\). Or \(\mathbb{R}^2\setminus\{p\}\) est connexe, comme nous le verrons en partie 5. Son image par l’application continue \(h^{-1}\) serait donc connexe. Pourtant, \(\mathbb{R}\setminus\{0\}\) n’est pas un intervalle. Cette contradiction prouve le résultat.
Si \(A\) est connexe et \(A\subset B\subset\overline{A}\), alors \(B\) est connexe. En effet, une fonction continue de \(B\) dans \(\{0,1\}\) est constante sur \(A\), puis sur \(B\) par densité de \(A\) dans \(B\).
5. Connexité par arcs
La connexité par arcs est plus concrète : on relie deux points par un chemin continu. C’est le critère le plus utilisé en pratique dans \(\mathbb{R}^n\).
5.1 Définition et lien avec la connexité
On appelle chemin, ou arc, joignant \(a\) à \(b\) dans \(A\) toute application continue \(\gamma : [0,1]\to A\) qui part de \(a\) et arrive en \(b\) : \(\gamma(0)=a\), \(\gamma(1)=b\). On dit que \(A\) est connexe par arcs lorsque toute paire de points de \(A\) peut être jointe de cette façon.
Une partie connexe par arcs est connexe.
Soit \(g : A\to\{0,1\}\) continue et \(a,b\in A\). Prenons un chemin \(\gamma\) de \(a\) à \(b\). La fonction \(g\circ\gamma\) est continue sur l’intervalle \([0,1]\), qui est connexe, donc elle est constante. Par conséquent, \(g(a)=g(b)\), et \(g\) est constante.
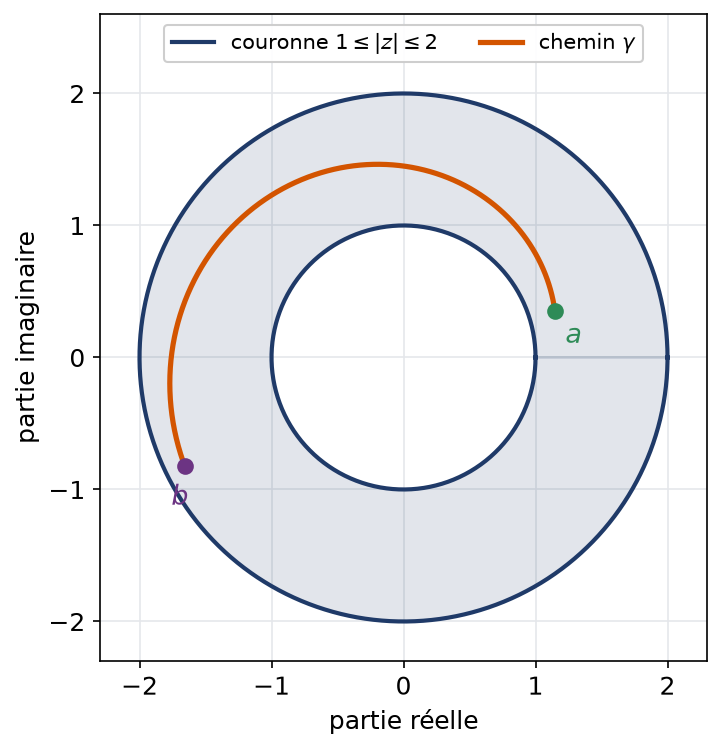
Par exemple, les convexes d’un espace normé sont connexes par arcs, grâce aux segments \(t\mapsto(1-t)a+tb\). Il en va de même des parties étoilées. Pour la couronne \(\{1\leqslant|z|\leqslant2\}\) du plan complexe, on fait varier à la fois le module et l’argument, comme sur la figure.
Montrons que \(\mathbb{R}^2\setminus\{p\}\) est connexe par arcs. Soit \(a\) et \(b\) deux points distincts de \(p\). Si \(p\) n’est pas sur le segment \([a,b]\), ce segment convient. Sinon, on choisit un point \(c\) hors de la droite \((ab)\). Les segments \([a,c]\) et \([c,b]\) évitent alors \(p\), et leur concaténation est un chemin de \(a\) à \(b\).
Un ouvert connexe d’un espace vectoriel normé est connexe par arcs.
Fixons \(a\in U\) et appelons \(C\) la partie de \(U\) formée des points accessibles depuis \(a\) sans sortir de \(U\). Si \(x\in U\), une boule \(B(x,r)\subset U\) est convexe. Donc \(x\) et tous les points de cette boule sont simultanément dans \(C\) ou simultanément hors de \(C\). Ainsi, \(C\) et \(U\setminus C\) sont ouverts. Comme \(a\in C\) et \(U\) est connexe, \(C=U\).
5.2 Un connexe qui n’est pas connexe par arcs
La réciproque de la proposition est fausse en général. Le contre-exemple classique est le « sinus du topologue ». Sa figure montre des oscillations de plus en plus serrées qui s’accumulent sur un segment vertical.
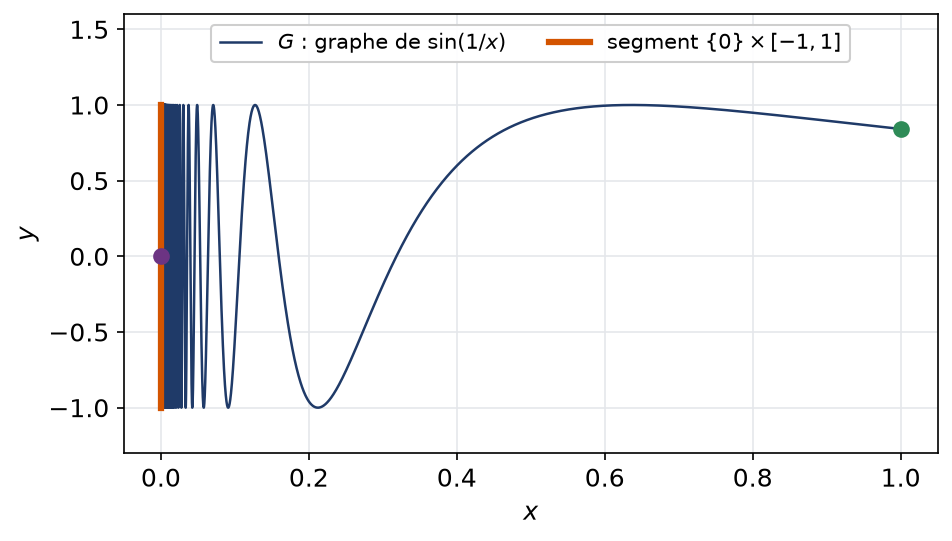
Soit \(G=\{(x,\sin\tfrac1x) : 0<x\leqslant1\}\) et \(\overline{G}\) son adhérence, égale à \(G\cup(\{0\}\times[-1,1])\). La partie \(G\) est connexe par arcs, comme image de \(]0,1]\). Par l’astuce de la partie 4.3, \(\overline{G}\) est connexe. Pourtant, aucun chemin dans \(\overline{G}\) ne relie \((0,0)\) à \((1,\sin1)\). L’exercice 18 de la fiche détaille cette preuve.
Remarque :
Pour montrer qu’une partie n’est pas connexe, une seule fonction continue non constante à valeurs dans \(\{0,1\}\) suffit. Par exemple, le déterminant prend sur \(GL_n(\mathbb{R})\) des valeurs positives et négatives, mais jamais 0. Ainsi, \(GL_n(\mathbb{R})\) n’est pas connexe.
Les erreurs fréquentes
- Affirmer qu’un fermé borné est compact dans un espace de dimension infinie.
- Extraire un sous-recouvrement fini sans avoir vérifié que les ensembles du recouvrement sont ouverts.
- Oublier, dans la preuve de Heine, que les deux suites extraites ont la même limite.
- Croire que connexe entraîne toujours connexe par arcs ; c’est vrai pour les ouverts d’un espace normé, faux en général.
- Appliquer les valeurs intermédiaires sur un domaine non connexe, comme \(\mathbb{R}^{*}\).
Fiche mémo
- Compacité séquentielle : toute suite de \(K\) a une valeur d’adhérence dans \(K\).
- Borel-Lebesgue : chaque recouvrement ouvert se réduit à une sous-famille finie.
- Dans un espace métrique, les deux définitions coïncident, grâce à la précompacité et au nombre de Lebesgue.
- En dimension finie : compact équivaut à fermé et borné. En dimension infinie : faux, voir \((e_k)\) dans \(\ell^2\).
- Une fonction continue sur un compact non vide atteint ses bornes ; elle y est uniformément continue (Heine).
- Connexe : toute fonction continue vers \(\{0,1\}\) est constante. Connexes de \(\mathbb{R}\) : les intervalles.
- Image continue d’un connexe : connexe. Valeurs intermédiaires sur tout connexe.
- Connexe par arcs entraîne connexe ; la réciproque vaut pour les ouverts d’un espace normé.
Questions fréquentes
Quelle définition de la compacité utiliser en exercice ?
Dans un espace métrique, les deux définitions sont équivalentes, donc on choisit la plus commode. Les suites conviennent pour prouver qu’une partie est compacte ou pour obtenir un extremum. Les recouvrements ouverts servent surtout à passer d’une propriété locale à une propriété globale, comme dans le théorème de Dini.
Un fermé borné est-il toujours compact ?
Oui en dimension finie, non en général. Dans l’espace des suites de carré sommable, la boule unité fermée contient les vecteurs de base, deux à deux à distance racine de 2. Cette suite n’a aucune sous-suite convergente, donc la boule n’est pas compacte.
Quelle différence entre connexe et connexe par arcs ?
Une partie connexe par arcs est toujours connexe, car on peut relier deux points par un chemin continu. La réciproque est fausse : le sinus du topologue est connexe sans être connexe par arcs. Pour un ouvert d’un espace normé, les deux notions coïncident.
À quoi sert le théorème de Heine ?
Il affirme qu’une fonction continue sur un compact est uniformément continue. On s’en sert pour approcher une fonction par des fonctions en escalier ou affines par morceaux, et pour justifier la convergence des sommes de Riemann. Il garantit l’existence d’un module de continuité commun à tous les points.
Pour aller plus loin
- S’exercer : exercices corrigés de L3 de maths sur compacité séquentielle et connexité
- Bases utiles : Espaces de Banach et opérateurs linéaires continus
- Chapitre d’avant : Espaces de Banach et opérateurs linéaires continus
- Chapitre d’après : Tribus boréliennes et mesure de Lebesgue sur R
- Vérifier ses acquis : QCM de L3 de maths sur compacité séquentielle et connexité
- Contrôle corrigé en temps limité : Recouvrements finis et parties connexes : contrôle de maths en L3
- Un autre sujet noté sur 20 : Examen de topologie du semestre 5 : contrôle de maths en L3
- Le même thème en maths spé (MP) : Compacité, connexité et applications linéaires continues
- Tous les chapitres : le sommaire de la L3 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «compacité séquentielle et connexité en L3 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.