Théorèmes de convergence de Lebesgue en L3 de maths : cours et méthodes
Ce chapitre de convergence Lebesgue L3 rassemble les trois théorèmes limites qui font la force de l’intégrale de Lebesgue. Nous partons des fonctions étagées positives, puis nous construisons l’intégrale des fonctions mesurables positives. Ensuite viennent le théorème de Beppo Levi, le lemme de Fatou et le théorème de convergence dominée, chacun avec sa preuve commentée et un contre-exemple qui montre où il échoue.
Le cours se place au premier semestre de la L3, juste après la construction des mesures. Il traite aussi l’espace L¹, la comparaison avec l’intégrale de Riemann, l’intégration terme à terme et les intégrales à paramètre. Ces outils servent ensuite partout : espaces L^p, transformée de Fourier, probabilités et analyse complexe. Vous y trouverez des méthodes en étapes, des exemples guidés calculés jusqu’au bout et une fiche mémo pour réviser vite.
Ce que vous saurez faire
- Calculer l’intégrale d’une fonction étagée positive et passer à une fonction mesurable positive par borne supérieure.
- Appliquer le théorème de convergence monotone de Beppo Levi, en particulier à une série de fonctions positives.
- Utiliser le lemme de Fatou pour minorer une limite d’intégrales, et reconnaître quand l’inégalité est stricte.
- Vérifier qu’une fonction appartient à \(L^1\) et comparer l’intégrale de Lebesgue avec celle de Riemann.
- Appliquer la convergence dominée en exhibant une dominante intégrable indépendante de \(n\).
- Intégrer une série terme à terme et étudier la continuité ou la dérivabilité d’une intégrale à paramètre.
1. Intégrale des fonctions mesurables positives
Tout le chapitre se place sur un espace mesuré \((X,\mathcal{A},\mu)\). Les fonctions sont à valeurs dans \([0,+\infty]\) ou dans \(\mathbb{R}\), et la mesurabilité est celle du chapitre précédent. Nous construisons d’abord l’intégrale des fonctions positives. En effet, c’est le seul cas où aucune question de convergence ne se pose : la valeur \(+\infty\) est permise.
1.1 Fonctions étagées positives
Une fonction étagée ne prend qu’un nombre fini de valeurs. On l’écrit donc comme combinaison d’indicatrices d’ensembles mesurables.
Une fonction \(\varphi : X \to [0,+\infty[\) est étagée positive si elle est mesurable et ne prend qu’un nombre fini de valeurs \(a_1,\dots,a_p\). Son écriture canonique est \(\varphi=\sum_{i=1}^{p} a_i \mathbf{1}_{A_i}\) avec \(A_i=\varphi^{-1}(\{a_i\})\). On pose alors
\[\int_X \varphi \, d\mu=\sum_{i=1}^{p} a_i\,\mu(A_i),\]
avec la convention \(0\times(+\infty)=0\).
La convention \(0\times(+\infty)=0\) n’est pas un détail. Par exemple, la fonction nulle sur \(\mathbb{R}\) s’écrit \(0\cdot\mathbf{1}_{\mathbb{R}}\), et son intégrale doit valoir \(0\). On vérifie ensuite trois propriétés : l’intégrale ne dépend pas de l’écriture choisie, elle est additive et positivement homogène, enfin elle est croissante.
Sur \(\mathbb{R}\) muni de la mesure de Lebesgue \(\lambda\), considérons \(\varphi=3\cdot\mathbf{1}_{[0,2]}+\mathbf{1}_{[1,5]}+6\cdot\mathbf{1}_{\mathbb{Z}}\). D’abord, la linéarité donne \(\int\varphi\,d\lambda=3\times 2+1\times 4+6\times 0=10\), car \(\lambda(\mathbb{Z})=0\). Ensuite, on contrôle avec l’écriture canonique. Hors des entiers, \(\varphi\) vaut \(3\) sur \([0,1[\), \(4\) sur \([1,2]\), \(1\) sur \(]2,5]\). Les entiers ne changent rien, puisqu’ils forment un ensemble négligeable. On retrouve bien \(3\times1+4\times1+1\times3=10\).
1.2 Passage aux fonctions mesurables positives
Pour une fonction mesurable positive quelconque, on approche par en dessous. Autrement dit, on prend la borne supérieure des intégrales des fonctions étagées qu’elle majore.
Pour \(f : X\to[0,+\infty]\) mesurable, on pose
\[\int_X f\,d\mu=\sup\left\{\int_X\varphi\,d\mu \;:\; \varphi \text{ étagée positive},\ \varphi\leq f\right\}\in[0,+\infty].\]
Cette définition est cohérente avec la précédente lorsque \(f\) est elle-même étagée. Par ailleurs, elle rend la croissance immédiate : si \(0\leq f\leq g\), toute étagée sous \(f\) est aussi sous \(g\). Il reste un outil concret pour atteindre la borne supérieure.
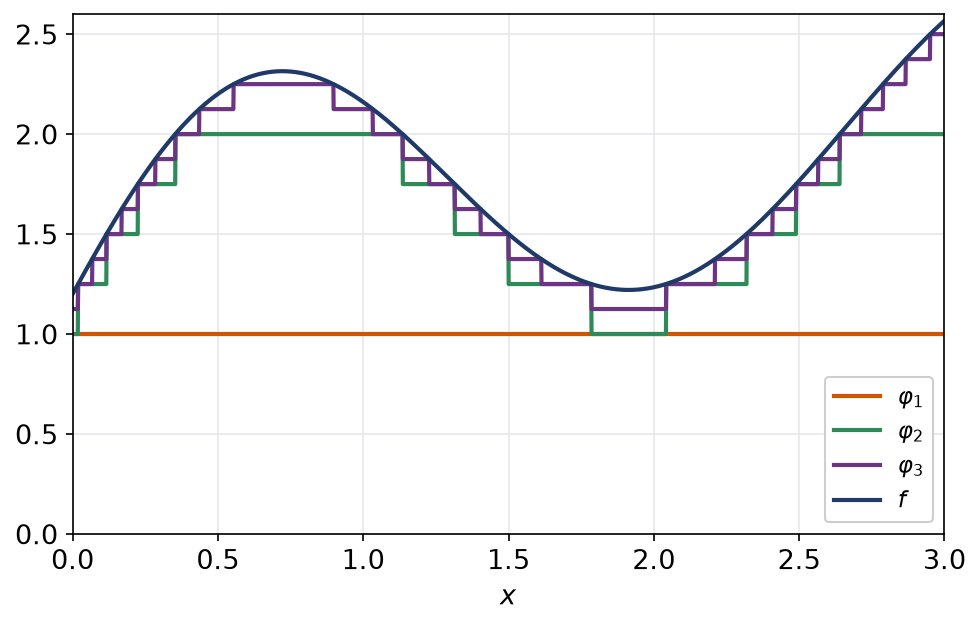
Pour chaque \(f\) mesurable à valeurs dans \([0,+\infty]\), on dispose d’étagées positives \(\varphi_n\), rangées dans l’ordre croissant, qui convergent vers \(f\) en chaque point. Un choix explicite est
\[\varphi_n=\min\left(\frac{\lfloor 2^n f\rfloor}{2^n},\,n\right).\]
À chaque rang, on découpe l’axe des valeurs en tranches de hauteur \(2^{-n}\) et on tronque à la hauteur \(n\). Le graphique montre les trois premiers escaliers sous une fonction régulière. Le premier est plafonné à \(1\), puis les marches s’affinent.
Remarque :
L’intégrale d’une fonction positive ne voit pas les ensembles négligeables. Si \(f=g\) presque partout, alors \(\int f\,d\mu=\int g\,d\mu\). De plus, \(\int f\,d\mu=0\) équivaut à \(f=0\) presque partout. Enfin, l’inégalité de Markov \(\mu(\{f\geq a\})\leq \frac{1}{a}\int f\,d\mu\) montre qu’une fonction d’intégrale finie est finie presque partout.
2. La convergence monotone de Beppo Levi
Notre premier résultat de passage à la limite porte sur des fonctions positives qui montent. Aucun contrôle par une fonction intégrable n’est requis ici. Ce théorème porte donc toute la suite : Fatou et la convergence dominée s’en déduisent en quelques lignes.
2.1 Énoncé et preuve commentée
(Convergence monotone, Beppo Levi.) Soit \((f_n)\) une suite de fonctions mesurables de \(X\) dans \([0,+\infty]\), croissante : \(f_n\leq f_{n+1}\). Notons \(f=\lim f_n=\sup_n f_n\). Alors \(f\) est mesurable et
\[\lim_{n\to+\infty}\int_X f_n\,d\mu=\int_X\Big(\sup_{n\in\mathbb{N}}f_n\Big)\,d\mu.\]
D’abord, \(f\) est mesurable comme borne supérieure dénombrable de fonctions mesurables. Ensuite, la suite \(\left(\int f_n\right)\) croît et reste majorée par \(\int f\). Sa limite \(L\) vérifie donc \(L\leq\int f\).
Pour l’inégalité inverse, fixons une étagée \(\varphi=\sum a_i\mathbf{1}_{A_i}\leq f\) et un réel \(c\in\,]0,1[\). Posons \(E_n=\{x : f_n(x)\geq c\,\varphi(x)\}\). Ces ensembles sont mesurables et croissants. De plus, leur réunion est \(X\) : si \(\varphi(x)>0\), on a \(f(x)>c\,\varphi(x)\), donc \(f_n(x)\geq c\,\varphi(x)\) pour \(n\) grand.
Par conséquent, \(\int f_n\geq c\sum_i a_i\,\mu(A_i\cap E_n)\). La continuité croissante de la mesure donne \(\mu(A_i\cap E_n)\to\mu(A_i)\). Ainsi \(L\geq c\int\varphi\). On fait tendre \(c\) vers \(1\), puis on passe à la borne supérieure sur \(\varphi\). Finalement \(L\geq\int f\).
Le réel \(c<1\) est l’idée clé de la preuve. Sans lui, les ensembles \(E_n\) pourraient ne pas recouvrir \(X\) : il suffit que \(f_n(x)<f(x)=\varphi(x)\) pour tout \(n\).
Une suite décroissante ne vérifie pas forcément la conclusion. Sur \(\mathbb{R}\), prenons \(f_n=\mathbf{1}_{[n,+\infty[}\). Chaque intégrale vaut \(+\infty\), alors que \(f_n\) tend simplement vers \(0\). La monotonie croissante est donc essentielle. En revanche, pour une suite décroissante avec \(\int f_0<+\infty\), on conclut par convergence dominée.
2.2 Séries de fonctions positives
Le cas le plus utile en pratique est celui des séries. En effet, les sommes partielles d’une série de fonctions positives forment toujours une suite croissante.
Si les \(u_k : X\to[0,+\infty]\) sont mesurables, alors \(\displaystyle\int_X\Big(\sum_{k\geq 0}u_k\Big)\,d\mu=\sum_{k\geq 0}\Big(\int_X u_k\,d\mu\Big)\), égalité entre éléments de \([0,+\infty]\).
On peut donc toujours échanger somme et intégrale pour des termes positifs. Aucune convergence uniforme n’est requise, et l’égalité reste vraie lorsque les deux membres valent \(+\infty\).
- Vérifier que chaque terme est mesurable et positif, ou que la suite est croissante.
- Identifier la limite simple ou la somme de la série.
- Calculer chaque intégrale élémentaire, puis la limite ou la somme.
- Conclure, éventuellement avec la valeur \(+\infty\) si la somme diverge.
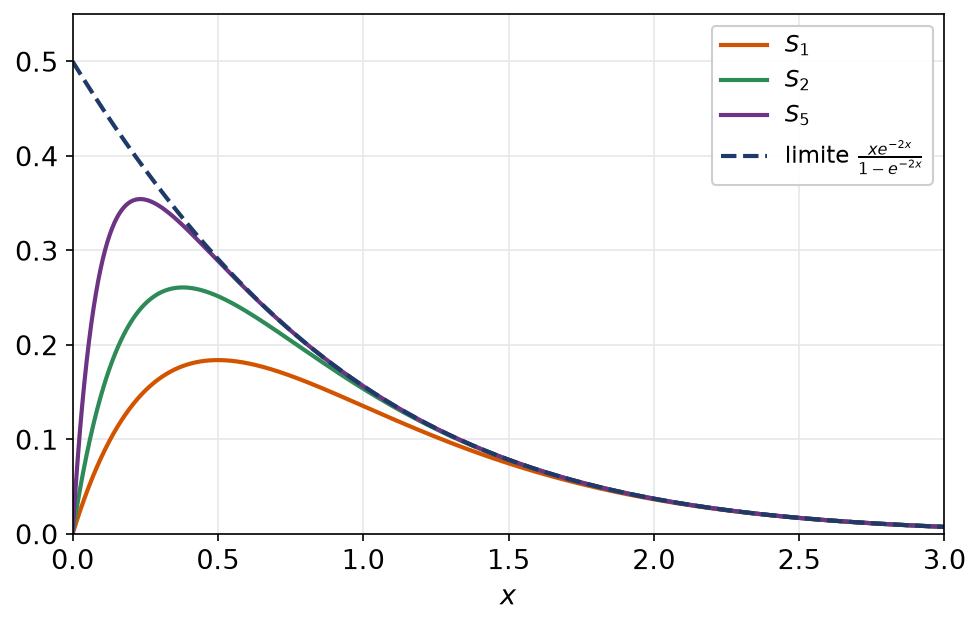
Calculons \(I=\displaystyle\int_0^{+\infty}\frac{x\,e^{-2x}}{1-e^{-2x}}\,dx\). Pour \(x>0\), on a \(0<e^{-2x}<1\). On développe donc en série géométrique :
\[\frac{x\,e^{-2x}}{1-e^{-2x}}=\sum_{k=1}^{+\infty}x\,e^{-2kx}.\]
Chaque terme est positif et mesurable. Par conséquent, Beppo Levi autorise l’échange. Une intégration par parties donne ensuite \(\int_0^{+\infty}x\,e^{-2kx}\,dx=\frac{1}{4k^2}\). Finalement
\[I=\sum_{k=1}^{+\infty}\frac{1}{4k^2}=\frac{1}{4}\cdot\frac{\pi^2}{6}=\frac{\pi^2}{24}.\]
La figure montre les sommes partielles \(S_N\). Elles montent vers la limite, sans jamais la dépasser, ce qui est exactement la situation de Beppo Levi.
3. Le lemme de Fatou
Que dire d’une suite positive qui n’est pas monotone ? On ne peut plus espérer une égalité. Cependant, une inégalité subsiste toujours, et elle suffit dans de nombreuses preuves.
(Fatou.) Pour toute suite \((f_n)\) de fonctions mesurables de \(X\) dans \([0,+\infty]\),
\[\int_X\Big(\liminf_{n} f_n\Big)\,d\mu\;\leq\;\liminf_{n}\Big(\int_X f_n\,d\mu\Big).\]
Posons \(g_n=\inf_{k\geq n}f_k\). Cette suite est mesurable, positive et croissante. Sa limite est, par définition, \(\liminf f_n\). Beppo Levi donne donc \(\int\liminf f_n=\lim\int g_n\). Or \(g_n\leq f_k\) dès que \(k\geq n\). La croissance de l’intégrale donne alors \(\int g_n\leq\int f_k\) pour chacun de ces \(k\). On prend la borne inférieure en \(k\), puis on passe à la limite en \(n\).
La preuve tient en quatre lignes, car tout le travail est fait par Beppo Levi. Retenons surtout le sens de l’inégalité : l’intégrale de la limite est la plus petite. Autrement dit, de la masse peut disparaître à la limite, jamais en apparaître.
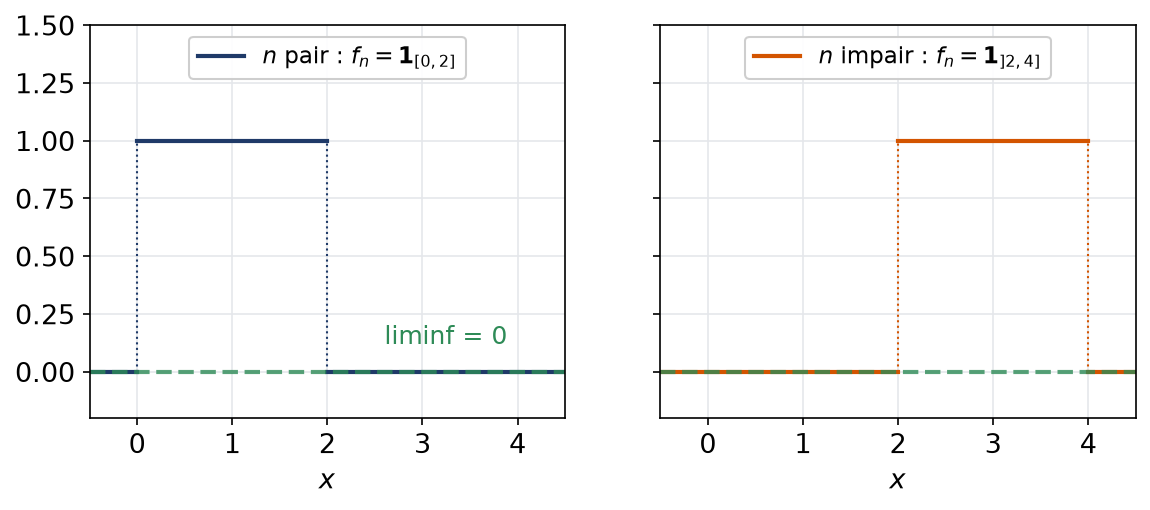
L’inégalité peut être stricte. Sur \(\mathbb{R}\), posons \(f_n=\mathbf{1}_{[0,2]}\) si \(n\) est pair et \(f_n=\mathbf{1}_{]2,4]}\) si \(n\) est impair. En tout point, l’une des deux valeurs est nulle, donc \(\liminf f_n=0\). Pourtant \(\int f_n=2\) pour tout \(n\). Ainsi on obtient \(0<2\).
Piège à éviter :
Le lemme de Fatou exige la positivité. Sans elle, il tombe en défaut : la suite \(-\mathbf{1}_{[n,n+1]}\) tend vers \(0\), mais chaque intégrale vaut \(-1\). On obtiendrait \(0\leq-1\), ce qui est absurde. On l’applique donc à des \(f_n\geq 0\), ou à \(f_n+g\) avec \(g\) intégrable et \(f_n\geq -g\).
4. Fonctions intégrables et espace L¹
Passons aux fonctions de signe quelconque. On décompose \(f=f^+-f^-\) avec \(f^+=\max(f,0)\) et \(f^-=\max(-f,0)\). Les deux parties sont positives, donc leurs intégrales existent dans \([0,+\infty]\).
4.1 Définition et premières propriétés
Une fonction mesurable \(f : X\to\mathbb{R}\) est intégrable si \(\int|f|\,d\mu<+\infty\). On pose alors \(\int f\,d\mu=\int f^+\,d\mu-\int f^-\,d\mu\). On note \(\mathcal{L}^1(\mu)\) l’ensemble de ces fonctions, et \(L^1(\mu)\) son quotient par l’égalité presque partout.
Pour une fonction complexe, on demande \(\int|f|<+\infty\) et on intègre séparément partie réelle et partie imaginaire. Ensuite, on démontre que l’intégrale est linéaire sur \(\mathcal{L}^1\) et qu’elle vérifie \(\left|\int f\right|\leq\int|f|\).
L’application \(f\mapsto\|f\|_1=\int|f|\,d\mu\) est une norme sur \(L^1(\mu)\). En effet, \(\|f\|_1=0\) entraîne \(f=0\) presque partout, c’est-à-dire \(f=0\) dans le quotient. De plus, si \(|f|\leq g\) avec \(g\) intégrable, alors \(f\) est intégrable.
La dernière propriété est le critère de comparaison du cas positif. Elle sert sans cesse : pour montrer qu’une fonction est intégrable, on la majore en valeur absolue par une fonction connue.
4.2 Comparaison avec l’intégrale de Riemann
Sur un segment, les deux théories coïncident dès que Riemann s’applique. Sur un intervalle non borné, la situation est plus subtile.
Si \(f\) est Riemann-intégrable sur \([a,b]\), elle est Lebesgue-intégrable et les deux intégrales sont égales. Sur un intervalle \(I\) quelconque, une fonction \(f\) continue par morceaux est dans \(L^1(I)\) si et seulement si son intégrale impropre est absolument convergente. Les deux valeurs coïncident alors.
Nous montrons le second point, pour \(I=[a,+\infty[\) et \(f\geq 0\). Les fonctions \(f\,\mathbf{1}_{[a,a+n]}\) croissent vers \(f\). D’après Beppo Levi, \(\int_I f\,d\lambda=\lim\int_a^{a+n}f(x)\,dx\). Cette limite est finie exactement quand l’intégrale impropre converge. On traite enfin le cas général avec \(f^+\) et \(f^-\).
Les deux théories ne se recouvrent donc pas. D’une part, l’indicatrice de \(\mathbb{Q}\cap[0,1]\) est Lebesgue-intégrable, d’intégrale nulle, mais pas Riemann-intégrable. D’autre part, \(x\mapsto\frac{\cos x}{\sqrt{x}}\) possède une intégrale impropre convergente sur \([1,+\infty[\), sans être dans \(L^1\).
Piège à éviter :
Une intégrale impropre semi-convergente n’est pas une intégrale de Lebesgue. On ne peut donc pas lui appliquer directement les théorèmes de ce chapitre. Il faut d’abord se ramener à un segment, puis faire tendre la borne vers l’infini.
5. Théorèmes de convergence de Lebesgue : la convergence dominée
Voici le résultat le plus employé de l’analyse moderne. Il traite des suites de signe quelconque, au prix d’une hypothèse de contrôle uniforme en \(n\).
5.1 Énoncé et preuve par Fatou
(Convergence dominée.) Soit \((f_n)\) une suite de fonctions mesurables réelles ou complexes. On suppose que :
- \(f_n(x)\to f(x)\) pour presque tout \(x\in X\) ;
- il existe \(g\in\mathcal{L}^1(\mu)\), positive, telle que \(|f_n|\leq g\) presque partout, pour tout \(n\).
Alors \(f\) est intégrable, \(\int|f_n-f|\,d\mu\to 0\) et donc \(\int f_n\,d\mu\to\int f\,d\mu\).
On modifie les fonctions sur un ensemble négligeable, ce qui ne change aucune intégrale : les hypothèses deviennent vraies en tout point. L’inégalité large passe à la limite et fournit \(|f|\leq g\). Le critère de comparaison montre alors que \(f\in\mathcal{L}^1\). Introduisons maintenant \(h_n=2g-|f_n-f|\). On a \(h_n\geq 0\), car \(|f_n-f|\leq|f_n|+|f|\leq 2g\). De plus, \(h_n\to 2g\) simplement.
Le lemme de Fatou donne alors \(\int 2g\leq\liminf\int h_n=\int 2g-\limsup\int|f_n-f|\). Comme \(\int 2g\) est un réel fini, on peut le simplifier. On obtient \(\limsup\int|f_n-f|\leq 0\), ce qui conclut.
Toute la difficulté pratique tient dans le choix de \(g\). Elle ne doit pas dépendre de \(n\), et elle doit être intégrable sur tout l’espace.
- Calculer la limite simple \(f\), en écartant au besoin un ensemble négligeable.
- Majorer \(|f_n(x)|\) par une expression où \(n\) a disparu, à l’aide d’inégalités classiques : \(\ln(1+u)\leq u\), \(|\sin u|\leq|u|\), \(1-u\leq e^{-u}\).
- Vérifier que la dominante est intégrable, par comparaison avec une fonction de référence.
- Conclure en calculant \(\int f\).
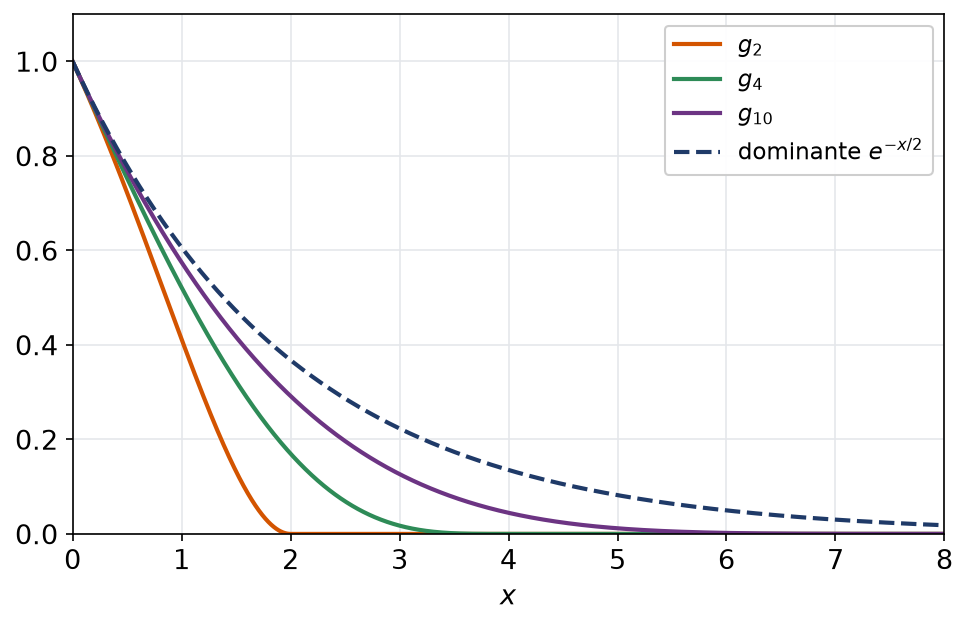
Cherchons la limite de \(J_n=\displaystyle\int_0^n\left(1-\frac{x}{n}\right)^n e^{x/2}\,dx\). Posons \(g_n(x)=\mathbf{1}_{[0,n]}(x)\left(1-\frac{x}{n}\right)^n e^{x/2}\) sur \([0,+\infty[\). Pour \(x\) fixé et \(n>x\), on a \(n\ln\left(1-\frac{x}{n}\right)\to -x\). Ainsi \(g_n(x)\to e^{-x}e^{x/2}=e^{-x/2}\).
Pour la domination, l’inégalité \(1-u\leq e^{-u}\) donne \(\left(1-\frac{x}{n}\right)^n\leq e^{-x}\) sur \([0,n]\). Par conséquent \(0\leq g_n(x)\leq e^{-x/2}\), qui est intégrable. Finalement \(J_n\to\int_0^{+\infty}e^{-x/2}\,dx=2\).
5.2 Quand la domination manque
L’hypothèse de domination n’est pas décorative. Sans elle, de la masse peut se concentrer puis s’échapper, exactement comme dans Fatou.
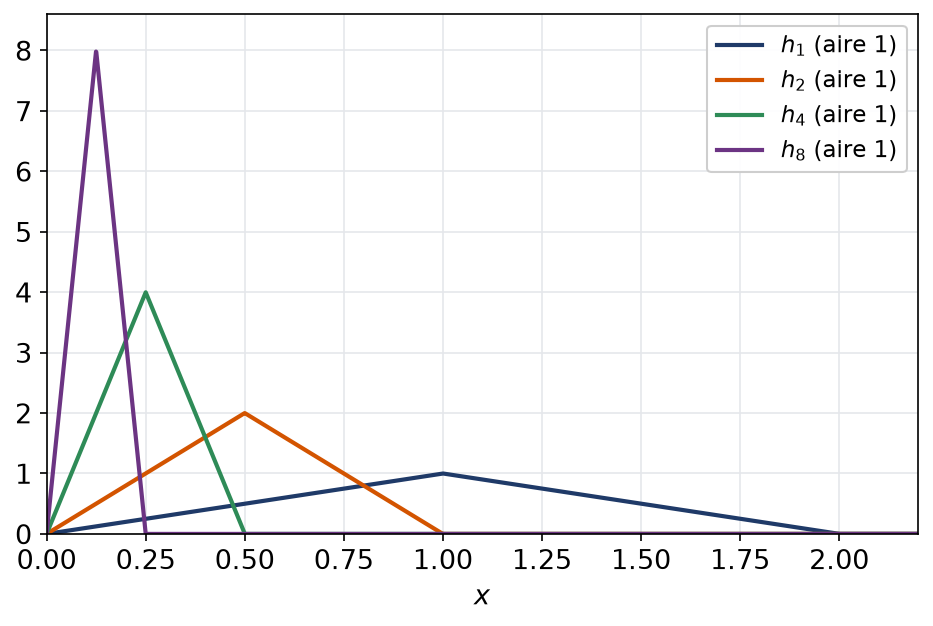
Soit \(h_n\) la fonction « triangle » nulle hors de \([0,2/n]\), qui vaut \(n\) au point \(1/n\) et qui est affine entre ces points. Son aire vaut \(\frac{1}{2}\cdot\frac{2}{n}\cdot n=1\). Pourtant \(h_n(x)\to 0\) en tout point, y compris en \(0\). La limite des intégrales vaut \(1\), l’intégrale de la limite vaut \(0\). Aucune dominante intégrable n’existe donc : sinon le théorème donnerait \(1=0\).
Remarque :
La borne supérieure \(\sup_n|f_n|\) est la meilleure dominante possible. Pour prouver qu’aucune domination n’existe, on montre donc que cette borne supérieure n’est pas intégrable.
(Convergence bornée.) On suppose \(\mu(X)<+\infty\). Si \(f_n\to f\) presque partout et si \(|f_n|\leq M\) pour une constante \(M\), alors \(\int f_n\,d\mu\to\int f\,d\mu\).
En effet, sur un espace de mesure finie, la constante \(M\) est elle-même intégrable. Ce cas couvre par exemple toutes les intégrales sur un segment de fonctions uniformément bornées. En revanche, sur \(\mathbb{R}\) entier, une constante non nulle n’est pas intégrable : il faut alors une vraie décroissance à l’infini.
5.3 Choisir le bon théorème
Devant une limite d’intégrales, on se pose d’abord deux questions. Les fonctions sont-elles positives ? La suite est-elle monotone ? Si les deux réponses sont oui, Beppo Levi s’applique directement, même lorsque la limite vaut \(+\infty\). Sinon, on cherche une dominante intégrable.
Le lemme de Fatou intervient dans un troisième cas. On ne cherche alors pas la valeur exacte de la limite, mais seulement une majoration de l’intégrale de la limite. C’est typiquement le cas pour prouver qu’une limite simple appartient à \(L^1\). Enfin, si aucune dominante n’existe, il faut changer de stratégie : découper le domaine, faire un changement de variable, ou intégrer par parties avant de passer à la limite.
5.4 Intégration terme à terme
Pour une série de signe quelconque, on combine les deux théorèmes. Beppo Levi contrôle la somme des valeurs absolues, puis la convergence dominée fait le reste.
On considère des \(u_k\in\mathcal{L}^1(\mu)\) dont les normes vérifient \(\sum_k\|u_k\|_1<+\infty\). Dans ce cas, hors d’un ensemble négligeable, la série numérique \(\sum|u_k(x)|\) converge. La fonction somme \(S\), définie presque partout, appartient à \(\mathcal{L}^1\), et l’on peut échanger :
\[\int_X S\,d\mu=\sum_{k=0}^{\infty}\Big(\int_X u_k\,d\mu\Big)\quad\text{où}\quad S=\sum_{k=0}^{\infty}u_k.\]
Posons \(G=\sum_k|u_k|\). Par Beppo Levi, \(\int G=\sum\int|u_k|<+\infty\). Ainsi \(G\) est finie presque partout, et la série converge absolument là où \(G<+\infty\). Ensuite, les sommes partielles vérifient \(\left|\sum_{k\leq N}u_k\right|\leq G\). La convergence dominée permet alors de conclure.
Calculons \(K=\displaystyle\int_0^1\frac{-\ln x}{1+x}\,dx\). Pour \(x\in\,]0,1[\), on écrit \(\frac{1}{1+x}=\sum_{k\geq 0}(-1)^k x^k\). Posons \(u_k(x)=(-1)^k x^k(-\ln x)\). Une intégration par parties donne \(\int_0^1 x^k(-\ln x)\,dx=\frac{1}{(k+1)^2}\).
La série \(\sum\frac{1}{(k+1)^2}\) converge, donc le théorème s’applique. On obtient \(K=\sum_{k\geq 0}\frac{(-1)^k}{(k+1)^2}=\frac{\pi^2}{12}\). Notons que nous n’avons jamais majoré le reste de la série : la seule somme \(\sum\int|u_k|\) a suffi.
6. Intégrales à paramètre
On étudie maintenant \(F(t)=\int_X f(t,x)\,d\mu(x)\), où \(t\) parcourt un intervalle \(T\) ou un espace métrique. Les deux théorèmes qui suivent sont des conséquences directes de la convergence dominée, appliquée le long des suites.
6.1 Continuité
On suppose que \(x\mapsto f(t,x)\) est mesurable pour tout \(t\in T\), que \(t\mapsto f(t,x)\) est continue en \(t_0\) pour presque tout \(x\), et enfin qu’une même fonction intégrable \(g\) majore \(|f(t,\cdot)|\) presque partout, quel que soit \(t\in T\). Dans ces conditions, \(F(t)\) a un sens pour chaque \(t\), et \(F\) est continue au point \(t_0\).
Soit \((t_n)\) une suite qui tend vers \(t_0\). Les fonctions \(x\mapsto f(t_n,x)\) tendent presque partout vers \(f(t_0,x)\), et elles sont toutes majorées par \(g\). Par convergence dominée, \(F(t_n)\to F(t_0)\). La caractérisation séquentielle de la continuité conclut.
6.2 Dérivation sous le signe intégrale
Soit \(T\) un intervalle de \(\mathbb{R}\). On suppose que \(x\mapsto f(t,x)\) est intégrable pour tout \(t\), que \(t\mapsto f(t,x)\) est dérivable sur \(T\) pour presque tout \(x\), et qu’il existe \(g\in\mathcal{L}^1\) avec \(\left|\frac{\partial f}{\partial t}(t,x)\right|\leq g(x)\) pour tout \(t\in T\). Alors \(F\) est dérivable sur \(T\) et
\[F^{\prime}(t)=\int_X\frac{\partial f}{\partial t}(t,x)\,d\mu(x).\]
La preuve applique la convergence dominée aux taux d’accroissement. En effet, l’inégalité des accroissements finis donne \(\left|\frac{f(t_n,x)-f(t,x)}{t_n-t}\right|\leq g(x)\). Si la dérivée partielle est de plus continue en \(t\), la fonction \(F\) est de classe \(C^1\).
La domination n’a besoin d’être vraie que localement. Pour prouver la dérivabilité sur \(]0,+\infty[\), il suffit de dominer sur chaque segment \([a,b]\subset\,]0,+\infty[\). C’est le réflexe à avoir quand la dominante explose au bord de l’intervalle.
- Fixer \(t\) et vérifier que \(x\mapsto f(t,x)\) est intégrable : \(F\) est alors bien définie.
- Calculer \(\frac{\partial f}{\partial t}\) et la majorer, \(t\) parcourant un segment, par une fonction \(g\) de \(x\) seul.
- Dériver sous l’intégrale, puis calculer \(F^{\prime}\) explicitement si possible.
- Remonter à \(F\) grâce à une valeur particulière, souvent \(F(0)\).
Étudions \(G(t)=\displaystyle\int_0^{+\infty}e^{-2x}\,\frac{\sin(tx)}{x}\,dx\) pour \(t\in\mathbb{R}\). D’abord, \(|\sin(tx)|\leq|t|\,x\). Ainsi l’intégrande est majoré par \(|t|e^{-2x}\), et \(G\) est bien définie.
Ensuite, \(\frac{\partial}{\partial t}\left(e^{-2x}\frac{\sin(tx)}{x}\right)=e^{-2x}\cos(tx)\). Cette dérivée est majorée par \(e^{-2x}\), intégrable et indépendante de \(t\). Par conséquent \(G\) est de classe \(C^1\) sur \(\mathbb{R}\), avec
\[G^{\prime}(t)=\int_0^{+\infty}e^{-2x}\cos(tx)\,dx=\operatorname{Re}\frac{1}{2-it}=\frac{2}{4+t^2}.\]
Enfin, \(G(0)=0\). On en déduit \(G(t)=\arctan\frac{t}{2}\) pour tout réel \(t\).
Remarque :
Le même schéma sert pour une fonction holomorphe du paramètre, ou pour plusieurs paramètres réels. Il suffit alors de dominer chaque dérivée partielle. Ces extensions seront exploitées dans les chapitres d’analyse complexe et de calcul différentiel.
Les erreurs fréquentes
- Choisir une dominante qui dépend encore de \(n\) ou de \(t\) : elle ne prouve rien.
- Appliquer Beppo Levi à une suite décroissante, ou Fatou à une suite qui change de signe.
- Oublier de vérifier l’intégrabilité de la dominante sur tout l’intervalle, en particulier près d’une borne où elle explose.
- Confondre intégrale impropre convergente et fonction intégrable : \(\frac{\cos x}{\sqrt{x}}\) n’est pas dans \(L^1([1,+\infty[)\).
- Intervertir somme et intégrale pour une série de signe quelconque sans contrôler \(\sum\int|u_k|\).
Fiche mémo
- Fonction étagée positive : \(\int\sum a_i\mathbf{1}_{A_i}=\sum a_i\,\mu(A_i)\), avec \(0\times(+\infty)=0\).
- Mesurable positive : borne supérieure des intégrales des étagées situées en dessous.
- Beppo Levi : si \(0\leq f_n\uparrow f\), alors \(\int f_n\uparrow\int f\), même si la limite vaut \(+\infty\).
- Séries positives : on échange toujours \(\sum\) et \(\int\).
- Fatou : \(\int\liminf f_n\leq\liminf\int f_n\) pour \(f_n\geq 0\).
- \(L^1\) : \(\int|f|<+\infty\), et \(\|f\|_1\) est une norme après quotient par l’égalité presque partout.
- Riemann : sur un segment, mêmes valeurs ; sur un intervalle quelconque, \(L^1\) équivaut à l’absolue convergence.
- Convergence dominée : limite presque partout et \(|f_n|\leq g\in L^1\) donnent \(\int f_n\to\int f\).
- Terme à terme : \(\sum\int|u_k|<+\infty\) suffit pour échanger \(\sum\) et \(\int\).
- Paramètre : continuité et dérivation sous l’intégrale par domination locale, indépendante du paramètre.
Questions fréquentes
Quelle est la différence entre Beppo Levi et la convergence dominée ?
Beppo Levi traite les suites positives qui montent, sans rien demander d’autre ; la limite des intégrales peut même valoir l’infini. La convergence dominée autorise les changements de signe, en contrepartie d’un majorant intégrable commun à tous les termes. En pratique, on utilise Beppo Levi pour les séries positives et la convergence dominée pour tout le reste.
Comment trouver une dominante pour la convergence dominée ?
On majore la valeur absolue de f_n par une expression où n a disparu, grâce à des inégalités comme ln(1+u) ≤ u ou |sin u| ≤ |u|. On vérifie ensuite que cette majorante est intégrable sur tout l’intervalle. Quand rien ne marche, on examine sup |f_n|, la plus petite majorante possible : lorsqu’elle est d’intégrale infinie, il faut changer de méthode, par exemple découper le domaine.
À quoi sert le lemme de Fatou si l'on a déjà la convergence dominée ?
Le lemme de Fatou donne une inégalité sans aucune hypothèse de domination, seulement la positivité. Il permet par exemple de montrer qu’une limite simple est intégrable quand les intégrales restent bornées. C’est aussi l’outil qui sert à démontrer la convergence dominée elle-même.
Une intégrale impropre convergente est-elle une intégrale de Lebesgue ?
Seulement si elle est absolument convergente. Une intégrale semi-convergente, comme celle de cos x divisé par racine de x sur [1,+∞[, ne correspond à aucune fonction de L¹. On la traite alors comme une limite d’intégrales sur des segments.
Pour aller plus loin
- S’exercer : exercices corrigés de L3 de maths sur théorèmes de convergence de Lebesgue
- Bases utiles : Tribus boréliennes et mesure de Lebesgue sur R
- Chapitre d’avant : Tribus boréliennes et mesure de Lebesgue sur R
- Chapitre d’après : Tonelli, Fubini et changement de variables
- Vérifier ses acquis : QCM de L3 de maths sur théorèmes de convergence de Lebesgue
- Contrôle corrigé en temps limité : Théorèmes limites de Lebesgue : contrôle de maths en L3
- Le même thème en maths spé (MP) : Convergence dominée et intégrales à paramètre
- Tous les chapitres : le sommaire de la L3 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «théorèmes de convergence de Lebesgue en L3 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.