Bases hilbertiennes et séries de Fourier : corrigé du contrôle de maths en L3
Voici le corrigé du contrôle de maths en L3 sur le thème « bases hilbertiennes et séries de Fourier », question par question.
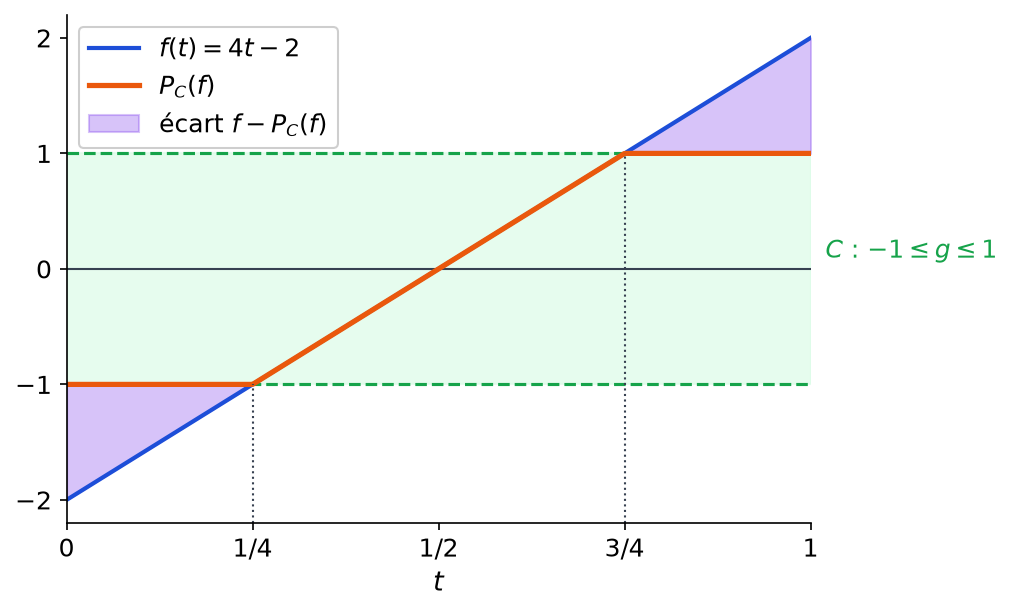
Cette correction est rédigée comme une copie de partiel : chaque théorème est nommé et ses hypothèses sont vérifiées avant usage. D’abord, la projection sur le convexe est obtenue par l’inégalité caractéristique, puis un dessin montre l’écart entre la fonction et sa troncature. Ensuite, le théorème de Riesz donne la norme exacte de la forme linéaire, et un contre-exemple explicite traite le cas non continu. Pour le créneau, le calcul des coefficients de Fourier est mené selon le reste modulo 4, ce qui rend la somme de Parseval lisible. Le problème, enfin, détaille la preuve du théorème de Fejér avec les deux zones d’intégration. Chaque exercice se termine par son barème et, si besoin, par un piège classique.
L’énoncé complet se trouve ici : Bases hilbertiennes et séries de Fourier : contrôle de maths en L3.
Barème du contrôle corrigé : bases hilbertiennes et séries de Fourier
| Exercice | Points |
|---|---|
| 1. Projection sur un convexe de fonctions bornées | 3,5 points |
| 2. Formes linéaires sur les suites de carré sommable | 3 points |
| 3. Un créneau d’un quart de période et l’identité de Parseval | 4,5 points |
| 4. Transformée de Fourier d’une exponentielle tronquée | 3 points |
| 5. Problème : noyau de Fejér et système trigonométrique | 6 points |
| Total | 20 points |
Le corrigé détaillé : bases hilbertiennes et séries de Fourier
Exercice 1 – Projection sur un convexe de fonctions bornées (3,5 points)
-
L’inégalité caractéristique
Supposons d’abord \(p = P_C(x)\) et fixons \(y \in C\). Pour \(s \in \left]0, 1\right]\), le point \(p + s(y – p)\) appartient à \(C\), car \(C\) est convexe. Par minimalité de \(p\), on a donc :
\[\|x – p\|^2 \leq \|x – p – s(y – p)\|^2 = \|x – p\|^2 – 2s \langle x – p, y – p \rangle + s^2 \|y – p\|^2.\]
Après simplification et division par \(s > 0\), il vient \(2 \langle x – p, y – p \rangle \leq s \|y – p\|^2\). En faisant tendre \(s\) vers 0, on obtient alors \(\langle x – p, y – p \rangle \leq 0\).
Réciproquement, supposons l’inégalité vraie pour tout \(y \in C\). En développant \(x – y = (x – p) – (y – p)\), on trouve :
\[\|x – y\|^2 = \|x – p\|^2 – 2 \langle x – p, y – p \rangle + \|y – p\|^2 \geq \|x – p\|^2.\]
Ainsi \(p\) réalise la distance de \(x\) à \(C\). Par unicité du projeté, \(p = P_C(x)\) si et seulement si \(\langle x – p, y – p \rangle \leq 0\) pour tout \(y \in C\).
-
Convexité, fermeture et troncature
Si \(g_1\) et \(g_2\) sont dans \(C\) et \(\lambda \in [0, 1]\), alors \(-1 \leq \lambda g_1 + (1 – \lambda) g_2 \leq 1\) presque partout : \(C\) est donc convexe. De plus, si \((g_k)\) est une suite de \(C\) qui converge vers \(g\) dans \(L^2\), le théorème de Riesz-Fischer fournit une sous-suite qui converge presque partout vers \(g\). Par passage à la limite, \(-1 \leq g \leq 1\) presque partout, si bien que \(C\) est fermée. Enfin, \(C\) contient la fonction nulle.
Posons ensuite \(T f = \max(-1, \min(f, 1))\). Cette fonction est mesurable et bornée par 1, donc elle appartient à \(C\), car la mesure de \([0, 1]\) est finie. Soit \(g \in C\). On découpe alors l’intégrale \(\langle f – Tf, g – Tf \rangle = \int_0^1 (f – Tf)(g – Tf)\) selon trois ensembles :
- sur \(\{f > 1\}\), on a \(f – Tf = f – 1 > 0\) et \(g – Tf = g – 1 \leq 0\) ;
- sur \(\{f < -1\}\), en revanche, \(f – Tf = f + 1 < 0\) tandis que \(g – Tf = g + 1 \geq 0\) ;
- partout ailleurs, \(f – Tf = 0\).
L’intégrande est donc négatif ou nul presque partout, d’où \(\langle f – Tf, g – Tf \rangle \leq 0\). D’après la question 1, \(P_C(f) = \max(-1, \min(f, 1))\) pour toute \(f \in L^2(0, 1)\).
-
Distance de la fonction affine au convexe
Comme \(4t – 2 \leq -1\) pour \(t \leq \frac{1}{4}\) et \(4t – 2 \geq 1\) pour \(t \geq \frac{3}{4}\), le projeté vaut \(-1\) sur \([0, \frac{1}{4}]\), puis \(4t – 2\) sur \([\frac{1}{4}, \frac{3}{4}]\), et enfin 1 sur \([\frac{3}{4}, 1]\).

Par conséquent, \(d(f, C)^2 = \int_0^{1/4} (4t – 1)^2 \, \mathrm{d}t + \int_{3/4}^{1} (4t – 3)^2 \, \mathrm{d}t\). Chaque intégrale vaut \(\frac{1}{4} \int_0^1 u^2 \, \mathrm{d}u = \frac{1}{12}\), grâce aux changements de variable \(u = 1 – 4t\) et \(u = 4t – 3\). Ainsi \(d(f, C)^2 = \frac{1}{6}\), et la distance de \(f\) à \(C\) vaut \(\frac{1}{\sqrt{6}} = \frac{\sqrt{6}}{6}\).
Piège classique : oublier de vérifier que la troncature appartient à \(C\), ou bien prouver la fermeture sans extraire de sous-suite, car la convergence dans \(L^2\) n’entraîne pas la convergence presque partout de toute la suite.
Exercice 2 – Formes linéaires sur les suites de carré sommable (3 points)
-
Un représentant géométrique
Posons \(a = (2^{-n})_{n \geq 1}\). Cette suite est de carré sommable, car \(\sum_{n \geq 1} 4^{-n} = \frac{1/4}{1 – 1/4} = \frac{1}{3}\). Pour \(x \in \ell^2\), l’inégalité de Cauchy-Schwarz donne alors \(\sum |x_n| 2^{-n} \leq \|a\| \, \|x\|\). La série définissant \(\varphi(x)\) converge donc absolument, et \(\varphi(x) = \langle a, x \rangle\).
La forme \(\varphi\) est linéaire et vérifie \(|\varphi(x)| \leq \|a\| \, \|x\|\) : elle est continue. De plus, \(\varphi(a) = \|a\|^2\), ce qui montre que la borne est atteinte. Le représentant de Riesz est \(a = (2^{-n})_{n \geq 1}\), et \(\|\varphi\| = \|a\| = \frac{1}{\sqrt{3}}\).
-
Distance à un hyperplan fermé
Le noyau \(\ker \varphi = a^{\perp}\) est un hyperplan fermé, dont l’orthogonal est la droite \(\mathbb{R} a\). Par conséquent, le projeté de \(e_1\) sur \(\ker \varphi\) est \(e_1 – \frac{\langle e_1, a \rangle}{\|a\|^2} a\). Or \(\langle e_1, a \rangle = \frac{1}{2}\) et \(\|a\|^2 = \frac{1}{3}\), donc ce projeté vaut \(e_1 – \frac{3}{2} a\). On vérifie d’ailleurs que \(\varphi\left(e_1 – \frac{3}{2} a\right) = \frac{1}{2} – \frac{3}{2} \times \frac{1}{3} = 0\).
La distance cherchée est donc \(\left\|\frac{3}{2} a\right\| = \frac{3}{2} \times \frac{1}{\sqrt{3}}\). On obtient \(d(e_1, \ker \varphi) = \frac{\sqrt{3}}{2}\), atteinte au point \(e_1 – \frac{3}{2} a\).
-
Une forme non bornée sur les suites finies
Pour \(N \geq 1\), posons \(x^{(N)} = \sum_{n=1}^{N} \frac{1}{\sqrt{n}} e_n\), qui appartient à \(c_{00}\). On a alors \(\psi(x^{(N)}) = \sum_{n=1}^{N} \frac{1}{n} = H_N\) et \(\|x^{(N)}\| = \sqrt{H_N}\). Le quotient \(\frac{|\psi(x^{(N)})|}{\|x^{(N)}\|} = \sqrt{H_N}\) tend vers \(+\infty\), car la série harmonique diverge. La forme \(\psi\) n’est donc pas continue sur \(c_{00}\).
Ce résultat était prévisible. En effet, si \(\psi\) était continue, elle se prolongerait à l’adhérence \(\ell^2\) de \(c_{00}\), et le théorème de Riesz fournirait \(b \in \ell^2\) tel que \(\psi = \langle b, \cdot \rangle\). On aurait alors \(b_n = \psi(e_n) = \frac{1}{\sqrt{n}}\), alors que \(\sum \frac{1}{n}\) diverge : contradiction.
Exercice 3 – Un créneau d’un quart de période et l’identité de Parseval (4,5 points)
-
Coefficients du créneau
D’abord, \(c_0(f) = \frac{1}{2\pi} \int_0^{\pi/2} 1 \, \mathrm{d}t = \frac{1}{2\pi} \times \frac{\pi}{2}\), donc \(c_0(f) = \frac{1}{4}\).
Ensuite, pour \(n \neq 0\), une primitive de \(t \mapsto \mathrm{e}^{-int}\) est \(t \mapsto \frac{\mathrm{e}^{-int}}{-in}\). Par conséquent :
\[c_n(f) = \frac{1}{2\pi} \int_0^{\pi/2} \mathrm{e}^{-int} \, \mathrm{d}t = \frac{1}{2\pi} \times \frac{\mathrm{e}^{-in\pi/2} – 1}{-in} = \frac{1 – \mathrm{e}^{-in\pi/2}}{2i\pi n}.\]
-
Module des coefficients selon le reste modulo 4
Pour tout réel \(\theta\), on a \(|1 – \mathrm{e}^{-i\theta}|^2 = 2 – 2\cos\theta\). Il en résulte que \(|c_n(f)|^2 = \frac{1 – \cos(n\pi/2)}{2\pi^2 n^2}\) pour \(n \neq 0\). On distingue alors trois cas :
- si \(n\) est multiple de 4, \(\cos(n\pi/2) = 1\), donc \(|c_n(f)|^2 = 0\) ;
- quand \(n\) est impair, \(\cos(n\pi/2) = 0\), donc \(|c_n(f)|^2 = \frac{1}{2\pi^2 n^2}\) ;
- lorsque \(n\) est congru à 2 modulo 4, enfin, \(\cos(n\pi/2) = -1\), donc \(|c_n(f)|^2 = \frac{1}{\pi^2 n^2}\).
Ces valeurs ne dépendent que de \(n^2\) et de \(\cos(n\pi/2)\) : elles sont donc les mêmes pour \(n\) et \(-n\).
-
Deux sommes classiques grâce à Parseval
Comme \((e_n)\) est une base hilbertienne, l’identité de Parseval s’applique : \(\|f\|^2 = \sum_{n \in \mathbb{Z}} |c_n(f)|^2\). Or \(\|f\|^2 = \frac{1}{2\pi} \times \frac{\pi}{2} = \frac{1}{4}\). Notons \(S = \sum_{p \geq 0} \frac{1}{(2p+1)^2}\). Les entiers \(n \geq 1\) impairs contribuent pour \(\frac{S}{2\pi^2}\). De même, les entiers \(n = 2(2p+1)\) contribuent pour \(\sum_{p \geq 0} \frac{1}{4\pi^2 (2p+1)^2} = \frac{S}{4\pi^2}\). Par parité, on obtient donc :
\[\frac{1}{4} = \frac{1}{16} + 2 \left( \frac{S}{2\pi^2} + \frac{S}{4\pi^2} \right) = \frac{1}{16} + \frac{3S}{2\pi^2}.\]
Ainsi \(\frac{3S}{2\pi^2} = \frac{3}{16}\), d’où \(\sum_{p=0}^{+\infty} \frac{1}{(2p+1)^2} = \frac{\pi^2}{8}\). En séparant ensuite les indices pairs et impairs, la somme \(Z = \sum_{n \geq 1} \frac{1}{n^2}\) vérifie \(Z = S + \frac{Z}{4}\). Par conséquent, \(Z = \frac{4S}{3}\) et \(\sum_{n=1}^{+\infty} \frac{1}{n^2} = \frac{\pi^2}{6}\).
-
Convergence en moyenne quadratique, mais pas uniforme
D’une part, \(S_N f\) est la projection orthogonale de \(f\) sur \(\mathrm{Vect}(e_n, |n| \leq N)\). Puisque la famille est une base hilbertienne, \(\|f – S_N f\|^2 = \sum_{|n| > N} |c_n(f)|^2\) est le reste d’une série convergente. Donc \(S_N f\) converge vers \(f\) dans \(L^2\).
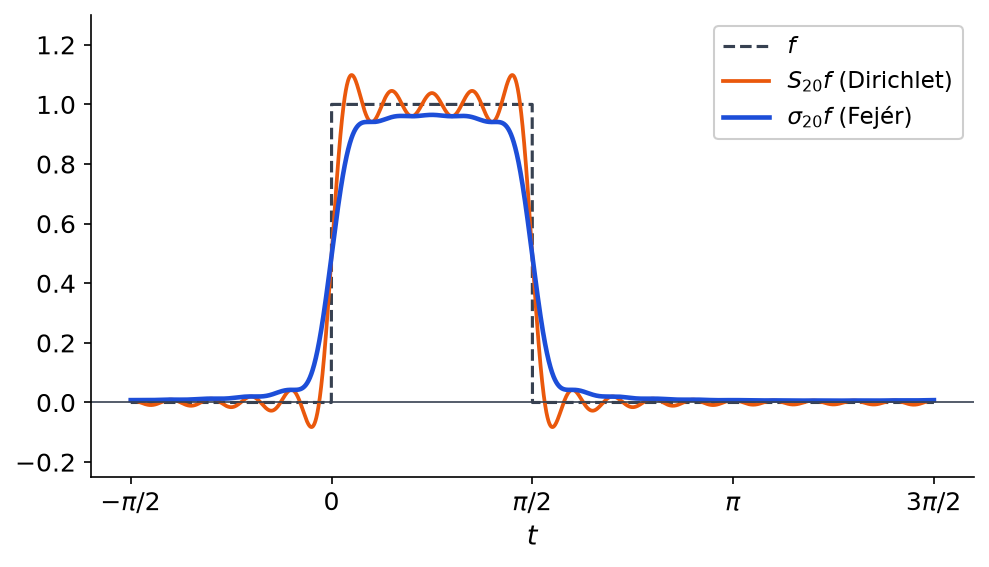
D’autre part, chaque \(S_N f\) est continue. Si \((S_N f)\) convergeait uniformément vers une fonction \(g\), alors \(g\) serait continue et égale à \(f\) presque partout, par unicité de la limite dans \(L^2\). Or \(g\) vaudrait 1 sur \(\left]0, \frac{\pi}{2}\right[\) et 0 sur \(\left]\frac{\pi}{2}, 2\pi\right[\), ce qui est impossible en \(\frac{\pi}{2}\). La convergence n’est donc pas uniforme.

La figure illustre ce phénomène, appelé phénomène de Gibbs. En effet, les sommes de Dirichlet dépassent la valeur 1 près des sauts, alors que les moyennes de Fejér du problème restent comprises entre 0 et 1.
Piège classique : oublier le facteur 2 qui regroupe les indices \(n\) et \(-n\) dans la somme de Parseval, ou encore omettre le coefficient \(c_0\).
Exercice 4 – Transformée de Fourier d’une exponentielle tronquée (3 points)
-
Transformée de l’exponentielle tronquée
La fonction \(h\) est mesurable et positive, avec \(\int_{\mathbb{R}} h = \int_0^{+\infty} \mathrm{e}^{-x} \, \mathrm{d}x = 1\), donc \(h \in L^1(\mathbb{R})\). Pour \(\xi\) réel, posons \(s = 1 + i\xi\), de partie réelle 1. Comme \(|\mathrm{e}^{-sx}| = \mathrm{e}^{-x}\) tend vers 0 en \(+\infty\), on obtient :
\[\widehat{h}(\xi) = \int_0^{+\infty} \mathrm{e}^{-sx} \, \mathrm{d}x = \left[ -\frac{\mathrm{e}^{-sx}}{s} \right]_0^{+\infty} = \frac{1}{s}, \quad \text{donc } \widehat{h}(\xi) = \frac{1}{1 + i\xi}.\]
-
Convolution et lemme de Riemann-Lebesgue
Le produit \(h(y) h(x – y)\) est non nul seulement si \(0 < y < x\). Ainsi, pour \(x \leq 0\), \((h * h)(x) = 0\). En revanche, pour \(x > 0\) :
\[(h * h)(x) = \int_0^x \mathrm{e}^{-y} \mathrm{e}^{-(x – y)} \, \mathrm{d}y = \int_0^x \mathrm{e}^{-x} \, \mathrm{d}y = x \mathrm{e}^{-x}.\]
Donc \(f = h * h\). Puisque \(h \in L^1(\mathbb{R})\), le théorème de convolution, qui repose sur Fubini, donne \(\widehat{h * h} = \widehat{h}^{\,2}\). Par conséquent, \(\widehat{f}(\xi) = \frac{1}{(1 + i\xi)^2}\), et \(|\widehat{f}(\xi)| = \frac{1}{1 + \xi^2}\) tend bien vers 0 quand \(|\xi| \to +\infty\).
-
Dérivation sous le signe intégrale
Posons \(u(x, \xi) = f(x) \mathrm{e}^{-ix\xi}\). Pour presque tout \(x\), la fonction \(\xi \mapsto u(x, \xi)\) est de classe \(C^1\), de dérivée \(-ix f(x) \mathrm{e}^{-ix\xi}\). De plus, cette dérivée est dominée par \(|x f(x)| = x^2 \mathrm{e}^{-x}\) sur \(\left]0, +\infty\right[\), fonction intégrable indépendante de \(\xi\). Le théorème de dérivation sous l’intégrale montre alors que \(\widehat{f}\) est de classe \(C^1\), avec :
\[\widehat{f}^{\prime}(\xi) = -i \int_0^{+\infty} x^2 \mathrm{e}^{-(1 + i\xi)x} \, \mathrm{d}x.\]
Deux intégrations par parties donnent \(\int_0^{+\infty} x^2 \mathrm{e}^{-sx} \, \mathrm{d}x = \frac{2}{s^3}\) pour \(\mathrm{Re}(s) > 0\). Ainsi \(\widehat{f}^{\prime}(\xi) = \frac{-2i}{(1 + i\xi)^3}\). On retrouve bien la dérivée de \(\xi \mapsto (1 + i\xi)^{-2}\), qui vaut \(-2i (1 + i\xi)^{-3}\). Les deux calculs concordent : \(\widehat{f}^{\prime}(\xi) = \frac{-2i}{(1 + i\xi)^3}\).
Exercice 5 – Problème : noyau de Fejér et système trigonométrique (6 points)
-
Écriture intégrale des moyennes de Cesàro
Par périodicité, \(c_n(f) = \frac{1}{2\pi} \int_{-\pi}^{\pi} f(y) \mathrm{e}^{-iny} \, \mathrm{d}y\). La somme \(S_k f\) étant finie, la linéarité de l’intégrale donne :
\[S_k f(x) = \frac{1}{2\pi} \int_{-\pi}^{\pi} f(y) \sum_{|n| \leq k} \mathrm{e}^{in(x – y)} \, \mathrm{d}y = \frac{1}{2\pi} \int_{-\pi}^{\pi} f(y) D_k(x – y) \, \mathrm{d}y.\]
Avec le changement de variable \(t = x – y\), puis l’invariance de l’intégrale d’une fonction \(2\pi\)-périodique sur toute période, on obtient \(S_k f(x) = \frac{1}{2\pi} \int_{-\pi}^{\pi} f(x – t) D_k(t) \, \mathrm{d}t\). Il suffit alors de faire la moyenne pour \(k\) de 0 à \(N\) : \(\sigma_N f(x) = \frac{1}{2\pi} \int_{-\pi}^{\pi} f(x – t) K_N(t) \, \mathrm{d}t\).
-
Deux expressions du noyau
Fixons \(n\) avec \(|n| \leq N\). Le terme \(e_n\) figure dans \(D_k\) exactement quand \(k \geq |n|\), soit pour \(N + 1 – |n|\) valeurs de \(k\). Après division par \(N + 1\), \(K_N = \sum_{|n| \leq N} \left(1 – \frac{|n|}{N+1}\right) e_n\).
Pour la forme close, on écrit d’abord \(D_k(t) = 1 + 2 \sum_{n=1}^{k} \cos(nt)\). De plus, \(2 \sin\left(\frac{t}{2}\right) \cos(nt) = \sin\left(\left(n + \frac{1}{2}\right)t\right) – \sin\left(\left(n – \frac{1}{2}\right)t\right)\). La somme est donc télescopique, et \(\sin\left(\frac{t}{2}\right) D_k(t) = \sin\left(\left(k + \frac{1}{2}\right)t\right)\).
Multiplions ensuite par \(\sin\left(\frac{t}{2}\right)\) et sommons sur \(k\), grâce à la formule \(2 \sin a \sin b = \cos(a – b) – \cos(a + b)\) :
\[(N+1) \sin^2\left(\frac{t}{2}\right) K_N(t) = \frac{1}{2} \sum_{k=0}^{N} \left( \cos(kt) – \cos((k+1)t) \right) = \frac{1 – \cos((N+1)t)}{2} = \sin^2\left(\frac{(N+1)t}{2}\right).\]
Pour \(t \notin 2\pi\mathbb{Z}\), on peut diviser par \(\sin^2(t/2) \neq 0\), ce qui donne la forme close annoncée.
-
Positivité, masse et concentration
La forme close montre que \(K_N(t) \geq 0\) hors de \(2\pi\mathbb{Z}\). En \(t = 0\), la première expression donne \(K_N(0) = \sum_{|n| \leq N} \left(1 – \frac{|n|}{N+1}\right) = N + 1 > 0\). Ensuite, comme \(\frac{1}{2\pi} \int_{-\pi}^{\pi} e_n = 0\) pour \(n \neq 0\), seul le coefficient de \(e_0\), égal à 1, subsiste : \(\frac{1}{2\pi} \int_{-\pi}^{\pi} K_N = 1\).
Enfin, si \(\delta \leq |t| \leq \pi\), alors \(\frac{|t|}{2} \in \left[\frac{\delta}{2}, \frac{\pi}{2}\right]\), intervalle sur lequel le sinus est croissant et positif. Par conséquent \(\sin^2(t/2) \geq \sin^2(\delta/2)\), et comme le numérateur est majoré par 1, \(K_N(t) \leq \frac{1}{(N+1) \sin^2(\delta/2)}\).
-
Preuve du théorème de Fejér
Soit \(f \in C_{2\pi}\) et \(\varepsilon > 0\). Une fonction continue et périodique est uniformément continue, d’après le théorème de Heine appliqué sur une période. Il existe donc \(\delta \in \left]0, \pi\right]\) tel que \(|f(x – t) – f(x)| \leq \varepsilon\) pour tout réel \(x\) et tout \(|t| \leq \delta\). Puisque \(K_N\) est de moyenne 1, on peut écrire :
\[\sigma_N f(x) – f(x) = \frac{1}{2\pi} \int_{-\pi}^{\pi} \left( f(x – t) – f(x) \right) K_N(t) \, \mathrm{d}t.\]
On sépare ensuite l’intégrale en deux zones, en utilisant la positivité de \(K_N\). Près de 0, la contribution est majorée par \(\frac{\varepsilon}{2\pi} \int_{-\pi}^{\pi} K_N = \varepsilon\). Loin de 0, la question 3 la majore par \(\frac{2 \|f\|_\infty}{(N+1) \sin^2(\delta/2)}\). Ainsi, pour tout \(x\) :
\[|\sigma_N f(x) – f(x)| \leq \varepsilon + \frac{2 \|f\|_\infty}{(N+1) \sin^2(\delta/2)}.\]
Le second terme ne dépend pas de \(x\) et devient inférieur à \(\varepsilon\) pour \(N\) assez grand. Dès lors \(\|\sigma_N f – f\|_\infty \leq 2\varepsilon\), et \(\sigma_N f\) converge uniformément vers \(f\).
-
Totalité et unicité des coefficients
La famille \((e_n)\) est orthonormée, car \(\frac{1}{2\pi} \int_0^{2\pi} \mathrm{e}^{i(n – m)t} \, \mathrm{d}t\) vaut 1 si \(n = m\) et 0 sinon. Soit \(g \in L^2(0, 2\pi)\) et \(\varepsilon > 0\). Par densité, il existe \(\phi \in C_{2\pi}\) telle que \(\|g – \phi\|_2 \leq \varepsilon\). Ensuite, Fejér fournit un polynôme trigonométrique \(P = \sigma_N \phi\) tel que \(\|\phi – P\|_\infty \leq \varepsilon\). Or \(\|u\|_2 \leq \|u\|_\infty\) avec la normalisation choisie, donc \(\|g – P\|_2 \leq 2\varepsilon\). L’espace engendré par les \(e_n\) est donc dense : \((e_n)_{n \in \mathbb{Z}}\) est une base hilbertienne de \(L^2(0, 2\pi)\).
Enfin, si \(f \in C_{2\pi}\) a tous ses coefficients nuls, alors chaque \(S_k f\) est nulle, donc \(\sigma_N f = 0\) pour tout \(N\). Le théorème de Fejér donne alors \(f = \lim \sigma_N f = 0\) uniformément. Une fonction continue périodique est donc déterminée par ses coefficients de Fourier.
Piège classique : choisir \(\delta\) en fonction de \(x\). Il faut au contraire invoquer l’uniforme continuité, sans quoi la convergence obtenue n’est que simple.
À retenir de ce contrôle
- Le projeté p de x sur un convexe fermé est caractérisé par p dans C et un produit scalaire de x moins p avec y moins p toujours négatif ou nul.
- Une forme linéaire continue sur un Hilbert est un produit scalaire contre un vecteur unique, dont la norme est exactement celle de la forme.
- L’identité de Parseval transforme la norme L2 d’une fonction en somme des carrés de ses coefficients : c’est un outil efficace pour sommer des séries.
- Les sommes partielles de Fourier d’une fonction discontinue ne convergent jamais uniformément, car une limite uniforme de fonctions continues est continue.
- Le noyau de Fejér est positif, de moyenne 1 et se concentre en 0, ce qui assure la convergence uniforme des moyennes de Cesàro pour toute fonction continue.
Revenir à l’énoncé du contrôle
Consolider bases hilbertiennes et séries de Fourier après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours bases hilbertiennes, l^2 et transformée de fourier ; entraînez-vous sur les exercices bases hilbertiennes, l^2 et transformée de fourier.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en L3.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «bases hilbertiennes et séries de Fourier : corrigé du contrôle de maths en L3» au format PDF afin de pouvoir travailler en totale autonomie.