Corrigé des exercices : Différentielle de Fréchet en L3 de maths
Ce corrigé différentielle L3 rédige les vingt exercices comme une copie d’examen. Chaque solution s’ouvre sur une idée clé, puis vérifie les hypothèses : ouvert de définition, continuité de la partie linéaire, segment inclus dans le domaine, régularité avant d’invoquer Schwarz.
Deux réflexes reviennent souvent. D’une part, on isole la partie linéaire d’un développement et l’on majore le reste par une puissance de la norme. D’autre part, on contrôle chaque formule générale sur un cas particulier calculé à la main. Les matrices jacobiennes et les développements de Taylor ont été vérifiés terme à terme. Enfin, plusieurs figures illustrent les solutions : restriction d’une fonction au cercle, reste de Taylor comparé à ses majorants, gradients de la norme infinie. Lisez chaque corrigé après avoir cherché l’exercice, puis refaites les calculs sans regarder.
Pour démarrer
Corrigé de l’exercice 1 – Différentielle d’une forme quadratique
Idée clé : on développe par bilinéarité et l’on regroupe les deux termes croisés grâce à la transposition d’un scalaire.
- On a \(q(a+h) = q(a) + {}^t a A h + {}^t h A a + q(h)\). Le nombre \({}^t h A a\) est égal à sa transposée \({}^t a\,{}^t A\,h\). De plus, \(|q(h)| \leq \|A\|\,\|h\|^2\) pour la norme euclidienne et la norme d’opérateur associée. Ce reste est un \(o(\|h\|)\). Donc \(dq(a)h = {}^t a\,(A + {}^t A)\,h\).
- On trouve \(q(x,y) = x^2 + 2xy + 3y^2\). Par la formule, \(\nabla q(a) = (A + {}^t A)a\), avec \(A + {}^t A = \begin{pmatrix} 2 & 2 \\ 2 & 6 \end{pmatrix}\). Ainsi \(\nabla q(1,-1) = (0, -4)\). Directement, \(\partial_1 q = 2x + 2y\) et \(\partial_2 q = 2x + 6y\) valent bien \(0\) et \(-4\). On a \(\nabla q(1,-1) = (0,-4)\).
- En général, \(dq(a) = 0\) équivaut à \((A + {}^t A)a = 0\), c’est-à-dire \(a \in \ker(A + {}^t A)\). Dans l’exemple, \(\det(A + {}^t A) = 12 – 4 = 8 \neq 0\). Seul le point \(a = 0\) convient.
Corrigé de l’exercice 2 – Dérivées directionnelles d’un polynôme de deux variables
Idée clé : une fonction polynomiale est de classe \(C^1\), donc \(D_v f(a) = \langle \nabla f(a), v\rangle\).
- On a \(\partial_1 f = 2xy – 1\) et \(\partial_2 f = x^2 + 3\). En \(a = (1,2)\), \(\nabla f(a) = (3, 4)\).
- D’abord, \(D_v f(a) = 3 \times 1 + 4 \times (-1) = -1\). Ensuite, un calcul direct donne \(f(1+t, 2-t) = (1+t)^2(2-t) + 3(2-t) – (1+t) = 7 – t – t^3\). La dérivée en \(t = 0\) vaut \(-1\). Les deux méthodes donnent \(D_v f(a) = -1\).
- Pour \(u\) unitaire, \(D_u f(a) = \langle (3,4), u \rangle\). Par l’inégalité de Cauchy-Schwarz, cette quantité est au plus \(5\), avec égalité pour \(u = (\frac{3}{5}, \frac{4}{5})\). Elle est nulle pour \(u\) orthogonal au gradient. Maximum en \(u = (\frac{3}{5}, \frac{4}{5})\) ; dérivée nulle pour \(u = \pm(\frac{4}{5}, -\frac{3}{5})\).
Corrigé de l’exercice 3 – Jacobienne d’un changement de variables exponentiel
Idée clé : le produit et le quotient des coordonnées de \(\Phi(u,v)\) font apparaître \(u^2\) et \(e^{2v}\), ce qui donne la réciproque.
- On dérive chaque coordonnée : \[J_\Phi(u,v) = \begin{pmatrix} e^{v} & u\,e^{v} \\ e^{-v} & -u\,e^{-v} \end{pmatrix}.\] Le jacobien vaut \(-u – u = -2u\), non nul sur \(U\).
- Posons \(x = u e^v\) et \(y = u e^{-v}\). Alors \(x, y > 0\), \(xy = u^2\) et \(\frac{x}{y} = e^{2v}\). Réciproquement, pour \(x, y > 0\), le couple \(u = \sqrt{xy}\), \(v = \frac{1}{2}\ln\frac{x}{y}\) est l’unique antécédent. Ainsi \(\Psi(x,y) = \left(\sqrt{xy},\ \frac{1}{2}\ln\frac{x}{y}\right)\).
- On calcule \[J_\Psi(x,y) = \begin{pmatrix} \frac{y}{2\sqrt{xy}} & \frac{x}{2\sqrt{xy}} \\ \frac{1}{2x} & -\frac{1}{2y} \end{pmatrix}.\] Au point \(\Phi(u,v)\), on a \(\sqrt{xy} = u\). La matrice devient donc \(\begin{pmatrix} e^{-v}/2 & e^{v}/2 \\ e^{-v}/(2u) & -e^{v}/(2u) \end{pmatrix}\). Le produit avec \(J_\Phi(u,v)\) donne, ligne par ligne, \(\frac{1}{2} + \frac{1}{2} = 1\) sur la diagonale et \(0\) ailleurs. On retrouve bien \(I_2\).
Corrigé de l’exercice 4 – Produit matriciel et carré d’une matrice
Idée clé : le produit est bilinéaire continu ; le carré s’obtient en composant avec la diagonale \(A \mapsto (A,A)\).
- L’application \(P\) est bilinéaire et \(\|AB\| \leq \|A\|\,\|B\|\). D’après le cours, \(dP(A,B)(H,K) = AK + HB\).
- L’application \(A \mapsto (A,A)\) est linéaire, de différentielle \(H \mapsto (H,H)\). La règle de la chaîne donne \(dS(A)H = AH + HA\). Le reste vaut exactement \(S(A+H) – S(A) – AH – HA = H^2\). Il est majoré par \(\|H\|^2\).
- On calcule \(AH = \begin{pmatrix} 1 & 0 \\ 1 & 0 \end{pmatrix}\) et \(HA = \begin{pmatrix} 0 & 0 \\ 1 & 1 \end{pmatrix}\). Ainsi \(dS(A)H = \begin{pmatrix} 1 & 0 \\ 2 & 1 \end{pmatrix}\), tandis que \(2AH = \begin{pmatrix} 2 & 0 \\ 2 & 0 \end{pmatrix}\). Le résultat n’est pas \(2AH\), puisque \(AH \neq HA\) ici.
Corrigé de l’exercice 5 – Dérivée d’une fonction le long d’un cercle
Idée clé : la règle de la chaîne donne \(g^{\prime}(t) = \langle \nabla f(\gamma(t)), \gamma^{\prime}(t)\rangle\) avec \(\gamma(t) = (\cos t, \sin t)\).
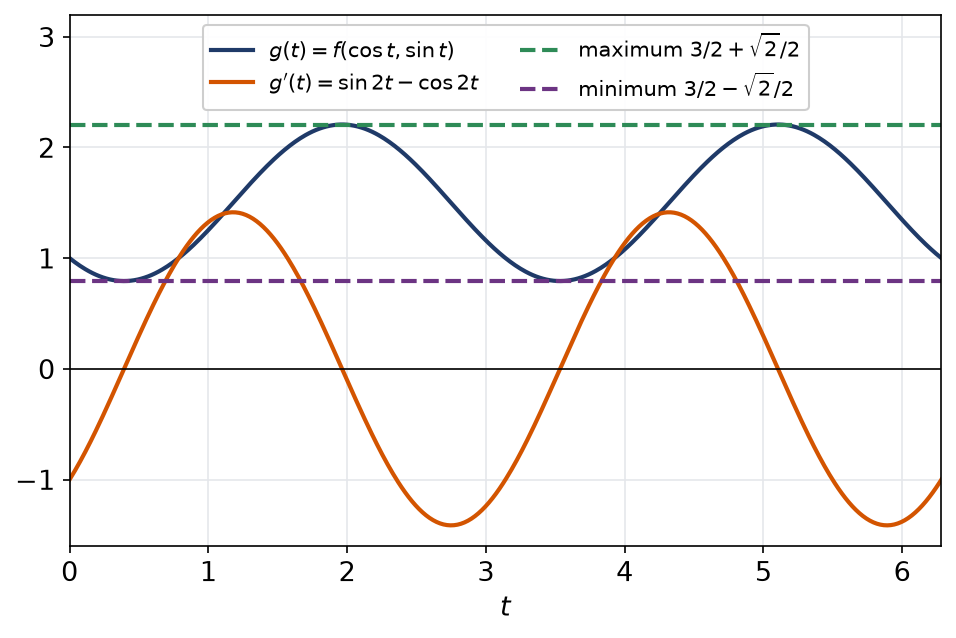
- On a \(\nabla f(x,y) = (2x – y,\ -x + 4y)\) et \(\gamma^{\prime}(t) = (-\sin t, \cos t)\). Donc \[g^{\prime}(t) = -(2\cos t – \sin t)\sin t + (-\cos t + 4\sin t)\cos t = 2\sin t\cos t + \sin^2 t – \cos^2 t.\] Ainsi \(g^{\prime}(t) = \sin 2t – \cos 2t\).
- On écrit \(g(t) = \cos^2 t – \cos t \sin t + 2\sin^2 t = 1 + \sin^2 t – \frac{1}{2}\sin 2t\). Avec \(\sin^2 t = \frac{1 – \cos 2t}{2}\), on obtient \(g(t) = \frac{3}{2} – \frac{1}{2}\cos 2t – \frac{1}{2}\sin 2t\). En dérivant, on retrouve \(g^{\prime}(t) = \sin 2t – \cos 2t\).
- On a \(\cos 2t + \sin 2t = \sqrt{2}\sin(2t + \frac{\pi}{4})\), qui parcourt \([-\sqrt{2}, \sqrt{2}]\). Donc le maximum de \(f\) sur le cercle vaut \(\frac{3}{2} + \frac{\sqrt{2}}{2}\) et le minimum \(\frac{3}{2} – \frac{\sqrt{2}}{2}\).
La figure montre \(g\) et sa dérivée : les extremums de \(g\) correspondent bien aux zéros de \(g^{\prime}\).
Corrigé de l’exercice 6 – Une norme n’est jamais différentiable en zéro
Idée clé : si \(N\) était différentiable en un point, toutes ses restrictions aux droites passant par ce point seraient dérivables.
- Soit \(v \neq 0\). Si \(N\) était différentiable en \(0\), la composée \(t \mapsto N(tv)\) serait dérivable en \(0\) par la règle de la chaîne. Or \(N(tv) = |t|\,N(v)\) avec \(N(v) > 0\), qui n’est pas dérivable en \(0\). La norme n’est pas différentiable en \(0\).
- La fonction \(t \mapsto N_1(1, t) = 1 + |t|\) n’est pas dérivable en \(0\). Donc \(N_1\) n’est pas différentiable en \((1,0)\).
- Sur le quart de plan ouvert \(\{x > 0, y > 0\}\), on a \(N_1(x,y) = x + y\), qui est linéaire. Ainsi \(dN_1(1,2)h = h_1 + h_2\). De même, sur \(\{x < 0, y > 0\}\), \(N_1(x,y) = -x + y\). Donc \(dN_1(-3,1)h = -h_1 + h_2\).
- Si \(x \neq 0\) et \(y \neq 0\), le même argument donne \(dN_1(x,y)h = \mathrm{sgn}(x)h_1 + \mathrm{sgn}(y)h_2\). Si \(x = 0\), la fonction \(t \mapsto N_1(t, y) = |t| + |y|\) n’est pas dérivable en \(0\) ; le cas \(y = 0\) est symétrique. \(N_1\) est différentiable exactement hors des deux axes.
Corrigé de l’exercice 7 – Développement de Taylor à l’ordre deux
Idée clé : on multiplie les développements d’une variable de \(e^{u}\) et de \(\cos w\), puis on revient à \(x\) et \(y\).
- On a \(e^{u} = 1 + u + \frac{u^2}{2} + o(u^2)\) et \(\cos w = 1 – \frac{w^2}{2} + o(w^2)\). Le produit vaut \(1 + u + \frac{u^2 – w^2}{2} + o(u^2 + w^2)\). Or \(u^2 – w^2 = (x-y)^2 – (x+y)^2 = -4xy\). Ainsi \(f(x,y) = 1 + x – y – 2xy + o(x^2 + y^2)\).
- Par unicité du développement, la partie linéaire donne \(\nabla f(0,0) = (1, -1)\). La partie quadratique vaut \(-2xy = \frac{1}{2}{}^t h\,\mathrm{Hess}\,h\). La hessienne est \(\begin{pmatrix} 0 & -2 \\ -2 & 0 \end{pmatrix}\).
- Sur \(y = x\), on a \(f(x,x) – 1 = \cos 2x – 1 \sim -2x^2 < 0\). Sur \(y = -x\), on a \(f(x,-x) – (1 + 2x) = e^{2x} – 1 – 2x \sim 2x^2 > 0\). La surface traverse son plan tangent \(z = 1 + x – y\) à l’origine : la hessienne n’est ni positive ni négative.
Pour s’entraîner
Corrigé de l’exercice 8 – Différentielle du déterminant
Idée clé : en \(I_n\), seule la permutation identité fournit des termes de degré un ; ailleurs, on se ramène à \(I_n\) en factorisant par \(A\).
- Par la formule de Leibniz, \(\det(I_n + H) = \sum_\sigma \varepsilon(\sigma)\prod_i (\delta_{\sigma(i) i} + h_{\sigma(i) i})\). Le terme de l’identité vaut \(\prod_i (1 + h_{ii}) = 1 + \mathrm{tr}\,H + \) termes de degré au moins deux. Une autre permutation déplace au moins deux indices : son produit contient au moins deux coefficients non diagonaux de \(H\). Ainsi \(|R(H)| \leq C\|H\|^2\) pour \(\|H\| \leq 1\). Donc \(d(\det)(I_n)H = \mathrm{tr}\,H\).
- On écrit \(\det(A + H) = \det A \cdot \det(I_n + A^{-1}H)\). Par la question 1, cela vaut \(\det A\,(1 + \mathrm{tr}(A^{-1}H)) + \det A \cdot R(A^{-1}H)\). Le dernier terme est un \(O(\|H\|^2)\). Ainsi \(d(\det)(A)H = \det(A)\,\mathrm{tr}(A^{-1}H)\).
- Pour \(A\) inversible, \({}^t\mathrm{com}(A) = \det(A)\,A^{-1}\), donc la formule est vraie sur \(GL_n(\mathbb{R})\). Ensuite, le déterminant est polynomial, donc de classe \(C^1\) sur \(M_n(\mathbb{R})\). Les deux membres sont continus en \(A\) et coïncident sur l’ouvert dense \(GL_n(\mathbb{R})\). Ils coïncident partout.
- On a \(\det(A + H) = (2 + \alpha)(3 + \delta) – (1 + \beta)(1 + \gamma) = 5 + 3\alpha – \beta – \gamma + 2\delta + (\alpha\delta – \beta\gamma)\). La partie linéaire est \(3\alpha – \beta – \gamma + 2\delta\). Par ailleurs, \({}^t\mathrm{com}(A) = \begin{pmatrix} 3 & -1 \\ -1 & 2 \end{pmatrix}\), et la trace de son produit par \(H\) vaut \(3\alpha – \gamma – \beta + 2\delta\). Les deux calculs concordent.
Corrigé de l’exercice 9 – Différentielle de l’inversion matricielle
Idée clé : la série de Neumann donne l’inversibilité et une borne uniforme ; l’identité algébrique montre ensuite que le reste est quadratique.
- La série \(\sum_{k \geq 0} (-K)^k\) converge absolument, car \(\|(-K)^k\| \leq 2^{-k}\), et \(M_n(\mathbb{R})\) est complet. Sa somme \(S\) vérifie \((I_n + K)S = S(I_n + K) = I_n\) par télescopage. Ainsi \(I_n + K\) est inversible, et \(\|(I_n + K)^{-1}\| \leq \sum_k 2^{-k} = 2\).
- On écrit \(A + H = A(I_n + A^{-1}H)\), avec \(\|A^{-1}H\| \leq \|A^{-1}\|\,\|H\| \leq \frac{1}{2}\). Par la question 1, \(A + H\) est inversible et \((A+H)^{-1} = (I_n + A^{-1}H)^{-1}A^{-1}\). Donc \(\|(A+H)^{-1}\| \leq 2\|A^{-1}\|\).
- Notons \(B = (A+H)^{-1}\). On a \(B – A^{-1} = B\big(A – (A+H)\big)A^{-1} = -BHA^{-1}\). Par conséquent, \(B – A^{-1} + A^{-1}HA^{-1} = (A^{-1} – B)HA^{-1} = BHA^{-1}HA^{-1}\). Ce reste est majoré par \(2\|A^{-1}\|^3\|H\|^2\). Enfin, \(H \mapsto -A^{-1}HA^{-1}\) est linéaire continue. On conclut que \(d(\mathrm{inv})(A)H = -A^{-1}HA^{-1}\).
- La trace est linéaire, donc \(d\varphi(A)H = -\mathrm{tr}(A^{-1}HA^{-1}) = -\mathrm{tr}(A^{-2}H)\) par invariance cyclique. Avec les matrices proposées, on trouve \(-\mathrm{tr}(\mathrm{diag}(1, \frac{1}{4})\,\mathrm{diag}(1,0)) = -1\). Directement, \(\varphi(A + tH) = \frac{1}{1+t} + \frac{1}{2}\), de dérivée \(-1\) en \(0\). Les deux calculs donnent \(-1\).
Retenons la structure de cette preuve, qui resservira souvent. D’abord, une borne uniforme sur l’inverse au voisinage de \(A\). Ensuite, une identité algébrique exacte pour le reste. Enfin, une majoration quadratique de ce reste. Le même schéma prouve d’ailleurs que l’inversion est de classe \(C^\infty\) sur \(GL_n(\mathbb{R})\).
Corrigé de l’exercice 10 – Dérivées directionnelles sans différentiabilité
Idée clé : les droites passant par l’origine « ne voient pas » la courbe \(x = y^3\), le long de laquelle \(f\) reste égale à \(\frac{1}{2}\).
- Soit \(v = (p,q)\). Pour \(t \neq 0\), on a \(\frac{f(tp,tq)}{t} = \frac{t\,p\,q^3}{p^2 + t^4 q^6}\) si \(p \neq 0\), qui tend vers \(0\). Si \(p = 0\), la fonction est nulle sur l’axe vertical. Ainsi \(D_v f(0,0) = 0\) pour tout \(v\).
- On a \(f(y^3, y) = \frac{y^6}{y^6 + y^6} = \frac{1}{2}\) pour \(y \neq 0\). Quand \(y \to 0\), le point \((y^3, y)\) tend vers l’origine, mais \(f\) ne tend pas vers \(f(0,0) = 0\). La fonction n’est pas continue en \((0,0)\), donc pas différentiable.
- Sur la droite dirigée par \((p,q)\), on a \(f(tp,tq) = \frac{t^2 p q^3}{p^2 + t^4 q^6}\) si \(p \neq 0\), qui tend vers \(0\). Si \(p = 0\), la restriction est nulle. Toutes les restrictions aux droites sont continues en \(0\).
Corrigé de l’exercice 11 – Une fonctionnelle intégrale sur les fonctions continues
Idée clé : on développe le cube \((f+h)^3\) ; en norme infinie, les termes en \(h^2\) et \(h^3\) sont négligeables, mais pas en norme intégrale.
- On a \(\Phi(f+h) – \Phi(f) = \int_0^1 3f^2 h + \int_0^1 (3fh^2 + h^3)\). La forme \(L(h) = 3\int_0^1 f^2 h\) est linéaire, et \(|L(h)| \leq 3\|f\|_\infty^2\|h\|_\infty\) : elle est continue. Le reste est majoré par \((3\|f\|_\infty + \|h\|_\infty)\|h\|_\infty^2\). Donc \(d\Phi(f)h = 3\int_0^1 f(t)^2 h(t)\,dt\).
- Avec \(f(t) = t\) et \(h = 1\), on obtient \(3\int_0^1 t^2\,dt\). Ainsi \(d\Phi(f)h = 1\).
- Pour \(f, g \in E\), on a \(|d\Phi(f)h – d\Phi(g)h| \leq 3\|f^2 – g^2\|_\infty\|h\|_\infty\). Or \(\|f^2 – g^2\|_\infty \leq (\|f\|_\infty + \|g\|_\infty)\|f – g\|_\infty\). Ainsi \(f \mapsto d\Phi(f)\) est continue : \(\Phi\) est de classe \(C^1\).
- Soit \(f_n\) la fonction triangle de hauteur \(n\), de base \([\frac{1}{2} – \frac{1}{2n^2}, \frac{1}{2} + \frac{1}{2n^2}]\), nulle ailleurs. Alors \(N_1(f_n) = \frac{1}{2n}\), qui tend vers \(0\). Un calcul sur chaque moitié du triangle donne \(\int_0^1 f_n^3 = \frac{n^3}{4n^2} = \frac{n}{4}\), qui tend vers l’infini. \(\Phi\) n’est pas continue en \(0\) pour \(N_1\), donc pas différentiable en \(0\).
Corrigé de l’exercice 12 – Composition par le sinus dans les fonctions continues
Idée clé : une inégalité de Taylor-Lagrange ponctuelle, uniforme en \(t\), donne directement le reste en norme infinie.
- La formule de Taylor-Lagrange donne \(\sin(a+b) = \sin a + b\cos a – \frac{b^2}{2}\sin c\) pour un réel \(c\). Comme \(|\sin c| \leq 1\), l’inégalité est établie.
- Posons \(L(h) = (\cos \circ f)\,h\). C’est une fonction continue, et \(L\) est linéaire avec \(\|L(h)\|_\infty \leq \|h\|_\infty\). Par la question 1, appliquée en chaque \(t\) avec \(a = f(t)\) et \(b = h(t)\), on obtient \(\|S(f+h) – S(f) – L(h)\|_\infty \leq \frac{1}{2}\|h\|_\infty^2\). Donc \(dS(f)h = (\cos \circ f)\,h\).
- On a \(\|dS(f)h\|_\infty \leq \|h\|_\infty\), d’où \(\|dS(f)\| \leq 1\). L’espace \(E\) est convexe : le segment \([g,f]\) y est inclus. L’inégalité des accroissements finis donne \(\|S(f) – S(g)\|_\infty \leq \|f – g\|_\infty\).
- L’application \(T(f) = \frac{1}{2}S(f) + u\) envoie \(E\) dans \(E\) et elle est \(\frac{1}{2}\)-lipschitzienne. Comme \((E, \|\cdot\|_\infty)\) est complet, le théorème du point fixe de Banach-Picard fournit une unique solution.
Corrigé de l’exercice 13 – Accroissements finis et unique point fixe
Idée clé : une borne uniforme sur la différentielle, combinée à la convexité de \(\mathbb{R}^2\), donne une constante de Lipschitz globale.
- Avec \(c = \cos(x+y)\) et \(s = \sin(x-y)\), on trouve \(J_F(x,y) = \begin{pmatrix} c/4 & c/4 \\ -s/3 & s/3 \end{pmatrix}\).
- Les sommes des valeurs absolues sur les lignes valent \(\frac{|c|}{2} \leq \frac{1}{2}\) et \(\frac{2|s|}{3} \leq \frac{2}{3}\). Donc \(\|dF(p)\| \leq \frac{2}{3}\) pour tout \(p\).
- Le plan est convexe. L’inégalité des accroissements finis donne \(\|F(p) – F(q)\|_\infty \leq \frac{2}{3}\|p – q\|_\infty\). Comme \(\mathbb{R}^2\) est complet, Banach-Picard assure l’existence et l’unicité du point fixe.
- Si \((x,y) = F(x,y)\), alors \(x = 1 + \frac{1}{4}\sin(x+y) \in [\frac{3}{4}, \frac{5}{4}]\) et \(y = \frac{1}{3}\cos(x-y) \in [-\frac{1}{3}, \frac{1}{3}]\). Le point fixe est donc dans le rectangle annoncé.
Le choix de la norme infinie n’est pas anodin. Pour la norme euclidienne, la norme d’opérateur de \(dF(p)\) serait plus pénible à calculer, et la constante obtenue serait différente. En revanche, le point fixe ne dépend évidemment pas de la norme choisie : toutes les normes de \(\mathbb{R}^2\) sont équivalentes et \(\mathbb{R}^2\) est complet pour chacune.
Corrigé de l’exercice 14 – Puissances de la norme euclidienne
Idée clé : hors de l’origine, on compose \(x \mapsto \|x\|^2\) avec \(s \mapsto s^{p/2}\) ; en \(0\), on compare \(\|h\|^p\) à \(\|h\|\).
- L’ensemble \(\mathbb{R}^n \setminus \{0\}\) est ouvert. On a \(N_p = \psi \circ Q\) avec \(Q(x) = \|x\|^2\) et \(\psi(s) = s^{p/2}\), dérivable sur \(]0,+\infty[\). Comme \(dQ(a)h = 2\langle a, h\rangle\), la règle de la chaîne donne \(dN_p(a)h = \frac{p}{2}\|a\|^{p-2} \cdot 2\langle a, h\rangle\). Ainsi \(\nabla N_p(a) = p\,\|a\|^{p-2}a\).
- Si \(p > 1\), alors \(N_p(h) – N_p(0) = \|h\|\cdot\|h\|^{p-1}\), et \(\|h\|^{p-1} \to 0\) : \(N_p\) est différentiable en \(0\), de différentielle nulle. Si \(p \leq 1\), la fonction \(t \mapsto N_p(t e_1) = |t|^p\) n’est pas dérivable en \(0\). Donc \(N_p\) est différentiable en \(0\) si et seulement si \(p > 1\).
- Pour \(p > 1\), la formule de la question 1 est continue sur \(\mathbb{R}^n \setminus \{0\}\). De plus, \(\|dN_p(a)\| = p\,\|a\|^{p-1} \to 0 = \|dN_p(0)\|\). La fonction \(N_p\) est de classe \(C^1\) sur \(\mathbb{R}^n\) exactement lorsque \(p > 1\).
Corrigé de l’exercice 15 – Un lemme de Schwarz en défaut
Idée clé : on calcule les dérivées partielles premières sur les axes, puis on les dérive à nouveau en \(0\).
- Hors de l’origine, on trouve \[\partial_1 f = \frac{x^2 y\,(x^2 + 3y^2)}{(x^2+y^2)^2}, \qquad \partial_2 f = \frac{x^3\,(x^2 – y^2)}{(x^2+y^2)^2}.\] En \((0,0)\), \(f\) est nulle sur les deux axes, donc \(\partial_1 f(0,0) = \partial_2 f(0,0) = 0\).
- Avec \(x^2 + 3y^2 \leq 3(x^2 + y^2)\) et \(x^2 \leq x^2 + y^2\), on obtient \(|\partial_1 f| \leq 3|y|\). De même, \(|\partial_2 f| \leq |x|\). Les deux dérivées partielles tendent vers \(0\) à l’origine. Elles sont donc continues sur \(\mathbb{R}^2\). La fonction \(f\) est de classe \(C^1\).
- La formule donne \(\partial_1 f(0,y) = 0\) pour tout \(y\), donc \(\partial_2 \partial_1 f(0,0) = 0\). Ensuite, \(\partial_2 f(x,0) = x\) pour tout \(x\), donc \(\partial_1 \partial_2 f(0,0) = 1\). Les dérivées croisées diffèrent : \(f\) n’est pas de classe \(C^2\) au voisinage de l’origine.
Pour approfondir
Corrigé de l’exercice 16 – Une équation aux dérivées partielles par changement de variables
Idée clé : dans les variables \(u = xy\) et \(v = x/y\), l’opérateur \(x\partial_1 – y\partial_2\) devient une simple dérivée par rapport à \(v\).
- On a \(\partial_1 f = y\,G^{\prime}(xy)\) et \(\partial_2 f = x\,G^{\prime}(xy)\). Donc \(x\partial_1 f – y\partial_2 f = xy\,G^{\prime}(xy) – xy\,G^{\prime}(xy) = 0\).
- Les coordonnées de \(\Phi\) sont de classe \(C^1\) sur \(U\), à valeurs strictement positives. Si \(x = \sqrt{uv}\) et \(y = \sqrt{u/v}\), alors \(xy = u\) et \(x/y = v\). Réciproquement, pour \((x,y) \in U\), le couple \((xy, x/y)\) est dans \(U\) et son image par \(\Phi\) vaut \((\sqrt{x^2}, \sqrt{y^2}) = (x,y)\). \(\Phi\) est une bijection \(C^1\) de \(U\) sur \(U\), de réciproque \((x,y) \mapsto (xy, x/y)\).
- On a \(\partial_v x = \frac{\sqrt{u}}{2\sqrt{v}} = \frac{x}{2v}\) et \(\partial_v y = -\frac{\sqrt{u}}{2v\sqrt{v}} = -\frac{y}{2v}\). La règle de la chaîne donne \[\partial_2 F(u,v) = \partial_1 f \cdot \frac{x}{2v} – \partial_2 f \cdot \frac{y}{2v}.\] C’est la formule annoncée.
- Si \(f\) est solution, \(\partial_2 F = 0\) sur \(U\). Fixons \(u\) : la dérivée de \(v \mapsto F(u,v)\) s’annule partout sur \(]0,+\infty[\), qui est un intervalle, donc cette fonction ne varie pas. Ainsi \(F(u,v) = G(u)\) avec \(G(u) = F(u,1)\), de classe \(C^1\). Revenant à \(f = F \circ \Phi^{-1}\), on obtient \(f(x,y) = G(xy)\). La question 1 donne la réciproque. Enfin, \(f(x,1) = G(x) = \sin x\). Les solutions sont les \(G(xy)\), et la solution cherchée est \(f(x,y) = \sin(xy)\).
Le choix des nouvelles variables n’est pas arbitraire. La quantité \(xy\) est constante le long des hyperboles \(xy = c\), qui sont exactement les courbes intégrales du champ \((x, -y)\). L’équation \((\star)\) exprime donc que \(f\) ne varie pas le long de ces courbes ; il était naturel de prendre \(u = xy\) comme première coordonnée.
Corrigé de l’exercice 17 – Différentielle seconde de l’inversion
Idée clé : l’application \(A \mapsto d\varphi(A)\) est la composée de \(\varphi\), déjà différentiable, et d’une application bilinéaire continue.
- Posons \(\Gamma(X,Y) = \big(H \mapsto -XHY\big)\), bilinéaire continue de \(M_n(\mathbb{R})^2\) dans \(\mathcal{L}(M_n(\mathbb{R}))\). On a \(d\varphi(A) = \Gamma(\varphi(A), \varphi(A))\). Par le corollaire sur les applications bilinéaires, \(d\varphi\) est différentiable, et dans la direction \(K\) : \[d(d\varphi)(A)K = \Gamma(d\varphi(A)K, \varphi(A)) + \Gamma(\varphi(A), d\varphi(A)K).\] En appliquant à \(H\) et en remplaçant \(d\varphi(A)K\) par \(-A^{-1}KA^{-1}\), on obtient \(d^2\varphi(A)(H,K) = A^{-1}KA^{-1}HA^{-1} + A^{-1}HA^{-1}KA^{-1}\).
- L’échange de \(H\) et \(K\) permute les deux termes de la somme. La forme \(d^2\varphi(A)\) est donc symétrique.
- En \(A = I_n\), on trouve \(d\varphi(I_n)H = -H\) et \(d^2\varphi(I_n)(H,H) = 2H^2\). La formule de Taylor-Young s’écrit donc \((I_n + H)^{-1} = I_n – H + H^2 + o(\|H\|^2)\).
- Pour \(\|H\| < 1\), la série de Neumann donne \((I_n + H)^{-1} = \sum_{k \geq 0} (-H)^k\). Le reste cherché vaut \(\sum_{k \geq 3} (-H)^k\). Sa norme est au plus \(\sum_{k \geq 3}\|H\|^k = \frac{\|H\|^3}{1 – \|H\|}\).
Corrigé de l’exercice 18 – Reste de Taylor et contrôle de la différentielle seconde
Idée clé : une hessienne symétrique vérifie \(|{}^t h\,M h| \leq \max|\lambda|\,\|h\|^2\) ; il suffit donc de contrôler ses valeurs propres le long du segment.
- On a \(\partial_1 f = \cos x \cos y\) et \(\partial_2 f = -\sin x \sin y\), donc \(df(0,0)h = h_1\). Ensuite, \(\mathrm{Hess}_f(x,y) = \begin{pmatrix} -\sin x\cos y & -\cos x \sin y \\ -\cos x\sin y & -\sin x \cos y \end{pmatrix}\).
- Une matrice \(\begin{pmatrix} a & b \\ b & a \end{pmatrix}\) a pour valeurs propres \(a + b\) et \(a – b\), associées à \((1,1)\) et \((1,-1)\). Ici, \(a + b = -\sin(x+y)\) et \(a – b = -\sin(x – y)\). Les valeurs propres sont \(-\sin(x+y)\) et \(-\sin(x-y)\).
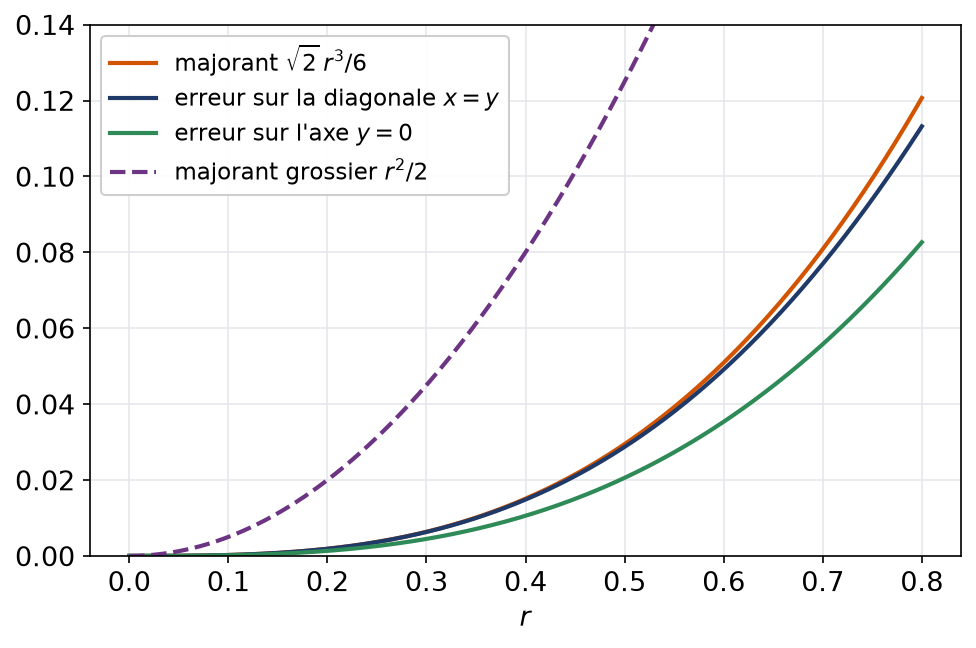
- Pour \(h = (x,y)\), la formule de Taylor avec reste intégral donne \(f(h) – x = \int_0^1 (1-t)\,d^2 f(th)(h,h)\,dt\). Les valeurs propres sont de valeur absolue au plus \(1\), donc \(|d^2 f(th)(h,h)| \leq \|h\|^2\). Comme \(\int_0^1 (1-t)\,dt = \frac{1}{2}\), on obtient \(|\sin x\cos y – x| \leq \frac{x^2 + y^2}{2}\).
- Au point \(th = (tx, ty)\), on a \(|\sin(tx \pm ty)| \leq t|x \pm y| \leq t\sqrt{2}\,r\). Ainsi \(|d^2 f(th)(h,h)| \leq \sqrt{2}\,t\,r^3\). En intégrant, \(\int_0^1 (1-t)\,t\,dt = \frac{1}{6}\), d’où la majoration \(\frac{\sqrt{2}}{6}r^3\). Pour \(x = y = a\) avec \(a = r/\sqrt{2}\), on trouve \(\frac{1}{2}\sin 2a – a = -\frac{2a^3}{3} + o(a^3) = -\frac{\sqrt{2}}{6}r^3 + o(r^3)\). La constante \(\frac{\sqrt{2}}{6}\) est donc optimale.
La figure compare l’erreur et ses deux majorants : la borne cubique colle à l’erreur le long de la diagonale.
Corrigé de l’exercice 19 – Formule de Jacobi et déterminant d’une exponentielle
Idée clé : on compose la différentielle du déterminant avec \(M\), puis on reconnaît une équation différentielle linéaire scalaire.
- Le déterminant est différentiable sur \(M_n(\mathbb{R})\), de différentielle \(H \mapsto \mathrm{tr}({}^t\mathrm{com}(A)H)\). La règle de la chaîne appliquée à \(\det \circ M\) donne \((\det M)^{\prime}(t) = \mathrm{tr}\left({}^t\mathrm{com}(M(t))\,M^{\prime}(t)\right)\).
- Comme \(e^{tA}\) est inversible, \({}^t\mathrm{com}(e^{tA}) = \psi(t)\,e^{-tA}\). Ainsi \(\psi^{\prime}(t) = \mathrm{tr}\left(\psi(t)\,e^{-tA}A\,e^{tA}\right) = \psi(t)\,\mathrm{tr}(A)\), par invariance de la trace par conjugaison. On a bien \(\psi^{\prime} = \mathrm{tr}(A)\,\psi\).
- Cette équation linéaire, avec \(\psi(0) = \det I_n = 1\), a pour unique solution \(\psi(t) = e^{t\,\mathrm{tr}\,A}\). En \(t = 1\), \(\det(e^{A}) = e^{\mathrm{tr}\,A}\).
- Ici, \(\mathrm{tr}\,A = 1 – 4 = -3\). Donc \(\det(e^{A}) = e^{-3}\).
Corrigé de l’exercice 20 – Problème : points de différentiabilité de la norme infinie
Idée clé : près d’un point où une seule coordonnée réalise le maximum, la norme infinie coïncide avec une forme linéaire ; ailleurs, deux coordonnées se disputent le maximum et créent un coin.
- C’est un cas particulier de l’exercice 6 : \(t \mapsto N(te_1) = |t|\) n’est pas dérivable en \(0\). \(N\) n’est pas différentiable en \(0\).
- Soit \(y\) avec \(\|y – x\|_\infty < \rho\). Pour \(j \neq i\), on a \(|y_j| < m + \rho\). De plus, \(|y_i| > |x_i| – \rho = m + \rho\). Donc \(|y_i| > |y_j|\) et \(N(y) = |y_i|\). Enfin, \(|y_i – x_i| < \rho < |x_i|\), donc \(y_i\) a le signe \(\sigma\) de \(x_i\). Ainsi \(N\) coïncide avec la forme linéaire \(y \mapsto \sigma y_i\) sur une boule centrée en \(x\). Elle y est différentiable, avec \(dN(x)h = \sigma h_i\).
- Pour \(|t| < |x_i|\), on a \(|x_i + t\sigma_i| = |x_i| + t\). Les autres coordonnées sont inchangées, et la \(j\)-ième vaut \(N(x)\) en valeur absolue. Donc \(N(x + t\sigma_i e_i) = N(x) + \max(t, 0)\). Cette fonction a des dérivées à droite et à gauche égales à \(1\) et \(0\). Elle n’est pas dérivable en \(0\), donc \(N\) n’est pas différentiable en \(x\).
- Pour \(n = 2\), les questions précédentes donnent \(D = \{(x,y) : |x| \neq |y|\}\), soit le plan privé des deux diagonales. En un point de \(D\), on a \(dN(x)x = \sigma x_i = |x_i| = N(x)\). De plus, \(|dN(x)h| = |h_i| \leq \|h\|_\infty\), avec égalité pour \(h = e_i\). Ainsi \(dN(x)x = N(x)\) et \(\|dN(x)\| = 1\).
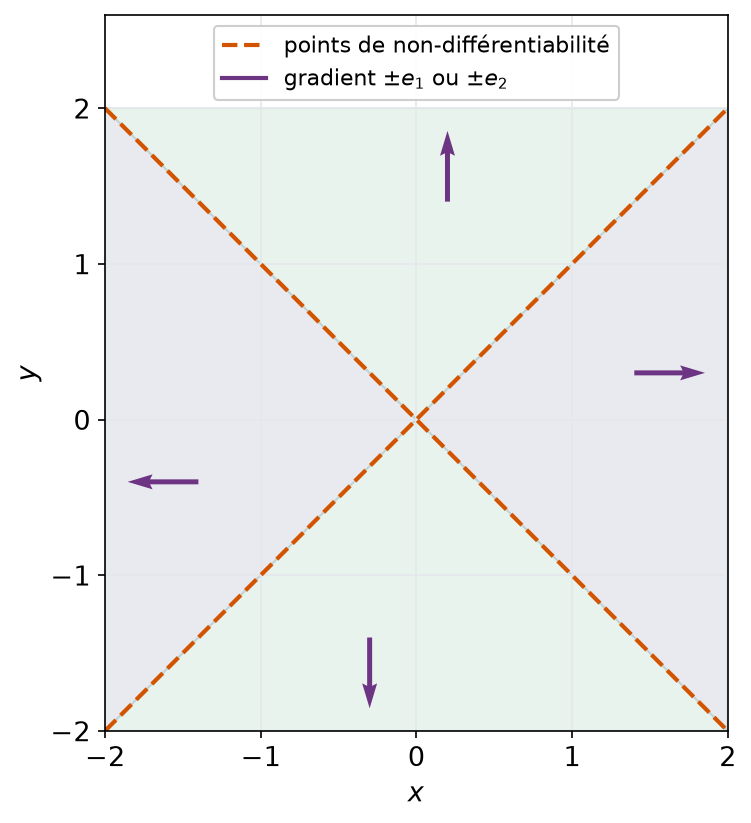
- L’ouvert \(D\) a quatre composantes, les cônes ouverts délimités par les diagonales. Sur chacune, \(dN\) est constante, égale à \(\pm e_1^*\) ou \(\pm e_2^*\) ; elle est donc continue et \(N\) est de classe \(C^1\) sur \(D\). En un point \((s,s)\) avec \(s > 0\), on peut approcher par des points où \(x > y\), où \(dN = e_1^*\), ou par des points où \(y > x\), où \(dN = e_2^*\). Ces deux valeurs diffèrent, donc \(dN\) n’a pas de limite sur la diagonale.
La figure résume la situation : le gradient est constant dans chacun des quatre cônes et saute à la traversée des diagonales.
Pour aller plus loin
- Revoir la leçon : cours de L3 de maths sur différentielle de Fréchet
- S’exercer : exercices corrigés de L3 de maths sur différentielle de Fréchet
- Bases utiles : Espaces de Banach et opérateurs linéaires continus
- Chapitre d’avant : Dunford, Jordan et endomorphismes nilpotents
- Chapitre d’après : Théorèmes d'inversion locale et des fonctions implicites
- Vérifier ses acquis : QCM de L3 de maths sur différentielle de Fréchet
- Contrôle corrigé en temps limité : Différentielles en dimension infinie : contrôle de maths en L3
- Un autre sujet noté sur 20 : Examen de calcul différentiel : contrôle de maths en L3
- Tous les chapitres : le sommaire de la L3 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Différentielle de Fréchet en L3 de maths» au format PDF afin de pouvoir travailler en totale autonomie.