Inversion locale et implicites en L3 de maths : cours et méthodes
Ce chapitre d’inversion locale L3 répond à une question simple : quand une application différentiable peut-elle être « défaite » près d’un point, avec une réciproque elle aussi différentiable ? La réponse tient en une condition sur la différentielle, et elle ouvre la porte à toute la géométrie différentielle du second semestre.
Nous définissons d’abord les difféomorphismes, puis nous démontrons le théorème d’inversion locale grâce au point fixe de Banach, étape par étape. Nous en tirons la version globale, puis le théorème des fonctions implicites, qui décrit les solutions d’une équation comme un graphe. Enfin, nous étudions les sous-variétés de R^n, leurs équations, leurs paramétrages et leur espace tangent. Ce cours s’appuie sur la différentielle de Fréchet et sur les espaces complets. Il prépare directement les multiplicateurs de Lagrange et l’étude qualitative des équations différentielles.
Ce que vous saurez faire
- Reconnaître un difféomorphisme et écarter les fausses bijections lisses.
- Appliquer le théorème d’inversion locale et calculer la différentielle de la réciproque.
- Prouver qu’une application est un difféomorphisme global entre deux ouverts.
- Exprimer une variable en fonction des autres grâce aux fonctions implicites, puis calculer ses dérivées.
- Montrer qu’un ensemble est une sous-variété de \(\mathbb{R}^n\) et en calculer l’espace tangent.
- Repérer les points singuliers d’une courbe ou d’une surface définie implicitement.
1. Difféomorphismes entre ouverts
1.1 Définition et différentielle d’un difféomorphisme
Dans tout le chapitre, \(E\) et \(F\) désignent des espaces de Banach. Le lecteur peut d’abord penser à \(\mathbb{R}^n\) muni d’une norme quelconque. Les ouverts sont notés \(U\), \(V\), \(W\), et l’entier \(k\) vaut au moins \(1\), éventuellement \(\infty\).
Soit \(U\) un ouvert de \(E\) et \(V\) un ouvert de \(F\). Une application \(f : U \to V\) est un \(C^k\)-difféomorphisme si elle est bijective, de classe \(C^k\), et si sa réciproque \(f^{-1} : V \to U\) est aussi de classe \(C^k\).
Autrement dit, un difféomorphisme est un changement de coordonnées lisse dans les deux sens. Il transporte les courbes, les tangentes et les vitesses sans rien écraser. La première conséquence porte donc sur la différentielle.
Si \(f : U \to V\) est un \(C^1\)-difféomorphisme, alors pour tout \(a \in U\), la différentielle \(df(a)\) est un isomorphisme continu de \(E\) sur \(F\), et \[d(f^{-1})(f(a)) = \big(df(a)\big)^{-1}.\] En dimension finie, on en déduit que \(\dim E = \dim F\).
On dérive les identités \(f^{-1} \circ f = \mathrm{id}_U\) et \(f \circ f^{-1} = \mathrm{id}_V\) par la règle de composition. On obtient \(d(f^{-1})(f(a)) \circ df(a) = \mathrm{id}_E\), puis \(df(a) \circ d(f^{-1})(f(a)) = \mathrm{id}_F\). Ainsi \(df(a)\) est bijective, et son inverse est l’application linéaire continue \(d(f^{-1})(f(a))\).
1.2 Une bijection lisse sans inversion locale
Cette proposition fournit un test négatif très rapide. En effet, dès que la différentielle n’est pas inversible en un point, l’application ne peut pas être un difféomorphisme sur un ouvert contenant ce point.
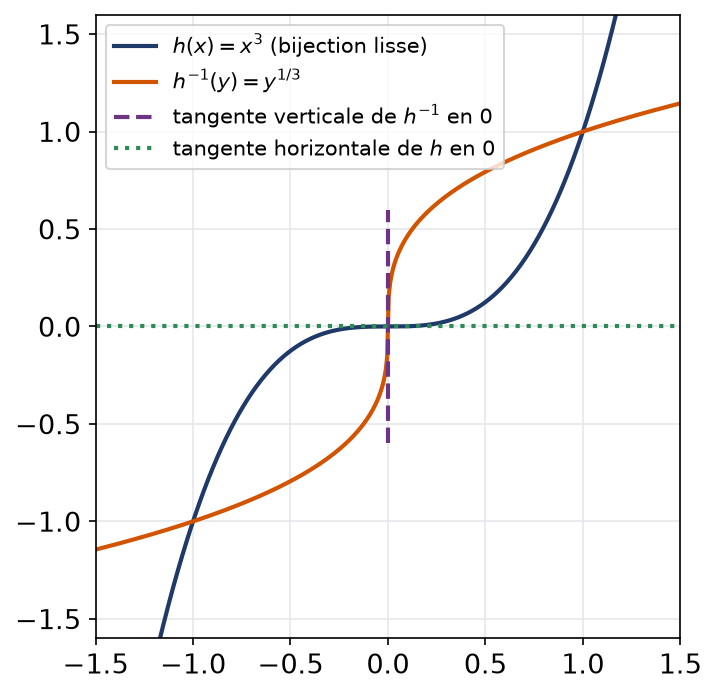
L’application \(h : \mathbb{R} \to \mathbb{R}\), \(h(x) = x^3\), est bijective, de classe \(C^\infty\), et sa réciproque \(y \mapsto y^{1/3}\) est continue. Cependant \(h^{\prime}(0) = 0\). Par conséquent \(h\) n’est pas un difféomorphisme : la réciproque possède une tangente verticale en \(0\) et n’y est pas dérivable.
La figure suivante montre les deux graphes. Le graphe de \(h\) est symétrique de celui de \(h^{-1}\) par rapport à la première bissectrice, si bien que la tangente horizontale devient verticale.
Piège à éviter :
Une bijection de classe \(C^\infty\) dont la réciproque est continue n’est pas forcément un difféomorphisme. Il faut toujours contrôler la différentielle, et pas seulement la bijectivité.
2. Le théorème d’inversion locale
La proposition précédente admet une réciproque locale remarquable. Une condition ponctuelle sur la différentielle suffit en effet à inverser l’application près du point. C’est le résultat central du chapitre.
2.1 Énoncé
Soit \(f : U \to F\) de classe \(C^k\) sur un ouvert \(U\) de \(E\), avec \(k \geq 1\), et soit \(a \in U\). On suppose que \(df(a)\) est un isomorphisme continu de \(E\) sur \(F\). Alors il existe un ouvert \(V\) contenant \(a\) et un ouvert \(W\) contenant \(f(a)\) tels que la restriction \(f : V \to W\) soit un \(C^k\)-difféomorphisme.
En dimension finie, l’hypothèse se lit sur la matrice jacobienne. Il suffit que \(E\) et \(F\) aient la même dimension et que le jacobien \(\det J_f(a)\) soit non nul. De plus, le théorème garantit que la réciproque locale a exactement la même régularité que \(f\).
2.2 Le lemme de perturbation de l’identité
La preuve repose sur un énoncé plus élémentaire. Une petite perturbation lipschitzienne de l’identité reste injective et atteint toute une boule. Le point fixe de Banach fait tout le travail.
Soit \(r > 0\) et \(g : \overline{B}(0,r) \to E\) une application \(\kappa\)-lipschitzienne avec \(0 \leq \kappa < 1\) et \(g(0) = 0\). Alors \(\varphi = \mathrm{id} + g\) est injective sur \(\overline{B}(0,r)\). De plus, pour tout \(y\) tel que \(\|y\| \leq (1-\kappa)r\), l’équation \(\varphi(x) = y\) possède une unique solution \(x\) dans \(\overline{B}(0,r)\).
D’abord l’injectivité. Si \(\varphi(x) = \varphi(x^{\prime})\), alors \(x – x^{\prime} = g(x^{\prime}) – g(x)\), donc \(\|x – x^{\prime}\| \leq \kappa \|x – x^{\prime}\|\). Comme \(\kappa < 1\), on obtient \(x = x^{\prime}\).
Ensuite l’existence. On fixe \(y\) et on pose \(T(x) = y – g(x)\). Les points fixes de \(T\) sont exactement les solutions de \(\varphi(x) = y\). Pour \(\|x\| \leq r\), on a \(\|T(x)\| \leq \|y\| + \kappa \|x\| \leq (1-\kappa)r + \kappa r = r\). Ainsi \(T\) envoie la boule fermée dans elle-même. Elle y est \(\kappa\)-contractante, et cette boule est complète car fermée dans un Banach. Le théorème du point fixe donne donc une solution, unique dans la boule.
2.3 Preuve commentée : construction de la réciproque
Nous déroulons maintenant la preuve en quatre étapes. Chacune a un rôle précis, et il est utile de savoir les retrouver seul.
Étape 1 : normalisation. On note \(A = df(a)\) et on pose \(\tilde f(h) = A^{-1}\big(f(a+h) – f(a)\big)\) pour \(h\) proche de \(0\). Cette application est de classe \(C^k\), vérifie \(\tilde f(0) = 0\) et \(d\tilde f(0) = \mathrm{id}_E\). Comme \(f\) se déduit de \(\tilde f\) par une translation et un isomorphisme, il suffit d’inverser \(\tilde f\) près de \(0\).
Étape 2 : bijection locale. On pose \(g = \tilde f – \mathrm{id}\). Alors \(dg(0) = 0\), et \(dg\) est continue. Il existe donc \(r > 0\) tel que \(\|dg(x)\| \leq \frac{1}{2}\) sur \(\overline{B}(0,r)\). Par l’inégalité des accroissements finis sur cette boule convexe, \(g\) y est \(\frac{1}{2}\)-lipschitzienne. Le lemme s’applique avec \(\kappa = \frac{1}{2}\). On pose \(W_0 = B(0, r/2)\) et \(V_0 = B(0,r) \cap \tilde f^{-1}(W_0)\), qui sont ouverts. Pour \(y \in W_0\), la solution \(x\) vérifie \(\|x\| \leq \|y\| + \frac{1}{2}\|x\|\), donc \(\|x\| \leq 2\|y\| < r\). Ainsi \(\tilde f\) réalise une bijection de \(V_0\) sur \(W_0\).
2.4 Preuve commentée : régularité de la réciproque
Il reste à montrer que la réciproque obtenue est aussi régulière que \(f\). Nous procédons en deux temps.
Étape 3 : la réciproque est lipschitzienne puis différentiable. Pour \(x, x^{\prime} \in V_0\), on a \(\|x – x^{\prime}\| \leq \|\tilde f(x) – \tilde f(x^{\prime})\| + \frac{1}{2}\|x – x^{\prime}\|\). Par conséquent la réciproque \(\psi\) est \(2\)-lipschitzienne. Fixons ensuite \(x_0 \in V_0\) et \(L = d\tilde f(x_0) = \mathrm{id} + dg(x_0)\). Comme \(\|dg(x_0)\| \leq \frac{1}{2}\), la série de Neumann montre que \(L\) est inversible. On écrit \(y – y_0 = L(x – x_0) + o(\|x – x_0\|)\). Or \(\|x – x_0\| \leq 2\|y – y_0\|\), donc le reste est un \(o(\|y – y_0\|)\). On en déduit \(x – x_0 = L^{-1}(y – y_0) + o(\|y – y_0\|)\) : la réciproque est différentiable en \(y_0\), de différentielle \(L^{-1}\).
Étape 4 : régularité. On a \(d\psi = \mathrm{Inv} \circ d\tilde f \circ \psi\), où \(\mathrm{Inv} : u \mapsto u^{-1}\) est de classe \(C^\infty\) sur le groupe des isomorphismes. Si \(\psi\) est de classe \(C^j\) avec \(j < k\), le membre de droite est \(C^j\), donc \(\psi\) est \(C^{j+1}\). Une récurrence finie donne la classe \(C^k\).
2.5 Appliquer l’inversion locale en pratique
Retenons l’architecture : la normalisation ramène la différentielle à l’identité, la continuité de \(dg\) fournit une petite constante de Lipschitz, puis le point fixe construit la réciproque. Enfin, la formule \(d\psi = \mathrm{Inv} \circ d\tilde f \circ \psi\) propage la régularité.
On considère \(f(x,y) = (\sin x + y,\; x – y^3)\) sur \(\mathbb{R}^2\). Elle est de classe \(C^\infty\) et \(f(0,0) = (0,0)\). Sa matrice jacobienne vaut \[J_f(x,y) = \begin{pmatrix} \cos x & 1 \\ 1 & -3y^2 \end{pmatrix}, \quad \det J_f(x,y) = -3y^2\cos x – 1.\] À l’origine, le jacobien vaut \(-1\). Par conséquent, \(f\) induit un difféomorphisme d’un voisinage de \((0,0)\) sur un voisinage de \((0,0)\). La réciproque locale \(g\) vérifie \[J_g(0,0) = J_f(0,0)^{-1} = \begin{pmatrix} 0 & 1 \\ 1 & -1 \end{pmatrix}.\] Ainsi \(g(u,v) = (v,\; u – v) + o(\|(u,v)\|)\). On contrôle aisément : \(f(v, u-v)\) vaut \((u, v)\) au premier ordre.
Pour appliquer l’inversion locale en un point \(a\) :
- vérifier que \(f\) est de classe \(C^k\) sur un ouvert contenant \(a\) ;
- calculer la jacobienne \(J_f(a)\) et son déterminant ;
- si ce déterminant est non nul, conclure à l’existence d’un difféomorphisme local de classe \(C^k\) ;
- obtenir la jacobienne de la réciproque en \(f(a)\) en inversant \(J_f(a)\).
Piège à éviter :
Le théorème est purement local. Il ne dit rien sur la taille des voisinages, ni sur l’injectivité de \(f\) sur tout son domaine. Par exemple, une application dont le jacobien ne s’annule jamais peut prendre plusieurs fois la même valeur.
3. Inversion globale et difféomorphismes
Pour passer du local au global, il manque exactement une information : l’injectivité. Une fois celle-ci acquise, les réciproques locales se recollent sans difficulté.
3.1 Du local au global
Soit \(f : U \to F\) de classe \(C^k\) sur un ouvert \(U\) de \(E\). On suppose que \(f\) est injective et que \(df(x)\) est un isomorphisme continu pour tout \(x \in U\). Alors \(f(U)\) est un ouvert de \(F\), et \(f\) est un \(C^k\)-difféomorphisme de \(U\) sur \(f(U)\).
Soit \(y = f(x)\) un point de \(f(U)\). L’inversion locale en \(x\) fournit des ouverts \(V \ni x\) et \(W \ni y\) avec \(f(V) = W\). Donc \(W \subset f(U)\), et \(f(U)\) est ouvert. Ensuite, \(f\) est une bijection de \(U\) sur \(f(U)\). Sur \(W\), sa réciproque coïncide avec la réciproque locale, qui est de classe \(C^k\). Or la régularité est une propriété locale, donc \(f^{-1}\) est \(C^k\) sur \(f(U)\).
Soit \(P(x,y) = (e^x\cos y,\; e^x\sin y)\), qui correspond à l’exponentielle complexe. Son jacobien vaut \(e^{2x} > 0\) en tout point, donc \(P\) est un difféomorphisme local au voisinage de chaque point. Pourtant \(P(x, y + 2\pi) = P(x,y)\) : \(P\) n’est pas injective, et ce n’est pas un difféomorphisme de \(\mathbb{R}^2\) sur son image.
3.2 Prouver qu’une application est un difféomorphisme
Pour prouver que \(f : U \to V\) est un \(C^k\)-difféomorphisme :
- vérifier la classe \(C^k\) de \(f\) sur l’ouvert \(U\) ;
- montrer que le jacobien ne s’annule pas sur \(U\) ;
- établir l’injectivité, par exemple en résolvant \(f(x) = f(x^{\prime})\) ou par une inégalité de type Lipschitz ;
- identifier l’image : montrer \(f(U) \subset V\), puis résoudre \(f(x) = y\) pour chaque \(y \in V\).
Si l’on sait résoudre explicitement \(f(x) = y\), on peut aussi calculer \(f^{-1}\) et vérifier sa régularité directement.
L’exemple suivant montre la méthode sur une application dont la réciproque n’a pas de formule. L’injectivité et la surjectivité y découlent toutes deux du point fixe.
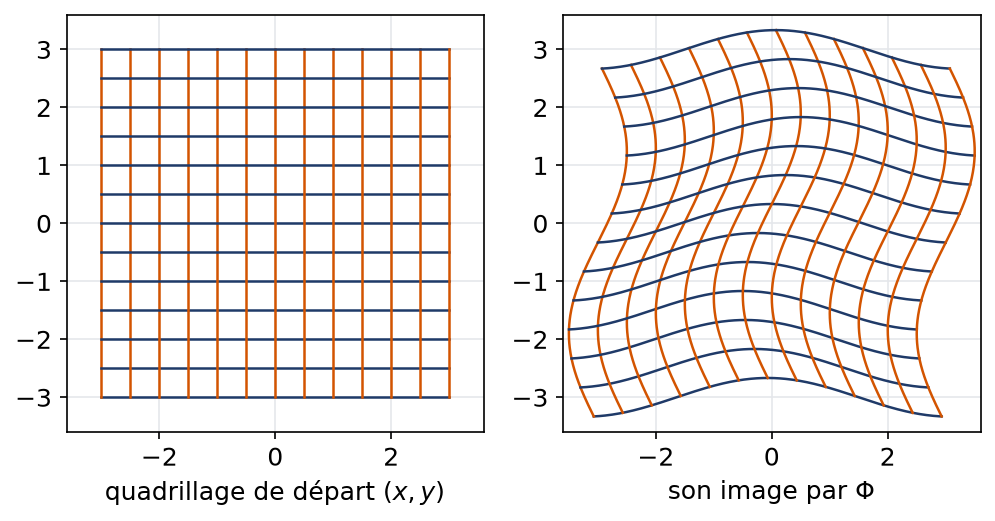
On pose \(\Phi(x,y) = \big(x + \frac{1}{2}\sin y,\; y + \frac{1}{3}\cos x\big)\) sur \(\mathbb{R}^2\), muni de la norme \(\|\cdot\|_\infty\). On écrit \(\Phi = \mathrm{id} + g\) avec \(g(x,y) = \big(\frac{1}{2}\sin y, \frac{1}{3}\cos x\big)\). Comme sinus et cosinus sont \(1\)-lipschitziennes, on a \[\|g(p) – g(q)\|_\infty \leq \tfrac{1}{2}\|p – q\|_\infty.\] D’abord, \(\|\Phi(p) – \Phi(q)\|_\infty \geq \frac{1}{2}\|p – q\|_\infty\), donc \(\Phi\) est injective. Ensuite, pour \(b \in \mathbb{R}^2\) fixé, l’application \(p \mapsto b – g(p)\) est \(\frac{1}{2}\)-contractante sur l’espace complet \(\mathbb{R}^2\). Elle admet donc un point fixe, qui est un antécédent de \(b\). Enfin, \[\det J_\Phi(x,y) = 1 + \tfrac{1}{6}\sin x\cos y \geq \tfrac{5}{6}.\] Le théorème d’inversion globale montre alors que \(\Phi\) est un \(C^\infty\)-difféomorphisme de \(\mathbb{R}^2\) sur lui-même.
La figure ci-dessous montre l’image d’un quadrillage par \(\Phi\). Les lignes sont déformées, mais elles ne se croisent jamais et ne se replient pas : c’est la traduction visuelle de l’injectivité et du jacobien positif.
Remarque :
Hors programme, le théorème de Hadamard affirme qu’un difféomorphisme local de \(\mathbb{R}^n\) dans \(\mathbb{R}^n\) qui tend vers l’infini à l’infini est un difféomorphisme global. Nous en verrons une version élémentaire en exercice.
4. Le théorème des fonctions implicites
On cherche maintenant à résoudre une équation \(F(x,y) = 0\) par rapport à \(y\), le paramètre \(x\) étant donné. En dimension un, c’est la question de savoir si une courbe de niveau est localement un graphe. Le théorème des fonctions implicites répond par une condition sur la dérivée partielle en \(y\).
4.1 Énoncé
Pour \(F\) définie sur un ouvert de \(E \times G\), on note \(\partial_x F(x,y)\) et \(\partial_y F(x,y)\) les différentielles partielles. En dimension finie, ce sont les blocs de la matrice jacobienne formés par les colonnes relatives à \(x\), puis par celles relatives à \(y\).
Soit \(\Omega\) un ouvert de \(E \times G\) et \(F : \Omega \to G\) de classe \(C^k\), avec \(k \geq 1\). Soit \((a,b) \in \Omega\) tel que \(F(a,b) = 0\) et \(\partial_y F(a,b)\) soit un isomorphisme continu de \(G\). Alors il existe un ouvert \(U \ni a\), un ouvert \(V \ni b\) et une application \(\varphi : U \to V\) de classe \(C^k\) tels que \[\{(x,y) \in U \times V : F(x,y) = 0\} = \{(x, \varphi(x)) : x \in U\}.\] De plus, \(d\varphi(x) = -\big(\partial_y F(x,\varphi(x))\big)^{-1} \circ \partial_x F(x,\varphi(x))\).
4.2 Preuve à partir de l’inversion locale
On introduit \(\Theta(x,y) = (x, F(x,y))\), de \(\Omega\) dans \(E \times G\). Sa différentielle en \((a,b)\) s’écrit \((h,k) \mapsto \big(h,\; \partial_x F(a,b)h + \partial_y F(a,b)k\big)\). Elle est inversible, car on retrouve \(h\), puis \(k = \partial_y F(a,b)^{-1}\big(\ell – \partial_x F(a,b)h\big)\). L’inversion locale donne un difféomorphisme \(\Theta\) d’un ouvert \(U^{\prime} \times V\) sur un ouvert contenant \((a, 0)\). Sa réciproque conserve la première coordonnée, donc elle s’écrit \((x, z) \mapsto (x, \psi(x,z))\) avec \(\psi\) de classe \(C^k\). On pose \(\varphi(x) = \psi(x, 0)\) pour \(x\) dans un voisinage ouvert \(U\) de \(a\). Alors \(F(x,y) = 0\) avec \((x,y) \in U \times V\) équivaut à \(\Theta(x,y) = (x,0)\), c’est-à-dire à \(y = \varphi(x)\). Enfin, on dérive l’identité \(F(x, \varphi(x)) = 0\) : \(\partial_x F + \partial_y F \circ d\varphi = 0\), d’où la formule annoncée.
4.3 Dérivées et développement d’une fonction implicite
La formule de \(d\varphi\) n’est pas à apprendre par cœur. En pratique, on dérive l’équation \(F(x,\varphi(x)) = 0\) autant de fois que nécessaire. On évalue ensuite au point de départ, où toutes les valeurs sont connues.
Pour obtenir un développement limité de la fonction implicite \(\varphi\) en \(a\) :
- vérifier \(F(a,b) = 0\) et \(\partial_y F(a,b) \neq 0\) ;
- écrire l’identité \(F(x, \varphi(x)) = 0\) sur un voisinage de \(a\) ;
- la dériver une fois, puis évaluer en \(a\) pour obtenir \(\varphi^{\prime}(a)\) ;
- recommencer avec la dérivée suivante, en réutilisant les valeurs déjà trouvées ;
- conclure par la formule de Taylor-Young.
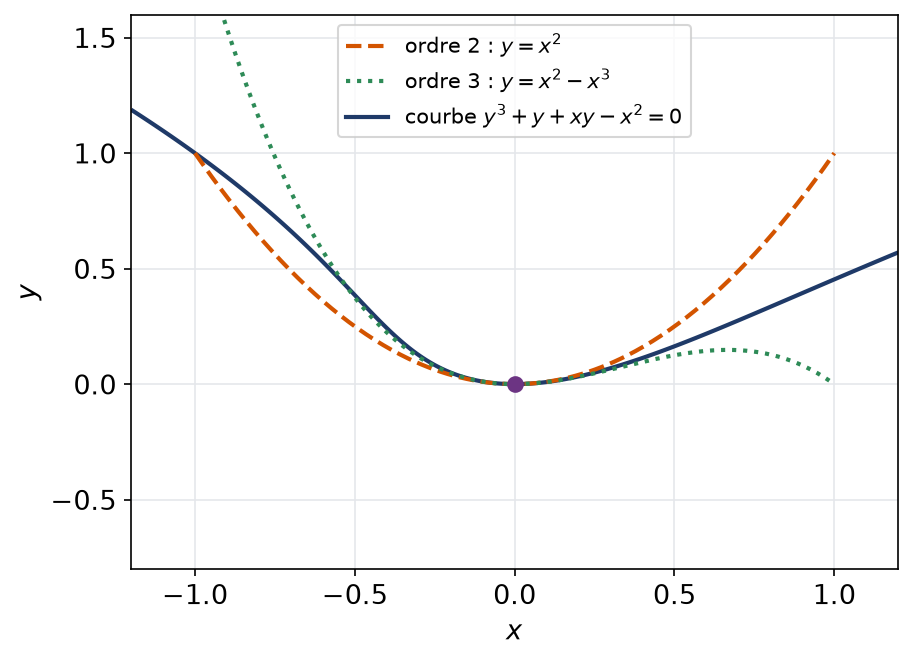
Soit \(F(x,y) = y^3 + y + xy – x^2\) et le point \((0,0)\), qui vérifie \(F(0,0) = 0\). On a \(\partial_y F(x,y) = 3y^2 + 1 + x\), qui vaut \(1\) à l’origine. Il existe donc \(\varphi\) de classe \(C^\infty\) près de \(0\), avec \(\varphi(0) = 0\) et \(F(x,\varphi(x)) = 0\). Dérivons une première fois : \[3\varphi^2\varphi^{\prime} + \varphi^{\prime} + \varphi + x\varphi^{\prime} – 2x = 0.\] En \(0\), il reste \(\varphi^{\prime}(0) = 0\). Une deuxième dérivation donne \[6\varphi(\varphi^{\prime})^2 + 3\varphi^2\varphi^{\prime\prime} + \varphi^{\prime\prime} + 2\varphi^{\prime} + x\varphi^{\prime\prime} – 2 = 0,\] d’où \(\varphi^{\prime\prime}(0) = 2\). Une troisième dérivation, évaluée en \(0\), se réduit à \(\varphi^{\prime\prime\prime}(0) + 3\varphi^{\prime\prime}(0) = 0\), donc \(\varphi^{\prime\prime\prime}(0) = -6\). Finalement, \[\varphi(x) = x^2 – x^3 + o(x^3).\] La courbe passe par l’origine avec une tangente horizontale, et elle reste au-dessus de cette tangente près de \(0\).
La figure compare la courbe et ses deux approximations. L’accord est excellent près de l’origine, puis il se dégrade, ce qui rappelle que le théorème est local.
Piège à éviter :
Si \(\partial_y F(a,b) = 0\), le théorème ne s’applique pas en \(y\). Cependant, la variable \(x\) peut encore s’exprimer en fonction de \(y\) lorsque \(\partial_x F(a,b) \neq 0\). Ainsi, la parabole \(x = y^2\) n’est pas un graphe au-dessus de l’axe des \(x\) près de l’origine, mais c’en est un au-dessus de l’axe des \(y\).
5. Sous-variétés de R^n et espace tangent
Les deux théorèmes précédents permettent enfin de donner un sens précis aux mots « courbe » et « surface ». L’idée est simple : un ensemble lisse ressemble, près de chacun de ses points, à un morceau d’espace vectoriel.
5.1 Trois descriptions équivalentes
Soit \(M \subset \mathbb{R}^n\) et \(d \in \{0, \dots, n\}\). On dit que \(M\) est une sous-variété de classe \(C^k\) et de dimension \(d\) si, pour tout \(a \in M\), il existe un ouvert \(U \ni a\) et une application \(F : U \to \mathbb{R}^{n-d}\) de classe \(C^k\) tels que \(dF(a)\) soit surjective et \(M \cap U = F^{-1}(\{0\})\).
Une sous-variété de dimension \(1\) est une courbe, une sous-variété de dimension \(n-1\) est une hypersurface. Dans \(\mathbb{R}^3\), une surface définie par une seule équation \(F = 0\) est donc une sous-variété dès que le gradient de \(F\) ne s’annule en aucun point de la surface.
Pour \(M \subset \mathbb{R}^n\) et \(a \in M\), les propriétés suivantes sont équivalentes, localement près de \(a\) :
- équations : \(M\) est le lieu des zéros d’une submersion \(F\) à valeurs dans \(\mathbb{R}^{n-d}\) ;
- graphe : après une permutation des coordonnées, \(M\) est le graphe d’une application \(C^k\) de \(d\) variables vers les \(n-d\) autres ;
- paramétrage : \(M\) est l’image d’une immersion \(\gamma\) de classe \(C^k\), définie sur un ouvert de \(\mathbb{R}^d\), qui est un homéomorphisme sur son image.
Nous montrons l’implication la plus utile, des équations vers le graphe. La matrice \(J_F(a)\), de taille \((n-d) \times n\), est de rang \(n-d\). Elle possède donc \(n-d\) colonnes indépendantes. Quitte à permuter les coordonnées, ce sont les dernières, et l’on écrit \(x = (u, v)\) avec \(u \in \mathbb{R}^d\), \(v \in \mathbb{R}^{n-d}\). Alors \(\partial_v F(a)\) est inversible, et le théorème des fonctions implicites décrit \(F = 0\) près de \(a\) comme le graphe \(v = \varphi(u)\). Ensuite, le graphe se paramètre par \(u \mapsto (u, \varphi(u))\), qui est une immersion. Les autres implications utilisent l’inversion locale de façon analogue ; nous les admettons.
5.2 Espace tangent
Soit \(M\) une sous-variété et \(a \in M\). L’espace tangent \(T_aM\) est l’ensemble des vecteurs \(c^{\prime}(0)\), où \(c : \left]-\varepsilon, \varepsilon\right[ \to \mathbb{R}^n\) est une courbe de classe \(C^1\) à valeurs dans \(M\) avec \(c(0) = a\).
L’espace tangent \(T_aM\) est un sous-espace vectoriel de dimension \(d\). Si \(M \cap U = F^{-1}(\{0\})\) avec \(dF(a)\) surjective, alors \(T_aM = \ker dF(a)\). Si \(M\) est paramétrée près de \(a = \gamma(t_0)\) par une immersion \(\gamma\), alors \(T_aM = \mathrm{Im}\, d\gamma(t_0)\).
Soit \(c\) une courbe tracée sur \(M\) avec \(c(0) = a\). Alors \(F(c(t)) = 0\) près de \(0\), et la dérivée en \(0\) donne \(dF(a)c^{\prime}(0) = 0\). Ainsi \(T_aM \subset \ker dF(a)\), qui est de dimension \(n – (n-d) = d\) par le théorème du rang. Réciproquement, avec un paramétrage \(\gamma\), les courbes \(t \mapsto \gamma(t_0 + t h)\) ont pour vitesse \(d\gamma(t_0)h\). Donc \(\mathrm{Im}\, d\gamma(t_0) \subset T_aM\), et cet espace est de dimension \(d\) car \(\gamma\) est une immersion. Les trois espaces de dimension \(d\) sont emboîtés, donc ils sont égaux.
Pour une surface \(S = \{F = 0\}\) de \(\mathbb{R}^3\) avec \(\nabla F(a) \neq 0\), le plan tangent affine en \(a\) a pour équation \(\langle \nabla F(a), x – a \rangle = 0\). Pour une courbe de \(\mathbb{R}^3\) définie par deux équations \(F = G = 0\) avec gradients indépendants, la tangente est dirigée par \(\nabla F(a) \wedge \nabla G(a)\).
5.3 Calculer un plan tangent, repérer un point singulier
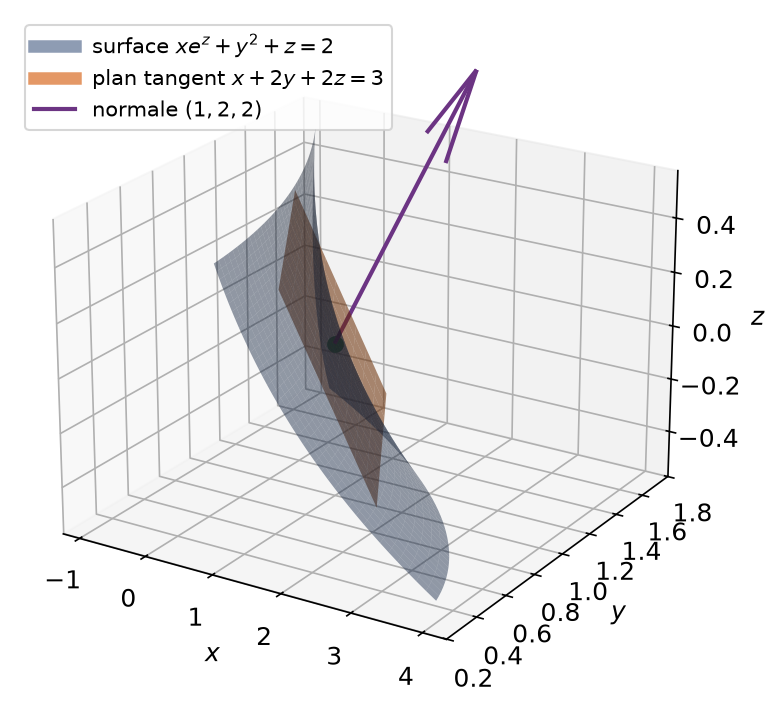
Soit \(S =\{(x,y,z) \in \mathbb{R}^3 : xe^z + y^2 + z = 2\}\). On pose \(F(x,y,z) = xe^z + y^2 + z – 2\). Son gradient vaut \(\nabla F = (e^z,\; 2y,\; xe^z + 1)\). Sa première coordonnée ne s’annule jamais, donc \(S\) est une surface de classe \(C^\infty\). Le point \(a = (1,1,0)\) appartient à \(S\), car \(1 + 1 + 0 = 2\). En ce point, \(\nabla F(a) = (1, 2, 2)\). Le plan tangent a pour équation \((x-1) + 2(y-1) + 2z = 0\), c’est-à-dire \[x + 2y + 2z = 3.\] Remarquons enfin que \(S\) est un graphe global : \(x = (2 – y^2 – z)e^{-z}\).
Le cône \(K = \{x^2 + y^2 = z^2\}\) n’est pas une sous-variété au voisinage de l’origine. En effet, si c’était une surface, un petit voisinage de \(0\) dans \(K\) serait homéomorphe à un disque, et le disque privé d’un point est connexe. Or \(K\) privé de \(0\) se sépare en deux nappes disjointes, \(z > 0\) et \(z < 0\).
Remarque :
La condition de submersion est suffisante, mais pas nécessaire. Par exemple, l’équation \((x – y)^2 = 0\) décrit une droite de \(\mathbb{R}^2\), donc une vraie courbe, alors que la différentielle de \((x-y)^2\) est nulle en tout point de cette droite. Il faut alors chercher une meilleure équation, ici \(x – y = 0\).
Les erreurs fréquentes
- Conclure qu’une application est un difféomorphisme global parce que son jacobien ne s’annule jamais, sans prouver l’injectivité.
- Oublier que la jacobienne de la réciproque s’évalue en \(f(a)\) et non en \(a\).
- Appliquer les fonctions implicites sans vérifier que le point de départ vérifie l’équation.
- Dériver \(F(x, \varphi(x)) = 0\) en oubliant les termes en \(\varphi^{\prime}\) issus de la règle de composition.
- Déclarer qu’un ensemble n’est pas une sous-variété parce qu’une équation particulière dégénère.
- Confondre le plan tangent vectoriel \(\ker dF(a)\) et le plan tangent affine \(a + \ker dF(a)\).
Fiche mémo
- Un difféomorphisme est une bijection \(C^k\) de réciproque \(C^k\) ; sa différentielle est toujours inversible.
- La fonction cube montre qu’une bijection lisse n’est pas toujours un difféomorphisme.
- Inversion locale : \(f\) de classe \(C^k\) et \(df(a)\) inversible donnent un difféomorphisme local de classe \(C^k\).
- La preuve combine normalisation, perturbation lipschitzienne de l’identité et point fixe de Banach.
- Inversion globale : injectivité et différentielle partout inversible donnent un difféomorphisme sur l’image, qui est ouverte.
- Fonctions implicites : \(F(a,b) = 0\) et \(\partial_y F(a,b)\) inversible donnent \(y = \varphi(x)\) près de \((a,b)\).
- Les dérivées de \(\varphi\) s’obtiennent en dérivant \(F(x,\varphi(x)) = 0\).
- Sous-variété : localement, zéros d’une submersion, graphe ou image d’une immersion.
- Espace tangent : \(T_aM = \ker dF(a) = \mathrm{Im}\, d\gamma(t_0)\), de dimension \(d\).
Questions fréquentes
Quelle différence entre inversion locale et inversion globale ?
L’inversion locale donne une réciproque différentiable seulement sur un petit voisinage du point étudié. L’inversion globale ajoute l’injectivité sur tout l’ouvert : l’application devient alors un difféomorphisme sur son image. Une différentielle inversible partout ne suffit pas, comme le montre l’exponentielle complexe vue dans le plan.
Pourquoi la différentielle doit-elle être inversible et pas seulement injective ?
En dimension finie, entre deux espaces de même dimension, injective et inversible reviennent au même. Si, en revanche, les dimensions diffèrent, aucune application ne peut être un difféomorphisme local. Pour un espace de Banach de dimension infinie, on demande un isomorphisme continu dont l’inverse est continu.
Comment savoir quelle variable exprimer en fonction des autres ?
On regarde quelle dérivée partielle de l’équation ne s’annule pas au point étudié. Si la dérivée par rapport à y est non nulle, y s’exprime localement en fonction de x. Si seule la dérivée en x est non nulle, c’est x qui devient fonction de y.
Un ensemble défini par une équation est-il toujours une sous-variété ?
Non. Il faut que la différentielle de l’équation soit surjective en chaque point de l’ensemble. Le cône d’équation x² + y² = z² échoue au sommet, et ce n’est pas une sous-variété en ce point. À l’inverse, une équation dégénérée peut parfois décrire une vraie sous-variété : la condition est suffisante, pas nécessaire.
Pour aller plus loin
- S’exercer : exercices corrigés de L3 de maths sur inversion locale et implicites
- Bases utiles : Différentielle de Fréchet et formules de Taylor, Suites de Cauchy, espaces complets et point fixe
- Chapitre d’avant : Différentielle de Fréchet et formules de Taylor
- Chapitre d’après : Optimisation : extrema liés, Lagrange et convexité
- Vérifier ses acquis : QCM de L3 de maths sur inversion locale et implicites
- Contrôle corrigé en temps limité : Difféomorphismes et fonctions implicites : contrôle de maths en L3
- Un autre sujet noté sur 20 : Examen de calcul différentiel : contrôle de maths en L3
- Tous les chapitres : le sommaire de la L3 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «inversion locale et implicites en L3 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.