Corrigé des exercices : Cauchy-Lipschitz et Gronwall en L3 de maths
Ce corrigé Gronwall L3 rédige les vingt et un exercices sur Cauchy-Lipschitz et les systèmes différentiels. Chaque solution s’ouvre sur une idée clé, puis suit la rédaction attendue en partiel : hypothèses vérifiées, théorème cité, calculs détaillés et résultat final en gras.
Trois points de vigilance reviennent souvent dans les copies, et nous les signalons à chaque fois qu’ils interviennent. D’abord, l’unicité exige un second membre localement lipschitzien. Ensuite, le lemme de Gronwall ne s’applique qu’à une inégalité intégrale avec un coefficient positif. Enfin, une valeur propre de partie réelle nulle empêche de conclure par linéarisation. Les figures accompagnent les solutions qui se lisent mieux sur un dessin, comme la méthode d’Euler et les portraits de phase.
Pour démarrer
Corrigé de l’exercice 1 – Appliquer Cauchy-Lipschitz à une équation non linéaire
Idée clé : un second membre de classe \(C^1\) donne l’unicité ; une majoration affine en \(y\) donne le caractère global.
- Le second membre \(f(t,y)=t\sin y+e^{-t^2}\) admet des dérivées partielles continues sur \(\mathbb{R}^2\). Par conséquent, il vérifie les hypothèses de régularité du théorème. Le théorème de Cauchy-Lipschitz donne une unique solution maximale pour chaque donnée initiale.
- On a \(|f(t,y)|\leqslant|t|+1\). C’est une croissance affine en \(y\), avec \(a(t)=|t|+1\) et \(b=0\). D’après le théorème du cours, toute solution maximale est définie sur \(\mathbb{R}\). On peut aussi raisonner directement : sur un intervalle borné, \(y^{\prime}\) est bornée, donc \(y\) aussi, ce qui exclut un temps de vie fini.
- Supposons qu’il existe \(t_1\) tel que \(y_1(t_1)=y_2(t_1)\). Alors \(y_1\) et \(y_2\) résolvent le même problème de Cauchy en \(t_1\). Par unicité, elles coïncident, ce qui contredit \(y_1(0)<y_2(0)\). Ainsi \(y_2-y_1\) est continue sur \(\mathbb{R}\) et ne s’annule pas. Par le théorème des valeurs intermédiaires, elle garde le signe qu’elle a en 0. Donc \(y_1<y_2\) sur \(\mathbb{R}\).
Corrigé de l’exercice 2 – Explosion de l’équation cubique
Idée clé : l’équilibre 0 sépare les solutions ; on sépare ensuite les variables là où \(y\) ne s’annule pas.
- La fonction \(y\mapsto y^3\) est \(C^1\), donc Cauchy-Lipschitz s’applique. La fonction nulle est solution. Si \(y\) s’annulait en \(t_1\), elle coïnciderait avec la solution nulle par unicité, ce qui contredit \(y(0)=a\neq 0\). La solution ne s’annule donc pas, et reste positive.
- On écrit \(y^{\prime}/y^3=1\), soit \(\big(-\frac{1}{2y^2}\big)^{\prime}=1\). En intégrant de 0 à \(t\), on obtient \(\frac{1}{2a^2}-\frac{1}{2y(t)^2}=t\), d’où \(y(t)^2=\frac{a^2}{1-2a^2t}\). Comme \(y>0\),
\[y(t)=\frac{a}{\sqrt{1-2a^2t}}.\]
Cette expression est définie pour \(t<\frac{1}{2a^2}\) et tend vers \(+\infty\) en cette borne. Aucun prolongement n’est donc possible. La solution maximale est définie sur \(\big]-\infty,\frac{1}{2a^2}\big[\). - Si \(a=0\), la solution maximale est la fonction nulle sur \(\mathbb{R}\). Si \(a<0\), la fonction \(z=-y\) vérifie \(z^{\prime}=-y^3=z^3\) et \(z(0)=-a>0\). On trouve donc la même formule \(y(t)=a/\sqrt{1-2a^2t}\), qui tend vers \(-\infty\) en \(\frac{1}{2a^2}\).
Corrigé de l’exercice 3 – Exponentielle d’une matrice triangulaire
Idée clé : on sépare la partie scalaire \(3I_2\), qui commute avec tout, de la partie nilpotente.
- On écrit \(A=3I_2+N\) avec \(N=\begin{pmatrix}0&-1\\0&0\end{pmatrix}\). Ces deux matrices commutent, et \(N^2=0\). Donc \(e^{tN}=I_2+tN\), et
\[e^{tA}=e^{3t}\begin{pmatrix}1&-t\\0&1\end{pmatrix}.\]
C’est l’exponentielle cherchée. - La solution est \(X(t)=e^{tA}X(0)\). On obtient \(X(t)=e^{3t}\begin{pmatrix}1+t\\-1\end{pmatrix}\). On vérifie : \(x^{\prime}=e^{3t}(4+3t)\) et \(3x-y=e^{3t}(3+3t+1)\), ce qui coïncide.
- On calcule \(\det e^{tA}=e^{6t}\). Or \(\operatorname{tr}A=6\). Ainsi \(\det e^{tA}=e^{t\operatorname{tr}A}\), ce qui est la formule de Liouville appliquée à la base formée des colonnes de \(e^{tA}\), dont le wronskien vaut 1 en \(t=0\).
Corrigé de l’exercice 4 – Seconde solution grâce au wronskien
Idée clé : la formule de Liouville donne le wronskien sans connaître la seconde solution ; on en tire ensuite cette solution.
- Pour \(y_1=t^2\), on a \(t^2\cdot 2-3t\cdot 2t+4t^2=(2-6+4)t^2=0\). Donc \(y_1\) est solution.
- Sur \(]0,+\infty[\), on divise par \(t^2\) : \(y^{\prime\prime}=\frac{3}{t}y^{\prime}-\frac{4}{t^2}y\). Avec \(Y=(y,y^{\prime})\), on obtient \(A(t)=\begin{pmatrix}0&1\\-4/t^2&3/t\end{pmatrix}\), de trace \(3/t\). D’après Liouville, \(W(t)=W(1)\exp\int_1^t\frac{3}{s}\,\mathrm{d}s\). Ainsi \(W(t)=C\,t^3\).
- On cherche \(y_2=y_1z\). Le wronskien vaut \(y_1y_2^{\prime}-y_1^{\prime}y_2=y_1^2z^{\prime}\). On veut \(t^4z^{\prime}=t^3\), donc \(z^{\prime}=1/t\) et \(z=\ln t\). On vérifie : \(W(t^2,t^2\ln t)=t^2(2t\ln t+t)-2t\cdot t^2\ln t=t^3\). Comme ce wronskien ne s’annule pas, \((y_1,y_2)\) est une base de l’espace des solutions, de dimension 2. Les solutions sont les \(y=c_1t^2+c_2t^2\ln t\), avec \(c_1,c_2\) réels.
Corrigé de l’exercice 5 – Lemme de Gronwall à coefficients constants
Idée clé : on écrit la forme intégrale, on passe à la valeur absolue, puis on applique le lemme.
- On applique le lemme de Gronwall avec \(c=2\), \(\psi=3\) et \(t_0=0\), sur tout segment \([0,t_1]\). On obtient \(u(t)\leqslant 2e^{3t}\).
- Le second membre est \(C^1\), donc la solution maximale existe et vérifie \(y(t)=2+\int_0^t3y(s)\cos(s+y(s))\,\mathrm{d}s\). Comme \(|\cos|\leqslant 1\), on a \(|y(t)|\leqslant 2+\int_0^t3|y(s)|\,\mathrm{d}s\). La fonction \(|y|\) est continue. La question 1 donne \(|y(t)|\leqslant 2e^{3t}\).
- Notons \([0,\beta[\) la partie positive de l’intervalle maximal. Si \(\beta\) était fini, \(y\) serait bornée par \(2e^{3\beta}\) sur \([0,\beta[\), ce qui contredit le théorème des bouts. Donc \(\beta=+\infty\).
Corrigé de l’exercice 6 – Méthode d’Euler à la main
Idée clé : la récurrence s’écrit \(y_{k+1}=\frac{5}{4}y_k+\frac{t_k}{4}\) ; on la déroule soigneusement.
- Pour \(y(t)=2e^t-t-1\), on a \(y^{\prime}(t)=2e^t-1\) et \(y(t)+t=2e^t-1\). De plus, \(y(0)=2-0-1=1\). C’est bien la solution exacte.
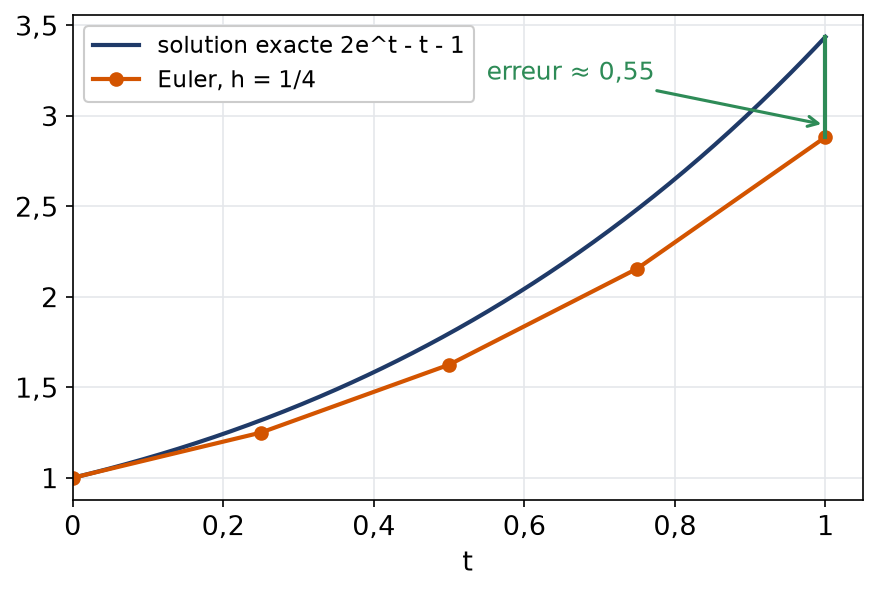
- Avec \(t_k=k/4\), on calcule successivement \(y_1=\frac{5}{4}\cdot 1+0=1{,}25\), puis \(y_2=\frac{5}{4}\cdot 1{,}25+\frac{1}{16}=1{,}625\). Ensuite, \(y_3=\frac{5}{4}\cdot 1{,}625+\frac{1}{8}=2{,}156\,25\). Enfin, \(y_4=\frac{5}{4}\cdot 2{,}156\,25+\frac{3}{16}=2{,}882\,812\,5\). Les approximations sont 1,25 ; 1,625 ; 2,156 25 ; 2,882 812 5.
- On a \(y(1)=2e-2\approx 3{,}4366\). L’erreur vaut environ \(0{,}554\). La solution est convexe, car \(y^{\prime\prime}=2e^t>0\). Chaque pas suit la tangente, qui reste sous la courbe. Euler sous-estime donc la solution, avec une erreur d’environ 0,55 en \(t=1\).
La figure compare la ligne brisée d’Euler à la solution exacte.
Corrigé de l’exercice 7 – Classer trois systèmes linéaires plans
Idée clé : on calcule les valeurs propres, puis on lit leur signe ou leur partie réelle.
- Pour \(A_1\), le polynôme caractéristique est \((\lambda-1)^2-4\), de racines \(3\) et \(-1\). Elles sont réelles de signes opposés. L’origine est un col, donc instable.
- Pour \(A_2\), on trouve \((\lambda+1)^2+4\), de racines \(-1\pm 2i\). Leur partie réelle est négative. L’origine est un foyer attractif, asymptotiquement stable.
- Pour \(A_3\), on trouve \((\lambda+3)^2-1\), de racines \(-2\) et \(-4\). Elles sont réelles et négatives. L’origine est un nœud attractif, asymptotiquement stable.
Pour s’entraîner
Corrigé de l’exercice 8 – Deux solutions maximales explicites
Idée clé : on sépare les variables avec l’arctangente, puis on lit l’intervalle maximal sur la condition \(|\arctan y|<\pi/2\).
- Le second membre est \(C^1\), donc la solution maximale est unique. Comme \(1+y^2>0\), on écrit \((\arctan y)^{\prime}=1\), d’où \(\arctan y(t)=t+\frac{\pi}{4}\). Cette égalité impose \(t+\frac{\pi}{4}\in\,]-\frac{\pi}{2},\frac{\pi}{2}[\). La solution maximale est \(y(t)=\tan\big(t+\frac{\pi}{4}\big)\) sur \(\big]-\frac{3\pi}{4},\frac{\pi}{4}\big[\).
- Ici, \((\arctan y)^{\prime}=\frac{1}{1+t^2}\), donc \(\arctan y(t)=\arctan t+\frac{\pi}{4}\). Comme \(\arctan t>-\frac{\pi}{2}\), la borne inférieure n’impose rien. En revanche, il faut \(\arctan t<\frac{\pi}{4}\), soit \(t<1\). La formule d’addition de la tangente donne alors \(y(t)=\frac{t+1}{1-t}\). La solution maximale est \(y(t)=\frac{1+t}{1-t}\) sur \(]-\infty,1[\).
- Dans le premier cas, \(|y(t)|\to+\infty\) aux deux bornes finies. Dans le second, \(y(t)\to+\infty\) quand \(t\to 1^-\), tandis que la borne \(-\infty\) n’est pas finie. Les deux exemples sont conformes au théorème des bouts.
Corrigé de l’exercice 9 – Estimation a priori pour une équation dissipative
Idée clé : le terme \(-y^3\) ramène la solution vers \([-1,1]\) ; la fonction \(y^2\) ne peut donc pas croître au-delà de son niveau de départ.
- On a \(g^{\prime}=2yy^{\prime}=-2y^4+2y\cos t\leqslant -2y^4+2|y|=2|y|\big(1-|y|^3\big)\). Si \(|y|>1\), ce majorant est strictement négatif, donc \(g^{\prime}<0\).
- Posons \(m=\max(|y_0|,1)\) et supposons \(|y(t_1)|>m\) pour un \(t_1>t_0\). Soit \(t_2\) la borne supérieure des \(t\in[t_0,t_1]\) tels que \(|y(t)|\leqslant m\). Par continuité, \(|y(t_2)|=m\) et \(|y|>m\geqslant 1\) sur \(]t_2,t_1]\). Sur cet intervalle, \(g\) décroît, donc \(g(t_1)\leqslant g(t_2)=m^2\). C’est absurde. Ainsi \(|y(t)|\leqslant\max(|y_0|,1)\) sur \([t_0,\beta[\).
- Le second membre est \(C^1\) sur \(\mathbb{R}^2\). Si \(\beta\) était fini, \(y\) serait bornée sur \([t_0,\beta[\), ce qui contredit le théorème des bouts. Donc \(\beta=+\infty\).
Corrigé de l’exercice 10 – Croissance affine et explosion
Idée clé : Gronwall borne la solution sur tout intervalle borné ; à l’inverse, une minoration par une solution explosive force l’explosion.
- Soit \(y\) maximale sur \(]\alpha,\beta[\), avec \(y(t_0)=y_0\). Supposons \(\beta<+\infty\). Pour \(t\in[t_0,\beta[\), la forme intégrale donne
\[|y(t)|\leqslant|y_0|+a(\beta-t_0)+\int_{t_0}^{t}b\,|y(s)|\,\mathrm{d}s.\]
Le lemme de Gronwall, appliqué sur chaque segment \([t_0,t_1]\subset[t_0,\beta[\), donne \(|y(t)|\leqslant\big(|y_0|+a(\beta-t_0)\big)e^{b(\beta-t_0)}\). La solution est bornée près de \(\beta\), ce qui contredit le théorème des bouts. Pour \(\alpha\), on applique le même raisonnement à \(t\mapsto y(-t)\), solution d’une équation du même type. Toute solution maximale est donc définie sur \(\mathbb{R}\). - La fonction \((t,y)\mapsto\sqrt{1+y^2}\cos t\) est \(C^1\). De plus, \(\sqrt{1+y^2}\leqslant 1+|y|\). Le résultat s’applique avec \(a=b=1\) : les solutions sont globales.
- On a \(y^{\prime}\geqslant 1>0\), donc \(y\) croît et \(y\geqslant 1\) sur \([0,\beta[\). De plus, \(\sqrt{1+y^4}\geqslant y^2\), d’où \(\big(-\frac{1}{y}\big)^{\prime}=\frac{y^{\prime}}{y^2}\geqslant 1\). En intégrant, \(1-\frac{1}{y(t)}\geqslant t\), soit \(\frac{1}{y(t)}\leqslant 1-t\). Pour \(t<1\), on obtient \(y(t)\geqslant\frac{1}{1-t}\). Si l’on avait \(\beta>1\), \(y\) serait continue donc bornée sur \([0,1]\), ce qui est impossible. Ainsi \(\beta\leqslant 1\) : la solution explose avant l’instant 1.
Corrigé de l’exercice 11 – Une infinité de solutions issues de zéro
Idée clé : la fonction \(t\mapsto t^5\) est solution, et l’on peut insérer un palier nul de longueur quelconque.
- Sur \(]-\infty,a]\), on a \(y^{\prime}=5(t-a)^4\) et \(5|y|^{4/5}=5|t-a|^4=5(t-a)^4\). Le même calcul vaut sur \([b,+\infty[\), et la fonction nulle convient sur \([a,b]\). Aux points \(a\) et \(b\), la fonction et sa dérivée valent 0 à gauche comme à droite. Elle est donc \(C^1\) et vérifie l’équation partout. Comme \(a\leqslant 0\leqslant b\), elle s’annule en 0.
- On vient d’exhiber une infinité de solutions du même problème de Cauchy. Le théorème ne peut donc pas s’appliquer. En effet, \(f(y)=5|y|^{4/5}\) vérifie \(\frac{|f(y)-f(0)|}{|y|}=5|y|^{-1/5}\), qui tend vers \(+\infty\) en 0. La fonction \(f\) n’est lipschitzienne sur aucun voisinage de 0.
- Sur \(]0,+\infty[\), la fonction \(y\mapsto 5y^{4/5}\) est \(C^1\), donc Cauchy-Lipschitz s’applique dans \(U\). La fonction \(y(t)=(t+1)^5\) est strictement positive pour \(t>-1\), vaut 1 en 0 et vérifie \(y^{\prime}=5(t+1)^4=5y^{4/5}\). Quand \(t\to-1^+\), le point \((t,y(t))\) tend vers \((-1,0)\), sur le bord de \(U\). Il sort donc de tout compact de \(U\). La solution maximale dans \(U\) est \((t+1)^5\) sur \(]-1,+\infty[\) ; elle quitte \(U\) en touchant l’axe \(y=0\).
Corrigé de l’exercice 12 – Système triangulaire avec second membre
Idée clé : la partie nilpotente vérifie \(N^3=0\), donc l’exponentielle est un polynôme en \(t\) multiplié par \(e^t\).
- On a \(N=\begin{pmatrix}0&1&0\\0&0&1\\0&0&0\end{pmatrix}\). Ensuite, \(N^2=E_{13}\), la matrice élémentaire dont seul le coin supérieur droit vaut 1, et \(N^3=0\). Comme \(I_3\) et \(N\) commutent,
\[e^{tA}=e^{t}\Big(I_3+tN+\frac{t^2}{2}N^2\Big)=e^{t}\begin{pmatrix}1&t&t^2/2\\0&1&t\\0&0&1\end{pmatrix}.\]
C’est l’exponentielle cherchée. - Avec \(X(0)=0\), la formule donne \(X(t)=\int_0^te^{(t-s)A}B(s)\,\mathrm{d}s\). Or \(e^{(t-s)A}B(s)=e^{t}\big(\frac{(t-s)^2}{2},\,t-s,\,1\big)\). En intégrant en \(s\) de 0 à \(t\), on obtient \(X(t)=e^{t}\big(\frac{t^3}{6},\,\frac{t^2}{2},\,t\big)\).
- La troisième équation \(x_3^{\prime}=x_3+e^t\) est vérifiée par \(x_3=te^t\). Ensuite, \(x_2=\frac{t^2}{2}e^t\) donne \(x_2^{\prime}=\big(t+\frac{t^2}{2}\big)e^t=x_3+x_2\). Enfin, \(x_1^{\prime}=\big(\frac{t^2}{2}+\frac{t^3}{6}\big)e^t=x_2+x_1\). Les trois équations et la condition initiale sont vérifiées.
Corrigé de l’exercice 13 – Résolvante d’un système à coefficients variables
Idée clé : la résolvante s’obtient comme \(\Phi(t)\Phi(s)^{-1}\), où \(\Phi\) est une matrice fondamentale formée des deux solutions connues.
- En divisant par \(t^2\), on obtient \(y^{\prime\prime}=\frac{2}{t}y^{\prime}-\frac{2}{t^2}y\), donc \(A(t)=\begin{pmatrix}0&1\\-2/t^2&2/t\end{pmatrix}\). Pour \(y=t\), on a \(0-2t+2t=0\). Pour \(y=t^2\), on a \(2t^2-4t^2+2t^2=0\). Les deux fonctions sont solutions.
- Directement, \(W(t)=t\cdot 2t-1\cdot t^2=t^2\). Par Liouville, \(\operatorname{tr}A(t)=2/t\), donc \(W(t)=W(1)\exp(2\ln t)=t^2\). Les deux calculs donnent \(W(t)=t^2\).
- La matrice fondamentale \(\Phi(t)=\begin{pmatrix}t&t^2\\1&2t\end{pmatrix}\) a pour déterminant \(t^2\), et \(\Phi(s)^{-1}=\frac{1}{s^2}\begin{pmatrix}2s&-s^2\\-1&s\end{pmatrix}\). Ainsi
\[R(t,s)=\Phi(t)\Phi(s)^{-1}=\frac{1}{s^2}\begin{pmatrix}2ts-t^2&t^2s-ts^2\\2s-2t&2ts-s^2\end{pmatrix}.\]
On vérifie que \(R(s,s)=I_2\). - Le système complet s’écrit \(Y^{\prime}=A(t)Y+B(t)\) avec \(B(t)=(0,t)\), car \(t^3/t^2=t\). Avec \(Y(1)=0\), la première composante vaut \(\int_1^t\frac{t^2s-ts^2}{s^2}\,s\,\mathrm{d}s=\int_1^t(t^2-ts)\,\mathrm{d}s\). On trouve \(t^2(t-1)-\frac{t(t^2-1)}{2}\). La solution est \(y(t)=\frac{t^3}{2}-t^2+\frac{t}{2}=\frac{t(t-1)^2}{2}\). On vérifie : \(t^2(3t-2)-2t\big(\frac{3t^2}{2}-2t+\frac{1}{2}\big)+t^3-2t^2+t=t^3\).
Corrigé de l’exercice 14 – Portrait de phase d’un double puits
Idée clé : tout se lit sur l’identité \(H(x,y)+\frac{1}{4}=\frac{y^2}{2}+\frac{(x^2-1)^2}{4}\), qui fait de \(H\) une fonction minimale aux deux centres.
- Le long d’une solution, \(\frac{\mathrm{d}}{\mathrm{d}t}H(x,y)=yy^{\prime}+(x^3-x)x^{\prime}=y(x-x^3)+(x^3-x)y=0\). Donc \(H\) est une intégrale première.
- Les équilibres vérifient \(y=0\) et \(x(1-x^2)=0\) : ce sont \((0,0)\), \((1,0)\) et \((-1,0)\). La jacobienne vaut \(\begin{pmatrix}0&1\\1-3x^2&0\end{pmatrix}\). En \((0,0)\), ses valeurs propres sont \(\pm 1\) : c’est un col, donc un équilibre instable. En \((\pm1,0)\), on obtient \(\begin{pmatrix}0&1\\-2&0\end{pmatrix}\), de valeurs propres \(\pm i\sqrt{2}\). Les linéarisés en \((\pm1,0)\) sont des centres, et la linéarisation ne conclut pas.
- On a \(\frac{x^4}{8}-\frac{x^2}{2}+\frac{1}{2}=\frac{(x^2-2)^2}{8}\geqslant 0\), ce qui donne l’inégalité demandée. Le long d’une solution, \(H\) garde sa valeur initiale \(H_0\). Donc \(y^2\leqslant 2H_0+1\) et \(x^4\leqslant 8H_0+4\). La solution reste dans un compact. Par le théorème des bouts, elle est définie sur \(\mathbb{R}\).
- Posons \(a=(1,0)\) et \(G=H+\frac{1}{4}\). Un calcul direct donne \(G(x,y)=\frac{y^2}{2}+\frac{(x^2-1)^2}{4}\). Ainsi \(G\geqslant 0\), et \(G\) ne s’annule qu’en \((\pm1,0)\). Soit \(0<\varepsilon<1\) et \(m_\varepsilon\) le minimum de \(G\) sur le cercle de centre \(a\) et de rayon \(\varepsilon\). On a \(m_\varepsilon>0\). Par continuité, il existe \(\eta<\varepsilon\) tel que \(G<m_\varepsilon\) sur la boule \(B(a,\eta)\). Une solution qui part de cette boule garde \(G<m_\varepsilon\), donc ne rencontre jamais le cercle : elle reste à distance au plus \(\varepsilon\) de \(a\). L’équilibre est donc stable. En revanche, si une solution non constante tendait vers \(a\), on aurait \(G(X_0)=\lim G(X(t))=0\), donc \(X_0=a\). L’équilibre \((1,0)\) est stable sans être asymptotiquement stable.
Corrigé de l’exercice 15 – Stabilité par linéarisation
Idée clé : on calcule la jacobienne en chaque équilibre ; un déterminant négatif suffit à repérer un col.
- Un équilibre vérifie \(x=y^2\) et \(2y=x^2=y^4\). Ainsi \(y(y^3-2)=0\). Si \(y=0\), alors \(x=0\). Sinon, \(y=2^{1/3}\) et \(x=2^{2/3}\). Les équilibres sont \((0,0)\) et \((2^{2/3},2^{1/3})\).
- La jacobienne vaut \(J(x,y)=\begin{pmatrix}-1&2y\\2x&-2\end{pmatrix}\). En l’origine, ses valeurs propres sont \(-1\) et \(-2\). Par le théorème de linéarisation, l’origine est asymptotiquement stable.
- Au second équilibre, \(J=\begin{pmatrix}-1&2^{4/3}\\2^{5/3}&-2\end{pmatrix}\), de déterminant \(2-2^{3}=-6\). Le produit des valeurs propres est négatif : elles sont réelles et de signes opposés. L’une est donc strictement positive. Ce second équilibre est un col, donc instable.
Corrigé de l’exercice 16 – Quand la linéarisation ne conclut pas
Idée clé : le carré de la norme décroît le long des trajectoires ; l’inégalité différentielle \(V^{\prime}\leqslant -V^2\) donne même une vitesse de convergence.
- Un équilibre vérifie \(y=x^3\) et \(x+y^3=0\), d’où \(x(1+x^8)=0\). Ainsi \(x=y=0\). La jacobienne en 0 vaut \(\begin{pmatrix}0&1\\-1&0\end{pmatrix}\), de valeurs propres \(\pm i\). Leur partie réelle est nulle : la linéarisation ne conclut pas.
- On calcule \(V^{\prime}=2x(-x^3+y)+2y(-x-y^3)=-2(x^4+y^4)\). Par ailleurs, \((x^2+y^2)^2\leqslant 2(x^4+y^4)\). Donc \(V^{\prime}\leqslant -V^2\).
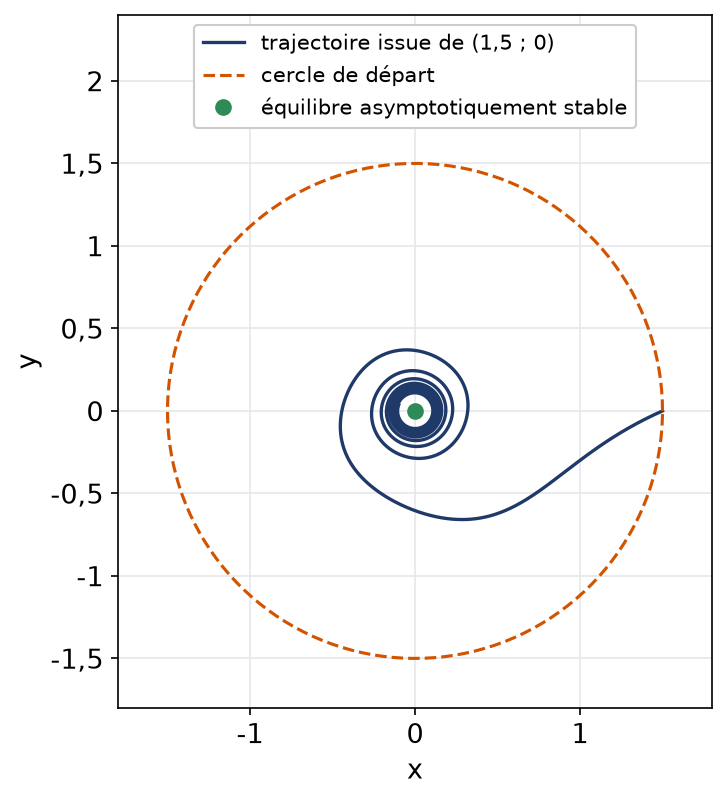
- La fonction \(V\) décroît, donc la solution reste bornée pour \(t\geqslant 0\). Par le théorème des bouts, elle est définie sur \([0,+\infty[\). Si \(V(0)=0\), la solution est nulle. Sinon, \(V\) ne s’annule jamais, par unicité, et \(\big(\frac{1}{V}\big)^{\prime}=-\frac{V^{\prime}}{V^2}\geqslant 1\). En intégrant, \(\frac{1}{V(t)}\geqslant\frac{1}{V(0)}+t\). Ainsi \(V(t)\leqslant\frac{V(0)}{1+V(0)t}\).
- Comme \(V\) décroît, une solution partant à distance au plus \(\varepsilon\) de l’origine y reste : on prend \(\eta=\varepsilon\). De plus, la question 3 donne \(V(t)\to 0\). L’origine est asymptotiquement stable.
La figure montre une trajectoire qui s’enroule lentement vers l’origine, à la vitesse prévue.
Corrigé de l’exercice 17 – Dépendance par rapport à la donnée initiale
Idée clé : le sinus est 1-lipschitzien, donc le corollaire du lemme de Gronwall s’applique avec \(L=1\) sur tout le plan.
- Le second membre est \(C^1\) et vérifie \(|\sin y+t^2|\leqslant 1+t^2\), ce qui est une croissance affine avec \(b=0\). Les solutions maximales sont donc définies sur \(\mathbb{R}\).
- Par l’inégalité des accroissements finis, \(|\sin y-\sin z|\leqslant|y-z|\). Le second membre est donc 1-lipschitzien en \(y\) sur \(\mathbb{R}^2\). Le corollaire du lemme de Gronwall donne \(|y_a(t)-y_b(t)|\leqslant|a-b|\,e^{|t|}\).
- Deux solutions distinctes ne prennent jamais la même valeur au même instant, par unicité. Ainsi \(y_b-y_a\) ne s’annule pas sur \(\mathbb{R}\) et garde son signe initial. Donc \(y_a<y_b\) sur \(\mathbb{R}\).
- On a \(10^{-3}e^{5}\approx 0{,}148\). L’écart en \(t=5\) est au plus 0,15 environ, ce qui illustre l’amplification exponentielle possible des erreurs initiales.
Pour approfondir
Corrigé de l’exercice 18 – Lemme de Gronwall avec un terme variable
Idée clé : on reprend la preuve du cours en gardant le terme \(a(t)\) sous l’intégrale, au lieu de le majorer par une constante.
- On a \(R^{\prime}=bu\leqslant b(a+R)\), car \(b\geqslant 0\) et \(u\leqslant a+R\). Ainsi \(\big(Re^{-B}\big)^{\prime}=(R^{\prime}-bR)e^{-B}\leqslant abe^{-B}\). C’est l’inégalité demandée.
- En intégrant de 0 à \(t\), et comme \(R(0)=0\), on obtient \(R(t)e^{-B(t)}\leqslant\int_0^ta(s)b(s)e^{-B(s)}\,\mathrm{d}s\). On multiplie par \(e^{B(t)}>0\), puis on utilise \(u\leqslant a+R\). On obtient \(u(t)\leqslant a(t)+\int_0^ta(s)b(s)e^{B(t)-B(s)}\,\mathrm{d}s\).
- Si \(a\) croît, alors \(a(s)\leqslant a(t)\) pour \(s\leqslant t\), et les autres facteurs sont positifs. Par ailleurs, \(\int_0^tb(s)e^{B(t)-B(s)}\,\mathrm{d}s=\big[-e^{B(t)-B(s)}\big]_0^t=e^{B(t)}-1\). Ainsi \(u(t)\leqslant a(t)+a(t)\big(e^{B(t)}-1\big)\). Donc \(u(t)\leqslant a(t)e^{B(t)}\).
- Ici \(a(t)=t\) et \(b=1\). La question 2 donne \(u(t)\leqslant t+\int_0^tse^{t-s}\,\mathrm{d}s\). Une intégration par parties donne \(\int_0^tse^{-s}\,\mathrm{d}s=1-(1+t)e^{-t}\). Ainsi \(u(t)\leqslant t+e^{t}-1-t=e^{t}-1\). Enfin, \(u=e^t-1\) vérifie \(t+\int_0^t(e^s-1)\,\mathrm{d}s=e^t-1\). La borne \(e^t-1\) est donc atteinte ; la question 3 aurait seulement donné \(te^t\), qui est moins bon.
Corrigé de l’exercice 19 – Erreur globale du schéma d’Euler
Idée clé : l’erreur d’un pas est la somme d’une erreur de consistance en \(h^2\) et de l’erreur précédente amplifiée par \(1+hL\) ; une version discrète de Gronwall conclut.
- La formule de Taylor-Lagrange à l’ordre 2 donne \(y(t_{k+1})=y(t_k)+hy^{\prime}(t_k)+\frac{h^2}{2}y^{\prime\prime}(\xi_k)\) avec \(\xi_k\in\,]t_k,t_{k+1}[\). Or \(y^{\prime}(t_k)=f(t_k,y(t_k))\). On obtient la relation demandée avec \(|\tau_k|\leqslant\frac{Mh^2}{2}\).
- En soustrayant la définition de \(y_{k+1}\), on a \(y(t_{k+1})-y_{k+1}=y(t_k)-y_k+h\big(f(t_k,y(t_k))-f(t_k,y_k)\big)+\tau_k\). L’inégalité triangulaire et le caractère lipschitzien de \(f\) donnent \(e_{k+1}\leqslant(1+hL)e_k+\frac{Mh^2}{2}\).
- Comme \(e_0=0\), une récurrence immédiate donne \(e_k\leqslant\frac{Mh^2}{2}\sum_{j=0}^{k-1}(1+hL)^j=\frac{Mh}{2L}\big((1+hL)^k-1\big)\). Ensuite, \(1+hL\leqslant e^{hL}\) et \(kh\leqslant T\). Donc \(e_k\leqslant\frac{Mh}{2L}\big(e^{LT}-1\big)\).
- On a \(y_{k+1}=\frac{5}{4}y_k\), donc \(y_4=\big(\frac{5}{4}\big)^4=\frac{625}{256}\approx 2{,}4414\). L’erreur vaut \(e-2{,}4414\approx 0{,}2769\). Ici \(L=1\) et \(M=\sup_{[0,1]}e^t=e\), donc la borne vaut \(\frac{e}{8}(e-1)\approx 0{,}584\). L’erreur 0,277 respecte bien la borne 0,584.
Corrigé de l’exercice 20 – Problème – Explosion d’une équation de Riccati
Idée clé : on encadre l’équation par deux équations résolubles, \(y^{\prime}=1+y^2\) dans les deux sens, sur des intervalles de temps bien choisis.
- Le second membre \((t,y)\mapsto t^2+y^2\) est \(C^1\) sur \(\mathbb{R}^2\). Le théorème de Cauchy-Lipschitz donne une unique solution maximale.
- Posons \(z(t)=-y(-t)\) pour \(t\in\,]-\beta,-\alpha[\). Alors \(z^{\prime}(t)=y^{\prime}(-t)=t^2+z(t)^2\) et \(z(0)=0\). Ainsi \(z\) résout le même problème de Cauchy. Par maximalité, \(]-\beta,-\alpha[\,\subset\,]\alpha,\beta[\), ce qui donne \(\alpha\leqslant-\beta\) et \(-\alpha\leqslant\beta\). Donc \(\alpha=-\beta\), puis \(z=y\) par unicité : \(y\) est impaire.
- On a \(y^{\prime}=t^2+y^2\geqslant 0\), donc \(y\) croît. De plus, \(y(t)=\int_0^t\big(s^2+y(s)^2\big)\,\mathrm{d}s\geqslant\int_0^ts^2\,\mathrm{d}s\). Ainsi \(y(t)\geqslant t^3/3\) sur \([0,\beta[\).
- Si \(\beta\leqslant 1\), alors \(t^2\leqslant 1\) sur \([0,\beta[\), donc \(y^{\prime}\leqslant 1+y^2\) et \((\arctan y)^{\prime}\leqslant 1\). On en déduit \(\arctan y(t)\leqslant t\leqslant 1\), puis \(0\leqslant y(t)\leqslant\tan 1\). La solution serait bornée près de \(\beta\) fini, ce qui contredit le théorème des bouts. Donc \(\beta>1\).
- Pour \(t\in[1,\beta[\), on a \(t^2\geqslant 1\), donc \((\arctan y)^{\prime}\geqslant 1\). Avec \(y(1)\geqslant\frac{1}{3}\), on obtient \(\arctan y(t)\geqslant\arctan\frac{1}{3}+t-1\). Or \(\arctan y(t)<\frac{\pi}{2}\), donc \(t<1+\frac{\pi}{2}-\arctan\frac{1}{3}\) pour tout \(t<\beta\). Ainsi \(1<\beta\leqslant 1+\frac{\pi}{2}-\arctan\frac{1}{3}\approx 2{,}249\). Une résolution numérique donne \(\beta\approx 2{,}00\), ce qui est cohérent.
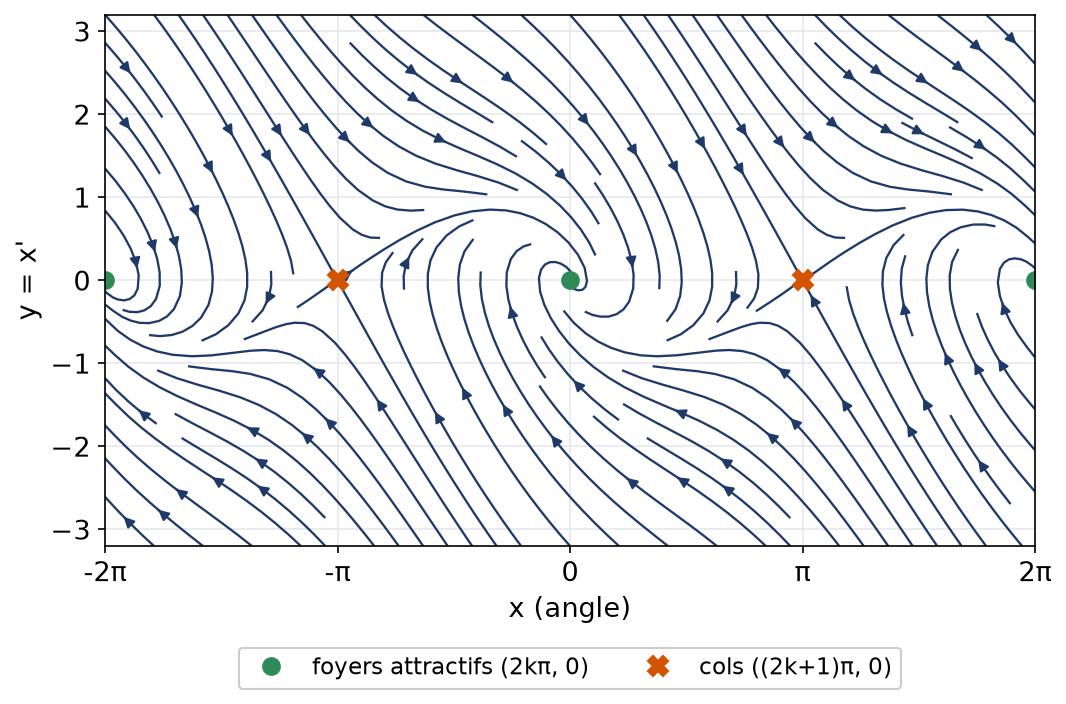
Corrigé de l’exercice 21 – Problème – Pendule amorti
Idée clé : l’énergie décroît, la croissance du champ est affine, et la linéarisation tranche aux deux types d’équilibres.
- Le champ \(F(x,y)=(y,-y-\sin x)\) est \(C^1\) sur \(\mathbb{R}^2\). Cauchy-Lipschitz donne une unique solution maximale pour chaque donnée initiale.
- On a \(\|F(x,y)\|\leqslant|y|+|y|+|\sin x|\leqslant 1+2\|(x,y)\|\). C’est une croissance affine. Toutes les solutions maximales sont donc définies sur \(\mathbb{R}\).
- Le long d’une solution, \(\frac{\mathrm{d}}{\mathrm{d}t}E=yy^{\prime}+\sin(x)\,x^{\prime}=y(-y-\sin x)+y\sin x\). Ainsi \(\frac{\mathrm{d}}{\mathrm{d}t}E=-y^2\leqslant 0\) : l’énergie décroît.
- Un équilibre vérifie \(y=0\) et \(\sin x=0\). Les équilibres sont les points \((k\pi,0)\), pour \(k\in\mathbb{Z}\).
- La jacobienne vaut \(\begin{pmatrix}0&1\\-\cos x&-1\end{pmatrix}\). En \((0,0)\), le polynôme caractéristique est \(\lambda^2+\lambda+1\), de racines \(\frac{-1\pm i\sqrt{3}}{2}\). Leur partie réelle vaut \(-\frac{1}{2}\). Le linéarisé est un foyer attractif, et \((0,0)\) est asymptotiquement stable.
- En \((\pi,0)\), on obtient \(\begin{pmatrix}0&1\\1&-1\end{pmatrix}\), de polynôme caractéristique \(\lambda^2+\lambda-1\). Ses racines \(\frac{-1\pm\sqrt{5}}{2}\) sont réelles de signes opposés. Le linéarisé est un col, et \((\pi,0)\) est instable.
La figure trace le portrait de phase : les trajectoires spiralent vers les équilibres \((2k\pi,0)\) et contournent les cols \(((2k+1)\pi,0)\).
Pour aller plus loin
- Revoir la leçon : cours de L3 de maths sur cauchy-Lipschitz et Gronwall
- S’exercer : exercices corrigés de L3 de maths sur cauchy-Lipschitz et Gronwall
- Bases utiles : Suites de Cauchy, espaces complets et point fixe, Dunford, Jordan et endomorphismes nilpotents
- Chapitre d’avant : Optimisation : extrema liés, Lagrange et convexité
- Chapitre d’après : Holomorphie, formule de Cauchy et Liouville
- Vérifier ses acquis : QCM de L3 de maths sur cauchy-Lipschitz et Gronwall
- Contrôle corrigé en temps limité : Solutions maximales et explosion : contrôle de maths en L3
- Tous les chapitres : le sommaire de la L3 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Cauchy-Lipschitz et Gronwall en L3 de maths» au format PDF afin de pouvoir travailler en totale autonomie.