Corrigé des exercices : Riemann, primitives et IPP en L1 de maths
Ce corrigé primitives L1 détaille les solutions des vingt exercices. Chaque correction commence par une idée clé, puis justifie chaque étape : continuité de la fonction intégrée, classe C1 des fonctions dans une intégration par parties, nouvelles bornes dans un changement de variable.
Nous insistons sur les points que les correcteurs sanctionnent le plus souvent : primitive fausse d’un facteur constant, bornes oubliées, inégalité intégrée sans vérifier l’ordre des bornes, somme de Riemann mal indexée. Les résultats numériques sont donnés sous forme exacte puis, quand c’est utile, sous forme approchée pour un contrôle rapide. Les figures illustrent les encadrements et les limites obtenues. Nous conseillons de refaire chaque calcul sur brouillon avant de lire la suite de la correction.
Pour démarrer
Corrigé de l’exercice 1 – Intégrale d’une fonction en escalier
Idée clé : l’intégrale d’une fonction en escalier est la somme des valeurs multipliées par les longueurs des paliers, avec leur signe.
- La fonction est constante sur \(\left]0, 1\right[\), \(\left]1; 2{,}5\right[\), \(\left]2{,}5; 4\right[\) et \(\left]4, 5\right[\). La subdivision \((0;\ 1;\ 2{,}5;\ 4;\ 5)\) est adaptée à \(\varphi\). En ajoutant par exemple les points \(0{,}5\), \(2\) et \(3\), on obtient la subdivision \((0;\ 0{,}5;\ 1;\ 2;\ 2{,}5;\ 3;\ 4;\ 5)\), qui est encore adaptée et plus fine.
- Les longueurs des paliers sont \(1\), \(1{,}5\), \(1{,}5\) et \(1\). Par conséquent :
\[
\int_0^5 \varphi = 3 \times 1 + (-2) \times 1{,}5 + 1 \times 1{,}5 + \frac{1}{2} \times 1 = 3 – 3 + 1{,}5 + 0{,}5 = 2
\]
De même, \(|\varphi|\) vaut \(3\), \(2\), \(1\) et \(\frac{1}{2}\) sur ces paliers, donc \(\int_0^5 |\varphi| = 3 + 3 + 1{,}5 + 0{,}5 = 8\). On trouve \(\int_0^5 \varphi = 2\) et \(\int_0^5 |\varphi| = 8\). - On a bien \(|2| = 2 \leqslant 8\). L’inégalité est stricte ici, car le palier négatif compte positivement dans \(\int_0^5 |\varphi|\) et négativement dans \(\int_0^5 \varphi\).
Corrigé de l’exercice 2 – Quatre intégrales par primitives usuelles
Idée clé : chaque fonction est continue sur le segment, donc l’intégrale vaut \(G(b) – G(a)\) pour une primitive \(G\) bien choisie.
- Une primitive de \(3x^2 – 4x + 1\) est \(x^3 – 2x^2 + x\). Donc \(A = (8 – 8 + 2) – 0\). On obtient \(A = 2\).
- La fonction \(x \mapsto \frac{1}{\sqrt{x}}\) est continue sur \([1, 4]\), de primitive \(2\sqrt{x}\). Donc \(B = 2\sqrt{4} – 2\sqrt{1}\). On obtient \(B = 2\).
- Une primitive de \(\sin(3x)\) est \(-\frac{\cos(3x)}{3}\). Ainsi \(C = -\frac{\cos\pi}{3} + \frac{\cos 0}{3} = \frac{1}{3} + \frac{1}{3}\). On obtient \(C = \frac{2}{3}\).
- Une primitive de \(\mathrm{e}^{2x}\) est \(\frac{\mathrm{e}^{2x}}{2}\). Or \(\mathrm{e}^{2\ln 2} = 4\), donc \(D = \frac{4 – 1}{2}\). On obtient \(D = \frac{3}{2}\).
Corrigé de l’exercice 3 – Linéarité et relation de Chasles
Idée clé : la relation de Chasles découpe l’intervalle, la positivité interdit certaines valeurs, et le théorème des valeurs intermédiaires fournit le zéro.
- D’après Chasles, \(\int_2^5 f = \int_0^5 f – \int_0^2 f = -1 – 5 = -6\). Ensuite, \(\int_5^2 f = -\int_2^5 f = 6\). Enfin, par linéarité, \(\int_0^5 (2f – 3g) = 2 \times (-1) – 3 \times 4 = -14\). Les trois valeurs sont \(-6\), \(6\) et \(-14\).
- Si \(f\) était positive sur \([0, 5]\), on aurait \(\int_0^5 f \geqslant 0\), ce qui contredit \(\int_0^5 f = -1\). Donc \(f\) n’est pas positive sur \([0, 5]\). En revanche, rien n’empêche \(f\) d’être positive sur \([0, 2]\). Par exemple, \(f(x) = 4{,}3 – 1{,}8x\) vérifie \(\int_0^2 f = 8{,}6 – 3{,}6 = 5\) et \(\int_0^5 f = 21{,}5 – 22{,}5 = -1\). De plus, elle est positive sur \([0, 2]\), car \(f(2) = 0{,}7 > 0\) et \(f\) est décroissante. La réponse est donc oui pour \([0, 2]\).
- Comme \(\int_0^2 f = 5 > 0\), la fonction \(f\) prend une valeur strictement positive sur \([0, 2]\) : sinon, elle serait négative et son intégrale aussi. De même, \(\int_2^5 f = -6 < 0\) impose une valeur strictement négative sur \([2, 5]\). La fonction \(f\) est continue sur \([0, 5]\) et prend des valeurs de signes opposés. D’après le théorème des valeurs intermédiaires, \(f\) s’annule sur \([0, 5]\).
Corrigé de l’exercice 4 – Deux intégrations par parties
Idée clé : on dérive le facteur qui se simplifie (le polynôme \(x\), puis le logarithme) et on intègre l’autre.
- On pose \(u(x) = x\) et \(v^{\prime}(x) = \mathrm{e}^{2x}\), donc \(u^{\prime}(x) = 1\) et \(v(x) = \frac{\mathrm{e}^{2x}}{2}\). Ces fonctions sont de classe \(C^1\) sur \([0, 1]\). L’IPP donne :
\[
\int_0^1 x\,\mathrm{e}^{2x}\,\mathrm{d}x = \left[\frac{x\,\mathrm{e}^{2x}}{2}\right]_0^1 – \int_0^1 \frac{\mathrm{e}^{2x}}{2}\,\mathrm{d}x = \frac{\mathrm{e}^2}{2} – \frac{\mathrm{e}^2 – 1}{4}
\]
On obtient \(\int_0^1 x\,\mathrm{e}^{2x}\,\mathrm{d}x = \frac{\mathrm{e}^2 + 1}{4} \approx 2{,}10\). - On pose \(u(x) = \ln x\) et \(v^{\prime}(x) = 1\), donc \(u^{\prime}(x) = \frac{1}{x}\) et \(v(x) = x\), fonctions de classe \(C^1\) sur \([1, \mathrm{e}]\). Alors :
\[
\int_1^{\mathrm{e}} \ln x\,\mathrm{d}x = \left[x\ln x\right]_1^{\mathrm{e}} – \int_1^{\mathrm{e}} 1\,\mathrm{d}x = \mathrm{e} – (\mathrm{e} – 1) = 1
\]
L’intégrale vaut \(1\). Le même calcul entre \(1\) et \(x > 0\) donne \(\int_1^x \ln t\,\mathrm{d}t = x\ln x – x + 1\). Une primitive de \(\ln\) sur \(\left]0, +\infty\right[\) est donc \(x \mapsto x\ln x – x\).
Corrigé de l’exercice 5 – Deux changements de variable
Idée clé : la dérivée de la nouvelle variable figure déjà dans l’intégrale, à une constante près.
- On pose \(u = 1 + x^2\), fonction de classe \(C^1\), avec \(\mathrm{d}u = 2x\,\mathrm{d}x\). Quand \(x\) va de \(0\) à \(1\), \(u\) va de \(1\) à \(2\). Ainsi :
\[
\int_0^1 x\left(1 + x^2\right)^3\mathrm{d}x = \frac{1}{2}\int_1^2 u^3\,\mathrm{d}u = \frac{1}{2}\left[\frac{u^4}{4}\right]_1^2 = \frac{16 – 1}{8}
\]
L’intégrale vaut \(\frac{15}{8}\). - On pose \(u = \sin x\), de classe \(C^1\), avec \(\mathrm{d}u = \cos x\,\mathrm{d}x\). Les bornes \(0\) et \(\frac{\pi}{2}\) deviennent \(0\) et \(1\). Donc \(\int_0^{\pi/2} \cos x\,\sin^4 x\,\mathrm{d}x = \int_0^1 u^4\,\mathrm{d}u\). L’intégrale vaut \(\frac{1}{5}\).
Corrigé de l’exercice 6 – Encadrer sans calculer
Idée clé : on encadre le dénominateur sur \([0, 1]\), puis on intègre l’encadrement, les bornes étant dans l’ordre croissant.
- Pour \(x \in [0, 1]\), on a \(0 \leqslant x^4 \leqslant 1\), donc \(1 \leqslant 1 + x^4 \leqslant 2\), puis \(\frac{1}{2} \leqslant \frac{1}{1 + x^4} \leqslant 1\). La fonction intégrée est continue. Par croissance de l’intégrale sur un segment de longueur \(1\), on obtient \(\frac{1}{2} \leqslant I \leqslant 1\).
- Pour \(x \in [0, 1]\), on a \(x^4 = x^2 \times x^2 \leqslant x^2\), car \(x^2 \leqslant 1\). Donc \(1 + x^4 \leqslant 1 + x^2\), puis \(\frac{1}{1 + x^4} \geqslant \frac{1}{1 + x^2}\). En intégrant :
\[
I \geqslant \int_0^1 \frac{\mathrm{d}x}{1 + x^2} = \left[\arctan x\right]_0^1 = \frac{\pi}{4}
\]
Ainsi \(\frac{\pi}{4} \leqslant I \leqslant 1\), soit environ \(0{,}785 \leqslant I \leqslant 1\). Ce nouvel encadrement est bien plus précis que le premier.
Corrigé de l’exercice 7 – Dériver une intégrale à borne variable
Idée clé : on écrit chaque fonction sous la forme \(F(v(x)) – F(u(x))\), où \(F\) est une primitive de la fonction intégrée continue.
- La fonction \(t \mapsto \sqrt{1 + t^4}\) est continue sur \(\mathbb{R}\). D’après le théorème fondamental, \(F\) est la primitive qui s’annule en \(0\). Donc \(F^{\prime}(x) = \sqrt{1 + x^4} > 0\), et \(F\) est strictement croissante sur \(\mathbb{R}\).
- La fonction \(t \mapsto \ln(1 + t^2)\) est continue sur \(\mathbb{R}\), et \(x \mapsto x^3\) est dérivable. La règle de dérivation donne \(G^{\prime}(x) = 3x^2 \ln\left(1 + x^6\right)\).
- On écrit \(H(x) = -\int_1^{\sin x} \mathrm{e}^{t^2}\,\mathrm{d}t\). La fonction \(t \mapsto \mathrm{e}^{t^2}\) est continue, et le sinus est dérivable. Donc \(H^{\prime}(x) = -\cos x\,\mathrm{e}^{\sin^2 x}\).
Pour s’entraîner
Corrigé de l’exercice 8 – L’intégrale de x carré par encadrement
Idée clé : la fonction carré est croissante sur \([0, 1]\), donc sa valeur au bord gauche minore et sa valeur au bord droit majore sur chaque morceau.
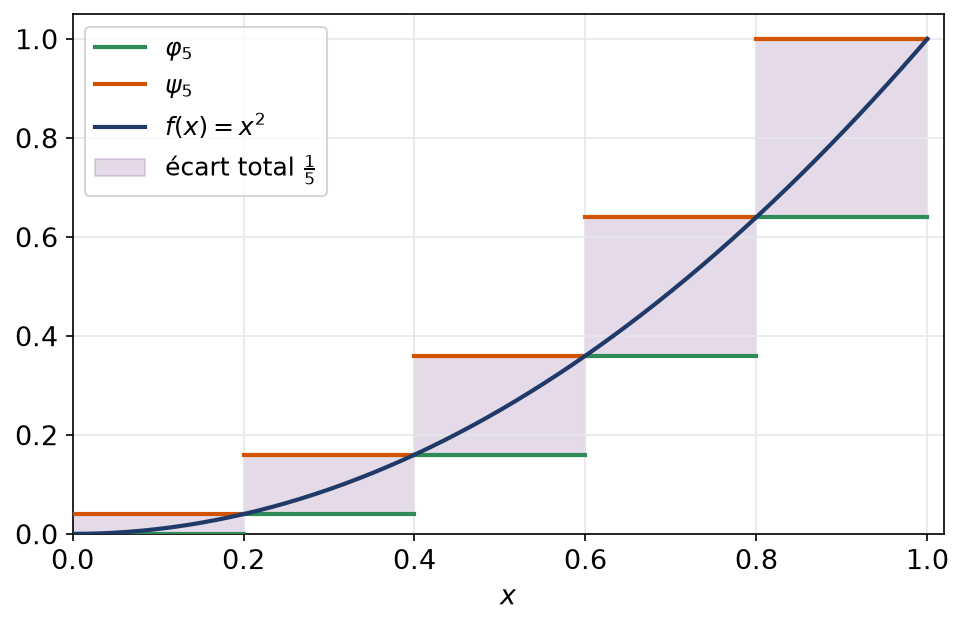
- Pour \(0 \leqslant k \leqslant n – 1\) et \(x \in \left[x_k, x_{k+1}\right[\), on pose \(\varphi_n(x) = \frac{k^2}{n^2}\) et \(\psi_n(x) = \frac{(k + 1)^2}{n^2}\). On pose aussi \(\varphi_n(1) = \psi_n(1) = 1\). La fonction carré est croissante sur \([0, 1]\), donc \(x_k^2 \leqslant x^2 \leqslant x_{k+1}^2\). Ainsi \(\varphi_n \leqslant f \leqslant \psi_n\).
- Chaque palier a pour longueur \(\frac{1}{n}\). Par conséquent :
\[
\int_0^1 \varphi_n = \frac{1}{n^3}\sum_{k=0}^{n-1} k^2 = \frac{(n – 1)n(2n – 1)}{6n^3} = \frac{(n – 1)(2n – 1)}{6n^2}
\]
De même, en posant \(j = k + 1\) :
\[
\int_0^1 \psi_n = \frac{1}{n^3}\sum_{j=1}^{n} j^2 = \frac{n(n + 1)(2n + 1)}{6n^3} = \frac{(n + 1)(2n + 1)}{6n^2}
\]
Ce sont bien les deux valeurs annoncées. - Par définition, \(\int_0^1 \varphi_n \leqslant I^{-}(f) \leqslant I^{+}(f) \leqslant \int_0^1 \psi_n\). Or la différence vaut :
\[
\int_0^1 (\psi_n – \varphi_n) = \frac{(2n^2 + 3n + 1) – (2n^2 – 3n + 1)}{6n^2} = \frac{1}{n}
\]
Elle tend vers \(0\), donc \(I^{-}(f) = I^{+}(f)\) : la fonction est intégrable. De plus, \(\int_0^1 \varphi_n\) et \(\int_0^1 \psi_n\) tendent toutes deux vers \(\frac{2}{6}\). Donc \(\int_0^1 x^2\,\mathrm{d}x = \frac{1}{3}\), sans aucune primitive. La figure montre l’encadrement pour \(n = 5\).
Corrigé de l’exercice 9 – Une fonction bornée non intégrable
Idée clé : tout intervalle ouvert non vide contient à la fois des rationnels et des irrationnels.
- Soit \(\varphi \leqslant f\) en escalier, et \((x_0, \ldots, x_n)\) une subdivision adaptée. Sur \(\left]x_k, x_{k+1}\right[\), \(\varphi\) vaut une constante \(c_k\). Cet intervalle contient un irrationnel \(y\), en lequel \(c_k = \varphi(y) \leqslant f(y) = -1\). Par conséquent, \(\int_0^1 \varphi = \sum c_k (x_{k+1} – x_k) \leqslant -\sum (x_{k+1} – x_k) = -1\). Ainsi \(\int_0^1 \varphi \leqslant -1\).
- De même, chaque intervalle \(\left]x_k, x_{k+1}\right[\) contient un rationnel \(r\), en lequel la valeur \(d_k\) de \(\psi\) vérifie \(d_k \geqslant f(r) = 1\). Donc \(\int_0^1 \psi \geqslant 1\). On en déduit \(I^{-}(f) \leqslant -1 < 1 \leqslant I^{+}(f)\). La fonction \(f\) n’est pas intégrable.
- La fonction \(|f|\) est constante égale à \(1\), donc intégrable, d’intégrale \(1\). Par conséquent, l’intégrabilité de \(|f|\) n’entraîne pas celle de \(f\) : la réciproque est fausse, et \(f\) en est un contre-exemple.
Corrigé de l’exercice 10 – Trois limites par sommes de Riemann
Idée clé : on fait apparaître \(\frac{1}{n}\) devant une somme de termes \(f\!\left(\frac{k}{n}\right)\), avec \(f\) continue sur \([0, 1]\).
- On écrit \(u_n = \frac{1}{n}\sum_{k=1}^{n} \sqrt{\frac{k}{n}}\). C’est une somme de Riemann de \(f(x) = \sqrt{x}\), continue sur \([0, 1]\). Donc \(u_n \to \int_0^1 \sqrt{x}\,\mathrm{d}x = \left[\frac{2}{3}x^{3/2}\right]_0^1 = \frac{2}{3}\).
- On factorise par \(n^2\) au dénominateur : \(\frac{n}{(n + k)^2} = \frac{1}{n} \times \frac{1}{\left(1 + \frac{k}{n}\right)^2}\). Ainsi \(v_n = \frac{1}{n}\sum_{k=0}^{n-1} f\!\left(\frac{k}{n}\right)\) avec \(f(x) = \frac{1}{(1 + x)^2}\), continue sur \([0, 1]\). Donc \(v_n \to \left[-\frac{1}{1 + x}\right]_0^1 = -\frac{1}{2} + 1 = \frac{1}{2}\).
- On a \(w_n = \frac{1}{n}\sum_{k=1}^{n} f\!\left(\frac{k}{n}\right)\) avec \(f(x) = \sin(\pi x)\), continue. Donc \(w_n\) tend vers \(\int_0^1 \sin(\pi x)\,\mathrm{d}x = \left[-\frac{\cos(\pi x)}{\pi}\right]_0^1 = \frac{1}{\pi} + \frac{1}{\pi}\). La limite vaut \(\frac{2}{\pi}\).
Un contrôle numérique rassure sur ces trois résultats. Pour \(n = 100\), on trouve \(u_{100} \approx 0{,}6715\), proche de \(\frac{2}{3}\). De même, \(v_{100} \approx 0{,}5038\), proche de \(\frac{1}{2}\). Enfin, \(w_{100} \approx 0{,}6366\), très proche de \(\frac{2}{\pi} \approx 0{,}6366\). On remarque d’ailleurs que \(u_n\) dépasse légèrement sa limite : la racine carrée est croissante, et la somme porte sur les bords droits des intervalles. À l’inverse, \(v_n\) utilise les bords gauches d’une fonction décroissante, donc elle majore aussi l’intégrale.
Corrigé de l’exercice 11 – Intégrations par parties répétées
Idée clé : chaque IPP fait baisser d’un cran le degré du polynôme ; pour \(J\), deux IPP font réapparaître \(J\) lui-même.
- On pose \(u(x) = x\) et \(v^{\prime}(x) = \sin x\), donc \(v(x) = -\cos x\). Alors \(\int_0^{\pi} x\sin x\,\mathrm{d}x = \left[-x\cos x\right]_0^{\pi} + \int_0^{\pi}\cos x\,\mathrm{d}x = \pi + 0 = \pi\). Ensuite, on pose \(u(x) = x^2\) et \(v^{\prime}(x) = \cos x\), donc \(v(x) = \sin x\). Toutes ces fonctions sont de classe \(C^1\). On obtient :
\[
I = \left[x^2\sin x\right]_0^{\pi} – 2\int_0^{\pi} x\sin x\,\mathrm{d}x = 0 – 2\pi
\]
Ainsi \(\int_0^{\pi} x\sin x\,\mathrm{d}x = \pi\) et \(I = -2\pi\). - D’abord, avec \(u = \mathrm{e}^{x}\) et \(v^{\prime} = \sin x\) :
\[
J = \left[-\mathrm{e}^{x}\cos x\right]_0^{\pi/2} + \int_0^{\pi/2}\mathrm{e}^{x}\cos x\,\mathrm{d}x = 1 + \int_0^{\pi/2}\mathrm{e}^{x}\cos x\,\mathrm{d}x
\]
Ensuite, avec \(u = \mathrm{e}^{x}\) et \(v^{\prime} = \cos x\) :
\[
\int_0^{\pi/2}\mathrm{e}^{x}\cos x\,\mathrm{d}x = \left[\mathrm{e}^{x}\sin x\right]_0^{\pi/2} – J = \mathrm{e}^{\pi/2} – J
\]
Par conséquent, \(J = 1 + \mathrm{e}^{\pi/2} – J\), soit \(2J = 1 + \mathrm{e}^{\pi/2}\). On obtient \(J = \frac{1 + \mathrm{e}^{\pi/2}}{2} \approx 2{,}91\).
Dans la seconde question, il faut garder le même rôle pour l’exponentielle dans les deux IPP : on la dérive à chaque fois. Si l’on intégrait l’exponentielle dans la deuxième IPP, on retrouverait simplement l’égalité \(J = J\), sans information. Enfin, le signe de \(I\) est cohérent : sur \(\left[\frac{\pi}{2}, \pi\right]\), le cosinus est négatif et le facteur \(x^2\) y est grand.
Corrigé de l’exercice 12 – Changements de variable plus fins
Idée clé : on exprime \(x\) en fonction de la nouvelle variable, puis \(\mathrm{d}x\), et on change les bornes.
- On pose \(x = u^2\) avec \(u \in [1, 2]\), fonction de classe \(C^1\), donc \(\mathrm{d}x = 2u\,\mathrm{d}u\). Les bornes \(1\) et \(4\) deviennent \(1\) et \(2\). Alors :
\[
\int_1^4 \frac{\mathrm{d}x}{x + \sqrt{x}} = \int_1^2 \frac{2u\,\mathrm{d}u}{u^2 + u} = \int_1^2 \frac{2\,\mathrm{d}u}{u + 1} = 2\left[\ln(u + 1)\right]_1^2
\]
L’intégrale vaut \(2\ln\frac{3}{2} \approx 0{,}81\). - On a \(\frac{1}{u} – \frac{1}{u + 1} = \frac{u + 1 – u}{u(u + 1)} = \frac{1}{u(u + 1)}\). On pose ensuite \(x = \ln u\) avec \(u \in [1, \mathrm{e}]\), de sorte que \(\mathrm{d}x = \frac{\mathrm{d}u}{u}\). Ainsi :
\[
\int_0^1 \frac{\mathrm{d}x}{\mathrm{e}^x + 1} = \int_1^{\mathrm{e}} \frac{\mathrm{d}u}{u(u + 1)} = \left[\ln u – \ln(u + 1)\right]_1^{\mathrm{e}} = 1 – \ln(\mathrm{e} + 1) + \ln 2
\]
L’intégrale vaut \(1 + \ln\frac{2}{\mathrm{e} + 1} \approx 0{,}38\). Ce résultat est cohérent, car la fonction intégrée décroît de \(0{,}5\) à environ \(0{,}27\).
Corrigé de l’exercice 13 – Deux inégalités de Cauchy-Schwarz
Idée clé : on choisit les deux fonctions de sorte que leur produit soit simple, par exemple constant.
- Les fonctions \(\sqrt{f}\) et \(\frac{1}{\sqrt{f}}\) sont continues sur \([0, 1]\), car \(f\) est continue et strictement positive. Leur produit vaut \(1\). Cauchy-Schwarz donne alors :
\[
1 = \left(\int_0^1 \sqrt{f}\times\frac{1}{\sqrt{f}}\right)^2 \leqslant \int_0^1 f \times \int_0^1 \frac{1}{f}
\]
L’inégalité est démontrée. Pour \(f(x) = 1 + x\), on trouve \(\int_0^1 (1 + x)\,\mathrm{d}x = \frac{3}{2}\) et \(\int_0^1 \frac{\mathrm{d}x}{1 + x} = \ln 2\). Or \(\frac{3}{2}\ln 2 \approx 1{,}04 \geqslant 1\), ce qui confirme le résultat. - On applique Cauchy-Schwarz à \(1\) et à \(g(x) = \sqrt{1 + x^3}\), continue sur \([0, 1]\) :
\[
\left(\int_0^1 \sqrt{1 + x^3}\,\mathrm{d}x\right)^2 \leqslant \int_0^1 1\,\mathrm{d}x \times \int_0^1 \left(1 + x^3\right)\mathrm{d}x = 1 + \frac{1}{4} = \frac{5}{4}
\]
L’intégrale est positive, donc on peut prendre la racine carrée. On obtient \(\int_0^1 \sqrt{1 + x^3}\,\mathrm{d}x \leqslant \frac{\sqrt{5}}{2} \approx 1{,}118\).
Corrigé de l’exercice 14 – Une fonction intégrale entre x et 3x
Idée clé : on dérive avec une primitive \(F\) de \(t \mapsto \frac{\mathrm{e}^{-t}}{t}\), puis on encadre seulement le facteur \(\mathrm{e}^{-t}\).
- La fonction \(t \mapsto \frac{\mathrm{e}^{-t}}{t}\) est continue sur \(\left]0, +\infty\right[\). Pour \(x > 0\), le segment \([x, 3x]\) est inclus dans cet intervalle, donc \(h(x)\) existe. Soit \(F\) une primitive : alors \(h(x) = F(3x) – F(x)\) est dérivable, et :
\[
h^{\prime}(x) = 3\,\frac{\mathrm{e}^{-3x}}{3x} – \frac{\mathrm{e}^{-x}}{x} = \frac{\mathrm{e}^{-3x} – \mathrm{e}^{-x}}{x}
\]
Pour \(x > 0\), on a \(-3x < -x\), donc \(\mathrm{e}^{-3x} < \mathrm{e}^{-x}\). Ainsi \(h^{\prime}(x) < 0\) et \(h\) est strictement décroissante. - Pour \(t \in [x, 3x]\), on a \(\mathrm{e}^{-3x} \leqslant \mathrm{e}^{-t} \leqslant \mathrm{e}^{-x}\). On multiplie par \(\frac{1}{t} > 0\), puis on intègre, les bornes étant dans l’ordre croissant. Or \(\int_x^{3x} \frac{\mathrm{d}t}{t} = \ln(3x) – \ln x = \ln 3\). On obtient \(\mathrm{e}^{-3x}\ln 3 \leqslant h(x) \leqslant \mathrm{e}^{-x}\ln 3\).
- Quand \(x\) tend vers \(0\), les deux bornes tendent vers \(\ln 3\). Quand \(x\) tend vers \(+\infty\), elles tendent vers \(0\). Par encadrement, \(h(x) \to \ln 3\) en \(0\) et \(h(x) \to 0\) en \(+\infty\).
On remarque que ni \(h(x)\) ni ses limites ne demandent de primitive explicite de \(t \mapsto \frac{\mathrm{e}^{-t}}{t}\), qui n’en possède d’ailleurs pas parmi les fonctions usuelles. Tout repose sur le théorème fondamental pour la dérivée, puis sur la croissance de l’intégrale pour l’encadrement. La limite en \(0\) est intéressante : chacune des intégrales \(\int_x^1\) et \(\int_{3x}^1\) tend vers l’infini, mais leur différence reste bornée.
Corrigé de l’exercice 15 – Suite d’intégrales et relation de récurrence
Idée clé : sur \([0, 1]\), le facteur \(\mathrm{e}^{x}\) est compris entre \(1\) et \(\mathrm{e}\), et une IPP qui dérive \(x^{n+1}\) relie deux termes consécutifs.
- D’abord, \(I_0 = \left[\mathrm{e}^{x}\right]_0^1 = \mathrm{e} – 1\). Ensuite, par IPP avec \(u = x\) et \(v^{\prime} = \mathrm{e}^{x}\), on a \(I_1 = \left[x\,\mathrm{e}^{x}\right]_0^1 – \int_0^1 \mathrm{e}^{x}\,\mathrm{d}x = \mathrm{e} – (\mathrm{e} – 1)\). Ainsi \(I_0 = \mathrm{e} – 1\) et \(I_1 = 1\).
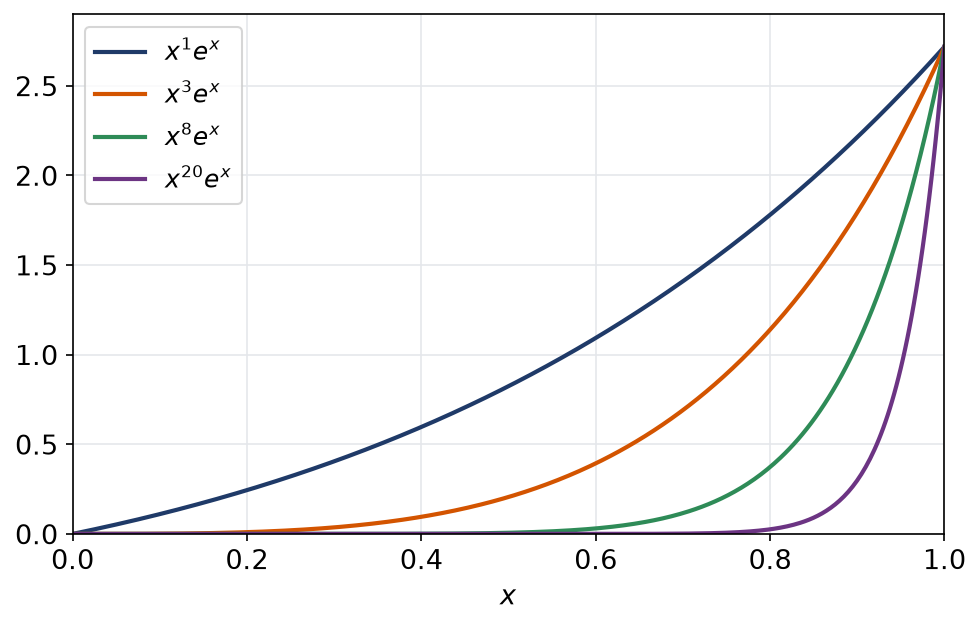
- Pour \(x \in [0, 1]\), on a \(0 \leqslant x^n\mathrm{e}^{x} \leqslant \mathrm{e}\,x^n\). En intégrant, \(0 \leqslant I_n \leqslant \mathrm{e}\int_0^1 x^n\,\mathrm{d}x = \frac{\mathrm{e}}{n + 1}\). Par encadrement, \(I_n \to 0\). La figure montre que la courbe de \(x^n\mathrm{e}^{x}\) se concentre près de \(1\) quand \(n\) grandit.
- On pose \(u(x) = x^{n+1}\) et \(v^{\prime}(x) = \mathrm{e}^{x}\), de classe \(C^1\). Alors \(I_{n+1} = \left[x^{n+1}\mathrm{e}^{x}\right]_0^1 – (n + 1)\int_0^1 x^n\mathrm{e}^{x}\,\mathrm{d}x\). Donc \(I_{n+1} = \mathrm{e} – (n + 1)I_n\). On en déduit \(I_2 = \mathrm{e} – 2I_1 = \mathrm{e} – 2 \approx 0{,}718\), puis \(I_3 = \mathrm{e} – 3(\mathrm{e} – 2) = 6 – 2\mathrm{e} \approx 0{,}563\).
- Pour \(x \in [0, 1]\), on a \(x^{n+1} \leqslant x^n\), donc \(x^{n+1}\mathrm{e}^{x} \leqslant x^n\mathrm{e}^{x}\). En intégrant cette inégalité entre \(0\) et \(1\), on trouve \(I_{n+1} \leqslant I_n\) pour tout \(n\) : la suite \((I_n)\) décroît. Elle est de plus minorée par \(0\), ce qui est cohérent avec la limite trouvée.
Corrigé de l’exercice 16 – Intégrale nulle et point fixe
Idée clé : une fonction continue qui ne s’annule pas garde un signe constant, et son intégrale a alors ce signe strict.
- Supposons par l’absurde que \(f\) ne s’annule pas sur \([0, 1]\). D’après le théorème des valeurs intermédiaires, \(f\) garde un signe constant. Si \(f > 0\), alors \(f\) est continue, positive et non nulle, donc \(\int_0^1 f > 0\) d’après la proposition du cours. De même, si \(f < 0\), alors \(\int_0^1 f < 0\). Les deux cas contredisent \(\int_0^1 f = 0\). Donc \(f\) s’annule sur \([0, 1]\).
- On pose \(g(x) = f(x) – x\), continue sur \([0, 1]\). Alors \(\int_0^1 g = \frac{1}{2} – \int_0^1 x\,\mathrm{d}x = \frac{1}{2} – \frac{1}{2} = 0\). D’après la question 1, \(g\) s’annule en un point \(c\). Ainsi \(f(c) = c\).
- Soit \(\mu = \int_0^1 f\) la valeur moyenne de \(f\) sur \([0, 1]\). La fonction \(f – \mu\) est continue, d’intégrale \(\mu – \mu = 0\). D’après la question 1, elle s’annule. Il existe donc \(c \in [0, 1]\) tel que \(f(c) = \mu\).
L’hypothèse de continuité est indispensable. Par exemple, la fonction qui vaut \(-1\) sur \(\left[0, \frac{1}{2}\right[\) et \(1\) sur \(\left[\frac{1}{2}, 1\right]\) est en escalier, d’intégrale nulle, mais elle ne s’annule jamais. Ce contre-exemple montre que la question 1 utilise vraiment le théorème des valeurs intermédiaires, et pas seulement le signe de l’intégrale. De même, la question 2 s’interprète géométriquement : la courbe de \(f\) coupe la première bissectrice.
Pour approfondir
Corrigé de l’exercice 17 – Limite de n fois une intégrale
Idée clé : une IPP qui intègre \(x^n\) fait sortir le terme de bord \(\frac{f(1)}{n + 1}\), et le reste est petit.
- La fonction \(f^{\prime}\) est continue sur le segment, donc \(M\) existe. Pour \(x \in [0, 1]\), on a \(\left|x^{n+1}f^{\prime}(x)\right| \leqslant M x^{n+1}\). Par conséquent :
\[
\left|\int_0^1 x^{n+1}f^{\prime}(x)\,\mathrm{d}x\right| \leqslant \int_0^1 M x^{n+1}\,\mathrm{d}x = \frac{M}{n + 2}
\]
La majoration est établie. - On pose \(u = f\) et \(v^{\prime}(x) = x^n\), donc \(v(x) = \frac{x^{n+1}}{n + 1}\). Ces fonctions sont de classe \(C^1\). L’IPP donne :
\[
n\int_0^1 x^n f(x)\,\mathrm{d}x = \frac{n}{n + 1}f(1) – \frac{n}{n + 1}\int_0^1 x^{n+1}f^{\prime}(x)\,\mathrm{d}x
\]
D’une part, \(\frac{n}{n + 1}f(1) \to f(1)\). D’autre part, le second terme est majoré en valeur absolue par \(\frac{M}{n + 2}\), qui tend vers \(0\). Donc \(n\int_0^1 x^n f(x)\,\mathrm{d}x \to f(1)\). - La fonction \(f(x) = \frac{1}{2 + x}\) est de classe \(C^1\) sur \([0, 1]\). La limite vaut \(f(1) = \frac{1}{3}\).
On peut tester le résultat sur un cas simple. Pour \(f = 1\), on a \(n\int_0^1 x^n\,\mathrm{d}x = \frac{n}{n + 1}\), qui tend bien vers \(f(1) = 1\). Intuitivement, la fonction \(x^n\) devient très petite sauf au voisinage de \(1\). Ainsi, seule la valeur de \(f\) près de \(1\) compte, et le facteur \(n\) compense l’aire \(\frac{1}{n + 1}\) qui tend vers \(0\). Cette idée de concentration reviendra souvent en analyse.
Corrigé de l’exercice 18 – Une limite de produit
Idée clé : le logarithme transforme le produit en somme, et cette somme est une somme de Riemann.
- On pose \(u(x) = \ln(1 + x)\) et \(v(x) = 1 + x\), choix qui simplifie le calcul. Alors :
\[
\int_0^1 \ln(1 + x)\,\mathrm{d}x = \left[(1 + x)\ln(1 + x)\right]_0^1 – \int_0^1 1\,\mathrm{d}x = 2\ln 2 – 1
\]
L’intégrale vaut \(2\ln 2 – 1 \approx 0{,}386\). - Les facteurs sont strictement positifs, donc \(\ln P_n = \frac{1}{n}\sum_{k=1}^{n}\ln\left(1 + \frac{k}{n}\right)\). C’est une somme de Riemann de \(x \mapsto \ln(1 + x)\), continue sur \([0, 1]\). Ainsi \(\ln P_n \to 2\ln 2 – 1\). Par continuité de l’exponentielle, \(P_n \to \mathrm{e}^{2\ln 2 – 1}\). La limite de \(P_n\) vaut \(\frac{4}{\mathrm{e}} \approx 1{,}47\).
- On a \(1 + \frac{k}{n} = \frac{n + k}{n}\). Donc le produit vaut \(\frac{(n + 1)(n + 2)\cdots(2n)}{n^n} = \frac{(2n)!}{n!\,n^n}\). Ensuite, \(\frac{1}{n}\left(\frac{(2n)!}{n!}\right)^{1/n} = \left(\frac{(2n)!}{n!\,n^n}\right)^{1/n} = P_n\). Cette suite tend donc aussi vers \(\frac{4}{\mathrm{e}}\).
Corrigé de l’exercice 19 – Une équation intégrale
Idée clé : le théorème fondamental transforme l’équation intégrale en équation différentielle, avec une condition initiale lue en \(x = 0\).
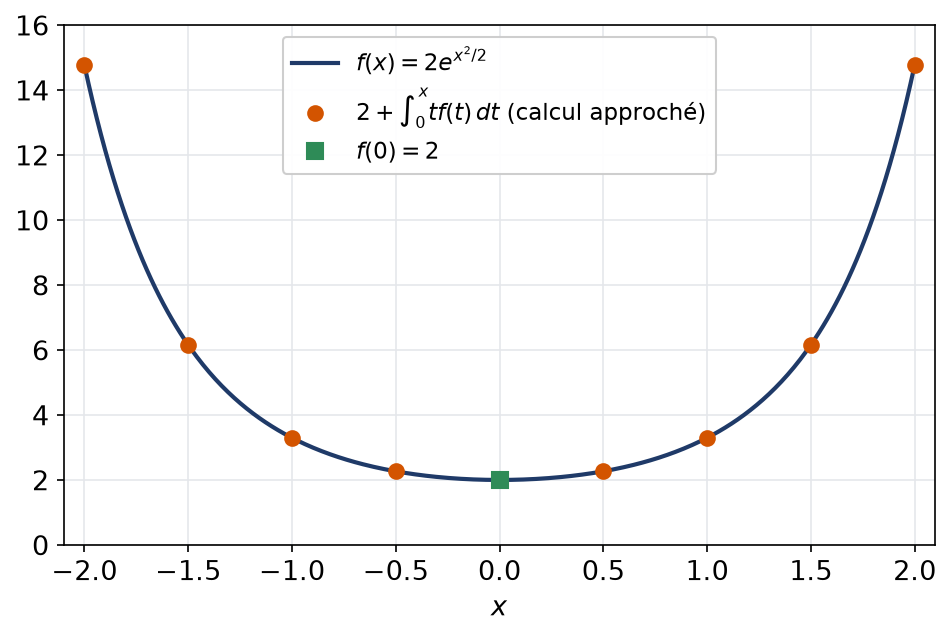
- Soit \(f\) une solution. La fonction \(t \mapsto t\,f(t)\) est continue, donc \(x \mapsto \int_0^x t\,f(t)\,\mathrm{d}t\) est dérivable, de dérivée \(x f(x)\). Par conséquent, \(f\) est dérivable et \(f^{\prime}(x) = x f(x)\). En prenant \(x = 0\), l’intégrale est nulle. Ainsi \(f^{\prime}(x) = x f(x)\) pour tout \(x\), et \(f(0) = 2\).
- Posons \(k(x) = f(x)\,\mathrm{e}^{-x^2/2}\). Alors \(k^{\prime}(x) = \left(f^{\prime}(x) – x f(x)\right)\mathrm{e}^{-x^2/2} = 0\). La fonction \(k\) est donc constante sur l’intervalle \(\mathbb{R}\), égale à \(k(0) = 2\). Si \(f\) est solution, alors \(f(x) = 2\,\mathrm{e}^{x^2/2}\).
- Réciproquement, posons \(f(x) = 2\,\mathrm{e}^{x^2/2}\), continue. On a :
\[
2 + \int_0^x 2t\,\mathrm{e}^{t^2/2}\,\mathrm{d}t = 2 + \left[2\,\mathrm{e}^{t^2/2}\right]_0^x = 2\,\mathrm{e}^{x^2/2} = f(x)
\]
L’unique solution est \(x \mapsto 2\,\mathrm{e}^{x^2/2}\). On note que l’analyse a utilisé la continuité de \(f\) de façon essentielle : sans elle, le théorème fondamental ne s’appliquerait pas, et rien ne garantirait la dérivabilité de \(f\). La figure compare cette fonction au membre de droite calculé numériquement.
Corrigé de l’exercice 20 – Problème – Vitesse de convergence de la méthode des rectangles
Idée clé : sur chaque petit intervalle, \(f\) s’écarte de \(f(x_k)\) au plus linéairement, et l’intégrale de cet écart vaut \(\frac{M}{2n^2}\).
Majoration de l’erreur (partie A)
- La fonction \(f\) est dérivable sur \([x_k, t]\) et \(|f^{\prime}| \leqslant M\). L’inégalité des accroissements finis donne \(|f(t) – f(x_k)| \leqslant M(t – x_k)\) pour \(t \in [x_k, x_{k+1}]\).
- Comme \(\int_{x_k}^{x_{k+1}} f(x_k)\,\mathrm{d}t = \frac{1}{n}f(x_k)\), on obtient :
\[
\left|\int_{x_k}^{x_{k+1}} \left(f(t) – f(x_k)\right)\mathrm{d}t\right| \leqslant \int_{x_k}^{x_{k+1}} M(t – x_k)\,\mathrm{d}t = M\left[\frac{(t – x_k)^2}{2}\right]_{x_k}^{x_{k+1}} = \frac{M}{2n^2}
\]
La majoration annoncée est établie. - Par Chasles, \(\int_0^1 f – R_n = \sum_{k=0}^{n-1}\left(\int_{x_k}^{x_{k+1}} f – \frac{1}{n}f(x_k)\right)\). L’inégalité triangulaire majore la valeur absolue par \(n \times \frac{M}{2n^2}\). Ainsi \(\left|\int_0^1 f – R_n\right| \leqslant \frac{M}{2n}\).
Optimalité de la majoration (partie B)
- Pour \(f(x) = x\), on a \(M = 1\) et \(R_n = \frac{1}{n}\sum_{k=0}^{n-1}\frac{k}{n} = \frac{1}{n^2} \times \frac{(n – 1)n}{2} = \frac{n – 1}{2n}\). L’erreur vaut donc \(\frac{1}{2} – \frac{n – 1}{2n} = \frac{1}{2n}\). Elle est exactement égale au majorant \(\frac{M}{2n}\) : la majoration ne peut pas être améliorée en général.
Calcul approché de ln 2 (partie C)
- Pour \(f(x) = \frac{1}{1 + x}\), on a \(f\!\left(\frac{k}{n}\right) = \frac{n}{n + k}\), donc \(R_n = \sum_{k=0}^{n-1}\frac{1}{n + k}\). De plus, \(\int_0^1 f = \ln 2\) et \(f^{\prime}(x) = -\frac{1}{(1 + x)^2}\), donc \(M = 1\), atteint en \(0\). On obtient \(\left|\ln 2 – R_n\right| \leqslant \frac{1}{2n}\).
- Il suffit que \(\frac{1}{2n} \leqslant 10^{-3}\), c’est-à-dire \(n \geqslant 500\). Le choix \(n = 500\) garantit une erreur au plus égale à \(10^{-3}\).
- On a \(R_4 = \frac{1}{4} + \frac{1}{5} + \frac{1}{6} + \frac{1}{7}\). Avec le dénominateur commun \(420\), on trouve \(\frac{105 + 84 + 70 + 60}{420}\). Ainsi \(R_4 = \frac{319}{420} \approx 0{,}7595\). L’erreur vaut environ \(0{,}7595 – 0{,}6931 = 0{,}0664\), bien inférieure à \(\frac{1}{8} = 0{,}125\). La figure compare l’erreur réelle au majorant pour \(n\) de \(1\) à \(40\).
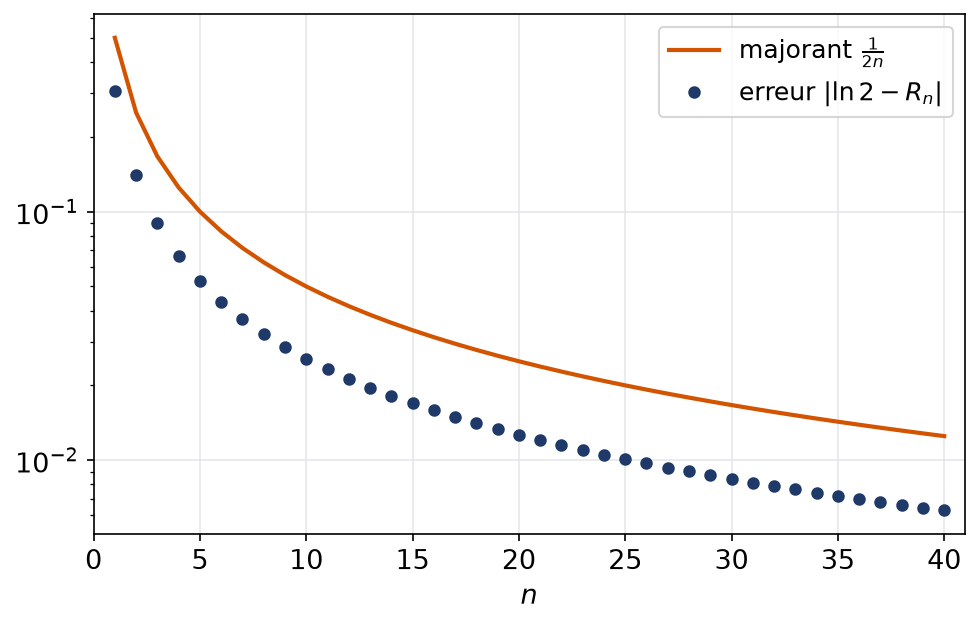
En pratique, l’erreur réelle est proche de \(\frac{1}{4n}\) pour cette fonction. Le majorant \(\frac{M}{2n}\) reste néanmoins une garantie sûre, valable pour toute fonction de classe \(C^1\).
Pour aller plus loin
- Revoir la leçon : cours de L1 de maths sur riemann, primitives et IPP
- S’exercer : exercices corrigés de L1 de maths sur riemann, primitives et IPP
- Bases utiles : Nombre dérivé, théorème de Rolle et TAF, Exponentielle, logarithme, fonctions arc et hyperboliques
- Chapitre d’avant : Pivot de Gauss, systèmes et matrices
- Chapitre d’après : Fractions rationnelles : décomposer et intégrer
- Vérifier ses acquis : QCM de L1 de maths sur riemann, primitives et IPP
- Contrôle corrigé en temps limité : Calculs d'intégrales et sommes de Riemann : contrôle de maths en L1
- Un autre sujet noté sur 20 : Partiel de calcul intégral : contrôle de maths en L1
- Tous les chapitres : le sommaire de la L1 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Riemann, primitives et IPP en L1 de maths» au format PDF afin de pouvoir travailler en totale autonomie.