Corrigé des exercices : Tonelli, Fubini et jacobien en L3 de maths
Ce corrigé Fubini L3 rédige chaque solution comme une copie de partiel. Chaque exercice commence par une idée clé, puis la solution nomme le théorème employé et vérifie ses hypothèses : mesurabilité, positivité pour Tonelli, intégrabilité pour Fubini, difféomorphisme pour un changement de variables.
Soyez attentif à deux pièges. D’abord, une intégrale itérée finie de la fonction elle-même ne prouve rien sur son intégrabilité. Ensuite, le jacobien s’utilise toujours en valeur absolue, et le nouveau domaine doit être décrit avec soin. Des figures accompagnent les solutions géométriques : convolutions, contre-exemple, cornet sphérique. Les résultats finaux sont en gras, et les calculs se terminent souvent par un contrôle rapide.
Pour démarrer
Corrigé de l’exercice 1 – Sections d’un domaine entre deux courbes
Idée clé : l’aire est l’intégrale des longueurs des sections, dans un sens ou dans l’autre.
- Les fonctions \((x, y) \mapsto y – x^2\), \((x, y) \mapsto x – y\) et \((x, y) \mapsto x\) sont continues. Ainsi \(A\) est une intersection finie d’ensembles fermés définis par des inégalités larges. \(A\) est fermé, donc borélien.
- Pour \(x \in [0, 1]\), on a \(x^2 \leq x\), donc \(A_x = [x^2, x]\). Pour \(y \in [0, 1]\), la condition \(x^2 \leq y\) équivaut à \(x \leq \sqrt{y}\) puisque \(x \geq 0\). De plus, \(y \leq x\). Ainsi \(A_x = [x^2, x]\) et \(A^y = [y, \sqrt{y}]\).
- Par sections verticales, \(\lambda_2(A) = \int_0^1 (x – x^2) \, \mathrm{d}x = \frac{1}{2} – \frac{1}{3}\). Par sections horizontales, \(\lambda_2(A) = \int_0^1 (\sqrt{y} – y) \, \mathrm{d}y = \frac{2}{3} – \frac{1}{2}\). Dans les deux cas, \(\lambda_2(A) = 1/6\).
Corrigé de l’exercice 2 – Une série sous l’intégrale
Idée clé : une série de fonctions positives s’échange toujours avec l’intégrale, par Tonelli pour la mesure de comptage.
- Pour \(x \geq 0\), on a \(0 < e^{-x}/2 \leq 1/2\). La série géométrique donne donc \(\frac{e^{-x}}{1 – e^{-x}/2} = \sum_{n \geq 0} 2^{-n} e^{-(n + 1)x}\), avec des termes positifs.
- Les fonctions \(e^{-(n + 1)x}\) sont mesurables et positives. La mesure de comptage sur \(\mathbb{N}\) est σ-finie. Le théorème de Tonelli permet donc d’échanger somme et intégrale. Comme \(\int_0^{+\infty} e^{-(n + 1)x} \, \mathrm{d}x = \frac{1}{n + 1}\), on obtient \(I = \sum_{n \geq 0} \frac{2^{-n}}{n + 1}\).
- Avec \(u = e^{-x}\), on a \(\mathrm{d}u = -e^{-x} \, \mathrm{d}x\), et \(u\) décrit \(]0, 1]\). Donc \(I = \int_0^1 \frac{\mathrm{d}u}{1 – u/2} = \left[-2 \ln\left(1 – \frac{u}{2}\right)\right]_0^1 = 2 \ln 2\). Ensuite, en posant \(k = n + 1\), on a \(\frac{2^{-n}}{n + 1} = \frac{2}{k \, 2^k}\). Par conséquent, \(\sum_{k \geq 1} \frac{1}{k \, 2^k} = \ln 2\).
Ce résultat est cohérent avec le développement \(-\ln(1 – z) = \sum_{k \geq 1} z^k / k\), pris en \(z = 1/2\). Remarquons aussi qu’aucune convergence uniforme n’a été nécessaire : la positivité des termes suffit. C’est tout l’intérêt de Tonelli face aux anciens théorèmes d’interversion.
Corrigé de l’exercice 3 – Volume d’un tétraèdre
Idée clé : découper en tranches horizontales, puis contrôler avec un déterminant.
- À la hauteur \(z \in [0, 1]\), la section est \(\{x, y \geq 0, \ x/2 + y/3 \leq 1 – z\}\). C’est un triangle rectangle de côtés \(2(1 – z)\) et \(3(1 – z)\). Son aire vaut \(3(1 – z)^2\).
- La fonction indicatrice de \(T\) est positive et mesurable. Par Tonelli, \(\lambda_3(T) = \int_0^1 3(1 – z)^2 \, \mathrm{d}z = \left[-(1 – z)^3\right]_0^1 = 1\). Le volume de \(T\) vaut 1.
- L’application \(L(u, v, w) = (2u, 3v, w)\) a pour déterminant 6. De plus, \(x/2 + y/3 + z = u + v + w\), donc \(L\) envoie le tétraèdre standard sur \(T\). On retrouve \(\lambda_3(T) = 6 \times \frac{1}{6} = 1\).
Corrigé de l’exercice 4 – Changement de variables dans un parallélogramme
Idée clé : les inégalités qui définissent \(D\) dictent les nouvelles variables.
- Posons \(u = x + y\) et \(v = x – y\). L’application \((x, y) \mapsto (u, v)\) est linéaire de déterminant \(-2\), donc bijective. Elle envoie \(D\) sur \([0, 1] \times [0, 2]\). Sa réciproque est \(\varphi(u, v) = \left(\frac{u + v}{2}, \frac{u – v}{2}\right)\), de jacobien \(-\frac{1}{4} – \frac{1}{4} = -\frac{1}{2}\). Le rectangle est \([0, 1] \times [0, 2]\) et \(|J_{\varphi}| = 1/2\).
- Par la formule de changement de variables, l’aire de \(D\) vaut \(\frac{1}{2} \times 1 \times 2\). L’aire de \(D\) vaut 1.
- La fonction est continue sur le compact \(D\), donc intégrable. Ainsi
\[\iint_D (x – y) e^{x + y} \, \mathrm{d}x \, \mathrm{d}y = \frac{1}{2} \int_0^1 e^u \, \mathrm{d}u \int_0^2 v \, \mathrm{d}v = \frac{1}{2} (e – 1) \times 2.\]
L’intégrale vaut \(e – 1\).
Corrigé de l’exercice 5 – Coordonnées polaires sur le plan entier
Idée clé : pour une fonction positive, le calcul en polaires prouve à la fois l’intégrabilité et donne la valeur.
- La fonction est continue et positive. Le changement en polaires est valable pour les fonctions positives, à une demi-droite négligeable près. On obtient \(\int_0^{2\pi} \int_0^{+\infty} \frac{r}{(1 + r^2)^2} \, \mathrm{d}r \, \mathrm{d}\theta = 2\pi \left[-\frac{1}{2(1 + r^2)}\right]_0^{+\infty} = 2\pi \times \frac{1}{2}\). Cette valeur est finie. La fonction est intégrable sur \(\mathbb{R}^2\), d’intégrale \(\pi\).
- Le quart de disque correspond à \(r \in [0, 1]\) et \(\theta \in [0, \pi/2]\). Donc l’intégrale vaut \(\frac{\pi}{2} \left(\frac{1}{2} – \frac{1}{4}\right)\). Elle vaut \(\pi/8\).
- De même, on trouve \(2\pi \int_0^{+\infty} \frac{r}{1 + r^2} \, \mathrm{d}r = \pi \left[\ln(1 + r^2)\right]_0^{+\infty} = +\infty\). Cette seconde fonction n’est pas intégrable sur \(\mathbb{R}^2\).
Plus généralement, le même calcul montre que \((1 + x^2 + y^2)^{-\alpha}\) est intégrable sur le plan si et seulement si \(\alpha > 1\). En effet, en polaires, on se ramène à \(\int^{+\infty} r^{1 – 2\alpha} \, \mathrm{d}r\). Ainsi, en dimension 2, le seuil d’intégrabilité à l’infini est décalé d’une unité par rapport à la dimension 1.
Corrigé de l’exercice 6 – Convolution de deux créneaux
Idée clé : la convolée de deux indicatrices mesure le recouvrement de deux intervalles.
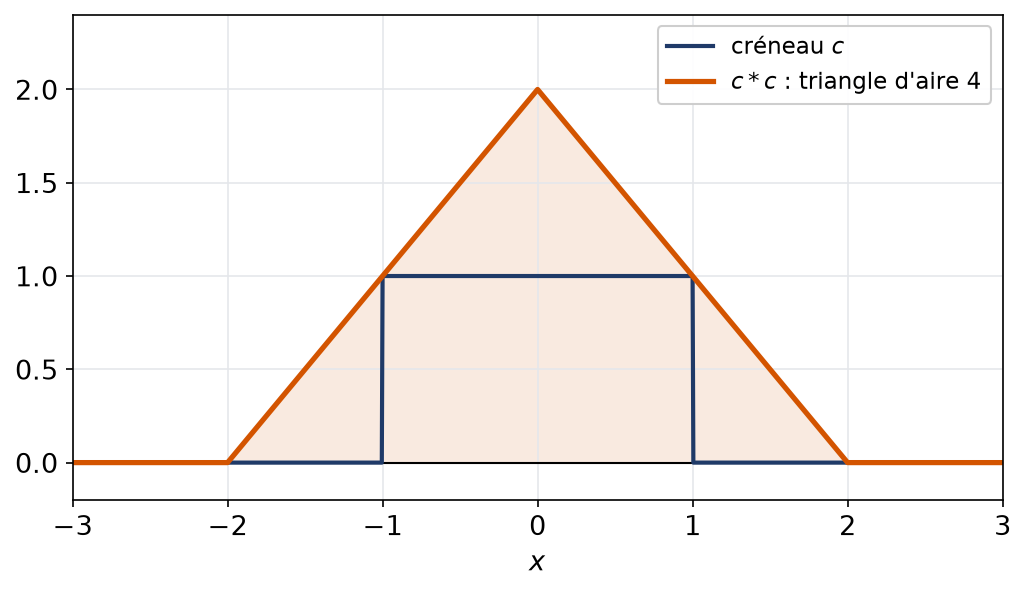
- On a \(c(x – y) = 1\) si et seulement si \(y \in [x – 1, x + 1]\). Donc \((c * c)(x) = \lambda\big([x – 1, x + 1] \cap [-1, 1]\big)\).
- Si \(|x| \geq 2\), l’intersection est réduite à un point au plus, et la convolée est nulle. Si \(0 \leq x \leq 2\), l’intersection est \([x – 1, 1]\), de longueur \(2 – x\). Par parité, on trouve \(2 + x\) pour \(-2 \leq x \leq 0\). Ainsi \((c * c)(x) = \max(2 – |x|, 0)\) : c’est une fonction « triangle ».
- Le triangle a pour base 4 et pour hauteur 2, donc pour aire 4. Or \(\int c = 2\). On a bien \(\int (c * c) = 4 = 2^2\).
Pour s’entraîner
Corrigé de l’exercice 7 – Une intégrale de Frullani par Tonelli
Idée clé : une différence de valeurs d’une même fonction s’écrit comme l’intégrale de sa dérivée par rapport au paramètre.
- Pour \(x > 0\), la fonction \(t \mapsto \arctan(tx)\) a pour dérivée \(\frac{x}{1 + t^2 x^2}\). Donc \(\arctan(2x) – \arctan(x) = \int_1^2 \frac{x}{1 + t^2 x^2} \, \mathrm{d}t\).
- En divisant par \(x\), l’intégrande de \(J\) devient \(\int_1^2 \frac{\mathrm{d}t}{1 + t^2 x^2}\). La fonction \((x, t) \mapsto \frac{1}{1 + t^2 x^2}\) est continue et positive sur \(]0, +\infty[ \times [1, 2]\). Le théorème de Tonelli autorise l’interversion, sans autre vérification.
- Pour \(t \in [1, 2]\), on a \(\int_0^{+\infty} \frac{\mathrm{d}x}{1 + t^2 x^2} = \left[\frac{\arctan(tx)}{t}\right]_0^{+\infty} = \frac{\pi}{2t}\). Donc \(J = \int_1^2 \frac{\pi}{2t} \, \mathrm{d}t\). Finalement, \(J = \frac{\pi}{2} \ln 2\).
La même méthode s’applique à toute intégrale de la forme \(\int_0^{+\infty} \frac{h(bx) – h(ax)}{x} \, \mathrm{d}x\), avec \(h\) monotone. On obtient alors \((h(+\infty) – h(0)) \ln(b/a)\). Ici, \(h = \arctan\), \(a = 1\) et \(b = 2\), ce qui redonne bien \(\frac{\pi}{2} \ln 2\).
Corrigé de l’exercice 8 – Fubini pour une fonction de signe variable
Idée clé : majorer \(|f|\) par une fonction dont l’intégrale double se calcule par Tonelli.
- La fonction \(f\) est continue, donc mesurable. De plus, \(|f(x, y)| \leq e^{-y}\). Par Tonelli, \(\iint_P e^{-y} \, \mathrm{d}x \, \mathrm{d}y = \int_0^1 \mathrm{d}x \int_0^{+\infty} e^{-y} \, \mathrm{d}y = 1\). Ainsi \(f\) est intégrable sur \(P\).
- On a \(e^{-y} \cos(xy) = \mathrm{Re}\left(e^{-(1 – ix)y}\right)\). Comme \(\mathrm{Re}(1 – ix) = 1 > 0\), l’intégrale vaut \(\mathrm{Re} \frac{1}{1 – ix} = \mathrm{Re} \frac{1 + ix}{1 + x^2}\). Donc \(\int_0^{+\infty} e^{-y} \cos(xy) \, \mathrm{d}y = \frac{1}{1 + x^2}\).
- Le théorème de Fubini s’applique. D’une part, en intégrant d’abord en \(y\), on trouve \(\int_0^1 \frac{\mathrm{d}x}{1 + x^2} = \frac{\pi}{4}\). D’autre part, pour \(y > 0\), on a \(\int_0^1 \cos(xy) \, \mathrm{d}x = \frac{\sin y}{y}\). Le point \(y = 0\) est négligeable. Par conséquent, \(\int_0^{+\infty} e^{-y} \, \frac{\sin y}{y} \, \mathrm{d}y = \frac{\pi}{4}\).
Corrigé de l’exercice 9 – Mesure de comptage et diagonale
Idée clé : les deux mesures donnent des poids opposés aux points : 1 pour l’une, 0 pour l’autre.
- Le point \((x, y)\) est sur \(\Delta\) exactement quand \(x – y = 0\). Comme \((x, y) \mapsto x – y\) est continue, \(\Delta\) est un fermé du carré, donc un borélien. Or la tribu borélienne du carré est la tribu produit des tribus boréliennes. Donc \(\Delta\) appartient à la tribu produit.
- Pour tout \(x\), \(\Delta_x = \{x\}\), donc \(\nu(\Delta_x) = 1\) et la première intégrale vaut \(\mu([0, 1]) = 1\). Pour tout \(y\), \(\Delta^y = \{y\}\), donc \(\mu(\Delta^y) = 0\). La seconde intégrale vaut alors 0. Les deux intégrales itérées valent 1 et 0.
- Le théorème de Tonelli suppose les deux mesures σ-finies. Or une partie de mesure de comptage finie est un ensemble fini. Une réunion dénombrable d’ensembles finis est dénombrable, et \([0, 1]\) ne l’est pas. La mesure \(\nu\) n’est pas σ-finie : le théorème ne s’applique pas.
Corrigé de l’exercice 10 – Deux intégrales itérées différentes
Idée clé : \(g\) est à la fois une dérivée en \(y\) et une dérivée en \(x\), ce qui rend les deux calculs immédiats.
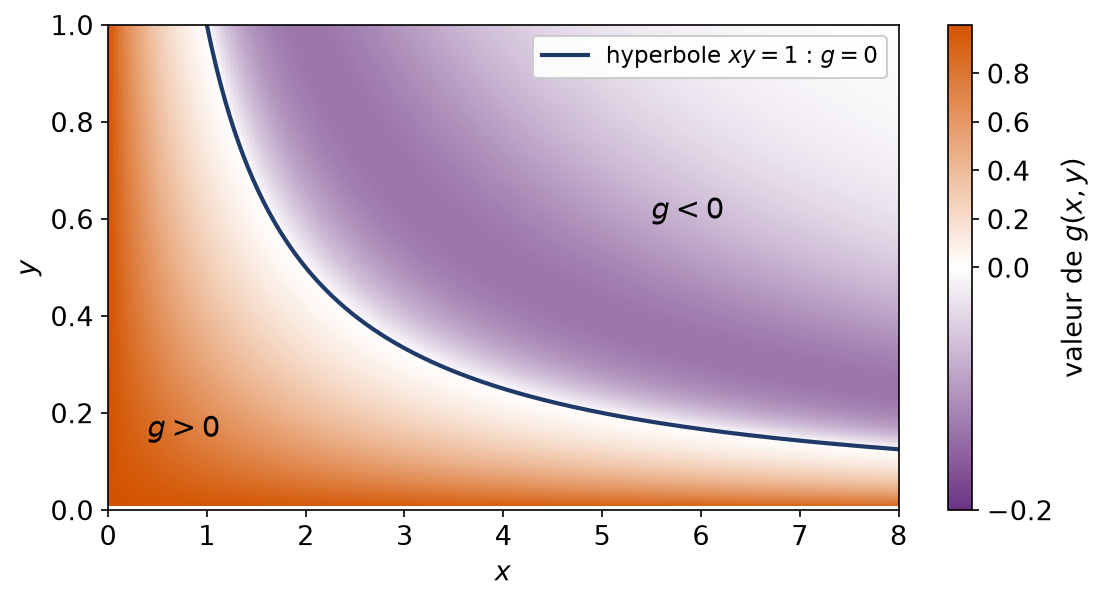
- On remarque que \(\frac{\partial}{\partial y}\left(y e^{-xy}\right) = e^{-xy} – xy \, e^{-xy} = g(x, y)\). Donc \(\int_0^1 g(x, y) \, \mathrm{d}y = e^{-x}\). La première intégrale itérée vaut \(\int_0^{+\infty} e^{-x} \, \mathrm{d}x = 1\).
- De même, \(\frac{\partial}{\partial x}\left(x e^{-xy}\right) = g(x, y)\). Pour \(y > 0\), on a \(x e^{-xy} \to 0\) quand \(x \to +\infty\). Donc \(\int_0^{+\infty} g(x, y) \, \mathrm{d}x = 0\). La seconde intégrale itérée vaut 0.
- Si \(g\) était intégrable sur \(Q\), le théorème de Fubini donnerait deux valeurs égales. Donc \(g\) n’est pas intégrable sur \(Q\). Vérifions-le. À \(y\) fixé, le changement \(t = xy\) donne \(\int_0^{+\infty} |g(x, y)| \, \mathrm{d}x = \frac{1}{y} \int_0^{+\infty} |1 – t| e^{-t} \, \mathrm{d}t\). Une primitive de \((1 – t)e^{-t}\) est \(t e^{-t}\). Ainsi l’intégrale en \(t\) vaut \(e^{-1} + e^{-1} = 2/e\). Par Tonelli, \(\iint_Q |g| = \int_0^1 \frac{2}{e y} \, \mathrm{d}y = +\infty\).
Retenons la leçon de cet exercice. Deux intégrales itérées finies ne prouvent rien : seule l’intégrale de \(|g|\) tranche. De plus, la divergence vient ici du voisinage de \(y = 0\), où la fonction s’étale sur une longueur de l’ordre de \(1/y\).
La figure montre le signe de \(g\) : positif sous l’hyperbole \(xy = 1\), négatif au-delà. La partie négative, très étalée vers les grands \(x\), compense exactement la partie positive dans un seul des deux ordres d’intégration.
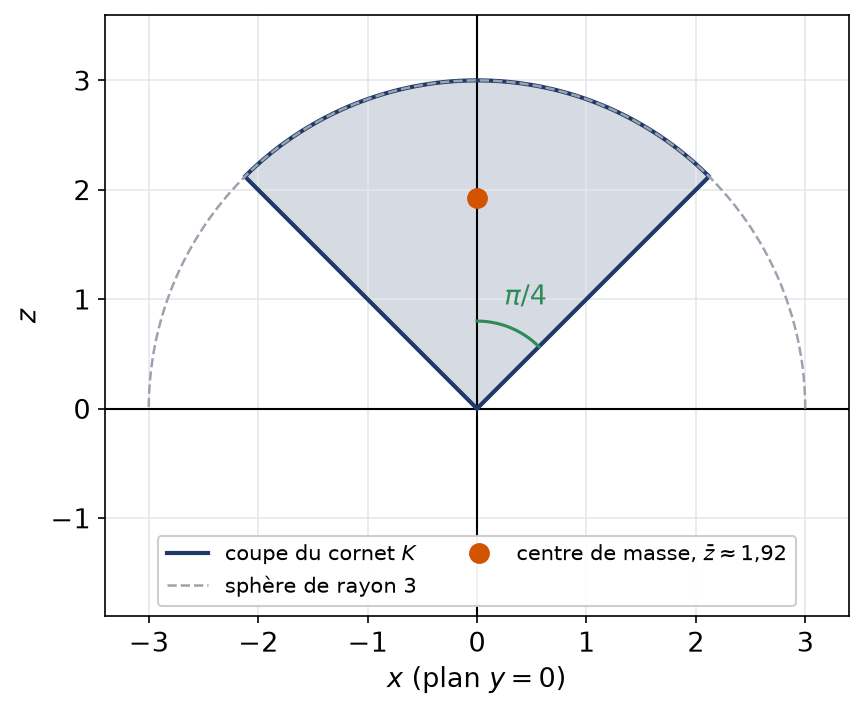
Corrigé de l’exercice 11 – Volume et centre de masse d’un cornet
Idée clé : le cône \(z = \sqrt{x^2 + y^2}\) correspond à la colatitude \(\phi = \pi/4\).
- En sphériques, \(\sqrt{x^2 + y^2} = \rho \sin\phi\) et \(z = \rho \cos\phi\). La condition \(z \geq \sqrt{x^2 + y^2}\) équivaut à \(\cos\phi \geq \sin\phi\), soit \(\phi \in [0, \pi/4]\). Ainsi \(K\) correspond à \(\rho \in [0, 3]\), \(\phi \in [0, \pi/4]\) et \(\theta \in [0, 2\pi]\).
- Par Tonelli et la formule de changement de variables,
\[\lambda_3(K) = 2\pi \int_0^{\pi/4} \sin\phi \, \mathrm{d}\phi \int_0^3 \rho^2 \, \mathrm{d}\rho = 2\pi \left(1 – \frac{\sqrt{2}}{2}\right) \times 9.\]
Le volume vaut \(9\pi(2 – \sqrt{2})\). - La fonction \(z\) est positive sur \(K\). On obtient \(2\pi \int_0^{\pi/4} \sin\phi \cos\phi \, \mathrm{d}\phi \int_0^3 \rho^3 \, \mathrm{d}\rho = 2\pi \times \frac{1}{4} \times \frac{81}{4} = \frac{81\pi}{8}\). Ensuite, \(\bar{z} = \frac{81\pi/8}{9\pi(2 – \sqrt{2})} = \frac{9}{8(2 – \sqrt{2})}\). En multipliant par la quantité conjuguée, on trouve \(\bar{z} = \frac{9(2 + \sqrt{2})}{16} \approx 1{,}92\).
Corrigé de l’exercice 12 – Intégrale de Gauss par un changement linéaire
Idée clé : une forme quadratique définie positive se ramène à \(u^2 + v^2\) par une application linéaire.
- On a \(2x^2 + 2xy + y^2 = (x + y)^2 + x^2\). Les formes \(x + y\) et \(x\) sont indépendantes. Ainsi \(q(x, y) = (x + y)^2 + x^2\).
- L’application \((x, y) \mapsto (u, v) = (x + y, x)\) est linéaire de déterminant \(-1\). Son inverse a donc un jacobien de valeur absolue 1. La fonction est positive, donc \(G = \iint_{\mathbb{R}^2} e^{-(u^2 + v^2)} \, \mathrm{d}u \, \mathrm{d}v\). En polaires, \(G = 2\pi \int_0^{+\infty} r e^{-r^2} \, \mathrm{d}r = 2\pi \times \frac{1}{2}\). Donc \(G = \pi\).
- La fonction \(e^{-u^2} e^{-v^2}\) est positive et à variables séparées. Par Tonelli, son intégrale double vaut le produit \(\int e^{-u^2} \, \mathrm{d}u \times \int e^{-v^2} \, \mathrm{d}v\). Ainsi \(\left(\int_{\mathbb{R}} e^{-t^2} \, \mathrm{d}t\right)^2 = \pi\), et cette intégrale est positive. On obtient \(\int_{\mathbb{R}} e^{-t^2} \, \mathrm{d}t = \sqrt{\pi}\).
Plus généralement, pour une forme quadratique définie positive de matrice \(S\), on trouve \(\iint e^{-X^{\top} S X} = \pi / \sqrt{\det S}\). Ici, \(S\) a pour lignes \((2, 1)\) et \((1, 1)\), donc \(\det S = 1\). C’est un bon contrôle du résultat \(G = \pi\).
Corrigé de l’exercice 13 – Un disque non centré en polaires
Idée clé : l’équation \(r^2 \leq 2r\cos\theta\) se simplifie par \(r\) et donne directement la borne du rayon.
- On a \(x^2 + y^2 \leq 2x\) si et seulement si \((x – 1)^2 + y^2 \leq 1\). \(\Omega\) est le disque de centre \((1, 0)\) et de rayon 1.
- En polaires, la condition devient \(r^2 \leq 2r\cos\theta\), soit \(r \leq 2\cos\theta\) pour \(r > 0\). Elle exige \(\cos\theta \geq 0\). Le point origine est négligeable. Pour \(\theta \in ]-\pi/2, \pi/2[\), le rayon décrit \([0, 2\cos\theta]\).
- L’aire vaut \(\int_{-\pi/2}^{\pi/2} \frac{(2\cos\theta)^2}{2} \, \mathrm{d}\theta = \int_{-\pi/2}^{\pi/2} 2\cos^2\theta \, \mathrm{d}\theta = \pi\). Ensuite, \(\iint_{\Omega} x = \int_{-\pi/2}^{\pi/2} \cos\theta \int_0^{2\cos\theta} r^2 \, \mathrm{d}r \, \mathrm{d}\theta = \frac{8}{3} \int_{-\pi/2}^{\pi/2} \cos^4\theta \, \mathrm{d}\theta\). Or \(\cos^4\theta = \frac{3}{8} + \frac{\cos 2\theta}{2} + \frac{\cos 4\theta}{8}\), d’intégrale \(\frac{3\pi}{8}\) sur cet intervalle. Ainsi l’aire vaut \(\pi\) et \(\iint_{\Omega} x = \pi\). Leur quotient, égal à 1, est l’abscisse du centre de gravité : c’est bien le centre du disque.
On aurait aussi pu translater le disque pour le centrer en \((1, 0)\), ce qui conserve l’aire. Cependant, l’exercice montre que les polaires centrées à l’origine restent efficaces pour un disque qui passe par l’origine. Il suffit de décrire correctement la borne du rayon, qui dépend alors de l’angle.
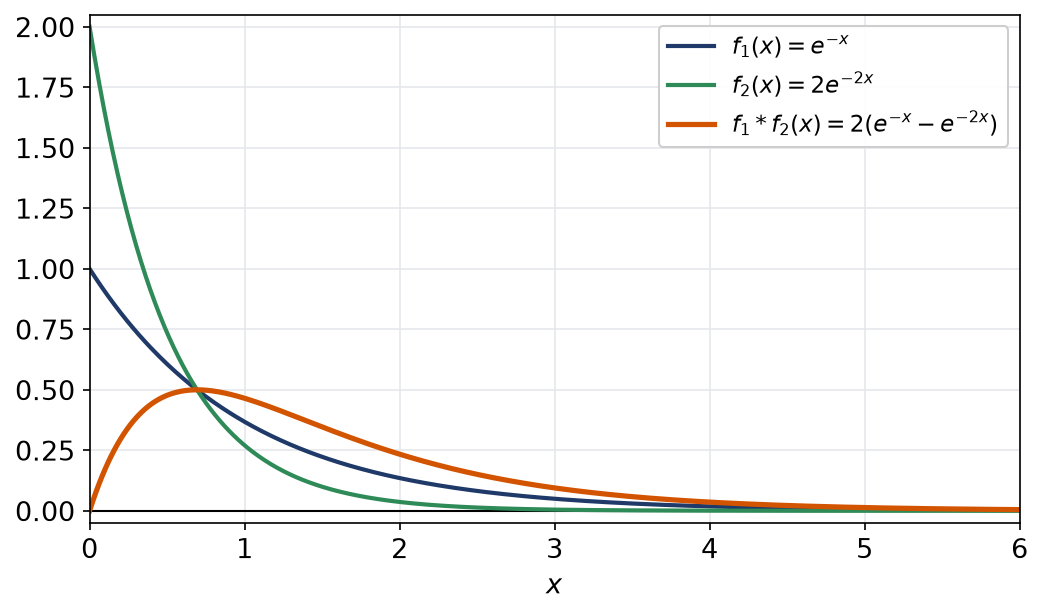
Corrigé de l’exercice 14 – Convolution de densités exponentielles
Idée clé : les deux indicatrices restreignent l’intégrale à \(0 < y < x\).
- Le produit \(f_1(x – y) f_2(y)\) est nul sauf si \(y > 0\) et \(x – y > 0\). Pour \(x \leq 0\), la convolée est donc nulle. Pour \(x > 0\), on calcule \(\int_0^x e^{-(x – y)} \, 2e^{-2y} \, \mathrm{d}y = 2e^{-x} \int_0^x e^{-y} \, \mathrm{d}y = 2e^{-x}(1 – e^{-x})\). Son intégrale vaut \(2\left(1 – \frac{1}{2}\right) = 1\). Ainsi \((f_1 * f_2)(x) = 2(e^{-x} – e^{-2x})\) pour \(x > 0\), et 0 sinon.
- De même, pour \(x > 0\), \(\int_0^x a e^{-a(x – y)} \, a e^{-ay} \, \mathrm{d}y = a^2 e^{-ax} \int_0^x \mathrm{d}y\). Donc \((f_a * f_a)(x) = a^2 x \, e^{-ax}\) pour \(x > 0\), et 0 sinon.
- Rappelons un fait de probabilités : pour \(X\) et \(Y\) indépendantes, de densités \(f\) et \(g\), la loi de \(X + Y\) admet \(f * g\) comme densité. La preuve repose d’ailleurs sur Fubini. Ainsi \(f_1 * f_2\) est la densité de la somme de deux exponentielles indépendantes de paramètres 1 et 2, et \(f_a * f_a\) celle d’une loi Gamma de paramètres 2 et \(a\).
Corrigé de l’exercice 15 – Dériver une convolée
Idée clé : faire porter la variable \(x\) sur la fonction régulière \(g\), puis dériver sous l’intégrale.
- Le changement de variable \(y \mapsto x – y\) conserve la mesure de Lebesgue. Il transforme \(\int f(x – y) g(y) \, \mathrm{d}y\) en \(\int f(y) g(x – y) \, \mathrm{d}y\). De plus, \(|f(y) g(x – y)| \leq \|g\|_{\infty} |f(y)|\), qui est intégrable. La convolée est donc définie en tout point, et la formule annoncée est vraie.
- Posons \(h(x, y) = f(y) g(x – y)\). Pour presque tout \(y\), la fonction \(x \mapsto h(x, y)\) est de classe \(C^1\), de dérivée \(f(y) g^{\prime}(x – y)\). Pour tous \(x\) et \(y\), on a \(|f(y) g^{\prime}(x – y)| \leq \|g^{\prime}\|_{\infty} |f(y)|\). Ce majorant ne dépend pas de \(x\) et il est intégrable en \(y\). Nous pouvons donc dériver sous le signe intégral, ce qui découle du théorème de convergence dominée. Ainsi \(f * g\) est de classe \(C^1\) et \((f * g)^{\prime} = f * g^{\prime}\).
- Pour \(g(x) = \frac{1}{1 + x^2}\), on a \(\int_0^1 \frac{\mathrm{d}y}{1 + (x – y)^2} = \left[-\arctan(x – y)\right]_0^1\). Donc \(h(x) = \arctan x – \arctan(x – 1)\). Sa dérivée vaut \(\frac{1}{1 + x^2} – \frac{1}{1 + (x – 1)^2}\). Or \((\mathbb{1}_{[0, 1]} * g^{\prime})(x) = \int_0^1 g^{\prime}(x – y) \, \mathrm{d}y = g(x) – g(x – 1)\), ce qui coïncide. Enfin, \(h^{\prime}(x) > 0\) si et seulement si \((x – 1)^2 > x^2\), soit \(x < 1/2\). Le maximum est atteint en \(x = 1/2\) et vaut \(2\arctan(1/2)\).
Corrigé de l’exercice 16 – Aires d’images linéaires
Idée clé : toute aire d’image linéaire est l’aire de départ multipliée par la valeur absolue du déterminant.
- Le déterminant vaut \(3 \times 2 – 1 \times 1 = 5\). L’image du disque unité a pour aire \(5\pi\).
- On a \(2x^2 + 2xy + y^2 = (x + y)^2 + x^2\). Le domaine est donc l’image réciproque du disque unité par \((x, y) \mapsto (x + y, x)\), de déterminant \(-1\). Son aire vaut \(\pi\).
- La droite \(L = \mathbb{R} \times \{0\}\) est la réunion croissante des segments \([-k, k] \times \{0\}\), d’aire \(2k \times 0 = 0\). Par continuité croissante, \(\lambda_2(L) = 0\). Toute droite est l’image de \(L\) par une rotation suivie d’une translation, qui conservent l’aire. Toute droite du plan est négligeable.
- Le triangle est l’image du triangle \(\{u, v \geq 0, \ u + v \leq 1\}\), d’aire \(1/2\), par l’application de colonnes \((4, 1)\) et \((1, 3)\). Son déterminant vaut \(12 – 1 = 11\). L’aire du triangle vaut \(11/2\).
On peut contrôler la dernière réponse par la formule du produit vectoriel : l’aire d’un triangle de sommets \(0\), \(P\) et \(Q\) vaut la moitié de \(|x_P y_Q – y_P x_Q|\). Avec \(P = (4, 1)\) et \(Q = (1, 3)\), on retrouve \(\frac{1}{2} |12 – 1|\). Les deux méthodes reposent finalement sur le même déterminant.
Pour approfondir
Corrigé de l’exercice 17 – Volume de la boule unité en dimension n
Idée clé : découper la boule selon ses deux premières coordonnées, puis passer en polaires dans ce plan.
- L’application \(x \mapsto Rx\) transforme \(B_n\) en la boule fermée de rayon \(R\). Or son déterminant vaut \(R^n\). Le volume cherché est donc \(R^n V_n\).
- Par définition de la norme euclidienne, \((u, w) \in B_n\) équivaut à \(\|w\|^2 \leq 1 – \|u\|^2\). Pour \(\|u\| \leq 1\), la section en \(u\) est donc la boule de \(\mathbb{R}^{n – 2}\) de rayon \(\sqrt{1 – \|u\|^2}\), de volume \(V_{n – 2} (1 – \|u\|^2)^{(n – 2)/2}\) par la question 1. Pour \(\|u\| > 1\), elle est vide. Par Tonelli, appliqué à l’indicatrice de \(B_n\) pour \(\lambda_n = \lambda_2 \otimes \lambda_{n – 2}\), on obtient la formule annoncée.
- En polaires, l’intégrale double vaut \(2\pi \int_0^1 (1 – r^2)^{(n – 2)/2} r \, \mathrm{d}r = 2\pi \left[-\frac{(1 – r^2)^{n/2}}{n}\right]_0^1 = \frac{2\pi}{n}\). Ainsi \(V_n = \frac{2\pi}{n} V_{n – 2}\).
- On trouve successivement \(V_3 = \frac{2\pi}{3} \times 2\) et \(V_4 = \frac{2\pi}{4} \times \pi\), puis \(V_5 = \frac{2\pi}{5} \times \frac{4\pi}{3}\) et \(V_6 = \frac{2\pi}{6} \times \frac{\pi^2}{2}\). Donc \(V_3 = \frac{4\pi}{3}\), \(V_4 = \frac{\pi^2}{2}\), \(V_5 = \frac{8\pi^2}{15}\) et \(V_6 = \frac{\pi^3}{6}\).
- Pour \(n \geq 7\), on a \(\frac{2\pi}{n} \leq q = \frac{2\pi}{7} < 1\). Par récurrence, \(V_{n + 2k} \leq q^k V_n\) pour \(n \in \{7, 8\}\) et \(k \geq 0\). Les suites des rangs pairs et impairs tendent donc vers 0. Finalement, \(V_n \to 0\) quand \(n \to +\infty\).
Corrigé de l’exercice 18 – Problème des fonctions Gamma et Bêta
Idée clé : écrire le produit comme une intégrale double, puis séparer « taille » \(s = x + y\) et « proportion » \(t = x / (x + y)\).
- La fonction \((x, y) \mapsto x^{a – 1} y^{b – 1} e^{-(x + y)}\) est positive, mesurable et à variables séparées. Par Tonelli, son intégrale double sur \(]0, +\infty[^2\) est le produit des deux intégrales simples. On obtient \(\Gamma(a) \Gamma(b)\).
- L’application \(\varphi\) est de classe \(C^1\). Elle est bijective, de réciproque \(\psi(x, y) = \left(x + y, \frac{x}{x + y}\right)\), elle aussi de classe \(C^1\) sur \(]0, +\infty[^2\). Sa matrice jacobienne a pour lignes \((t, s)\) et \((1 – t, -s)\). Donc \(J_{\varphi}(s, t) = -ts – s(1 – t) = -s\), et \(|J_{\varphi}| = s\).
- Par la formule de changement de variables pour les fonctions positives, l’intégrande devient \((st)^{a – 1} (s(1 – t))^{b – 1} e^{-s} \, s = s^{a + b – 1} e^{-s} \, t^{a – 1} (1 – t)^{b – 1}\). Les variables sont séparées, donc Tonelli donne le produit des deux intégrales. Ainsi \(\Gamma(a) \Gamma(b) = \Gamma(a + b) \, \mathrm{B}(a, b)\).
- Avec \(t = \sin^2 u\) pour \(u \in ]0, \pi/2[\), on a \(\mathrm{d}t = 2\sin u \cos u \, \mathrm{d}u\) et \(\sqrt{t(1 – t)} = \sin u \cos u\). Donc \(\mathrm{B}(1/2, 1/2) = \int_0^{\pi/2} 2 \, \mathrm{d}u = \pi\). Comme \(\Gamma(1) = 1\), la formule donne \(\Gamma(1/2)^2 = \pi\), et \(\Gamma(1/2) > 0\). On obtient \(\mathrm{B}(1/2, 1/2) = \pi\) et \(\Gamma(1/2) = \sqrt{\pi}\).
- Par intégrations par parties, \(\Gamma(n + 1) = n!\). La formule donne \(\mathrm{B}(3, 2) = \frac{2! \times 1!}{4!} = \frac{1}{12}\). Directement, \(\int_0^1 t^2 (1 – t) \, \mathrm{d}t = \frac{1}{3} – \frac{1}{4} = \frac{1}{12}\). Les deux calculs donnent \(1/12\).
La formule obtenue est très utile en probabilités. En effet, si \(X\) et \(Y\) sont indépendantes de lois Gamma de paramètres \(a\) et \(b\), le même changement de variables montre que \(X + Y\) et \(X / (X + Y)\) sont indépendantes. De plus, la seconde suit une loi Bêta de paramètres \(a\) et \(b\).
Corrigé de l’exercice 19 – Problème de l’effet d’une transvection sur les aires
Idée clé : une transvection translate chaque section, et la mesure de Lebesgue de la droite est invariante par translation.
- L’application \(\tau\) est un homéomorphisme, de réciproque \((x, y) \mapsto (x – ty, y)\). Donc \(\tau(A)\) est borélien. Ensuite, \(x \in \tau(A)^y\) si et seulement si \((x – ty, y) \in A\). Ainsi \(\tau(A)^y = A^y + ty\), qui a la même longueur que \(A^y\). Par Tonelli, \(\lambda_2(\tau(A)) = \int \lambda(\tau(A)^y) \, \mathrm{d}y = \int \lambda(A^y) \, \mathrm{d}y\). Donc \(\lambda_2(\tau(A)) = \lambda_2(A)\).
- Pour \(\sigma\), on raisonne avec les sections verticales : \(\sigma(A)_x = A_x + sx\). Pour \(\delta\), les sections horizontales vérifient \(\delta(A)^y = \alpha A^y\). Or \(\lambda(\alpha B) = |\alpha| \lambda(B)\), car les deux mesures coïncident sur les intervalles. Le cas de \(\delta^{\prime}\) est symétrique, avec les sections verticales. Ainsi \(\sigma\) conserve l’aire, et \(\delta\), \(\delta^{\prime}\) la multiplient par \(|\alpha|\).
- Écrivons \(T = M_1 \cdots M_k\) avec des matrices des quatre types. Chacune multiplie l’aire par la valeur absolue de son déterminant : 1 pour une transvection, \(|\alpha|\) pour une dilatation. En composant, \(\lambda_2(T(A)) = \prod |\det M_i| \, \lambda_2(A)\). Comme le déterminant est multiplicatif, \(\lambda_2(T(A)) = |\det T| \, \lambda_2(A)\).
- On vérifie le produit
\[M = \begin{pmatrix} 1 & 0 \\ 1/2 & 1 \end{pmatrix} \begin{pmatrix} 2 & 0 \\ 0 & 1 \end{pmatrix} \begin{pmatrix} 1 & 0 \\ 0 & 5/2 \end{pmatrix} \begin{pmatrix} 1 & 1/2 \\ 0 & 1 \end{pmatrix}.\]
En effet, les trois derniers facteurs donnent \(\begin{pmatrix} 2 & 1 \\ 0 & 5/2 \end{pmatrix}\), et le premier ajoute la moitié de la première ligne à la seconde. Les facteurs d’aire valent 1, 2, \(5/2\) et 1. L’aire de \(M([0, 1]^2)\) vaut 5, ce qui est bien \(\det M = 6 – 1\).
Ce problème illustre une idée générale. Le théorème de Tonelli ramène l’effet d’une transformation sur les aires à son effet sur les longueurs des sections. Par conséquent, toute transformation qui se contente de translater ou de dilater les sections se traite sans calcul. La même preuve fonctionne en dimension \(n\), avec des transvections et des dilatations de \(\mathbb{R}^n\).
Pour aller plus loin
- Revoir la leçon : cours de L3 de maths sur tonelli, Fubini et jacobien
- S’exercer : exercices corrigés de L3 de maths sur tonelli, Fubini et jacobien
- Bases utiles : Beppo Levi, Fatou et convergence dominée
- Chapitre d’avant : Beppo Levi, Fatou et convergence dominée
- Chapitre d’après : Inégalités de Hölder et espaces L^p complets
- Vérifier ses acquis : QCM de L3 de maths sur tonelli, Fubini et jacobien
- Contrôle corrigé en temps limité : Interversions et produits de convolution : contrôle de maths en L3
- Tous les chapitres : le sommaire de la L3 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Tonelli, Fubini et jacobien en L3 de maths» au format PDF afin de pouvoir travailler en totale autonomie.