Sous-espaces et supplémentaires en maths sup (MPSI) : cours et méthodes
Ce chapitre ouvre l’algèbre linéaire du second semestre. Nous y fixons le vocabulaire des espaces vectoriels, puis nous apprenons à reconnaître un sous-espace vectoriel en deux lignes. Viennent ensuite le sous-espace engendré par une partie, la somme de deux sous-espaces et la notion de somme directe.
Le dernier temps fort concerne les sous-espaces supplémentaires MPSI. On y rédige pas à pas l’analyse-synthèse, réflexe attendu à l’écrit comme à l’oral. Les exemples choisis mélangent vecteurs de l’espace, polynômes, matrices, suites et fonctions, afin de montrer que les mêmes méthodes servent partout.
Les familles libres, les bases et la dimension sont volontairement réservées au chapitre suivant. Tout ce qui est fait ici reste donc valable dans des espaces de dimension infinie, comme celui des suites réelles.
Ce que vous saurez faire
- Reconnaître les espaces vectoriels de référence et calculer avec leurs vecteurs sans hésiter.
- Prouver qu’une partie est un sous-espace vectoriel, ou exhiber un contre-exemple précis.
- Décrire un sous-espace engendré, puis passer d’une description par équations à une description par un Vect.
- Calculer une intersection et une somme de sous-espaces.
- Démontrer qu’une somme de deux ou plusieurs sous-espaces est directe.
- Établir que deux sous-espaces sont supplémentaires en rédigeant une analyse-synthèse.
1. Espaces vectoriels : la structure
Dans tout le chapitre, \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\). Les éléments de \(\mathbb{K}\) s’appellent des scalaires. L’idée directrice est simple : beaucoup d’ensembles très différents se manipulent avec les mêmes deux opérations, l’addition et la multiplication par un scalaire.
1.1 Définition
On appelle \(\mathbb{K}\)-espace vectoriel la donnée d’un ensemble \(E\), d’une addition \(+\) entre ses éléments, et d’une multiplication \(\lambda \cdot x\) d’un élément \(x\) de \(E\) par un scalaire \(\lambda\), qui vérifient les trois règles suivantes :
- \((E, +)\) est un groupe commutatif, de neutre noté \(0_E\) ;
- pour tous \(\lambda, \mu \in \mathbb{K}\) et \(x, y \in E\) : \(\lambda(x + y) = \lambda x + \lambda y\) et \((\lambda + \mu)x = \lambda x + \mu x\) ;
- \(\lambda(\mu x) = (\lambda\mu)x\) et \(1 \cdot x = x\).
Les éléments de \(E\) s’appellent alors des vecteurs.
Ces axiomes ne sont presque jamais vérifiés un à un en pratique. En effet, on montre plutôt que l’ensemble étudié est un sous-espace d’un espace connu, ce qui est bien plus rapide. C’est tout l’enjeu de la partie 2.
1.2 Règles de calcul
Les axiomes suffisent à justifier les manipulations habituelles. Voici les plus utiles, avec leur démonstration, qui est un bon exercice de rigueur.
Pour \(\lambda \in \mathbb{K}\) et \(x \in E\) : \(0 \cdot x = 0_E\), \(\lambda \cdot 0_E = 0_E\) et \((-1)x = -x\). De plus, \(\lambda x = 0_E\) si et seulement si \(\lambda = 0\) ou \(x = 0_E\).
D’abord, \(0 \cdot x = (0 + 0)x = 0 \cdot x + 0 \cdot x\) ; en ajoutant l’opposé de \(0 \cdot x\), il reste \(0 \cdot x = 0_E\). Le calcul est le même pour \(\lambda \cdot 0_E\). Ensuite, \(x + (-1)x = (1 – 1)x = 0_E\), donc \((-1)x\) est l’opposé de \(x\). Enfin, si \(\lambda x = 0_E\) avec \(\lambda \neq 0\), on multiplie par \(\lambda^{-1}\) : \(x = \lambda^{-1}(\lambda x) = \lambda^{-1} 0_E = 0_E\).
1.3 Les exemples de référence
Voici les espaces que l’on retrouve dans presque tous les exercices. Chaque fois, les opérations sont les opérations « naturelles », composante par composante ou point par point.
- \(\mathbb{K}^n\), avec \((x_1, \dots, x_n) + (y_1, \dots, y_n) = (x_1 + y_1, \dots, x_n + y_n)\) et \(\lambda(x_1, \dots, x_n) = (\lambda x_1, \dots, \lambda x_n)\).
- \(\mathbb{K}[X]\), l’ensemble des polynômes, et \(\mathbb{K}_n[X]\), celui des polynômes de degré au plus \(n\).
- \(\mathcal{M}_{n,p}(\mathbb{K})\), avec la somme des matrices et le produit par un scalaire.
- \(\mathcal{F}(X, \mathbb{K})\), l’ensemble des fonctions d’un ensemble \(X\) quelconque vers \(\mathbb{K}\), avec \((f + g)(t) = f(t) + g(t)\) et \((\lambda f)(t) = \lambda f(t)\).
- \(\mathbb{K}^{\mathbb{N}}\), l’ensemble des suites, qui est le cas particulier \(X = \mathbb{N}\) du point précédent.
Si \(E\) et \(F\) sont deux \(\mathbb{K}\)-espaces vectoriels, le produit \(E \times F\) est un \(\mathbb{K}\)-espace vectoriel pour les lois \((x, y) + (x^{\prime}, y^{\prime}) = (x + x^{\prime}, y + y^{\prime})\) et \(\lambda(x, y) = (\lambda x, \lambda y)\). Son vecteur nul est \((0_E, 0_F)\).
Chaque axiome se vérifie composante par composante, à partir des axiomes de \(E\) et de \(F\). Par exemple, \(\mathbb{R}^2 \times \mathbb{R}[X]\) est un espace vectoriel réel dont les vecteurs sont des couples formés d’un point du plan et d’un polynôme.
1.4 Combinaisons linéaires
Soit \(x_1, \dots, x_p\) des vecteurs de \(E\). Une combinaison linéaire de ces vecteurs est un vecteur de la forme \(\lambda_1 x_1 + \dots + \lambda_p x_p\), où \(\lambda_1, \dots, \lambda_p\) sont des scalaires. Une combinaison linéaire comporte toujours un nombre fini de termes.
Dans \(\mathbb{R}^3\), posons \(u = (1, 1, 2)\), \(v = (2, -3, 3)\) et \(w = (4, -1, 7)\). Cherchons \(a, b\) réels tels que \(w = au + bv\). Cela donne le système \(a + 2b = 4\), \(a – 3b = -1\), \(2a + 3b = 7\). En soustrayant les deux premières équations, \(5b = 5\), donc \(b = 1\) puis \(a = 2\). On contrôle la troisième : \(4 + 3 = 7\). Ainsi, \(w = 2u + v\) est bien combinaison linéaire de \(u\) et \(v\).
Remarque :
Le système a trois équations pour deux inconnues. Par conséquent, la troisième équation n’est pas une formalité : avec \(w = (4, -1, 8)\), les deux premières donnent encore \(a = 2\), \(b = 1\), mais la troisième échoue. Ce vecteur n’est donc pas combinaison de \(u\) et \(v\).
2. Sous-espaces vectoriels
2.1 Définition et caractérisation
Une partie \(F\) de \(E\) est un sous-espace vectoriel de \(E\) si elle contient \(0_E\) et si elle est stable par addition et par multiplication par un scalaire. Muni des lois induites, \(F\) est alors lui-même un \(\mathbb{K}\)-espace vectoriel.
Une partie \(F\) de \(E\) est un sous-espace vectoriel si et seulement si \(0_E \in F\) et, pour tous \(x, y \in F\) et tout \(\lambda \in \mathbb{K}\), \(\lambda x + y \in F\).
Le sens direct est clair, car \(\lambda x \in F\) puis \(\lambda x + y \in F\). Réciproquement, supposons la condition vérifiée. Avec \(\lambda = 1\), on obtient la stabilité par somme. Avec \(y = 0_E\), qui est dans \(F\), on obtient \(\lambda x \in F\). Ensuite, les axiomes de \(E\) restent vrais pour les éléments de \(F\), et l’opposé \(-x = (-1)x\) appartient à \(F\). Ainsi, \(F\) est un espace vectoriel pour les lois induites.
2.2 Méthode et pièges
Ce théorème est l’outil principal du chapitre. Il évite de vérifier huit axiomes : deux points suffisent.
Pour prouver qu’un ensemble \(F\) est un espace vectoriel :
- repérer un espace connu \(E\) qui contient \(F\) : \(\mathbb{K}^n\), \(\mathbb{K}[X]\), des matrices, des suites ou des fonctions ;
- vérifier que le vecteur nul de \(E\) est dans \(F\) ;
- prendre \(x, y \in F\), \(\lambda \in \mathbb{K}\), et montrer que \(\lambda x + y\) satisfait la condition qui définit \(F\) ;
- conclure : \(F\) est un sous-espace de \(E\), donc un espace vectoriel.
Soit \(F = \{P \in \mathbb{R}[X] : P(1) + P^{\prime}(0) = 0\}\). Le polynôme nul vérifie la condition. Ensuite, prenons \(P, Q \in F\) et \(\lambda\) réel. Par linéarité de l’évaluation et de la dérivation, \((\lambda P + Q)(1) + (\lambda P + Q)^{\prime}(0) = \lambda\bigl(P(1) + P^{\prime}(0)\bigr) + \bigl(Q(1) + Q^{\prime}(0)\bigr) = 0\). Par conséquent, \(F\) est un sous-espace vectoriel de \(\mathbb{R}[X]\). Par exemple, \(X – 2\) et \(X^2 – 1\) appartiennent à \(F\).
De même, l’ensemble des matrices symétriques, celui des suites convergentes ou celui des fonctions dérivables sur un intervalle sont des sous-espaces. Dans chaque cas, la condition qui les définit est « linéaire » : elle passe aux combinaisons linéaires.
Piège à éviter :
Une condition d’égalité à une constante non nulle exclut le vecteur nul. Ainsi, \(\{f \in \mathcal{F}(\mathbb{R}, \mathbb{R}) : f(0) = 1\}\) n’est pas un sous-espace. De même, une inégalité casse en général la stabilité : la partie \(\{(x, y) \in \mathbb{R}^2 : xy \geqslant 0\}\) contient \((1, 0)\) et \((0, -1)\), mais pas leur somme \((1, -1)\).
2.3 Intersection et réunion
Soit \((F_i)_{i \in I}\) une famille quelconque, éventuellement infinie, de sous-espaces de \(E\). Leur intersection reste un sous-espace de \(E\).
Notons \(F = \bigcap_{i \in I} F_i\). Chaque \(F_i\) contient \(0_E\), donc \(F\) aussi. Soit maintenant \(x, y \in F\) et \(\lambda \in \mathbb{K}\). Pour chaque indice \(i\), \(x\) et \(y\) sont dans \(F_i\), qui est un sous-espace ; donc \(\lambda x + y \in F_i\). Ceci étant vrai pour tout \(i\), on a \(\lambda x + y \in F\).
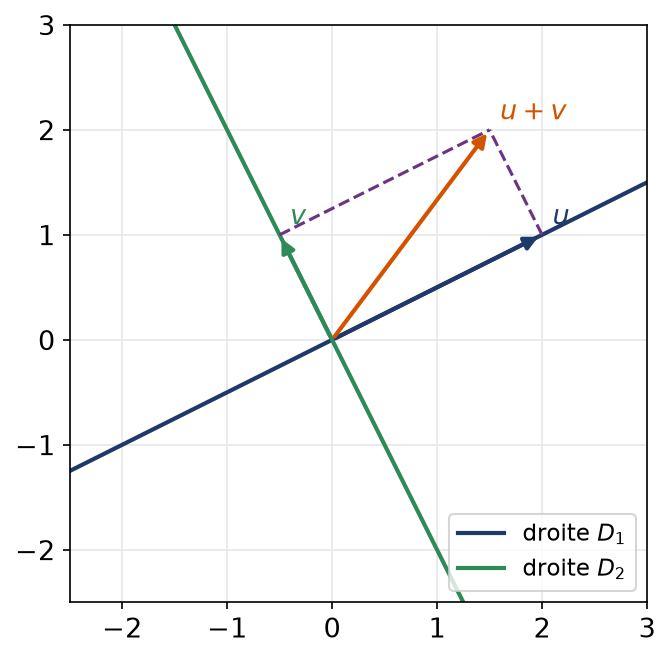
Ce théorème explique un fait très utile : un ensemble décrit par plusieurs équations linéaires est un sous-espace, comme intersection des ensembles décrits par chaque équation. En revanche, la réunion se comporte mal. La figure montre deux droites du plan : la somme d’un vecteur de chacune sort de leur réunion.
Soit \(F\) et \(G\) deux sous-espaces de \(E\). Alors \(F \cup G\) est un sous-espace si et seulement si \(F \subset G\) ou \(G \subset F\).
La preuve fait l’objet d’un exercice de la fiche. L’argument tient en une ligne : si \(x \in F \setminus G\) et \(y \in G \setminus F\), alors \(x + y\) n’est ni dans \(F\), ni dans \(G\).
3. Sous-espace engendré
Étant donné une partie \(A\) de \(E\), on cherche le plus petit sous-espace qui la contient. L’intersection fournit une définition abstraite, et les combinaisons linéaires une description concrète.
3.1 Définition et description
Le sous-espace engendré par une partie \(A\) de \(E\), noté \(\mathrm{Vect}(A)\), est l’intersection de tous les sous-espaces de \(E\) qui contiennent \(A\). C’est le plus petit sous-espace de \(E\) contenant \(A\), au sens de l’inclusion. Par convention, \(\mathrm{Vect}(\varnothing) = \{0_E\}\).
Si \(A\) est non vide, \(\mathrm{Vect}(A)\) est l’ensemble des combinaisons linéaires d’un nombre fini d’éléments de \(A\). En particulier, \(\mathrm{Vect}(x_1, \dots, x_p) = \{\lambda_1 x_1 + \dots + \lambda_p x_p : \lambda_1, \dots, \lambda_p \in \mathbb{K}\}\).
Notons \(C\) l’ensemble de ces combinaisons. D’une part, \(C\) contient \(A\) et c’est un sous-espace : il contient \(0_E\), et \(\lambda c + c^{\prime}\) est encore une combinaison finie si \(c, c^{\prime} \in C\). Donc \(\mathrm{Vect}(A) \subset C\). D’autre part, tout sous-espace qui contient \(A\) contient, par stabilité, toutes les combinaisons finies d’éléments de \(A\). Il contient donc \(C\), et ainsi \(C \subset \mathrm{Vect}(A)\).
Quelques règles se déduisent immédiatement. D’abord, si \(A \subset B\), alors \(\mathrm{Vect}(A) \subset \mathrm{Vect}(B)\). Ensuite, \(F\) est un sous-espace si et seulement si \(\mathrm{Vect}(F) = F\). Enfin, ajouter à une famille un vecteur qui est combinaison des autres ne change pas le Vect.
3.2 Des équations au Vect, et retour
Un même sous-espace peut se présenter de deux façons : par des équations qu’il vérifie, ou par des vecteurs qui l’engendrent. Savoir passer de l’une à l’autre est un réflexe indispensable, car chaque forme facilite des questions différentes. Les équations permettent de tester l’appartenance d’un vecteur. Les générateurs, eux, permettent de fabriquer des éléments et de calculer une somme.
Pour décrire un sous-espace donné par des équations comme un Vect :
- résoudre le système en exprimant certaines inconnues à l’aide des autres, appelées paramètres ;
- écrire le vecteur général comme combinaison des paramètres ;
- lire les vecteurs qui multiplient chaque paramètre : ils engendrent le sous-espace.
Dans l’autre sens, on écrit le vecteur général du Vect avec des paramètres, puis on élimine ces paramètres pour obtenir des équations.
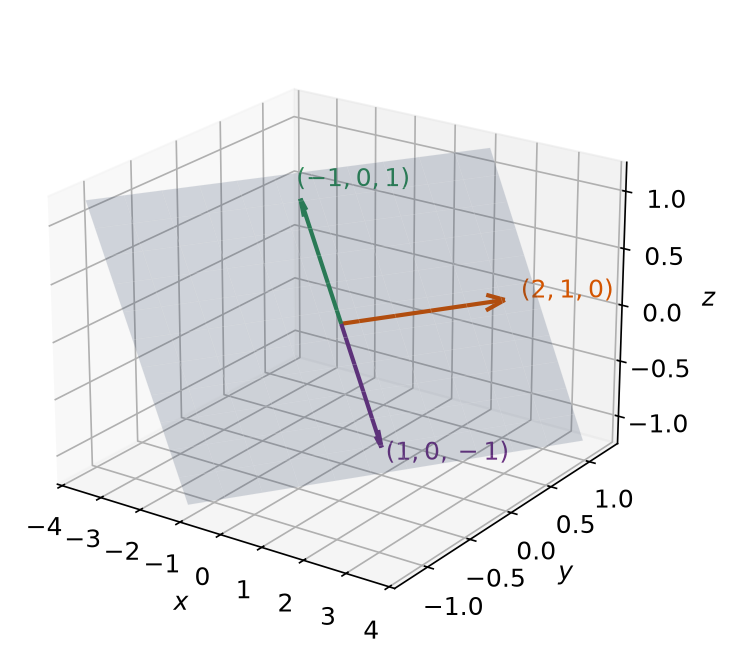
Soit \(P = \{(x, y, z) \in \mathbb{R}^3 : x – 2y + z = 0\}\). L’équation donne \(x = 2y – z\). Ainsi, \((x, y, z) = (2y – z, y, z) = y(2, 1, 0) + z(-1, 0, 1)\), et \(P = \mathrm{Vect}\bigl((2,1,0), (-1,0,1)\bigr)\). Inversement, considérons \(\mathrm{Vect}\bigl((1, 0, -1), (0, 1, 2)\bigr)\). Son vecteur général s’écrit \((a, b, -a + 2b)\), d’où \(z = -x + 2y\), c’est-à-dire \(x – 2y + z = 0\). On retrouve le même plan \(P\) : deux familles différentes engendrent donc le même sous-espace.
La figure représente ce plan avec ses vecteurs générateurs. Le vecteur \((1, 0, -1)\) est l’opposé de \((-1, 0, 1)\), ce qui confirme qu’il est bien dans le plan.
4. Somme de sous-espaces et somme directe
4.1 L’ensemble F + G
Pour deux sous-espaces \(F\) et \(G\) de \(E\), on note \(F + G\), et l’on appelle somme de \(F\) et \(G\), l’ensemble des vecteurs \(x + y\) obtenus quand \(x\) parcourt \(F\) et \(y\) parcourt \(G\).
La somme \(F + G\) est un sous-espace de \(E\). C’est le plus petit sous-espace contenant \(F\) et \(G\) : \(F + G = \mathrm{Vect}(F \cup G)\).
On a \(0_E = 0_E + 0_E \in F + G\). Si \(x + y\) et \(x^{\prime} + y^{\prime}\) sont dans \(F + G\), alors \(\lambda(x + y) + (x^{\prime} + y^{\prime}) = (\lambda x + x^{\prime}) + (\lambda y + y^{\prime})\), qui est encore une somme d’un élément de \(F\) et d’un élément de \(G\). Ensuite, \(F + G\) contient \(F\) (prendre \(y = 0_E\)) et \(G\). Enfin, tout sous-espace contenant \(F\) et \(G\) contient leurs sommes, donc \(F + G\).
En pratique, si \(F = \mathrm{Vect}(x_1, \dots, x_p)\) et \(G = \mathrm{Vect}(y_1, \dots, y_q)\), alors \(F + G = \mathrm{Vect}(x_1, \dots, x_p, y_1, \dots, y_q)\). On concatène simplement les familles génératrices.
4.2 Somme directe de deux sous-espaces
On dit que \(F + G\) est une somme directe lorsque, pour chaque vecteur de \(F + G\), la décomposition en un élément de \(F\) plus un élément de \(G\) est unique. On écrit alors \(F \oplus G\).
Pour que la somme \(F + G\) soit directe, il faut et il suffit que \(F \cap G = \{0_E\}\).
Supposons la somme directe et prenons \(z \in F \cap G\). Le vecteur nul admet les deux écritures \(0_E = 0_E + 0_E = z + (-z)\), avec \(z \in F\) et \(-z \in G\). L’unicité impose \(z = 0_E\). Réciproquement, supposons \(F \cap G = \{0_E\}\) et \(x + y = x^{\prime} + y^{\prime}\) avec \(x, x^{\prime} \in F\) et \(y, y^{\prime} \in G\). Alors \(x – x^{\prime} = y^{\prime} – y\) appartient à \(F\) et à \(G\), donc il est nul. Par conséquent, \(x = x^{\prime}\) et \(y = y^{\prime}\).
Dans \(\mathbb{R}^3\), soit \(D = \mathrm{Vect}\bigl((1, 1, 0)\bigr)\) et \(P = \{(x, y, z) : x + y + z = 0\}\). Tout vecteur \((t, t, 0)\) de \(D\) a une somme de coordonnées égale à \(2t\) ; il n’est donc dans \(P\) que pour \(t = 0\). Ainsi, \(D \cap P = \{0\}\), et la somme \(D + P\) est directe.
4.3 Somme de plusieurs sous-espaces
Soit \(F_1, \dots, F_p\) des sous-espaces de \(E\). Leur somme \(F_1 + \dots + F_p\) est l’ensemble des vecteurs \(x_1 + \dots + x_p\) avec \(x_k \in F_k\). Elle est directe si chacun de ses vecteurs admet une seule telle écriture.
La somme \(F_1 + \dots + F_p\) est directe si et seulement si : pour tous \(x_k \in F_k\), l’égalité \(x_1 + \dots + x_p = 0_E\) entraîne \(x_1 = \dots = x_p = 0_E\).
La preuve reprend celle du cas \(p = 2\), en soustrayant deux écritures d’un même vecteur. Cependant, le critère de l’intersection ne se généralise pas naïvement.
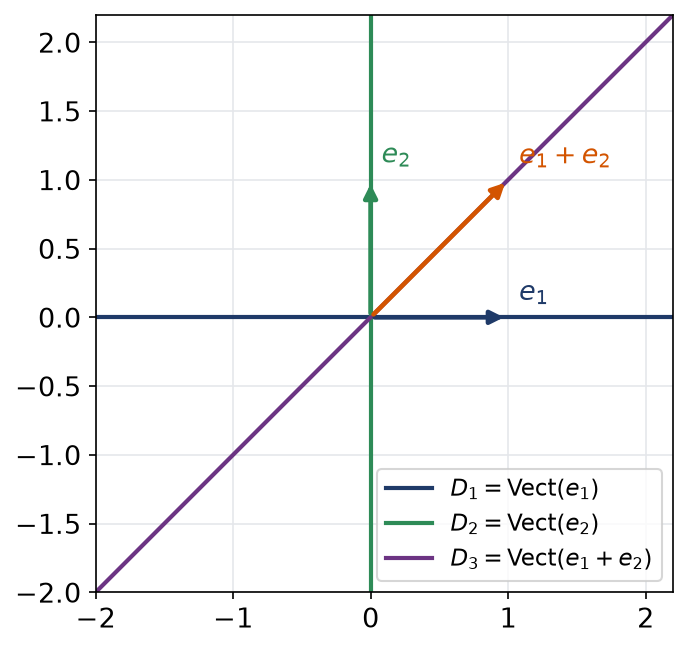
Dans \(\mathbb{R}^2\), notons \(e_1 = (1, 0)\), \(e_2 = (0, 1)\) et considérons les droites \(D_1 = \mathrm{Vect}(e_1)\), \(D_2 = \mathrm{Vect}(e_2)\), \(D_3 = \mathrm{Vect}(e_1 + e_2)\). Deux quelconques d’entre elles ont une intersection nulle. Pourtant, \(e_1 + e_2 + \bigl(-(e_1 + e_2)\bigr) = 0\) est une décomposition non triviale du vecteur nul. La somme \(D_1 + D_2 + D_3\) n’est donc pas directe.
Piège à éviter :
Pour trois sous-espaces ou plus, vérifier que les intersections deux à deux sont nulles ne suffit pas. Il faut revenir à la définition, ou au critère de la décomposition du vecteur nul.
5. Sous-espaces et supplémentaires : l’analyse-synthèse
5.1 Définition
Deux sous-espaces \(F\) et \(G\) de \(E\) sont supplémentaires dans \(E\) si \(E = F \oplus G\). Autrement dit, tout vecteur \(x\) de \(E\) s’écrit de manière unique \(x = x_F + x_G\) avec \(x_F \in F\) et \(x_G \in G\).
D’après le théorème de la partie 4, \(F\) et \(G\) sont supplémentaires dans \(E\) si et seulement si \(F \cap G = \{0_E\}\) et \(F + G = E\). Il y a donc toujours deux propriétés à établir.
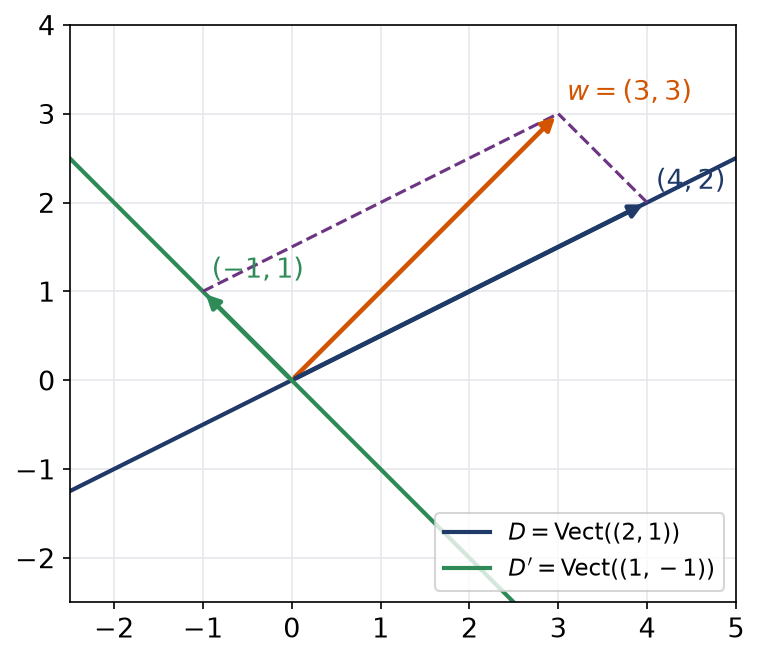
Dans le plan, deux droites vectorielles distinctes sont supplémentaires. La figure décompose le vecteur \(w = (3, 3)\) suivant les droites dirigées par \((2, 1)\) et \((1, -1)\). On résout \(w = a(2,1) + b(1,-1)\), soit \(2a + b = 3\) et \(a – b = 3\) ; on trouve \(a = 2\) et \(b = -1\). Ainsi, \(w = (4, 2) + (-1, 1)\).
Piège à éviter :
Ne confondez pas supplémentaire et complémentaire. Le complémentaire ensembliste \(E \setminus F\) ne contient pas \(0_E\) : ce n’est jamais un sous-espace. De plus, un sous-espace admet en général une infinité de supplémentaires. Par exemple, dans le plan, toute droite autre que \(\mathrm{Vect}((2, 1))\) est un supplémentaire de cette droite.
5.2 La méthode d’analyse-synthèse
Pour établir que \(E = F \oplus G\) quand on ne dispose pas d’outil de dimension :
- Analyse. On fixe \(x \in E\) et on suppose qu’il existe \(x_F \in F\) et \(x_G \in G\) avec \(x = x_F + x_G\). On utilise les conditions qui définissent \(F\) et \(G\) pour exprimer \(x_F\) et \(x_G\) en fonction de \(x\) seul. La décomposition, si elle existe, est donc unique.
- Synthèse. On pose \(x_F\) et \(x_G\) égaux aux formules trouvées. On vérifie que \(x_F \in F\), que \(x_G \in G\) et que \(x_F + x_G = x\). La décomposition existe.
- Conclusion. Tout vecteur de \(E\) se décompose de façon unique : \(E = F \oplus G\).
Dans \(E = \mathcal{F}(\mathbb{R}, \mathbb{R})\), soit \(F = \{f \in E : f(0) = f(1) = 0\}\) et \(G\) l’ensemble des fonctions affines \(t \mapsto \alpha + \beta t\). Ce sont deux sous-espaces de \(E\).
Analyse. Soit \(f \in E\) et supposons \(f = g + h\) avec \(g \in F\) et \(h(t) = \alpha + \beta t\). En évaluant en 0, on obtient \(f(0) = \alpha\). En évaluant en 1, on obtient \(f(1) = \alpha + \beta\). Ainsi, \(\alpha = f(0)\), \(\beta = f(1) – f(0)\), puis \(g = f – h\) : tout est déterminé.
Synthèse. Posons \(h(t) = f(0) + \bigl(f(1) – f(0)\bigr)t\) et \(g = f – h\). La fonction \(h\) est affine. De plus, \(g(0) = f(0) – f(0) = 0\) et \(g(1) = f(1) – f(1) = 0\), donc \(g \in F\). Enfin, \(g + h = f\).
Conclusion. \(E = F \oplus G\). Géométriquement, \(h\) est la fonction affine qui coïncide avec \(f\) en 0 et en 1.
5.3 Un exemple dans l’espace
La même méthode s’applique dans \(\mathbb{R}^3\). L’astuce consiste à trouver une quantité qui « voit » une composante et ignore l’autre. Ici, c’est la somme des coordonnées, nulle sur le plan considéré.
Dans \(\mathbb{R}^3\), soit \(P = \{(x, y, z) : x + y + z = 0\}\) et \(D = \mathrm{Vect}\bigl((1, 2, -1)\bigr)\). Analyse : si \((x, y, z) = t(1, 2, -1) + p\) avec \(p \in P\), alors la somme des coordonnées donne \(x + y + z = 2t + 0\). Donc \(t = \frac{x + y + z}{2}\) et \(p = (x, y, z) – t(1, 2, -1)\). Synthèse : avec ces formules, la somme des coordonnées de \(p\) vaut \((x + y + z) – 2t = 0\), donc \(p \in P\). Ainsi, \(\mathbb{R}^3 = P \oplus D\). Par exemple, \((1, 3, 2) = 3(1, 2, -1) + (-2, -3, 5)\).
Remarque :
L’analyse n’est pas une simple formalité de brouillon : elle constitue la preuve de l’unicité, donc de \(F \cap G = \{0_E\}\). C’est pourquoi on la rédige sur la copie. Inversement, la synthèse sans analyse ne prouverait que \(F + G = E\).
Les erreurs fréquentes
- Oublier de vérifier que le vecteur nul appartient à la partie étudiée, ou le vérifier dans le mauvais espace.
- Croire que la réunion de deux sous-espaces est un sous-espace : c’est la somme qui joue ce rôle.
- Conclure qu’une somme de trois sous-espaces est directe parce que les intersections deux à deux sont nulles.
- Prouver seulement \(F \cap G = \{0_E\}\), ou seulement \(F + G = E\), et annoncer que \(F\) et \(G\) sont supplémentaires.
- Parler « du » supplémentaire d’un sous-espace, ou le confondre avec le complémentaire ensembliste.
- Écrire des combinaisons linéaires infinies : un Vect ne contient que des sommes finies.
Fiche mémo
- Sous-espace : \(0_E \in F\) et \(\lambda x + y \in F\) pour tous \(x, y \in F\), \(\lambda \in \mathbb{K}\).
- Un ensemble défini par des équations linéaires est un sous-espace ; une condition « égale à 1 » ou une inégalité ne l’est pas.
- Intersection : toujours un sous-espace. Réunion de deux sous-espaces : seulement quand l’un des deux contient l’autre.
- \(\mathrm{Vect}(A)\) : plus petit sous-espace contenant \(A\), ensemble des combinaisons linéaires finies d’éléments de \(A\).
- \(F + G = \mathrm{Vect}(F \cup G)\) ; on obtient une famille génératrice en réunissant celles de \(F\) et de \(G\).
- Somme de deux sous-espaces directe si et seulement si \(F \cap G = \{0_E\}\).
- Pour \(p \geqslant 3\) sous-espaces : directe si et seulement si \(x_1 + \dots + x_p = 0_E\) force tous les \(x_k\) à être nuls.
- \(E = F \oplus G\) : intersection nulle et somme égale à \(E\).
- Analyse-synthèse : l’analyse donne l’unicité, la synthèse l’existence.
Questions fréquentes
Comment savoir rapidement qu'une partie n'est pas un sous-espace ?
On vérifie d’abord si le vecteur nul lui appartient : si ce n’est pas le cas, la conclusion est immédiate. Sinon, on cherche deux éléments dont la somme sort de la partie, ou un élément dont l’opposé en sort. Les conditions d’inégalité, de produit ou de degré exact sont des signaux d’alerte.
Quelle différence entre somme directe et sous-espaces supplémentaires ?
Une somme F + G est directe quand chaque vecteur de F + G se décompose de façon unique. Les sous-espaces F et G sont supplémentaires dans E si, en plus, cette somme vaut E tout entier. Il faut donc prouver deux choses : l’intersection réduite au vecteur nul et l’égalité F + G = E.
Pourquoi l'analyse-synthèse est-elle si utilisée ?
Elle prouve à la fois l’unicité et l’existence d’une décomposition. L’analyse suppose la décomposition acquise et en déduit des formules forcées, ce qui donne l’unicité. La synthèse vérifie ensuite que ces formules conviennent, ce qui donne l’existence.
Un sous-espace a-t-il un seul supplémentaire ?
Non, sauf cas triviaux. Dans le plan, une droite vectorielle admet comme supplémentaire n’importe quelle autre droite passant par l’origine. Il ne faut donc jamais parler du supplémentaire, mais d’un supplémentaire.
Pour aller plus loin
- S’exercer : exercices corrigés de maths sup (MPSI) sur sous-espaces et supplémentaires
- Bases utiles : Produit matriciel, matrices inversibles et pivot, Polynômes : racines, multiplicité et factorisation
- Chapitre d’avant : Calculer un développement limité et étude locale
- Chapitre d’après : Bases, dimension et formule de Grassmann
- Vérifier ses acquis : QCM de maths sup (MPSI) sur sous-espaces et supplémentaires
- Contrôle corrigé en temps limité : Sommes directes, dimension et rang : contrôle de maths en MPSI
- Le même thème en L1 de maths : Espaces vectoriels : bases et dimension
- Tous les chapitres : le sommaire de maths sup (MPSI)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «sous-espaces et supplémentaires en maths sup (MPSI) : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths sup (MPSI)
Cours
Tout voir EDL du premier et du second ordre en maths sup (MPSI)
- Matrices inversibles et pivot en maths sup (MPSI)
- Produit scalaire et Gram-Schmidt en maths sup (MPSI)
- Convexité et inégalités classiques en maths sup (MPSI)
- Rolle et accroissements finis en maths sup (MPSI)
- Borne supérieure et densité en maths sup (MPSI)
Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir