Fonctions arc et hyperboliques en L1 de maths : cours et méthodes
Ce chapitre construit une à une les fonctions usuelles de l’analyse : logarithme, exponentielle, puissances réelles, fonctions arc et fonctions hyperboliques L1. Chaque fonction naît d’une propriété caractéristique : une primitive, une réciproque, ou la partie paire d’une autre fonction. Il s’appuie sur le chapitre consacré à la dérivabilité, en particulier sur le théorème de la bijection et la dérivée d’une réciproque.
Nous démontrons ensuite les croissances comparées, puis nous traitons arcsinus, arccosinus et arctangente avec leurs pièges de simplification. Le cours se termine par les fonctions homographiques et par la recherche d’asymptotes.
Ces outils servent ensuite partout : calcul de primitives, équations différentielles, développements limités. Vous trouverez à chaque étape des preuves commentées, des exemples rédigés et des contre-exemples.
Ce que vous saurez faire
- Construire le logarithme comme une primitive, puis l’exponentielle comme sa réciproque.
- Manipuler les puissances réelles et lever une indétermination par croissances comparées.
- Construire arcsinus, arccosinus et arctangente, les dériver et simplifier des expressions qui les contiennent.
- Utiliser ch, sh et th, et résoudre une équation qui les fait intervenir.
- Étudier une fonction homographique et déterminer sa réciproque.
- Repérer les asymptotes et les branches infinies d’une courbe.
1. Logarithme et exponentielle : la construction
Nous partons d’une seule donnée : la fonction \(t \mapsto 1/t\) est continue sur \(\left]0, +\infty\right[\). Elle admet donc des primitives sur cet intervalle. Le logarithme est l’une d’elles, choisie par une condition initiale.
Le logarithme népérien, noté \(\ln\), est l’unique primitive de \(t \mapsto 1/t\) sur \(\left]0, +\infty\right[\) qui s’annule en 1. Autrement dit, \(\ln(x) = \displaystyle\int_1^x \frac{\mathrm{d}t}{t}\) pour tout \(x > 0\).
Toutes les propriétés du logarithme découlent de cette définition. La plus importante transforme les produits en sommes.
Pour tous réels \(a > 0\) et \(b > 0\), on a \(\ln(ab) = \ln(a) + \ln(b)\).
Fixons \(a > 0\) et posons \(\varphi(x) = \ln(ax) – \ln(x)\) pour \(x > 0\). La règle de dérivation d’une composée donne \(\varphi^{\prime}(x) = \frac{a}{ax} – \frac{1}{x} = 0\). Or \(\left]0, +\infty\right[\) est un intervalle, donc \(\varphi\) y est constante. Sa valeur est \(\varphi(1) = \ln(a)\). Ainsi \(\ln(ax) = \ln(a) + \ln(x)\) pour tout \(x > 0\), et il suffit de prendre \(x = b\).
On en déduit \(\ln(1/b) = -\ln(b)\) et \(\ln(b^n) = n\ln(b)\) pour tout entier \(n\). De plus, \(\ln\) est strictement croissante, car sa dérivée est strictement positive. Comme \(\ln(2) > 0\), la suite \(\ln(2^n) = n\ln(2)\) n’est pas majorée. Par conséquent, \(\ln\) tend vers \(+\infty\) en \(+\infty\), et vers \(-\infty\) en \(0^+\) grâce à \(\ln(1/x) = -\ln(x)\).
1.1 L’exponentielle comme fonction réciproque
La fonction \(\ln\) est continue et strictement croissante sur un intervalle, avec pour limites \(-\infty\) et \(+\infty\). Le théorème de la bijection continue s’applique donc.
La fonction \(\ln\) réalise une bijection de \(\left]0, +\infty\right[\) sur \(\mathbb{R}\). Sa réciproque s’appelle l’exponentielle et se note \(\exp\). On pose \(e = \exp(1)\), c’est-à-dire l’unique réel \(e\) tel que \(\ln(e) = 1\).
Le théorème de dérivation d’une réciproque, vu au chapitre précédent, exige une dérivée non nulle. C’est le cas ici, puisque \(\ln^{\prime}(x) = 1/x\) ne s’annule jamais.
L’exponentielle est dérivable sur \(\mathbb{R}\) et \(\exp^{\prime} = \exp\). De plus, \(\exp(a + b) = \exp(a)\exp(b)\) pour tous réels \(a\) et \(b\).
Pour \(y\) réel, posons \(x = \exp(y)\). La formule de dérivation d’une réciproque donne \(\exp^{\prime}(y) = \frac{1}{\ln^{\prime}(x)} = x = \exp(y)\). Ensuite, le logarithme de \(\exp(a)\exp(b)\) vaut \(a + b\), d’après le théorème précédent. Comme \(\ln\) est injective, on obtient l’égalité annoncée.
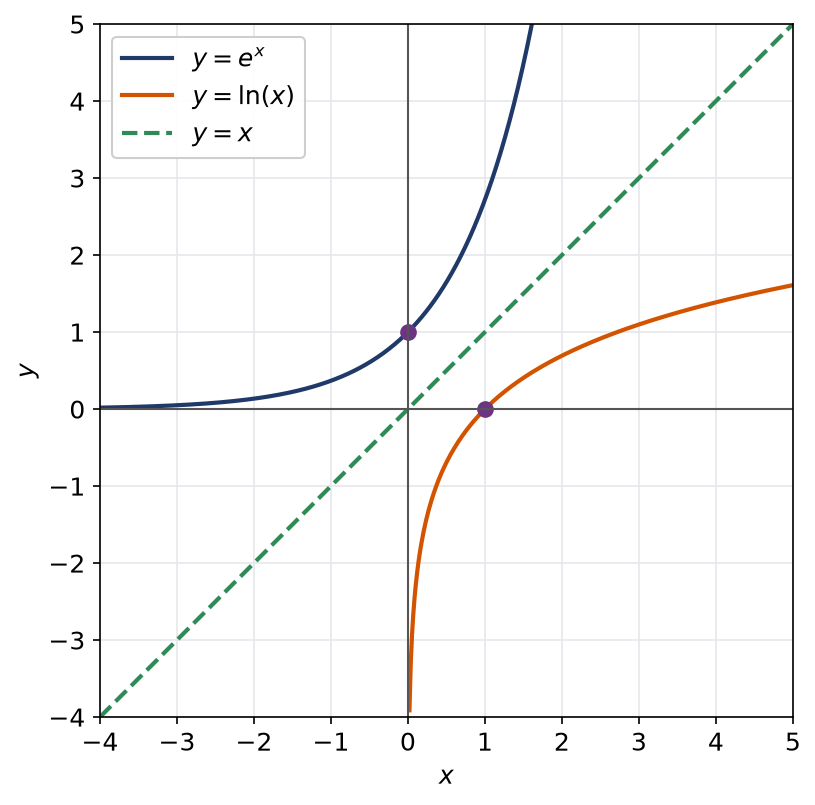
La figure montre les deux courbes. Elles sont symétriques par rapport à la première bissectrice, comme toute paire de fonctions réciproques.
1.2 Les puissances réelles
Pour un entier \(n\) et un réel \(a > 0\), on a \(a^n = \exp(n\ln(a))\). Cette égalité sert de modèle pour définir une puissance quelconque.
Pour \(a > 0\) et \(b\) réel, on pose \(a^b = \exp(b\ln(a))\). En particulier, \(e^x = \exp(x)\) pour tout réel \(x\).
Les règles habituelles en découlent : \(a^{b+c} = a^b a^c\), \((a^b)^c = a^{bc}\) et \((ab)^c = a^c b^c\). Par ailleurs, la fonction \(x \mapsto x^{\alpha}\) est dérivable sur \(\left]0, +\infty\right[\), de dérivée \(\alpha x^{\alpha – 1}\).
Piège à éviter :
La définition exige une base strictement positive. Ainsi, \((-8)^{1/3}\) n’a pas de sens avec cette formule, même si \(-2\) est la racine cubique de \(-8\). De même, pour dériver \(x \mapsto x^x\), on écrit d’abord \(x^x = e^{x\ln(x)}\) : on obtient alors \((1 + \ln(x))\,x^x\), et non \(x \cdot x^{x-1}\).
2. Croissances comparées
En \(+\infty\), le logarithme, les puissances et l’exponentielle tendent tous vers l’infini. Pourtant, ils ne le font pas à la même vitesse. Tout repose sur une inégalité élémentaire.
Pour tout \(x \geqslant 1\), on a \(0 \leqslant \ln(x) \leqslant 2\sqrt{x}\).
Pour \(t \geqslant 1\), on a \(\sqrt{t} \leqslant t\), donc \(\frac{1}{t} \leqslant \frac{1}{\sqrt{t}}\). En intégrant de 1 à \(x\), on obtient \(\ln(x) \leqslant 2\sqrt{x} – 2\), ce qui est plus fort que l’inégalité voulue.
Pour tous réels \(\alpha > 0\) et \(\beta > 0\) :
- \(\dfrac{(\ln x)^{\beta}}{x^{\alpha}}\) tend vers 0 quand \(x\) tend vers \(+\infty\) ;
- \(x^{\alpha}\,|\ln(x)|^{\beta}\) tend vers 0 quand \(x\) tend vers \(0^+\) ;
- \(\dfrac{x^{\alpha}}{e^{\beta x}}\) tend vers 0 quand \(x\) tend vers \(+\infty\).
D’abord, le lemme donne \(0 \leqslant \frac{\ln(x)}{x} \leqslant \frac{2}{\sqrt{x}}\) pour \(x \geqslant 1\), donc \(\ln(x)/x\) tend vers 0. Ensuite, on écrit \(\frac{(\ln x)^{\beta}}{x^{\alpha}} = \left(\frac{\beta}{\alpha}\right)^{\beta} \left(\frac{\ln(x^{\alpha/\beta})}{x^{\alpha/\beta}}\right)^{\beta}\). Comme \(x^{\alpha/\beta}\) tend vers \(+\infty\), le premier point en découle. Le deuxième s’obtient en posant \(x = 1/u\). Enfin, le troisième s’obtient en posant \(x = \ln(u)\) dans le premier.
Cherchons la limite de \(x^{1/x}\) en \(+\infty\). La forme est indéterminée, du type « \(\infty^0\) ». On revient donc à l’exponentielle : \(x^{1/x} = \exp\!\left(\frac{\ln(x)}{x}\right)\). Le théorème précédent, avec \(\alpha = \beta = 1\), montre que l’exposant \(\ln(x)/x\) tend vers 0. Comme l’exponentielle est continue en 0, la quantité étudiée tend vers \(e^0\), c’est-à-dire vers 1.
- Réécrire toute puissance à exposant variable sous la forme \(e^{b\ln(a)}\).
- Isoler le terme dominant au numérateur et au dénominateur, puis factoriser par ce terme.
- Reconnaître un quotient du théorème, au besoin après un changement de variable \(u = 1/x\) ou \(u = \ln(x)\).
- Conclure par opérations sur les limites, puis par continuité si une fonction englobe le tout.
3. Fonctions trigonométriques et fonctions arc
Les fonctions sinus, cosinus et tangente sont supposées connues : périodicité, parité, dérivées et valeurs remarquables. Rappelons seulement que \(\tan^{\prime} = 1 + \tan^2 = 1/\cos^2\) sur chaque intervalle où la tangente est définie. Aucune de ces fonctions n’est injective sur son domaine. Pour définir une réciproque, il faut donc restreindre le domaine à un intervalle bien choisi.
3.1 Arcsinus
Sur \(\left[-\frac{\pi}{2}, \frac{\pi}{2}\right]\), le sinus est continu et strictement croissant, de \(-1\) à \(1\). Il réalise donc une bijection de cet intervalle sur \([-1, 1]\).
La fonction arcsinus est la réciproque de la restriction du sinus à \(\left[-\frac{\pi}{2}, \frac{\pi}{2}\right]\). Pour \(y \in [-1,1]\), le réel \(\arcsin(y)\) est donc l’unique angle de \(\left[-\frac{\pi}{2}, \frac{\pi}{2}\right]\) dont le sinus vaut \(y\).
La fonction arcsinus est impaire, continue sur \([-1,1]\) et dérivable sur \(\left]-1, 1\right[\), avec \(\arcsin^{\prime}(y) = \dfrac{1}{\sqrt{1 – y^2}}\).
Soit \(y \in \left]-1, 1\right[\) et \(\theta = \arcsin(y)\), qui appartient à \(\left]-\frac{\pi}{2}, \frac{\pi}{2}\right[\). Alors \(\sin^{\prime}(\theta) = \cos(\theta) > 0\), si bien que le sinus a une dérivée non nulle en \(\theta\). Par le théorème vu au chapitre précédent, l’arcsinus est dérivable en \(y\), de nombre dérivé \(1/\cos(\theta)\). Il reste à exprimer ce cosinus avec \(y\) : il est positif et son carré vaut \(1 – \sin^2(\theta) = 1 – y^2\), ce qui conclut.
L’arcsinus n’est pas dérivable en 1. En effet, \(\sin^{\prime}(\pi/2) = 0\), et le taux d’accroissement \(\frac{\arcsin(y) – \pi/2}{y – 1}\) tend vers \(+\infty\) quand \(y\) tend vers \(1^-\). La courbe admet donc en ce point une tangente verticale. Une fonction continue et bijective peut ainsi avoir une réciproque non dérivable en certains points.
3.2 Arccosinus et arctangente
Le cosinus est strictement décroissant sur \([0, \pi]\), de 1 à \(-1\). De son côté, la tangente est strictement croissante sur \(\left]-\frac{\pi}{2}, \frac{\pi}{2}\right[\), de \(-\infty\) à \(+\infty\). On procède alors comme pour l’arcsinus.
Pour \(y \in [-1,1]\), \(\arccos(y)\) est l’unique angle de \([0, \pi]\) de cosinus \(y\). Pour \(y\) réel, \(\arctan(y)\) est l’unique angle de \(\left]-\frac{\pi}{2}, \frac{\pi}{2}\right[\) de tangente \(y\).
L’arccosinus est dérivable sur \(\left]-1,1\right[\), de dérivée \(y \mapsto -\dfrac{1}{\sqrt{1-y^2}}\). L’arctangente est impaire, dérivable sur \(\mathbb{R}\), de dérivée \(y \mapsto \dfrac{1}{1+y^2}\). Elle tend vers \(\pm\frac{\pi}{2}\) en \(\pm\infty\).
Pour l’arctangente, la preuve est la plus simple des trois. Avec \(\theta = \arctan(y)\), on a en effet \(\tan^{\prime}(\theta) = 1 + \tan^2(\theta) = 1 + y^2\), qui ne s’annule pas.
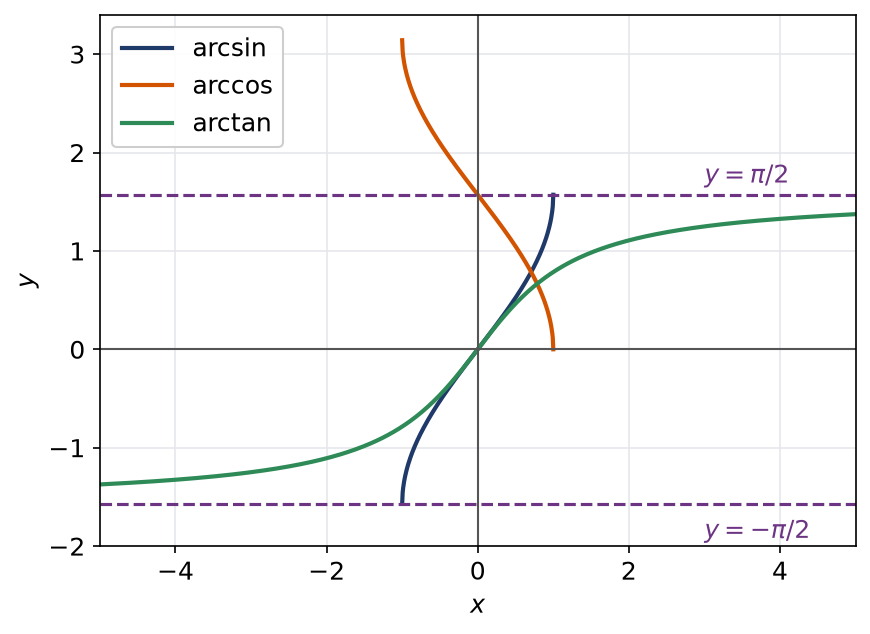
Pour tout \(y \in [-1, 1]\), on a \(\arcsin(y) + \arccos(y) = \frac{\pi}{2}\).
Posons \(\theta = \frac{\pi}{2} – \arcsin(y)\). Comme \(\arcsin(y)\) appartient à \(\left[-\frac{\pi}{2}, \frac{\pi}{2}\right]\), l’angle \(\theta\) appartient à \([0, \pi]\). De plus, \(\cos(\theta) = \sin(\arcsin(y)) = y\). Par unicité dans la définition de l’arccosinus, on obtient \(\theta = \arccos(y)\).
3.3 Simplifier une expression avec des fonctions arc
Piège à éviter :
On a toujours \(\sin(\arcsin(y)) = y\) pour \(y \in [-1,1]\). En revanche, \(\arcsin(\sin(x)) = x\) seulement si \(x \in \left[-\frac{\pi}{2}, \frac{\pi}{2}\right]\). Par exemple, \(\arcsin(\sin(2))\) ne vaut pas 2, car \(2 > \pi/2\). Comme \(\sin(2) = \sin(\pi – 2)\) et \(\pi – 2 \in \left[0, \frac{\pi}{2}\right]\), on trouve \(\arcsin(\sin(2)) = \pi – 2\).
Exprimons \(\cos(\arctan(y))\) sans fonction trigonométrique. Posons \(\theta = \arctan(y)\), qui appartient à \(\left]-\frac{\pi}{2}, \frac{\pi}{2}\right[\), donc \(\cos(\theta) > 0\). Ensuite, la relation \(1 + \tan^2(\theta) = \frac{1}{\cos^2(\theta)}\) donne \(\cos^2(\theta) = \frac{1}{1 + y^2}\). Ainsi \(\cos(\arctan(y)) = \dfrac{1}{\sqrt{1 + y^2}}\).
Montrons que \(\arctan\!\left(\frac{1}{4}\right) + \arctan\!\left(\frac{3}{5}\right) = \frac{\pi}{4}\). Notons \(a\) et \(b\) les deux termes. Comme \(\frac{1}{4}\) et \(\frac{3}{5}\) sont dans \(\left]0, 1\right[\), on a \(a\) et \(b\) dans \(\left]0, \frac{\pi}{4}\right[\), donc \(a + b \in \left]0, \frac{\pi}{2}\right[\). La formule d’addition donne alors \(\tan(a + b) = \dfrac{1/4 + 3/5}{1 – 3/20} = \dfrac{17/20}{17/20} = 1\). Sur l’intervalle \(\left]0, \frac{\pi}{2}\right[\), la tangente est injective et prend la valeur 1 en \(\frac{\pi}{4}\) : c’est donc la valeur de \(a + b\).
- Pour une égalité entre angles, calculer une fonction trigonométrique des deux membres.
- Localiser précisément les deux membres dans un intervalle où cette fonction est injective.
- Pour une identité valable sur un intervalle, dériver la différence, montrer qu’elle est nulle, puis calculer la constante en un point simple.
4. Les fonctions hyperboliques ch, sh et th
Pour une fonction \(\varphi\) définie sur \(\mathbb{R}\), les fonctions \(x \mapsto \frac{\varphi(x) + \varphi(-x)}{2}\) et \(x \mapsto \frac{\varphi(x) – \varphi(-x)}{2}\) sont respectivement paire et impaire, et leur somme redonne \(\varphi\). Avec \(\varphi = \exp\), ce découpage produit les fonctions hyperboliques.
Pour tout réel \(x\), on pose \(\operatorname{ch}(x) = \dfrac{e^x + e^{-x}}{2}\), \(\operatorname{sh}(x) = \dfrac{e^x – e^{-x}}{2}\) et \(\operatorname{th}(x) = \dfrac{\operatorname{sh}(x)}{\operatorname{ch}(x)}\). Ce sont respectivement la partie paire de l’exponentielle, sa partie impaire et leur quotient.
- Pour tout réel \(x\) : \(\operatorname{ch}(x) + \operatorname{sh}(x) = e^x\) et \(\operatorname{ch}^2(x) – \operatorname{sh}^2(x) = 1\).
- Les trois fonctions sont dérivables, avec \(\operatorname{ch}^{\prime} = \operatorname{sh}\), \(\operatorname{sh}^{\prime} = \operatorname{ch}\) et \(\operatorname{th}^{\prime} = 1 – \operatorname{th}^2 = 1/\operatorname{ch}^2\).
- On a \(\operatorname{ch}(x) \geqslant 1\), avec égalité seulement en 0.
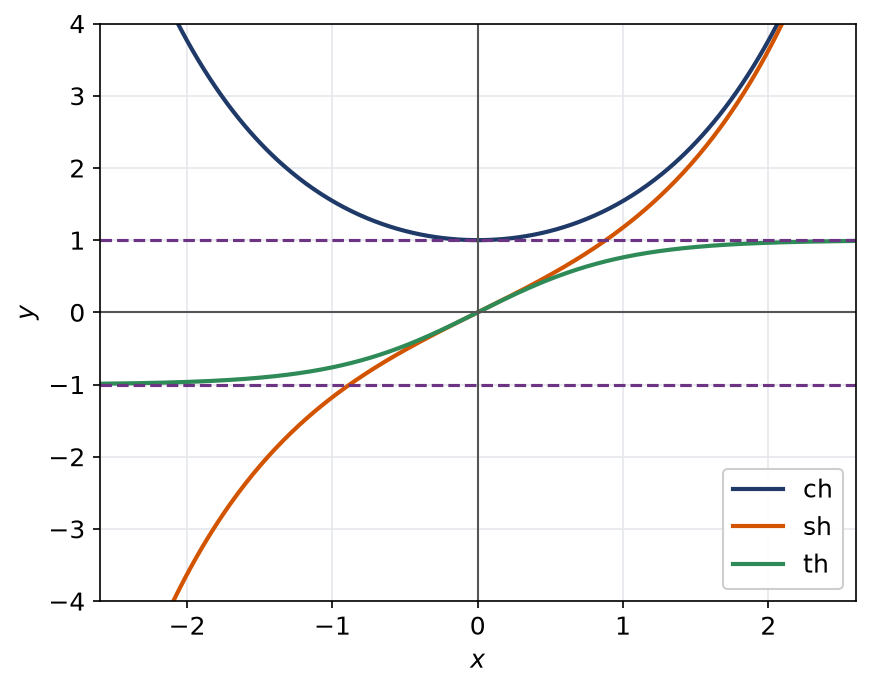
L’identité \(\operatorname{ch}^2 – \operatorname{sh}^2 = 1\) explique le nom : le point \((\operatorname{ch}(t), \operatorname{sh}(t))\) parcourt une branche de l’hyperbole d’équation \(X^2 – Y^2 = 1\). Ensuite, le sinus hyperbolique est strictement croissant, car sa dérivée est strictement positive. Il réalise une bijection de \(\mathbb{R}\) sur \(\mathbb{R}\). De même, \(\operatorname{th}\) est une bijection de \(\mathbb{R}\) sur \(\left]-1, 1\right[\). Enfin, \(\operatorname{ch}\) est décroissant sur \(\left]-\infty, 0\right]\) et croissant sur \([0, +\infty[\).
Remarque :
Les formules de trigonométrie ont des analogues hyperboliques, avec parfois un changement de signe. Par exemple, \(\operatorname{ch}(a+b) = \operatorname{ch}(a)\operatorname{ch}(b) + \operatorname{sh}(a)\operatorname{sh}(b)\). Ces formules se démontrent toutes en revenant aux exponentielles.
4.1 Résoudre une équation avec ch et sh
Résolvons \(5\operatorname{ch}(x) – 3\operatorname{sh}(x) = 4\). Posons \(X = e^x > 0\). L’équation devient \(\frac{5}{2}\left(X + \frac{1}{X}\right) – \frac{3}{2}\left(X – \frac{1}{X}\right) = 4\), soit \(X + \frac{4}{X} = 4\). En multipliant par \(X\), on obtient \(X^2 – 4X + 4 = 0\), donc \((X – 2)^2 = 0\). Ainsi \(X = 2\), et l’unique solution est \(x = \ln(2)\).
Piège à éviter :
Après le changement d’inconnue \(X = e^x\), il faut écarter les racines négatives ou nulles. Une racine \(X \leqslant 0\) ne correspond à aucun réel \(x\).
5. Fonctions homographiques
Les fonctions homographiques forment la famille la plus simple après les fonctions affines. Leur courbe est une hyperbole, et leur réciproque se calcule à la main.
Soit \(a, b, c, d\) des réels avec \(c \neq 0\) et \(ad – bc \neq 0\). La fonction \(f : x \mapsto \dfrac{ax + b}{cx + d}\), définie sur \(\mathbb{R} \setminus \{-d/c\}\), est dite homographique.
La dérivée vaut \(f^{\prime}(x) = \dfrac{ad – bc}{(cx + d)^2}\). La fonction est donc strictement monotone sur chacun des deux intervalles de son domaine. Elle réalise une bijection de \(\mathbb{R} \setminus \{-d/c\}\) sur \(\mathbb{R} \setminus \{a/c\}\). Sa courbe admet la droite \(x = -d/c\) comme asymptote verticale et la droite \(y = a/c\) comme asymptote horizontale.
La condition \(ad – bc \neq 0\) est essentielle. Si elle tombe, le numérateur est proportionnel au dénominateur, et \(f\) est constante là où elle est définie. Pour inverser \(f\), on résout l’équation \(y = f(x)\) en \(x\), ce qui revient à résoudre une équation du premier degré.
Prenons \(f(x) = \dfrac{2x – 1}{x + 3}\) sur \(\mathbb{R} \setminus \{-3\}\). Ici \(ad – bc = 2 \times 3 – (-1) \times 1 = 7 > 0\), donc \(f\) est strictement croissante sur \(\left]-\infty, -3\right[\) et sur \(\left]-3, +\infty\right[\). Soit \(y \neq 2\). L’équation \(y(x + 3) = 2x – 1\) équivaut à \(x(y – 2) = -1 – 3y\), d’où \(x = \dfrac{3y + 1}{2 – y}\). Par conséquent, \(f^{-1}(y) = \dfrac{3y + 1}{2 – y}\) pour \(y \neq 2\). Les asymptotes sont les droites \(x = -3\) et \(y = 2\).
6. Asymptotes et branches infinies
On étudie ici l’allure d’une courbe loin de l’origine. Trois situations se présentent, et une méthode systématique permet de les distinguer.
- Si \(f\) tend vers \(\pm\infty\) en un réel \(x_0\), la droite \(x = x_0\) est une asymptote verticale.
- Si \(f(x) – (mx + p)\) tend vers 0 quand \(x\) tend vers \(+\infty\), la droite \(y = mx + p\) est une asymptote en \(+\infty\). Elle est horizontale lorsque \(m = 0\), oblique sinon.
- Si \(f(x)/x\) tend vers \(\pm\infty\), on parle de branche parabolique de direction l’axe des ordonnées. Si \(f(x)/x\) tend vers 0 alors que \(f\) tend vers l’infini, la branche parabolique a la direction de l’axe des abscisses.
6.1 La méthode en trois limites
- Vérifier que \(f(x)\) tend vers l’infini ; sinon, la limite finie donne une asymptote horizontale.
- Calculer la limite \(m\) de \(f(x)/x\). Si elle est infinie ou nulle, conclure à une branche parabolique.
- Si \(m\) est un réel non nul, calculer la limite \(p\) de \(f(x) – mx\). Si \(p\) est un réel, la droite \(y = mx + p\) est asymptote.
- Étudier enfin le signe de \(f(x) – (mx + p)\) pour placer la courbe par rapport à son asymptote.
Soit \(f(x) = \sqrt{x^2 + 4x}\), définie sur \(\left]-\infty, -4\right] \cup [0, +\infty[\). En \(+\infty\), on a \(f(x)/x = \sqrt{1 + 4/x}\), qui tend vers 1. Ensuite, la quantité conjuguée donne \(f(x) – x = \dfrac{4x}{\sqrt{x^2 + 4x} + x}\), qui tend vers 2. La droite \(y = x + 2\) est donc asymptote en \(+\infty\). En \(-\infty\), on a \(\sqrt{x^2} = -x\), donc \(f(x)/x\) tend vers \(-1\). De plus, \(f(x) + x = \dfrac{4x}{\sqrt{x^2 + 4x} – x}\) tend vers \(-2\). Ainsi la droite \(y = -x – 2\) est asymptote en \(-\infty\).
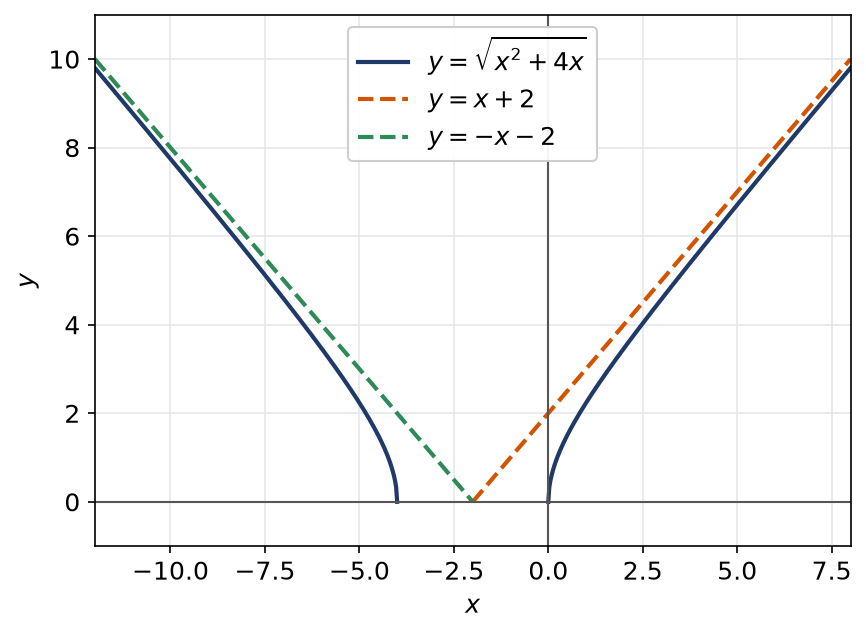
Une limite finie de \(f(x)/x\) ne garantit pas d’asymptote. Considérons \(f(x) = x + \sin(x)\). Le quotient \(f(x)/x\) tend vers 1, mais \(f(x) – x = \sin(x)\) n’a pas de limite en \(+\infty\). La courbe oscille autour de la droite \(y = x\) sans s’en approcher : on dit seulement que cette droite donne une direction asymptotique.
Les erreurs fréquentes
- Écrire \(\ln(a + b) = \ln(a) + \ln(b)\) : le logarithme transforme les produits, pas les sommes.
- Utiliser \(a^b\) avec une base négative, ou dériver \(x^x\) comme une puissance à exposant fixe.
- Simplifier \(\arcsin(\sin(x))\) en \(x\) sans vérifier que \(x\) appartient à \(\left[-\frac{\pi}{2}, \frac{\pi}{2}\right]\).
- Oublier que l’arcsinus et l’arccosinus ne sont pas dérivables en \(\pm 1\).
- Conserver une racine négative après le changement d’inconnue \(X = e^x\).
- Conclure à une asymptote dès que \(f(x)/x\) a une limite finie, sans étudier \(f(x) – mx\).
Fiche mémo
- \(\ln\) : primitive de \(1/t\) nulle en 1 ; \(\ln(ab) = \ln(a) + \ln(b)\).
- \(\exp\) : réciproque de \(\ln\) ; \(\exp^{\prime} = \exp\) et \(e^{a+b} = e^a e^b\).
- Puissances : \(a^b = e^{b\ln(a)}\) pour \(a > 0\).
- Croissances comparées : en \(+\infty\), \((\ln x)^{\beta}\) est négligeable devant \(x^{\alpha}\), elle-même négligeable devant \(e^{\beta x}\).
- \(\arcsin^{\prime}(y) = 1/\sqrt{1-y^2}\), \(\arccos^{\prime}(y) = -1/\sqrt{1-y^2}\) sur \(\left]-1, 1\right[\), et \(\arctan^{\prime}(y) = 1/(1+y^2)\) sur \(\mathbb{R}\).
- \(\arcsin(y) + \arccos(y) = \pi/2\) sur \([-1, 1]\).
- \(\operatorname{ch}^2 – \operatorname{sh}^2 = 1\), \(\operatorname{ch}^{\prime} = \operatorname{sh}\), \(\operatorname{sh}^{\prime} = \operatorname{ch}\), \(\operatorname{th}^{\prime} = 1 – \operatorname{th}^2\).
- Équation en ch et sh : poser \(X = e^x\) et garder les racines strictement positives.
- Homographie : dérivée \((ad – bc)/(cx + d)^2\), asymptotes \(x = -d/c\) et \(y = a/c\).
- Asymptote oblique : \(m = \lim f(x)/x\), puis \(p = \lim (f(x) – mx)\), les deux limites devant être finies.
Questions fréquentes
Pourquoi arcsin(sin x) n'est-il pas toujours égal à x ?
L’arcsinus renvoie toujours un angle de l’intervalle [-π/2, π/2]. Si x sort de cet intervalle, arcsin(sin x) est l’angle de cet intervalle qui a le même sinus que x, et non x lui-même. Par exemple, arcsin(sin 2) vaut π – 2.
Comment retenir les dérivées de ch, sh et th ?
On revient aux exponentielles : dériver e^x laisse e^x inchangée et dériver e^(-x) change son signe. On obtient ainsi ch’ = sh et sh’ = ch, sans signe moins contrairement au cosinus. Pour th, la règle du quotient et l’identité ch² – sh² = 1 donnent th’ = 1/ch² = 1 – th².
Peut-on écrire (-8)^(1/3) = -2 ?
La racine cubique de -8 vaut bien -2, mais la notation a^b avec un exposant réel est réservée aux bases strictement positives, car elle est définie par exp(b ln a). Pour éviter toute confusion, on écrit plutôt la racine cubique de -8.
Une limite finie de f(x)/x suffit-elle pour avoir une asymptote ?
Non. Il faut aussi que f(x) – mx ait une limite finie p. La fonction x + sin x en donne un contre-exemple : f(x)/x tend vers 1 mais f(x) – x n’a pas de limite.
Pour aller plus loin
- S’exercer : exercices corrigés de L1 de maths sur fonctions arc et hyperboliques
- Bases utiles : Nombre dérivé, théorème de Rolle et TAF
- Chapitre d’avant : Nombre dérivé, théorème de Rolle et TAF
- Chapitre d’après : Divisibilité, algorithme d'Euclide et congruences
- Vérifier ses acquis : QCM de L1 de maths sur fonctions arc et hyperboliques
- Contrôle corrigé en temps limité : Équations avec arctan, ch et sh : contrôle de maths en L1
- Tous les chapitres : le sommaire de la L1 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «fonctions arc et hyperboliques en L1 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.