Puissances de matrices et suites récurrentes : corrigé du contrôle de maths en L2
Voici le corrigé du contrôle de maths en L2 sur le thème « puissances de matrices et suites récurrentes », question par question.
Cette correction est rédigée comme une copie de partiel soignée : chaque valeur propre est justifiée, chaque sous-espace propre est décrit par une base, et le critère de diagonalisabilité utilisé est toujours nommé. Reprenez d’abord l’exercice 2, car il montre pourquoi une valeur propre double ne suffit pas à conclure. Ensuite, les calculs de matrices de passage sont menés avec leur inverse, puis contrôlés par un produit. La formule de \(A^n\) est démontrée par récurrence et testée sur de petites valeurs de n. Dans le problème, une figure montre enfin comment le vecteur normalisé se rapproche de la direction propre dominante. Chaque exercice se termine par un barème détaillé et, quand c’est utile, par une erreur fréquente.
L’énoncé complet se trouve ici : Puissances de matrices et suites récurrentes : contrôle de maths en L2.
Barème du contrôle corrigé : puissances de matrices et suites récurrentes
| Exercice | Points |
|---|---|
| 1. Éléments propres d’une matrice 2×2 | 3 points |
| 2. Une famille de matrices triangulaires | 4 points |
| 3. Puissances par diagonalisation | 5 points |
| 4. Une matrice lue sur une figure | 2 points |
| 5. Problème : deux suites liées | 6 points |
| Total | 20 points |
Le corrigé détaillé : puissances de matrices et suites récurrentes
Exercice 1 – Éléments propres d’une matrice 2×2 (3 points)
-
Par définition, \(\chi_A(X) = \det\begin{pmatrix} X – 4 & 2 \\ -1 & X – 1 \end{pmatrix} = (X – 4)(X – 1) + 2\).
On développe : \(\chi_A(X) = X^2 – 5X + 6 = (X – 2)(X – 3)\).
Les valeurs propres sont les racines de \(\chi_A\). Ainsi le spectre de \(A\) est \(\{2, 3\}\). On contrôle d’ailleurs que \(2 + 3 = 5 = \operatorname{tr}(A)\) et que \(2 \times 3 = 6 = \det(A)\).
-
Pour \(\lambda = 2\), on résout \((A – 2I_2)X = 0\) avec \(A – 2I_2 = \begin{pmatrix} 2 & -2 \\ 1 & -1 \end{pmatrix}\). Les deux lignes donnent la même équation \(x – y = 0\). Donc \(E_2(A) = \operatorname{Vect}\left(\begin{pmatrix} 1 \\ 1 \end{pmatrix}\right)\).
Pour \(\lambda = 3\), on a \(A – 3I_2 = \begin{pmatrix} 1 & -2 \\ 1 & -2 \end{pmatrix}\), d’où l’équation \(x = 2y\). Par conséquent \(E_3(A) = \operatorname{Vect}\left(\begin{pmatrix} 2 \\ 1 \end{pmatrix}\right)\).
- La matrice \(A\) est d’ordre 2 et possède deux valeurs propres distinctes. Or une matrice d’ordre n ayant n valeurs propres distinctes est diagonalisable. Donc \(A\) est diagonalisable dans \(\mathcal{M}_2(\mathbb{R})\), et les deux vecteurs trouvés forment une base de \(\mathbb{R}^2\).
Exercice 2 – Une famille de matrices triangulaires (4 points)
- La matrice \(M_a\) est triangulaire supérieure, donc \(XI_3 – M_a\) l’est aussi et son déterminant est le produit des coefficients diagonaux. On obtient \(\chi_{M_a}(X) = (X – 2)^2(X + 1)\). Le spectre est \(\{2, -1\}\) : la valeur 2 est de multiplicité algébrique 2, et la valeur \(-1\) est simple.
-
On résout \((M_a – 2I_3)X = 0\), avec \(M_a – 2I_3 = \begin{pmatrix} 0 & a & 1 \\ 0 & 0 & 0 \\ 0 & 0 & -3 \end{pmatrix}\). Le système s’écrit \(ay + z = 0\) et \(-3z = 0\), donc \(z = 0\) puis \(ay = 0\).
Quand \(a \neq 0\), on trouve \(y = z = 0\), alors \(E_2(M_a) = \operatorname{Vect}(e_1)\) : sa dimension vaut 1.
En revanche, quand \(a = 0\), seule la condition \(z = 0\) subsiste, donc \(E_2(M_0) = \operatorname{Vect}(e_1, e_2)\) : sa dimension vaut 2.
-
Le polynôme caractéristique est scindé sur \(\mathbb{R}\). Par le critère de diagonalisabilité, \(M_a\) est donc diagonalisable si et seulement si chaque sous-espace propre a pour dimension la multiplicité de sa valeur propre. Pour la valeur simple \(-1\), c’est automatique ; tout se joue donc sur \(E_2\).
Ainsi \(M_a\) est diagonalisable si et seulement si \(a = 0\).
Pour \(a = 0\), on cherche aussi \(E_{-1}\) : avec \(M_0 + I_3 = \begin{pmatrix} 3 & 0 & 1 \\ 0 & 3 & 0 \\ 0 & 0 & 0 \end{pmatrix}\), on obtient \(y = 0\) et \(z = -3x\). Par conséquent, la famille \(\left(e_1, e_2, w\right)\) avec \(w = \begin{pmatrix} 1 \\ 0 \\ -3 \end{pmatrix}\) est une base de vecteurs propres, associés respectivement à 2, 2 et \(-1\).
Piège classique : conclure à la diagonalisabilité parce que la matrice est triangulaire. Une valeur propre double exige de vérifier la dimension du sous-espace propre.
Exercice 3 – Puissances par diagonalisation (5 points)
Matrice de passage et inverse
-
On range en colonnes les vecteurs propres dans l’ordre des valeurs propres de \(D\) : d’abord celui de 2, puis celui de 3. On pose donc \(P = \begin{pmatrix} 1 & 2 \\ 1 & 1 \end{pmatrix}\). Ses colonnes forment une base de vecteurs propres, donc \(P\) est inversible et \(A = PDP^{-1}\).
Comme \(\det(P) = 1 – 2 = -1\), la formule des matrices 2×2 donne \(P^{-1} = -\begin{pmatrix} 1 & -2 \\ -1 & 1 \end{pmatrix}\), soit \(P^{-1} = \begin{pmatrix} -1 & 2 \\ 1 & -1 \end{pmatrix}\).
Vérification : \(PP^{-1} = \begin{pmatrix} -1 + 2 & 2 – 2 \\ -1 + 1 & 2 – 1 \end{pmatrix} = I_2\).
-
Pour \(n = 0\), on a \(PD^0P^{-1} = PP^{-1} = I_2 = A^0\).
Supposons ensuite \(A^n = PD^nP^{-1}\) pour un entier \(n\) fixé. Alors \(A^{n+1} = A^nA = PD^nP^{-1}PDP^{-1} = PD^{n+1}P^{-1}\), car \(P^{-1}P = I_2\). Par récurrence, l’égalité vaut donc pour tout entier naturel \(n\).
Coefficients de A puissance n
-
La matrice \(D\) est diagonale, donc \(D^n = \begin{pmatrix} 2^n & 0 \\ 0 & 3^n \end{pmatrix}\). On calcule d’abord \(PD^n = \begin{pmatrix} 2^n & 2 \times 3^n \\ 2^n & 3^n \end{pmatrix}\), puis on multiplie à droite par \(P^{-1}\) :
\[A^n = \begin{pmatrix} 2 \times 3^n – 2^n & 2^{n+1} – 2 \times 3^n \\ 3^n – 2^n & 2^{n+1} – 3^n \end{pmatrix}.\]
Contrôle pour \(n = 1\) : on retrouve \(\begin{pmatrix} 6 – 2 & 4 – 6 \\ 3 – 2 & 4 – 3 \end{pmatrix} = \begin{pmatrix} 4 & -2 \\ 1 & 1 \end{pmatrix} = A\). La formule est donc cohérente ; elle redonne aussi \(I_2\) pour \(n = 0\).
- Pour chaque coefficient, \(\left(\frac{2}{3}\right)^n\) tend vers 0, car \(0 < \frac{2}{3} < 1\). En divisant par \(3^n\), on obtient alors \(\lim 3^{-n}A^n = \begin{pmatrix} 2 & -2 \\ 1 & -1 \end{pmatrix}\), matrice de rang 1 dont l’image est la droite propre \(E_3(A)\).
Piège classique : écrire \(A^n = P^{-1}D^nP\). L’ordre des facteurs dépend de la convention choisie ; avec des vecteurs propres en colonnes de P, c’est bien \(PD^nP^{-1}\).
Exercice 4 – Une matrice lue sur une figure (2 points)
- On lit \(\vec{u}(1 ; 2)\) et \(f(\vec{u})(2 ; 4)\), puis \(\vec{v}(1 ; -1)\) et \(f(\vec{v})(-1 ; 1)\). Ainsi \(f(\vec{u}) = 2\vec{u}\) et \(f(\vec{v}) = -\vec{v}\), avec des vecteurs non nuls. Donc 2 et \(-1\) sont valeurs propres de \(M\), de vecteurs propres respectifs \(\vec{u}\) et \(\vec{v}\).
-
Les vecteurs \(\vec{u}\) et \(\vec{v}\) ne sont pas colinéaires, donc ils forment une base de \(\mathbb{R}^2\). On pose alors \(R = \begin{pmatrix} 1 & 1 \\ 2 & -1 \end{pmatrix}\) et \(\Delta = \begin{pmatrix} 2 & 0 \\ 0 & -1 \end{pmatrix}\), de sorte que \(M = R\Delta R^{-1}\).
Comme \(\det(R) = -3\), on obtient \(R^{-1} = \frac{1}{3}\begin{pmatrix} 1 & 1 \\ 2 & -1 \end{pmatrix}\). Ensuite, \(R\Delta = \begin{pmatrix} 2 & -1 \\ 4 & 1 \end{pmatrix}\), d’où \(M = \frac{1}{3}\begin{pmatrix} 0 & 3 \\ 6 & 3 \end{pmatrix} = \begin{pmatrix} 0 & 1 \\ 2 & 1 \end{pmatrix}\).
Contrôle : \(M\begin{pmatrix} 1 \\ 2 \end{pmatrix} = \begin{pmatrix} 2 \\ 4 \end{pmatrix}\) et \(M\begin{pmatrix} 1 \\ -1 \end{pmatrix} = \begin{pmatrix} -1 \\ 1 \end{pmatrix}\), comme sur la figure.
- On calcule \(M^2 = \begin{pmatrix} 0 + 2 & 0 + 1 \\ 0 + 2 & 2 + 1 \end{pmatrix} = \begin{pmatrix} 2 & 1 \\ 2 & 3 \end{pmatrix}\), puis \(M + 2I_2 = \begin{pmatrix} 2 & 1 \\ 2 & 3 \end{pmatrix}\). On a bien \(M^2 = M + 2I_2\), ce qui traduit le fait que \(X^2 – X – 2 = (X – 2)(X + 1)\) annule \(M\).
Exercice 5 – Problème : deux suites liées (6 points)
Mise sous forme matricielle
-
D’après le schéma, \(u_{n+1} = u_n + 4v_n\) et \(v_{n+1} = u_n + v_n\). On pose donc \(T = \begin{pmatrix} 1 & 4 \\ 1 & 1 \end{pmatrix}\), si bien que \(X_{n+1} = TX_n\).
Ensuite, \(X_0 = T^0X_0\), et si \(X_n = T^nX_0\), alors \(X_{n+1} = TT^nX_0 = T^{n+1}X_0\). Par récurrence, \(X_n = T^nX_0\) pour tout entier naturel \(n\).
-
On a \(\chi_T(X) = (X – 1)^2 – 4 = (X – 3)(X + 1)\). Les valeurs propres sont donc 3 et \(-1\).
Pour 3, le système \((T – 3I_2)X = 0\) se réduit à \(-2x + 4y = 0\), soit \(x = 2y\) : \(E_3(T) = \operatorname{Vect}\left(\begin{pmatrix} 2 \\ 1 \end{pmatrix}\right)\).
Pour \(-1\), on obtient \(2x + 4y = 0\), soit \(x = -2y\) : \(E_{-1}(T) = \operatorname{Vect}\left(\begin{pmatrix} 2 \\ -1 \end{pmatrix}\right)\).
- Les deux valeurs propres sont distinctes, donc \(T\) est diagonalisable. On choisit \(Q = \begin{pmatrix} 2 & 2 \\ 1 & -1 \end{pmatrix}\), de déterminant \(-4\), et \(\Lambda = \begin{pmatrix} 3 & 0 \\ 0 & -1 \end{pmatrix}\). Alors \(T = Q\Lambda Q^{-1}\) avec \(Q^{-1} = \frac{1}{4}\begin{pmatrix} 1 & 2 \\ 1 & -2 \end{pmatrix}\) ; en effet, \(QQ^{-1} = \frac{1}{4}\begin{pmatrix} 4 & 0 \\ 0 & 4 \end{pmatrix} = I_2\).
Terme général des deux compteurs
-
Comme à l’exercice 3, \(T^n = Q\Lambda^nQ^{-1}\) pour tout entier \(n\). D’abord, \(Q\Lambda^n = \begin{pmatrix} 2 \times 3^n & 2(-1)^n \\ 3^n & -(-1)^n \end{pmatrix}\). Puis, en multipliant par \(Q^{-1}\) :
\[T^n = \begin{pmatrix} \dfrac{3^n + (-1)^n}{2} & 3^n – (-1)^n \\ \dfrac{3^n – (-1)^n}{4} & \dfrac{3^n + (-1)^n}{2} \end{pmatrix}.\]
Pour \(n = 1\), on retrouve \(\begin{pmatrix} 1 & 4 \\ 1 & 1 \end{pmatrix} = T\) ; la formule est donc validée.
- Puisque \(X_n = T^nX_0\) avec \(X_0 = \begin{pmatrix} 4 \\ 0 \end{pmatrix}\), seule la première colonne de \(T^n\) intervient, multipliée par 4. Ainsi \(u_n = 2 \times 3^n + 2(-1)^n\) et \(v_n = 3^n – (-1)^n\). Par exemple, \(u_2 = 20\) et \(v_2 = 8\), ce que confirment deux itérations directes.
- Comme \(3 = 4 – 1\), on a \(3 \equiv -1 \pmod 4\), donc \(3^n \equiv (-1)^n \pmod 4\). Par conséquent \(v_n = 3^n – (-1)^n\) est divisible par 4 pour tout entier \(n\). On peut aussi factoriser \(a^n – b^n\) par \(a – b = 3 – (-1) = 4\).
Comportement quand n devient grand
-
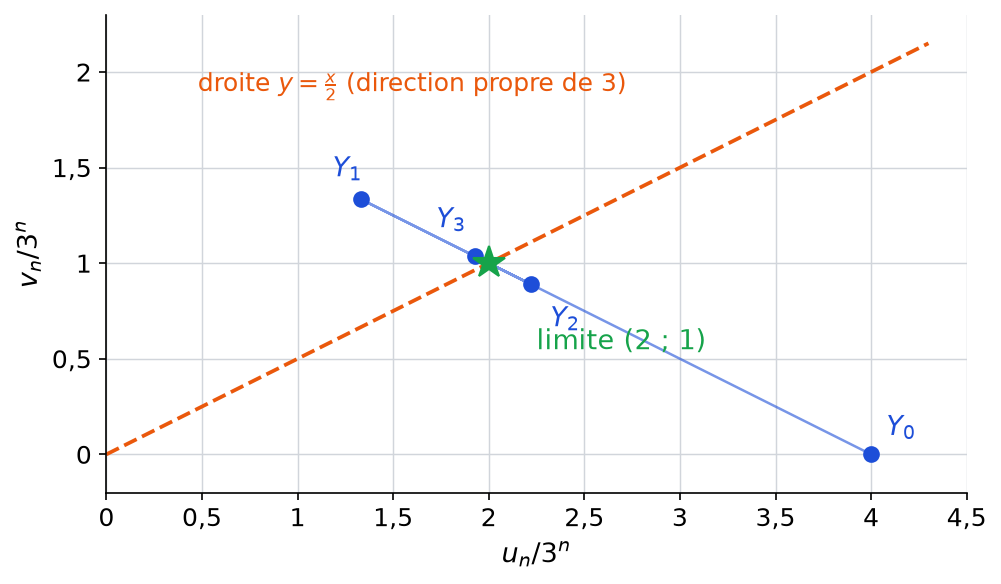
Pour \(n \geq 1\), on a \(3^n \geq 3 > 1\), donc \(v_n \neq 0\). En divisant par \(3^n\), il vient \(\frac{u_n}{v_n} = \frac{2 + 2q^n}{1 – q^n}\) avec \(q = -\frac{1}{3}\). Or \(q^n\) tend vers 0, car \(|q| < 1\). Donc \(\frac{u_n}{v_n}\) tend vers 2.
De même, \(\frac{u_n}{2 \times 3^n} = 1 + q^n\) tend vers 1. Ainsi \(u_n \sim 2 \times 3^n\).
La figure trace les points \(Y_n\) de coordonnées \(\left(\frac{u_n}{3^n} ; \frac{v_n}{3^n}\right)\). En effet, \(Y_n = (2 ; 1) + q^n(2 ; -1)\) : les points oscillent de part et d’autre de la droite propre de 3, puis se rapprochent de \((2 ; 1)\).

Piège classique : oublier le terme \((-1)^n\) dans l’équivalent. Il est négligeable devant \(3^n\), donc il disparaît de l’équivalent, mais il reste indispensable dans la valeur exacte.
À retenir de ce contrôle
- Une matrice d’ordre n ayant n valeurs propres distinctes est diagonalisable, mais une valeur propre multiple demande de calculer la dimension de son sous-espace propre.
- Une matrice est diagonalisable si et seulement si son polynôme caractéristique est scindé et si chaque sous-espace propre a pour dimension la multiplicité de la valeur propre.
- Les colonnes de la matrice de passage P sont des vecteurs propres, rangés dans le même ordre que les valeurs propres sur la diagonale de D.
- Si A = PDP^{-1}, alors A^n = PD^nP^{-1} pour tout entier naturel n, ce qui se démontre par une récurrence immédiate.
- Un système de suites linéaires couplées s’écrit X_{n+1} = TX_n, donc X_n = T^nX_0 : sa croissance est dictée par la valeur propre de plus grand module.
Revenir à l’énoncé du contrôle
Consolider puissances de matrices et suites récurrentes après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours diagonaliser une matrice et applications ; entraînez-vous sur les exercices diagonaliser une matrice et applications.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en L2.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «puissances de matrices et suites récurrentes : corrigé du contrôle de maths en L2» au format PDF afin de pouvoir travailler en totale autonomie.