Partiel de probabilités discrètes : corrigé du contrôle de maths en L2
Voici le corrigé du contrôle de maths en L2 sur le thème « partiel de probabilités discrètes », question par question.
Cette correction est rédigée comme une copie de partiel très bien notée : chaque espérance est justifiée et chaque théorème est cité avec ses hypothèses. Pour les questions de cours, elle détaille un contre-exemple simple de variables dépendantes de covariance nulle. Ensuite, l’arbre complété sert de support à la formule de Bayes. Le tableau de loi conjointe est exploité ligne par ligne, puis la covariance donne la variance de la somme. Dans le problème, la queue de loi du minimum de deux durées géométriques mène à sa loi, tandis que l’inégalité de Bienaymé-Tchebychev fournit un nombre de jours suffisant. Enfin, chaque exercice se termine par un barème détaillé.
L’énoncé complet se trouve ici : Partiel de probabilités discrètes : contrôle de maths en L2.
Barème du contrôle corrigé : partiel de probabilités discrètes
| Exercice | Points |
|---|---|
| 1. Questions de cours sur l’indépendance | 3 points |
| 2. Une pièce choisie au hasard | 4 points |
| 3. Un tableau de loi conjointe | 4 points |
| 4. Clients et acheteurs : un amincissement de Poisson | 3 points |
| 5. Problème : deux guichets et un client en attente | 6 points |
| Total | 20 points |
Le corrigé détaillé : partiel de probabilités discrètes
Exercice 1 – Questions de cours sur l’indépendance (3 points)
- Les événements \(A \cap B\) et \(A \cap \overline{B}\) sont incompatibles et leur réunion vaut \(A\). Donc \(P(A \cap \overline{B}) = P(A) – P(A \cap B) = P(A) – P(A)P(B)\), puisque \(A\) et \(B\) sont indépendants. On obtient ainsi \(P(A \cap \overline{B}) = P(A)\left(1 – P(B)\right) = P(A)P(\overline{B})\). Les événements \(A\) et \(\overline{B}\) sont donc indépendants.
- Par le théorème de transfert appliqué au couple, \(E(XY) = \sum_{x, y} xy\,P(X = x, Y = y)\), la somme étant finie. L’indépendance donne \(P(X = x, Y = y) = P(X = x)\,P(Y = y)\), si bien que la somme se factorise : \(E(XY) = \left(\sum_x x\,P(X = x)\right)\left(\sum_y y\,P(Y = y)\right) = E(X)\,E(Y)\). Par conséquent \(\mathrm{Cov}(X, Y) = E(XY) – E(X)E(Y) = 0\).
- Par symétrie, \(E(X) = \frac{-2 – 1 + 1 + 2}{4} = 0\). De même, \(XY = X|X|\) prend les valeurs \(-4\), \(-1\), \(1\) et \(4\) avec la même probabilité, donc \(E(XY) = 0\). Ainsi \(\mathrm{Cov}(X, Y) = 0\). Pourtant, \(P(X = 1, Y = 2) = 0\), alors que \(P(X = 1)\,P(Y = 2) = \frac{1}{4} \times \frac{1}{2} = \frac{1}{8}\). Les variables ne sont donc pas indépendantes : une covariance nulle n’entraîne pas l’indépendance.
Piège classique : conclure à l’indépendance dès que la covariance est nulle. Le troisième point montre précisément qu’une variable et sa valeur absolue peuvent être non corrélées.
Exercice 2 – Une pièce choisie au hasard (4 points)
- Par indépendance des lancers, \(P(A_n) = \left(\frac{2}{3}\right)^n\). La suite \((A_n)\) est décroissante, car ne pas avoir de pile en \(n + 1\) lancers implique de ne pas en avoir en \(n\) lancers. L’événement « jamais pile » est l’intersection des \(A_n\). Par continuité décroissante, sa probabilité vaut \(\lim_{n \to +\infty} \left(\frac{2}{3}\right)^n = 0\). On obtient donc pile presque sûrement.
- L’événement \(T = k\) signifie \(k – 1\) faces puis un pile, d’où \(P(T = k) = \left(\frac{2}{3}\right)^{k – 1} \frac{1}{3}\) pour \(k \geq 1\). La variable \(T\) suit la loi géométrique de paramètre \(\frac{1}{3}\), avec \(E(T) = 3\) et \(V(T) = \dfrac{2/3}{1/9} = 6\).
- Les événements \(T = 2k\) sont deux à deux incompatibles, donc par \(\sigma\)-additivité, \(P(T \text{ pair}) = \sum_{k \geq 1} \left(\frac{2}{3}\right)^{2k – 1} \frac{1}{3} = \frac{2}{9} \sum_{k \geq 1} \left(\frac{4}{9}\right)^{k – 1}\). La série géométrique de raison \(\frac{4}{9}\) vaut \(\frac{9}{5}\). Ainsi \(P(T \text{ pair}) = \frac{2}{9} \times \frac{9}{5} = \frac{2}{5}\).
-
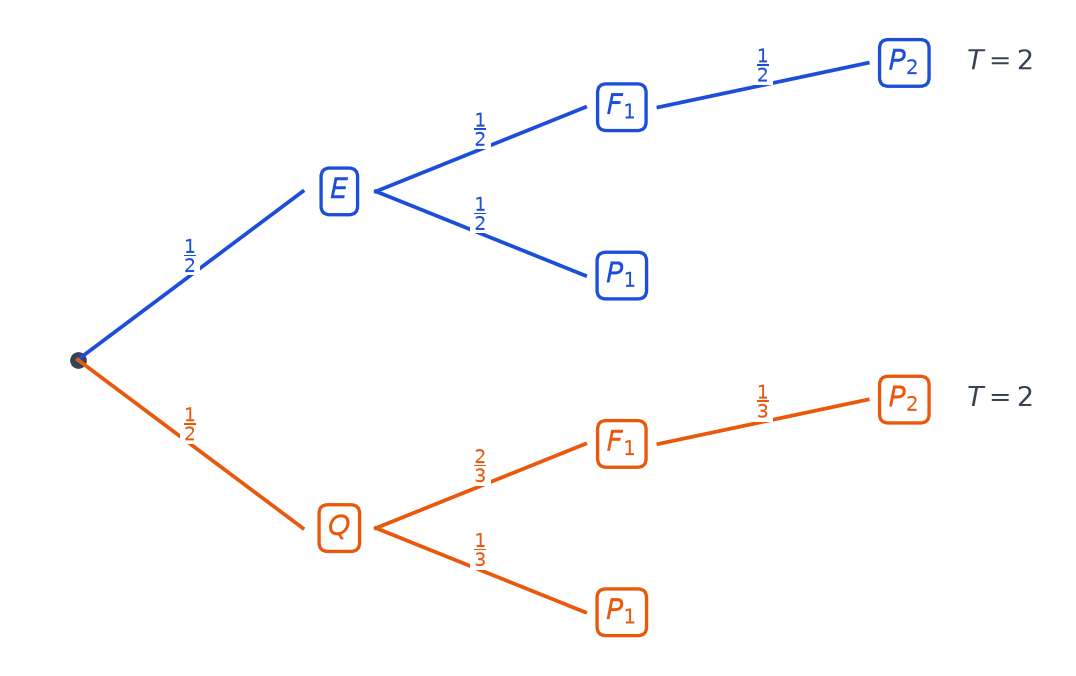
L’arbre complété
Avec la pièce \(Q\), face sort avec la probabilité \(\frac{2}{3}\) et pile avec la probabilité \(\frac{1}{3}\), à chaque lancer.

Bayes appliqué à l’événement T = 2
On lit sur l’arbre \(P_E(T = 2) = \frac{1}{2} \times \frac{1}{2} = \frac{1}{4}\) et \(P_Q(T = 2) = \frac{2}{3} \times \frac{1}{3} = \frac{2}{9}\). La formule des probabilités totales donne alors \(P(T = 2) = \frac{1}{2}\left(\frac{1}{4} + \frac{2}{9}\right) = \frac{17}{72}\). D’après la formule de Bayes, \(P_{T = 2}(Q) = \dfrac{\frac{1}{2} \times \frac{2}{9}}{\frac{17}{72}} = \frac{8}{72} \times \frac{72}{17}\). La probabilité cherchée vaut \(\frac{8}{17}\).
Piège classique : sommer à partir de \(k = 0\) dans la question 3. La variable \(T\) vaut au moins 1, donc le premier rang pair est 2.
Exercice 3 – Un tableau de loi conjointe (4 points)
- On somme chaque colonne : \(P(X = 0) = \frac{3}{12}\), \(P(X = 1) = \frac{5}{12}\) et \(P(X = 2) = \frac{4}{12}\). En sommant ensuite chaque ligne, \(P(Y = 0) = \frac{6}{12}\) et \(P(Y = 1) = \frac{6}{12}\). Ainsi \(Y\) suit la loi de Bernoulli de paramètre \(\frac{1}{2}\), et les deux sommes valent bien 1.
- On a \(P(X = 0, Y = 0) = \frac{2}{12}\), alors que \(P(X = 0)\,P(Y = 0) = \frac{3}{12} \times \frac{1}{2} = \frac{1{,}5}{12}\). Les variables ne sont donc pas indépendantes.
- On calcule \(E(X) = \frac{0 \times 3 + 1 \times 5 + 2 \times 4}{12} = \frac{13}{12}\) et \(E(Y) = \frac{1}{2}\). Ensuite, seules les cases où \(i \geq 1\) et \(j = 1\) comptent dans \(E(XY)\) : \(E(XY) = \frac{1 \times 2 + 2 \times 3}{12} = \frac{2}{3}\). D’où \(\mathrm{Cov}(X, Y) = \frac{2}{3} – \frac{13}{24} = \frac{16 – 13}{24} = \frac{1}{8}\).
- D’abord \(E(X^2) = \frac{5 + 4 \times 4}{12} = \frac{7}{4}\), donc \(V(X) = \frac{7}{4} – \frac{169}{144} = \frac{83}{144}\). De plus, \(V(Y) = \frac{1}{4} = \frac{36}{144}\). La formule \(V(X + Y) = V(X) + V(Y) + 2\,\mathrm{Cov}(X, Y)\) donne alors \(V(X + Y) = \frac{83 + 36 + 36}{144}\). On trouve \(V(X + Y) = \frac{155}{144}\).
- Puisque \(P(X = 2) = \frac{4}{12}\), on obtient \(P_{X = 2}(Y = 0) = \frac{1/12}{4/12} = \frac{1}{4}\) et \(P_{X = 2}(Y = 1) = \frac{3}{4}\). Sachant \(X = 2\), la variable \(Y\) suit la loi de Bernoulli de paramètre \(\frac{3}{4}\).
Piège classique : oublier le terme \(2\,\mathrm{Cov}(X, Y)\) dans la variance de la somme. On ne peut l’omettre que si les variables sont non corrélées.
Exercice 4 – Clients et acheteurs : un amincissement de Poisson (3 points)
- Par le théorème de transfert, \(G_X(t) = \sum_{n \geq 0} e^{-\lambda} \frac{\lambda^n t^n}{n!} = e^{-\lambda} e^{\lambda t}\), la série exponentielle convergeant pour tout réel. Ainsi \(G_X(t) = e^{\lambda(t – 1)}\).
-
Probabilités totales sur le système des événements X = n
Pour \(k \geq 0\), la formule des probabilités totales donne \(P(A = k) = \sum_{n \geq k} P(X = n)\binom{n}{k}p^k q^{n – k}\), où \(q = 1 – p\).
Échange des sommes
Pour \(|t| \leq 1\), tous les termes sont dominés en module par des termes positifs de somme finie, donc on peut intervertir les sommations. Il vient \(G_A(t) = \sum_{n \geq 0} P(X = n) \sum_{k = 0}^{n} \binom{n}{k}(pt)^k q^{n – k}\). Par la formule du binôme, la somme intérieure vaut \((q + pt)^n\). On obtient donc \(G_A(t) = G_X(1 – p + pt)\).
- D’après la question 1, \(G_A(t) = e^{\lambda(1 – p + pt – 1)} = e^{\lambda p(t – 1)}\). C’est la fonction génératrice de la loi de Poisson de paramètre \(\lambda p\), et une fonction génératrice caractérise la loi. Par conséquent \(A\) suit la loi de Poisson \(\mathcal{P}(\lambda p)\).
- Ici \(\lambda p = 6 \times \frac{1}{3} = 2\). Le nombre moyen d’acheteurs est \(E(A) = 2\) par heure, et la probabilité de ne rien vendre vaut \(P(A = 0) = e^{-2}\).
Piège classique : affirmer que \(A\) suit une loi binomiale. Le nombre \(n\) d’essais est lui-même aléatoire, et la loi obtenue est une loi de Poisson.
Exercice 5 – Problème : deux guichets et un client en attente (6 points)
- Pour \(k \geq 0\), on a \(P(S > k) = \sum_{j \geq k + 1} p\,q^{j – 1} = p\,q^k \times \frac{1}{1 – q}\). Comme \(1 – q = p\), on obtient \(P(S > k) = q^k\).
-
La queue de loi du minimum
L’événement \(M > k\) est égal à l’intersection de \(S > k\) et de \(T > k\). Par indépendance, \(P(M > k) = q^k \times q^k = \left(q^2\right)^k\). Pour \(k \geq 1\), on en déduit \(P(M = k) = P(M > k – 1) – P(M > k) = \left(q^2\right)^{k – 1}\left(1 – q^2\right)\).
Identification de la loi
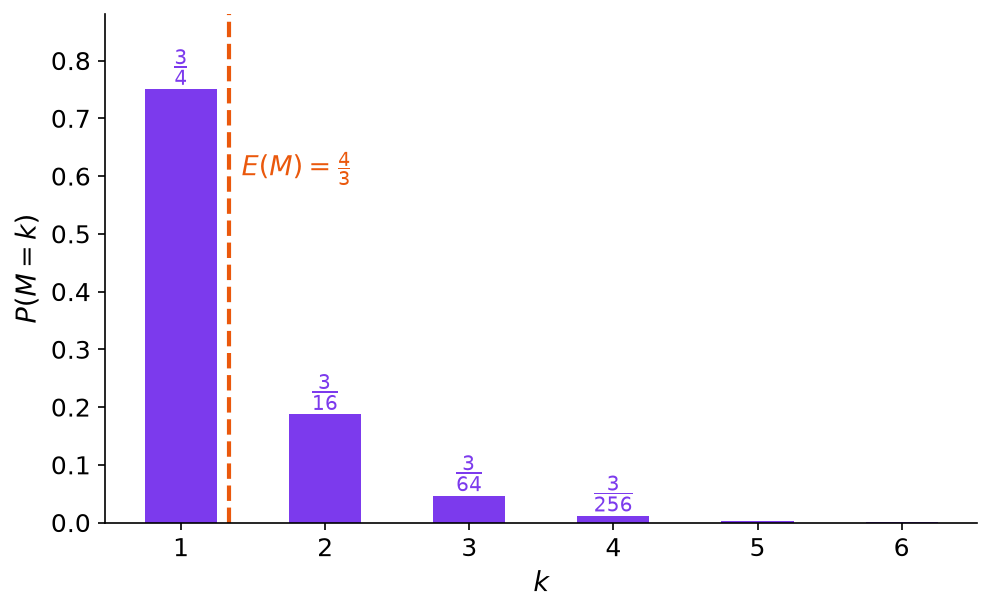
Or \(1 – q^2 = (1 – q)(1 + q) = p(2 – p) = r\). Donc \(M\) suit la loi géométrique de paramètre \(r = p(2 – p)\). Pour \(p = \frac{1}{2}\), on a \(r = \frac{3}{4}\), d’où \(E(M) = \frac{1}{r} = \frac{4}{3}\) et \(V(M) = \frac{1 – r}{r^2} = \frac{1/4}{9/16} = \frac{4}{9}\). La figure représente cette loi.

- Par incompatibilité des événements \(S = T = k\), puis par indépendance, \(P(S = T) = \sum_{k \geq 1} p^2 q^{2k – 2} = \frac{p^2}{1 – q^2} = \frac{p^2}{p(2 – p)} = \frac{p}{2 – p}\). Les couples \((S, T)\) et \((T, S)\) ont la même loi, car \(S\) et \(T\) sont indépendantes et de même loi ; ainsi \(P(S < T) = P(T < S)\). Comme ces trois cas forment un système complet, \(2P(S < T) = 1 – \frac{p}{2 – p}\). On conclut que \(P(S = T) = \frac{p}{2 – p}\) et \(P(S < T) = \frac{1 – p}{2 – p}\).
- Les variables \(M\) et \(U\) admettent une espérance, donc par linéarité \(E(D) = \frac{4}{3} + 2 = \frac{10}{3}\). De plus, \(U\) est indépendante de \((S, T)\), donc de \(M\) : les variances s’ajoutent. Avec \(V(U) = \frac{q}{p^2} = 2\), on obtient \(V(D) = \frac{4}{9} + 2\). Ainsi \(E(D) = \frac{10}{3}\) minutes et \(V(D) = \frac{22}{9}\).
-
Calcul de la probabilité jointe
L’événement « \(M = k\) et \(S \leq T\) » s’écrit « \(S = k\) et \(T \geq k\) ». Par indépendance, sa probabilité vaut \(p\,q^{k – 1} \times q^{k – 1} = p\,q^{2k – 2}\). D’autre part, \(P(S \leq T) = \frac{1 – p}{2 – p} + \frac{p}{2 – p} = \frac{1}{2 – p}\), et \(P(M = k) = p(2 – p)\,q^{2k – 2}\). Leur produit vaut donc \(p\,q^{2k – 2}\). L’égalité demandée est démontrée.
Interprétation
L’événement « le guichet 1 se libère le premier ou en même temps » est indépendant de l’attente \(M\). Autrement dit, savoir quel guichet servira \(C\) ne renseigne pas sur la durée de son attente.
-
Bienaymé-Tchebychev
Les \(M_i\) sont indépendantes, de même loi que \(M\), donc \(E\left(\overline{M}_n\right) = \frac{4}{3}\) et \(V\left(\overline{M}_n\right) = \frac{V(M)}{n} = \frac{4}{9n}\). L’inégalité donne \(P\left(\left|\overline{M}_n – \frac{4}{3}\right| \geq \frac{1}{3}\right) \leq \frac{4}{9n} \times 9 = \frac{4}{n}\). Or \(\frac{4}{n} \leq 0{,}05\) dès que \(n \geq 80\). Il suffit donc d’observer \(n = 80\) jours.
Comportement asymptotique
La même majoration, avec un \(\varepsilon > 0\) quelconque, tend vers 0. C’est la loi faible des grands nombres : \(\overline{M}_n\) converge en probabilité vers \(E(M) = \frac{4}{3}\).
Piège classique : écrire \(P(M = k) = P(S = k)\,P(T = k)\). Le minimum vaut \(k\) dès que l’une des durées vaut \(k\) et que l’autre est au moins égale à \(k\).
À retenir de ce contrôle
- Deux variables indépendantes ont une covariance nulle, mais la réciproque est fausse : une variable et sa valeur absolue en donnent un contre-exemple.
- Pour une variable géométrique de paramètre p, la queue de loi vaut P(X > k) = (1 − p) puissance k, ce qui simplifie l’étude d’un minimum.
- Le minimum de deux variables géométriques indépendantes de paramètre p suit une loi géométrique de paramètre p(2 − p).
- La fonction génératrice caractérise la loi d’une variable à valeurs entières ; elle permet de reconnaître une loi de Poisson après conditionnement.
- L’inégalité de Bienaymé-Tchebychev majore l’écart entre une moyenne empirique et l’espérance par la variance divisée par n fois epsilon au carré.
Revenir à l’énoncé du contrôle
Consolider partiel de probabilités discrètes après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours probabilités sur un univers dénombrable puis lois discrètes, espérance et variance puis couples de variables, indépendance et grands nombres ; entraînez-vous sur les exercices probabilités sur un univers dénombrable et lois discrètes, espérance et variance et couples de variables, indépendance et grands nombres.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en L2.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «partiel de probabilités discrètes : corrigé du contrôle de maths en L2» au format PDF afin de pouvoir travailler en totale autonomie.