Taylor-Young et DL usuels en L1 de maths : cours et méthodes
Ce chapitre réunit les outils d’analyse locale du second semestre. Nous comparons d’abord les fonctions avec les notations o, O et les équivalents. Ensuite, nous construisons les trois formules de Taylor, du reste intégral jusqu’à Taylor-Young, avec des preuves commentées. Le cœur du chapitre, ce sont les DL usuels L1 et la façon de les combiner.
Vous apprendrez à calculer un développement limité par somme, produit, composition, quotient ou intégration. Ces calculs servent ensuite à lever une indétermination, à placer une courbe par rapport à sa tangente et à trouver une asymptote oblique. Le chapitre s’appuie sur la dérivation et sur l’intégrale de Riemann. Il prépare directement les séries numériques, les intégrales impropres et l’étude locale des courbes en deuxième année.
Ce que vous saurez faire
- Comparer deux fonctions au voisinage d’un point avec \(o\), \(O\) et \(\sim\).
- Énoncer et démontrer les formules de Taylor avec reste intégral, de Taylor-Lagrange et de Taylor-Young.
- Réciter les DL usuels en 0 et les retrouver en cas d’oubli.
- Calculer un développement limité par somme, produit, composition, quotient ou intégration.
- Lever une indétermination et trouver un équivalent simple.
- Placer une courbe par rapport à sa tangente ou à son asymptote oblique.
1. Comparer les fonctions au voisinage d’un point
Dans tout le chapitre, \(a\) désigne un réel ou \(\pm\infty\), et les fonctions sont définies au voisinage de \(a\). Nous voulons dire qu’une fonction est « petite » ou « du même ordre » qu’une autre. Pour cela, on compare leur quotient, à condition que le dénominateur ne s’annule pas près de \(a\), sauf peut-être en \(a\).
Soit \(g\) une fonction qui ne s’annule pas au voisinage de \(a\), sauf éventuellement en \(a\).
- On écrit \(f=o(g)\) en \(a\) lorsque \(f(x)/g(x)\) tend vers 0 quand \(x\) tend vers \(a\) : \(f\) est négligeable devant \(g\).
- On écrit \(f=O(g)\) en \(a\) lorsque \(f/g\) est bornée au voisinage de \(a\) : \(f\) est dominée par \(g\).
- On écrit \(f\sim g\) en \(a\) lorsque \(f(x)/g(x)\) tend vers 1 : \(f\) et \(g\) sont équivalentes.
Autrement dit, \(f\sim g\) signifie exactement \(f-g=o(g)\). Cette reformulation est la plus utile en pratique. En effet, elle transforme un équivalent en une égalité avec un reste négligeable.
1.1 Les règles de calcul
Au voisinage de \(a\) :
- \(o(g)+o(g)=o(g)\) et \(\lambda\, o(g)=o(g)\) pour tout réel \(\lambda\) ;
- \(o(g)\times h=o(gh)\) et \(o(g)\times O(h)=o(gh)\) ;
- la relation \(\sim\) est réflexive, symétrique et transitive ;
- si \(f_1\sim g_1\) et \(f_2\sim g_2\), alors \(f_1f_2\sim g_1g_2\) et \(f_1/f_2\sim g_1/g_2\) ;
- si \(f\sim g\) et si \(g\) tend vers \(\ell\), alors \(f\) tend aussi vers \(\ell\).
Ces règles se démontrent en revenant aux quotients. Par exemple, si \(f_1/g_1\) et \(f_2/g_2\) tendent vers 1, le produit des deux quotients tend aussi vers 1. En revanche, deux opérations naturelles sont interdites.
Piège à éviter :
On n’additionne pas des équivalents. En 0, \(x+x^2\sim x\) et \(-x\sim -x+x^3\), pourtant le quotient \(x^2/x^3\) explose. Passer à l’exponentielle de part et d’autre d’un \(\sim\) est tout aussi illégitime. En \(+\infty\), \(x+1\sim x\), mais \(e^{x+1}/e^{x}=e\) ne tend pas vers 1.
1.2 Les équivalents de référence
Les limites usuelles du lycée se traduisent toutes en équivalents. Ainsi, en 0, on dispose de \(\sin x\sim x\), \(\ln(1+x)\sim x\), \(e^{x}-1\sim x\) et \(1-\cos x\sim x^2/2\). De plus, pour \(\alpha\) réel, \((1+x)^{\alpha}-1\sim \alpha x\). Enfin, un polynôme est équivalent en 0 à son terme de plus bas degré, et en \(\pm\infty\) à son terme de plus haut degré.
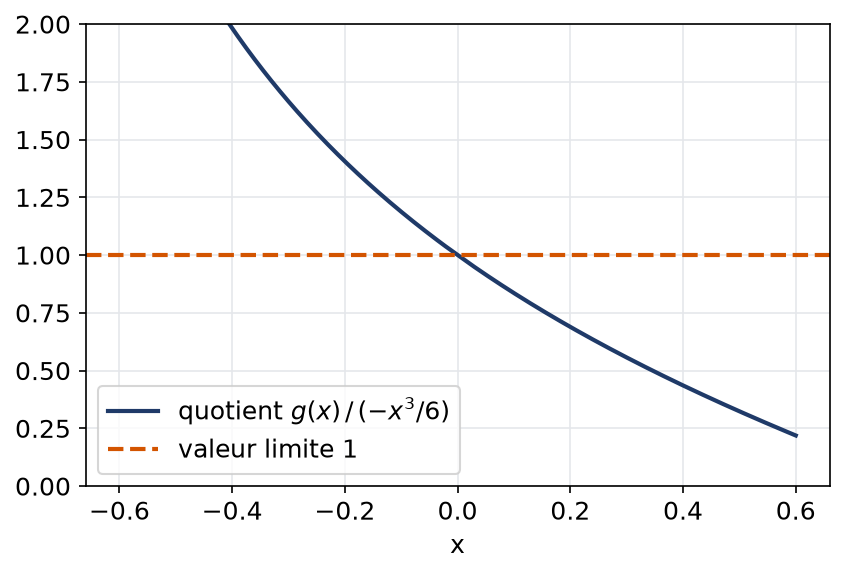
Cherchons un équivalent en 0 de \(g(x)=e^{x}-1-\ln(1+x)-x^2\). Les équivalents de référence ne suffisent pas, car les termes principaux se compensent. Nous anticipons donc sur la partie 3 et utilisons les développements à l’ordre 3 :
\[e^{x}-1=x+\frac{x^2}{2}+\frac{x^3}{6}+o(x^3),\qquad \ln(1+x)=x-\frac{x^2}{2}+\frac{x^3}{3}+o(x^3).\]
Par conséquent, \(g(x)=x^2-\frac{x^3}{6}-x^2+o(x^3)=-\frac{x^3}{6}+o(x^3)\). On en déduit \(g(x)\sim -x^3/6\) en 0.
La figure suivante trace le quotient \(g(x)/(-x^3/6)\). Il tend bien vers 1 quand \(x\) tend vers 0, ce qui illustre l’équivalent obtenu.
2. Les trois formules de Taylor
Soit \(I\) un intervalle, \(a\in I\) et \(n\in\mathbb{N}\). Pour une fonction \(f\) dérivable \(n\) fois en \(a\), on appelle polynôme de Taylor d’ordre \(n\) en \(a\) le polynôme
\[T_n(x)=\sum_{k=0}^{n}\frac{(x-a)^k}{k!}\,f^{(k)}(a).\]
Ses dérivées successives en \(a\) coïncident avec celles de \(f\) jusqu’au rang \(n\). Parmi les polynômes de degré inférieur ou égal à \(n\), lui seul possède cette propriété. Toute la question est alors de contrôler l’écart \(R_n(x)=f(x)-T_n(x)\). Les trois formules répondent à cette question avec des hypothèses et des conclusions différentes.
2.1 Le reste intégral
Si \(f\) est de classe \(C^{n+1}\) sur \(I\), alors pour tout \(x\in I\) :
\[f(x)=T_n(x)+\int_a^x\frac{(x-t)^n}{n!}\,f^{(n+1)}(t)\,dt.\]
Nous raisonnons par récurrence sur \(n\). D’abord, au rang initial, il s’agit de prouver \(f(x)-f(a)=\int_a^x f^{\prime}\). Or \(f\) est une primitive de la fonction continue \(f^{\prime}\), ce qui règle ce cas.
Ensuite, supposons la formule vraie au rang \(n-1\) pour une fonction de classe \(C^{n+1}\). Nous intégrons par parties le reste \(\int_a^x \frac{(x-t)^{n-1}}{(n-1)!}f^{(n)}(t)\,dt\). On dérive \(f^{(n)}\) et on primitive \(\frac{(x-t)^{n-1}}{(n-1)!}\) en \(-\frac{(x-t)^{n}}{n!}\). Le crochet vaut \(\frac{(x-a)^n}{n!}f^{(n)}(a)\), car il s’annule en \(t=x\). Il reste donc \(\int_a^x\frac{(x-t)^n}{n!}f^{(n+1)}(t)\,dt\), ce qui donne la formule au rang \(n\).
Cette formule est exacte : aucune approximation n’intervient. C’est pourquoi elle sert de base aux deux autres formules.
2.2 L’inégalité de Taylor-Lagrange
Si \(f\) est de classe \(C^{n+1}\) sur \(I\) et si \(|f^{(n+1)}|\leqslant M\) sur \(I\), alors pour tout \(x\in I\) :
\[\left|f(x)-T_n(x)\right|\leqslant \frac{M\,|x-a|^{n+1}}{(n+1)!}.\]
Supposons \(x\geqslant a\), l’autre cas étant symétrique. Pour \(t\) entre \(a\) et \(x\), la quantité \((x-t)^n\) est positive. Ainsi, le reste intégral est majoré en valeur absolue par \(M\int_a^x\frac{(x-t)^n}{n!}\,dt\). Or cette intégrale vaut \(\frac{(x-a)^{n+1}}{(n+1)!}\), d’où l’inégalité.
L’intérêt est d’obtenir une erreur garantie sur tout un intervalle. On s’en sert donc pour les calculs approchés.
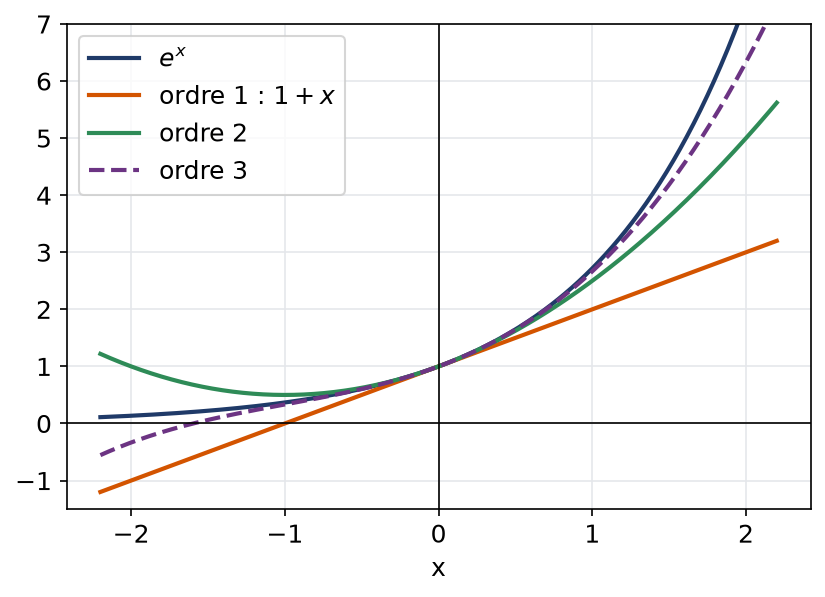
Nous voulons une valeur approchée de \(e^{0{,}1}\). Prenons \(f=\exp\), \(a=0\) et \(n=3\). Sur \([0\,;0{,}1]\), toutes les dérivées valent \(e^t\leqslant e^{0{,}1}\leqslant 1{,}2\). Par conséquent :
\[\left|e^{0{,}1}-\left(1+0{,}1+\frac{0{,}01}{2}+\frac{0{,}001}{6}\right)\right|\leqslant\frac{1{,}2\times 10^{-4}}{24}=5\times 10^{-6}.\]
Le polynôme donne \(1{,}105\,166\ldots\), donc \(e^{0{,}1}\) vaut \(1{,}105\,17\) à \(10^{-5}\) près.
La figure montre l’exponentielle et ses polynômes de Taylor d’ordres 1, 2 et 3 en 0. Plus l’ordre augmente, plus l’approximation reste bonne loin de 0.
2.3 La formule de Taylor-Young
Si \(f\) est de classe \(C^{n}\) sur \(I\) avec \(n\geqslant 1\), alors, quand \(x\) tend vers \(a\) :
\[f(x)=T_n(x)+o\big((x-a)^n\big).\]
Nous appliquons le reste intégral à l’ordre \(n-1\), ce qui est permis car \(f\) est \(C^n\). Nous retranchons ensuite le terme \(\frac{f^{(n)}(a)}{n!}(x-a)^n\), qui s’écrit aussi \(\int_a^x\frac{(x-t)^{n-1}}{(n-1)!}f^{(n)}(a)\,dt\). On obtient :
\[R_n(x)=\int_a^x\frac{(x-t)^{n-1}}{(n-1)!}\Big(f^{(n)}(t)-f^{(n)}(a)\Big)\,dt.\]
Soit \(\varepsilon>0\). Par continuité de \(f^{(n)}\) en \(a\), il existe \(\eta>0\) tel que \(|f^{(n)}(t)-f^{(n)}(a)|\leqslant\varepsilon\) dès que \(|t-a|\leqslant\eta\). Alors, pour \(|x-a|\leqslant\eta\), tout \(t\) entre \(a\) et \(x\) vérifie cette inégalité. Finalement, \(|R_n(x)|\leqslant\varepsilon\,\frac{|x-a|^n}{n!}\), ce qui signifie bien \(R_n(x)=o((x-a)^n)\).
Taylor-Young ne donne aucune borne numérique. En revanche, il demande moins d’hypothèses et suffit pour toutes les questions de limites. Retenons la répartition des rôles : Lagrange pour approcher un nombre, Young pour étudier une limite.
3. Développements limités et DL usuels
La fonction \(f\) possède un développement limité d’ordre \(n\) en \(a\) s’il existe des réels \(c_0,\ldots,c_n\) vérifiant, quand \(h\) tend vers 0 :
\[f(a+h)-\sum_{k=0}^{n}c_k\,h^k=o(h^n).\]
Le polynôme \(\sum c_k h^k\) s’appelle la partie régulière du DL.
En pratique, on se ramène toujours en 0 en posant \(x=a+h\). Par ailleurs, Taylor-Young montre qu’une fonction de classe \(C^n\) admet un DL d’ordre \(n\), dont les coefficients sont \(f^{(k)}(a)/k!\).
3.1 Unicité et premières conséquences
Si \(f\) admet un DL d’ordre \(n\) en \(a\), ses coefficients sont uniques.
Supposons deux DL de coefficients \((c_k)\) et \((d_k)\) distincts. Par différence, \(\sum_{k=0}^{n}(c_k-d_k)h^k=o(h^n)\) en 0. Soit \(p\) le plus petit indice tel que \(c_p\neq d_p\). En divisant par \(h^p\), on obtient \((c_p-d_p)+\sum_{k>p}(c_k-d_k)h^{k-p}=o(h^{n-p})\). Quand \(h\) tend vers 0, le membre de gauche tend vers \(c_p-d_p\) et celui de droite vers 0. C’est absurde, donc les deux DL coïncident.
L’unicité a plusieurs conséquences immédiates. D’abord, on peut tronquer un DL à un ordre plus petit. Ensuite, si \(f\) est paire, la partie régulière de son DL en 0 ne contient que des puissances paires. De même, une fonction impaire n’a que des puissances impaires. Enfin, un DL d’ordre 0 équivaut à la continuité en \(a\), et un DL d’ordre 1 équivaut à la dérivabilité en \(a\).
Le lien s’arrête à l’ordre 1. Posons \(f(x)=x^4\sin(1/x^2)\) pour \(x\neq0\) et \(f(0)=0\). Comme \(|f(x)|\leqslant x^4\), on a \(f(x)=o(x^3)\) : \(f\) admet le DL d’ordre 3 nul en 0. Pourtant, pour \(x\neq 0\), \(f^{\prime}(x)=4x^3\sin(1/x^2)-2x\cos(1/x^2)\) et \(f^{\prime}(0)=0\). Le quotient \(f^{\prime}(x)/x=4x^2\sin(1/x^2)-2\cos(1/x^2)\) n’a pas de limite en 0. Ainsi, \(f\) n’est pas deux fois dérivable en 0.
3.2 Le tableau des DL usuels en 0
Les développements suivants découlent tous de Taylor-Young, car les fonctions en jeu sont de classe \(C^\infty\) au voisinage de 0. Il faut les connaître sans hésiter, au moins jusqu’à l’ordre 5.
- Exponentielle : \(e^{x}=\sum_{k=0}^{n}\frac{x^k}{k!}+o(x^n)\).
- Logarithme : \(\ln(1+x)=\sum_{k=1}^{n}\frac{(-1)^{k+1}x^k}{k}+o(x^n)\).
- Puissance : \((1+x)^{\alpha}=1+\alpha x+\frac{\alpha(\alpha-1)}{2}x^2+\cdots+o(x^n)\). Le coefficient de \(x^k\) est le produit des \(k\) facteurs \(\alpha,\alpha-1,\ldots,\alpha-k+1\), divisé par \(k!\).
- Inverse : \(\frac{1}{1-x}=1+x+x^2+\cdots+x^n+o(x^n)\) et \(\frac{1}{1+x}=\sum_{k=0}^{n}(-1)^kx^k+o(x^n)\).
- Trigonométrie : \(\cos x=\sum_{k=0}^{p}\frac{(-1)^kx^{2k}}{(2k)!}+o(x^{2p+1})\) et \(\sin x=\sum_{k=0}^{p}\frac{(-1)^kx^{2k+1}}{(2k+1)!}+o(x^{2p+2})\).
- Hyperbolique : mêmes formules pour \(\mathrm{ch}\) et \(\mathrm{sh}\), sans les signes alternés.
- Arc tangente et tangente : la partie régulière d’ordre 6 de \(\arctan x\) est \(x-\frac{x^3}{3}+\frac{x^5}{5}\), et celle de \(\tan x\) est \(x+\frac{x^3}{3}+\frac{2x^5}{15}\).
Remarquons le gain d’un ordre pour les fonctions paires ou impaires. Par exemple, le terme suivant de \(\cos x\) après \(x^4/24\) est en \(x^6\). On peut donc écrire \(o(x^5)\) au lieu de \(o(x^4)\). Ce petit gain évite souvent un calcul supplémentaire.
Remarque :
En cas d’oubli, on retrouve un coefficient par \(f^{(k)}(0)/k!\). Pour \((1+x)^{\alpha}\), par exemple, la dérivée \(k\)-ième en 0 vaut \(\alpha(\alpha-1)\cdots(\alpha-k+1)\).
4. Opérations sur les développements limités
Dériver dix fois une fonction compliquée est rarement raisonnable. On préfère donc assembler les DL usuels. Toutes les règles ci-dessous se placent en 0, avec des fonctions qui admettent un DL d’ordre \(n\).
4.1 Somme et produit
Si \(f=P+o(x^n)\) et \(g=Q+o(x^n)\), alors \(f+g=P+Q+o(x^n)\). De plus, \(fg\) admet un DL d’ordre \(n\), dont la partie régulière est \(PQ\) tronqué au degré \(n\).
Le produit réserve une bonne surprise. Si \(f\) commence par un terme en \(x^p\) et \(g\) par un terme en \(x^q\), il suffit de développer \(f\) à l’ordre \(n-q\) et \(g\) à l’ordre \(n-p\).
Calculons le DL d’ordre 4 en 0 de \(\sin x\,\ln(1+x)\). Les deux facteurs commencent par \(x\), donc l’ordre 3 suffit pour chacun :
\[\sin x\,\ln(1+x)=\Big(x-\frac{x^3}{6}\Big)\Big(x-\frac{x^2}{2}+\frac{x^3}{3}\Big)+o(x^4).\]
Nous ne gardons que les produits de degré au plus 4. On trouve \(x^2-\frac{x^3}{2}+\frac{x^4}{3}-\frac{x^4}{6}\), d’où le résultat \(x^2-\frac{x^3}{2}+\frac{x^4}{6}+o(x^4)\).
4.2 Composition et quotient
Si \(u\) tend vers 0 en 0 et admet un DL d’ordre \(n\), et si \(f\) admet un DL d’ordre \(n\) en 0, alors \(f\circ u\) admet un DL d’ordre \(n\) en 0. On l’obtient en remplaçant la variable de \(f\) par le DL de \(u\), puis en tronquant.
- Vérifier que la fonction intérieure \(u(x)\) tend vers 0. Sinon, factoriser pour s’y ramener.
- Repérer la valuation \(p\) de \(u\) : comme \(u^k=O(x^{kp})\), seules les puissances \(k\leqslant n/p\) comptent.
- Calculer \(u^2\), \(u^3\)… en tronquant à l’ordre \(n\) dès chaque étape.
- Substituer dans le DL usuel, puis regrouper les termes par degré.
Cherchons le DL d’ordre 4 en 0 de \(\ln(2-\cos x)\). D’abord, \(2-\cos x=1+u\) avec \(u=\frac{x^2}{2}-\frac{x^4}{24}+o(x^4)\), qui tend vers 0. Ensuite, \(u\) commence en \(x^2\), donc \(u^2=\frac{x^4}{4}+o(x^4)\) et \(u^3=o(x^4)\). Il vient :
\[\ln(2-\cos x)=u-\frac{u^2}{2}+o(x^4)=\frac{x^2}{2}-\frac{x^4}{24}-\frac{x^4}{8}+o(x^4).\]
Finalement, \(\ln(2-\cos x)=\frac{x^2}{2}-\frac{x^4}{6}+o(x^4)\). La fonction étant paire, on a même un reste en \(o(x^5)\).
Pour un quotient, on écrit \(f/g=f\times\frac{1}{g}\). Si \(g(0)\neq0\), on factorise \(g(0)\), puis on compose avec \(\frac{1}{1-v}\).
Développons \(\frac{1}{2-e^{x}}\) à l’ordre 3. On écrit \(2-e^x=1-v\) avec \(v=x+\frac{x^2}{2}+\frac{x^3}{6}+o(x^3)\). Puis \(v^2=x^2+x^3+o(x^3)\) et \(v^3=x^3+o(x^3)\). Par conséquent :
\[\frac{1}{2-e^{x}}=1+v+v^2+v^3+o(x^3)=1+x+\frac{3x^2}{2}+\frac{13x^3}{6}+o(x^3).\]
Piège à éviter :
Dans une composition, on oublie souvent un terme croisé. Ainsi, le carré de \(x+\frac{x^2}{2}\) contient \(x^3\) avec le coefficient 1, et non \(\frac{1}{2}\). Écrire le double produit à part évite cette erreur.
4.3 Intégration d’un DL
Soit \(f\) dérivable sur un intervalle contenant 0, telle que \(f^{\prime}\) soit continue et que \(f^{\prime}(t)-\sum_{j=0}^{n}b_jt^j=o(t^n)\) en 0. Alors :
\[f(x)-f(0)-\sum_{j=0}^{n}\frac{b_j\,x^{j+1}}{j+1}=o(x^{n+1}).\]
Posons \(r(t)=f^{\prime}(t)-\sum b_jt^j\). Soit \(\varepsilon>0\) : il existe \(\eta>0\) tel que \(|r(t)|\leqslant\varepsilon|t|^n\) pour \(|t|\leqslant\eta\). En intégrant de 0 à \(x\), avec \(|x|\leqslant\eta\), on obtient \(\big|\int_0^x r(t)\,dt\big|\leqslant\varepsilon\frac{|x|^{n+1}}{n+1}\). Or cette intégrale est exactement l’écart entre \(f(x)\) et la formule annoncée.
On n’oublie jamais la constante \(f(0)\). En revanche, on ne dérive pas un DL sans précaution : il faut savoir à l’avance que \(f^{\prime}\) admet un DL.
Obtenons le DL d’ordre 5 de \(\arcsin\) en 0. Sa dérivée vaut \((1-x^2)^{-1/2}\). Avec \(\alpha=-\frac12\) et la variable \(-x^2\), on trouve \((1-x^2)^{-1/2}=1+\frac{x^2}{2}+\frac{3x^4}{8}+o(x^4)\). Comme \(\arcsin 0=0\), on intègre terme à terme :
\[\arcsin x=x+\frac{x^3}{6}+\frac{3x^5}{40}+o(x^5).\]
5. Applications : limites, tangentes et asymptotes
5.1 Lever une indétermination
- Se ramener en 0, en posant \(x=a+h\) ou \(x=1/h\) si besoin.
- Développer le numérateur et le dénominateur jusqu’au premier terme non nul de chacun.
- Remplacer chaque morceau par son équivalent, qui est ce premier terme, puis conclure.
- Pour une forme \(u^v\), passer d’abord par \(e^{v\ln u}\).
Étudions la limite en 0 de \(\frac{\ln(1+x)-x\,e^{-x/2}}{x^3}\). Le dénominateur impose l’ordre 3. D’une part, \(\ln(1+x)=x-\frac{x^2}{2}+\frac{x^3}{3}+o(x^3)\). D’autre part, \(x\,e^{-x/2}=x-\frac{x^2}{2}+\frac{x^3}{8}+o(x^3)\). La différence vaut donc \(\frac{5x^3}{24}+o(x^3)\), et la limite cherchée est \(\frac{5}{24}\).
5.2 Position par rapport à la tangente
Supposons \(f(a+h)=b_0+b_1h+b_mh^m+o(h^m)\), où \(m\geqslant2\) et \(b_m\neq0\). La tangente en \(a\) est la droite \(y=b_0+b_1(x-a)\). L’écart entre courbe et tangente se comporte alors comme \(b_mh^m\). Avec un exposant \(m\) pair, ce signe ne dépend pas du côté choisi. Avec \(m\) impair, la courbe franchit sa tangente : on parle de point d’inflexion.
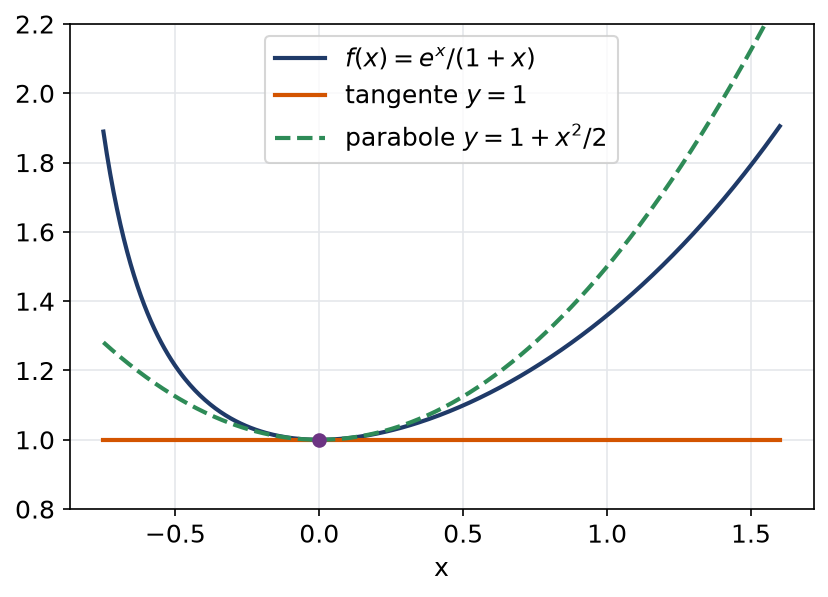
Prenons \(f(x)=\frac{e^{x}}{1+x}\) en 0. Le produit de \(1+x+\frac{x^2}{2}+\frac{x^3}{6}\) par \(1-x+x^2-x^3\), tronqué à l’ordre 3, donne :
\[\frac{e^{x}}{1+x}=1+\frac{x^2}{2}-\frac{x^3}{3}+o(x^3).\]
La tangente en 0 est donc horizontale, d’équation \(y=1\). Ensuite, le premier terme suivant est \(\frac{x^2}{2}>0\). La courbe est au-dessus de sa tangente, et \(f\) présente un minimum local en 0.
La figure confirme ce résultat : près de 0, la courbe colle à la parabole \(y=1+x^2/2\), au-dessus de la droite \(y=1\).
5.3 Asymptotes et développements asymptotiques
En \(\pm\infty\), on pose \(h=1/x\), qui tend vers 0. On cherche alors une écriture \(f(x)=\alpha x+\beta+\frac{\gamma}{x^k}+o\big(\frac{1}{x^k}\big)\) avec \(\gamma\neq0\). On lit alors deux informations. D’une part, \(y=\alpha x+\beta\) fournit l’asymptote. D’autre part, le terme \(\gamma/x^k\) indique de quel côté se trouve le graphe.
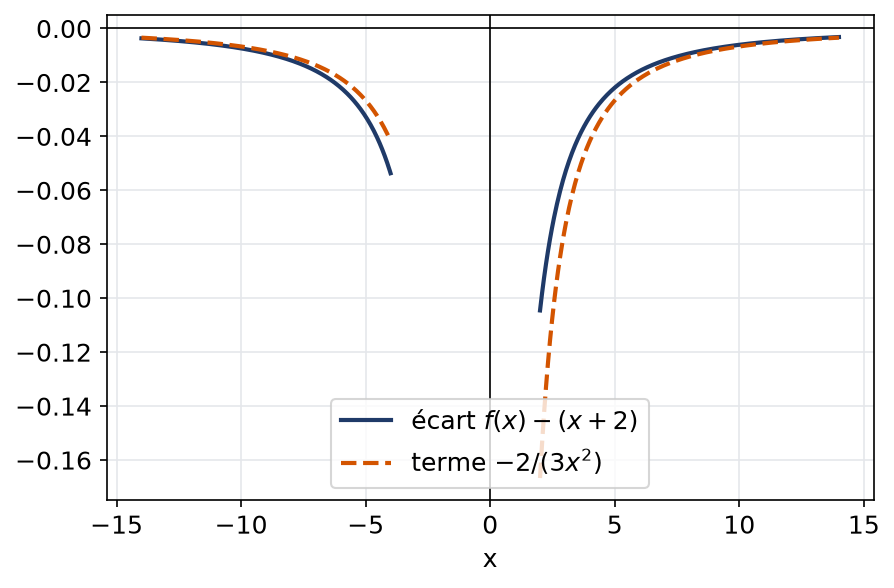
Étudions \(f(x)=x\,e^{2/(x+1)}\) en \(\pm\infty\). D’abord, \(u=\frac{2}{x+1}=\frac{2}{x}-\frac{2}{x^2}+\frac{2}{x^3}+o\big(\frac{1}{x^3}\big)\). Ensuite, \(u^2=\frac{4}{x^2}-\frac{8}{x^3}+o\big(\frac1{x^3}\big)\) et \(u^3=\frac{8}{x^3}+o\big(\frac1{x^3}\big)\). Il vient :
\[e^{u}=1+u+\frac{u^2}{2}+\frac{u^3}{6}+o\Big(\frac{1}{x^3}\Big)=1+\frac{2}{x}-\frac{2}{3x^3}+o\Big(\frac{1}{x^3}\Big).\]
En multipliant par \(x\), on obtient \(f(x)=x+2-\frac{2}{3x^2}+o\big(\frac1{x^2}\big)\). Ainsi, la droite \(y=x+2\) est asymptote en \(+\infty\) et en \(-\infty\). De plus, la courbe est en dessous des deux côtés, car \(-\frac{2}{3x^2}<0\).
La figure trace l’écart \(f(x)-(x+2)\) et le terme \(-2/(3x^2)\). Les deux courbes se rapprochent quand \(|x|\) grandit, et l’écart reste négatif.
Parfois, aucune écriture en puissances de \(x\) ne suffit. On parle alors de développement asymptotique : une somme de termes de plus en plus petits, choisis dans une échelle comme \(x^\alpha\), \(\ln x\) ou \(e^x\).
Considérons \(F(x)=\ln\big(x+\sqrt{x^2+1}\big)\) en \(+\infty\). On a \(\sqrt{x^2+1}=x+\frac{1}{2x}+o\big(\frac1x\big)\), donc \(x+\sqrt{x^2+1}=2x\Big(1+\frac{1}{4x^2}+o\big(\frac1{x^2}\big)\Big)\). En prenant le logarithme :
\[F(x)=\ln x+\ln 2+\frac{1}{4x^2}+o\Big(\frac{1}{x^2}\Big).\]
Ce n’est pas un DL, à cause du terme \(\ln x\). C’est pourtant une information précise : \(F(x)-\ln(2x)\) tend vers 0 comme \(\frac{1}{4x^2}\).
Les erreurs fréquentes
- Additionner ou soustraire des équivalents au lieu de revenir aux DL.
- Composer un équivalent par \(\exp\) ou par \(\ln\) sans justification.
- Choisir un ordre trop faible, puis obtenir un faux « \(0\) » au numérateur.
- Oublier la constante \(f(0)\) quand on intègre un DL.
- Composer avec une fonction intérieure qui ne tend pas vers 0, par exemple écrire \(e^{\cos x}\) comme \(e^{u}\) avec \(u=\cos x\).
- Croire qu’un DL d’ordre 2 garantit l’existence de \(f^{\prime\prime}(a)\).
Fiche mémo
- \(f\sim g\) en \(a\) si et seulement si \(f-g=o(g)\).
- Reste intégral : \(f(x)=T_n(x)+\int_a^x\frac{(x-t)^n}{n!}f^{(n+1)}(t)\,dt\) pour \(f\) de classe \(C^{n+1}\).
- Taylor-Lagrange : \(|f(x)-T_n(x)|\leqslant M|x-a|^{n+1}/(n+1)!\), pour une erreur chiffrée.
- Taylor-Young : \(f(x)=T_n(x)+o((x-a)^n)\) pour \(f\) de classe \(C^n\), pour les limites.
- Unicité du DL : parité de \(f\) et parité des exposants vont de pair en 0.
- Produit : tenir compte de la valuation de chaque facteur pour choisir l’ordre.
- Composition : la fonction intérieure doit tendre vers 0.
- Intégration : on intègre la partie régulière et on ajoute \(f(0)\).
- Position : le signe du premier terme non nul après la partie affine décide.
- En \(\pm\infty\) : poser \(h=1/x\) et viser \(\alpha x+\beta+\gamma/x^k\).
Questions fréquentes
Quelle est la différence entre Taylor-Young et Taylor-Lagrange ?
Taylor-Young est un résultat local : il dit que le reste est négligeable devant la dernière puissance quand x tend vers a. Taylor-Lagrange donne au contraire une majoration explicite du reste sur tout un intervalle. On utilise donc Young pour les limites et les équivalents, et Lagrange pour les approximations numériques avec une erreur garantie.
À quel ordre faut-il développer chaque morceau d'un calcul ?
On part de l’ordre visé pour le résultat final, puis on tient compte des facteurs qui commencent par une puissance de x. Si un facteur commence par x, l’autre facteur n’a besoin que d’un ordre de moins. En cas de doute, il vaut mieux développer un cran plus loin que prévu, puis tronquer à la fin.
Peut-on additionner deux équivalents ?
Non, c’est l’erreur la plus fréquente du chapitre. Par exemple, x + x² et x sont équivalents en 0, mais leur différence avec x ne l’est pas avec 0. Pour une somme, il faut revenir aux développements limités, qui gardent la trace des termes suivants.
Une fonction qui admet un DL d'ordre 2 est-elle deux fois dérivable ?
Pas forcément. Un DL d’ordre 1 équivaut à la dérivabilité, mais à partir de l’ordre 2 le lien se rompt. La fonction égale à x⁴ sin(1/x²), prolongée par 0, admet un DL d’ordre 3 en 0 sans être deux fois dérivable en 0.
Pour aller plus loin
- S’exercer : exercices corrigés de L1 de maths sur taylor-Young et DL usuels
- Bases utiles : Nombre dérivé, théorème de Rolle et TAF, Intégrale de Riemann et théorème fondamental
- Chapitre d’avant : Équations différentielles : variation de la constante
- Chapitre d’après : Espaces vectoriels : bases et dimension
- Vérifier ses acquis : QCM de L1 de maths sur taylor-Young et DL usuels
- Contrôle corrigé en temps limité : Limites et asymptotes par DL : contrôle de maths en L1
- Tous les chapitres : le sommaire de la L1 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «taylor-Young et DL usuels en L1 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.