Banach et opérateurs continus en L3 de maths : cours et méthodes
Ce chapitre fait passer de la topologie des espaces métriques à l’analyse fonctionnelle. Nous y étudions les espaces vectoriels normés, en particulier ceux qui sont complets : les espaces de Banach. Les opérateurs continus L3 sont les applications linéaires qui respectent cette structure, et leur norme subordonnée mesure de combien ils dilatent les vecteurs.
Le cours s’appuie sur les suites de Cauchy du chapitre précédent. Il construit pas à pas les espaces \(\ell^1\), \(\ell^\infty\) et \(C([a,b])\), puis le critère des séries absolument convergentes. Il s’achève sur l’équivalence des normes lorsque la dimension est finie, puis sur le théorème de Riesz : seule la dimension finie rend compacte la boule fermée.
Chaque énoncé est accompagné d’une preuve commentée et d’un contre-exemple en dimension infinie.
Ce que vous saurez faire
- Vérifier qu’une application est une norme et comparer deux normes.
- Prouver qu’un espace normé est complet, ou exhiber une suite de Cauchy sans limite.
- Calculer la norme d’un opérateur linéaire continu, atteinte ou non.
- Montrer qu’une application linéaire n’est pas continue en dimension infinie.
- Utiliser les séries absolument convergentes, en particulier la série de Neumann.
- Tirer parti de la dimension finie, puis reconnaître grâce à Riesz qu’une boule est non compacte.
1. Normes et normes équivalentes
Le corps \(\mathbb{K}\) vaut \(\mathbb{R}\) ou \(\mathbb{C}\). Une norme mesure la taille d’un vecteur de façon compatible avec les opérations linéaires. Elle fournit ensuite une distance, donc toute la topologie du chapitre précédent.
Une norme sur un \(\mathbb{K}\)-espace vectoriel \(E\) est une application \(N : E \to [0, +\infty[\) telle que, pour tous \(x, y \in E\) et \(\lambda \in \mathbb{K}\) :
- séparation : \(N(x) = 0\) entraîne \(x = 0\) ;
- homogénéité : \(N(\lambda x) = |\lambda|\, N(x)\) ;
- sous-additivité : \(N(x + y) \leqslant N(x) + N(y)\).
On parle alors d’espace vectoriel normé \((E, N)\), et \(d(x, y) = N(x – y)\) en fait un espace métrique.
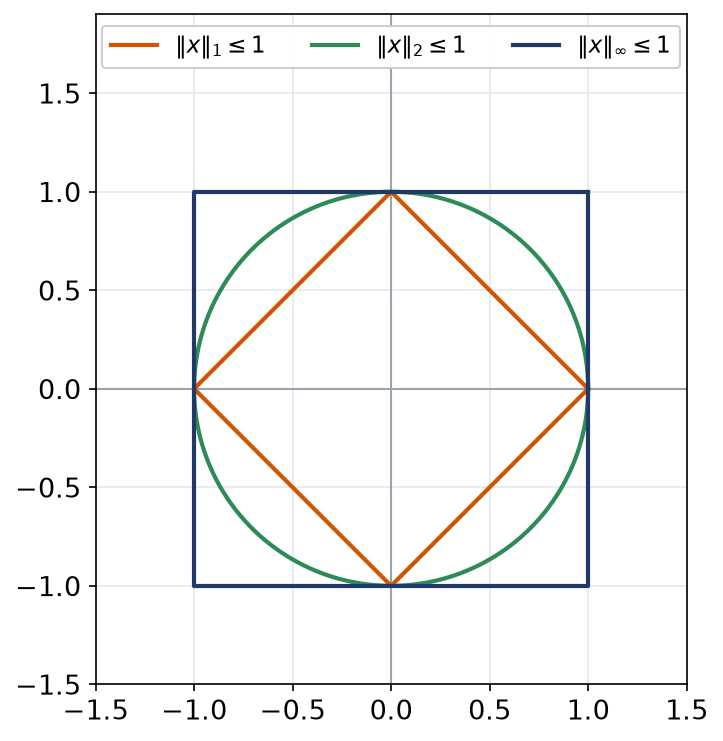
Sur \(\mathbb{K}^n\), trois normes servent sans cesse : \(\|x\|_1 = \sum_i |x_i|\), \(\|x\|_2 = \big(\sum_i |x_i|^2\big)^{1/2}\) et \(\|x\|_\infty = \max_i |x_i|\). Leurs boules unités n’ont pas la même forme, comme le montre la figure dans le plan.
1.1 Comparer deux normes
Sur un même espace, plusieurs normes coexistent. Il faut donc savoir quand elles donnent la même topologie.
On dit que \(N\) et \(N^{\prime}\), normes sur \(E\), sont équivalentes lorsque l’on peut trouver \(\alpha > 0\) et \(\beta > 0\) avec
\[\alpha\, N(x) \leqslant N^{\prime}(x) \leqslant \beta\, N(x) \qquad \text{pour tout } x \in E.\]
Deux normes équivalentes définissent les mêmes suites convergentes, les mêmes suites de Cauchy et les mêmes ouverts. Par conséquent, la complétude et la continuité ne dépendent que de la classe d’équivalence de la norme.
Sur \(\mathbb{K}^n\), on a \(\|x\|_\infty \leqslant \|x\|_1 \leqslant n\|x\|_\infty\). En effet, le plus grand des \(|x_i|\) figure dans la somme, et chaque terme de la somme est au plus égal à ce maximum. L’égalité de gauche a lieu pour \(x = (1, 0, \dots, 0)\), celle de droite pour \(x = (1, 1, \dots, 1)\). Les constantes \(1\) et \(n\) sont donc optimales.
Pour prouver que deux normes \(N\) et \(N^{\prime}\) ne sont pas équivalentes :
- chercher une suite \((x_k)\) de vecteurs non nuls ;
- calculer le quotient \(N^{\prime}(x_k) / N(x_k)\) ;
- montrer qu’il tend vers \(+\infty\) ou vers \(0\) ; aucune constante \(\beta\), ou aucune constante \(\alpha\), ne peut alors convenir.
Sur \(C([0,1])\), on compare \(\|f\|_\infty = \sup_{[0,1]} |f|\) et \(\|f\|_1 = \int_0^1 |f(t)|\,dt\). D’abord, \(\|f\|_1 \leqslant \|f\|_\infty\) pour toute \(f\). Prenons ensuite \(f_k(t) = e^{-kt}\). On trouve \(\|f_k\|_\infty = 1\) et \(\|f_k\|_1 = \frac{1 – e^{-k}}{k}\). Le quotient \(\|f_k\|_\infty / \|f_k\|_1\) tend vers \(+\infty\). Ainsi aucune inégalité \(\|f\|_\infty \leqslant \beta \|f\|_1\) n’est possible : les deux normes ne sont pas équivalentes.
2. Espaces de suites et de fonctions
Trois espaces de dimension infinie serviront de terrain d’exemples dans tout le chapitre. Nous les décrivons maintenant, avec leur norme naturelle.
- \(\ell^1\) est l’espace des suites \(x = (x_j)_{j \geqslant 1}\) de scalaires telles que \(\sum_j |x_j| < +\infty\), normé par \(\|x\|_1 = \sum_{j \geqslant 1} |x_j|\).
- \(\ell^\infty\) est l’espace des suites bornées, normé par \(\|x\|_\infty = \sup_{j} |x_j|\).
- \(C([a,b])\) est l’espace des fonctions continues sur le segment \([a,b]\), normé par \(\|f\|_\infty = \max_{[a,b]} |f|\).
Le fait que ce soient des normes se vérifie directement. Par exemple, l’inégalité triangulaire dans \(\ell^1\) vient de \(|x_j + y_j| \leqslant |x_j| + |y_j|\), sommée sur \(j\). On note aussi \(e_k\) la suite dont seul le terme d’indice \(k\) vaut \(1\), les autres étant nuls.
Remarque :
Toute suite de \(\ell^1\) tend vers \(0\), donc elle est bornée. Ainsi \(\ell^1 \subset \ell^\infty\), avec \(\|x\|_\infty \leqslant \|x\|_1\). Cette inclusion n’est pas une égalité, puisque \((1, 1, 1, \dots)\) appartient à \(\ell^\infty\) mais pas à \(\ell^1\).
3. Espaces de Banach
La complétude est la propriété qui permet de construire des limites sans les connaître à l’avance. Elle est automatique en dimension finie, mais elle dépend de la norme en dimension infinie.
Un espace de Banach est un espace vectoriel normé complet, c’est-à-dire dans lequel toute suite de Cauchy converge.
Les espaces \((\ell^1, \|\cdot\|_1)\), \((\ell^\infty, \|\cdot\|_\infty)\) et \((C([a,b]), \|\cdot\|_\infty)\) sont des espaces de Banach.
Nous traitons \(\ell^1\) en détail ; les deux autres cas suivent le même schéma en trois temps.
Candidat limite. Soit \((x^{(k)})_k\) une suite de Cauchy dans \(\ell^1\). Pour chaque indice \(j\), on a \(|x^{(k)}_j – x^{(m)}_j| \leqslant \|x^{(k)} – x^{(m)}\|_1\). La suite numérique \((x^{(k)}_j)_k\) est donc de Cauchy dans \(\mathbb{K}\), complet. Elle converge vers un scalaire \(y_j\).
Contrôle des sommes finies. Fixons \(\varepsilon > 0\) et \(K\) tel que \(\|x^{(k)} – x^{(m)}\|_1 \leqslant \varepsilon\) pour \(k, m \geqslant K\). Pour tout entier \(J\), on a alors \(\sum_{j=1}^{J} |x^{(k)}_j – x^{(m)}_j| \leqslant \varepsilon\). On fait tendre \(m\) vers l’infini dans cette somme finie : \(\sum_{j=1}^{J} |x^{(k)}_j – y_j| \leqslant \varepsilon\).
Conclusion. Cette borne ne dépend pas de \(J\). Donc \(x^{(k)} – y \in \ell^1\), puis \(y = x^{(k)} – (x^{(k)} – y) \in \ell^1\). Enfin \(\|x^{(k)} – y\|_1 \leqslant \varepsilon\) pour \(k \geqslant K\), ce qui prouve la convergence en norme.
Pour \(C([a,b])\), le candidat est la limite simple, et la même majoration montre que la convergence est uniforme. Une limite uniforme de fonctions continues est continue, ce qui conclut.
Le passage à la limite se fait d’abord dans une somme finie. C’est le point délicat : en effet, on ne peut pas intervertir directement la limite en \(m\) et la somme infinie.
3.1 Un espace normé qui n’est pas complet
Ainsi, les trois espaces de référence sont complets pour leur norme naturelle. Cependant, il suffit de changer de norme pour perdre cette propriété.
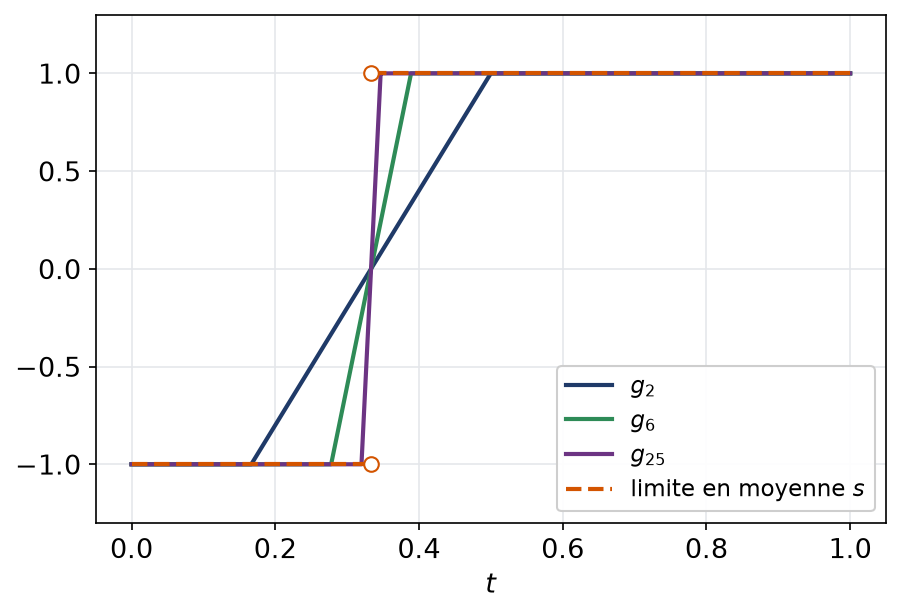
L’espace \(C([0,1])\) muni de \(\|\cdot\|_1\) n’est pas complet. On pose \(g_k(t) = \max\big(-1, \min(1, k(3t – 1))\big)\), et \(s\) la fonction égale à \(-1\) sur \([0, \frac{1}{3}[\) et à \(1\) sur \(]\frac{1}{3}, 1]\). Les fonctions \(g_k\) et \(s\) ne diffèrent que sur un intervalle de longueur \(\frac{2}{3k}\), où l’écart dessine deux triangles. Ainsi \(\int_0^1 |g_k – s| = \frac{1}{3k}\).
Par l’inégalité triangulaire, \((g_k)\) est de Cauchy pour \(\|\cdot\|_1\). Supposons qu’elle converge vers une fonction continue \(g\). Alors \(\int_0^1 |g – s| = 0\). Sur \([0, \frac{1}{3}[\), la fonction \(|g – s|\) est continue et positive d’intégrale nulle, donc \(g = -1\) ; de même \(g = 1\) sur \(]\frac{1}{3}, 1]\). Cela contredit la continuité de \(g\) en \(\frac{1}{3}\).
Piège à éviter :
Un même espace vectoriel peut être complet pour une norme et pas pour une autre. Il ne faut donc jamais dire « \(C([0,1])\) est complet » sans préciser la norme. Avec \(\|\cdot\|_\infty\) il l’est, avec \(\|\cdot\|_1\) il ne l’est pas.
Dans un espace de Banach, un sous-espace vectoriel est complet si et seulement s’il est fermé. Par exemple, l’espace \(c_0\) des suites de limite nulle est fermé dans \(\ell^\infty\), donc c’est un Banach.
3.2 Séries absolument convergentes
Dans \(\mathbb{R}\), une série absolument convergente converge. Cette propriété caractérise en fait les espaces complets, ce qui fournit un critère de complétude très pratique.
Un espace normé \(E\) est de Banach si et seulement si toute série \(\sum u_k\) de \(E\) telle que \(\sum \|u_k\| < +\infty\) converge dans \(E\). Dans ce cas, \(\big\|\sum_{k=0}^{\infty} u_k\big\| \leqslant \sum_{k=0}^{\infty} \|u_k\|\).
Supposons \(E\) complet et notons \(S_m = \sum_{k \leqslant m} u_k\). Pour \(m > p\), l’inégalité triangulaire donne \(\|S_m – S_p\| \leqslant \sum_{k=p+1}^{m} \|u_k\|\). Ce majorant est un reste de série convergente. Ainsi \((S_m)\) est de Cauchy, donc converge.
Dans l’autre sens, partons de \((x_k)\) vérifiant le critère de Cauchy. Le critère permet de choisir, de proche en proche, des rangs \(\varphi(0) < \varphi(1) < \cdots\) avec \(\|x_p – x_q\| \leqslant 2^{-i}\) dès que \(p, q \geqslant \varphi(i)\). La série de terme \(u_i = x_{\varphi(i+1)} – x_{\varphi(i)}\) vérifie \(\|u_i\| \leqslant 2^{-i}\). Elle converge par hypothèse, donc la sous-suite \((x_{\varphi(i)})\) converge. Pour finir, on rappelle le lemme du chapitre précédent : dès qu’une sous-suite d’une suite de Cauchy a une limite, la suite entière tend vers cette limite.
Dans \(C([0,1])\), considérons \(u_k(t) = \frac{t^k}{k^2 + 1}\). On a \(\|u_k\|_\infty = \frac{1}{k^2 + 1}\), terme d’une série convergente. Comme \(C([0,1])\) est de Banach, la série \(\sum u_k\) converge uniformément vers une fonction continue \(S\). De plus, \(\|S\|_\infty \leqslant \sum_{k \geqslant 0} \frac{1}{k^2 + 1}\), et cette borne est atteinte en \(t = 1\).
4. Opérateurs continus et norme subordonnée
En dimension infinie, une application linéaire peut être discontinue. Nous caractérisons d’abord les applications continues, puis nous mesurons leur « taille » par une norme.
On se donne une application linéaire \(T\) entre deux espaces normés \(E\) et \(F\). Quatre propriétés reviennent au même :
- \(T\) est continue sur \(E\) ;
- \(T\) est continue en \(0\) ;
- une constante \(C \geqslant 0\) vérifie \(\|T(x)\| \leqslant C\|x\|\) pour chaque \(x \in E\) ;
- \(T\) est lipschitzienne.
Le passage de 1 à 2 est immédiat. Pour passer de 2 à 3, on applique la continuité en \(0\) avec \(\varepsilon = 1\). Elle fournit \(\delta > 0\) tel que \(\|x\| \leqslant \delta\) entraîne \(\|T(x)\| \leqslant 1\). Pour \(x \neq 0\), le vecteur \(\frac{\delta}{\|x\|}x\) est de norme \(\delta\). Par linéarité, \(\|T(x)\| \leqslant \frac{1}{\delta}\|x\|\).
Ensuite, 3 donne 4 car \(\|T(x) – T(y)\| = \|T(x – y)\| \leqslant C\|x – y\|\). Enfin, une application lipschitzienne est continue.
L’ensemble \(\mathcal{L}_c(E, F)\) réunit les opérateurs linéaires continus de \(E\) vers \(F\) ; c’est un espace vectoriel. À chacun de ses éléments \(T\), on associe la norme subordonnée
\[\|T\| = \sup_{x \neq 0} \frac{\|T(x)\|}{\|x\|} = \sup_{\|x\| \leqslant 1} \|T(x)\|.\]
C’est la plus petite constante \(C\) qui convient dans le point 3. De plus, \(\|S \circ T\| \leqslant \|S\|\,\|T\|\) lorsque la composée a un sens.
Si \(F\) est un espace de Banach, alors \(\mathcal{L}_c(E, F)\), muni de la norme subordonnée, est un espace de Banach.
Soit \((T_k)\) une suite de Cauchy. Pour chaque \(x\), on a \(\|T_k(x) – T_m(x)\| \leqslant \|T_k – T_m\|\,\|x\|\). La suite \((T_k(x))\) est donc de Cauchy dans \(F\), et elle converge vers un vecteur noté \(T(x)\). La linéarité de \(T\) passe à la limite.
Fixons \(\varepsilon > 0\) et \(K\) tel que \(\|T_k – T_m\| \leqslant \varepsilon\) pour \(k, m \geqslant K\). Pour \(\|x\| \leqslant 1\), on obtient \(\|T_k(x) – T_m(x)\| \leqslant \varepsilon\). On fait tendre \(m\) vers l’infini : \(\|T_k(x) – T(x)\| \leqslant \varepsilon\). Ainsi \(T_k – T\) est bornée sur la boule, donc continue, puis \(T = T_k – (T_k – T)\) l’est aussi. Enfin, \(\|T_k – T\| \leqslant \varepsilon\) pour \(k \geqslant K\).
4.1 Calculer une norme d’opérateur
Le calcul d’une norme subordonnée suit toujours le même plan en deux temps. La difficulté est de savoir si la borne est atteinte.
- Majorer \(\|T(x)\|\) par \(C\|x\|\) pour tout \(x\), avec une constante \(C\) aussi fine que possible ; on obtient \(\|T\| \leqslant C\).
- Chercher un vecteur \(x_0 \neq 0\) tel que \(\|T(x_0)\| = C\|x_0\|\) ; alors \(\|T\| = C\) et la norme est atteinte.
- À défaut, construire une suite \((x_k)\) de vecteurs unitaires avec \(\|T(x_k)\| \to C\).
- Pour prouver que la norme n’est pas atteinte, supposer \(\|T(x)\| = C\) avec \(\|x\| = 1\) et aboutir à une contradiction.
Sur \(C([0,1])\), soit \(h(t) = t(1 – t)\) et \(M(f) = hf\). Pour toute \(f\), on a \(|h(t) f(t)| \leqslant \frac{1}{4}\|f\|_\infty\), car \(h\) atteint son maximum \(\frac{1}{4}\) en \(\frac{1}{2}\). Donc \(\|M\| \leqslant \frac{1}{4}\). La fonction constante \(f = 1\) donne \(\|M(1)\|_\infty = \frac{1}{4}\). Ainsi \(\|M\| = \frac{1}{4}\), et la norme est atteinte.
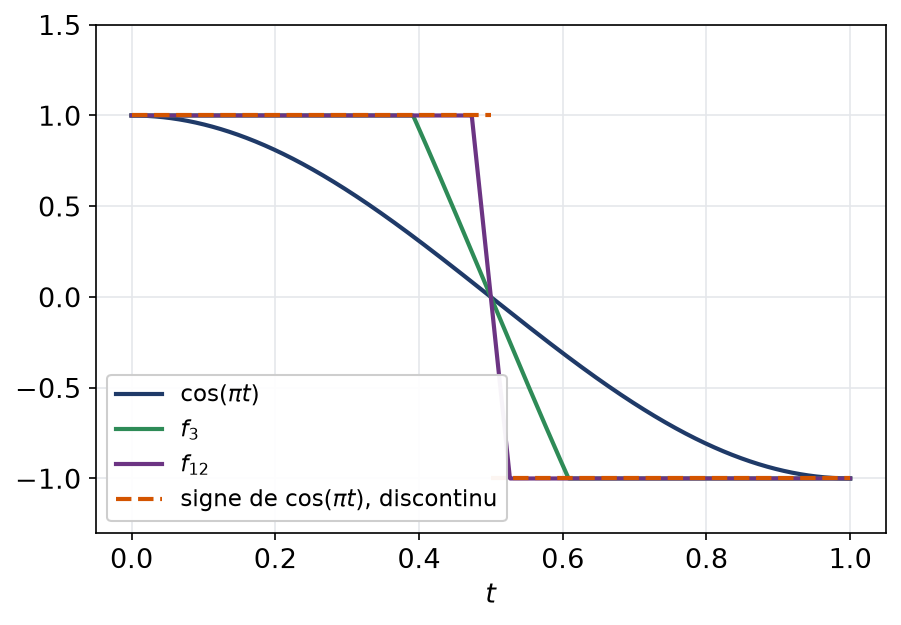
Sur \(C([0,1])\), soit \(\varphi(f) = \int_0^1 f(t)\cos(\pi t)\,dt\). D’abord, \(|\varphi(f)| \leqslant \|f\|_\infty \int_0^1 |\cos(\pi t)|\,dt = \frac{2}{\pi}\|f\|_\infty\). Pour approcher cette borne, on pose \(f_k = \max\big(-1, \min(1, k\cos(\pi t))\big)\). Ces fonctions sont continues, de norme \(1\). De plus, l’écart \(|\cos(\pi t)| – f_k(t)\cos(\pi t)\) est nul là où \(|\cos(\pi t)| \geqslant \frac{1}{k}\), et compris entre \(0\) et \(\frac{1}{k}\) ailleurs. On en déduit \(\varphi(f_k) \to \frac{2}{\pi}\), donc \(\|\varphi\| = \frac{2}{\pi}\).
Supposons maintenant \(\|f\|_\infty \leqslant 1\) et \(\varphi(f) = \frac{2}{\pi}\). La fonction continue \(|\cos(\pi t)| – f(t)\cos(\pi t)\) est positive d’intégrale nulle, donc nulle. Ainsi \(f = 1\) sur \([0, \frac{1}{2}[\) et \(f = -1\) sur \(]\frac{1}{2}, 1]\), ce qui contredit la continuité. La norme de \(\varphi\) n’est pas atteinte.
4.2 Applications linéaires non continues
En dimension infinie, la continuité n’est plus automatique. Pour l’infirmer, on cherche des vecteurs de norme bornée dont les images explosent.
Munissons \(C^1([0,1])\) et \(C([0,1])\) de la norme \(\|\cdot\|_\infty\), et soit \(D(f) = f^{\prime}\). Pour \(k \geqslant 2\), on pose \(f_k(t) = \frac{\cos(kt)}{\sqrt{k}}\). D’une part, \(\|f_k\|_\infty = \frac{1}{\sqrt{k}}\) tend vers \(0\). D’autre part, \(f_k^{\prime}(t) = -\sqrt{k}\sin(kt)\), et \(kt\) atteint \(\frac{\pi}{2}\) sur \([0,1]\), donc \(\|D(f_k)\|_\infty = \sqrt{k}\). Les images ne tendent pas vers \(0\). La dérivation n’est donc pas continue pour ces normes.
Piège à éviter :
Changer de norme, à la source ou au but, peut rendre continu un opérateur qui ne l’était pas. Cette même dérivation devient continue si l’on munit \(C^1([0,1])\) de la norme \(\|f\|_\infty + \|f^{\prime}\|_\infty\). Il faut donc toujours préciser les deux normes.
4.3 La série de Neumann
Enfin, la complétude de \(\mathcal{L}_c(E)\) permet d’inverser certains opérateurs par une série, exactement comme \(\frac{1}{1 – q} = \sum q^k\) pour \(|q| < 1\).
Série de Neumann. Soit \(E\) un espace de Banach et \(T \in \mathcal{L}_c(E)\) tel que \(\|T\| < 1\). Alors \(\mathrm{id}_E – T\) est inversible dans \(\mathcal{L}_c(E)\), d’inverse \(\sum_{k \geqslant 0} T^k\), et \(\|(\mathrm{id}_E – T)^{-1}\| \leqslant \frac{1}{1 – \|T\|}\).
On a \(\|T^k\| \leqslant \|T\|^k\), terme d’une série géométrique convergente. Comme \(\mathcal{L}_c(E)\) est de Banach, la série \(\sum T^k\) converge vers un opérateur \(S\), avec \(\|S\| \leqslant \frac{1}{1 – \|T\|}\). Ensuite, \((\mathrm{id}_E – T)\sum_{k=0}^{m} T^k = \mathrm{id}_E – T^{m+1}\), et \(T^{m+1} \to 0\). En passant à la limite, \((\mathrm{id}_E – T)S = \mathrm{id}_E\), et de même \(S(\mathrm{id}_E – T) = \mathrm{id}_E\).
5. La dimension finie
En dimension finie, les difficultés précédentes disparaissent toutes. Le résultat clé est l’équivalence des normes, qui repose sur la compacité des fermés bornés de \(\mathbb{K}^n\).
Si \(\dim E = n < +\infty\), deux normes quelconques sur \(E\) se comparent toujours dans les deux sens : elles sont équivalentes.
Fixons une base \((e_1, \dots, e_n)\) et notons \(\|x\|_\infty = \max_i |x_i|\) pour \(x = \sum_i x_i e_i\). Il suffit de comparer une norme \(N\) quelconque à celle-ci.
Majoration. L’inégalité triangulaire donne \(N(x) \leqslant \sum_i |x_i| N(e_i) \leqslant \beta \|x\|_\infty\), avec \(\beta = \sum_i N(e_i)\). En particulier, \(|N(x) – N(y)| \leqslant N(x – y) \leqslant \beta\|x – y\|_\infty\) : la fonction \(N\) est continue pour \(\|\cdot\|_\infty\).
Minoration. La sphère \(S = \{x : \|x\|_\infty = 1\}\) est fermée et bornée dans \(\mathbb{K}^n\), donc compacte. La fonction continue \(N\) y atteint son minimum \(\alpha\), qui est strictement positif car \(N\) ne s’annule pas sur \(S\). Par homogénéité, \(N(x) \geqslant \alpha \|x\|_\infty\) pour tout \(x\).
5.1 Conséquences pratiques
Par conséquent, en dimension finie, on peut choisir la norme la plus commode pour chaque calcul. De plus, plusieurs propriétés deviennent automatiques.
- Un espace normé de dimension finie est complet ; par suite, dans un espace normé quelconque, un sous-espace de dimension finie est toujours fermé.
- Lorsque \(\dim E < +\infty\), chaque application linéaire \(T : E \to F\) est continue, quel que soit l’espace normé d’arrivée \(F\).
- Dans un espace normé de dimension finie, les parties compactes sont les fermés bornés.
Pour la deuxième affirmation, on écrit \(\|T(x)\| \leqslant \sum_i |x_i|\,\|T(e_i)\| \leqslant \big(\sum_i \|T(e_i)\|\big) \|x\|_\infty\). Ensuite, l’équivalence des normes transforme cette borne en une borne pour n’importe quelle norme de \(E\).
Remarque :
La preuve utilise de façon essentielle la compacité de la sphère. Le théorème de Riesz, en partie 7, montre que cette compacité disparaît justement en dimension infinie.
6. Applications multilinéaires continues
Le produit scalaire, le produit de deux fonctions et la composition des opérateurs sont bilinéaires. Leur continuité se teste par un critère analogue à celui des applications linéaires.
Prenons \(B : E_1 \times \cdots \times E_p \to F\), linéaire par rapport à chacune de ses \(p\) variables, tous les espaces étant normés. Pour que \(B\) soit continue, il faut et il suffit qu’une constante \(C \geqslant 0\) donne
\[\|B(x_1, \dots, x_p)\| \leqslant C\, \|x_1\| \cdots \|x_p\| \qquad \text{pour tous } x_i \in E_i.\]
La plus petite constante \(C\) est la norme de \(B\). En dimension finie, toute application multilinéaire est continue.
Traitons \(p = 2\). Si \(B\) est continue en \((0, 0)\), il existe \(\delta > 0\) tel que \(\|x\|, \|y\| \leqslant \delta\) entraîne \(\|B(x, y)\| \leqslant 1\). Pour \(x, y\) non nuls, on applique ceci à \(\frac{\delta x}{\|x\|}\) et \(\frac{\delta y}{\|y\|}\). La bilinéarité donne \(\|B(x, y)\| \leqslant \delta^{-2}\|x\|\,\|y\|\).
Réciproquement, on écrit \(B(x, y) – B(a, b) = B(x – a, y) + B(a, y – b)\). On obtient \(\|B(x, y) – B(a, b)\| \leqslant C\big(\|x – a\|\,\|y\| + \|a\|\,\|y – b\|\big)\), qui tend vers \(0\) quand \((x, y) \to (a, b)\).
6.1 Un produit de convolution
Voici maintenant un exemple en dimension infinie, où la continuité n’est donc pas gratuite.
Sur \(C([0,1])\) muni de \(\|\cdot\|_\infty\), on définit \(B(f, g)(x) = \int_0^x f(t)\, g(x – t)\,dt\). Pour tout \(x \in [0,1]\), on a \(|B(f, g)(x)| \leqslant x\,\|f\|_\infty \|g\|_\infty \leqslant \|f\|_\infty \|g\|_\infty\). Donc \(B\) est bilinéaire continue, de norme au plus \(1\). Avec \(f = g = 1\), on trouve \(B(1, 1)(x) = x\), de norme \(1\). Ainsi \(\|B\| = 1\).
Piège à éviter :
Contrairement au cas linéaire, la continuité d’une forme bilinéaire n’entraîne aucune propriété de Lipschitz globale. Par exemple, \((x, y) \mapsto xy\) sur \(\mathbb{R}^2\) ne l’est pas. En effet, entre les points \((k, k)\) et \((k+1, k+1)\), distants de \(\sqrt{2}\) pour la norme euclidienne, les valeurs diffèrent de \(2k + 1\). Elle est seulement lipschitzienne sur les parties bornées.
7. Le théorème de Riesz
Nous arrivons au résultat qui sépare nettement la dimension finie de la dimension infinie. Il repose sur un lemme géométrique : on peut toujours s’éloigner presque d’une unité d’un sous-espace fermé strict.
Lemme de Riesz. On considère un sous-espace \(F\) fermé et strict de \(E\), ainsi qu’un réel \(\varepsilon \in \, ]0, 1[\). Alors on peut trouver \(x \in E\) tel que \(\|x\| = 1\) et \(d(x, F) \geqslant 1 – \varepsilon\).
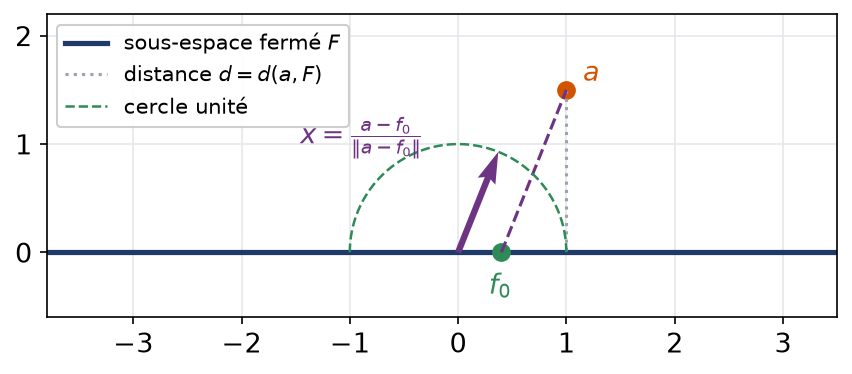
Choisissons \(a \notin F\). Comme \(F\) est fermé, \(d = d(a, F) > 0\). Or \(\frac{d}{1 – \varepsilon} > d\), donc ce nombre ne minore pas les distances de \(a\) aux points de \(F\) : on dispose de \(f_0 \in F\) avec \(\|a – f_0\| \leqslant \frac{d}{1 – \varepsilon}\). On pose \(x = \frac{a – f_0}{\|a – f_0\|}\), de norme \(1\).
Pour \(f \in F\), le vecteur \(f_0 + \|a – f_0\|\, f\) appartient à \(F\). Par conséquent,
\[\|x – f\| = \frac{\big\|a – (f_0 + \|a – f_0\|\, f)\big\|}{\|a – f_0\|} \geqslant \frac{d}{\|a – f_0\|} \geqslant 1 – \varepsilon.\]
La figure illustre la construction dans le plan, avec une droite \(F\) : le vecteur \(x\) est le vecteur unitaire dirigé de \(f_0\) vers \(a\).
7.1 Compacité de la boule et dimension
Ensuite, le lemme s’applique de proche en proche pour construire une suite sans valeur d’adhérence.
Théorème de Riesz. Pour un espace normé \(E\), la compacité de \(\overline{B}(0, 1)\) équivaut à \(\dim E < +\infty\).
En dimension finie, la boule fermée est fermée et bornée, donc compacte d’après le corollaire de la partie 5.
Supposons \(E\) de dimension infinie. Nous construisons des vecteurs unitaires \(x_1, x_2, \dots\) tels que \(\|x_m – x_k\| \geqslant \frac{1}{2}\) pour \(m \neq k\). On part de \(x_1\) unitaire quelconque. Ensuite, le sous-espace \(F_k = \mathrm{Vect}(x_1, \dots, x_k)\), de dimension \(k\), est fermé par la partie 5 ; il ne remplit pas \(E\). Le lemme appliqué avec \(\varepsilon = \frac{1}{2}\) donne \(x_{k+1}\) unitaire à distance au moins \(\frac{1}{2}\) de \(F_k\). Deux termes distincts restent toujours écartés d’au moins \(\frac{1}{2}\). Ainsi nulle sous-suite ne vérifie le critère de Cauchy, et la suite \((x_k)\), pourtant bornée, n’admet aucune valeur d’adhérence : \(\overline{B}(0, 1)\) n’est pas compacte.
Dans \(\ell^1\), les vecteurs \(e_k\) sont unitaires et vérifient \(\|e_k – e_m\|_1 = 2\) pour \(k \neq m\). Cette suite bornée n’a donc aucune sous-suite convergente. On voit ici directement que la boule unité de \(\ell^1\) n’est pas compacte, sans passer par le lemme.
Les erreurs fréquentes
- Parler de complétude ou de continuité sans préciser les normes utilisées.
- Croire qu’une norme d’opérateur est toujours atteinte par un vecteur unitaire.
- Intervertir une limite et une somme infinie dans une preuve de complétude, au lieu de passer par les sommes finies.
- Appliquer en dimension infinie un résultat de dimension finie : équivalence des normes, continuité automatique, compacité des fermés bornés.
- Oublier, dans la série de Neumann, l’hypothèse que l’espace est complet.
Fiche mémo
- Normes équivalentes : \(\alpha N \leqslant N^{\prime} \leqslant \beta N\) ; mêmes suites convergentes et de Cauchy.
- Banach : espace normé complet ; \(\ell^1\), \(\ell^\infty\), \(C([a,b])\) avec la norme uniforme en sont.
- Un sous-espace d’un Banach est complet si et seulement s’il est fermé.
- Banach si et seulement si toute série absolument convergente converge.
- Linéaire continue si et seulement si \(\|T(x)\| \leqslant C\|x\|\) ; \(\|T\|\) est la meilleure constante.
- \(\mathcal{L}_c(E, F)\) est de Banach dès que \(F\) l’est ; \(\|S \circ T\| \leqslant \|S\|\,\|T\|\).
- Série de Neumann : \(\|T\| < 1\) dans un Banach donne \(\mathrm{id}_E – T\) inversible.
- Dimension finie : normes équivalentes, complétude et continuité automatiques.
- Multilinéaire continue si et seulement si \(\|B(x_1, \dots, x_p)\| \leqslant C \prod_i \|x_i\|\).
- Riesz : boule unité fermée compacte si et seulement si dimension finie.
Questions fréquentes
Quelle différence entre un espace normé et un espace de Banach ?
Un espace de Banach est un espace normé complet : toute suite de Cauchy y converge. Tout espace normé de dimension finie est de Banach. En dimension infinie, la complétude dépend de la norme choisie, comme le montre C([0,1]) muni de la norme de l’intégrale.
Comment montrer qu'une application linéaire n'est pas continue ?
Il suffit de trouver une suite de vecteurs de norme au plus 1 dont les images ont des normes qui tendent vers l’infini. Le quotient entre la norme de l’image et celle du vecteur n’est alors pas borné. Cela n’arrive jamais en dimension finie.
La norme d'un opérateur est-elle toujours atteinte ?
Non. La norme subordonnée est une borne supérieure, et il arrive qu’aucun vecteur unitaire ne la réalise. On le prouve en montrant qu’un vecteur qui l’atteindrait devrait être discontinu ou ne pas appartenir à l’espace.
À quoi sert le théorème de Riesz ?
Il dit que la boule unité fermée est compacte seulement en dimension finie. Vous l’utilisez pour prouver qu’un espace est de dimension finie, ou pour justifier qu’une suite bornée n’a pas forcément de sous-suite convergente en dimension infinie.
Pour aller plus loin
- S’exercer : exercices corrigés de L3 de maths sur banach et opérateurs continus
- Bases utiles : Suites de Cauchy, espaces complets et point fixe
- Chapitre d’avant : Suites de Cauchy, espaces complets et point fixe
- Chapitre d’après : Borel-Lebesgue, compacité séquentielle et connexité
- Vérifier ses acquis : QCM de L3 de maths sur banach et opérateurs continus
- Contrôle corrigé en temps limité : Opérateurs continus en dimension infinie : contrôle de maths en L3
- Un autre sujet noté sur 20 : Examen de topologie du semestre 5 : contrôle de maths en L3
- Tous les chapitres : le sommaire de la L3 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «banach et opérateurs continus en L3 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.