Interversions et produits de convolution : corrigé du contrôle de maths en L3
Voici le corrigé du contrôle de maths en L3 sur le thème « interversions et produits de convolution », question par question.
Cette correction est rédigée comme une copie de licence soignée : chaque théorème est nommé, puis ses hypothèses sont vérifiées avant tout calcul. Relisez d’abord les énoncés de cours, car la différence entre Tonelli et Fubini commande toute la suite. Dans l’exercice 2, le domaine est décrit dans les deux ordres, ce qui rend l’interversion presque mécanique. Le contre-exemple de l’exercice 3 est ensuite analysé en détail : on y calcule l’intégrale de la valeur absolue pour montrer qu’elle diverge. Les coordonnées polaires sont justifiées par le théorème de changement de variables. Enfin, la convolution des deux indicatrices est tracée, et un barème précis accompagne chaque exercice.
L’énoncé complet se trouve ici : Interversions et produits de convolution : contrôle de maths en L3.
Barème du contrôle corrigé : interversions et produits de convolution
| Exercice | Points |
|---|---|
| 1. Questions de cours sur la mesure produit | 3 points |
| 2. Deux interversions sur des intégrandes positives | 4 points |
| 3. Deux intégrales itérées qui ne coïncident pas | 4 points |
| 4. Coordonnées polaires, secteur et volume | 4 points |
| 5. Problème : convolution de deux indicatrices | 5 points |
| Total | 20 points |
Le corrigé détaillé : interversions et produits de convolution
Exercice 1 – Questions de cours sur la mesure produit (3 points)
-
Énoncé de Tonelli
Soit \(F : X \times Y \to [0, +\infty]\) mesurable pour \(\mathcal{A} \otimes \mathcal{B}\). Alors, pour tout \(x\), la fonction \(y \mapsto F(x, y)\) est \(\mathcal{B}\)-mesurable. De même, \(x \mapsto \int_Y F(x, y)\,\mathrm{d}\nu(y)\) est \(\mathcal{A}\)-mesurable à valeurs dans \([0, +\infty]\), et les rôles de \(x\) et \(y\) s’échangent. Enfin :
\[\int_{X \times Y} F\,\mathrm{d}(\mu \otimes \nu) = \int_X \left( \int_Y F\,\mathrm{d}\nu \right) \mathrm{d}\mu = \int_Y \left( \int_X F\,\mathrm{d}\mu \right) \mathrm{d}\nu.\]
Aucune hypothèse d’intégrabilité n’est demandée : les trois quantités peuvent valoir \(+\infty\) ensemble.
-
Énoncé de Fubini
Soit \(F \in L^1(\mu \otimes \nu)\). Alors, pour \(\mu\)-presque tout \(x\), la fonction \(F(x, \cdot)\) est \(\nu\)-intégrable. Ainsi, la fonction \(x \mapsto \int_Y F(x, y)\,\mathrm{d}\nu(y)\), définie hors d’un ensemble \(\mu\)-négligeable, est \(\mu\)-intégrable. Le même énoncé vaut en échangeant \(x\) et \(y\), et les deux intégrales itérées sont égales à l’intégrale de \(F\) sur le produit.
-
Effet d’une application linéaire
Pour tout borélien \(E\), on a \(\lambda_2\left(T(E)\right) = \left|\det T\right| \lambda_2(E)\). Ici, \(\det T = 3 \times 2 – 1 \times 1 = 5\). Donc le parallélogramme \(T\left([0, 1]^2\right)\) a pour aire 5. Par ailleurs, le disque de rayon 2 a pour aire \(4\pi\), si bien que son image par \(T\) a pour aire \(20\pi\).
Piège classique : oublier la valeur absolue du déterminant, ou omettre l’hypothèse sigma-finie, sans laquelle Tonelli peut tomber en défaut.
Exercice 2 – Deux interversions sur des intégrandes positives (4 points)
-
Pour \(0 \leq y \leq 4\), la condition \(\sqrt{y} \leq x \leq 2\) impose \(0 \leq x \leq 2\). De plus, pour \(x \geq 0\), elle équivaut à \(y \leq x^2\) par croissance du carré sur \(\mathbb{R}_+\). Comme \(x^2 \leq 4\), la borne \(y \leq 4\) devient alors automatique. Finalement, \(D = \left\{(x, y) : 0 \leq x \leq 2,\ 0 \leq y \leq x^2\right\}\), ce que confirme la figure : chaque tranche verticale va de l’axe à la parabole.
-
Hypothèses de Tonelli
La fonction \(F(x, y) = \frac{\mathbf{1}_D(x, y)}{1 + x^3}\) est mesurable, car \(D\) est fermé, et elle est positive sur \(\mathbb{R}_+ \times \mathbb{R}\). La mesure de Lebesgue est sigma-finie. Le théorème de Tonelli autorise donc l’interversion sans autre vérification.
Calcul de J
\[J = \int_0^2 \left( \int_0^{x^2} \mathrm{d}y \right) \frac{\mathrm{d}x}{1 + x^3} = \int_0^2 \frac{x^2}{1 + x^3}\,\mathrm{d}x.\]
Or \(\frac{x^2}{1 + x^3}\) est la dérivée de \(\frac{1}{3} \ln\left(1 + x^3\right)\). Par conséquent, \(J = \frac{1}{3} \ln 9 – \frac{1}{3} \ln 1\), c’est-à-dire \(J = \frac{2}{3} \ln 3\).
-
Pour \(x > 0\), une primitive de \(t \mapsto \mathrm{e}^{-tx}\) est \(t \mapsto -\frac{1}{x}\mathrm{e}^{-tx}\). Ainsi \(\int_2^5 \mathrm{e}^{-tx}\,\mathrm{d}t = \frac{1}{x}\left(\mathrm{e}^{-2x} – \mathrm{e}^{-5x}\right)\), ce qui est l’égalité demandée.
-
Une fonction positive sur un produit
La fonction \((x, t) \mapsto \mathrm{e}^{-tx}\) est continue, donc mesurable, et positive sur \(\left]0, +\infty\right[ \times [2, 5]\). Tonelli permet alors d’écrire, sans savoir à l’avance si \(L\) est finie :
\[L = \int_0^{+\infty} \left( \int_2^5 \mathrm{e}^{-tx}\,\mathrm{d}t \right) \mathrm{d}x = \int_2^5 \left( \int_0^{+\infty} \mathrm{e}^{-tx}\,\mathrm{d}x \right) \mathrm{d}t.\]
Conclusion
Pour \(t \geq 2\), on a \(\int_0^{+\infty} \mathrm{e}^{-tx}\,\mathrm{d}x = \frac{1}{t}\). Donc \(L = \int_2^5 \frac{\mathrm{d}t}{t} = \ln 5 – \ln 2\), soit \(L = \ln\left(\frac{5}{2}\right)\). En particulier, l’intégrale est convergente.
Piège classique : séparer \(L\) en deux intégrales \(\int \frac{\mathrm{e}^{-2x}}{x}\) et \(\int \frac{\mathrm{e}^{-5x}}{x}\), qui divergent toutes les deux en 0.
Exercice 3 – Deux intégrales itérées qui ne coïncident pas (4 points)
-
Intégrale en x, à y fixé
La dérivée de \(x \mapsto x\,\mathrm{e}^{-xy}\) vaut \(\mathrm{e}^{-xy} – xy\,\mathrm{e}^{-xy} = g(x, y)\). D’une part, \(\left|g(x, y)\right| \leq (1 + xy)\,\mathrm{e}^{-xy}\), qui est intégrable en \(x\) sur \(\left[0, +\infty\right[\) puisque \(y > 0\). D’autre part, pour \(M > 0\), on a \(\int_0^M g(x, y)\,\mathrm{d}x = M\,\mathrm{e}^{-My}\), qui tend vers 0 quand \(M \to +\infty\) par croissances comparées. Donc \(\int_0^{+\infty} g(x, y)\,\mathrm{d}x = 0\) pour tout \(y \in \left]0, 1\right]\), et \(I_1 = 0\).
-
Intégrale en y, à x fixé
Par symétrie des rôles, la dérivée de \(y \mapsto y\,\mathrm{e}^{-xy}\) vaut aussi \((1 – xy)\,\mathrm{e}^{-xy}\). Par conséquent, \(\int_0^1 g(x, y)\,\mathrm{d}y = 1 \times \mathrm{e}^{-x} – 0 = \mathrm{e}^{-x}\). On obtient alors \(I_2 = \int_0^{+\infty} \mathrm{e}^{-x}\,\mathrm{d}x\), d’où \(I_2 = 1\). Les deux intégrales itérées existent donc, mais elles sont différentes.
-
Le calcul de la constante C
La dérivée de \(u \mapsto u\,\mathrm{e}^{-u}\) est \((1 – u)\,\mathrm{e}^{-u}\). Ainsi, \(\int_0^1 (1 – u)\,\mathrm{e}^{-u}\,\mathrm{d}u = \mathrm{e}^{-1}\), tandis que \(\int_1^{+\infty} (u – 1)\,\mathrm{e}^{-u}\,\mathrm{d}u = 0 + \mathrm{e}^{-1}\). On trouve donc \(C = \frac{2}{\mathrm{e}}\).
Divergence par Tonelli
La fonction \(\left|g\right|\) est continue et positive : Tonelli s’applique donc sans condition. Pour \(y \in \left]0, 1\right]\) fixé, le changement de variable affine \(u = xy\) donne \(\int_0^{+\infty} \left|g(x, y)\right|\,\mathrm{d}x = \frac{C}{y}\). Il vient alors
\[\iint_{\Omega} \left|g\right| = \int_0^1 \frac{2}{\mathrm{e}\,y}\,\mathrm{d}y = +\infty,\]
car \(\frac{1}{y}\) n’est pas intégrable au voisinage de 0. Ainsi \(g\) n’est pas intégrable sur \(\Omega\).
-
Le théorème de Fubini suppose \(g \in L^1(\Omega)\), ce qui vient d’être réfuté. Il n’affirme donc rien ici. L’inégalité \(I_1 \neq I_2\) ne le contredit pas : elle prouve au contraire, à elle seule, que \(g\) n’est pas intégrable. En effet, les parties positive et négative de \(g\) ont toutes deux une intégrale infinie, et l’ordre d’intégration choisit une compensation différente.
Piège classique : conclure trop vite à une erreur de calcul quand les deux intégrales itérées diffèrent, alors que c’est précisément le signe d’une fonction non intégrable.
Exercice 4 – Coordonnées polaires, secteur et volume (4 points)
-
Le difféomorphisme polaire
On prend \(U = \left]0, +\infty\right[ \times \left]-\pi, \pi\right[\). Alors \(\Phi\) est une bijection de classe \(C^1\) de \(U\) sur \(\mathbb{R}^2 \setminus \Delta\), où \(\Delta = \left]-\infty, 0\right] \times \{0\}\). Son jacobien vaut \(\cos\theta \times r\cos\theta – \left(-r\sin\theta\right) \times \sin\theta = r\), qui ne s’annule pas sur \(U\). Par le théorème d’inversion globale, \(\Phi\) est un \(C^1\)-difféomorphisme de jacobien \(r\). De plus, \(\Delta\) est contenue dans une droite, donc \(\lambda_2(\Delta) = 0\) : retirer \(\Delta\) ne change aucune intégrale.
-
Le secteur \(A\), privé d’un ensemble négligeable, est l’image de \([1, 2] \times \left[0, \frac{\pi}{4}\right]\). Pour \(r > 0\), on a \(\frac{xy}{x^2 + y^2} = \cos\theta \sin\theta\). Le changement de variables donne donc
\[I = \int_1^2 r\,\mathrm{d}r \times \int_0^{\pi/4} \sin\theta \cos\theta\,\mathrm{d}\theta = \frac{3}{2} \times \left[\frac{\sin^2\theta}{2}\right]_0^{\pi/4} = \frac{3}{2} \times \frac{1}{4}.\]
Ainsi \(I = \frac{3}{8}\).
-
Le volume comme intégrale double
L’indicatrice de \(V\) est mesurable et positive. Par Tonelli, \(\lambda_3(V)\) est l’intégrale sur \(\mathbb{R}^2\) de la longueur de chaque section verticale, soit \(\lambda_3(V) = \iint_{\mathbb{R}^2} \frac{\mathrm{d}x\,\mathrm{d}y}{\left(1 + x^2 + y^2\right)^2}\).
Passage en polaires
Puisque l’intégrande est positive, le changement de variables puis Tonelli donnent
\[\lambda_3(V) = \int_{-\pi}^{\pi} \mathrm{d}\theta \times \int_0^{+\infty} \frac{r\,\mathrm{d}r}{\left(1 + r^2\right)^2} = 2\pi \left[-\frac{1}{2\left(1 + r^2\right)}\right]_0^{+\infty} = 2\pi \times \frac{1}{2}.\]
Donc \(\lambda_3(V) = \pi\).
-
De même, l’intégrale de \(\left(1 + x^2 + y^2\right)^{-\alpha}\) vaut \(2\pi \int_0^{+\infty} r\left(1 + r^2\right)^{-\alpha}\,\mathrm{d}r\). Or l’intégrande est continue sur \(\left[0, +\infty\right[\) et équivalente à \(r^{1 – 2\alpha}\) en \(+\infty\). Par comparaison aux intégrales de Riemann, elle converge si et seulement si \(2\alpha – 1 > 1\). La fonction est donc intégrable sur \(\mathbb{R}^2\) si et seulement si \(\alpha > 1\).
Piège classique : oublier le facteur \(r\) du jacobien, ce qui ferait croire à une intégrabilité dès que \(\alpha > \frac{1}{2}\).
Exercice 5 – Problème : convolution de deux indicatrices (5 points)
-
Mesurabilité de l’intégrande
On choisit des représentants boréliens de \(f\) et \(g\). L’application \((x, t) \mapsto x – t\) est continue, donc \(F(x, t) = f(x – t)\, g(t)\) est borélienne sur \(\mathbb{R}^2\) comme produit de fonctions boréliennes.
Intégrabilité par Tonelli
Appliquons Tonelli à la fonction positive \(\left|F\right|\), en intégrant d’abord en \(x\). Par invariance de la mesure de Lebesgue par translation, \(\int_{\mathbb{R}} \left|f(x – t)\right|\,\mathrm{d}x = \|f\|_1\) pour tout \(t\). Il vient donc
\[\iint_{\mathbb{R}^2} \left|F\right| = \int_{\mathbb{R}} \left|g(t)\right| \|f\|_1\,\mathrm{d}t = \|f\|_1 \|g\|_1 < +\infty.\]
Ainsi \(F \in L^1\left(\mathbb{R}^2\right)\).
Conséquences par Fubini
Le théorème de Fubini s’applique alors. D’abord, pour presque tout \(x\), la fonction \(t \mapsto F(x, t)\) est intégrable : \(f * g\) est définie presque partout. Ensuite, elle est intégrable, et \(\left|(f * g)(x)\right| \leq \int_{\mathbb{R}} \left|F(x, t)\right|\,\mathrm{d}t\) donne \(\|f * g\|_1 \leq \|f\|_1 \|g\|_1\). Enfin, en intervertissant puis en translatant comme ci-dessus, \(\int f * g = \int_{\mathbb{R}} g(t) \left(\int_{\mathbb{R}} f(x – t)\,\mathrm{d}x\right) \mathrm{d}t\), donc \(\int f * g = \int f \times \int g\).
-
Réécriture comme une longueur
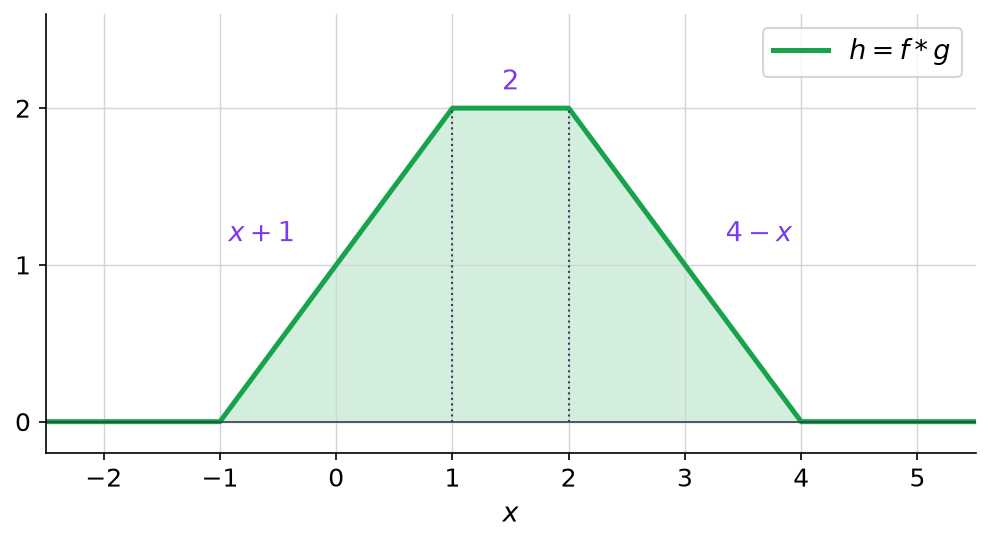
On a \(f(x – t) = 1\) si et seulement si \(-1 \leq x – t \leq 1\), c’est-à-dire \(x – 1 \leq t \leq x + 1\). Par conséquent \(f(x – t)\, g(t) = \mathbf{1}_{[0, 3] \cap [x – 1, x + 1]}(t)\), et \(h(x)\) est bien la longueur de cette intersection.
Discussion selon x
Quand \(x < -1\) ou \(x > 4\), l’intersection est vide ou réduite à un point, donc \(h(x) = 0\). Pour \(-1 \leq x \leq 1\), elle vaut \([0, x + 1]\), d’où \(h(x) = x + 1\). Lorsque \(1 \leq x \leq 2\), l’intervalle \([x – 1, x + 1]\) est inclus dans \([0, 3]\) et \(h(x) = 2\). Enfin, pour \(2 \leq x \leq 4\), l’intersection est \([x – 1, 3]\), si bien que \(h(x) = 4 – x\). Le graphe de \(h\) est un trapèze isocèle de sommets \((-1, 0)\), \((1, 2)\), \((2, 2)\) et \((4, 0)\).

-
L’aire du trapèze vaut \(\frac{(5 + 1) \times 2}{2} = 6\). Or \(\int f = 2\) et \(\int g = 3\), donc \(\int h = 6 = 2 \times 3\), comme prévu. De plus, le support de \(h\) est \([-1, 4]\). Il coïncide ici avec \([-1, 1] + [0, 3] = [-1, 4]\).
-
Définition en tout point
Notons \(M = \sup \left|g\right|\). Pour tout \(x\), on a \(\left|f(x – t)\, g(t)\right| \leq M \left|f(x – t)\right|\), qui est intégrable en \(t\) par invariance par translation et par symétrie. Donc \(f * g\) est définie partout.
Continuité uniforme
Pour \(x, y\) réels, l’inégalité triangulaire puis le changement de variable \(s = y – t\) donnent
\[\left|(f * g)(x) – (f * g)(y)\right| \leq M \int_{\mathbb{R}} \left|f(s + x – y) – f(s)\right|\,\mathrm{d}s = M \left\|\tau_{y – x} f – f\right\|_1.\]
Ce majorant ne dépend que de \(x – y\) et tend vers 0 quand \(x – y\) tend vers 0, d’après le résultat admis. Ainsi \(f * g\) est uniformément continue sur \(\mathbb{R}\).
-
Ici, \(f\) est intégrable et \(g\) est bornée par 1, donc \(h\) est uniformément continue, ce que confirme le trapèze, dont le graphe ne présente aucun saut. Pourtant, \(f\) et \(g\) présentent chacune deux discontinuités. La convolution a donc un effet régularisant.
Piège classique : appliquer Fubini directement à \(F\) sans avoir d’abord établi, par Tonelli sur \(\left|F\right|\), qu’elle est intégrable sur le plan.
À retenir de ce contrôle
- Le théorème de Tonelli permet d’intervertir sans aucune hypothèse d’intégrabilité dès que la fonction est mesurable et positive sur un produit d’espaces sigma-finis.
- Pour appliquer Fubini à une fonction de signe quelconque, on vérifie d’abord avec Tonelli que l’intégrale de sa valeur absolue sur le produit est finie.
- Deux intégrales itérées peuvent exister et différer : cela prouve seulement que la fonction n’est pas intégrable sur l’espace produit.
- En coordonnées polaires, l’élément d’aire devient r dr dθ, et la demi-droite exclue du difféomorphisme est négligeable pour la mesure de Lebesgue.
- Le produit de convolution de deux fonctions intégrables est intégrable, son intégrale vaut le produit des intégrales et son support reste dans la somme des supports.
Revenir à l’énoncé du contrôle
Consolider interversions et produits de convolution après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours tonelli, fubini et changement de variables ; entraînez-vous sur les exercices tonelli, fubini et changement de variables.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en L3.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «interversions et produits de convolution : corrigé du contrôle de maths en L3» au format PDF afin de pouvoir travailler en totale autonomie.