Corrigé des exercices : Bases hilbertiennes et Fourier en L3 de maths
Ce corrigé Fourier L3 détaille les dix-huit exercices comme sur une copie de partiel. Chaque solution s’ouvre par une idée clé, puis vérifie les hypothèses avant d’appliquer un théorème : complétude, convexité, fermeture, intégrabilité. Les intégrales sont calculées en entier, avec les intégrations par parties écrites ligne à ligne.
Trois points demandent une vigilance particulière. D’abord, le produit scalaire de L2 sur un intervalle de longueur 2π est souvent normalisé par 1/2π : une erreur de constante fausse toute l’égalité de Parseval. Ensuite, un convexe n’est pas forcément un sous-espace, et la projection se caractérise alors par une inégalité, non par une orthogonalité. Enfin, pour la transformée de Fourier, la convention choisie fixe toutes les constantes. Des figures illustrent les projections et les approximations obtenues.
Pour démarrer
Corrigé de l’exercice 1 – Polarisation et normes qui ne viennent pas d’un produit scalaire
Idée clé : le produit scalaire se retrouve à partir de la norme en développant \(\|u + v\|^2\) ; une norme qui viole l’identité du parallélogramme ne vient d’aucun produit scalaire.
- En développant, \(\|u + v\|^2 = \|u\|^2 + 2\langle u, v \rangle + \|v\|^2\). Donc \(36 = 9 + 2\langle u, v \rangle + 16\). Ensuite, \(\|u – v\|^2 = \|u\|^2 – 2\langle u, v \rangle + \|v\|^2 = 25 – 11 = 14\). On obtient \(\langle u, v \rangle = \tfrac{11}{2}\) et \(\|u – v\| = \sqrt{14}\).
- Cauchy-Schwarz impose \(|\langle u, v \rangle| \leqslant \|u\|\,\|v\| = 12\). Or \(\tfrac{11}{2} \leqslant 12\) : la valeur est cohérente.
- Prenons \(u = (1, 0)\) et \(v = (0, 1)\). Alors \(\|u + v\|_1^2 + \|u – v\|_1^2 = 4 + 4 = 8\), tandis que \(2\|u\|_1^2 + 2\|v\|_1^2 = 4\). L’identité du parallélogramme échoue, donc \(\| \cdot \|_1\) ne provient d’aucun produit scalaire.
- Avec les mêmes vecteurs, \(\|u + v\|_\infty = \|u – v\|_\infty = 1\). Le membre de gauche vaut 2, celui de droite vaut 4. La norme \(\| \cdot \|_\infty\) n’est pas non plus hilbertienne.
Corrigé de l’exercice 2 – Projection sur la boule unité fermée
Idée clé : on devine le candidat sur un dessin, puis on vérifie l’inégalité de l’angle obtus.
- Par l’inégalité triangulaire, \(\|t y + (1 – t) z\| \leqslant t\|y\| + (1 – t)\|z\| \leqslant 1\) pour \(y, z \in B\) et \(t \in [0, 1]\). Par ailleurs, la norme étant continue, \(B = \| \cdot \|^{-1}([0, 1])\) est fermée. Ainsi \(B\) est un convexe fermé, qui contient 0.
- Si \(\|x\| \leqslant 1\), alors \(x \in B\) et \(P_B(x) = x\). Sinon, posons \(p = x / \|x\|\), qui est dans \(B\). On a \(x – p = (\|x\| – 1)\, p\). Pour \(y \in B\), il vient \(\langle x – p, y – p \rangle = (\|x\| – 1)(\langle p, y \rangle – 1)\). Or \(\langle p, y \rangle \leqslant \|p\|\,\|y\| \leqslant 1\) et \(\|x\| – 1 > 0\). Le produit est négatif, donc \(P_B(x) = x / \|x\|\).
- Dans le second cas, \(\|x – p\| = (\|x\| – 1)\|p\| = \|x\| – 1\). Donc \(d(x, B) = \max(0, \|x\| – 1)\). Ce résultat est conforme à l’intuition : on ramène \(x\) sur la sphère unité en suivant la demi-droite issue de l’origine, et l’on parcourt exactement la longueur \(\|x\| – 1\).
- On a \(\|x\|^2 = \sum_{n \geqslant 0} 4^{-n} = \tfrac{4}{3}\), donc \(\|x\| = \tfrac{2}{\sqrt{3}} > 1\). Par conséquent, \(P_B(x) = \big(\tfrac{\sqrt{3}}{2}\, 2^{-n}\big)_{n \geqslant 0}\) et \(d(x, B) = \tfrac{2}{\sqrt{3}} – 1 = \tfrac{2\sqrt{3} – 3}{3}\).
Corrigé de l’exercice 3 – Fonctions paires et impaires de L2(-1, 1)
Idée clé : toute fonction se coupe en partie paire et partie impaire, et ces deux morceaux sont orthogonaux.
- L’application \(S : f \mapsto f(-\,\cdot)\) est linéaire et conserve la norme, par le changement de variable \(t \mapsto -t\). Elle est donc continue. Ainsi \(F = \ker(S – \mathrm{Id})\) est un sous-espace fermé.
- Si \(f\) est paire et \(g\) impaire, \(fg\) est impaire, donc \(\int_{-1}^{1} fg = 0\). Ainsi \(G \subset F^\perp\). Réciproquement, soit \(h \in F^\perp\). On écrit \(h = h_p + h_i\), avec \(h_p = \tfrac{1}{2}(h + Sh)\) paire et \(h_i = \tfrac{1}{2}(h – Sh)\) impaire. Alors \(0 = \langle h, h_p \rangle = \|h_p\|^2 + \langle h_i, h_p \rangle = \|h_p\|^2\). Donc \(h_p = 0\), et \(F^\perp = G\).
- La partie paire de \(e^t\) est \(\cosh t\), et \(e^t – \cosh t = \sinh t\) appartient à \(G = F^\perp\). La projection de \(f\) sur \(F\) est donc la fonction \(\cosh\).
- La distance vaut \(\|\sinh\|\). Or \(\int_{-1}^{1} \sinh^2 t\, \mathrm{d}t = \int_{-1}^{1} \frac{\cosh(2t) – 1}{2}\, \mathrm{d}t = \frac{\sinh 2}{2} – 1\). Ainsi \(d(f, F) = \sqrt{\tfrac{\sinh 2}{2} – 1}\), soit environ \(0{,}90\).
Corrigé de l’exercice 4 – Une forme linéaire sur L2(0, 1) et son représentant
Idée clé : une forme définie par une intégrale contre une fonction de carré intégrable est représentée par cette fonction.
- Posons \(g = \mathbf{1}_{[0, 1/3]} – 2\,\mathbf{1}_{[2/3, 1]}\), qui est de carré intégrable. On a \(\varphi(f) = \int_0^1 f g = \langle f, g \rangle\). Par Cauchy-Schwarz, \(|\varphi(f)| \leqslant \|g\|\,\|f\|\). La forme \(\varphi\) est donc linéaire et continue.
- L’égalité \(\varphi(f) = \langle f, g \rangle\) vaut pour tout \(f\), et le représentant est unique. Le représentant de Riesz est \(g = \mathbf{1}_{[0, 1/3]} – 2\,\mathbf{1}_{[2/3, 1]}\).
- On calcule \(\|g\|^2 = \tfrac{1}{3} + 4 \times \tfrac{1}{3} = \tfrac{5}{3}\). La fonction \(f = g / \|g\|\) est de norme 1 et vérifie \(\varphi(f) = \|g\|\). Donc \(\|\varphi\| = \sqrt{5/3}\), atteinte en \(f = \sqrt{3/5}\, g\). En effet, le cas d’égalité de Cauchy-Schwarz impose que \(f\) soit colinéaire à \(g\) : c’est la seule direction qui réalise la norme.
- On a \(\|f_n\|_2^2 = \int_0^{1/n} (1 – nt)^2\, \mathrm{d}t = \frac{1}{3n}\), qui tend vers 0. Pourtant, \(\psi(f_n) = 1\) pour tout \(n\). La forme \(\psi\) n’est donc pas continue pour la norme de \(L^2\).
Corrigé de l’exercice 5 – Deux premières transformées de Fourier
Idée clé : pour une fonction paire, on se ramène à une intégrale en cosinus ; pour une indicatrice, on intègre directement l’exponentielle.
- La fonction \(f\) est paire et intégrable. Donc \(\widehat{f}(\xi) = 2\,\mathrm{Re} \int_0^{+\infty} e^{-(3 + i\xi)x}\, \mathrm{d}x = 2\,\mathrm{Re}\,\frac{1}{3 + i\xi} = \frac{6}{9 + \xi^2}\). Ainsi \(\widehat{f}(\xi) = \dfrac{6}{9 + \xi^2}\).
- Pour \(\xi \neq 0\), on a \(\widehat{g}(\xi) = \int_1^3 e^{-ix\xi}\, \mathrm{d}x = \frac{e^{-i\xi} – e^{-3i\xi}}{i\xi}\). Or \(e^{-i\xi} – e^{-3i\xi} = e^{-2i\xi}(e^{i\xi} – e^{-i\xi}) = 2i\, e^{-2i\xi} \sin\xi\). Donc \(\widehat{g}(\xi) = e^{-2i\xi}\, \dfrac{2\sin\xi}{\xi}\), prolongée par \(\widehat{g}(0) = 2\).
- Les deux fonctions obtenues sont continues, y compris en 0 pour \(\widehat{g}\). Ensuite, \(\|f\|_1 = \tfrac{2}{3}\) et \(|\widehat{f}| \leqslant \tfrac{6}{9}\), avec égalité en 0. De même, \(\|g\|_1 = 2\) et \(|\widehat{g}| \leqslant 2\). Enfin, \(|\widehat{f}(\xi)| \leqslant 6/\xi^2\) et \(|\widehat{g}(\xi)| \leqslant 2/|\xi|\). Les trois propriétés du cours sont bien vérifiées.
Corrigé de l’exercice 6 – Une famille de sinus et l’inégalité de Bessel
Idée clé : on linéarise les produits de sinus pour l’orthonormalité, puis une intégration par parties donne les coefficients.
- On a \(2\sin(n\pi t)\sin(m\pi t) = \cos((n – m)\pi t) – \cos((n + m)\pi t)\). Pour \(n \neq m\), les deux cosinus ont une intégrale nulle sur \([0, 1]\). Pour \(n = m\), il reste \(\int_0^1 (1 – \cos(2n\pi t))\, \mathrm{d}t = 1\). La famille \((f_n)\) est orthonormale.
- On intègre par parties : \(\int_0^1 t \sin(n\pi t)\, \mathrm{d}t = \Big[-\frac{t\cos(n\pi t)}{n\pi}\Big]_0^1 + \frac{1}{n\pi}\int_0^1 \cos(n\pi t)\, \mathrm{d}t = \frac{(-1)^{n+1}}{n\pi}\). Ainsi \(\langle u, f_n \rangle = \dfrac{\sqrt{2}\,(-1)^{n+1}}{n\pi}\).
- Bessel donne \(\sum_{n \geqslant 1} \frac{2}{n^2\pi^2} \leqslant \|u\|^2 = \int_0^1 t^2\, \mathrm{d}t = \frac{1}{3}\). Par conséquent, \(\sum_{n \geqslant 1} \dfrac{1}{n^2} \leqslant \dfrac{\pi^2}{6}\). L’exercice 16 montrera que c’est une égalité.
- La projection est \(p = \langle u, f_1 \rangle f_1 + \langle u, f_2 \rangle f_2 = \frac{2}{\pi}\sin(\pi t) – \frac{1}{\pi}\sin(2\pi t)\). Par Pythagore, \(d^2 = \frac{1}{3} – \frac{2}{\pi^2} – \frac{1}{2\pi^2} = \frac{1}{3} – \frac{5}{2\pi^2}\). La distance vaut \(\sqrt{\tfrac{1}{3} – \tfrac{5}{2\pi^2}}\), soit environ \(0{,}28\).
Pour s’entraîner
Corrigé de l’exercice 7 – Projection sur le cône des fonctions positives
Idée clé : on garde la partie positive et on jette la partie négative ; l’angle obtus vient de ce que \(f^+\) et \(f^-\) ne sont jamais non nulles en même temps.
- Une combinaison convexe de fonctions positives est positive, donc \(C\) est convexe. Soit ensuite \((f_k)\) une suite de \(C\) qui converge vers \(f\) dans \(L^2\). D’après le chapitre sur les espaces \(L^p\), une suite extraite converge presque partout vers \(f\). Une limite presque partout de fonctions positives est positive presque partout. Donc \(f \in C\), et \(C\) est un convexe fermé.
- On a \(0 \leqslant f^+ \leqslant |f|\), donc \(f^+ \in C\). De plus, \(f – f^+ = -f^-\). Pour \(g \in C\), on calcule \(\langle f – f^+, g – f^+ \rangle = -\int f^- g + \int f^- f^+\). Le second terme est nul, car \(f^- f^+ = 0\) en tout point. Le premier est négatif, car \(f^-\) et \(g\) sont positives. La caractérisation par l’angle obtus donne \(P_C(f) = f^+\).
- On en tire \(d(f, C) = \|f – f^+\| = \|f^-\|\). La distance au cône est la norme de la partie négative.
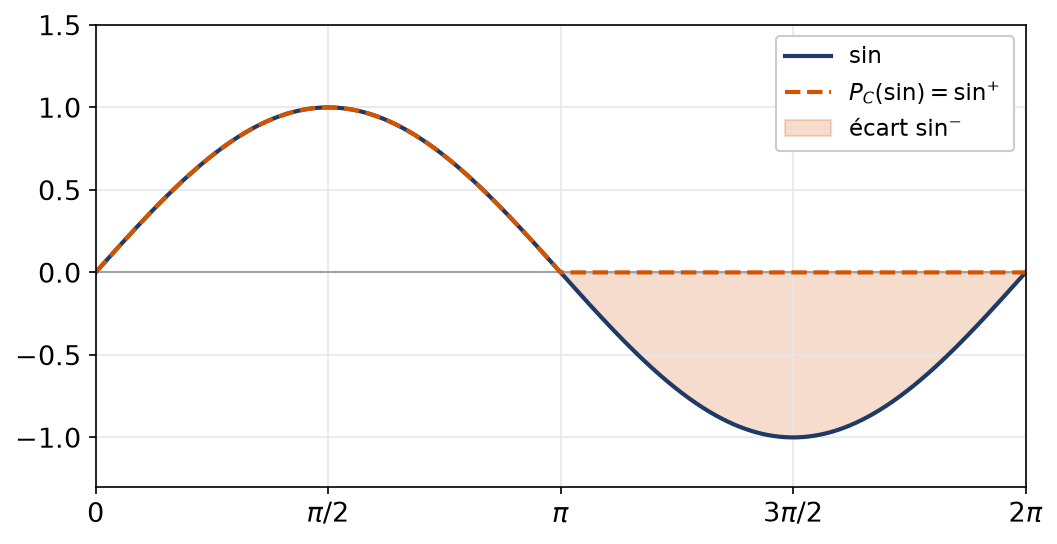
- La partie positive du sinus est \(\sin\) sur \([0, \pi]\) et 0 sur \([\pi, 2\pi]\). Ensuite, \(\|\sin^-\|^2 = \int_\pi^{2\pi} \sin^2 t\, \mathrm{d}t = \frac{\pi}{2}\). Ainsi \(P_C(\sin) = \sin^+\) et \(d(\sin, C) = \sqrt{\pi/2}\). Notons au passage que \(P_C\) n’est pas linéaire : la projection de \(-\sin\) est \(\sin^-\), et non \(-\sin^+\). C’est normal, puisque \(C\) est un cône convexe et non un sous-espace.

Corrigé de l’exercice 8 – Orthogonal d’une partie et fermeture
Idée clé : un orthogonal est une intersection de noyaux de formes continues ; la fermeture du sous-espace est indispensable pour le supplémentaire orthogonal.
- Pour chaque \(a \in A\), la forme \(x \mapsto \langle x, a \rangle\) est linéaire et continue, par Cauchy-Schwarz. Son noyau est donc un sous-espace fermé. Comme intersection de ces noyaux, \(A^\perp\) est un sous-espace fermé.
- Pour \(u \in \ell^2\), la troncature \(u^{(N)} = (u_0, \dots, u_N, 0, \dots)\) appartient à \(F_0\), et \(\|u – u^{(N)}\|^2 = \sum_{n > N} |u_n|^2\) tend vers 0. Donc \(F_0\) est dense. Si \(v \perp F_0\), alors \(v_n = \langle v, e_n \rangle = 0\) pour tout \(n\), donc \(v = 0\). Ainsi \(F_0^\perp = \{0\}\), et \(F_0 \oplus F_0^\perp = F_0\) ne contient pas, par exemple, la suite \((2^{-n})\) : la décomposition échoue car \(F_0\) n’est pas fermé.
- La forme \(u \mapsto u_0 – u_1\) est continue, car \(|u_0 – u_1| \leqslant \sqrt{2}\,\|u\|\). Son noyau \(G\) est donc fermé. De plus, \(G = \{w\}^\perp\) avec \(w = e_0 – e_1\). Par conséquent, \(G^\perp = (\{w\}^\perp)^\perp\) est l’adhérence de \(\mathrm{Vect}(w)\), qui est déjà fermé. On obtient \(G^\perp = \mathrm{Vect}(e_0 – e_1)\).
- La projection sur \(G^\perp\) est \(\frac{\langle u, w \rangle}{\|w\|^2} w = \frac{u_0 – u_1}{2}\, w\). Celle sur \(G\) s’en déduit par différence. Ainsi \(P_G(u) = u – \tfrac{u_0 – u_1}{2}(e_0 – e_1)\), et \(d(e_0, G) = \tfrac{|\langle e_0, w \rangle|}{\|w\|} = \tfrac{1}{\sqrt{2}}\).
Corrigé de l’exercice 9 – Riesz dans l’espace des suites de carré sommable
Idée clé : on reconnaît un produit scalaire avec une suite géométrique ; la distance à un hyperplan fermé se lit sur le représentant.
- La suite \(a = (3^{-n})_{n \geqslant 0}\) est dans \(\ell^2\), car \(\sum 9^{-n} = \tfrac{9}{8}\). Par Cauchy-Schwarz, \(\sum |u_n|\, 3^{-n} \leqslant \|u\|\,\|a\|\) : la série converge absolument. La forme \(\varphi\) est linéaire et vérifie \(|\varphi(u)| \leqslant \|a\|\,\|u\|\) : elle est continue.
- On a \(\varphi(u) = \langle u, a \rangle\) pour tout \(u\). Le représentant est \(a = (3^{-n})_{n \geqslant 0}\), et \(\|\varphi\| = \|a\| = \sqrt{9/8} = \tfrac{3\sqrt{2}}{4}\).
- Le noyau est \(\{a\}^\perp\). La distance de \(e_0\) à cet hyperplan est la norme de la projection de \(e_0\) sur la droite \(\mathrm{Vect}(a)\), soit \(\frac{|\langle e_0, a \rangle|}{\|a\|} = \frac{1}{3\sqrt{2}/4}\). On trouve \(d(e_0, \ker\varphi) = \tfrac{4}{3\sqrt{2}} = \tfrac{2\sqrt{2}}{3}\). On peut aussi raisonner directement : pour tout \(u\) du noyau, \(1 = \varphi(e_0 – u) \leqslant \|\varphi\|\,\|e_0 – u\|\), donc \(\|e_0 – u\| \geqslant 1 / \|\varphi\|\), avec égalité pour la projection.
- On retire à \(e_0\) sa composante selon \(a\) : \(P(e_0) = e_0 – \frac{\varphi(e_0)}{\|a\|^2}\, a = e_0 – \frac{8}{9}\, a\). On vérifie que \(\varphi(P(e_0)) = 1 – \tfrac{8}{9} \times \tfrac{9}{8} = 0\). La projection est la suite de termes \(\tfrac{1}{9}\) pour \(n = 0\) et \(-\tfrac{8}{9} \cdot 3^{-n}\) pour \(n \geqslant 1\).
Corrigé de l’exercice 10 – Gram-Schmidt et meilleure approximation de la valeur absolue
Idée clé : une base orthonormale de \(\mathbb{R}_2[t]\) rend la projection explicite ; la parité annule la moitié des coefficients.
- D’abord, \(\|1\|^2 = 2\), donc \(e_0 = \tfrac{1}{\sqrt{2}}\). Ensuite, \(t\) est orthogonal à 1 et \(\|t\|^2 = \tfrac{2}{3}\), donc \(e_1 = \sqrt{\tfrac{3}{2}}\, t\). Enfin, on retire à \(t^2\) sa projection sur \(\mathrm{Vect}(1, t)\), qui vaut \(\tfrac{1}{3}\). On a \(\int_{-1}^{1} (t^2 – \tfrac{1}{3})^2\, \mathrm{d}t = \tfrac{2}{5} – \tfrac{4}{9} + \tfrac{2}{9} = \tfrac{8}{45}\). Donc \(e_2 = \sqrt{\tfrac{5}{8}}\,(3t^2 – 1)\).
- On a \(\langle f, e_0 \rangle = \tfrac{1}{\sqrt{2}} \int_{-1}^{1} |t|\, \mathrm{d}t = \tfrac{1}{\sqrt{2}}\). Ensuite, \(\langle f, e_1 \rangle = 0\), car \(|t| \times t\) est impaire. Enfin, \(\langle f, e_2 \rangle = \sqrt{\tfrac{5}{8}} \times 2\int_0^1 (3t^3 – t)\, \mathrm{d}t = \sqrt{\tfrac{5}{8}} \times 2\big(\tfrac{3}{4} – \tfrac{1}{2}\big)\). Les trois produits valent \(\tfrac{1}{\sqrt{2}}\), \(0\) et \(\tfrac{1}{2}\sqrt{\tfrac{5}{8}}\).
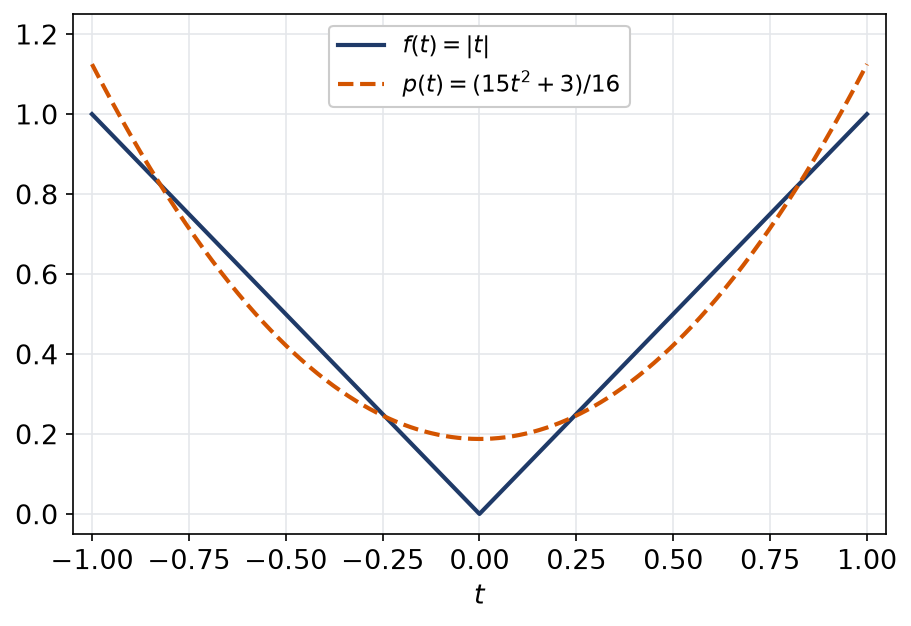
- La projection est \(p = \tfrac{1}{\sqrt{2}} e_0 + \tfrac{1}{2}\sqrt{\tfrac{5}{8}}\, e_2 = \tfrac{1}{2} + \tfrac{5}{16}(3t^2 – 1)\). Le polynôme le plus proche est \(p(t) = \dfrac{15t^2 + 3}{16}\).

- Par Pythagore, \(d^2 = \|f\|^2 – \tfrac{1}{2} – \tfrac{1}{4} \times \tfrac{5}{8} = \tfrac{2}{3} – \tfrac{21}{32} = \tfrac{1}{96}\). La distance vaut \(\tfrac{1}{\sqrt{96}} = \tfrac{1}{4\sqrt{6}}\), soit environ \(0{,}10\).
Corrigé de l’exercice 11 – Parseval pour une indicatrice périodique
Idée clé : les coefficients s’obtiennent en intégrant une exponentielle sur un quart de période ; Parseval relie ensuite les carrés des modules à l’aire sous \(f^2\).
- On a \(c_0(f) = \frac{1}{2\pi} \times \frac{\pi}{2} = \frac{1}{4}\). Pour \(n \neq 0\), \(c_n(f) = \frac{1}{2\pi}\int_0^{\pi/2} e^{-int}\, \mathrm{d}t = \frac{1 – e^{-in\pi/2}}{2i\pi n}\). En particulier, \(c_1 = \frac{1 + i}{2i\pi} = \frac{1 – i}{2\pi}\), puis \(c_2 = \frac{2}{4i\pi} = -\frac{i}{2\pi}\), et \(c_4 = 0\). Les coefficients sont \(c_0 = \tfrac{1}{4}\) et \(c_n = \tfrac{1 – e^{-in\pi/2}}{2i\pi n}\).
- Pour un réel \(\theta\), \(|1 – e^{-i\theta}|^2 = 2 – 2\cos\theta\). Donc \(|c_n|^2 = \dfrac{2 – 2\cos(n\pi/2)}{4\pi^2 n^2} = \dfrac{1 – \cos(n\pi/2)}{2\pi^2 n^2}\).
- D’un côté, \(\frac{1}{2\pi}\int_{-\pi}^{\pi} f^2 = \frac{1}{4}\). De l’autre, les indices \(n\) et \(-n\) donnent le même terme. Parseval s’écrit donc \(\frac{1}{4} = \frac{1}{16} + \frac{1}{\pi^2} \sum_{n \geqslant 1} \frac{1 – \cos(n\pi/2)}{n^2}\). On obtient \(\sum_{n \geqslant 1} \dfrac{1 – \cos(n\pi/2)}{n^2} = \dfrac{3\pi^2}{16}\).
- Notons \(S = \sum 1/n^2\). Le facteur \(1 – \cos(n\pi/2)\) vaut 1 pour \(n\) impair, 2 pour \(n \equiv 2 \pmod 4\) et 0 pour \(n\) multiple de 4. Or la somme sur les impairs vaut \(\tfrac{3}{4}S\), et celle sur les \(n = 2m\) avec \(m\) impair vaut \(\tfrac{1}{4} \times \tfrac{3}{4}S\). La somme précédente vaut donc \(\tfrac{3}{4}S + \tfrac{3}{8}S = \tfrac{9}{8}S\). Ainsi \(\tfrac{9}{8}S = \tfrac{3\pi^2}{16}\), d’où \(S = \tfrac{\pi^2}{6}\).
Corrigé de l’exercice 12 – Le noyau de Fejér en détail
Idée clé : on compte combien de fois chaque fréquence apparaît, puis on somme des sinus par télescopage.
- La fréquence \(n\) figure dans \(D_k\) si et seulement si \(|n| \leqslant k\). Pour \(|n| \leqslant N\), elle apparaît donc pour \(k = |n|, \dots, N\), soit \(N + 1 – |n|\) fois. En divisant par \(N + 1\), on obtient \(K_N(t) = \sum_{|n| \leqslant N}\big(1 – \tfrac{|n|}{N + 1}\big) e^{int}\).
- On a \(D_k(t) = e^{-ikt}\sum_{j = 0}^{2k} e^{ijt} = \frac{e^{i(k+1)t} – e^{-ikt}}{e^{it} – 1}\). On met \(e^{it/2}\) en facteur au numérateur et au dénominateur. Il reste \(\frac{2i\sin((k + \frac{1}{2})t)}{2i\sin(t/2)}\). Ainsi \(D_k(t) = \dfrac{\sin\big((k + \frac{1}{2})t\big)}{\sin(t/2)}\).
- On a \(2\sin u \sin((2k + 1)u) = \cos(2ku) – \cos((2k + 2)u)\). En sommant de \(k = 0\) à \(N\), la somme télescope en \(1 – \cos(2(N + 1)u) = 2\sin^2((N + 1)u)\). On applique ensuite cette identité avec \(u = t/2\) à la somme des \(D_k\). On retrouve \(K_N(t) = \dfrac{1}{N + 1}\Big(\dfrac{\sin((N + 1)t/2)}{\sin(t/2)}\Big)^2\).
- La moyenne de Fejér multiplie le coefficient d’indice \(n\) par \(1 – \frac{|n|}{N + 1}\). Or \(P\) n’a que les fréquences \(0\), \(\pm 1\) et \(\pm 3\), toutes au plus égales à \(N\). Donc \(\sigma_N P(t) = 2 + \big(1 – \frac{1}{N + 1}\big)\cos t – 4\big(1 – \frac{3}{N + 1}\big)\sin(3t)\). Il vient \(\sigma_N P – P = \frac{-\cos t + 12\sin(3t)}{N + 1}\). Par conséquent, \(\|\sigma_N P – P\|_\infty \leqslant \dfrac{1 + 12}{N + 1} = \dfrac{13}{N + 1}\). Cette vitesse en \(1/N\) contraste avec les sommes de Fourier : dès que \(N \geqslant 3\), on a exactement \(S_N P = P\). La moyenne de Fejér, elle, amortit toujours les hautes fréquences, ce qui la rend plus lente mais plus robuste.
Corrigé de l’exercice 13 – Exponentielle tronquée, translations et dilatations
Idée clé : on calcule une seule intégrale, puis les règles de translation, de modulation et de dilatation font le reste.
- La fonction \(f\) est intégrable, et \(\widehat{f}(\xi) = \int_0^{+\infty} e^{-(1 + i\xi)x}\, \mathrm{d}x = \frac{1}{1 + i\xi}\), car la partie réelle de \(1 + i\xi\) vaut 1. Ensuite, \(|\widehat{f}(\xi)| = (1 + \xi^2)^{-1/2}\) tend vers 0. Cependant, pour \(|\xi| \geqslant 1\), on a \(|\widehat{f}(\xi)| \geqslant \frac{1}{\sqrt{2}\,|\xi|}\), qui n’est pas intégrable. Ainsi \(\widehat{f}(\xi) = \dfrac{1}{1 + i\xi}\) tend vers 0 sans être intégrable.
- La translation multiplie par \(e^{-2i\xi}\), la modulation décale la variable de 3, la dilatation par 5 divise par 5. On obtient \(\dfrac{e^{-2i\xi}}{1 + i\xi}\), \(\dfrac{1}{1 + i(\xi – 3)}\) et \(\dfrac{1}{5}\cdot\dfrac{1}{1 + i\xi/5} = \dfrac{1}{5 + i\xi}\).
- On a \(e^{-|x|} = f(x) + f(-x)\) pour \(x \neq 0\). La transformée de \(x \mapsto f(-x)\) est \(\xi \mapsto \widehat{f}(-\xi)\). Donc la transformée de \(e^{-|x|}\) vaut \(\dfrac{1}{1 + i\xi} + \dfrac{1}{1 – i\xi} = \dfrac{2}{1 + \xi^2}\).
- Directement, une intégration par parties donne \(\int_0^{+\infty} x\, e^{-(1 + i\xi)x}\, \mathrm{d}x = \frac{1}{(1 + i\xi)^2}\). Par la règle de dérivation, la transformée de \(x f\) vaut \(i\,\widehat{f}^{\,\prime}(\xi) = i \times \frac{-i}{(1 + i\xi)^2}\). Les deux méthodes donnent \(\dfrac{1}{(1 + i\xi)^2}\).
Corrigé de l’exercice 14 – Fonction triangle et produit de convolution
Idée clé : la convolution de deux créneaux mesure la longueur du recouvrement de deux intervalles ; la transformée de Fourier la change en produit.
- D’après l’exemple du cours avec \(a = \tfrac{1}{2}\), \(\widehat{\chi}(\xi) = \dfrac{2\sin(\xi/2)}{\xi}\), prolongée par 1 en 0.
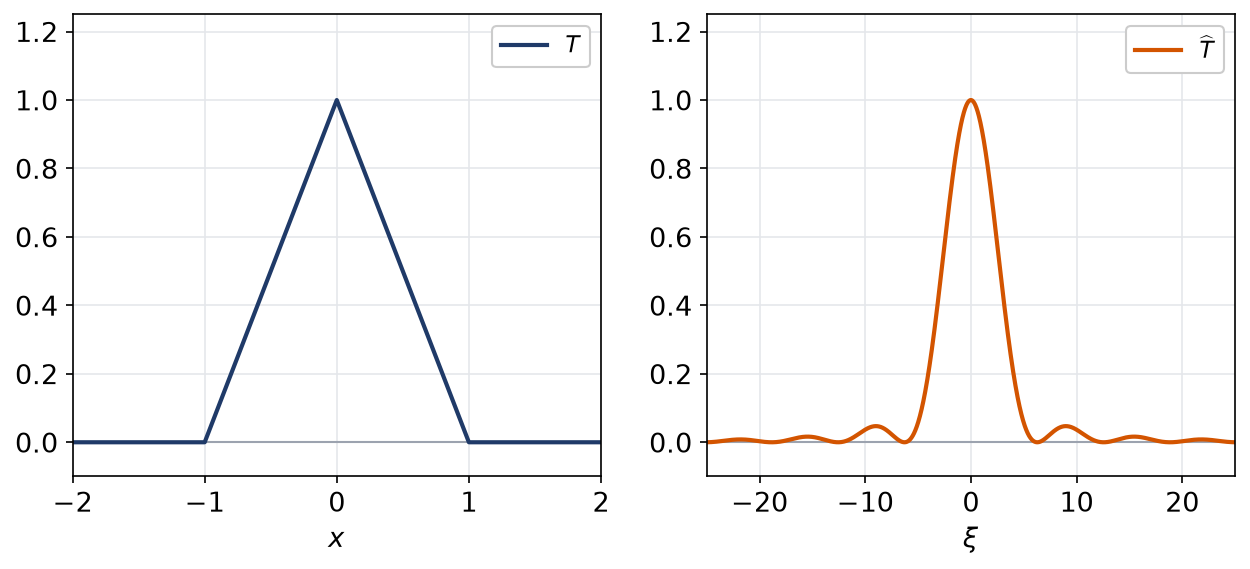
- Par définition, \((\chi * \chi)(x) = \int_{\mathbb{R}} \chi(y)\,\chi(x – y)\, \mathrm{d}y\). C’est la longueur de l’intersection de \([-\tfrac{1}{2}, \tfrac{1}{2}]\) et de \([x – \tfrac{1}{2}, x + \tfrac{1}{2}]\). Cette longueur vaut \(1 – |x|\) si \(|x| \leqslant 1\), et 0 sinon. Donc \(\chi * \chi = T\).
- Le théorème de convolution s’applique, car \(\chi\) est intégrable. On obtient \(\widehat{T}(\xi) = \widehat{\chi}(\xi)^2 = \dfrac{4\sin^2(\xi/2)}{\xi^2}\).
- La fonction \(T\) est paire, donc \(\widehat{T}(\xi) = 2\int_0^1 (1 – x)\cos(x\xi)\, \mathrm{d}x\). Une intégration par parties donne \(2\Big[\frac{(1 – x)\sin(x\xi)}{\xi}\Big]_0^1 + \frac{2}{\xi}\int_0^1 \sin(x\xi)\, \mathrm{d}x = \frac{2(1 – \cos\xi)}{\xi^2}\). Or \(1 – \cos\xi = 2\sin^2(\xi/2)\) : on retrouve le résultat. Enfin, \(\widehat{T}\) est continue, majorée par \(\|T\|_1 = 1\) et par \(4/\xi^2\). Elle est donc intégrable sur \(\mathbb{R}\). Contrairement au créneau \(\chi\), la fonction \(T\) est continue, et sa transformée décroît plus vite, en \(1/\xi^2\) au lieu de \(1/|\xi|\). De plus, \(\widehat{T}\) est positive, puisque c’est un carré.

Corrigé de l’exercice 15 – Transformée de la gaussienne par une équation différentielle
Idée clé : dériver sous l’intégrale puis intégrer par parties fournit une équation différentielle linéaire du premier ordre.
- La fonction \((x, \xi) \mapsto \gamma(x) e^{-ix\xi}\) est de classe \(C^1\) en \(\xi\), de dérivée \(-ix\,\gamma(x) e^{-ix\xi}\). Cette dérivée est dominée par \(|x|\gamma(x)\), intégrable sur \(\mathbb{R}\). Par dérivation sous l’intégrale, \(\widehat{\gamma}\) est \(C^1\) et \(\widehat{\gamma}^{\,\prime}(\xi) = -i\int_{\mathbb{R}} x\, e^{-x^2/2} e^{-ix\xi}\, \mathrm{d}x\).
- Une primitive de \(x\, e^{-x^2/2}\) est \(-e^{-x^2/2}\). Le terme de bord est nul, et il vient \(\int_{\mathbb{R}} x\, e^{-x^2/2} e^{-ix\xi}\, \mathrm{d}x = -i\xi\, \widehat{\gamma}(\xi)\). Ainsi \(\widehat{\gamma}^{\,\prime}(\xi) = -i \times (-i\xi)\,\widehat{\gamma}(\xi) = -\xi\,\widehat{\gamma}(\xi)\).
- Les solutions de \(y^{\prime} = -\xi y\) sont les fonctions \(C e^{-\xi^2/2}\). Or \(\widehat{\gamma}(0) = \int \gamma = \sqrt{2\pi}\). Donc \(\widehat{\gamma}(\xi) = \sqrt{2\pi}\, e^{-\xi^2/2}\).
- On écrit \(e^{-ax^2} = \gamma(\sqrt{2a}\,x)\). La règle de dilatation donne \(\frac{1}{\sqrt{2a}}\,\widehat{\gamma}\big(\frac{\xi}{\sqrt{2a}}\big) = \sqrt{\frac{\pi}{a}}\, e^{-\xi^2/(4a)}\). Pour \(x\gamma(x)\), la question 2 donne directement \(-i\xi\,\widehat{\gamma}(\xi)\). Les transformées valent \(\sqrt{\pi/a}\; e^{-\xi^2/(4a)}\) et \(-i\sqrt{2\pi}\;\xi\, e^{-\xi^2/2}\).
Pour approfondir
Corrigé de l’exercice 16 – Une base hilbertienne de sinus sur L2(0, 1)
Idée clé : une famille orthonormale est totale si seul le vecteur nul lui est orthogonal ; le prolongement impair ramène la question à la base exponentielle.
- Calculons \(\frac{1}{2}\int_{-1}^{1} G(t)\, e^{-in\pi t}\, \mathrm{d}t = \frac{1}{2}\int_{-1}^{1} G(t)\cos(n\pi t)\, \mathrm{d}t – \frac{i}{2}\int_{-1}^{1} G(t)\sin(n\pi t)\, \mathrm{d}t\). Le produit de \(G\), impaire, par le cosinus, pair, est impair : la première intégrale est nulle. Le produit par le sinus est pair, donc la seconde vaut \(2\int_0^1 g(t)\sin(n\pi t)\, \mathrm{d}t\), nulle par hypothèse pour \(n \geqslant 1\). Pour \(n \leqslant -1\), on change \(n\) en \(-n\) ; pour \(n = 0\), l’intégrale de \(G\) est nulle par imparité. Ainsi \(G\) est orthogonale à toutes les fonctions \(e^{in\pi t}\).
- Comme ces fonctions forment une base hilbertienne, \(G = 0\), donc \(g = 0\). L’orthogonal de \(\mathrm{Vect}(f_n)\) est ainsi réduit à \(\{0\}\), et ce sous-espace est dense. La famille \((f_n)_{n \geqslant 1}\) est une base hilbertienne de \(L^2(0, 1)\).
- Avec l’exercice 6, Parseval donne \(\frac{1}{3} = \sum_{n \geqslant 1} \frac{2}{n^2\pi^2}\). On retrouve \(\sum_{n \geqslant 1} \dfrac{1}{n^2} = \dfrac{\pi^2}{6}\).
- On a \(\langle 1, f_n \rangle = \sqrt{2}\int_0^1 \sin(n\pi t)\, \mathrm{d}t = \frac{\sqrt{2}(1 – (-1)^n)}{n\pi}\). Donc \(1 = \sum_{k \geqslant 0} \frac{4}{(2k + 1)\pi}\sin((2k + 1)\pi t)\), l’égalité ayant lieu dans \(L^2(0, 1)\). En \(t = 1\), tous les termes sont nuls. Il n’y a aucune contradiction : la série converge en norme \(L^2\), ce qui n’impose rien en un point isolé, de mesure nulle.
Corrigé de l’exercice 17 – Tout Hilbert séparable ressemble à l’espace des suites
Idée clé : Parseval donne l’isométrie, la complétude donne la surjectivité, et les vecteurs de base fournissent un contre-exemple à la compacité.
- La linéarité de \(T\) vient de celle du produit scalaire en la première variable. Par Parseval, \(\|Tx\|^2 = \sum_n |\langle x, e_n \rangle|^2 = \|x\|^2\). L’application \(T\) est une isométrie linéaire de \(H\) dans \(\ell^2\).
- Posons \(s_N = \sum_{n \leqslant N} a_n e_n\). Pour \(M < N\), on a \(\|s_N – s_M\|^2 = \sum_{M < n \leqslant N} |a_n|^2\), quantité aussi petite que voulu pour \(M\) grand, car \((a_n)\) est de carré sommable. Comme \(H\) est complet, \((s_N)\) admet une limite \(x\). En passant à la limite dans le produit scalaire, qui est continu, \(\langle x, e_k \rangle = \lim_N \langle s_N, e_k \rangle = a_k\). Ainsi \(Tx = (a_n)\), et \(T\) est surjective.
- Par Pythagore, \(\|e_n – e_m\|^2 = 1 + 1 = 2\). Une suite extraite de \((e_n)\) n’est donc jamais de Cauchy, donc jamais convergente. La suite \((e_n)\), à valeurs dans la boule unité fermée, n’a aucune valeur d’adhérence : cette boule n’est pas compacte.
- Bessel donne \(\sum_n |\langle y, e_n \rangle|^2 \leqslant \|y\|^2\), donc le terme général tend vers 0. Par suite, \(\langle x_n, y \rangle = \langle e_0, y \rangle + \langle e_n, y \rangle \to \langle e_0, y \rangle\). En revanche, \(\|x_n\| = \sqrt{2}\) pour \(n \geqslant 1\), alors que \(\|e_0\| = 1\). Les produits scalaires convergent, mais pas les normes : cette convergence faible n’entraîne pas la convergence en norme.
Corrigé de l’exercice 18 – Problème de comparaison entre sommes de Fourier et moyennes de Fejér
Idée clé : la somme de Fourier est la meilleure approximation quadratique dans \(\mathcal{T}_N\), donc elle fait au moins aussi bien que la moyenne de Fejér, dont on connaît la convergence uniforme.
- Pour \(|n| \leqslant N\), on a \(\langle f – S_N f, e_n \rangle = c_n(f) – c_n(f) = 0\). Ainsi \(f – S_N f\) est orthogonale à \(\mathcal{T}_N\), et \(S_N f \in \mathcal{T}_N\). Donc \(S_N f\) est la projection orthogonale de \(f\) sur \(\mathcal{T}_N\).
- Chaque \(S_k f\), pour \(k \leqslant N\), appartient à \(\mathcal{T}_N\), donc leur moyenne aussi. La projection réalise la distance minimale, d’où la première inégalité. Pour la seconde, \(\frac{1}{2\pi}\int_{-\pi}^{\pi} |g|^2 \leqslant \|g\|_\infty^2\) pour toute \(g\) continue. On a bien \(\|f – S_N f\|_2 \leqslant \|f – \sigma_N f\|_2 \leqslant \|f – \sigma_N f\|_\infty\).
- Le théorème de Fejér donne \(\|f – \sigma_N f\|_\infty \to 0\) pour \(f\) continue et périodique. Par encadrement, \(\|f – S_N f\|_2 \to 0\).
Application à la valeur absolue
- On a \(c_0 = \frac{1}{2\pi}\int_{-\pi}^{\pi} |t|\, \mathrm{d}t = \frac{\pi}{2}\). Pour \(n \neq 0\), la parité donne \(c_n = \frac{1}{\pi}\int_0^{\pi} t\cos(nt)\, \mathrm{d}t\). Une intégration par parties conduit à \(\frac{1}{\pi}\Big[\frac{\cos(nt)}{n^2}\Big]_0^{\pi} = \frac{(-1)^n – 1}{\pi n^2}\). Donc \(c_0 = \tfrac{\pi}{2}\), \(c_n = -\tfrac{2}{\pi n^2}\) pour \(n\) impair, et \(c_n = 0\) pour \(n\) pair non nul.
- On a \(\|f\|_2^2 = \frac{1}{2\pi}\int_{-\pi}^{\pi} t^2\, \mathrm{d}t = \frac{\pi^2}{3}\). Parseval s’écrit \(\frac{\pi^2}{3} = \frac{\pi^2}{4} + 2\sum_{n \text{ impair} \geqslant 1} \frac{4}{\pi^2 n^4}\). Il vient \(\sum \frac{1}{n^4} = \frac{\pi^2}{12} \times \frac{\pi^2}{8}\) sur les impairs. Ainsi \(\sum_{k \geqslant 0} \dfrac{1}{(2k + 1)^4} = \dfrac{\pi^4}{96}\).
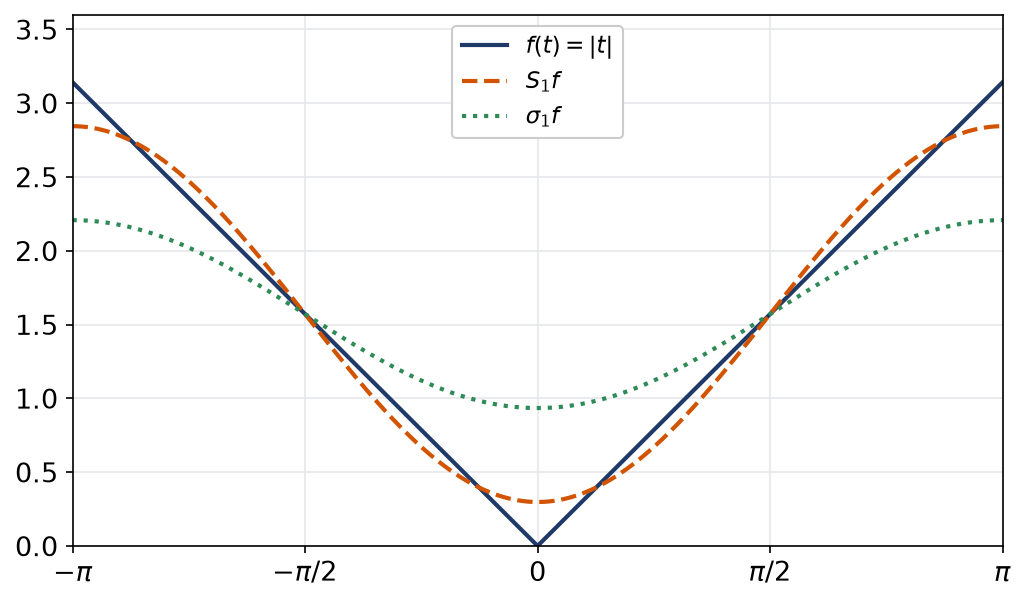
- On a \(S_1 f = \frac{\pi}{2} – \frac{2}{\pi}(e^{it} + e^{-it}) = \frac{\pi}{2} – \frac{4}{\pi}\cos t\). Par Pythagore, \(\|f – S_1 f\|_2^2 = \frac{\pi^2}{3} – \frac{\pi^2}{4} – \frac{8}{\pi^2} = \frac{\pi^2}{12} – \frac{8}{\pi^2}\), soit environ \(0{,}012\). Ensuite, \(\sigma_1 f = \frac{1}{2}(S_0 f + S_1 f) = \frac{\pi}{2} – \frac{2}{\pi}\cos t\). Comme \(f – S_1 f\) est orthogonale à \(S_1 f – \sigma_1 f = -\frac{2}{\pi}\cos t\), il vient \(\|f – \sigma_1 f\|_2^2 = \frac{\pi^2}{12} – \frac{8}{\pi^2} + \frac{2}{\pi^2} = \frac{\pi^2}{12} – \frac{6}{\pi^2}\), soit environ \(0{,}21\). La somme de Fourier \(S_1 f\) approche \(f\) environ dix-huit fois mieux, en carré de norme, que la moyenne \(\sigma_1 f\).

Pour aller plus loin
- Revoir la leçon : cours de L3 de maths sur bases hilbertiennes et Fourier
- S’exercer : exercices corrigés de L3 de maths sur bases hilbertiennes et Fourier
- Bases utiles : Inégalités de Hölder et espaces L^p complets, Borel-Lebesgue, compacité séquentielle et connexité
- Chapitre d’avant : Séries de Laurent, résidus et intégrales réelles
- Chapitre d’après : Loi, espérance et indépendance en théorie de la mesure
- Vérifier ses acquis : QCM de L3 de maths sur bases hilbertiennes et Fourier
- Contrôle corrigé en temps limité : Bases hilbertiennes et séries de Fourier : contrôle de maths en L3
- Tous les chapitres : le sommaire de la L3 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Bases hilbertiennes et Fourier en L3 de maths» au format PDF afin de pouvoir travailler en totale autonomie.