Projecteurs, symétries et hyperplans en maths sup (MPSI) : cours et méthodes
Ce cours de projecteurs symétries MPSI réunit quatre outils du second semestre : les projections, les symétries, les formes linéaires et les hyperplans. Il prolonge directement le chapitre sur le noyau, l’image et le rang. En effet, un projecteur se lit entièrement sur son noyau et son image.
Nous insistons sur les gestes de colle : vérifier \(p\circ p=p\), décomposer un vecteur, écrire la matrice d’une symétrie oblique, puis trouver une équation d’hyperplan. Chaque méthode est suivie d’un exemple chiffré et d’un dessin commenté.
La dernière partie présente les sous-espaces affines. Elle explique pourquoi les solutions d’un système, d’une récurrence ou d’une équation différentielle linéaire ont toujours la même forme. Ces réflexes serviront ensuite pour le changement de base, la trace, les déterminants et le produit scalaire.
Ce que vous saurez faire
- Reconnaître un projecteur par la relation \(p\circ p=p\), puis donner son image et son noyau.
- Écrire l’expression d’une projection ou d’une symétrie à partir de deux sous-espaces supplémentaires.
- Calculer les formes coordonnées associées à une base donnée.
- Déterminer une équation d’hyperplan, puis un système d’équations d’un sous-espace.
- Décrire l’ensemble des solutions d’une équation \(u(x)=b\) comme un sous-espace affine.
1. Projecteurs : projeter sur F parallèlement à G
Dans tout le chapitre, \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\) et \(E\) un \(\mathbb{K}\)-espace vectoriel. Nous partons d’une situation géométrique très simple. On dispose de deux sous-espaces \(F\) et \(G\) supplémentaires dans \(E\). Ainsi, chaque vecteur \(x\) s’écrit d’une seule façon \(x=x_F+x_G\), avec \(x_F\in F\) et \(x_G\in G\). Projeter, c’est garder \(x_F\) et oublier \(x_G\).
Soit \(E=F\oplus G\). La projection sur \(F\) parallèlement à \(G\) est l’application \(p:E\to E\) qui à \(x=x_F+x_G\) associe \(p(x)=x_F\). On dit aussi que \(p\) est le projecteur sur \(F\) de direction \(G\).
La figure ci-dessous montre le geste dans le plan. On part de \(x\), puis on glisse parallèlement à \(G\) jusqu’à rencontrer \(F\). Le point d’arrivée est \(p(x)\).
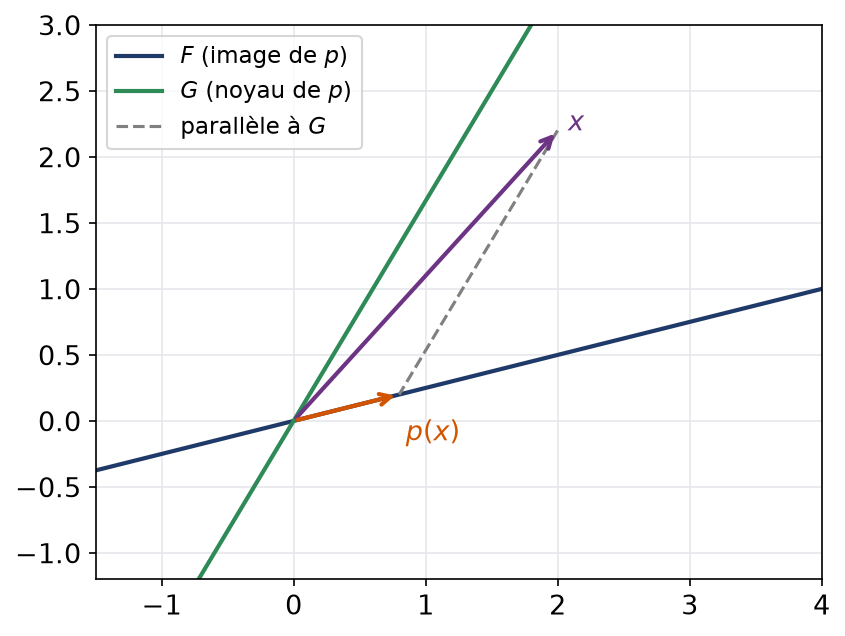
Par unicité de la décomposition, \(p\) est linéaire. De plus, on lit directement trois faits. D’abord, \(p(x)=x\) pour tout \(x\in F\). Ensuite, \(p(x)=0\) pour tout \(x\in G\). Enfin, \(p(x)\) appartient toujours à \(F\), donc \(p(p(x))=p(x)\).
1.1 La caractérisation algébrique
Le point fort du chapitre est la réciproque. En pratique, on rencontre souvent un endomorphisme donné par une formule ou une matrice. On veut alors savoir s’il s’agit d’une projection, et sur quoi.
Soit \(p\in\mathcal{L}(E)\). Les assertions suivantes sont équivalentes :
- \(p\) est une projection (sur un certain \(F\) parallèlement à un certain \(G\)) ;
- \(p\circ p=p\).
Dans ce cas, \(E=\mathrm{Ker}\,p\oplus\mathrm{Im}\,p\), \(p\) projette sur \(\mathrm{Im}\,p\) parallèlement à \(\mathrm{Ker}\,p\), et \(\mathrm{Im}\,p=\mathrm{Ker}(p-\mathrm{id}_E)\).
Le sens direct a été vu plus haut. Supposons donc \(p\circ p=p\).
Montrons d’abord \(\mathrm{Im}\,p=\mathrm{Ker}(p-\mathrm{id}_E)\). Si \(y=p(a)\), alors \(p(y)=p(p(a))=p(a)=y\). Réciproquement, si \(p(y)=y\), alors \(y\) est l’image de \(y\) lui-même.
Prenons ensuite \(x\in E\) et écrivons \(x=p(x)+\big(x-p(x)\big)\). Le premier terme est dans \(\mathrm{Im}\,p\). Par ailleurs, \(p\big(x-p(x)\big)=p(x)-p(x)=0\), donc le second est dans \(\mathrm{Ker}\,p\). Ainsi, \(E=\mathrm{Ker}\,p+\mathrm{Im}\,p\).
Enfin, si \(y\in\mathrm{Ker}\,p\cap\mathrm{Im}\,p\), on a \(y=p(y)=0\). La somme est donc directe. Par conséquent, la décomposition de \(x\) selon \(\mathrm{Im}\,p\oplus\mathrm{Ker}\,p\) est exactement \(p(x)+(x-p(x))\), ce qui prouve que \(p\) est la projection annoncée.
Remarque :
La décomposition \(x=p(x)+\big(x-p(x)\big)\) est le réflexe à retenir. Elle sert dans presque tous les exercices sur les projecteurs. Notons aussi que \(\mathrm{id}_E-p\) est le projecteur associé : il projette sur \(\mathrm{Ker}\,p\) parallèlement à \(\mathrm{Im}\,p\).
1.2 Reconnaître un projecteur en pratique
- Vérifier que l’application est linéaire, puis calculer \(p\circ p\) (ou \(A^2\) si l’on dispose d’une matrice).
- Si \(p\circ p=p\), chercher l’image en résolvant \(p(x)=x\) : c’est souvent plus rapide que de calculer \(\mathrm{Im}\,p\) directement.
- Chercher le noyau en résolvant \(p(x)=0\).
- Conclure par une phrase complète : « \(p\) est la projection sur … parallèlement à … ».
Considérons l’endomorphisme \(u\) de \(\mathbb{R}^2\) de matrice \(M=\begin{pmatrix}3&-6\\1&-2\end{pmatrix}\) dans la base canonique.
D’abord, \(M^2=\begin{pmatrix}9-6&-18+12\\3-2&-6+4\end{pmatrix}=\begin{pmatrix}3&-6\\1&-2\end{pmatrix}=M\). Donc \(u\) est un projecteur.
Ensuite, \(u(x,y)=(x,y)\) équivaut à \(2x-6y=0\) et \(x-3y=0\), c’est-à-dire \(x=3y\). L’image est la droite dirigée par \((3,1)\).
De même, \(u(x,y)=0\) équivaut à \(x=2y\). Le noyau est la droite dirigée par \((2,1)\). Finalement, \(u\) est la projection sur \(\mathbb{R}(3,1)\) parallèlement à \(\mathbb{R}(2,1)\).
Piège à éviter :
Un projecteur n’est pas forcément « orthogonal ». Ici, les droites \(\mathbb{R}(3,1)\) et \(\mathbb{R}(2,1)\) ne sont pas perpendiculaires, et pourtant \(u\) est bien une projection. La notion d’orthogonalité viendra plus tard, avec le produit scalaire. Par ailleurs, un projecteur autre que \(\mathrm{id}_E\) n’est jamais injectif, donc jamais inversible.
2. Symétries par rapport à F parallèlement à G
Gardons la décomposition \(E=F\oplus G\). Au lieu d’oublier la composante \(x_G\), nous la retournons. Le vecteur obtenu est le « reflet » de \(x\) à travers \(F\), le miroir étant incliné selon \(G\).
Soit \(E=F\oplus G\). La symétrie par rapport à \(F\) parallèlement à \(G\) est l’application \(s:E\to E\) définie par \(s(x_F+x_G)=x_F-x_G\).
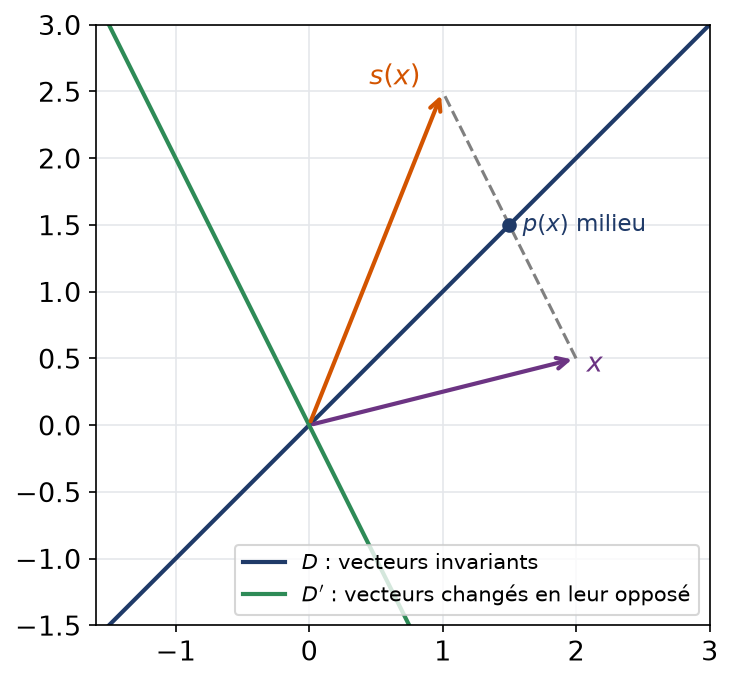
Si \(p\) désigne la projection sur \(F\) parallèlement à \(G\), alors \(x_F=p(x)\) et \(x_G=x-p(x)\). On obtient donc la formule clé \(s=2p-\mathrm{id}_E\), ou encore \(p=\frac{1}{2}(s+\mathrm{id}_E)\). Autrement dit, \(p(x)\) est le milieu de \(x\) et de \(s(x)\), comme le montre la figure.
2.1 La caractérisation par s∘s = id
Pour un endomorphisme \(s\) de \(E\), être une symétrie revient exactement à vérifier \(s\circ s=\mathrm{id}_E\). Lorsque c’est le cas,
\[E=\mathrm{Ker}(s-\mathrm{id}_E)\oplus\mathrm{Ker}(s+\mathrm{id}_E),\]
et \(s\) est la symétrie par rapport à \(\mathrm{Ker}(s-\mathrm{id}_E)\) parallèlement à \(\mathrm{Ker}(s+\mathrm{id}_E)\).
Si \(s\) est une symétrie, on a \(s(s(x_F+x_G))=s(x_F-x_G)=x_F+x_G\). Réciproquement, supposons \(s\circ s=\mathrm{id}_E\) et posons \(p=\frac{1}{2}(s+\mathrm{id}_E)\).
Un calcul direct donne \(p\circ p=\frac{1}{4}(s\circ s+2s+\mathrm{id}_E)=\frac{1}{4}(2s+2\,\mathrm{id}_E)=p\). Ainsi, \(p\) est un projecteur, et \(s=2p-\mathrm{id}_E\) est la symétrie par rapport à \(\mathrm{Im}\,p\) parallèlement à \(\mathrm{Ker}\,p\).
Il reste à identifier ces espaces. D’une part, \(p(x)=x\) équivaut à \(s(x)=x\), donc \(\mathrm{Im}\,p=\mathrm{Ker}(s-\mathrm{id}_E)\). D’autre part, \(p(x)=0\) équivaut à \(s(x)=-x\), donc \(\mathrm{Ker}\,p=\mathrm{Ker}(s+\mathrm{id}_E)\).
Remarque :
La preuve divise par \(2\). C’est sans danger dans \(\mathbb{R}\) ou \(\mathbb{C}\), mais il faut le savoir. De plus, une symétrie est toujours bijective, et elle est sa propre réciproque : \(s^{-1}=s\).
2.2 Écrire l’expression d’une symétrie
- Décomposer un vecteur quelconque \(x\) sous la forme \(x_F+x_G\), en résolvant un petit système.
- Écrire \(s(x)=x_F-x_G\), ou bien \(s(x)=x-2x_G\), ce qui demande souvent moins de calcul.
- Contrôler le résultat : un vecteur de \(F\) doit être fixe, un vecteur de \(G\) doit être changé en son opposé.
Dans \(\mathbb{R}^2\), cherchons la symétrie \(s\) par rapport à \(D=\mathbb{R}(1,1)\) parallèlement à \(D^{\prime}=\mathbb{R}(1,-2)\).
D’abord, écrivons \((x,y)=\alpha(1,1)+\beta(1,-2)\). On obtient \(x=\alpha+\beta\) et \(y=\alpha-2\beta\), d’où \(\beta=\frac{x-y}{3}\).
Ensuite, \(s(x,y)=(x,y)-2\beta(1,-2)\). En développant, on trouve
\[s(x,y)=\Big(\frac{x+2y}{3},\ \frac{4x-y}{3}\Big),\qquad\text{de matrice}\qquad S=\frac{1}{3}\begin{pmatrix}1&2\\4&-1\end{pmatrix}.\]
Enfin, contrôlons : \(S\) envoie \((1,1)\) sur \((1,1)\) et \((1,-2)\) sur \((-1,2)\). De plus, \(S^2=\frac{1}{9}\begin{pmatrix}9&0\\0&9\end{pmatrix}=I_2\), comme attendu.
Piège à éviter :
Une matrice qui vérifie \(S^2=I_n\) n’est pas forcément « symétrique » au sens \(S^{\mathsf{T}}=S\). L’exemple précédent le montre bien. Il ne faut donc pas confondre les deux usages du mot. En revanche, toute matrice \(S\) telle que \(S^2=I_n\) est inversible, d’inverse \(S\).
3. Formes linéaires et hyperplans
Nous passons maintenant aux objets qui permettent d’écrire des équations. Une équation comme \(2x-y+5z=0\) cache en effet une application linéaire à valeurs dans \(\mathbb{K}\).
On appelle forme linéaire toute application \(\varphi:E\to\mathbb{K}\) qui est linéaire, c’est-à-dire à valeurs scalaires. Muni des opérations usuelles, leur ensemble forme un espace vectoriel. On le note \(E^{*}\) : c’est le dual de \(E\).
Par exemple, \(P\mapsto P(3)\) sur \(\mathbb{K}[X]\), \(f\mapsto\int_0^1 f\) sur \(\mathcal{C}([0,1],\mathbb{R})\) ou \(M\mapsto\mathrm{tr}(M)\) sur \(\mathcal{M}_n(\mathbb{K})\) sont des formes linéaires. En revanche, \(M\mapsto\det M\) n’en est pas une dès que \(n\geqslant 2\).
3.1 Formes coordonnées
Soit \(\mathcal{B}=(e_1,\dots,e_n)\) une base de \(E\). Tout \(x\in E\) s’écrit \(x=x_1e_1+\dots+x_ne_n\). L’application \(e_i^{*}:x\mapsto x_i\) est une forme linéaire, appelée \(i\)-ème forme coordonnée relative à \(\mathcal{B}\). Elle est caractérisée par \(e_i^{*}(e_j)=1\) si \(i=j\) et \(0\) sinon.
Si \(\dim E=n\), toute forme linéaire s’écrit \(\varphi=\varphi(e_1)\,e_1^{*}+\dots+\varphi(e_n)\,e_n^{*}\). Ainsi, dans la base \(\mathcal{B}\), \(\varphi(x)=a_1x_1+\dots+a_nx_n\) avec \(a_i=\varphi(e_i)\). La famille \((e_1^{*},\dots,e_n^{*})\) est une base de \(E^{*}\), donc \(\dim E^{*}=n\).
Dans \(\mathbb{R}^2\), prenons la base \(\mathcal{B}=(e_1,e_2)\) avec \(e_1=(1,2)\) et \(e_2=(1,3)\). Cherchons les formes coordonnées.
On écrit \((x,y)=a\,e_1+b\,e_2\), soit \(x=a+b\) et \(y=2a+3b\). La résolution donne \(a=3x-y\) et \(b=y-2x\). Donc \(e_1^{*}(x,y)=3x-y\) et \(e_2^{*}(x,y)=-2x+y\).
Vérifions : \(e_1^{*}(1,2)=1\), \(e_1^{*}(1,3)=0\), \(e_2^{*}(1,2)=0\) et \(e_2^{*}(1,3)=1\). Le résultat est cohérent.
Piège à éviter :
La forme \(e_1^{*}\) dépend de toute la base, pas seulement de \(e_1\). Si l’on remplace \(e_2\) par un autre vecteur, la première coordonnée change aussi. Par conséquent, il ne faut jamais calculer \(e_1^{*}\) en regardant \(e_1\) seul.
3.2 Hyperplans
On dit que le sous-espace \(H\) est un hyperplan de \(E\) lorsqu’on peut trouver un vecteur non nul \(a\) vérifiant \(E=H\oplus\mathbb{K}a\). En somme, il manque à \(H\) « une seule direction » pour remplir \(E\).
En dimension finie \(n\geqslant 1\), les hyperplans sont donc exactement les sous-espaces de dimension \(n-1\). Ce sont les droites vectorielles de \(\mathbb{R}^2\) et les plans vectoriels de \(\mathbb{R}^3\). Le lien avec les formes linéaires est le théorème central de cette partie.
Un sous-espace \(H\) de \(E\) est un hyperplan si et seulement si c’est le noyau d’une forme linéaire non nulle. De plus, pour \(\varphi\) et \(\psi\) non nulles, l’égalité \(\mathrm{Ker}\,\varphi=\mathrm{Ker}\,\psi\) a lieu exactement quand il existe un scalaire \(\lambda\neq 0\) vérifiant \(\psi=\lambda\varphi\).
Soit \(\varphi\neq 0\) et \(H=\mathrm{Ker}\,\varphi\). Choisissons \(a\) tel que \(\varphi(a)\neq 0\). Pour \(x\in E\), posons \(\lambda=\frac{\varphi(x)}{\varphi(a)}\). Alors \(\varphi(x-\lambda a)=0\), donc \(x=(x-\lambda a)+\lambda a\in H+\mathbb{K}a\). De plus, si \(\mu a\in H\), alors \(\mu\varphi(a)=0\), donc \(\mu=0\). Ainsi, \(E=H\oplus\mathbb{K}a\).
Réciproquement, supposons \(E=H\oplus\mathbb{K}a\). Chaque \(x\) se décompose alors en \(h+\lambda a\), avec un unique coefficient \(\lambda\). Nous notons \(\varphi(x)\) ce coefficient. L’unicité rend \(\varphi\) linéaire. Par ailleurs, \(\varphi(a)=1\), et \(\varphi(x)=0\) signifie exactement \(x\in H\).
Enfin, supposons \(\mathrm{Ker}\,\varphi=\mathrm{Ker}\,\psi=H\), et reprenons \(a\) avec \(\varphi(a)\neq 0\). Posons \(\lambda=\frac{\psi(a)}{\varphi(a)}\). Alors \(\psi-\lambda\varphi\) s’annule sur \(H\) et en \(a\), donc sur \(H\oplus\mathbb{K}a=E\). Ainsi, \(\psi=\lambda\varphi\), et \(\lambda\neq 0\) puisque \(\psi\neq 0\).
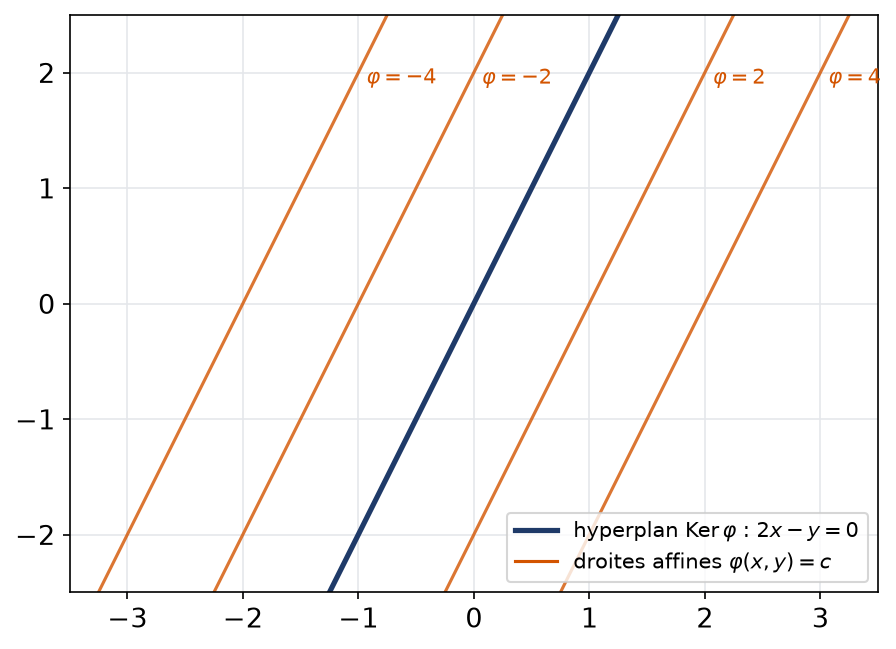
La figure suivante illustre cette idée dans le plan. Une forme non nulle découpe le plan en droites parallèles, d’équations \(\varphi=c\). Seule la droite \(\varphi=0\) passe par l’origine : c’est l’hyperplan.
3.3 Équation d’un hyperplan
Fixons une base \(\mathcal{B}\) de \(E\), avec \(\dim E=n\). D’après ce qui précède, tout hyperplan \(H\) admet une équation \(a_1x_1+\dots+a_nx_n=0\), où les \(a_i\) ne sont pas tous nuls. Cette équation est unique à un facteur non nul près.
Pour trouver une équation de \(H=\mathrm{Vect}(u_1,\dots,u_{n-1})\), la famille étant libre :
- Chercher des coefficients inconnus \(a_1,\dots,a_n\) tels que la forme \(\varphi=a_1x_1+\dots+a_nx_n\) s’annule sur chaque \(u_k\).
- Résoudre ce système homogène de \(n-1\) équations : l’ensemble des solutions est une droite.
- Choisir une solution non nulle, si possible à coefficients entiers.
- Vérifier l’équation sur chacun des \(u_k\).
Dans \(\mathbb{R}^4\), soit \(H\) engendré par \(u_1=(1,1,0,0)\), \(u_2=(0,1,-1,0)\) et \(u_3=(0,0,1,2)\). Cette famille est libre : ses vecteurs sont échelonnés.
On cherche \((a,b,c,d)\) avec \(a+b=0\), \(b-c=0\) et \(c+2d=0\). On en tire \(b=-a\), puis \(c=-a\), puis \(d=\frac{a}{2}\).
Le choix \(a=2\) donne l’équation \(2x-2y-2z+t=0\). En effet, on vérifie \(2-2=0\), \(-2+2=0\) et \(-2+2=0\) sur \(u_1\), \(u_2\) et \(u_3\).
Remarque :
Dans \(\mathbb{R}^3\), on peut aussi obtenir une équation de \(\mathrm{Vect}(u,v)\) en écrivant que le déterminant de \((u,v,x)\) est nul. Cependant, la méthode du système reste valable en toute dimension et pour des espaces de polynômes ou de matrices.
3.4 Projeter sur un hyperplan le long d’une droite
Les parties 1 et 3 se rejoignent ici. Soit \(H=\mathrm{Ker}\,\varphi\) un hyperplan et \(w\) un vecteur tel que \(\varphi(w)\neq 0\). D’après la preuve précédente, \(E=H\oplus\mathbb{K}w\). Nous obtenons alors une formule fermée pour la projection et la symétrie associées.
La projection sur \(H\) parallèlement à \(\mathbb{K}w\) et la symétrie correspondante s’écrivent
\[p(x)=x-\frac{\varphi(x)}{\varphi(w)}\,w,\qquad s(x)=x-2\,\frac{\varphi(x)}{\varphi(w)}\,w.\]
En effet, on cherche \(x=h+\lambda w\) avec \(h\in H\). Appliquer \(\varphi\) donne aussitôt \(\varphi(x)=\lambda\varphi(w)\). Ainsi, le coefficient \(\lambda\) se lit sans résoudre de système.
Dans \(\mathbb{R}^3\), prenons \(H:x+2y-z=0\) et \(w=(2,1,1)\). Ici \(\varphi(w)=2+2-1=3\), donc la formule s’applique.
Pour \(x=(3,0,0)\), on a \(\varphi(x)=3\), donc \(p(x)=(3,0,0)-(2,1,1)=(1,-1,-1)\). On vérifie \(1-2+1=0\) : le projeté est bien dans \(H\).
De même, \(s(x)=(3,0,0)-2(2,1,1)=(-1,-2,-2)\). Le milieu de \(x\) et \(s(x)\) vaut \((1,-1,-1)=p(x)\), ce qui confirme le calcul.
Piège à éviter :
Avec \(w=(1,0,1)\), on aurait \(\varphi(w)=1+0-1=0\). Le vecteur \(w\) serait alors dans \(H\), et la projection n’existerait pas. C’est pourquoi on calcule toujours \(\varphi(w)\) avant d’appliquer la formule.
4. Intersections d’hyperplans et systèmes d’équations
Un plan de \(\mathbb{R}^4\) n’est pas un hyperplan : il faut deux équations pour le décrire. Plus généralement, nous voulons relier le nombre d’équations à la dimension. L’outil est l’application \(\Phi:x\mapsto\big(\varphi_1(x),\dots,\varphi_m(x)\big)\), de \(E\) dans \(\mathbb{K}^m\).
4.1 Dimension d’une intersection
Soit \(E\) de dimension \(n\) et \(\varphi_1,\dots,\varphi_m\) des formes linéaires sur \(E\). Alors
\[\dim\big(\mathrm{Ker}\,\varphi_1\cap\dots\cap\mathrm{Ker}\,\varphi_m\big)\geqslant n-m,\]
avec égalité si et seulement si la famille \((\varphi_1,\dots,\varphi_m)\) est libre dans \(E^{*}\).
L’inégalité s’obtient en une ligne. En effet, l’intersection est le noyau de \(\Phi\), et le théorème du rang donne \(\dim\mathrm{Ker}\,\Phi=n-\mathrm{rg}\,\Phi\geqslant n-m\). Le cas d’égalité correspond à \(\Phi\) surjective, ce qui équivaut à la liberté des \(\varphi_i\). Cette équivalence fait l’objet d’un exercice de la fiche.
Soit \(F\) un sous-espace de \(E\), avec \(\dim F=n-m\). On peut décrire \(F\) par \(m\) équations linéaires indépendantes, et jamais par moins. En termes géométriques, \(F\) s’obtient en coupant \(m\) hyperplans bien choisis.
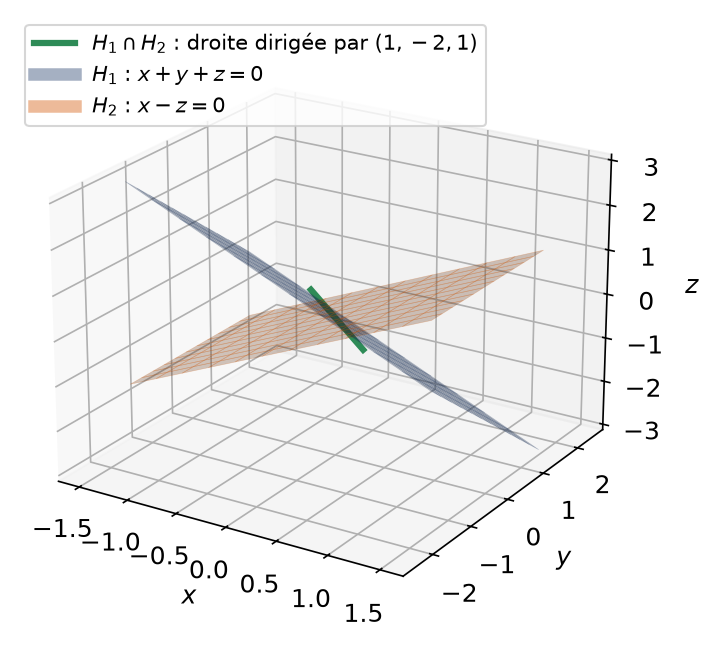
Par exemple, dans \(\mathbb{R}^3\), les hyperplans \(H_1:x+y+z=0\) et \(H_2:x-z=0\) ont des équations non proportionnelles. Leur intersection est donc une droite. En résolvant, on trouve \(x=z\) et \(y=-2z\) : c’est la droite dirigée par \((1,-2,1)\).
4.2 Trouver un système d’équations
Pour un sous-espace \(F=\mathrm{Vect}(v_1,\dots,v_p)\) de dimension \(p\), la méthode de la partie 3 se prolonge sans effort. On cherche toutes les formes \(a_1x_1+\dots+a_nx_n\) nulles sur les \(v_k\). Leur ensemble est un sous-espace de \(E^{*}\) de dimension \(n-p\). Ensuite, on en extrait une base : ses éléments fournissent \(n-p\) équations indépendantes de \(F\).
Pour vérifier que deux équations sont indépendantes, il suffit de constater que leurs coefficients ne sont pas proportionnels. Pour trois équations ou plus, on échelonne la matrice des coefficients et l’on compte les pivots.
Piège à éviter :
Trois équations dans \(\mathbb{R}^4\) ne définissent pas toujours une droite. Par exemple, avec \(x+y=0\), \(y+t=0\) et \(x-t=0\), la troisième forme est la différence des deux premières. L’intersection est alors un plan, de dimension \(4-2=2\).
5. Sous-espaces affines et équations linéaires
Les droites \(\varphi=c\) avec \(c\neq 0\) ne contiennent pas l’origine. Ce ne sont donc pas des sous-espaces vectoriels. Pourtant, elles ont la même « forme » que le noyau : ce sont des translatées de \(\mathrm{Ker}\,\varphi\). Cette idée conduit à la notion de sous-espace affine.
5.1 Sous-espace affine et direction
Une partie \(\mathcal{F}\) de \(E\) mérite le nom de sous-espace affine quand elle s’écrit \(\mathcal{F}=a+F=\{a+h\mid h\in F\}\), pour un point \(a\) de \(E\) et un sous-espace vectoriel \(F\). Ce \(F\) est appelé la direction de \(\mathcal{F}\) : on translate \(F\) par le vecteur \(a\).
Si \(\mathcal{F}=a+F\), alors \(F=\{y-x\mid x,y\in\mathcal{F}\}\). En particulier, la direction est unique. De plus, \(\mathcal{F}=b+F\) pour tout point \(b\) de \(\mathcal{F}\).
Ainsi, n’importe quel point peut servir d’origine. On définit la dimension de \(\mathcal{F}\) comme celle de sa direction. En outre, l’intersection de deux sous-espaces affines \(a+F\) et \(b+G\) est soit vide, soit un sous-espace affine de direction \(F\cap G\).
Remarque :
Un sous-espace affine est un sous-espace vectoriel si et seulement s’il contient \(0\). C’est un test rapide : par exemple, la droite \(2x-y=3\) ne passe pas par \((0,0)\), donc ce n’est pas un sous-espace vectoriel.
5.2 L’équation u(x) = b
Soit \(u:E\to E^{\prime}\) une application linéaire et \(b\in E^{\prime}\). Cette situation recouvre les systèmes linéaires, les équations différentielles linéaires et bien d’autres. Le résultat suivant donne la structure commune de leurs solutions.
L’ensemble \(\mathcal{S}=\{x\in E\mid u(x)=b\}\) est :
- vide si \(b\notin\mathrm{Im}\,u\) ;
- égal à \(x_0+\mathrm{Ker}\,u\) si \(x_0\) est une solution particulière.
Dans le second cas, \(\mathcal{S}\) est un sous-espace affine de direction \(\mathrm{Ker}\,u\).
Le premier point est la définition de l’image. Pour le second, fixons \(x_0\) avec \(u(x_0)=b\). Par linéarité, \(u(x)=b\) équivaut à \(u(x)=u(x_0)\), donc à \(u(x-x_0)=0\). Autrement dit, \(x-x_0\in\mathrm{Ker}\,u\), c’est-à-dire \(x\in x_0+\mathrm{Ker}\,u\).
Voici le slogan à retenir : solution générale = solution particulière + solution générale de l’équation homogène. La figure le traduit géométriquement.
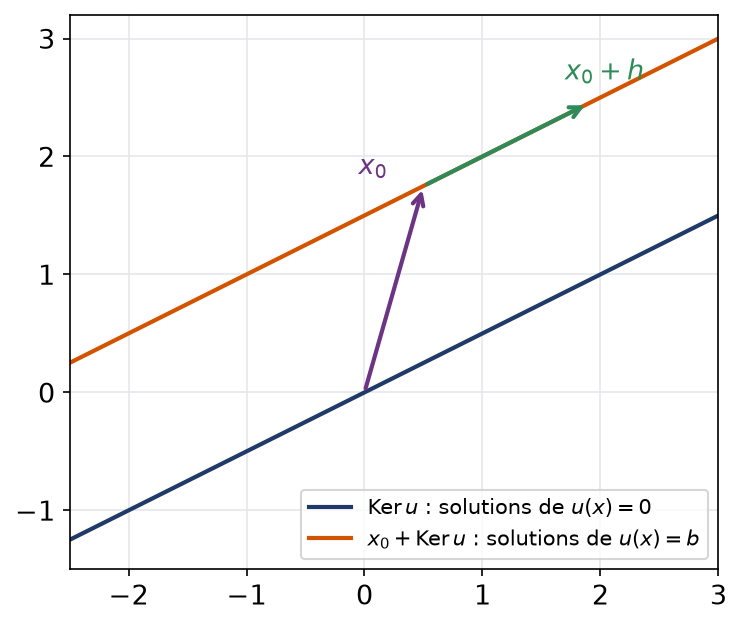
Cherchons les suites réelles telles que \(w_{n+1}=3w_n-4\) pour tout \(n\in\mathbb{N}\).
D’abord, l’application \(u:(w_n)\mapsto(w_{n+1}-3w_n)\) est linéaire de \(\mathbb{R}^{\mathbb{N}}\) dans lui-même. L’équation s’écrit \(u(w)=(-4)_{n}\), la suite constante égale à \(-4\).
Ensuite, une solution particulière constante \(c\) vérifie \(c=3c-4\), donc \(c=2\). Par ailleurs, le noyau de \(u\) est formé des suites géométriques \((\lambda\,3^n)\).
Finalement, les solutions sont les suites \(w_n=2+\lambda\,3^n\), avec \(\lambda\in\mathbb{R}\). Elles forment une droite affine de \(\mathbb{R}^{\mathbb{N}}\), de direction \(\mathbb{R}(3^n)_n\).
L’ensemble des solutions de \(x^2+y^2=1\) n’est pas un sous-espace affine de \(\mathbb{R}^2\). En effet, \((1,0)\) et \((-1,0)\) en font partie. S’il était affine, il contiendrait aussi le milieu \((0,0)\), ce qui est faux. Ce n’est pas surprenant, puisque l’équation n’est pas linéaire.
Les erreurs fréquentes
- Conclure « projecteur » après avoir vérifié \(p\circ p=p\) sur un seul vecteur. L’égalité doit être prouvée pour tout \(x\), ou sur une base.
- Croire que \(E=\mathrm{Ker}\,u\oplus\mathrm{Im}\,u\) pour tout endomorphisme. C’est vrai pour un projecteur, mais faux pour \((x,y)\mapsto(y,0)\), dont le noyau et l’image sont égaux.
- Choisir une direction \(G\) contenue dans \(F\) : la projection n’est alors pas définie. Avant tout calcul, on vérifie que \(F\) et \(G\) sont bien supplémentaires.
- Oublier que l’équation d’un hyperplan est seulement définie à un facteur près. Deux équations différentes peuvent décrire le même hyperplan.
- Écrire « la solution est \(x_0\) » en oubliant d’ajouter le noyau, ou au contraire donner \(\mathrm{Ker}\,u\) seul.
Fiche mémo
- Projecteur : \(p\circ p=p\) ; alors \(E=\mathrm{Ker}\,p\oplus\mathrm{Im}\,p\) et \(\mathrm{Im}\,p=\mathrm{Ker}(p-\mathrm{id}_E)\).
- Décomposition réflexe : \(x=p(x)+\big(x-p(x)\big)\).
- Symétrie : \(s\circ s=\mathrm{id}_E\) ; elle agit par rapport à \(\mathrm{Ker}(s-\mathrm{id}_E)\) parallèlement à \(\mathrm{Ker}(s+\mathrm{id}_E)\).
- Lien entre les deux : \(s=2p-\mathrm{id}_E\) et \(p=\frac{1}{2}(s+\mathrm{id}_E)\).
- Formes coordonnées : \(e_i^{*}(e_j)\) vaut \(1\) si \(i=j\), \(0\) sinon ; elles dépendent de toute la base.
- Hyperplan = noyau d’une forme non nulle = sous-espace de dimension \(n-1\) en dimension finie.
- Deux formes non nulles de même noyau sont proportionnelles.
- \(m\) formes indépendantes découpent un sous-espace de dimension exactement \(n-m\).
- Sous-espace affine : \(a+F\), de direction \(F\) unique.
- Équation \(u(x)=b\) : aucune solution, ou bien \(x_0+\mathrm{Ker}\,u\).
Questions fréquentes
Comment savoir rapidement si une matrice est celle d'un projecteur ?
On calcule son carré et on le compare à la matrice elle-même. Si \(A^2=A\), c’est un projecteur. On trouve alors l’image en résolvant \(AX=X\) et le noyau en résolvant \(AX=0\).
Quelle différence entre une symétrie et une matrice symétrique ?
Une symétrie vérifie \(s\circ s=\mathrm{id}\), c’est une notion géométrique. Une matrice symétrique vérifie \(A^{\mathsf{T}}=A\), c’est une notion sur les coefficients. Une matrice comme \(\frac{1}{3}\begin{pmatrix}1&2\\4&-1\end{pmatrix}\) est une symétrie sans être symétrique.
Pourquoi l'équation d'un hyperplan n'est-elle pas unique ?
Deux formes linéaires non nulles ont le même noyau exactement lorsqu’elles sont proportionnelles. On peut donc multiplier une équation par n’importe quel réel non nul. En pratique, on choisit des coefficients entiers et simples.
Faut-il connaître les sous-espaces affines pour les concours ?
Oui, car ils donnent la structure de l’ensemble des solutions de toute équation linéaire. Ce résultat sert pour les systèmes, les récurrences et les équations différentielles. Les examinateurs attendent la formule solution particulière plus noyau.
Pour aller plus loin
- S’exercer : exercices corrigés de maths sup (MPSI) sur projecteurs, symétries et hyperplans
- Bases utiles : Noyau, image et théorème du rang
- Chapitre d’avant : Noyau, image et théorème du rang
- Chapitre d’après : Matrice d'une application linéaire, rang et trace
- Vérifier ses acquis : QCM de maths sup (MPSI) sur projecteurs, symétries et hyperplans
- Contrôle corrigé en temps limité : Projecteurs, symétries et hyperplans : contrôle de maths en MPSI
- Le même thème en L2 de maths : Espaces affines, barycentres et applications affines
- Tous les chapitres : le sommaire de maths sup (MPSI)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «projecteurs, symétries et hyperplans en maths sup (MPSI) : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths sup (MPSI)
Cours
Tout voir
Exercices corrigés
Tout voir Changement de base et trace en maths sup (MPSI)
- Rolle et accroissements finis en maths sup (MPSI)
- Calcul de développements limités en maths sup (MPSI)
- Projecteurs, symétries et hyperplans en maths sup (MPSI)
- Décomposition en éléments simples en maths sup (MPSI)
- Lois internes, groupes et anneaux en maths sup (MPSI)
Contrôles
Tout voir
QCM
Tout voir