Corrigé des exercices : Changement de base et trace en maths sup (MPSI)
Ce corrigé trace MPSI rédige les 18 exercices comme une copie de concours. Chaque solution commence par une idée clé, qui indique par où attaquer. Ensuite, les hypothèses sont vérifiées et les théorèmes sont nommés. Les exercices de base vont droit au résultat, tandis que les problèmes détaillent chaque étape du raisonnement.
Les calculs intermédiaires sont tous écrits, et chaque résultat important est contrôlé sur un vecteur simple. Soyez attentif à l’ordre des matrices de passage, aux valeurs du paramètre qui annulent un pivot et aux permutations autorisées dans la trace. De plus, plusieurs figures montrent la géométrie des bases utilisées.
Pour progresser, refaites d’abord l’exercice seul, puis lisez la solution. Comparez enfin votre rédaction à celle proposée : la précision des justifications compte autant que le résultat.
Pour démarrer
Corrigé de l’exercice 1 – Un endomorphisme de R2[X] mêlant dérivée et translation
Idée clé : on calcule l’image de chaque vecteur de la base canonique, puis on range les coordonnées en colonnes.
- La dérivation et la multiplication par \(X-3\) sont linéaires, donc \(f\) l’est aussi. De plus, si \(\deg P\leqslant2\), alors \(\deg P^{\prime}\leqslant1\) et \(\deg\big((X-3)P^{\prime}\big)\leqslant2\). Ainsi, \(f(P)\in\mathbb{R}_2[X]\). Donc \(f\) est un endomorphisme de \(\mathbb{R}_2[X]\).
- D’abord, \(f(1)=1\). Ensuite, \(f(X)=(X-3)+X=2X-3\). Enfin, \(f(X^2)=(X-3)\cdot2X+X^2=3X^2-6X\). En plaçant ces coordonnées en colonnes : \(\mathrm{Mat}(f)=\begin{pmatrix}1&-3&0\\0&2&-6\\0&0&3\end{pmatrix}\).
- Cette matrice est triangulaire supérieure, de coefficients diagonaux \(1\), \(2\) et \(3\), tous non nuls. Elle est donc inversible. Par conséquent, \(f\) est un automorphisme de \(\mathbb{R}_2[X]\).
Remarque : on peut aussi lire l’inversibilité de \(f\) sans matrice. En effet, \(f\) conserve le degré, car le coefficient dominant de \(f(X^k)\) vaut \(k+1\neq0\). Ainsi, l’image d’un polynôme non nul n’est jamais nulle, et \(f\) est injective. En dimension finie, cela suffit pour conclure.
Corrigé de l’exercice 2 – Lire une application de R3 dans R2 sur sa matrice
Idée clé : l’image de \((x,y,z)\) s’obtient en multipliant la matrice par la colonne des coordonnées.
- Le produit matriciel donne \(g(x,y,z)=(2x-y+4z,\ 3y-5z)\). Ainsi, \(g(1,2,-1)=(2-2-4,\ 6+5)\), soit \(g(1,2,-1)=(-4,11)\).
- On résout \(2x-y+4z=0\) et \(3y-5z=0\). La seconde équation donne \(y=\frac{5z}{3}\). Ensuite, la première donne \(2x=y-4z=-\frac{7z}{3}\), donc \(x=-\frac{7z}{6}\). En prenant \(z=6\), on obtient le vecteur \((-7,10,6)\). Le noyau est la droite \(\operatorname{Vect}\big((-7,10,6)\big)\).
- Le noyau est une droite de \(\mathbb{R}^3\), donc la formule du rang fournit \(\operatorname{rg}g=3-1=2\). Ainsi, l’image est incluse dans \(\mathbb{R}^2\) et a la même dimension que lui. Par conséquent, \(\operatorname{Im}g=\mathbb{R}^2\) et \(g\) est surjective.
Corrigé de l’exercice 3 – Rang d’une matrice 3×4 par la méthode du pivot
Idée clé : le pivot \(1\) en haut à gauche permet d’éliminer sans fraction.
- Les opérations \(L_2\leftarrow L_2-2L_1\) et \(L_3\leftarrow L_3+L_1\) donnent les lignes \((0,1,2,-2)\) et \((0,1,2,-2)\). Ensuite, \(L_3\leftarrow L_3-L_2\) annule la troisième ligne. Il reste deux pivots non nuls. Donc \(\operatorname{rg}M=2\).
- Le théorème du rang donne \(\dim\operatorname{Ker}M=4-2=2\). Le système échelonné s’écrit \(x+2y-z+3t=0\) et \(y+2z-2t=0\). Ainsi, \(y=-2z+2t\), puis \(x=-2y+z-3t=5z-7t\). On en déduit une base du noyau : \((5,-2,1,0)\) et \((-7,2,0,1)\). En effet, ces deux vecteurs annulent les trois lignes de départ, ce que l’on vérifie directement.
Remarque : pour contrôler un noyau, on reporte toujours les vecteurs trouvés dans la matrice de départ, et non dans la forme échelonnée. Par exemple, la deuxième ligne donne \(2\times5+5\times(-2)+0+4\times0=0\). De même, elle donne \(2\times(-7)+5\times2+0+4\times1=0\). Une erreur d’opération sur les lignes serait ainsi détectée aussitôt.
Corrigé de l’exercice 4 – Un système de Cramer à trois inconnues
Idée clé : on échelonne la matrice augmentée, ce qui donne à la fois le rang et la solution.
- On place d’abord l’équation \(x+3y-2z=-7\) en première ligne. Ensuite, \(L_2\leftarrow L_2-2L_1\) transforme \(2x-y+z=8\) en \(-7y+5z=22\). De même, \(L_3\leftarrow L_3+L_1\) transforme \(-x+y+2z=3\) en \(4y=-4\). La matrice obtenue a pour lignes \((1,3,-2)\), \((0,-7,5)\) et \((0,4,0)\). Après échange des deux dernières lignes, puis \(L_3\leftarrow L_3+\frac{7}{4}L_2\), on obtient les pivots \(1\), \(4\) et \(5\). La matrice est donc de rang 3.
- La matrice carrée est de rang 3, donc inversible : le système est de Cramer. On lit \(y=-1\). Puis \(-7(-1)+5z=22\) donne \(z=3\). Enfin, \(x=-7-3y+2z=-7+3+6=2\). L’unique solution est \((x,y,z)=(2,-1,3)\). On vérifie par exemple la première équation : \(4+1+3=8\).
Corrigé de l’exercice 5 – Trace de AB et de BA pour des matrices rectangulaires
Idée clé : les deux produits n’ont pas la même taille, mais leurs traces coïncident toujours.
- On trouve \(AB=\begin{pmatrix}2&3\\26&14\end{pmatrix}\), donc \(\mathrm{tr}(AB)=16\). Ensuite, \(BA=\begin{pmatrix}5&-3&4\\-3&-1&-4\\14&-7&12\end{pmatrix}\), donc \(\mathrm{tr}(BA)=5-1+12=16\). Les deux traces valent 16, conformément au théorème du cours.
- L’image de \(BA\) est contenue dans celle de \(B\), qui est engendrée par deux colonnes. Donc \(\operatorname{rg}(BA)\leqslant\operatorname{rg}B\leqslant2<3\). Ainsi, \(BA\in\mathcal{M}_3(\mathbb{R})\) n’est pas inversible.
Remarque : l’égalité des traces ne dépend pas des tailles. Ici, \(AB\) est d’ordre 2 et \(BA\) d’ordre 3, et pourtant les traces coïncident. En revanche, \(AB\) peut être inversible alors que \(BA\) ne l’est jamais : ici, \(AB\) est d’ailleurs inversible, car \(2\times14-3\times26\neq0\).
Corrigé de l’exercice 6 – Coordonnées d’un vecteur dans une nouvelle base du plan
Idée clé : la matrice de passage contient les nouveaux vecteurs en colonnes, et les nouvelles coordonnées valent \(P^{-1}X\).
- On pose \(P=\begin{pmatrix}3&5\\1&2\end{pmatrix}\). Son déterminant d’ordre 2 vaut \(3\times2-5\times1=1\neq0\). Donc ses colonnes sont libres, et \(\mathcal{B}^{\prime}\) est une base de \(\mathbb{R}^2\).
- Comme \(3\times2-5\times1=1\), la formule de l’inverse d’une matrice \(2\times2\) donne directement \(P^{-1}=\begin{pmatrix}2&-5\\-1&3\end{pmatrix}\). Ensuite, \(X^{\prime}=P^{-1}\begin{pmatrix}4\\-1\end{pmatrix}=\begin{pmatrix}8+5\\-4-3\end{pmatrix}\). Donc \(u=13e_1^{\prime}-7e_2^{\prime}\). En effet, \(13(3,1)-7(5,2)=(39-35,\ 13-14)=(4,-1)\).
La figure illustre cette décomposition par la règle du parallélogramme.
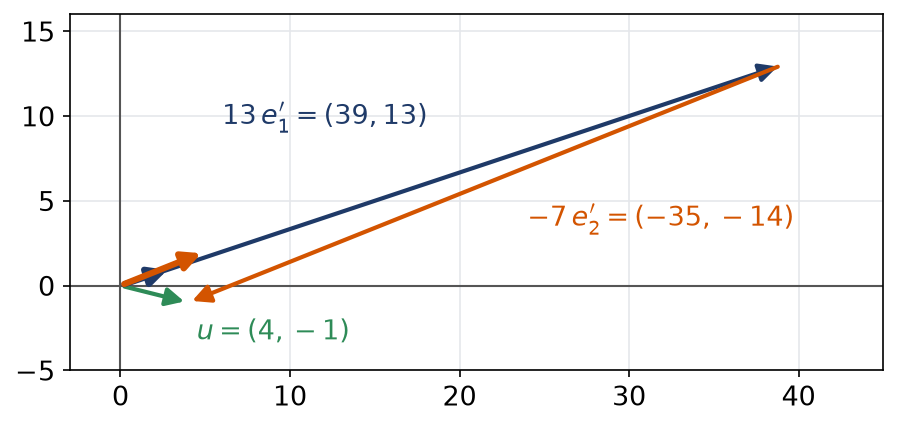
Pour s’entraîner
Corrigé de l’exercice 7 – Matrice d’une projection de R3 sur un plan
Idée clé : dans une base adaptée à \(\Pi\oplus D\), la matrice se lit ; dans la base canonique, on calcule \(p(u)\) directement.
- Soit \(t(1,1,1)\in\Pi\cap D\). Alors \(t-t+2t=0\), donc \(t=0\). Ainsi, \(\Pi\cap D=\{0\}\). De plus, \(\dim\Pi+\dim D=2+1=3\). Donc \(\mathbb{R}^3=\Pi\oplus D\).
- Les coordonnées de \((1,1,0)\) et de \((0,2,1)\) annulent \(x-y+2z\). Comme ces deux vecteurs du plan \(\Pi\) sont non colinéaires, ils en constituent une base. Dans la base \(\big((1,1,0),(0,2,1),(1,1,1)\big)\), la projection fixe les deux premiers vecteurs et annule le troisième. Sa matrice est \(\operatorname{diag}(1,1,0)\).
- On cherche \(p(u)=u-\lambda(1,1,1)\) dans \(\Pi\). La condition \((x-\lambda)-(y-\lambda)+2(z-\lambda)=0\) donne \(\lambda=\frac{x-y+2z}{2}\). Par conséquent, \(p(x,y,z)=\frac{1}{2}(x+y-2z,\ -x+3y-2z,\ -x+y)\) et \(M=\frac{1}{2}\begin{pmatrix}1&1&-2\\-1&3&-2\\-1&1&0\end{pmatrix}\).
- D’une part, \(\mathrm{tr}M=\frac{1+3+0}{2}=2\). D’autre part, \(\operatorname{Im}p=\Pi\) est de dimension 2. Donc \(\mathrm{tr}M=\operatorname{rg}M=2\), comme pour tout projecteur.
Remarque : on peut contrôler la matrice \(M\) de deux façons. D’abord, \(M\) annule le vecteur \((1,1,1)\), car la direction \(D\) est le noyau. Ensuite, un calcul direct montre que \(M^2=M\), ce qui caractérise un projecteur. Ces deux tests prennent moins d’une minute et évitent bien des erreurs de signe.
Corrigé de l’exercice 8 – Puissances d’une matrice par changement de base
Idée clé : dans la base \((v_1,v_2)\), la matrice est diagonale, et les puissances d’une matrice diagonale se calculent coefficient par coefficient.
- On calcule \(a(v_1)=(4-2,\ 1+1)=(2,2)=2v_1\) et \(a(v_2)=(8-2,\ 2+1)=(6,3)=3v_2\). La matrice \(P=\begin{pmatrix}1&2\\1&1\end{pmatrix}\) a pour déterminant \(-1\neq0\), donc \((v_1,v_2)\) est une base. Dans cette base, \(D=\operatorname{diag}(2,3)\).
- La formule de changement de base donne \(D=P^{-1}AP\), donc \(A=PDP^{-1}\) avec \(P^{-1}=\begin{pmatrix}-1&2\\1&-1\end{pmatrix}\). Ensuite, par récurrence, \(A^n=PD^nP^{-1}\), car les facteurs \(P^{-1}P\) se simplifient. Le calcul donne :
\[A^n=\begin{pmatrix}2\cdot3^n-2^n&2^{n+1}-2\cdot3^n\\3^n-2^n&2^{n+1}-3^n\end{pmatrix}.\]
Cette formule vaut pour tout \(n\in\mathbb{N}\) ; pour \(n=1\), on retrouve bien \(A\). - On a \(\mathrm{tr}A=4+1=5\) et \(\mathrm{tr}D=2+3=5\). Les traces sont égales, ce qui est normal pour deux matrices semblables.
Remarque : l’erreur la plus fréquente consiste à écrire \(A^n=P^{-1}D^nP\). Pour l’éviter, on vérifie la formule pour \(n=0\) et \(n=1\). Ce contrôle rapide détecte aussi une inversion de \(v_1\) et \(v_2\) dans la matrice \(P\).
Corrigé de l’exercice 9 – Rang d’une matrice dépendant d’un paramètre
Idée clé : on choisit un pivot qui ne dépend pas de \(a\), pour ne jamais diviser par une expression qui peut s’annuler.
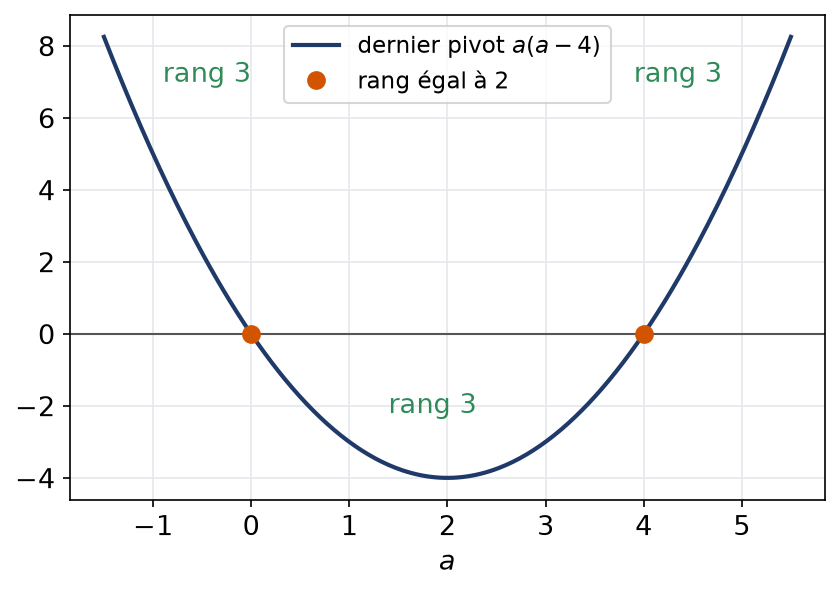
- Les opérations \(L_2\leftarrow L_2-3L_1\) et \(L_3\leftarrow L_3-2L_1\) donnent les lignes \((0,a-6,4)\) et \((0,-3,a+2)\). On échange ces deux lignes pour utiliser le pivot \(-3\). Ensuite, \(L_3\leftarrow 3L_3+(a-6)L_2\) est permise, car on multiplie \(L_3\) par \(3\neq0\). On obtient la ligne \(\big(0,0,12+(a-6)(a+2)\big)=(0,0,a^2-4a)\). Or \(a^2-4a=a(a-4)\). Donc \(\operatorname{rg}M(a)=3\) si \(a\notin\{0,4\}\), et \(\operatorname{rg}M(a)=2\) si \(a\in\{0,4\}\), puisque les deux premiers pivots restent non nuls.
- Le système est de Cramer exactement lorsque \(M(a)\) est inversible. C’est le cas si et seulement si \(a\neq0\) et \(a\neq4\).
- Pour \(a=0\), les équations \(3x+z=0\) et \(2x+y=0\) donnent \(z=-3x\) et \(y=-2x\). La première ligne est alors vérifiée : \(x-4x+3x=0\). Donc \(\operatorname{Ker}M(0)=\operatorname{Vect}\big((1,-2,-3)\big)\).
La figure montre le dernier pivot \(a(a-4)\) en fonction de \(a\) : le rang chute là où il s’annule.
Corrigé de l’exercice 10 – Un commutateur ne vaut jamais la matrice remplie de 1
Idée clé : la trace d’un commutateur est toujours nulle.
- Supposons \(AB-BA=U\). Par linéarité de la trace, \(\mathrm{tr}(AB)-\mathrm{tr}(BA)=\mathrm{tr}U\). Or le membre de gauche est nul, car \(\mathrm{tr}(AB)=\mathrm{tr}(BA)\). En revanche, \(\mathrm{tr}U=n\geqslant1\). C’est absurde : aucun couple ne convient.
- Prenons \(A=E_{12}\) et \(B=E_{21}\). D’une part, \(E_{12}E_{21}=E_{11}\). D’autre part, \(E_{21}E_{12}=E_{22}\). Ainsi, \(AB-BA=E_{11}-E_{22}=\operatorname{diag}(1,-1)\), qui est bien de trace nulle.
Corrigé de l’exercice 11 – Deux matrices semblables et une base qui le prouve
Idée clé : deux matrices sont semblables lorsqu’elles représentent le même endomorphisme ; on cherche donc la base où \(A\) devient \(B\).
- On a \(\mathrm{tr}A=3+1=4\), \(\mathrm{tr}B=4\) et \(\mathrm{tr}C=4\). Les trois traces valent 4.
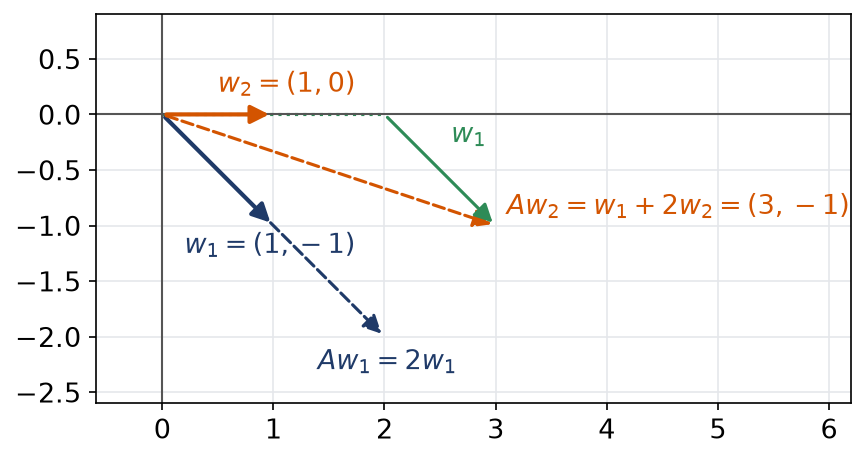
- La condition \(Aw_1=2w_1\) équivaut à \((A-2I_2)w_1=0\), avec \(A-2I_2=\begin{pmatrix}1&1\\-1&-1\end{pmatrix}\). On prend \(w_1=(1,-1)\). Ensuite, \((A-2I_2)w_2=w_1\) s’écrit \(x+y=1\), et l’on choisit \(w_2=(1,0)\). La matrice \(P=\begin{pmatrix}1&1\\-1&0\end{pmatrix}\) a pour déterminant \(1\), donc \((w_1,w_2)\) est une base. Dans cette base, la matrice de l’endomorphisme associé à \(A\) est \(B\). Donc \(B=P^{-1}AP\) et \(A\) est semblable à \(B\).
- Pour toute \(P\) inversible, \(P^{-1}CP=2P^{-1}P=C\). Ainsi, la seule matrice semblable à \(C\) est \(C\) elle-même. Or \(B\neq C\). Donc \(B\) et \(C\) ne sont pas semblables, malgré l’égalité des traces.
La figure montre la base \((w_1,w_2)\) et les images de ces vecteurs.
Corrigé de l’exercice 12 – Matrice d’une composée entre polynômes et vecteurs
Idée clé : la matrice de \(g\circ f\) est le produit \(GF\), dans cet ordre, avec la base canonique de \(\mathbb{R}^2\) au milieu.
- L’espace \(\mathcal{L}(\mathbb{R}_2[X],\mathbb{R}^2)\) est isomorphe à \(\mathcal{M}_{2,3}(\mathbb{R})\). Sa dimension vaut donc \(2\times3=6\).
- On a \(f(1)=(1,0)\), \(f(X)=(2,1)\) et \(f(X^2)=(4,-2)\), car \((X^2)^{\prime}=2X\) vaut \(-2\) en \(-1\). Ensuite, \(g(1,0)=1+X\) et \(g(0,1)=-1+X\). Donc \(F=\begin{pmatrix}1&2&4\\0&1&-2\end{pmatrix}\) et \(G=\begin{pmatrix}1&-1\\1&1\end{pmatrix}\).
- Le produit donne \(GF=\begin{pmatrix}1&1&6\\1&3&2\end{pmatrix}\). Vérifions sur \(X^2\) : \(g(f(X^2))=g(4,-2)=6+2X\), ce qui correspond bien à la troisième colonne.
- Les deux premières colonnes de \(GF\) sont libres, donc \(\operatorname{rg}(g\circ f)=2\). Le noyau est alors de dimension \(3-2=1\). On résout \(a+b+6c=0\) et \(a+3b+2c=0\). La différence donne \(b=2c\), puis \(a=-8c\). Ainsi, \(\operatorname{Ker}(g\circ f)=\operatorname{Vect}(X^2+2X-8)\), et l’on remarque que \(X^2+2X-8=(X-2)(X+4)\).
Remarque : comme \(G\) est inversible, \(g\) est un isomorphisme. Par conséquent, \(\operatorname{Ker}(g\circ f)=\operatorname{Ker}f\), et l’on retrouve que les polynômes du noyau s’annulent en \(2\) et ont une dérivée nulle en \(-1\). C’est bien le cas de \((X-2)(X+4)\), dont la dérivée \(2X+2\) s’annule en \(-1\).
Corrigé de l’exercice 13 – Encadrer un rang grâce à une matrice extraite
Idée clé : une matrice extraite inversible minore le rang, et des relations entre lignes le majorent.
- Les lignes 1 et 2 et les colonnes 1 et 2 forment \(\begin{pmatrix}1&3\\2&5\end{pmatrix}\), de déterminant \(5-6=-1\neq0\). Cette matrice extraite est inversible. Donc \(\operatorname{rg}N\geqslant2\).
- On vérifie que \(2L_1-L_2=(0,1,-1,1)=L_3\) et que \(L_1+L_2=(3,8,1,5)=L_4\). Ainsi, les lignes de \(N\) engendrent \(\operatorname{Vect}(L_1,L_2)\), de dimension au plus 2. Or le rang est aussi celui de la famille des lignes. Donc \(\operatorname{rg}N=2\).
- Le rang de la transposée est égal au rang. Donc \(\operatorname{rg}N^{\mathsf{T}}=2\), et le théorème du rang donne \(\dim\operatorname{Ker}N^{\mathsf{T}}=4-2=2\).
Corrigé de l’exercice 14 – Rang de la transposée fois la matrice
Idée clé : sur \(\mathbb{R}\), une somme de carrés nulle force chaque carré à être nul.
- Posons \(Y=AX\in\mathbb{R}^n\). Alors \(X^{\mathsf{T}}A^{\mathsf{T}}AX=(AX)^{\mathsf{T}}(AX)=Y^{\mathsf{T}}Y\). Donc \(X^{\mathsf{T}}A^{\mathsf{T}}AX=\sum_{i=1}^{n}y_i^2\).
- D’abord, si \(AX=0\), alors \(A^{\mathsf{T}}AX=0\). Réciproquement, si \(A^{\mathsf{T}}AX=0\), alors \(\sum y_i^2=0\). Comme les \(y_i\) sont réels, chacun est nul, donc \(AX=0\). Ainsi, \(\operatorname{Ker}(A^{\mathsf{T}}A)=\operatorname{Ker}A\). Enfin, les deux matrices ont \(p\) colonnes. Le théorème du rang donne donc \(\operatorname{rg}(A^{\mathsf{T}}A)=p-\dim\operatorname{Ker}A=\operatorname{rg}A\).
- On applique le résultat précédent à \(B=A^{\mathsf{T}}\) : \(\operatorname{rg}(B^{\mathsf{T}}B)=\operatorname{rg}B\). Or \(B^{\mathsf{T}}B=AA^{\mathsf{T}}\) et \(\operatorname{rg}A^{\mathsf{T}}=\operatorname{rg}A\). Donc \(\operatorname{rg}(AA^{\mathsf{T}})=\operatorname{rg}A\).
- Prenons \(A=\begin{pmatrix}1&0\\i&0\end{pmatrix}\), de rang 1. Alors \(A^{\mathsf{T}}A=\begin{pmatrix}1+i^2&0\\0&0\end{pmatrix}=0\). Le rang tombe à 0 : sur \(\mathbb{C}\), le résultat est faux, car \(1^2+i^2=0\) sans que les termes soient nuls.
Remarque : sur \(\mathbb{R}\), l’égalité \(\operatorname{Ker}(A^{\mathsf{T}}A)=\operatorname{Ker}A\) a une interprétation géométrique. En effet, \(X^{\mathsf{T}}A^{\mathsf{T}}AX\) est le carré de la norme euclidienne de \(AX\). Ce point de vue sera développé dans le chapitre sur les espaces préhilbertiens.
Corrigé de l’exercice 15 – Matrice et trace d’un commutateur sur M2(R)
Idée clé : on calcule \(\varphi(E_{ij})\) pour chaque vecteur de la base, puis on lit ses coordonnées dans l’ordre \(E_{11},E_{12},E_{21},E_{22}\).
- On trouve \(\varphi(E_{11})=-2E_{12}\) et \(\varphi(E_{12})=-2E_{12}\). Ensuite, \(\varphi(E_{21})=\begin{pmatrix}2&0\\3&0\end{pmatrix}-\begin{pmatrix}0&0\\1&2\end{pmatrix}=2E_{11}+2E_{21}-2E_{22}\). Enfin, \(\varphi(E_{22})=2E_{12}\). Par conséquent :
\[\mathrm{Mat}(\varphi)=\begin{pmatrix}0&0&2&0\\-2&-2&0&2\\0&0&2&0\\0&0&-2&0\end{pmatrix}.\] - La diagonale est \((0,-2,2,0)\). Donc \(\mathrm{tr}\varphi=0\). Ensuite, les colonnes 1, 2 et 4 sont colinéaires au vecteur \((0,1,0,0)\), et la colonne 3 ne l’est pas. Ainsi, \(\operatorname{rg}\varphi=2\).
- Le noyau est de dimension \(4-2=2\). Or \(\varphi(I_2)=A-A=0\) et \(\varphi(A)=A^2-A^2=0\). De plus, \(I_2\) et \(A\) ne sont pas colinéaires. Donc \(\operatorname{Ker}\varphi=\operatorname{Vect}(I_2,A)\).
- Pour \(\mu:M\mapsto AM\), on a \(AE_{ij}=\sum_{k=1}^{n}a_{ki}E_{kj}\). La coordonnée de \(\mu(E_{ij})\) selon \(E_{ij}\) vaut donc \(a_{ii}\). En sommant sur les \(n^2\) couples \((i,j)\), on obtient \(\sum_{j=1}^{n}\sum_{i=1}^{n}a_{ii}\). Donc \(\mathrm{tr}\mu=n\mathrm{tr}A\). De même, \(M\mapsto MA\) a pour trace \(n\mathrm{tr}A\), ce qui explique à nouveau que \(\mathrm{tr}\varphi=0\).
Pour approfondir
Corrigé de l’exercice 16 – Une matrice de trace nulle à diagonale nulle
Idée clé : la base \((x,Ax)\) fait apparaître une première colonne \((0,1)\), et l’identité du premier point remplit la seconde.
- On calcule \(A^2=\begin{pmatrix}a^2+bc&b(a+d)\\c(a+d)&bc+d^2\end{pmatrix}\) et \((a+d)A=\begin{pmatrix}a^2+ad&b(a+d)\\c(a+d)&ad+d^2\end{pmatrix}\). La différence vaut \((bc-ad)I_2\). Donc \(A^2-(\mathrm{tr}A)A+(ad-bc)I_2=0\).
- Raisonnons par l’absurde : supposons \((x,Ax)\) liée pour tout \(x\). Alors \(Ae_1=\alpha e_1\), \(Ae_2=\beta e_2\) et \(A(e_1+e_2)=\gamma(e_1+e_2)\). Par linéarité, \(\alpha e_1+\beta e_2=\gamma e_1+\gamma e_2\), donc \(\alpha=\gamma=\beta\). Ainsi, \(A=\alpha I_2\), puis \(\mathrm{tr}A=2\alpha=0\) impose \(A=0\). C’est exclu. Il existe donc \(x\) tel que \((x,Ax)\) soit libre, donc une base de \(\mathbb{K}^2\).
- Dans cette base, le premier vecteur \(x\) a pour image \(Ax\), de coordonnées \((0,1)\). Ensuite, comme \(\mathrm{tr}A=0\), le premier point donne \(A(Ax)=A^2x=-(ad-bc)x\). La matrice est \(\begin{pmatrix}0&-(ad-bc)\\1&0\end{pmatrix}\), de diagonale nulle ; elle est semblable à \(A\). Enfin, si \(A=0\), le résultat est immédiat.
- Ici, \(\mathrm{tr}A=0\) et \(ad-bc=-4+3=-1\). Avec \(x=(1,0)\), on obtient \(Ax=(2,1)\), et \(P=\begin{pmatrix}1&2\\0&1\end{pmatrix}\) est inversible. Le calcul direct confirme \(P^{-1}AP=\begin{pmatrix}0&1\\1&0\end{pmatrix}\), conformément à la formule.
Corrigé de l’exercice 17 – Problème sur les formes linéaires et la trace
Idée clé : la trace contre \(E_{ij}\) extrait un coefficient de \(A\), ce qui rend \(A\mapsto\varphi_A\) injective.
- La matrice \(AE_{ij}\) a pour colonne \(j\) la colonne \(i\) de \(A\), et des zéros ailleurs. Son seul coefficient diagonal éventuellement non nul est celui d’indice \((j,j)\). Donc la trace de \(AE_{ij}\) est le coefficient \(a_{ji}\).
- L’application \(A\mapsto\varphi_A\) est linéaire, par linéarité du produit et de la trace. Ensuite, si \(\varphi_A=0\), alors \(a_{ji}=\varphi_A(E_{ij})=0\) pour tous \(i,j\), donc \(A=0\). Elle est donc injective. Or l’espace des formes linéaires sur \(\mathcal{M}_n(\mathbb{K})\) est \(\mathcal{L}(\mathcal{M}_n(\mathbb{K}),\mathbb{K})\), de dimension \(n^2\times1=n^2\). Une injection linéaire entre espaces de même dimension finie est un isomorphisme.
- Fixons \(i\neq j\). La matrice \(AE_{ij}\) a pour colonne \(j\) la colonne \(i\) de \(A\). En revanche, \(E_{ij}A\) a pour ligne \(i\) la ligne \(j\) de \(A\). Pour \(k\neq i\), le coefficient \((k,j)\) vaut \(a_{ki}\) dans le premier produit et \(0\) dans le second. Donc \(a_{ki}=0\) pour tout \(k\neq i\). De plus, le coefficient \((i,j)\) donne \(a_{ii}=a_{jj}\). Ainsi, \(A=\lambda I_n\) avec \(\lambda=a_{11}\).
- D’après le deuxième point, \(\psi=\varphi_A\) pour une certaine matrice \(A\). L’hypothèse donne \(\mathrm{tr}(AMN)=\mathrm{tr}(ANM)\). Or, par permutation circulaire, \(\mathrm{tr}(AMN)=\mathrm{tr}(NAM)\). Par conséquent, \(\mathrm{tr}\big((NA-AN)M\big)=0\) pour toute \(M\), c’est-à-dire \(\varphi_{NA-AN}=0\). L’injectivité donne \(NA=AN\) pour toute \(N\). D’après le troisième point, \(A=\lambda I_n\). Finalement, \(\psi(M)=\mathrm{tr}(\lambda M)=\lambda\mathrm{tr}M\).
Remarque : le dernier point se reformule ainsi. Une forme linéaire qui ne voit pas l’ordre des facteurs d’un produit est forcément proportionnelle à la trace. Autrement dit, la trace est, à un facteur près, la seule forme linéaire de ce type sur \(\mathcal{M}_n(\mathbb{K})\). Ce résultat revient souvent en colle sous des formes déguisées.
Corrigé de l’exercice 18 – Problème sur les matrices de rang 1
Idée clé : une matrice de rang 1 a toutes ses colonnes proportionnelles à une même colonne \(X\), et \(Y^{\mathsf{T}}X\) est un simple scalaire.
- L’image de \(A\) est une droite \(\operatorname{Vect}(X)\), avec \(X\neq0\). Chaque colonne \(C_j\) s’écrit donc \(C_j=y_jX\). On pose \(Y=(y_1,\dots,y_n)\), qui est non nul car \(A\neq0\). Alors \(A=XY^{\mathsf{T}}\), puisque la colonne \(j\) de \(XY^{\mathsf{T}}\) vaut \(y_jX\). Réciproquement, les colonnes de \(XY^{\mathsf{T}}\) sont toutes dans \(\operatorname{Vect}(X)\), et l’une d’elles est non nulle. Donc \(XY^{\mathsf{T}}\) est de rang 1.
- On a \(A^2=X(Y^{\mathsf{T}}X)Y^{\mathsf{T}}\), et \(Y^{\mathsf{T}}X\) est une matrice \(1\times1\), donc un scalaire \(t\). De plus, \(t=\mathrm{tr}(Y^{\mathsf{T}}X)=\mathrm{tr}(XY^{\mathsf{T}})=\mathrm{tr}A\). Donc \(A^2=(\mathrm{tr}A)A\).
- Posons \(t=\mathrm{tr}A\neq0\) et \(B=\frac{1}{t}A\). Alors \(B^2=\frac{1}{t^2}tA=B\), donc \(B\) représente un projecteur, de rang 1. Dans une base adaptée à \(\operatorname{Im}\oplus\operatorname{Ker}\), sa matrice est \(E_{11}\). Ainsi, \(A=tB\) est semblable à \(tE_{11}\).
- Ici \(A^2=0\), donc \(\operatorname{Im}A\subset\operatorname{Ker}A\). On choisit \(y\) tel que \(Ay\neq0\), puis \(e_1=Ay\), qui engendre l’image. Ensuite, on complète \(e_1\) en une base \((e_1,e_3,\dots,e_n)\) du noyau, de dimension \(n-1\). Comme \(y\notin\operatorname{Ker}A\), la famille \((e_1,y,e_3,\dots,e_n)\) est une base. Dans cette base, seule l’image du deuxième vecteur est non nulle, et elle vaut \(e_1\). Donc \(A\) est semblable à \(E_{12}\).
- Les lignes de \(R\) sont proportionnelles à \((2,-1,3)\). On écrit \(R=XY^{\mathsf{T}}\) avec \(X=(1,2,-1)\) et \(Y=(2,-1,3)\). Ensuite, \(\mathrm{tr}R=2-2-3=-3\), donc \(R^2=-3R\). Par récurrence immédiate, \(R^k=(-3)^{k-1}R\) pour tout \(k\geqslant1\).
Remarque : ce problème montre qu’une matrice de rang 1 est entièrement décrite par deux colonnes. Ainsi, ses puissances se calculent sans aucun produit matriciel. Par exemple, \(R^3=9R\), ce que l’on vérifie sur le coefficient en haut à gauche : il vaut \(18\).
Pour aller plus loin
- Revoir la leçon : cours de maths sup (MPSI) sur changement de base et trace
- S’exercer : exercices corrigés de maths sup (MPSI) sur changement de base et trace
- Bases utiles : Noyau, image et théorème du rang, Produit matriciel, matrices inversibles et pivot
- Chapitre d’avant : Projecteurs, symétries, hyperplans et sous-espaces affines
- Chapitre d’après : Déterminant : calcul, développement et comatrice
- Vérifier ses acquis : QCM de maths sup (MPSI) sur changement de base et trace
- Contrôle corrigé en temps limité : Matrices semblables et trace : contrôle de maths en MPSI
- Tous les chapitres : le sommaire de maths sup (MPSI)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Changement de base et trace en maths sup (MPSI)» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths sup (MPSI)
Cours
Tout voir Projecteurs, symétries et hyperplans en maths sup (MPSI)
- Continuité et valeurs intermédiaires en maths sup (MPSI)
- PGCD, Bézout et nombres premiers en maths sup (MPSI)
- Dérivées partielles et gradient en maths sup (MPSI)
- Racines d’un polynôme et Viète en maths sup (MPSI)
- Sommabilité et produit de Cauchy en maths sup (MPSI)
Exercices corrigés
Tout voir- PGCD, Bézout et nombres premiers en maths sup (MPSI)
- Changement de base et trace en maths sup (MPSI)
- Matrices inversibles et pivot en maths sup (MPSI)
- Injections, surjections et relations en maths sup (MPSI)
- Équivalents et négligeabilité en maths sup (MPSI)
- Module, argument et racines n-ièmes en maths sup (MPSI)
Contrôles
Tout voir
QCM
Tout voir