Ensembles et bijections en L1 de maths : cours et méthodes
Après la logique, ce chapitre installe le vocabulaire des ensembles que vous utiliserez dans toute la licence. Nous construisons pas à pas les opérations sur les parties, l’ensemble des parties, le produit cartésien et les fonctions indicatrices, qui transforment un raisonnement ensembliste en calcul.
Ce cours sur les bijections L1 définit ensuite rigoureusement une application par son graphe. Il étudie l’image directe et l’image réciproque, la composition, puis les injections, surjections et bijections. Chaque propriété est accompagnée d’une preuve commentée et d’un contre-exemple qui montre pourquoi ses hypothèses comptent.
Ces notions servent partout ensuite : relations d’équivalence, dénombrement, algèbre linéaire et analyse. Prenez le temps de refaire chaque preuve seul, car leur rédaction sert de modèle pour tout le semestre.
Ce que vous saurez faire
- Prouver qu’un ensemble est inclus dans un autre, puis établir une égalité d’ensembles par double inclusion.
- Manipuler union, intersection et complémentaire, en particulier avec les lois de De Morgan.
- Décrire l’ensemble des parties et un produit cartésien, et calculer avec les fonctions indicatrices.
- Calculer l’image directe et l’image réciproque d’une partie par une application.
- Montrer qu’une application est injective, surjective ou bijective, et expliciter sa réciproque.
- Construire un contre-exemple simple pour chaque propriété qui échoue.
1. Ensembles et opérations sur les ensembles
Nous adoptons un point de vue naïf : un ensemble est une collection d’objets, appelés ses éléments. On écrit \(x \in E\) lorsque \(x\) appartient à \(E\). Deux ensembles sont égaux lorsqu’ils ont exactement les mêmes éléments. Ce principe d’extensionnalité est la seule règle d’égalité dont nous aurons besoin.
1.1 Inclusion et double inclusion
On dit que \(A\) est inclus dans \(B\), et on note \(A \subset B\), lorsque tout élément de \(A\) est un élément de \(B\). Autrement dit : \(\forall x, \ (x \in A \Rightarrow x \in B)\).
L’ensemble vide \(\varnothing\) est inclus dans tout ensemble. En effet, l’implication « \(x \in \varnothing \Rightarrow x \in B\) » est vraie, car son hypothèse est toujours fausse. Par ailleurs, l’égalité \(A = B\) équivaut à la conjonction de \(A \subset B\) et de \(B \subset A\). C’est la clé de nombreuses preuves.
- Pour prouver \(A \subset B\), on écrit « Soit \(x \in A\) » puis on traduit cette appartenance par la propriété qui définit \(A\).
- On transforme cette propriété jusqu’à obtenir celle qui définit \(B\). On conclut : « donc \(x \in B\) ».
- Pour une égalité, on recommence dans l’autre sens. Si chaque étape est une équivalence, on peut raisonner directement par équivalences.
Posons \(A = \{x \in \mathbb{R} \mid \exists y \in \mathbb{R}, \ x = y^2 + 4y\}\). Nous montrons que \(A = [-4, +\infty[\).
- Inclusion directe : soit \(x \in A\). Il existe donc un réel \(y\) tel que \(x = (y + 2)^2 – 4\). Un carré est positif, d’où \(x \geqslant -4\).
- Inclusion réciproque : soit \(x \geqslant -4\). Le réel \(y = -2 + \sqrt{x + 4}\) est bien défini, et \((y + 2)^2 – 4 = x\). Ainsi \(x \in A\).
Les deux inclusions donnent l’égalité. Notons que la seconde inclusion demande de construire un antécédent : c’est souvent la plus délicate.
1.2 Union, intersection, complémentaire
Fixons un ensemble de référence \(E\), et des parties \(A\), \(B\) de \(E\). On définit \(A \cup B\) (éléments de \(A\) ou de \(B\)), \(A \cap B\) (éléments de \(A\) et de \(B\)) et la différence \(A \setminus B\) (éléments de \(A\) qui ne sont pas dans \(B\)). Le complémentaire de \(A\) dans \(E\) est \(\overline{A} = E \setminus A\).
Ces opérations reflètent les connecteurs logiques. Ainsi l’union correspond à « ou », l’intersection à « et », et le complémentaire à la négation. Par conséquent, les règles de calcul des ensembles se déduisent des règles de la logique.
Lois de De Morgan. Pour toutes parties \(A\) et \(B\) de \(E\) :
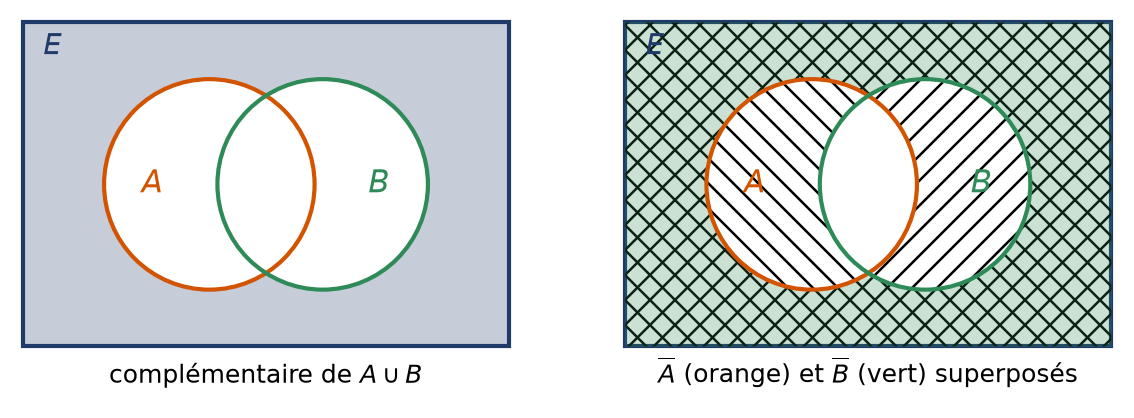
\[ \overline{A \cup B} = \overline{A} \cap \overline{B} \qquad \text{et} \qquad \overline{A \cap B} = \overline{A} \cup \overline{B}. \]
Soit \(x \in E\). Nous raisonnons par équivalences. D’abord, \(x \in \overline{A \cup B}\) signifie que l’on n’a pas « \(x \in A\) ou \(x \in B\) ». Or la négation d’un « ou » est un « et » de négations. Donc cela équivaut à « \(x \notin A\) et \(x \notin B\) », c’est-à-dire \(x \in \overline{A} \cap \overline{B}\). Pour l’autre loi, on remplace \(A\) et \(B\) par leurs complémentaires dans l’égalité obtenue, et l’on prend le complémentaire des deux membres.
Sur le dessin ci-dessous, à gauche, la région colorée, extérieure aux deux disques, coïncide avec la zone hachurée dans les deux sens à droite, c’est-à-dire avec l’intersection des deux complémentaires.
Piège à éviter :
Le complémentaire dépend de l’ensemble de référence. Par exemple, le complémentaire de \(\mathbb{N}\) n’est pas le même dans \(\mathbb{Z}\) et dans \(\mathbb{R}\). On précise donc toujours \(E\) avant d’écrire \(\overline{A}\).
1.3 Ensemble des parties et produit cartésien
On rassemble tous les sous-ensembles de \(E\) en un nouvel ensemble, appelé ensemble des parties de \(E\) et noté \(\mathcal{P}(E)\). Ainsi \(A \in \mathcal{P}(E)\) équivaut à \(A \subset E\).
Le produit cartésien \(E \times F\) est l’ensemble des couples \((x, y)\) avec \(x \in E\) et \(y \in F\). Deux couples sont égaux lorsque leurs premières composantes sont égales et leurs secondes aussi.
Par exemple, pour \(E = \{a, b\}\), on a \(\mathcal{P}(E) = \{\varnothing, \{a\}, \{b\}, \{a, b\}\}\). De plus, \(\mathcal{P}(\varnothing) = \{\varnothing\}\) possède un élément : ce n’est pas l’ensemble vide. Enfin, l’ordre compte dans un couple, donc \((1, 2) \neq (2, 1)\), alors que \(\{1, 2\} = \{2, 1\}\).
Piège à éviter :
Il ne faut pas confondre \(\in\) et \(\subset\). Pour \(E = \{1, 2\}\), on a \(1 \in E\) et \(\{1\} \subset E\), mais aussi \(\{1\} \in \mathcal{P}(E)\). En revanche, écrire \(1 \subset E\) n’a pas de sens.
2. Fonctions indicatrices
Les indicatrices traduisent les opérations sur les ensembles en calculs sur des nombres. Elles transforment ainsi une preuve par équivalences logiques en une simple vérification algébrique.
Soit \(A\) une partie de \(E\). L’indicatrice de \(A\) est l’application \(\chi_A : E \to \{0, 1\}\) qui vaut \(1\) sur \(A\) et \(0\) sur \(\overline{A}\).
Pour toutes parties \(A\) et \(B\) de \(E\) :
- \(A \subset B\) si et seulement si \(\chi_A \leqslant \chi_B\), et \(A = B\) si et seulement si \(\chi_A = \chi_B\) ;
- \(\chi_{\overline{A}} = 1 – \chi_A\) et \(\chi_{A \cap B} = \chi_A \, \chi_B\) ;
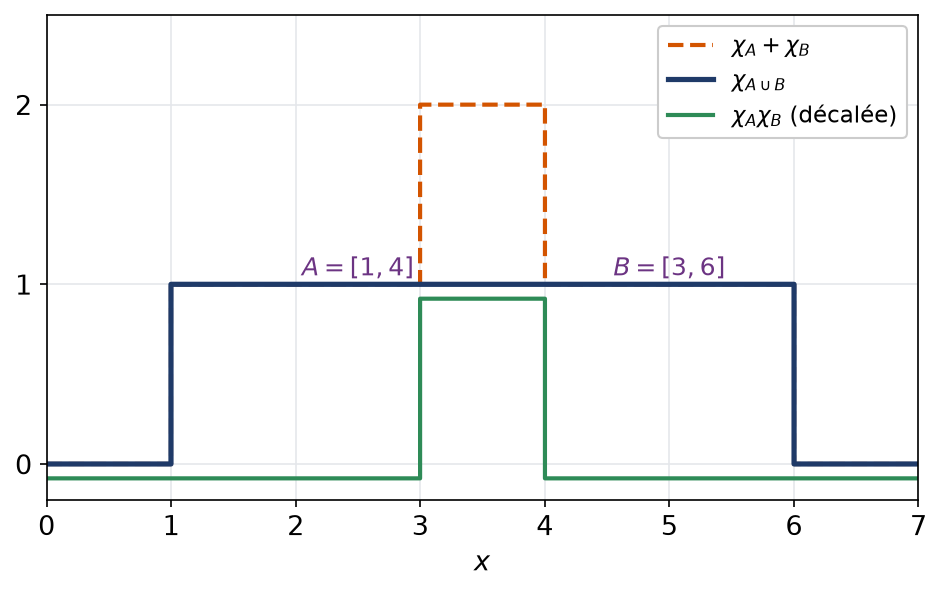
- \(\chi_{A \cup B} = \chi_A + \chi_B – \chi_A \, \chi_B\).
Nous traitons la formule de l’union, les autres étant analogues. Soit \(x \in E\). On distingue quatre cas selon l’appartenance de \(x\) à \(A\) et à \(B\). Si \(x\) n’est dans aucun des deux, les deux membres valent \(0\). S’il est dans un seul, ils valent \(1\). Enfin, s’il est dans les deux, le second membre vaut \(1 + 1 – 1\), donc \(1\). Dans chaque cas, l’égalité est vérifiée.
La figure ci-dessous représente l’indicatrice d’une réunion de deux intervalles de \(\mathbb{R}\). Elle montre aussi que la somme des deux indicatrices vaut \(2\) sur la partie commune : c’est pourquoi on retranche le produit.
Nous montrons que \(A \cap (B \cup C) = (A \cap B) \cup (A \cap C)\) par les indicatrices.
- Le membre de gauche a pour indicatrice \(\chi_A \left(\chi_B + \chi_C – \chi_B \chi_C\right)\).
- Pour le membre de droite, on utilise \(\chi_A^2 = \chi_A\). On trouve \(\chi_A \chi_B + \chi_A \chi_C – \chi_A \chi_B \chi_C\).
- Les deux expressions coïncident après développement. Donc les deux ensembles sont égaux.
3. Applications
Une application associe à chaque élément d’un ensemble de départ un unique élément d’un ensemble d’arrivée. Le mot « unique » et le mot « chaque » portent toute la définition.
3.1 Définition par le graphe
Une application \(f\) de \(E\) dans \(F\) est la donnée de \(E\), de \(F\) et d’une partie \(\Gamma_f\) de \(E \times F\), appelée graphe, telle que : pour tout \(x \in E\), il existe un unique \(y \in F\) avec \((x, y) \in \Gamma_f\). On note alors \(y = f(x)\), et \(\mathcal{F}(E, F)\) l’ensemble de ces applications.
Deux applications sont donc égales lorsqu’elles ont le même ensemble de départ, le même ensemble d’arrivée et les mêmes valeurs. En particulier, \(x \mapsto x^2\) de \(\mathbb{R}\) dans \(\mathbb{R}\) et de \(\mathbb{R}\) dans \([0, +\infty[\) sont deux applications différentes.
Le cercle \(\{(x, y) \in \mathbb{R}^2 \mid x^2 + y^2 = 1\}\) n’est pas le graphe d’une application de \(\mathbb{R}\) dans \(\mathbb{R}\). D’une part, \(x = 2\) n’a aucune image. D’autre part, \(x = 0\) en aurait deux, à savoir \(1\) et \(-1\). Les deux conditions de la définition échouent.
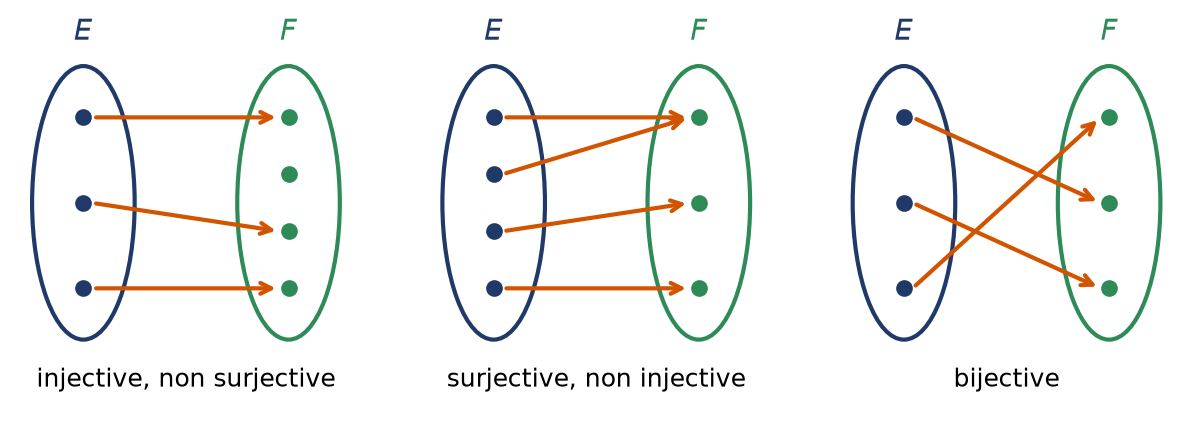
La figure suivante représente des applications entre ensembles finis par des « patates » et des flèches. Une application fait partir exactement une flèche de chaque élément de départ.
3.2 Restriction et prolongement
Soit \(f : E \to F\) et \(A \subset E\). La restriction de \(f\) à \(A\) est l’application \(f_{|A} : A \to F\) définie par \(f_{|A}(x) = f(x)\). Inversement, si \(E \subset E^{\prime}\), une application \(g : E^{\prime} \to F\) dont la restriction à \(E\) est \(f\) s’appelle un prolongement de \(f\).
Une restriction est unique, alors qu’un prolongement ne l’est pas en général. Par exemple, \(x \mapsto \frac{x^2 – 9}{x – 3}\) est définie sur \(\mathbb{R} \setminus \{3\}\). Chacun de ses prolongements à \(\mathbb{R}\) choisit une valeur en \(3\). Un seul d’entre eux, celui qui vaut \(6\) en \(3\), est la fonction \(x \mapsto x + 3\).
3.3 Composition
Soit \(f : E \to F\) et \(g : F \to G\). La composée \(g \circ f : E \to G\) est définie par \((g \circ f)(x) = g(f(x))\).
La composition est associative : \(h \circ (g \circ f) = (h \circ g) \circ f\), puisque les deux membres envoient \(x\) sur \(h(g(f(x)))\). De plus, l’identité \(\mathrm{id}_E\) est neutre. En revanche, la composition n’est pas commutative. Par exemple, avec \(f(x) = x + 1\) et \(g(x) = 3x\) sur \(\mathbb{R}\), on obtient \((g \circ f)(x) = 3x + 3\) mais \((f \circ g)(x) = 3x + 1\).
4. Image directe et image réciproque
Au-delà des points, on veut savoir ce que devient tout un sous-ensemble. Deux sens sont possibles : pousser une partie de \(E\) vers \(F\), ou tirer une partie de \(F\) vers \(E\).
4.1 Définitions
Soit \(f : E \to F\), \(A \subset E\) et \(B \subset F\).
- L’image directe de \(A\) est \(f(A) = \{f(x) \mid x \in A\}\). Ainsi \(y \in f(A)\) équivaut à : il existe \(x \in A\) tel que \(y = f(x)\).
- L’image réciproque de \(B\) est \(f^{-1}(B) = \{x \in E \, | \, f(x) \in B\}\). Ainsi \(x \in f^{-1}(B)\) équivaut à \(f(x) \in B\).
Piège à éviter :
On peut écrire \(f^{-1}(B)\) même quand \(f\) n’a aucune réciproque : l’image réciproque d’une partie est définie pour n’importe quelle application. Par exemple, pour la fonction carré sur \(\mathbb{R}\), on a \(f^{-1}(\{4\}) = \{-2, 2\}\) et \(f^{-1}(\{-1\}) = \varnothing\).
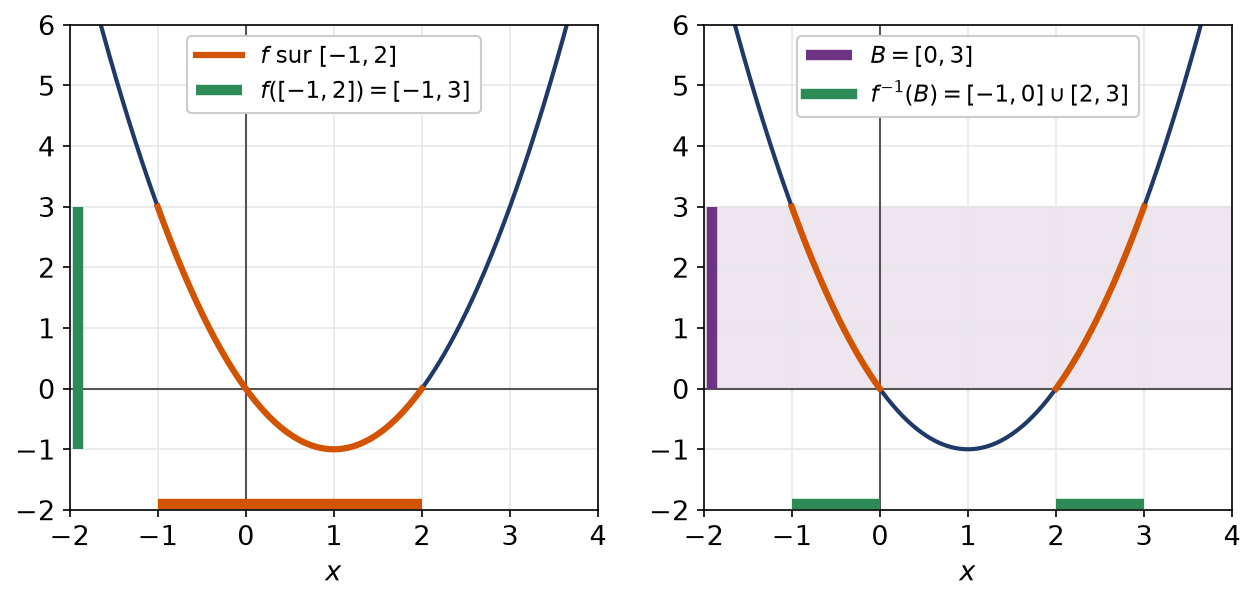
Soit \(f \colon \mathbb{R} \to \mathbb{R}\), \(f(x) = x^2 – 2x\). On écrit d’abord \(f(x) = (x – 1)^2 – 1\).
- Image directe de \([-1, 2]\) : quand \(x\) décrit cet intervalle, \(x – 1\) décrit \([-2, 1]\), donc \((x – 1)^2\) décrit \([0, 4]\). Par conséquent, \(f([-1, 2]) = [-1, 3]\).
- Image réciproque de \([0, 3]\) : la condition \(0 \leqslant (x – 1)^2 – 1 \leqslant 3\) équivaut à \(1 \leqslant |x – 1| \leqslant 2\). Donc \(f^{-1}([0, 3]) = [-1, 0] \cup [2, 3]\).
Pour l’image directe, on vérifie que chaque valeur de \([0, 4]\) est atteinte : c’est le cas, car \(t \mapsto t^2\) est continue sur \([-2, 1]\) et prend les valeurs \(0\) et \(4\).
La figure qui suit lit ces deux calculs sur le graphe. L’image directe se lit sur l’axe vertical, l’image réciproque sur l’axe horizontal.
4.2 Règles de calcul
Soit \(f : E \to F\), des parties \(A, \tilde{A}\) de \(E\) et \(B, \tilde{B}\) de \(F\).
- L’image réciproque respecte toutes les opérations : \(f^{-1}(B \cup \tilde{B}) = f^{-1}(B) \cup f^{-1}(\tilde{B})\), \(f^{-1}(B \cap \tilde{B}) = f^{-1}(B) \cap f^{-1}(\tilde{B})\) et \(f^{-1}\left(\overline{B}\right) = \overline{f^{-1}(B)}\).
- L’image directe respecte l’union : \(f(A \cup \tilde{A}) = f(A) \cup f(\tilde{A})\).
- Pour l’intersection, on a seulement \(f(A \cap \tilde{A}) \subset f(A) \cap f(\tilde{A})\).
- Enfin, \(A \subset f^{-1}(f(A))\) et \(f(f^{-1}(B)) \subset B\).
Montrons l’inclusion pour l’intersection. Soit \(y \in f(A \cap \tilde{A})\). Il existe alors \(x \in A \cap \tilde{A}\) tel que \(y = f(x)\). Comme \(x \in A\), on a \(y \in f(A)\). De même, \(y \in f(\tilde{A})\). Donc \(y\) appartient à l’intersection. Le point délicat se situe dans l’autre sens : un \(y\) de \(f(A) \cap f(\tilde{A})\) a un antécédent dans \(A\) et un dans \(\tilde{A}\), mais rien n’oblige ces deux antécédents à coïncider.
Avec la fonction carré sur \(\mathbb{R}\), \(A = [-3, -1]\) et \(\tilde{A} = [1, 3]\), on a \(A \cap \tilde{A} = \varnothing\), donc \(f(A \cap \tilde{A}) = \varnothing\). Pourtant, \(f(A) \cap f(\tilde{A}) = [1, 9]\). L’inclusion est donc stricte.
5. Injections, surjections et bijections
Tout repose ici sur une question de comptage : combien de points de départ sont envoyés sur un point d’arrivée donné ? Pour \(y \in F\), on regarde l’équation \(f(x) = y\), d’inconnue \(x \in E\).
5.1 Définitions et méthodes
Soit \(f : E \to F\).
- \(f\) est injective si tout \(y \in F\) a au plus un antécédent : \(\forall x, \tilde{x} \in E, \ f(x) = f(\tilde{x}) \Rightarrow x = \tilde{x}\).
- \(f\) est surjective si tout \(y \in F\) a au moins un antécédent, c’est-à-dire \(f(E) = F\).
- \(f\) est bijective si elle est injective et surjective. L’application qui associe à \(y\) son unique antécédent s’appelle la réciproque \(f^{-1} : F \to E\).
- Injectivité : on suppose \(f(x) = f(\tilde{x})\) et on en déduit \(x = \tilde{x}\). Pour une fonction réelle, la stricte monotonie suffit.
- Non-injectivité : on exhibe deux éléments distincts de même image.
- Surjectivité : on fixe \(y \in F\) et on résout \(f(x) = y\), ou on construit une solution.
- Bijectivité : si la résolution de \(f(x) = y\) donne une unique solution pour chaque \(y\), on obtient d’un coup la bijectivité et la formule de \(f^{-1}\).
Soit \(f \colon \mathbb{R} \setminus \{1\} \to \mathbb{R} \setminus \{2\}\), \(f(x) = \frac{2x + 3}{x – 1}\).
- L’application est bien définie : si l’on avait \(f(x) = 2\), on aurait \(2x + 3 = 2x – 2\), ce qui est absurde.
- Soit \(y \neq 2\). Pour \(x \neq 1\), l’équation \(f(x) = y\) équivaut à \(x(y – 2) = y + 3\), donc à \(x = \frac{y + 3}{y – 2}\).
- Cette valeur est différente de \(1\), sinon \(y + 3 = y – 2\). Elle convient donc, et c’est la seule.
Ainsi \(f\) est bijective, et \(f^{-1}(y) = \frac{y + 3}{y – 2}\).
5.2 Composition et réciproque
Soit \(f : E \to F\) et \(g : F \to G\).
- Deux injections se composent en une injection, et deux surjections en une surjection.
- L’injectivité de la composée \(g \circ f\) entraîne celle de \(f\), la première appliquée. Sa surjectivité entraîne celle de \(g\), la dernière appliquée.
- Pour que \(f\) soit bijective, il faut et il suffit qu’une application \(h\) de \(F\) vers \(E\) vérifie à la fois \(h \circ f = \mathrm{id}_E\) et \(f \circ h = \mathrm{id}_F\). Une telle \(h\) est alors la réciproque de \(f\).
Prouvons le deuxième point. Supposons \(g \circ f\) injective et soit \(x, \tilde{x}\) tels que \(f(x) = f(\tilde{x})\). En appliquant \(g\), il vient \(g(f(x)) = g(f(\tilde{x}))\). L’injectivité de \(g \circ f\) donne alors \(x = \tilde{x}\). De même, si \(g \circ f\) est surjective, tout \(z \in G\) s’écrit \(g(f(x))\). Il a donc l’antécédent \(f(x)\) par \(g\).
On en déduit que la composée de deux bijections est bijective, avec \((g \circ f)^{-1} = f^{-1} \circ g^{-1}\). L’ordre s’inverse, comme lorsqu’on retire ses chaussures après ses chaussettes.
Remarque :
L’hypothèse « \(g \circ f\) injective » ne dit rien de \(g\). Par exemple, sur \(\mathbb{N}\), prenons \(f(n) = n + 1\), puis \(g(0) = 0\) et \(g(n) = n – 1\) pour \(n \geqslant 1\). Alors \(g \circ f = \mathrm{id}_{\mathbb{N}}\) est bijective, mais \(g\) n’est pas injective, puisque \(g(0) = g(1)\).
5.3 Lecture graphique pour une fonction réelle
Lorsque \(E\) et \(F\) sont des intervalles de \(\mathbb{R}\), le graphe donne une lecture rapide. En effet, les antécédents de \(b \in F\) sont les abscisses des points d’intersection du graphe avec la droite horizontale d’équation \(y = b\).
Une fonction réelle de \(E\) dans \(F\) est injective lorsque chaque droite horizontale \(y = b\), avec \(b \in F\), coupe son graphe au plus une fois. Elle est surjective lorsque chacune de ces droites le coupe au moins une fois. De plus, une fonction continue et strictement monotone sur un intervalle réalise une bijection de cet intervalle sur son image.
Soit \(u(x) = x^3 – 3x\), de \(\mathbb{R}\) dans \(\mathbb{R}\).
- Non-injectivité : on a \(u(0) = 0\) et \(u\left(\sqrt{3}\right) = 3\sqrt{3} – 3\sqrt{3} = 0\). La droite \(y = 0\) coupe donc le graphe au moins deux fois.
- Surjectivité : \(u\) est continue, de limite \(-\infty\) en \(-\infty\) et \(+\infty\) en \(+\infty\). Par le théorème des valeurs intermédiaires, toute valeur réelle est atteinte.
- Restriction bijective : la dérivée \(3(x^2 – 1)\) est strictement positive sur \(]1, +\infty[\). Ainsi \(u\) est strictement croissante sur \([1, +\infty[\), avec \(u(1) = -2\). Par conséquent, sa restriction de \([1, +\infty[\) sur \([-2, +\infty[\) est bijective.
Cet exemple montre qu’on rend une application bijective en réduisant l’ensemble de départ, puis en ajustant l’ensemble d’arrivée à l’image. Cependant, la formule de la réciproque n’est pas toujours explicite : ici, il faudrait résoudre une équation du troisième degré.
Remarque :
Cette lecture graphique guide l’intuition, mais elle ne remplace pas une preuve. Dans une copie, on justifie toujours par un argument : une stricte monotonie, une résolution d’équation ou un contre-exemple explicite.
Les erreurs fréquentes
- Prouver une seule inclusion et conclure à une égalité d’ensembles.
- Confondre \(\in\) et \(\subset\), ou oublier que \(\varnothing \in \mathcal{P}(E)\).
- Croire que \(f(A \cap \tilde{A}) = f(A) \cap f(\tilde{A})\) sans hypothèse d’injectivité.
- Écrire \(f^{-1}(B)\) en pensant qu’il faut que \(f\) soit bijective.
- Montrer l’injectivité en partant de \(x = \tilde{x}\) pour arriver à \(f(x) = f(\tilde{x})\), ce qui est l’implication inverse.
- Oublier de préciser les ensembles de départ et d’arrivée, alors que la surjectivité en dépend.
Fiche mémo
- \(A = B\) si et seulement si \(A \subset B\) et \(B \subset A\).
- De Morgan : \(\overline{A \cup B} = \overline{A} \cap \overline{B}\) et \(\overline{A \cap B} = \overline{A} \cup \overline{B}\).
- \(\chi_{A \cap B} = \chi_A \chi_B\), \(\chi_{\overline{A}} = 1 – \chi_A\), \(\chi_{A \cup B} = \chi_A + \chi_B – \chi_A \chi_B\).
- \(y \in f(A) \iff \exists x \in A, \ y = f(x)\) ; \(x \in f^{-1}(B) \iff f(x) \in B\).
- L’image réciproque respecte union, intersection et complémentaire ; l’image directe respecte seulement l’union.
- Injective : \(f(x) = f(\tilde{x}) \Rightarrow x = \tilde{x}\). Surjective : \(f(E) = F\).
- \(g \circ f\) injective \(\Rightarrow\) \(f\) injective ; \(g \circ f\) surjective \(\Rightarrow\) \(g\) surjective.
- \((g \circ f)^{-1} = f^{-1} \circ g^{-1}\) pour deux bijections.
Questions fréquentes
Comment montrer que deux ensembles sont égaux ?
La méthode la plus sûre est la double inclusion : on prend un élément quelconque du premier ensemble et on prouve qu’il appartient au second, puis on fait l’inverse. Lorsque chaque étape est une équivalence, on peut tout écrire en une seule chaîne. Pour des parties d’un même ensemble, les fonctions indicatrices offrent une troisième voie, très efficace.
La notation f^{-1}(B) suppose-t-elle que f est bijective ?
Non. L’image réciproque d’une partie B a un sens pour toute application : c’est l’ensemble des éléments dont l’image tombe dans B. Elle peut être vide, ou contenir plusieurs éléments. Lorsque f est bijective, elle coïncide avec l’image directe de B par la réciproque, ce qui justifie la notation commune.
Quelle est la différence entre injective et surjective ?
Une application est injective lorsque chaque élément d’arrivée a au plus un antécédent, et surjective lorsqu’il en a au moins un. Bijective signifie exactement un. La surjectivité dépend de l’ensemble d’arrivée choisi : la même formule peut définir une application surjective ou non.
Pourquoi l'image directe ne respecte-t-elle pas l'intersection ?
Un élément de f(A) ∩ f(B) a un antécédent dans A et un antécédent dans B, mais ce ne sont pas forcément les mêmes. Si f n’est pas injective, ces deux antécédents peuvent être distincts, et l’intersection de A et B peut même être vide. L’égalité pour toutes les parties caractérise d’ailleurs l’injectivité.
Pour aller plus loin
- S’exercer : exercices corrigés de L1 de maths sur ensembles et bijections
- Bases utiles : Connecteurs, quantificateurs et types de démonstration
- Chapitre d’avant : Connecteurs, quantificateurs et types de démonstration
- Chapitre d’après : Relations d'équivalence et relations d'ordre
- Vérifier ses acquis : QCM de L1 de maths sur ensembles et bijections
- Contrôle corrigé en temps limité : Images réciproques et relations d'ordre : contrôle de maths en L1
- Tous les chapitres : le sommaire de la L1 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «ensembles et bijections en L1 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.