Corrigé des exercices : Ensembles et bijections en L1 de maths
Ce corrigé ensembles L1 présente des solutions rédigées comme on l’attend en partiel. Chaque exercice commence par une idée clé, puis la preuve suit un plan visible : on fixe un élément, on traduit les définitions, on conclut. Les contre-exemples sont choisis aussi simples que possible, souvent avec deux ou trois éléments.
Restez attentif à trois points. D’abord, une égalité d’ensembles demande deux inclusions. Ensuite, l’injectivité se prouve à partir de f(x) = f(x′), jamais l’inverse. Enfin, la surjectivité dépend de l’ensemble d’arrivée. Plusieurs figures illustrent les calculs d’images et les bijections étudiées. Enfin, des remarques en fin d’exercice replacent certains résultats dans un cadre plus large.
Pour démarrer
Corrigé de l’exercice 1 – Trois descriptions d’un intervalle
Idée clé : chaque description se ramène à une condition simple sur \(x\) ; pour \(C\), il faut en plus construire un antécédent.
- Soit \(x \in A\). Alors \(-1 < x – 2 < 1\), donc \(x – 1 > 0\) et \(x – 3 < 0\). Le produit \((x – 1)(x – 3) = x^2 – 4x + 3\) est donc strictement négatif, et \(x \in B\). Réciproquement, soit \(x \in B\). Le produit \((x – 1)(x – 3)\) est strictement négatif, donc ses deux facteurs sont de signes contraires. Comme \(x – 1 > x – 3\), on a forcément \(x – 1 > 0 > x – 3\). Ainsi \(|x – 2| < 1\), et \(x \in A\). Par double inclusion, \(A = B = \, ]1, 3[\).
- D’abord, le sinus prend ses valeurs dans \([-1, 1]\), donc \(C \subset [1, 3]\). Ensuite, soit \(y \in [1, 3]\). Le réel \(y – 2\) appartient à \([-1, 1]\). Le nombre \(t = \arcsin(y – 2)\) vérifie donc \(2 + \sin t = y\), d’où \(y \in C\). Ainsi \(C = [1, 3]\).
- On a \(]1, 3[ \, \subset [1, 3]\), donc \(A \subset C\). En revanche, \(1 = 2 + \sin\left(-\frac{\pi}{2}\right)\) appartient à \(C\) mais pas à \(A\). Par conséquent, \(A \neq C\).
Corrigé de l’exercice 2 – Les lois de De Morgan en action
Idée clé : on applique De Morgan de l’extérieur vers l’intérieur, une opération à la fois.
- Par la seconde loi de De Morgan, \(\overline{(A \cup B) \cap C} = \overline{A \cup B} \cup \overline{C}\). Par la première, \(\overline{A \cup B} = \overline{A} \cap \overline{B}\). Donc \(\overline{(A \cup B) \cap C} = \left(\overline{A} \cap \overline{B}\right) \cup \overline{C}\).
- On écrit la différence comme une intersection : \(A \setminus X = A \cap \overline{X}\). Il vient \(A \setminus (B \cup C) = A \cap \overline{B} \cap \overline{C}\). Or \(A = A \cap A\), donc cette partie s’écrit aussi \(\left(A \cap \overline{B}\right) \cap \left(A \cap \overline{C}\right)\). Ainsi \(A \setminus (B \cup C) = (A \setminus B) \cap (A \setminus C)\).
- Par distributivité, \((A \cap B) \cup \left(A \cap \overline{B}\right) = A \cap \left(B \cup \overline{B}\right) = A \cap E\). Donc ce premier ensemble vaut \(A\). De même, \((A \cup B) \cap \left(A \cup \overline{B}\right) = A \cup \left(B \cap \overline{B}\right) = A \cup \varnothing\). Ce second ensemble vaut aussi \(A\).
Sur le diagramme de l’énoncé, la partie \(\overline{(A \cup B) \cap C}\) regroupe toutes les zones sauf \(5\), \(6\) et \(7\). On retrouve bien les zones de \(\overline{C}\) (numéros \(1\), \(2\), \(4\), \(8\)) et celles de \(\overline{A} \cap \overline{B}\) (numéros \(3\) et \(8\)).
Corrigé de l’exercice 3 – Parties et produits cartésiens
Idée clé : une partie de \(A \cap B\) est exactement une partie commune à \(A\) et à \(B\) ; pour l’union, une partie peut « piocher » dans les deux.
- On trouve \(\mathcal{P}(\{1, 2, 3\}) = \{\varnothing, \{1\}, \{2\}, \{3\}, \{1, 2\}, \{1, 3\}, \{2, 3\}, \{1, 2, 3\}\}\), soit huit éléments. De même, \(\{0, 1\} \times \{a, b, c\} = \{(0, a), (0, b), (0, c), (1, a), (1, b), (1, c)\}\).
- Soit \(X\) un ensemble. On a \(X \in \mathcal{P}(A \cap B)\) si et seulement si \(X \subset A \cap B\). Or cela équivaut à « \(X \subset A\) et \(X \subset B\) », c’est-à-dire à \(X \in \mathcal{P}(A) \cap \mathcal{P}(B)\). Ainsi \(\mathcal{P}(A \cap B) = \mathcal{P}(A) \cap \mathcal{P}(B)\).
- Si \(X \subset A\), alors \(X \subset A \cup B\), et de même si \(X \subset B\). Donc \(\mathcal{P}(A) \cup \mathcal{P}(B) \subset \mathcal{P}(A \cup B)\). Pour \(A = \{1\}\) et \(B = \{2\}\), la partie \(\{1, 2\}\) appartient à \(\mathcal{P}(A \cup B)\). Pourtant, elle n’est incluse ni dans \(A\) ni dans \(B\) : l’inclusion est stricte.
- Prenons \(A = \{0\}\) et \(B = \{1\}\). Alors \(A \times B = \{(0, 1)\}\) et \(B \times A = \{(1, 0)\}\). Comme \((0, 1) \neq (1, 0)\), on a bien \(A \times B \neq B \times A\).
Corrigé de l’exercice 4 – Images d’intervalles par un trinôme
Idée clé : la forme canonique isole un carré, ce qui ramène chaque calcul à l’étude de \(|x + 2|\).
- On complète le carré : \(f(x) = (x + 2)^2 – 3\).
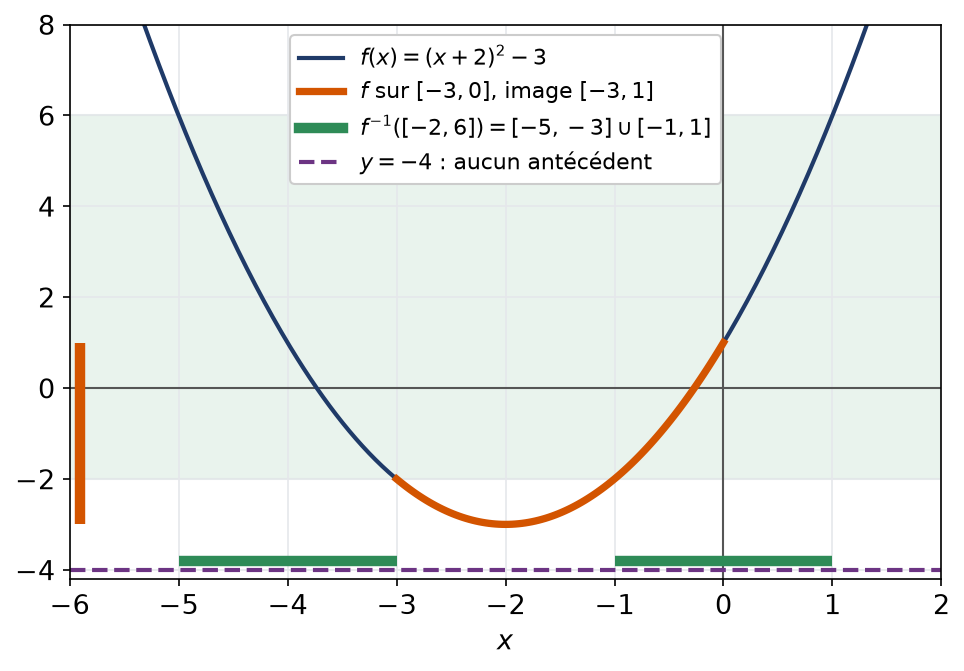
- Quand \(x\) décrit \([-3, 0]\), le réel \(x + 2\) décrit \([-1, 2]\). Son carré décrit alors \([0, 4]\), car la fonction carré est continue sur cet intervalle et y prend les valeurs \(0\) et \(4\). Donc \(f([-3, 0]) = [-3, 1]\). De même, \((x + 2)^2\) décrit \([0, +\infty[\) quand \(x\) décrit \(\mathbb{R}\). Ainsi \(f(\mathbb{R}) = [-3, +\infty[\).
- La condition \(-2 \leqslant (x + 2)^2 – 3 \leqslant 6\) équivaut à \(1 \leqslant (x + 2)^2 \leqslant 9\), donc à \(1 \leqslant |x + 2| \leqslant 3\). Par conséquent, \(x + 2 \in [-3, -1] \cup [1, 3]\), et \(f^{-1}([-2, 6]) = [-5, -3] \cup [-1, 1]\). Enfin, \(-4 < -3\) n’est pas dans \(f(\mathbb{R})\). Donc \(f^{-1}(\{-4\}) = \varnothing\).
La figure suivante permet de lire ces résultats sur la parabole.
Corrigé de l’exercice 5 – Injective, surjective ou ni l’une ni l’autre
Idée clé : pour nier une propriété, un seul contre-exemple suffit ; pour la prouver, il faut un argument général.
- Si \(n + 2 = m + 2\), alors \(n = m\) : \(u\) est injective. En revanche, \(u(n) \geqslant 2\) pour tout \(n\), donc \(0\) n’a pas d’antécédent : \(u\) n’est pas surjective.
- On a \(v(0) = v(1) = v(2) = 0\) : \(v\) n’est pas injective. Cependant, pour tout \(m \in \mathbb{N}\), \(v(3m) = m\). Donc \(v\) est surjective.
- Pour tout \(n \in \mathbb{Z}\), on a \(w(w(n)) = 5 – (5 – n) = n\). Ainsi \(w \circ w = \mathrm{id}_{\mathbb{Z}}\), et \(w\) est bijective, égale à sa réciproque.
- On a \(k(0) = k(1) = 0\) : \(k\) n’est pas injective. En revanche, \(k\) est continue sur \(\mathbb{R}\), de limites \(-\infty\) et \(+\infty\) en \(-\infty\) et \(+\infty\). Par le théorème des valeurs intermédiaires, elle prend toute valeur réelle. Donc \(k\) est surjective.
Corrigé de l’exercice 6 – Composer dans les deux sens
Idée clé : on calcule chaque composée de l’intérieur vers l’extérieur, puis on résout une équation du second degré.
- On a \((f \circ g)(x) = f(x^2) = 2x^2 + 1\) et \((g \circ f)(x) = (2x + 1)^2 = 4x^2 + 4x + 1\). En \(x = 1\), on obtient \(3\) et \(9\). Par conséquent, \(f \circ g \neq g \circ f\) : la composition n’est pas commutative.
- L’égalité \(2x^2 + 1 = 4x^2 + 4x + 1\) équivaut à \(2x(x + 2) = 0\). L’ensemble cherché est donc \(\{-2, 0\}\). On vérifie : en \(-2\), les deux composées valent \(9\).
- On a \((f \circ f)(x) = 2(2x + 1) + 1 = 4x + 3\). Pour \(y\) réel, l’équation \(2x + 1 = y\) a l’unique solution \(x = \frac{y – 1}{2}\). Ainsi \(f\) est bijective et \(f^{-1}(y) = \frac{y – 1}{2}\).
Pour s’entraîner
Corrigé de l’exercice 7 – Indicatrices et différence symétrique
Idée clé : une indicatrice ne prend que les valeurs \(0\) et \(1\), donc \(\chi_A^2 = \chi_A\) ; on vérifie les formules point par point.
- Soit \(x \in E\). Le point \(x\) appartient à \(A \, \Delta \, B\) exactement lorsqu’il est dans un seul des deux ensembles, c’est-à-dire lorsque \(\chi_A(x) \neq \chi_B(x)\). Dans ce cas, \(\left(\chi_A(x) – \chi_B(x)\right)^2 = 1\). Sinon, ce carré est nul. Donc \(\chi_{A \Delta B} = (\chi_A – \chi_B)^2\). En développant et en utilisant \(\chi_A^2 = \chi_A\), on obtient \(\chi_A + \chi_B – 2 \, \chi_A \chi_B\).
- L’ensemble \(A \, \Delta \, B\) est vide si et seulement si son indicatrice est nulle. D’après la première forme, cela équivaut à \(\chi_A = \chi_B\), donc à \(A = B\).
- Notons \(a = \chi_A\), \(b = \chi_B\) et \(c = \chi_C\). D’abord, \(\chi_{B \Delta C} = b + c – 2bc\). Ensuite, la formule appliquée à \(A\) et \(B \, \Delta \, C\) donne \(a + (b + c – 2bc) – 2a(b + c – 2bc)\). On développe : \(a + b + c – 2(ab + ac + bc) + 4abc\). Cette expression est symétrique en \(a\), \(b\), \(c\). Le même calcul pour \((A \, \Delta \, B) \, \Delta \, C\) donne donc la même indicatrice. Par conséquent, la différence symétrique est associative.
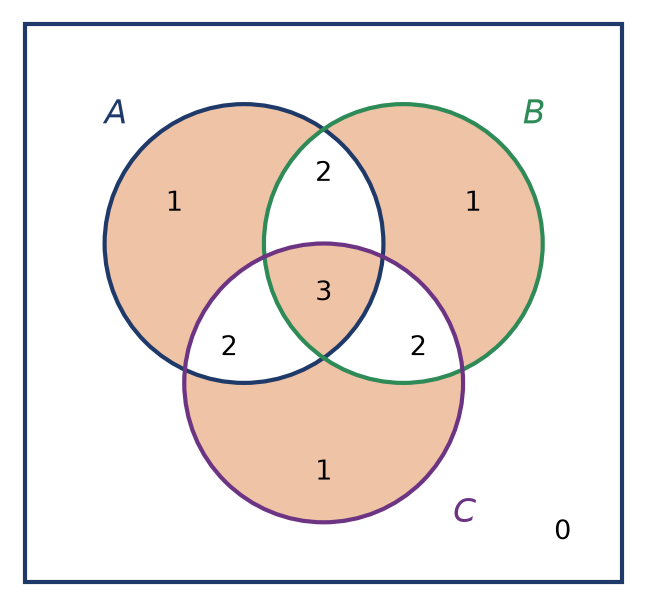
La figure illustre le résultat : un point est dans \(A \, \Delta \, B \, \Delta \, C\) lorsqu’il appartient à un nombre impair des trois ensembles.
Corrigé de l’exercice 8 – Résoudre une équation ensembliste
Idée clé : l’analyse donne la seule forme possible de \(X\), puis la synthèse vérifie qu’elle convient.
- Supposons \(X \cup A = B\) et \(X \cap A = \varnothing\). D’abord, \(A \subset X \cup A = B\). Ensuite, \(X \subset B\) et \(X\) ne rencontre pas \(A\), donc \(X \subset B \setminus A\). Inversement, soit \(b \in B \setminus A\). Comme \(b \in X \cup A\) et \(b \notin A\), on a \(b \in X\). Ainsi \(A \subset B\) et \(X = B \setminus A\).
- Supposons \(A \subset B\) et posons \(X = B \setminus A\). Alors \(X \cap A = \varnothing\) par définition de la différence. De plus, \(X \cup A = (B \setminus A) \cup A = B \cup A\), qui vaut \(B\) car \(A \subset B\). Donc \(B \setminus A\) est solution.
- En conclusion, si \(A \not\subset B\), il n’y a aucune solution ; si \(A \subset B\), il y a exactement une solution, \(X = B \setminus A\).
Corrigé de l’exercice 9 – Image directe d’une intersection
Idée clé : l’inclusion réciproque échoue lorsque deux antécédents distincts ont la même image ; c’est exactement le défaut d’injectivité.
- Si \(y = f(x)\) avec \(x \in A \cap \tilde{A}\), alors \(y\) est image d’un point de \(A\) et d’un point de \(\tilde{A}\). Donc \(y \in f(A) \cap f(\tilde{A})\).
- Prenons \(A = [-2, -1]\) et \(\tilde{A} = [1, 2]\). Leur intersection est vide, donc \(f(A \cap \tilde{A}) = \varnothing\). Cependant, \(f(A) = f(\tilde{A}) = [1, 4]\). Ainsi \(\varnothing \subsetneq [1, 4]\) : l’inclusion est stricte.
- Plaçons-nous d’abord dans le cas injectif, et prenons \(y\) dans \(f(A) \cap f(\tilde{A})\). Ce point a un antécédent \(a\) dans \(A\) et un antécédent \(\tilde{a}\) dans \(\tilde{A}\). Comme \(f\) est injective, ces deux antécédents coïncident, et ce point commun est dans \(A \cap \tilde{A}\), et \(y \in f(A \cap \tilde{A})\). Réciproquement, supposons l’égalité vraie pour toutes les parties. Soit \(x, \tilde{x}\) tels que \(f(x) = f(\tilde{x})\). Avec \(A = \{x\}\) et \(\tilde{A} = \{\tilde{x}\}\), on a \(f(A) \cap f(\tilde{A}) = \{f(x)\}\), non vide. Donc \(A \cap \tilde{A}\) est non vide, ce qui impose \(x = \tilde{x}\). Ainsi l’égalité pour toutes les parties équivaut à l’injectivité de \(f\).
Corrigé de l’exercice 10 – Aller et retour par image réciproque
Idée clé : on traduit chaque appartenance par sa définition ; les défauts d’égalité viennent soit de l’injectivité, soit de la surjectivité.
- Soit \(a \in A\). Alors \(f(a) \in f(A)\), donc \(a \in f^{-1}(f(A))\) : \(A \subset f^{-1}(f(A))\). Ensuite, soit \(y \in f\left(f^{-1}(B)\right)\). Il s’écrit \(y = f(x)\) avec \(f(x) \in B\). Ainsi \(y \in B\) et \(y \in f(E)\). Inversement, si \(y \in B \cap f(E)\), on écrit \(y = f(x)\). Puisque \(f(x) \in B\), on a \(x \in f^{-1}(B)\), puis \(y \in f\left(f^{-1}(B)\right)\). Donc \(f\left(f^{-1}(B)\right) = B \cap f(E)\).
- On a \(f(A) = [1, 2]\), puis \(f^{-1}([1, 2]) = \{x \mid 1 \leqslant |x| \leqslant 2\}\). Donc \(f^{-1}(f(A)) = [-2, -1] \cup [1, 2]\), qui contient strictement \(A\). De même, \(f^{-1}(B) = \{x \mid |x| \leqslant 1\} = [-1, 1]\), donc \(f\left(f^{-1}(B)\right) = [0, 1]\). On retrouve bien \(B \cap [0, +\infty[\).
- Supposons \(f\) injective et soit \(x \in f^{-1}(f(A))\). Alors \(f(x) = f(a)\) pour un certain \(a \in A\), d’où \(x = a \in A\). Avec la question 1, on obtient l’égalité. Réciproquement, supposons l’égalité pour toute partie. Si \(f(x) = f(\tilde{x})\), alors \(\tilde{x} \in f^{-1}(f(\{x\})) = \{x\}\), donc \(\tilde{x} = x\). Ainsi l’égalité pour tout \(A\) équivaut à l’injectivité.
- On a \(f\left(f^{-1}(B)\right) = B\) pour toute partie \(B\) de \(F\) si et seulement si \(f\) est surjective. En effet, si \(f(E) = F\), la question 1 donne \(B \cap F = B\). Réciproquement, avec \(B = F\), on obtient \(f(E) = f\left(f^{-1}(F)\right) = F\).
Corrigé de l’exercice 11 – Une bijection homographique
Idée clé : on résout \(f(x) = y\) en isolant \(x\) ; la valeur interdite \(y = 3\) apparaît d’elle-même comme le coefficient qui s’annule.
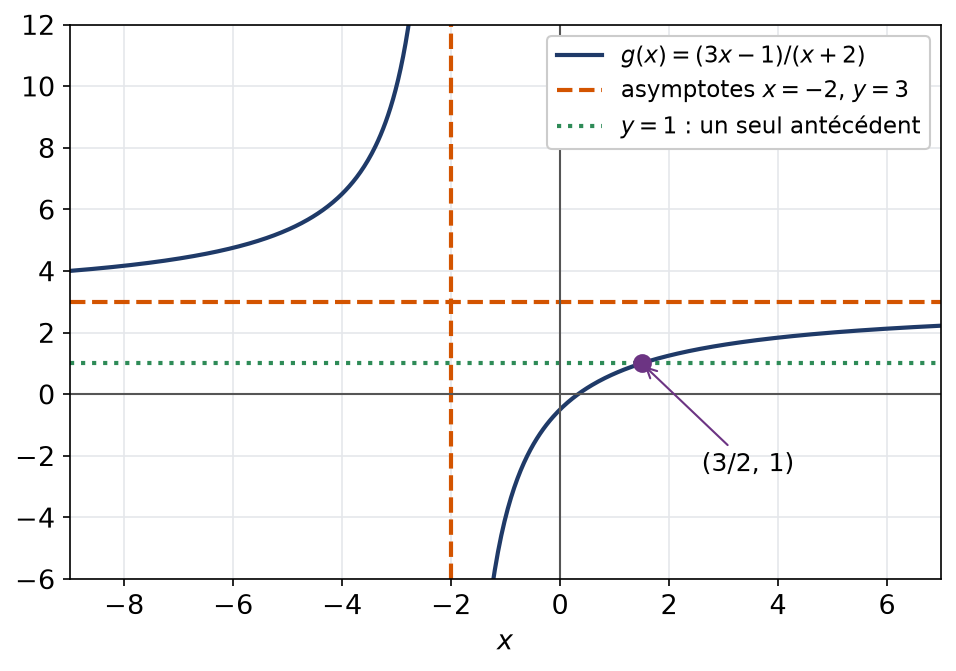
- Si l’on avait \(\frac{3x – 1}{x + 2} = 3\), on aurait \(3x – 1 = 3x + 6\), soit \(-1 = 6\). C’est absurde, donc \(3\) n’a pas d’antécédent, et \(f\) n’est pas surjective.
- D’après la question 1, \(g\) est bien à valeurs dans \(\mathbb{R} \setminus \{3\}\). Soit \(y \neq 3\). Pour \(x \neq -2\), l’équation \(g(x) = y\) équivaut à \(3x – 1 = y(x + 2)\), donc à \(x(3 – y) = 2y + 1\), donc à \(x = \frac{2y + 1}{3 – y}\). Cette valeur est différente de \(-2\) : sinon, on aurait \(2y + 1 = 2y – 6\). Chaque \(y\) a donc un unique antécédent. Ainsi \(g\) est bijective et \(g^{-1}(y) = \frac{2y + 1}{3 – y}\).
- On a \(g(0) = -\frac{1}{2}\), puis \(g^{-1}\left(-\frac{1}{2}\right) = \frac{0}{7/2} = 0\). De même, \(g^{-1}(1) = \frac{3}{2}\), puis \(g\left(\frac{3}{2}\right) = \frac{9/2 – 1}{7/2} = 1\). Les deux vérifications sont concluantes.
Le graphe de \(g\) est une hyperbole d’asymptotes \(x = -2\) et \(y = 3\). La figure montre que chaque droite horizontale, sauf \(y = 3\), coupe la courbe en un seul point.
Corrigé de l’exercice 12 – Une bijection de la droite sur un intervalle borné
Idée clé : \(\theta(x)\) a le signe de \(x\) ; on se ramène donc à étudier \(\theta\) sur \([0, +\infty[\), où elle s’écrit sans valeur absolue.
- Pour tout réel \(x\), on a \(|x| < 1 + |x|\), donc \(|\theta(x)| < 1\). De plus, \(\theta(-x) = \frac{-x}{1 + |x|} = -\theta(x)\). Ainsi \(\theta\) est à valeurs dans \(]-1, 1[\) et impaire.
- Sur \([0, +\infty[\), on a \(\theta(x) = 1 – \frac{1}{1 + x}\), strictement croissante. Par imparité, \(\theta\) est aussi strictement croissante sur \(]-\infty, 0]\). Soit alors \(x \neq \tilde{x}\). S’ils sont de même signe, la stricte monotonie donne \(\theta(x) \neq \theta(\tilde{x})\). Sinon, \(\theta(x)\) et \(\theta(\tilde{x})\) sont de signes stricts opposés, ou l’un est nul et l’autre non. Dans tous les cas, \(\theta\) est injective.
- Soit \(y \in \, ]-1, 1[\) et posons \(x = \frac{y}{1 – |y|}\), bien défini car \(|y| < 1\). Alors \(|x| = \frac{|y|}{1 – |y|}\), donc \(1 + |x| = \frac{1}{1 – |y|}\). Il vient \(\theta(x) = x (1 – |y|) = y\). Ainsi \(\theta\) est surjective, donc bijective, et \(\theta^{-1}(y) = \frac{y}{1 – |y|}\).
Corrigé de l’exercice 13 – Composée injective, composée surjective
Idée clé : l’hypothèse porte sur \(g \circ f\) ; on « remonte » vers \(f\) pour l’injectivité, on « descend » vers \(g\) pour la surjectivité.
- Soit \(x, \tilde{x} \in E\) avec \(f(x) = f(\tilde{x})\). En appliquant \(g\), on obtient \((g \circ f)(x) = (g \circ f)(\tilde{x})\). L’injectivité de \(g \circ f\) donne \(x = \tilde{x}\). Donc \(f\) est injective.
- Prenons un élément \(z\) quelconque de \(G\). La composée étant surjective, on dispose d’un \(x\) de \(E\) avec \(g(f(x)) = z\). Le point \(f(x)\) de \(F\) est alors envoyé sur \(z\) par \(g\). Tout élément de \(G\) est donc atteint : \(g\) est surjective.
- Pour tout \(n\), l’entier \(2n\) est pair, donc \(g(f(n)) = n\) : \(g \circ f = \mathrm{id}_{\mathbb{N}}\). Cependant, \(1\) n’a pas d’antécédent par \(f\), et \(g(0) = g(1) = 0\). Par conséquent, ni \(f\) ni \(g\) n’est bijective, alors que leur composée l’est.
- Soit \(y, \tilde{y} \in F\) avec \(g(y) = g(\tilde{y})\). Par surjectivité de \(f\), on écrit \(y = f(x)\) et \(\tilde{y} = f(\tilde{x})\). Alors \((g \circ f)(x) = (g \circ f)(\tilde{x})\), d’où \(x = \tilde{x}\), puis \(y = \tilde{y}\). Donc \(g\) est injective.
Corrigé de l’exercice 14 – Graphe, restriction et prolongement
Idée clé : une même formule définit des applications très différentes selon les ensembles de départ et d’arrivée choisis.
- Pour \(x = -1\), aucun réel \(y\) ne vérifie \(y^2 = -1\). De plus, pour \(x = 4\), les deux réels \(2\) et \(-2\) conviennent. Donc \(\Gamma\) n’est pas un graphe d’application de \(\mathbb{R}\) dans \(\mathbb{R}\). En revanche, pour tout \(x \geqslant 0\), il existe un unique \(y \geqslant 0\) tel que \(y^2 = x\), à savoir \(\sqrt{x}\). Ainsi \(\Gamma^{\prime}\) est le graphe de la racine carrée.
- On écrit \(f(x) = (x – 3)^2 + 1\). D’une part, \(f(2) = f(4) = 2\), donc \(f\) n’est pas injective. D’autre part, \(f(x) \geqslant 1\), donc \(0\) n’a pas d’antécédent. Soit maintenant \(y \geqslant 1\). Pour \(x \geqslant 3\), l’égalité \(f(x) = y\) équivaut à \(x – 3 = \sqrt{y – 1}\), car \(x – 3 \geqslant 0\). Donc la restriction est bijective, de réciproque \(y \mapsto 3 + \sqrt{y – 1}\).
- Un prolongement de \(h\) à \([0, +\infty[\) est déterminé par sa valeur \(c\) en \(0\), qui est arbitraire. Il y en a donc un pour chaque réel \(c\). Or \(x \ln x \to 0\) quand \(x \to 0^+\), par croissances comparées. Par conséquent, seul le prolongement qui vaut \(0\) en \(0\) est continu.
Corrigé de l’exercice 15 – Parties d’un ensemble et indicatrices
Idée clé : une partie est entièrement décrite par la liste des points où son indicatrice vaut \(1\).
- Si \(\chi_A = \chi_B\), alors un point est dans \(A\) si et seulement s’il est dans \(B\). Donc \(A = B\), et \(\mathcal{I}\) est injective.
- Pour \(x \in E\), on a \(\chi_{A_u}(x) = 1\) si et seulement si \(u(x) = 1\). Comme \(u\) ne prend que les valeurs \(0\) et \(1\), il vient \(\chi_{A_u} = u\), soit \(\mathcal{I}(A_u) = u\). Ainsi \(\mathcal{I}\) est surjective, donc bijective, avec \(\mathcal{I}^{-1}(u) = u^{-1}(\{1\})\).
- La bijection \(\mathcal{I}\) montre que \(\mathcal{P}(E)\) a autant d’éléments que \(\{0, 1\}^E\). Donc \(\mathcal{P}(E)\) possède \(2^n\) éléments. Pour \(E = \{1, 2, 3\}\), on retrouve les huit parties de l’exercice 3.
Pour approfondir
Corrigé de l’exercice 16 – Une bijection de N² sur N*
Idée clé : tout entier non nul s’écrit de façon unique comme une puissance de \(2\) multipliée par un entier impair.
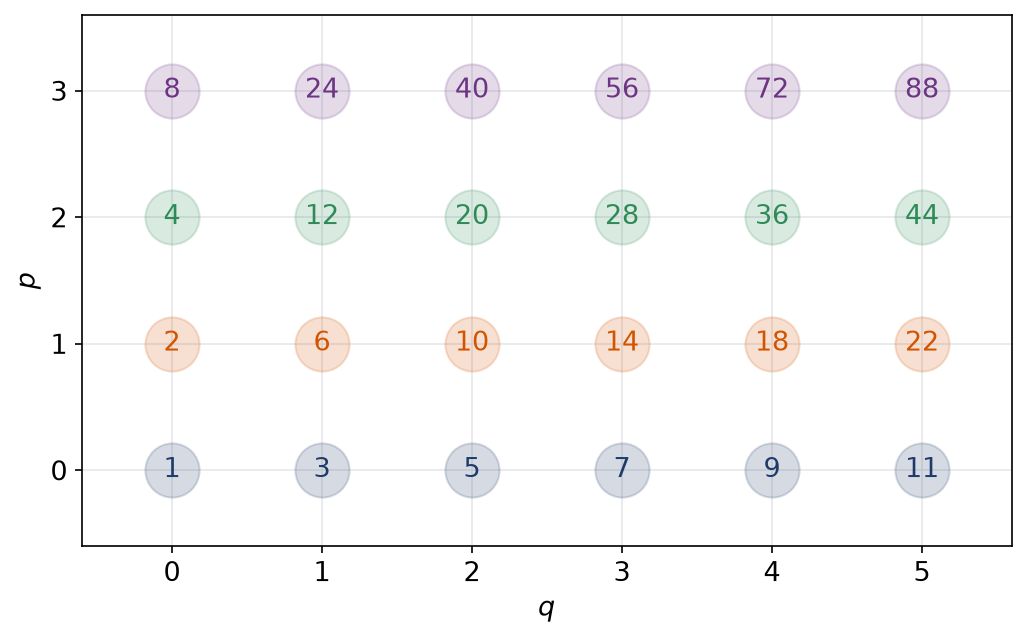
- On calcule \(\psi(0, 0) = 1\), \(\psi(3, 0) = 8\) et \(\psi(1, 2) = 10\). Ensuite, \(40 = 8 \times 5 = 2^3 (2 \times 2 + 1)\). L’antécédent de \(40\) est donc \((3, 2)\).
- Soit deux couples \((p, q)\) et \((r, s)\) de même image, et supposons par l’absurde \(p < r\). On simplifie l’égalité par \(2^p\). Il reste, à gauche, l’entier impair \(2q + 1\). À droite, on trouve \(2s + 1\) multiplié par \(2^{r – p}\), qui est pair. C’est impossible. Par symétrie, \(r < p\) est aussi exclu, donc \(p = r\). Après simplification par \(2^p\), il vient \(q = s\). Ainsi \(\psi\) est injective.
- Soit \(m \geqslant 1\). Les entiers \(k\) tels que \(2^k\) divise \(m\) vérifient \(2^k \leqslant m\). Ils forment donc une partie non vide et majorée de \(\mathbb{N}\), qui contient \(0\). Soit \(p\) son plus grand élément. Le quotient \(\frac{m}{2^p}\) est un entier impair, sinon \(2^{p+1}\) diviserait \(m\). On l’écrit \(2q + 1\), et alors \(m = \psi(p, q)\). Donc \(\psi\) est surjective, et finalement bijective.
La figure place quelques valeurs de \(\psi\) sur la grille \(\mathbb{N}^2\). Chaque ligne correspond à un exposant \(p\), et aucun entier n’apparaît deux fois.
Corrigé de l’exercice 17 – Aucune surjection d’un ensemble sur ses parties
Idée clé : la partie \(D\) est construite pour différer de chaque \(f(x)\) au moins en l’élément \(x\) lui-même.
- L’application \(x \mapsto \{x\}\) convient. En effet, si \(\{x\} = \{\tilde{x}\}\), alors \(x \in \{\tilde{x}\}\), donc \(x = \tilde{x}\). Ainsi \(x \mapsto \{x\}\) est une injection de \(E\) dans \(\mathcal{P}(E)\).
- Supposons qu’il existe \(a \in E\) tel que \(f(a) = D\). Deux cas se présentent. Si \(a \in D\), la définition de \(D\) donne \(a \notin f(a) = D\) : contradiction. Si \(a \notin D\), alors \(a \notin f(a)\), donc \(a\) vérifie la condition qui définit \(D\), et \(a \in D\) : contradiction encore. Par conséquent, \(D\) n’a pas d’antécédent par \(f\).
- D’après la question 2, aucune application de \(E\) dans \(\mathcal{P}(E)\) n’est surjective. A fortiori, il n’existe aucune bijection de \(E\) sur \(\mathcal{P}(E)\). Sur l’exemple, on a \(1 \in f(1)\), \(2 \notin f(2)\) et \(3 \in f(3)\). Donc \(D = \{2\}\), qui est bien différente de \(\{1, 2\}\), de \(\varnothing\) et de \(\{1, 3\}\).
Ce raisonnement « diagonal » est l’un des plus célèbres des mathématiques. Il montre qu’il y a, en un sens précis, strictement plus de parties de \(\mathbb{N}\) que d’entiers naturels.
Corrigé de l’exercice 18 – Problème : applications idempotentes et involutions
Idée clé : pour une application idempotente, l’image est l’ensemble des points fixes ; tout le problème découle de cette remarque.
- Soit \(y \in f(E)\), que l’on écrit \(y = f(x)\). Alors \(f(y) = f(f(x)) = f(x) = y\), donc \(y\) est un point fixe. Inversement, un point fixe \(x\) vérifie \(x = f(x)\), donc \(x \in f(E)\). Ainsi \(f(E) = \{x \in E \, | \, f(x) = x\}\).
- Si \(f = \mathrm{id}_E\), elle est injective et surjective. Supposons \(f\) injective. Pour tout \(x\), on a \(f(f(x)) = f(x)\), et l’injectivité donne \(f(x) = x\). Donc \(f = \mathrm{id}_E\). Supposons enfin \(f\) surjective. Alors \(f(E) = E\), et la question 1 montre que tout point est fixe. Là encore, \(f = \mathrm{id}_E\). Ainsi les trois propriétés sont équivalentes.
- Si \(f \circ f = \mathrm{id}_E\), l’application \(h = f\) vérifie \(h \circ f = \mathrm{id}_E\) et \(f \circ h = \mathrm{id}_E\). Par le théorème du cours, \(f\) est bijective et \(f^{-1} = f\).
- Pour \(x \neq 2\), l’égalité \(\sigma(x) = 2\) donnerait \(2x + 1 = 2x – 4\), ce qui est absurde. Donc \(\sigma\) est bien à valeurs dans \(\mathbb{R} \setminus \{2\}\). Ensuite, \(2\sigma(x) + 1 = \frac{4x + 2 + x – 2}{x – 2} = \frac{5x}{x – 2}\) et \(\sigma(x) – 2 = \frac{2x + 1 – 2x + 4}{x – 2} = \frac{5}{x – 2}\). Le quotient vaut \(x\), donc \(\sigma \circ \sigma = \mathrm{id}\) : \(\sigma\) est une involution.
- Une involution de \(\{1, 2, 3\}\) est une bijection égale à sa réciproque. Elle échange donc des paires d’éléments et fixe les autres. On trouve l’identité et les trois échanges de deux éléments : \(4\) involutions. Pour une application idempotente, on choisit l’ensemble \(I\) des points fixes, non vide, puis on envoie chaque point hors de \(I\) dans \(I\). Avec \(|I| = 1\), on a \(3\) choix. Avec \(|I| = 2\), on a \(3\) choix de \(I\) et \(2\) images possibles pour le point restant, soit \(6\). Avec \(|I| = 3\), seule l’identité convient. Au total, \(10\) applications idempotentes.
Le dénombrement de la dernière question repose sur la question 1. En effet, une application idempotente est entièrement déterminée par son ensemble de points fixes \(I\) et par les images, prises dans \(I\), des autres points. Inversement, toute application construite ainsi est idempotente.
Pour aller plus loin
- Revoir la leçon : cours de L1 de maths sur ensembles et bijections
- S’exercer : exercices corrigés de L1 de maths sur ensembles et bijections
- Bases utiles : Connecteurs, quantificateurs et types de démonstration
- Chapitre d’avant : Connecteurs, quantificateurs et types de démonstration
- Chapitre d’après : Relations d'équivalence et relations d'ordre
- Vérifier ses acquis : QCM de L1 de maths sur ensembles et bijections
- Contrôle corrigé en temps limité : Images réciproques et relations d'ordre : contrôle de maths en L1
- Tous les chapitres : le sommaire de la L1 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Ensembles et bijections en L1 de maths» au format PDF afin de pouvoir travailler en totale autonomie.