Sous-groupes, anneaux et matrices : corrigé du contrôle de maths en MPSI
Voici le corrigé du contrôle de maths en MPSI sur le thème « sous-groupes, anneaux et matrices », question par question.
Cette correction est rédigée comme une copie de concours : chaque structure est vérifiée point par point, et chaque théorème est cité avec ses hypothèses. Lisez-la après avoir traité le sujet, puis comparez votre rédaction question par question. Pour les sous-groupes, elle montre comment un contre-exemple bien choisi suffit à conclure. Ensuite, le corps de matrices s’appuie sur l’irrationalité de \(\sqrt{2}\). Les calculs de puissances détaillent la commutation qui autorise le binôme, tandis que le pivot de Gauss est écrit opération par opération. Enfin, le problème interprète les matrices du groupe affine comme des fonctions affines composées, avec une figure. Chaque exercice se termine par un barème et un piège classique.
L’énoncé complet se trouve ici : Sous-groupes, anneaux et matrices : contrôle de maths en MPSI.
Barème du contrôle corrigé : sous-groupes, anneaux et matrices
| Exercice | Points |
|---|---|
| 1. Trois ensembles de matrices à tester | 3,5 points |
| 2. Un corps de matrices rationnelles | 4 points |
| 3. Puissances entières par le binôme | 4 points |
| 4. Pivot de Gauss avec un paramètre | 4 points |
| 5. Problème : le groupe affine de la droite | 4,5 points |
| Total | 20 points |
Le corrigé détaillé : sous-groupes, anneaux et matrices
Exercice 1 – Trois ensembles de matrices à tester (3,5 points)
-
Soit \(M = \begin{pmatrix} a & b \\ 0 & c \end{pmatrix}\) avec \(ac \neq 0\), et posons \(M^{\prime} = \begin{pmatrix} 1/a & -b/(ac) \\ 0 & 1/c \end{pmatrix}\). Un calcul direct donne \(MM^{\prime} = M^{\prime}M = I_2\). Ainsi \(M\) est inversible, donc \(T \subset GL_2(\mathbb{R})\), et de plus \(M^{-1} = M^{\prime} \in T\).
Ensuite, \(I_2 \in T\) (avec \(a = c = 1\) et \(b = 0\)). Enfin, pour deux éléments de \(T\) :
\[\begin{pmatrix} a & b \\ 0 & c \end{pmatrix}\begin{pmatrix} a^{\prime} & b^{\prime} \\ 0 & c^{\prime} \end{pmatrix} = \begin{pmatrix} aa^{\prime} & ab^{\prime} + bc^{\prime} \\ 0 & cc^{\prime} \end{pmatrix},\]
avec \(aa^{\prime} \neq 0\) et \(cc^{\prime} \neq 0\). Donc \(T\) est un sous-groupe de \(GL_2(\mathbb{R})\).
- La matrice \(P = \begin{pmatrix} 2 & 0 \\ 0 & 1 \end{pmatrix}\) est à coefficients entiers et inversible, d’inverse \(\begin{pmatrix} 1/2 & 0 \\ 0 & 1 \end{pmatrix}\). Or cet inverse, unique, n’est pas à coefficients entiers. Ainsi \(Z\) n’est pas stable par passage à l’inverse. Par conséquent, \(Z\) n’est pas un sous-groupe de \(GL_2(\mathbb{R})\).
-
Question 3 : une partie stable sous condition
On calcule \(\begin{pmatrix} a & b \\ b & a \end{pmatrix}\begin{pmatrix} a & -b \\ -b & a \end{pmatrix} = (a^2 – b^2)\,I_2\), et le produit dans l’autre ordre donne le même résultat. Si \(a^2 \neq b^2\), la matrice est donc inversible, d’inverse \(\begin{pmatrix} a^{\prime} & b^{\prime} \\ b^{\prime} & a^{\prime} \end{pmatrix}\) avec \(a^{\prime} = \frac{a}{a^2 – b^2}\) et \(b^{\prime} = \frac{-b}{a^2 – b^2}\). De plus, \(a^{\prime 2} – b^{\prime 2} = \frac{1}{a^2 – b^2} \neq 0\). Ainsi \(D \subset GL_2(\mathbb{R})\), et \(D\) est stable par passage à l’inverse.
Par ailleurs, \(I_2 \in D\) (avec \(a = 1\) et \(b = 0\)). Pour le produit, on obtient
\[\begin{pmatrix} a & b \\ b & a \end{pmatrix}\begin{pmatrix} c & d \\ d & c \end{pmatrix} = \begin{pmatrix} ac + bd & ad + bc \\ ad + bc & ac + bd \end{pmatrix}.\]
En outre, \((ac + bd)^2 – (ad + bc)^2 = (a – b)(c – d)(a + b)(c + d) = (a^2 – b^2)(c^2 – d^2) \neq 0\). Donc \(D\) est un sous-groupe de \(GL_2(\mathbb{R})\).
Piège classique : oublier de vérifier que la partie est incluse dans \(GL_2(\mathbb{R})\). Une matrice de la forme donnée n’est pas toujours inversible.
Exercice 2 – Un corps de matrices rationnelles (4 points)
-
D’abord, \(K \subset \mathcal{M}_2(\mathbb{Q})\) et \(I_2 = M(1, 0) \in K\). Ensuite, \(M(a, b) – M(c, d) = M(a – c, b – d) \in K\). Enfin, le produit vaut
\[M(a, b)\,M(c, d) = \begin{pmatrix} ac + 2bd & 2(ad + bc) \\ ad + bc & ac + 2bd \end{pmatrix} = M(ac + 2bd,\; ad + bc).\]
Les coefficients obtenus sont rationnels, donc \(K\) est stable par produit. De plus, l’expression est symétrique en \((a, b)\) et \((c, d)\). Ainsi \(K\) est un sous-anneau commutatif de \(\mathcal{M}_2(\mathbb{Q})\).
-
Questions 2 à 4 : inverses, diviseurs de zéro et racines carrées
D’après la formule précédente, \(M(a, b)\,M(a, -b) = M(a^2 – 2b^2,\; -ab + ab) = (a^2 – 2b^2)\,I_2\).
Soit \(M(a, b) \neq 0\), c’est-à-dire \((a, b) \neq (0, 0)\). Si \(b = 0\), alors \(a \neq 0\) et \(a^2 – 2b^2 = a^2 \neq 0\). Si \(b \neq 0\) et \(a^2 = 2b^2\), alors \(\left(\frac{a}{b}\right)^2 = 2\), donc \(\sqrt{2} = \left|\frac{a}{b}\right|\) serait rationnel : c’est absurde. Dans tous les cas, \(a^2 – 2b^2\) est un rationnel non nul.
Par conséquent, \(M(a, b)\) est inversible, d’inverse \(M\left(\frac{a}{a^2 – 2b^2},\; \frac{-b}{a^2 – 2b^2}\right)\), qui appartient à \(K\). L’anneau commutatif \(K\), non nul, a tous ses éléments non nuls inversibles : c’est un corps.
- Le calcul de la question 2 reste valable pour des réels. Ainsi \(M(\sqrt{2}, 1)\,M(\sqrt{2}, -1) = (2 – 2)\,I_2 = 0\), alors qu’aucun des deux facteurs n’est nul. Ces deux facteurs non nuls de produit nul empêchent \(K_{\mathbb{R}}\) d’être intègre ; or un corps l’est toujours, donc \(K_{\mathbb{R}}\) n’en est pas un.
-
Posons \(X = M(a, b)\), avec \(a\) et \(b\) rationnels. Alors \(X^2 = M(a^2 + 2b^2,\; 2ab)\). Ainsi \(X^2 = M(3, 2)\) équivaut à \(a^2 + 2b^2 = 3\) et \(ab = 1\).
Dans ce cas, \(a \neq 0\) et \(b = \frac{1}{a}\), donc \(a^2 + \frac{2}{a^2} = 3\), puis \(a^4 – 3a^2 + 2 = 0\), soit \((a^2 – 1)(a^2 – 2) = 0\). Comme \(a\) est rationnel, \(a^2 \neq 2\), donc \(a = 1\) ou \(a = -1\), et alors \(b = a\). Réciproquement, \(M(1, 1)^2 = M(1 + 2,\; 2) = M(3, 2)\). Les solutions sont \(X = M(1, 1)\) et \(X = M(-1, -1)\).
Piège classique : affirmer que \(a^2 – 2b^2 \neq 0\) « car \(a\) et \(b\) ne sont pas nuls ». C’est faux pour des réels, et seule l’irrationalité de \(\sqrt{2}\) permet de conclure.
Exercice 3 – Puissances entières par le binôme (4 points)
- On a \(N = \begin{pmatrix} 0 & 2 & -1 \\ 0 & 0 & 3 \\ 0 & 0 & 0 \end{pmatrix}\). Le seul coefficient non nul de \(N^2\) est celui de la ligne 1 et de la colonne 3, qui vaut \(2 \times 3 = 6\). Ensuite, \(N^3 = N^2 N\) a pour première ligne \((0, 0, 6)\,N = (0, 0, 0)\). Donc \(N^2 = \begin{pmatrix} 0 & 0 & 6 \\ 0 & 0 & 0 \\ 0 & 0 & 0 \end{pmatrix}\) et \(N^3 = 0\) : la matrice \(N\) est nilpotente.
-
Puisque \(I_3\) est le neutre du produit, elle permute avec \(N\) ; on peut alors développer \(A^n = (I_3 + N)^n\) par le binôme de Newton. Comme \(N^k = 0\) pour \(k \geq 3\), seuls trois termes subsistent :
\[A^n = I_3 + nN + \frac{n(n-1)}{2}N^2.\]
Cette formule reste vraie pour \(n = 0\) et \(n = 1\). Le coefficient de la ligne 1 et de la colonne 3 vaut alors \(-n + 3n(n – 1) = 3n^2 – 4n\). Ainsi \(A^n = \begin{pmatrix} 1 & 2n & 3n^2 – 4n \\ 0 & 1 & 3n \\ 0 & 0 & 1 \end{pmatrix}\) pour tout entier naturel \(n\). Par exemple, pour \(n = 2\), on retrouve le coefficient 4 du produit \(A \times A\).
-
Questions 3 et 4 : inverse et exposants négatifs
En développant, \((I_3 + N)(I_3 – N + N^2) = I_3 – N + N^2 + N – N^2 + N^3 = I_3 + N^3 = I_3\). Le produit dans l’autre ordre donne aussi \(I_3\), car les deux facteurs sont des polynômes en \(N\). Ainsi \(A\) est inversible et \(A^{-1} = I_3 – N + N^2\). On obtient \(A^{-1} = \begin{pmatrix} 1 & -2 & 7 \\ 0 & 1 & -3 \\ 0 & 0 & 1 \end{pmatrix}\).
-
Posons \(\alpha = \frac{n(n-1)}{2}\) et \(\beta = \frac{n(n+1)}{2}\), de sorte que \(B_{-n} = I_3 – nN + \beta N^2\). Comme \(N^3 = 0\), il vient
\[B_n B_{-n} = I_3 + (n – n)N + (\beta – n^2 + \alpha)N^2 = I_3,\]
car \(\alpha + \beta = n^2\). De même, \(B_{-n} B_n = I_3\). Soit alors \(n \geq 0\) : on sait que \(B_n = A^n\), donc \(B_{-n}\) est l’inverse de \(A^n\), c’est-à-dire \(A^{-n}\). Par conséquent, \(A^n = B_n\) pour tout \(n \in \mathbb{Z}\). On vérifie d’ailleurs que \(B_{-1}\) redonne bien la matrice \(A^{-1}\) de la question 3.
Piège classique : appliquer le binôme à deux matrices qui ne commutent pas. Ici, la décomposition \(A = I_3 + N\) est choisie précisément parce que \(I_3\) commute avec tout.
Exercice 4 – Pivot de Gauss avec un paramètre (4 points)
-
Les opérations sur les lignes \(L_1\), \(L_2\) et \(L_3\) sont effectuées en parallèle sur \(B_2\) et sur \(I_3\) :
\[\left(\begin{array}{ccc|ccc} 1 & 1 & 2 & 1 & 0 & 0 \\ 2 & 3 & 3 & 0 & 1 & 0 \\ 1 & 2 & 2 & 0 & 0 & 1 \end{array}\right) \;\to\; \left(\begin{array}{ccc|ccc} 1 & 1 & 2 & 1 & 0 & 0 \\ 0 & 1 & -1 & -2 & 1 & 0 \\ 0 & 1 & 0 & -1 & 0 & 1 \end{array}\right)\]
par \(L_2 \leftarrow L_2 – 2L_1\) et \(L_3 \leftarrow L_3 – L_1\). Ensuite, \(L_3 \leftarrow L_3 – L_2\) donne la ligne \((0, 0, 1 \mid 1, -1, 1)\). Trois pivots non nuls apparaissent, donc \(B_2\) est inversible.
On remonte alors : \(L_2 \leftarrow L_2 + L_3\) donne \((0, 1, 0 \mid -1, 0, 1)\), puis \(L_1 \leftarrow L_1 – 2L_3\) donne \((1, 1, 0 \mid -1, 2, -2)\). Enfin, \(L_1 \leftarrow L_1 – L_2\) donne \((1, 0, 0 \mid 0, 2, -3)\).
Ainsi \(B_2^{-1} = \begin{pmatrix} 0 & 2 & -3 \\ -1 & 0 & 1 \\ 1 & -1 & 1 \end{pmatrix}\). Le produit \(B_2 B_2^{-1}\) redonne bien \(I_3\), ce qui confirme le calcul.
-
Questions 2 et 3 : un système, puis la discussion selon m
Le système s’écrit \(B_2 X = S\), avec \(X = \begin{pmatrix} x \\ y \\ z \end{pmatrix}\) et \(S = \begin{pmatrix} 1 \\ 0 \\ 2 \end{pmatrix}\). Comme \(B_2\) est inversible, il admet une unique solution \(X = B_2^{-1}S\). On calcule \(x = 0 + 0 – 6 = -6\), puis \(y = -1 + 0 + 2 = 1\) et \(z = 1 – 0 + 2 = 3\). L’unique solution est donc \((x, y, z) = (-6, 1, 3)\). La première équation donne d’ailleurs \(-6 + 1 + 6 = 1\).
-
Les opérations \(L_2 \leftarrow L_2 – 2L_1\), \(L_3 \leftarrow L_3 – L_1\), puis \(L_3 \leftarrow L_3 – L_2\) transforment \(B_m\) en la matrice échelonnée \(\begin{pmatrix} 1 & 1 & 2 \\ 0 & 1 & -1 \\ 0 & 0 & m – 1 \end{pmatrix}\). Ces opérations élémentaires sont inversibles, donc \(B_m\) est inversible si et seulement si cette matrice l’est.
Pour \(m \neq 1\), chaque pivot diffère de zéro : la matrice échelonnée est alors inversible. Si \(m = 1\), la colonne \(X = \begin{pmatrix} -3 \\ 1 \\ 1 \end{pmatrix}\) vérifie \(B_1 X = 0\) : en effet, \(-3 + 1 + 2 = 0\), puis \(-6 + 3 + 3 = 0\) et \(-3 + 2 + 1 = 0\). Or si \(B_1\) était inversible, on aurait \(X = B_1^{-1} \times 0 = 0\). Donc \(B_m\) est inversible si et seulement si \(m \neq 1\).
Piège classique : combiner des lignes avec des opérations qui ne sont pas élémentaires, comme \(L_2 \leftarrow L_1 – L_2\) suivie de \(L_1 \leftarrow L_2\) dans la même étape. Une seule opération à la fois évite ces erreurs.
Exercice 5 – Problème : le groupe affine de la droite (4,5 points)
Partie A : un sous-groupe de matrices
-
Un calcul direct donne \(\Phi(a, b)\,\Phi(c, d) = \begin{pmatrix} ac & ad + b \\ 0 & 1 \end{pmatrix} = \Phi(ac,\; ad + b)\), avec \(ac \neq 0\). Ainsi \(\mathcal{A}\) est stable par produit, et \(I_2 = \Phi(1, 0) \in \mathcal{A}\).
De plus, \(\Phi(a, b)\,\Phi\left(\frac{1}{a}, -\frac{b}{a}\right) = \Phi(1,\; -b + b) = I_2\), et de même \(\Phi\left(\frac{1}{a}, -\frac{b}{a}\right)\Phi(a, b) = \Phi\left(1,\; \frac{b}{a} – \frac{b}{a}\right) = I_2\). Donc \(\mathcal{A} \subset GL_2(\mathbb{R})\), et l’inverse reste dans \(\mathcal{A}\). Ainsi \(\mathcal{A}\) est un sous-groupe de \(GL_2(\mathbb{R})\), et \(\Phi(a, b)^{-1} = \Phi\left(\frac{1}{a}, -\frac{b}{a}\right)\).
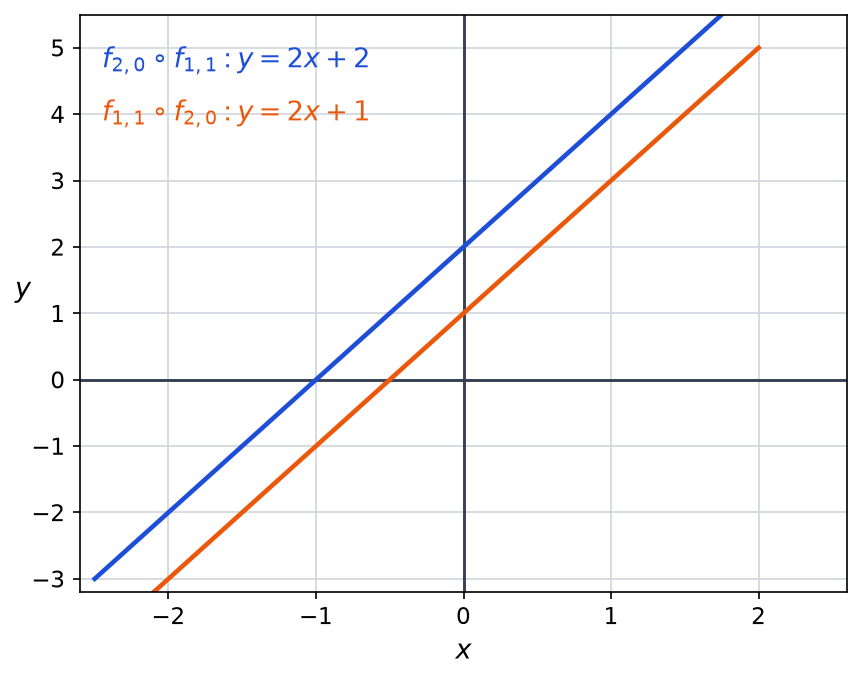
Enfin, \(f_{a,b}\left(f_{c,d}(x)\right) = a(cx + d) + b = acx + ad + b\). Donc \(f_{a,b} \circ f_{c,d} = f_{ac,\, ad + b}\), qui est bien la fonction associée au produit.
- On a \(\Phi(2, 0)\,\Phi(1, 1) = \Phi(2, 2)\), alors que \(\Phi(1, 1)\,\Phi(2, 0) = \Phi(2, 1)\). Le groupe \(\mathcal{A}\) n’est donc pas commutatif. En termes de fonctions, doubler puis ajouter 1 ne revient pas à ajouter 1 puis doubler, comme le montre la figure.
Un morphisme et le centre (partie B)
-
D’après la partie A, \(\delta\left(\Phi(a, b)\,\Phi(c, d)\right) = ac = \delta\left(\Phi(a, b)\right)\delta\left(\Phi(c, d)\right)\), donc \(\delta\) respecte les produits : c’est un morphisme de groupes. Chaque réel \(a\) non nul est atteint, par exemple en \(\Phi(a, 0)\), d’où la surjectivité. Par ailleurs, \(\Phi(a, b)\) appartient au noyau exactement quand \(a = 1\). Ainsi \(\mathcal{T} = \ker \delta = \left\{\Phi(1, b) : b \in \mathbb{R}\right\}\), qui est un sous-groupe de \(\mathcal{A}\).
Ensuite, \(\Phi(1, b)\,\Phi(1, b^{\prime}) = \Phi(1,\; b + b^{\prime})\), donc \(\tau : b \mapsto \Phi(1, b)\) est un morphisme de \((\mathbb{R}, +)\) dans \(\mathcal{A}\). Son noyau est réduit à \(\{0\}\), car \(\Phi(1, b) = I_2\) impose \(b = 0\) ; il est donc injectif. Quant à l’image de \(\tau\), c’est exactement \(\mathcal{T}\). Par conséquent, \(\tau\) est un isomorphisme de \((\mathbb{R}, +)\) sur \(\mathcal{T}\).
- Soit \(\Phi(a, b)\) un élément du centre. Pour tout \(\Phi(c, d)\), l’égalité \(\Phi(a, b)\,\Phi(c, d) = \Phi(c, d)\,\Phi(a, b)\) équivaut à \(ad + b = cb + d\). Avec \((c, d) = (2, 0)\), on obtient \(b = 2b\), donc \(b = 0\). Ensuite, avec \((c, d) = (1, 1)\), on obtient \(a = 1\). Réciproquement, \(I_2\) commute avec tout. Le centre de \(\mathcal{A}\) est donc réduit à \(\{I_2\}\).
Éléments d’ordre 2 (partie C)
On a \(\Phi(a, b)^2 = \Phi(a^2,\; ab + b)\). Ainsi \(\Phi(a, b)^2 = I_2\) équivaut à \(a^2 = 1\) et \(b(a + 1) = 0\). Si \(a = 1\), alors \(b = 0\) et l’on retrouve \(I_2\). Lorsque \(a = -1\), en revanche, la seconde condition est toujours vraie. Les éléments cherchés sont donc les \(\Phi(-1, b)\), pour \(b \in \mathbb{R}\).
Cependant, \(\Phi(-1, 0)\,\Phi(-1, 1) = \Phi(1,\; -1)\), qui n’est ni \(I_2\) ni de la forme \(\Phi(-1, b)\). L’ensemble formé de \(I_2\) et des éléments d’ordre 2 n’est donc pas stable par produit : ce n’est pas un sous-groupe.
Piège classique : écrire \(\Phi(a, b)\,\Phi(c, d) = \Phi(ac,\; b + d)\) par analogie avec une addition. Le terme \(ad + b\) montre au contraire que la seconde coordonnée dépend de \(a\).
À retenir de ce contrôle
- Une partie H d’un groupe est un sous-groupe si elle contient le neutre et si, pour tous x et y dans H, le produit de x par l’inverse de y reste dans H.
- Pour prouver qu’un anneau commutatif est un corps, on exhibe l’inverse de chaque élément non nul ; deux facteurs non nuls de produit nul interdisent au contraire l’intégrité.
- On développe (I + N) puissance n par le binôme parce que I permute avec N ; quand N est nilpotente, seuls les premiers termes subsistent.
- Une matrice carrée est inversible si et seulement si le pivot de Gauss fait apparaître autant de pivots non nuls que de lignes.
- Le noyau d’un morphisme de groupes est un sous-groupe, et le morphisme est injectif si et seulement si ce noyau est réduit au neutre.
Revenir à l’énoncé du contrôle
Consolider sous-groupes, anneaux et matrices après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours lois internes, groupes, anneaux et corps puis produit matriciel, matrices inversibles et pivot ; entraînez-vous sur les exercices lois internes, groupes, anneaux et corps et produit matriciel, matrices inversibles et pivot.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en MPSI.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «sous-groupes, anneaux et matrices : corrigé du contrôle de maths en MPSI» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths sup (MPSI)
Cours
Tout voir Lois internes, groupes et anneaux en maths sup (MPSI)
- Calcul de développements limités en maths sup (MPSI)
- Équivalents et négligeabilité en maths sup (MPSI)
- Produit scalaire et Gram-Schmidt en maths sup (MPSI)
- Formules de trigonométrie en maths sup (MPSI)
- Racines d’un polynôme et Viète en maths sup (MPSI)
Exercices corrigés
Tout voir- IPP et changement de variable en maths sup (MPSI)
- Nature d’une série numérique en maths sup (MPSI)
- EDL du premier et du second ordre en maths sup (MPSI)
- Calcul de développements limités en maths sup (MPSI)
- Dénombrement et conditionnement en maths sup (MPSI)
- Injections, surjections et relations en maths sup (MPSI)
Contrôles
Tout voir
QCM
Tout voir