Continuité et bijection continue en L1 de maths : cours et méthodes
Ce chapitre de continuité L1 prolonge directement le travail sur les suites. Nous y écrivons d’abord les limites de fonctions avec des epsilon et des delta, puis nous les relions aux suites grâce à la caractérisation séquentielle. Ensuite viennent la continuité, le prolongement par continuité et les limites à gauche et à droite.
La seconde moitié réunit les grands théorèmes du premier semestre : le théorème des valeurs intermédiaires, les bornes atteintes sur un segment et le théorème de la bijection continue. Chacun est démontré pas à pas, puis confronté à un contre-exemple qui montre pourquoi ses hypothèses comptent.
Pour finir, nous abordons la continuité uniforme et le théorème de Heine, deux outils indispensables à l’intégrale étudiée au second semestre. Vous y trouverez aussi des méthodes en étapes et des exemples guidés, utiles pour les partiels comme pour la dérivabilité qui suit.
Ce que vous saurez faire
- Écrire une limite avec des quantificateurs et la démontrer par un choix explicite de \(\delta\) en fonction de \(\varepsilon\).
- Comparer limite à gauche et limite à droite pour décider si une fonction admet une limite.
- Prouver qu’une fonction n’a pas de limite, ou n’est pas continue, à l’aide de deux suites bien choisies.
- Prolonger une fonction par continuité en un point où elle n’est pas définie.
- Appliquer le théorème des valeurs intermédiaires pour localiser une solution d’équation.
- Utiliser le théorème de la bijection continue et celui des bornes atteintes sur un segment.
- Établir ou réfuter une continuité uniforme, puis invoquer le théorème de Heine.
1. Limite d’une fonction : la définition par epsilon et delta
Au chapitre précédent, nous avons dompté les suites avec des \(\varepsilon\). Nous faisons maintenant le même travail pour les fonctions d’une variable réelle. La variable ne parcourt plus les entiers : elle s’approche d’un point \(a\). Ainsi, le rang \(N\) des suites est remplacé par une distance \(\delta\) autour de \(a\).
Jusqu’à la fin, la lettre \(I\) note un intervalle réel qui contient au moins deux points. La fonction \(f\) est définie sur \(I\), et \(a\) est un point de \(I\) ou une extrémité de \(I\). Cette précision compte : on peut chercher la limite de \(f\) en \(0\) même si \(f\) n’est pas définie en \(0\).
1.1 Limite finie en un point
Soit \(\ell\) un réel. On dit que \(f\) tend vers \(\ell\) en \(a\) lorsque
\[\forall \varepsilon > 0,\ \exists \delta > 0,\ \forall x \in I,\ |x-a| \leq \delta \Rightarrow |f(x)-\ell| \leq \varepsilon.\]
Si cette limite existe, elle est unique. On la note \(\displaystyle\lim_{x\to a} f(x)\).
Lisons la phrase dans l’ordre. D’abord, un adversaire impose une tolérance \(\varepsilon\) sur les valeurs. Ensuite, nous répondons par une marge \(\delta\) sur la variable. Enfin, tout \(x\) de \(I\) à distance au plus \(\delta\) de \(a\) doit envoyer \(f(x)\) dans la bande de hauteur \(2\varepsilon\) autour de \(\ell\). Autrement dit, \(\delta\) dépend de \(\varepsilon\), et c’est tout l’enjeu.
Remarque :
Lorsque \(a\) appartient à \(I\), le choix \(x=a\) dans la définition force \(|f(a)-\ell| \leq \varepsilon\) pour tout \(\varepsilon\). Par conséquent, \(\ell = f(a)\) : une fonction définie en \(a\) ne peut tendre en \(a\) que vers \(f(a)\). Cette convention, adoptée dans la plupart des licences, simplifie le lien avec la continuité.
1.2 Construire un delta explicite
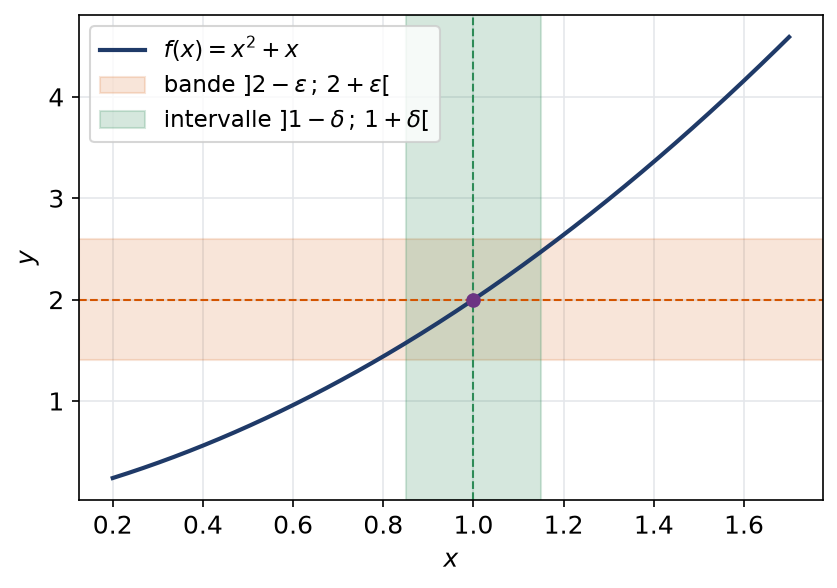
Montrons que \(x^2+x\) tend vers \(2\) quand \(x\) tend vers \(1\). On factorise d’abord l’écart :
\[x^2+x-2 = (x-1)(x+2).\]
Le facteur \(|x-1|\) sera petit ; il reste à majorer \(|x+2|\). Pour cela, on se restreint à \(|x-1| \leq 1\), donc \(x \in [0,2]\) et \(|x+2| \leq 4\). On obtient alors \(|x^2+x-2| \leq 4|x-1|\).
Soit \(\varepsilon > 0\). Posons \(\delta = \min\left(1, \frac{\varepsilon}{4}\right)\). Si \(|x-1| \leq \delta\), les deux contraintes jouent : \(|x+2| \leq 4\) et \(4|x-1| \leq \varepsilon\). Donc \(|x^2+x-2| \leq \varepsilon\), ce qu’il fallait établir.
La figure suivante montre la bande horizontale imposée par \(\varepsilon\) et la bande verticale que nous construisons avec \(\delta\). Sur la bande verte, la courbe reste dans la bande orange.
Pour prouver \(\lim_{x\to a} f(x) = \ell\) à la main :
- écrire \(|f(x)-\ell|\) et faire apparaître le facteur \(|x-a|\) (factorisation, quantité conjuguée) ;
- majorer le facteur restant en se limitant d’abord à \(|x-a| \leq 1\) (ou une autre marge commode) ;
- obtenir une inégalité du type \(|f(x)-\ell| \leq C|x-a|\) ;
- conclure avec \(\delta = \min\left(1, \frac{\varepsilon}{C}\right)\).
1.3 Limites en l’infini et limites infinies
Les autres situations suivent le même schéma. On remplace simplement « \(x\) proche de \(a\) » ou « \(f(x)\) proche de \(\ell\) » par la condition adaptée. Par exemple, « \(x\) proche de \(+\infty\) » signifie « \(x\) plus grand qu’un seuil \(B\) ».
Si \(I\) n’est pas majoré, on écrit \(\lim_{x\to+\infty} f(x) = \ell\) lorsque
\[\forall \varepsilon > 0,\ \exists B \in \mathbb{R},\ \forall x \in I,\ x \geq B \Rightarrow |f(x)-\ell| \leq \varepsilon.\]
De même, \(\lim_{x\to a} f(x) = +\infty\) signifie : pour tout réel \(A\), il existe \(\delta > 0\) tel que \(|x-a| \leq \delta\) entraîne \(f(x) \geq A\), pour \(x \in I\).
Par exemple, la fonction \(x \mapsto \frac{2x+5}{x+1}\) tend vers \(2\) en \(+\infty\). En effet, pour \(x > -1\), l’écart vaut \(\frac{3}{x+1}\). Il est inférieur à \(\varepsilon\) dès que \(x \geq \frac{3}{\varepsilon}\). Le seuil \(B = \frac{3}{\varepsilon}\) convient donc.
1.4 Limites latérales en un point
Une fonction peut avoir deux comportements distincts selon le côté par lequel on approche \(a\). Dans ce cas, nous séparons les \(x\) placés avant \(a\) de ceux placés après. Concrètement, on travaille sur \(I \cap \,]-\infty, a[\) puis sur \(I \cap \,]a, +\infty[\).
On appelle limite à gauche en \(a\), et l’on note \(\lim_{x\to a^-} f(x)\), la limite en \(a\) de \(f\) vue uniquement sur \(I \cap \,]-\infty, a[\). Symétriquement, la limite à droite \(\lim_{x\to a^+} f(x)\) ne fait intervenir que les points de \(I \cap \,]a, +\infty[\).
Prenons \(a\) strictement à l’intérieur de \(I\). Pour que \(f\) ait une limite en \(a\), il faut et il suffit que ses deux limites latérales en \(a\) existent et valent toutes deux \(f(a)\).
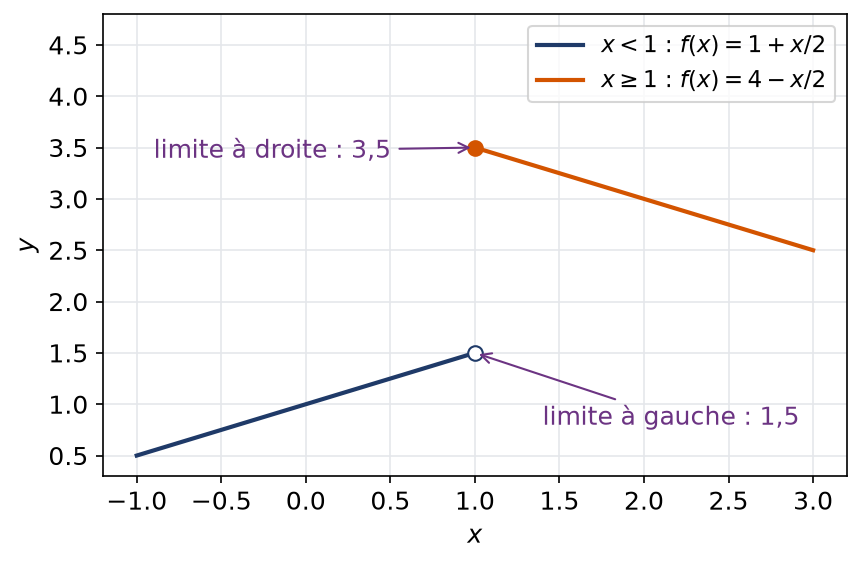
Considérons la fonction définie par \(f(x) = 1+\frac{x}{2}\) si \(x < 1\), et \(f(x) = 4-\frac{x}{2}\) si \(x \geq 1\). À gauche de \(1\), les valeurs approchent \(1{,}5\). À droite, elles approchent \(3{,}5\). Les deux limites latérales existent, mais elles diffèrent : \(f\) n’a donc pas de limite en \(1\).
Piège à éviter :
La limite à droite exclut le point \(a\) lui-même. Dans l’exemple, \(f(1) = 3{,}5\) coïncide avec la limite à droite ; pourtant, cela ne suffit pas. Il faut aussi que la limite à gauche vaille \(f(1)\). Cependant, ce n’est pas le cas ici.
2. Caractérisation séquentielle et opérations sur les limites
Les suites fournissent un outil très efficace. D’une part, elles transportent les théorèmes du chapitre précédent vers les fonctions. D’autre part, elles donnent la méthode la plus rapide pour prouver qu’une limite n’existe pas.
2.1 Le théorème de caractérisation séquentielle
Soit \(\ell\) un réel. Les assertions suivantes sont équivalentes :
- \(f\) tend vers \(\ell\) en \(a\) ;
- quelle que soit la suite \((u_n)\) à valeurs dans \(I\) de limite \(a\), la suite image \((f(u_n))\) a pour limite \(\ell\).
Supposons d’abord la première assertion. Soit \((u_n)\) une suite de \(I\) qui tend vers \(a\), et soit \(\varepsilon > 0\). On dispose d’un \(\delta\) associé à \(\varepsilon\) par la définition de la limite. Ensuite, la convergence de \((u_n)\) fournit un rang \(N\) tel que \(|u_n – a| \leq \delta\) pour \(n \geq N\). Pour ces rangs, \(|f(u_n)-\ell| \leq \varepsilon\).
Réciproquement, raisonnons par contraposée. Supposons que \(f\) ne tende pas vers \(\ell\). Il existe alors \(\varepsilon_0 > 0\) tel que, pour tout \(\delta > 0\), un point \(x\) de \(I\) vérifie \(|x-a| \leq \delta\) et \(|f(x)-\ell| > \varepsilon_0\). Prenons \(\delta = \frac{1}{n+1}\) : nous obtenons un point \(u_n\). La suite \((u_n)\) tend vers \(a\), mais \(|f(u_n)-\ell| > \varepsilon_0\) pour tout \(n\). Ainsi, \((f(u_n))\) ne tend pas vers \(\ell\).
Le cœur de la réciproque est le choix \(\delta = \frac{1}{n+1}\). Cette astuce, qui fabrique une suite à partir d’une négation, reviendra dans la preuve du théorème de Heine.
2.2 Montrer qu’une limite n’existe pas
- Chercher deux suites \((u_n)\) et \((v_n)\) de \(I\) qui tendent toutes deux vers \(a\).
- Les choisir pour que \(f(u_n)\) et \(f(v_n)\) soient simples à calculer, souvent constantes.
- Vérifier que \((f(u_n))\) et \((f(v_n))\) ont des limites différentes, ou que l’une diverge.
- Conclure par le théorème de caractérisation séquentielle.
Montrons que \(g : x \mapsto \cos\left(\frac{\pi}{x}\right)\) n’a pas de limite en \(0\). Posons \(u_n = \frac{1}{2n}\) et \(v_n = \frac{1}{2n+1}\) pour \(n \geq 1\). Ces deux suites tendent vers \(0\). De plus, \(g(u_n) = \cos(2n\pi) = 1\) et \(g(v_n) = \cos((2n+1)\pi) = -1\).
Si \(g\) avait une limite \(\ell\) en \(0\), les deux suites images tendraient vers \(\ell\). On aurait donc \(\ell = 1\) et \(\ell = -1\), ce qui est absurde. Par conséquent, \(g\) n’admet pas de limite en \(0\), et aucun prolongement continu n’est possible.
2.3 Opérations et composition
Grâce à la caractérisation séquentielle, les règles de calcul sur les suites passent directement aux fonctions. Il suffit d’appliquer les théorèmes sur les suites aux suites \((f(u_n))\) et \((g(u_n))\).
Si \(f\) tend vers \(\ell\) et \(g\) vers \(m\) en \(a\), alors \(f+g\) tend vers \(\ell+m\), \(\lambda f\) vers \(\lambda \ell\) et \(fg\) vers \(\ell m\). Si de plus \(m \neq 0\), la fonction \(\frac{f}{g}\) est définie au voisinage de \(a\) et tend vers \(\frac{\ell}{m}\). Les conventions habituelles s’appliquent aux limites infinies, sauf dans les formes indéterminées.
Soit \(f : I \to J\) et \(g : J \to \mathbb{R}\). Si \(f\) tend vers \(b\) en \(a\) et si \(g\) tend vers \(\ell\) en \(b\), alors \(g \circ f\) tend vers \(\ell\) en \(a\).
Soit \((u_n)\) une suite de \(I\) qui tend vers \(a\). D’abord, la suite \(v_n = f(u_n)\) est à valeurs dans \(J\) et tend vers \(b\). Ensuite, la limite de \(g\) en \(b\) donne \(g(v_n) \to \ell\). Ainsi, \((g\circ f)(u_n) \to \ell\) pour toute telle suite, et le théorème de caractérisation conclut.
Par exemple, \(\exp\left(-\frac{1}{x^2}\right)\) tend vers \(0\) en \(0\). En effet, \(-\frac{1}{x^2}\) tend vers \(-\infty\), puis l’exponentielle tend vers \(0\) en \(-\infty\).
3. Continuité en un point et prolongement par continuité
3.1 Définitions
Soit \(a \in I\). La fonction \(f\) est continue en \(a\) lorsque \(f\) tend vers \(f(a)\) en \(a\) :
\[\forall \varepsilon > 0,\ \exists \delta > 0,\ \forall x \in I,\ |x-a| \leq \delta \Rightarrow |f(x)-f(a)| \leq \varepsilon.\]
Lorsque \(f\) est continue en tout point de \(I\), on dit qu’elle est continue sur \(I\), et l’on écrit \(f \in \mathcal{C}(I)\).
En remplaçant la limite par une limite latérale, nous obtenons la continuité à gauche et la continuité à droite. En un point intérieur, la continuité équivaut à la réunion des deux. Par ailleurs, la partie précédente fournit sans effort deux résultats. D’une part, \(f\) est continue en \(a\) si et seulement si \(f(u_n) \to f(a)\) pour toute suite \(u_n \to a\). D’autre part, sommes, produits, quotients et composées de fonctions continues sont continus.
Ces règles montrent que les polynômes, les fractions rationnelles, \(\exp\), \(\ln\), \(\sin\), \(\cos\) et la racine carrée sont continus sur leur ensemble de définition. En pratique, on justifie la continuité d’une formule par « opérations sur les fonctions continues ». Le vrai travail se concentre aux points de raccord et aux bords.
3.2 Une fonction sans aucun point de continuité
La fonction \(\mathbf{1}_{\mathbb{Q}}\), qui vaut \(1\) sur les rationnels et \(0\) ailleurs, n’est continue en aucun point. En effet, tout réel \(a\) est limite d’une suite de rationnels et d’une suite d’irrationnels, par densité. Les images valent constamment \(1\) pour la première suite, et \(0\) pour la seconde. Or une seule de ces deux valeurs peut être égale à \(\mathbf{1}_{\mathbb{Q}}(a)\).
3.3 Prolongement par continuité
Soit \(a\) une extrémité de \(I\) ou un point de \(I\), et soit \(f\) définie sur \(I \setminus \{a\}\). Si \(f\) admet une limite finie \(\ell\) en \(a\), nous définissons \(\tilde{f}\) sur \(I \cup \{a\}\) en gardant les valeurs de \(f\) et en posant \(\tilde{f}(a) = \ell\). Cette nouvelle fonction, continue au point \(a\), porte le nom de prolongement par continuité.
Soit \(h(x) = \frac{\sqrt{4+x}-2}{x}\) sur \([-4, 0[ \,\cup\, ]0, +\infty[\). La forme est indéterminée en \(0\). Multiplions par la quantité conjuguée :
\[h(x) = \frac{(4+x)-4}{x\left(\sqrt{4+x}+2\right)} = \frac{1}{\sqrt{4+x}+2}.\]
Cette dernière expression est continue en \(0\), où elle vaut \(\frac{1}{4}\). Donc \(h\) se prolonge par continuité en posant \(h(0) = \frac{1}{4}\).
Piège à éviter :
Une limite infinie ne permet aucun prolongement. Ainsi, \(\frac{1}{x^2}\) n’est pas prolongeable en \(0\). De même, une fonction sans limite, comme \(\cos\left(\frac{\pi}{x}\right)\), ne l’est pas non plus. Avant de prolonger, il faut donc établir l’existence d’une limite finie.
4. Le théorème des valeurs intermédiaires
Nous passons maintenant des propriétés locales aux propriétés globales. Une fonction continue sur un intervalle ne peut pas « sauter » une valeur. Ce fait intuitif repose en réalité sur la propriété de la borne supérieure, ou sur les suites adjacentes.
4.1 Énoncé et preuve par dichotomie
Soit \(f\) continue sur le segment \([a,b]\). Pour tout réel \(y\) compris entre \(f(a)\) et \(f(b)\), il existe \(c \in [a,b]\) tel que \(f(c) = y\).
Quitte à remplacer \(f\) par \(f – y\), puis éventuellement par \(y – f\), on suppose \(y = 0\) et \(f(a) \leq 0 \leq f(b)\). Posons \(a_0 = a\) et \(b_0 = b\). Ensuite, à chaque étape, on note \(m_n\) le milieu de \([a_n, b_n]\). Si \(f(m_n) \leq 0\), on pose \(a_{n+1} = m_n\) et \(b_{n+1} = b_n\) ; sinon, \(a_{n+1} = a_n\) et \(b_{n+1} = m_n\).
Par construction, \((a_n)\) croît, \((b_n)\) décroît et \(b_n – a_n = \frac{b-a}{2^n}\) tend vers \(0\). Ces suites sont ainsi adjacentes ; elles possèdent une limite commune \(c\), qui appartient à \([a,b]\). De plus, \(f(a_n) \leq 0 \leq f(b_n)\) à chaque rang. Par continuité de \(f\) en \(c\), on passe à la limite : \(f(c) \leq 0\) et \(f(c) \geq 0\). Finalement, \(f(c) = 0\).
Cette preuve est constructive : elle fournit un algorithme d’approximation. Chaque étape divise la longueur de l’intervalle par deux. Ainsi, dix étapes suffisent pour gagner trois décimales, puisque \(2^{10} = 1024\).
4.2 Localiser une solution d’équation
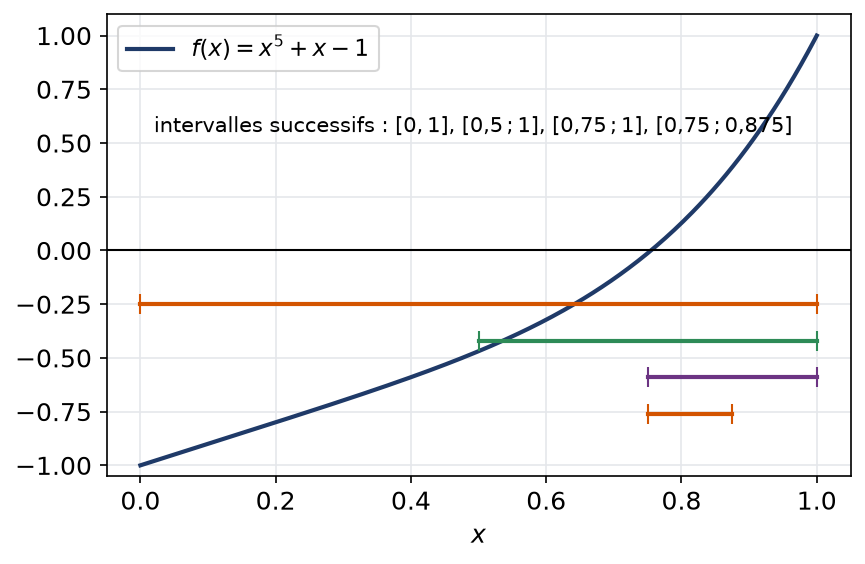
Montrons que l’équation \(x^5 + x = 1\) possède une unique solution réelle \(\alpha\), puis localisons-la. Posons \(f(x) = x^5 + x – 1\). La fonction \(f\) est continue sur \(\mathbb{R}\). De plus, elle est strictement croissante comme somme de deux fonctions strictement croissantes.
D’abord, \(f(0) = -1 < 0\) et \(f(1) = 1 > 0\). Le théorème des valeurs intermédiaires donne une solution dans \(]0,1[\). La stricte monotonie assure ensuite son unicité sur \(\mathbb{R}\). Enfin, \(f(0{,}75) \approx -0{,}013\) et \(f(0{,}76) \approx 0{,}014\) : on obtient \(0{,}75 < \alpha < 0{,}76\).
Pour appliquer le théorème des valeurs intermédiaires :
- se ramener à une équation \(g(x) = 0\) avec \(g\) explicite ;
- justifier la continuité de \(g\) sur un intervalle ;
- trouver deux points où \(g\) change de signe, éventuellement grâce à des limites aux bornes ;
- pour l’unicité, invoquer une stricte monotonie, que le théorème ne donne jamais seul.
4.3 Image d’un intervalle par une fonction continue
Si \(f\) est continue sur l’intervalle \(I\), alors l’ensemble \(f(I)\) de ses valeurs est encore un intervalle.
En effet, les intervalles sont exactement les parties \(J\) de \(\mathbb{R}\) qui vérifient : si \(u\) et \(v\) sont dans \(J\), tout réel situé entre \(u\) et \(v\) est dans \(J\). Le théorème donne précisément cette propriété pour \(f(I)\). Attention cependant : la nature de l’intervalle peut changer. Par exemple, l’image de \(]0, 2\pi[\) par \(\sin\) est le segment \([-1,1]\).
Les deux hypothèses sont indispensables. Sans continuité, la partie entière vaut \(0\) en \(0\) et \(1\) en \(1\), sans jamais prendre la valeur \(\frac{1}{2}\). Sans intervalle, la fonction \(x \mapsto \frac{1}{x}\) est continue sur \(\mathbb{R}^*\), prend les valeurs \(-1\) et \(1\), mais jamais \(0\).
5. Bornes atteintes et bijection continue
5.1 Une fonction continue sur un segment atteint ses bornes
Soit \(f\) continue sur le segment \([a,b]\). Alors \(f\) possède un minimum et un maximum sur \([a,b]\) : on trouve deux points \(c\) et \(d\) du segment avec \(f(c) \leq f(x) \leq f(d)\) quel que soit \(x \in [a,b]\).
Montrons d’abord que \(f\) est majorée. Sinon, pour tout entier \(n\), il existe \(x_n \in [a,b]\) avec \(f(x_n) \geq n\). La suite \((x_n)\) est bornée ; le théorème de Bolzano-Weierstrass en extrait une sous-suite \((x_{\varphi(n)})\) qui converge vers un réel \(c\). Comme \(a \leq x_{\varphi(n)} \leq b\), on a aussi \(c \in [a,b]\). Par continuité, \(f(x_{\varphi(n)})\) tend vers \(f(c)\). Or \(f(x_{\varphi(n)}) \geq \varphi(n) \geq n\) : cette suite tend vers \(+\infty\), ce qui est contradictoire.
Ensuite, posons \(M = \sup_{[a,b]} f\). Pour tout \(n\), il existe \(t_n\) avec \(M – \frac{1}{n+1} \leq f(t_n) \leq M\). On extrait encore une sous-suite qui converge vers \(d \in [a,b]\). Par encadrement et par continuité, \(f(d) = M\). Le minimum se traite en appliquant ce résultat à \(-f\).
Chaque hypothèse compte. Sur \(]0,1]\), qui n’est pas fermé, la fonction \(x \mapsto \frac{1}{x}\) est continue mais non majorée. Sur \([0,+\infty[\), qui n’est pas borné, la fonction \(x \mapsto \frac{x}{x+1}\) est majorée par \(1\) sans jamais atteindre \(1\). En résumé, une fonction continue transforme tout segment en un segment \([m, M]\).
5.2 Le théorème de la bijection continue
Une fonction strictement monotone est injective. Si de plus elle est continue sur un intervalle, son image est un intervalle. Ces deux faits se combinent dans un théorème central, qui justifie l’existence de \(\sqrt[n]{\cdot}\), de \(\ln\) ou des fonctions arc.
Soit \(f\) continue et strictement croissante sur l’intervalle \(I\). Alors :
- l’ensemble image \(J = f(I)\) est un intervalle ; ses extrémités s’obtiennent en calculant les limites de \(f\) aux extrémités de \(I\) ;
- chaque élément de \(J\) possède un unique antécédent dans \(I\), si bien que \(f\) induit une bijection de \(I\) vers \(J\) ;
- la réciproque \(f^{-1} : J \to I\) est elle aussi continue, et strictement croissante.
Pour une fonction strictement décroissante, on adapte les sens de variation.
5.3 Preuve du théorème de la bijection continue
Le corollaire du théorème des valeurs intermédiaires, joint à la monotonie, fournit le premier point. Pour le deuxième, il suffit de noter que la stricte monotonie rend \(f\) injective. Pour la monotonie de la réciproque, prenons \(u < v\) dans \(J\). Si l’on avait \(f^{-1}(v) \leq f^{-1}(u)\), la croissance de \(f\) donnerait \(v \leq u\), ce qui est absurde. Donc \(f^{-1}\) est strictement croissante.
Reste la continuité. Soit \(y_0 \in J\), \(x_0 = f^{-1}(y_0)\), et supposons \(x_0\) intérieur à \(I\). Soit \(\varepsilon > 0\) assez petit pour que \(x_0 \pm \varepsilon \in I\). Posons \(\delta = \min\big(y_0 – f(x_0-\varepsilon),\ f(x_0+\varepsilon) – y_0\big)\), qui est strictement positif. Si \(|y – y_0| \leq \delta\), alors \(f(x_0-\varepsilon) \leq y \leq f(x_0+\varepsilon)\). Par croissance de \(f^{-1}\), on obtient \(|f^{-1}(y) – x_0| \leq \varepsilon\). Lorsque \(x_0\) est une extrémité de \(I\), on raisonne d’un seul côté.
5.4 Un exemple et la réciproque partielle
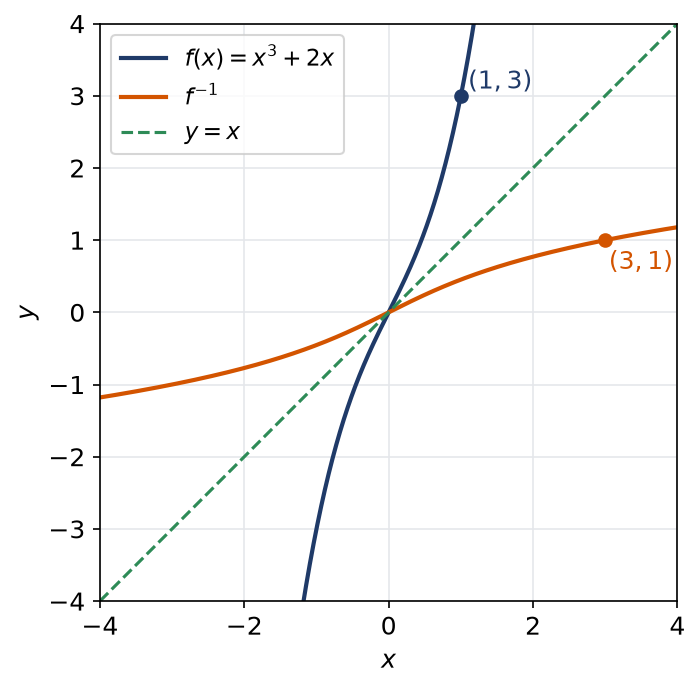
Soit \(f(x) = x^3 + 2x\) sur \(\mathbb{R}\). Les fonctions cube et \(x \mapsto 2x\) croissent strictement ; leur somme \(f\) aussi, et elle est continue. Par ailleurs, \(f\) tend vers \(-\infty\) à gauche et vers \(+\infty\) à droite. Ainsi, \(f\) est une bijection de \(\mathbb{R}\) sur \(\mathbb{R}\), et \(f^{-1}\) est continue.
On ne sait pas écrire \(f^{-1}\) avec des fonctions usuelles simples, mais on peut l’évaluer en certains points. Par exemple, \(f(1) = 3\) donne \(f^{-1}(3) = 1\). Sur la figure, échanger abscisse et ordonnée revient à réfléchir le graphe de \(f\) dans la première bissectrice : on obtient ainsi le graphe de \(f^{-1}\).
Réciproquement, une fonction continue et injective sur un intervalle est strictement monotone. La preuve repose sur le théorème des valeurs intermédiaires ; elle fait l’objet d’un exercice de la fiche. Sans continuité, c’est faux : \(x \mapsto x\) sur \([0,1[\) prolongée par \(x \mapsto 3-x\) sur \([1,2]\) est injective sans être monotone.
6. Continuité uniforme et théorème de Heine
6.1 Définition et fonctions lipschitziennes
Dans la continuité en chaque point, le \(\delta\) dépend à la fois de \(\varepsilon\) et du point \(a\). Or certaines fonctions admettent un même \(\delta\) valable partout. Cette exigence plus forte s’appelle la continuité uniforme.
La fonction \(f\) est uniformément continue sur \(I\) lorsque
\[\forall \varepsilon > 0,\ \exists \delta > 0,\ \forall s \in I,\ \forall t \in I,\ \big(|s-t| \leq \delta \Rightarrow |f(s)-f(t)| \leq \varepsilon\big).\]
Comparons avec la continuité sur \(I\). Dans celle-ci, le quantificateur « pour tout \(a\) » vient en tête, avant le choix de \(\delta\). Ici, au contraire, \(\delta\) est choisi avant les points. Par conséquent, la continuité uniforme entraîne la continuité, mais la réciproque est fausse en général.
Si \(f\) est \(k\)-lipschitzienne sur \(I\), c’est-à-dire \(|f(x)-f(y)| \leq k|x-y|\) pour tous \(x, y\) de \(I\), avec \(k > 0\), alors \(f\) est uniformément continue sur \(I\).
En effet, le choix \(\delta = \frac{\varepsilon}{k}\) convient, et il ne dépend d’aucun point. Par exemple, la valeur absolue est \(1\)-lipschitzienne grâce à l’inégalité triangulaire renversée \(\big||x|-|y|\big| \leq |x-y|\). Elle est donc uniformément continue sur \(\mathbb{R}\). Cependant, la réciproque est fausse : une fonction peut être uniformément continue sans être lipschitzienne, comme le montre la racine carrée dans la fiche d’exercices.
6.2 Montrer qu’une fonction n’est pas uniformément continue
Nions la définition. Pour réfuter la continuité uniforme sur \(I\), il suffit de fournir un seuil \(\varepsilon_0 > 0\) et deux suites \((x_n)\), \((y_n)\) à valeurs dans \(I\). On demande que \(x_n – y_n \to 0\), alors que \(|f(x_n) – f(y_n)|\) reste au-dessus de \(\varepsilon_0\) à chaque rang. C’est la méthode des deux suites, version uniforme.
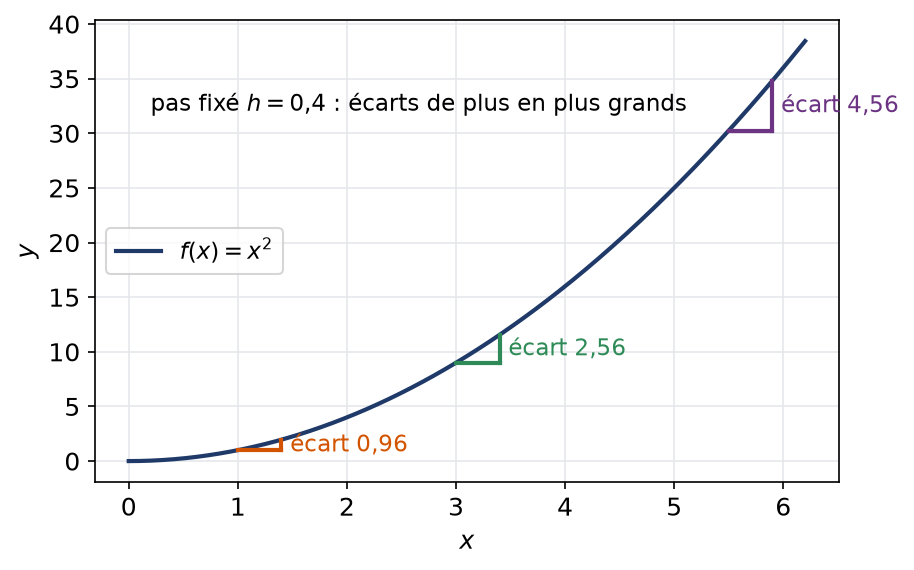
Montrons que \(f(x) = x^2\) n’est pas uniformément continue sur \(\mathbb{R}\). Posons \(x_n = n + \frac{1}{n}\) et \(y_n = n\) pour \(n \geq 1\). D’abord, \(x_n – y_n = \frac{1}{n}\) tend vers \(0\). Ensuite :
\[x_n^2 – y_n^2 = 2 + \frac{1}{n^2} \geq 2.\]
Ainsi, avec \(\varepsilon_0 = 2\), aucun \(\delta\) ne convient. En revanche, sur \([-R, R]\), le facteur \(|x+y|\) ne dépasse pas \(2R\), donc \(|x^2 – y^2| \leq 2R\,|x-y|\). La fonction carré y est donc lipschitzienne, et par suite uniformément continue.
La figure illustre le phénomène : pour un même écart horizontal, l’écart vertical grandit sans limite quand on se déplace vers la droite.
6.3 Le théorème de Heine
Toute fonction continue sur un segment \([a,b]\) y est uniformément continue.
Raisonnons par l’absurde. Supposons \(f\) continue sur \([a,b]\) mais non uniformément continue. Il existe alors \(\varepsilon_0 > 0\) et, pour chaque \(n\), deux points \(x_n\), \(y_n\) de \([a,b]\) tels que \(|x_n – y_n| \leq \frac{1}{n+1}\) et \(|f(x_n) – f(y_n)| > \varepsilon_0\).
La suite \((x_n)\) est bornée. Par Bolzano-Weierstrass, une sous-suite \((x_{\varphi(n)})\) converge vers un réel \(c\), qui appartient à \([a,b]\). Comme \(|x_{\varphi(n)} – y_{\varphi(n)}| \leq \frac{1}{\varphi(n)+1}\), la suite \((y_{\varphi(n)})\) a la même limite \(c\). Grâce à la continuité de \(f\) au point \(c\), les deux suites images convergent vers \(f(c)\). Leur écart tend donc vers zéro, alors qu’il reste supérieur à \(\varepsilon_0\) : contradiction.
6.4 Pourquoi un segment, et la méthode
Remarque :
Sans segment, la conclusion tombe. Ainsi, la fonction inverse, bien que continue sur \(]0,1]\), y perd l’uniformité. En effet, avec \(x_n = \frac{1}{n}\) et \(y_n = \frac{1}{2n}\), l’écart \(x_n – y_n\) tend vers \(0\), tandis que \(f(y_n) – f(x_n) = n\) tend vers l’infini.
Pour établir une continuité uniforme sur \(I\) :
- si \(I\) est un segment et \(f\) continue, citer directement le théorème de Heine ;
- sinon, chercher une inégalité lipschitzienne, ou une majoration \(|f(x)-f(y)| \leq \omega(|x-y|)\) avec \(\omega(t) \to 0\) quand \(t \to 0\) ;
- sur un intervalle non borné, découper : Heine sur une partie bornée, et une majoration directe au-delà ;
- pour réfuter, construire deux suites de plus en plus proches dont les images restent écartées.
Les erreurs fréquentes
- Choisir un \(\delta\) qui dépend de \(x\) : dans la définition de la limite, \(\delta\) ne dépend que de \(\varepsilon\) et de \(a\).
- Conclure à l’existence d’une limite parce qu’une seule suite \((f(u_n))\) converge : il faut toutes les suites, alors qu’une seule paire suffit pour réfuter.
- Appliquer le théorème des valeurs intermédiaires sur une réunion d’intervalles, ou oublier de justifier la continuité.
- Déduire l’unicité d’une solution du théorème des valeurs intermédiaires seul, sans aucune stricte monotonie.
- Invoquer les bornes atteintes ou le théorème de Heine sur un intervalle ouvert ou non borné.
- Confondre « continue sur \(I\) » et « uniformément continue sur \(I\) » : l’ordre des quantificateurs fait toute la différence.
Fiche mémo
- Limite en \(a\) : \(\forall \varepsilon > 0,\ \exists \delta > 0,\ |x-a| \leq \delta \Rightarrow |f(x)-\ell| \leq \varepsilon\).
- Limite en un point intérieur : limites à gauche et à droite égales à \(f(a)\).
- Caractérisation séquentielle : \(f \to \ell\) en \(a\) si et seulement si \(f(u_n) \to \ell\) pour toute suite \(u_n \to a\).
- Deux suites vers \(a\) d’images de limites différentes : pas de limite, donc pas de continuité.
- Prolongement par continuité : il faut une limite finie.
- Valeurs intermédiaires : l’image d’un intervalle par une fonction continue est un intervalle.
- Bornes atteintes : l’image d’un segment par une fonction continue est un segment.
- Bijection continue : continue et strictement monotone sur \(I\) donne une bijection sur \(f(I)\), de réciproque continue et de même monotonie.
- Lipschitzienne implique uniformément continue, qui implique continue.
- Heine : continue sur un segment implique uniformément continue.
Questions fréquentes
Comment trouver le delta dans une preuve de limite ?
Partez de l’écart |f(x) – l| et faites apparaître le facteur |x – a|. Le reste se majore en se limitant d’abord à une petite marge autour de a, par exemple |x – a| au plus égal à 1. Vous obtenez ainsi une majoration par C|x – a|, et le minimum entre 1 et epsilon/C convient.
Une équation f(x) = 0 peut-elle avoir plusieurs racines quand le TVI s'applique ?
Oui, car ce théorème assure seulement qu’au moins une solution existe. L’unicité réclame une information de plus : en général, on montre que la fonction est strictement monotone sur l’intervalle. Sans cela, une fonction continue peut s’annuler plusieurs fois entre deux points où elle change de signe.
Quelle différence entre continuité et continuité uniforme ?
Dans la continuité sur un intervalle, le delta peut dépendre du point considéré. Dans la continuité uniforme, un même delta doit fonctionner pour tous les couples de points. La fonction carré est continue sur R sans y être uniformément continue, alors qu’elle l’est sur tout segment par le théorème de Heine.
Pour aller plus loin
- S’exercer : exercices corrigés de L1 de maths sur continuité et bijection continue
- Bases utiles : Limite d'une suite : définition epsilon et théorèmes
- Chapitre d’avant : Limite d'une suite : définition epsilon et théorèmes
- Chapitre d’après : Nombre dérivé, théorème de Rolle et TAF
- Vérifier ses acquis : QCM de L1 de maths sur continuité et bijection continue
- S’évaluer en conditions réelles : Continuité uniforme et bijection continue : contrôle de maths en L1
- S’évaluer en conditions réelles : Partiel d'analyse du premier semestre : contrôle de maths en L1
- Tous les chapitres : le sommaire de la L1 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «continuité et bijection continue en L1 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.