Corrigé des exercices : Lois discrètes et espérance en L2 de maths
Ce corrigé espérance L2 détaille la solution des vingt exercices. Chaque correction commence par une idée clé, puis la rédaction suit le niveau attendu en partiel : loi identifiée avec ses paramètres, convergence absolue justifiée avant tout calcul, théorèmes cités par leur nom.
Soyez attentifs à trois points. D’abord, la formule de transfert évite de chercher la loi de \(f(X)\). Ensuite, la linéarité s’applique même à des événements dépendants. Enfin, une borne de Tchebychev se vérifie toujours en contrôlant l’inclusion des événements.
Les valeurs numériques sont données avec la précision demandée, et les fractions sont toujours simplifiées. Plusieurs corrections ajoutent un court commentaire : il explique pourquoi la méthode marche, ou ce que le résultat signifie concrètement. Trois graphiques accompagnent enfin les solutions du maximum de dés, du mode binomial et du dépistage groupé.
Pour démarrer
Corrigé de l’exercice 1 – Lire une loi sur une fonction de répartition
Idée clé : les valeurs prises sont les points de saut, et chaque probabilité est la hauteur du saut correspondant.
- La fonction saute en \(-1\), \(1\) et \(4\), et elle est constante ailleurs. Donc \(X(\Omega)=\{-1,1,4\}\). Les hauteurs des sauts donnent \(P(X=-1)=\frac14\), \(P(X=1)=\frac34-\frac14=\frac12\) et \(P(X=4)=1-\frac34=\frac14\). La loi est \(\left(\frac14,\frac12,\frac14\right)\) sur \(\{-1,1,4\}\).
- D’abord, \(P(X>0)=1-F_X(0)=1-\frac14=\frac34\). Ensuite, la seule valeur strictement comprise entre \(-1\) et \(4\) est \(1\). Donc \(P(X>0)=\frac34\) et \(P(-1<X<4)=\frac12\).
- On a \(E(X)=-\frac14+\frac12+1=\frac54\). Par transfert, \(E(X^2)=\frac14+\frac12+4=\frac{19}{4}\). La formule de König-Huygens donne alors \(V(X)=\frac{19}{4}-\frac{25}{16}=\frac{76-25}{16}\). Ainsi \(E(X)=\frac54\) et \(V(X)=\frac{51}{16}\).
Corrigé de l’exercice 2 – Reconnaître cinq lois usuelles
Idée clé : on se demande ce que l’on compte, si le nombre d’épreuves est fixé et si les tirages sont indépendants.
- On répète quinze épreuves indépendantes, de succès « obtenir six » de probabilité \(\frac16\). Donc \(A\sim\mathcal{B}\left(15,\frac16\right)\) et \(E(A)=\frac52\).
- Le tirage est simultané, donc sans remise, dans une population de \(32\) cartes dont \(16\) marquées. Donc \(B\sim\mathcal{H}(5,16,32)\) et \(E(B)=5\times\frac{16}{32}=\frac52\).
- On attend le premier succès dans une suite d’épreuves indépendantes de paramètre \(\frac16\). Donc \(C\sim\mathcal{G}\left(\frac16\right)\) et \(E(C)=6\).
- Les vingt numéros sont équiprobables. Donc \(D\) suit la loi uniforme sur \([\![1,20]\!]\) et \(E(D)=\frac{21}{2}\).
- Le jeu contient quatre as sur trente-deux cartes. Donc \(E\sim\mathcal{B}\left(\frac18\right)\) et \(E(E)=\frac18\).
Corrigé de l’exercice 3 – Trouver une constante de normalisation
Idée clé : la somme des probabilités vaut \(1\) ; on reconnaît ensuite une série exponentielle, géométrique ou une somme finie.
- La série \(\sum\frac{3^k}{k!}\) converge et vaut \(e^3\). La condition \(ce^3=1\) donne \(c=e^{-3}\), qui est bien positif. Donc \(X\sim\mathcal{P}(3)\) et \(E(X)=3\).
- On a \(\sum_{k\geq1}\left(\frac25\right)^k=\frac{2/5}{1-2/5}=\frac23\), donc \(c=\frac32\). Ensuite, \(\frac32\left(\frac25\right)^k=\frac35\left(\frac25\right)^{k-1}\). On reconnaît la loi \(\mathcal{G}\left(\frac35\right)\). Par conséquent, \(E(Y)=\frac53\) et \(V(Y)=\frac{2/5}{9/25}=\frac{10}{9}\). Donc \(c=\frac32\), \(E(Y)=\frac53\) et \(V(Y)=\frac{10}{9}\).
- On a \(c(1+2+3+4+5)=15c=1\), donc \(c=\frac1{15}\). Cette loi n’est pas une loi usuelle. Par définition, \(E(Z)=\frac{1}{15}\sum_{k=1}^5k^2=\frac{55}{15}\). Donc \(c=\frac1{15}\) et \(E(Z)=\frac{11}{3}\).
Corrigé de l’exercice 4 – Gain affine d’une variable binomiale
Idée clé : une transformation affine décale la moyenne et multiplie la variance par le carré du coefficient.
- Les vingt réponses sont des épreuves indépendantes de même paramètre \(0{,}4\). Donc \(X\sim\mathcal{B}(20\,;\,0{,}4)\). Ainsi \(E(X)=8\) et \(V(X)=20\times0{,}4\times0{,}6=4{,}8\).
- Par linéarité, \(E(Y)=5\times8-30=10\). Ensuite, \(V(Y)=25\times4{,}8=120\), d’où \(\sigma(Y)=\sqrt{120}=2\sqrt{30}\). On obtient \(E(Y)=10\), \(V(Y)=120\) et \(\sigma(Y)=2\sqrt{30}\approx10{,}95\) euros.
- Oui : le gain moyen est positif, égal à \(10\) euros. Cependant, l’écart type est grand, donc le joueur perd assez souvent.
Pour s’en convaincre, notons que le joueur perd de l’argent dès que \(X\leq5\). Or la moyenne de \(X\) vaut \(8\) et son écart type environ \(2{,}2\). Une perte correspond donc à un écart d’un peu plus d’un écart type, ce qui n’a rien d’exceptionnel. Ainsi, une espérance positive ne garantit jamais un gain à chaque partie.
Corrigé de l’exercice 5 – Moments de la loi uniforme
Idée clé : les sommes \(\sum k\) et \(\sum k^2\) donnent les deux premiers moments, et une translation ne change pas la variance.
- On a \(E(X)=\frac1n\cdot\frac{n(n+1)}{2}=\frac{n+1}{2}\). Par transfert, \(E(X^2)=\frac1n\cdot\frac{n(n+1)(2n+1)}{6}=\frac{(n+1)(2n+1)}{6}\). Ainsi
\[V(X)=\frac{(n+1)(2n+1)}{6}-\frac{(n+1)^2}{4}=\frac{(n+1)(4n+2-3n-3)}{12}.\]
Donc \(V(X)=\frac{(n+1)(n-1)}{12}=\frac{n^2-1}{12}\). - Par transfert, \(E\left(\frac1X\right)=\frac14\left(1+\frac12+\frac13+\frac14\right)=\frac14\cdot\frac{25}{12}\). En revanche, \(E(X)=\frac52\), donc \(\frac1{E(X)}=\frac25=0{,}4\), alors que \(\frac{25}{48}\approx0{,}521\). Ainsi \(E\left(\frac1X\right)=\frac{25}{48}>\frac1{E(X)}\).
- L’ensemble \([\![10,20]\!]\) compte onze entiers. Ainsi \(U=X+9\) avec \(X\) uniforme sur \([\![1,11]\!]\). Par conséquent, \(E(U)=6+9=15\) et \(V(U)=V(X)=\frac{121-1}{12}\). Donc \(E(U)=15\) et \(V(U)=10\).
Corrigé de l’exercice 6 – Majorer un temps d’attente
Idée clé : Markov n’utilise que la moyenne, tandis que Tchebychev exploite aussi la variance, à condition de passer par un écart à la moyenne.
- La variable \(X\) est positive et admet une espérance. Markov donne \(P(X\geq30)\leq\frac{12}{30}\). Donc \(P(X\geq30)\leq0{,}4\).
- Si \(X\geq30\), alors \(X-12\geq18\), donc \(|X-12|\geq18\). D’où l’inclusion \(\{X\geq30\}\subset\{|X-12|\geq18\}\). Tchebychev donne alors \(P(X\geq30)\leq\frac{16}{18^2}=\frac{16}{324}\). Donc \(P(X\geq30)\leq\frac{4}{81}\approx0{,}049\).
- La seconde borne est huit fois plus fine. En effet, la petite variance indique que \(X\) reste concentrée près de \(12\), ce que Markov ignore.
Pour s’entraîner
Corrigé de l’exercice 7 – Maximum de trois dés à huit faces
Idée clé : le maximum est inférieur à \(k\) si et seulement si chaque dé l’est, ce qui transforme la question en une intersection d’événements indépendants.
- Notons \(D_1,D_2,D_3\) les trois résultats. On a \(\{M\leq k\}=\{D_1\leq k\}\cap\{D_2\leq k\}\cap\{D_3\leq k\}\). Par indépendance, \(P(M\leq k)=\left(\frac k8\right)^3=\frac{k^3}{512}\) pour \(k\in[\![0,8]\!]\).
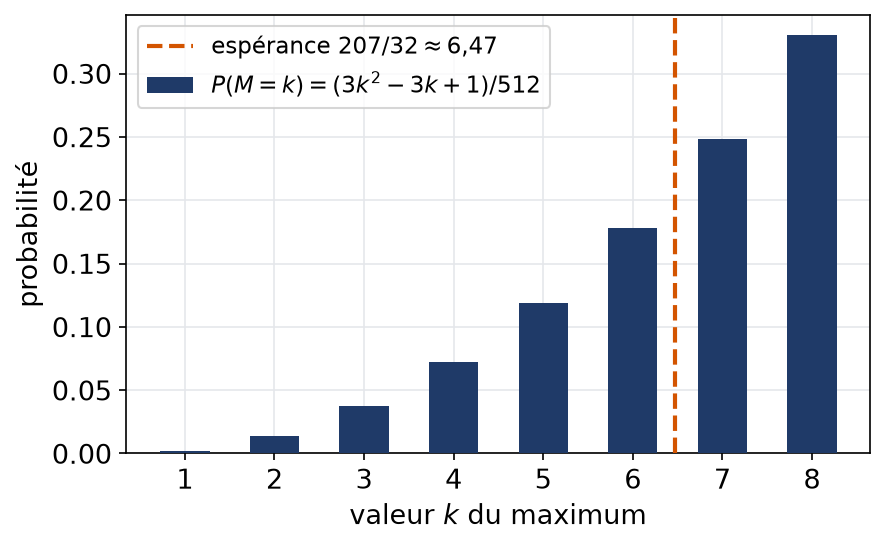
- Pour \(k\geq1\), on écrit \(P(M=k)=P(M\leq k)-P(M\leq k-1)=\frac{k^3-(k-1)^3}{512}\). Or \(k^3-(k-1)^3=3k^2-3k+1\). Donc \(P(M=k)=\frac{3k^2-3k+1}{512}\).
- Pour \(j\in[\![1,n]\!]\), on a \(j=\sum_{k=1}^{j}1\). Donc
\[E(Z)=\sum_{j=1}^{n}\sum_{k=1}^{j}P(Z=j)=\sum_{k=1}^{n}\sum_{j=k}^{n}P(Z=j).\]
On a seulement échangé deux sommes finies. La somme intérieure vaut \(P(Z\geq k)\), d’où \(E(Z)=\sum_{k=1}^nP(Z\geq k)\). - On applique ce résultat avec \(P(M\geq k)=1-P(M\leq k-1)=1-\frac{(k-1)^3}{512}\). Ainsi \(E(M)=8-\frac{1}{512}\sum_{j=0}^{7}j^3\). Or \(\sum_{j=0}^7j^3=\left(\frac{7\times8}{2}\right)^2=784\). On obtient \(E(M)=8-\frac{784}{512}=8-\frac{49}{32}\). Donc \(E(M)=\frac{207}{32}\approx6{,}47\).
Le diagramme confirme l’intuition : les grandes valeurs dominent nettement, car il suffit qu’un seul dé donne un grand numéro.
Corrigé de l’exercice 8 – Pièces défectueuses et loi hypergéométrique
Idée clé : le prélèvement simultané est un tirage sans remise ; la linéarité donne l’espérance sans sommer la loi.
- On tire \(5\) pièces parmi \(40\), dont \(6\) marquées. Donc \(X\sim\mathcal{H}(5,6,40)\), à valeurs dans \([\![0,5]\!]\).
- On a \(P(X=0)=\frac{\binom{34}{5}}{\binom{40}{5}}\) et \(P(X=1)=\frac{6\binom{34}{4}}{\binom{40}{5}}\). Or \(\binom{34}{5}=\frac{30}{5}\binom{34}{4}=6\binom{34}{4}\), donc les deux probabilités sont égales. Numériquement, \(\binom{34}{5}=278\,256\) et \(\binom{40}{5}=658\,008\). Après simplification par \(24\), \(P(X=0)=P(X=1)=\frac{11\,594}{27\,417}\approx0{,}4229\).
- Numérotons les pièces défectueuses de \(1\) à \(6\), et notons \(A_i\) l’événement « la pièce \(i\) est prélevée ». Il y a \(\binom{39}{4}\) échantillons qui la contiennent, donc \(P(A_i)=\frac{\binom{39}{4}}{\binom{40}{5}}=\frac{5}{40}\). Comme \(X=\sum_{i=1}^6\mathbf{1}_{A_i}\), la linéarité donne \(E(X)=6\times\frac18=\frac34\).
- Avec \(n=5\), \(p=\frac{6}{40}=\frac{3}{20}\) et \(N=40\), le cours donne \(V(X)=5\times\frac{3}{20}\times\frac{17}{20}\times\frac{35}{39}\). Donc \(V(X)=\frac{119}{208}\approx0{,}572\).
- La loi \(\mathcal{B}(5\,;\,0{,}15)\) a la même espérance \(0{,}75\). Elle donne \(P(X=0)\approx0{,}85^5\approx0{,}4437\). L’approximation vaut \(0{,}4437\), contre \(0{,}4229\) exactement. L’écart reste sensible, car l’échantillon représente un huitième du lot : les tirages sont loin d’être indépendants.
Corrigé de l’exercice 9 – Transfert pour une variable de Poisson
Idée clé : chaque espérance se ramène, par transfert, à une série exponentielle après un décalage d’indice ou un changement de variable.
- La variable \(\frac{1}{X+1}\) est positive et bornée par \(1\), donc elle admet une espérance. Par transfert,
\[E\left(\frac{1}{X+1}\right)=e^{-\lambda}\sum_{k=0}^{+\infty}\frac{\lambda^k}{(k+1)!}=\frac{e^{-\lambda}}{\lambda}\sum_{j=1}^{+\infty}\frac{\lambda^j}{j!}.\]
La dernière somme vaut \(e^\lambda-1\). Donc \(E\left(\frac{1}{X+1}\right)=\frac{1-e^{-\lambda}}{\lambda}\). - La variable \((-1)^X\) est bornée. Par transfert, \(E\big((-1)^X\big)=e^{-\lambda}\sum_{k\geq0}\frac{(-\lambda)^k}{k!}=e^{-\lambda}e^{-\lambda}\). Donc \(E\big((-1)^X\big)=e^{-2\lambda}\).
- Notons \(A\) l’événement « \(X\) est pair ». On a \((-1)^X=\mathbf{1}_A-\mathbf{1}_{\overline A}=2\,\mathbf{1}_A-1\). En prenant l’espérance, \(e^{-2\lambda}=2P(A)-1\). Donc \(P(X\text{ pair})=\frac{1+e^{-2\lambda}}{2}\).
Ce résultat se contrôle facilement. D’abord, la probabilité trouvée dépasse toujours \(\frac12\), car la valeur \(0\) est paire et très probable quand \(\lambda\) est petit. Ensuite, elle tend vers \(\frac12\) quand \(\lambda\) grandit : la parité devient alors un pile ou face. Enfin, pour \(\lambda\) proche de \(0\), on retrouve une probabilité proche de \(1\).
Corrigé de l’exercice 10 – Inverse d’une variable géométrique
Idée clé : le facteur \(\frac1k\) fait apparaître la série du logarithme au lieu d’une série dérivée.
- Pour \(x\in\,]-1,1[\), \(-\ln(1-x)=\sum_{k=1}^{+\infty}\frac{x^k}{k}\).
- La variable \(\frac1X\) est à valeurs dans \(]0,1]\), donc bornée : elle admet une espérance. Par transfert,
\[E\left(\frac1X\right)=\sum_{k=1}^{+\infty}\frac{pq^{k-1}}{k}=\frac pq\sum_{k=1}^{+\infty}\frac{q^k}{k}=-\frac pq\ln(1-q).\]
Comme \(1-q=p\), on obtient \(E\left(\frac1X\right)=\frac{-p\ln p}{1-p}\). - Pour \(p=\frac12\), on trouve \(\frac{-\frac12\ln\frac12}{\frac12}=\ln2\). Donc \(E\left(\frac1X\right)=\ln2\approx0{,}693\).
- On a \(\frac{1}{E(X)}=p\). L’inégalité voulue équivaut à \(\frac{-\ln p}{1-p}>1\), c’est-à-dire à \(\ln p<p-1\), car \(1-p>0\). Or la fonction \(\ln\) est concave, donc sa courbe est sous sa tangente en \(1\). L’inégalité \(\ln x\leq x-1\) n’est une égalité qu’en \(x=1\). Ainsi \(E\left(\frac1X\right)>\frac1{E(X)}\) pour tout \(p\in\,]0,1[\).
Corrigé de l’exercice 11 – Valeur la plus probable d’une binomiale
Idée clé : on compare deux probabilités consécutives par leur quotient, qui se simplifie très bien.
- On utilise \(\binom{n}{k+1}=\binom nk\frac{n-k}{k+1}\). Donc \(\frac{P(X=k+1)}{P(X=k)}=\frac{(n-k)p}{(k+1)q}\).
- Ce quotient dépasse \(1\) si et seulement si \((n-k)p>(k+1)q\). En développant, on obtient \(np-kp>kq+q\), soit \(np-q>k\). Or \(np-q=np-1+p=(n+1)p-1\). D’où l’équivalence \(P(X=k+1)>P(X=k)\iff k<(n+1)p-1\).
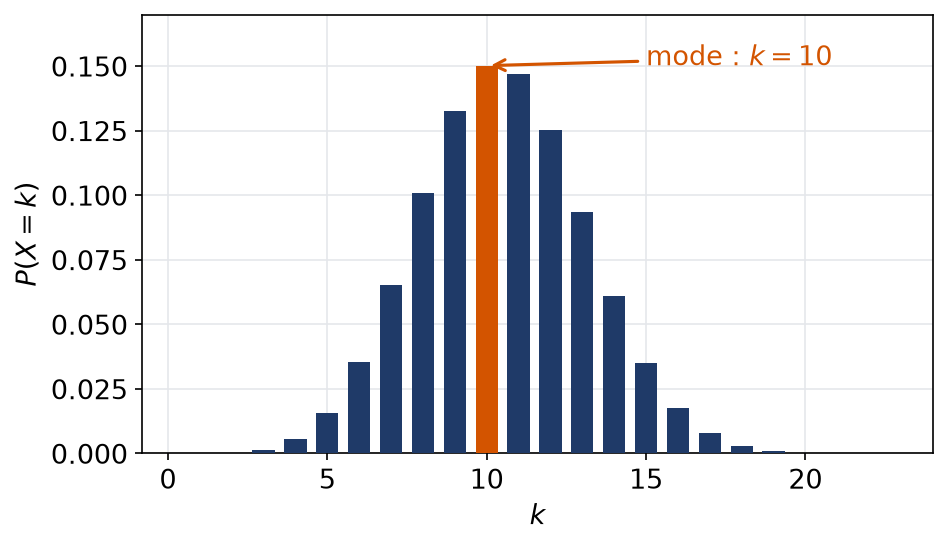
- Ici \((n+1)p-1=31\times0{,}35-1=9{,}85\). Ainsi, les probabilités croissent strictement de \(k=0\) jusqu’à \(k=10\). Ensuite, elles décroissent strictement, car \(k>9{,}85\) pour \(k\geq10\). Le maximum est atteint en \(k=10\).
La figure met en évidence ce mode, juste à gauche de l’espérance \(np=10{,}5\).
Corrigé de l’exercice 12 – Coquilles dans un livre et approximation de Poisson
Idée clé : beaucoup de pages et une petite probabilité par page : c’est exactement le cadre des événements rares.
- Les \(400\) pages sont des épreuves indépendantes de paramètre \(0{,}005\). Donc \(X\sim\mathcal{B}(400\,;\,0{,}005)\), avec \(E(X)=2\) et \(V(X)=400\times0{,}005\times0{,}995=1{,}99\).
- Le nombre d’épreuves est grand et la probabilité est petite, avec \(np=2\). On approche donc la loi de \(X\) par \(\mathcal{P}(2)\). D’ailleurs, les variances \(1{,}99\) et \(2\) sont très proches.
- Avec la loi exacte, \(P(X\leq1)=0{,}995^{400}+400\times0{,}005\times0{,}995^{399}\approx0{,}13466+0{,}27067\). Avec l’approximation, \(P(X\leq1)\approx e^{-2}(1+2)=3e^{-2}\). On trouve \(0{,}4053\) exactement et \(0{,}4060\) par l’approximation.
Corrigé de l’exercice 13 – Taille d’un sondage par Bienaymé-Tchebychev
Idée clé : la variance de la fréquence dépend de \(p\), mais on la majore uniformément par \(\frac{1}{4n}\).
- Les réponses sont indépendantes, donc \(X_n\sim\mathcal{B}(n,p)\). Par linéarité, \(E(F_n)=\frac{np}{n}=p\). Ensuite, \(V(F_n)=\frac{1}{n^2}V(X_n)\). Donc \(E(F_n)=p\) et \(V(F_n)=\frac{p(1-p)}{n}\).
- On écrit \(\frac14-p(1-p)=p^2-p+\frac14=\left(p-\frac12\right)^2\geq0\). Donc \(p(1-p)\leq\frac14\), avec égalité pour \(p=\frac12\).
- Tchebychev donne \(P\big(|F_n-p|\geq0{,}05\big)\leq\frac{p(1-p)}{n\times0{,}0025}\leq\frac{1}{4n\times0{,}0025}=\frac{100}{n}\). Il suffit donc que \(\frac{100}{n}\leq0{,}1\). Tout \(n\geq1\,000\) convient, quelle que soit la valeur de \(p\).
Cette taille est prudente. En effet, Tchebychev ne connaît que la variance, et le pire cas \(p=\frac12\) a été retenu. Le chapitre sur la loi normale donnera des tailles bien plus petites pour la même précision. Néanmoins, le raisonnement présenté ici reste valable sans aucune approximation.
Corrigé de l’exercice 14 – La variance comme écart quadratique minimal
Idée clé : on fait apparaître \(X-E(X)\) dans \(X-a\), puis le terme croisé disparaît.
- Notons \(m=E(X)\). On écrit \((X-a)^2=(X-m)^2+2(m-a)(X-m)+(m-a)^2\). Par linéarité, et parce que \(E(X-m)=0\), on obtient \(E\big((X-a)^2\big)=V(X)+(m-a)^2\).
- Le terme \((m-a)^2\) est positif et ne s’annule qu’en \(a=m\). Le minimum vaut \(V(X)\) et il est atteint au seul point \(a=E(X)\).
- On a \(E(X)=\frac{1+2+6}{3}=3\) et \(E(X^2)=\frac{1+4+36}{3}=\frac{41}{3}\). Le minimum vaut donc \(V(X)=\frac{41}{3}-9\). Il est égal à \(\frac{14}{3}\), atteint en \(a=3\).
- D’après la question 2, \(V(X)\leq E\big((X-\frac12)^2\big)\). Or \(|X-\frac12|\leq\frac12\) car \(X\in[0,1]\), donc \((X-\frac12)^2\leq\frac14\). La croissance de l’espérance conclut. Ainsi \(V(X)\leq\frac14\), avec égalité pour \(X\sim\mathcal{B}\left(\frac12\right)\).
Corrigé de l’exercice 15 – Boîtes vides et indicatrices
Idée clé : la loi de \(Y\) est compliquée, mais la linéarité de l’espérance ne demande que la probabilité qu’une boîte donnée reste vide.
- La boîte \(i\) reste vide si chacune des \(15\) billes tombe ailleurs. Chaque bille évite la boîte avec probabilité \(\frac{9}{10}\), et les lancers sont indépendants. Donc \(P(\text{boîte } i \text{ vide})=0{,}9^{15}\).
- Notons \(V_i\) l’événement « la boîte \(i\) reste vide ». Alors \(Y=\sum_{i=1}^{10}\mathbf{1}_{V_i}\). Ces événements sont dépendants, mais la linéarité s’applique quand même. Donc \(E(Y)=10\times0{,}9^{15}\approx2{,}059\).
- Le nombre de boîtes occupées vaut \(10-Y\). Son espérance est \(10-10\times0{,}9^{15}\approx7{,}941\).
- La variable \(Y\) est positive. Markov donne \(P(Y\geq5)\leq\frac{E(Y)}{5}\). Donc \(P(Y\geq5)\leq0{,}412\) environ.
Remarquons la force de la méthode. Déterminer la loi exacte de \(Y\) demanderait un dénombrement délicat des répartitions de billes. Au contraire, l’espérance s’obtient en deux lignes, parce qu’il suffit d’étudier une seule boîte. Par ailleurs, la variance de \(Y\) ferait intervenir des couples de boîtes : elle relève du chapitre suivant.
Corrigé de l’exercice 16 – Cas d’égalité dans Markov et Tchebychev
Idée clé : l’égalité dans Markov exige que \(a\,\mathbf{1}_{\{X\geq a\}}=X\) presque sûrement, donc une variable qui ne prend que les valeurs \(0\) et \(a\).
- Soit \(X\) à valeurs dans \(\{0,a\}\) avec \(P(X=a)=\frac ma\) et \(P(X=0)=1-\frac ma\). Ces nombres sont dans \([0,1]\) car \(0<m\leq a\). Ensuite, \(E(X)=a\times\frac ma=m\). Cette variable vérifie \(P(X\geq a)=\frac ma=\frac{E(X)}{a}\).
- On a \(P(Y=t)+P(Y=-t)=\frac{s^2}{t^2}\leq1\), donc \(P(Y=0)=1-\frac{s^2}{t^2}\geq0\) : c’est une loi. Par symétrie, \(E(Y)=t\frac{s^2}{2t^2}-t\frac{s^2}{2t^2}=0\). Puis \(V(Y)=E(Y^2)=t^2\times\frac{s^2}{t^2}\). Donc \(E(Y)=0\) et \(V(Y)=s^2\).
- On a \(\{|Y-0|\geq t\}=\{Y=t\}\cup\{Y=-t\}\), de probabilité \(\frac{s^2}{t^2}\). C’est exactement \(\frac{V(Y)}{t^2}\) : il y a égalité.
- Aucune des deux inégalités ne peut être améliorée en général. Toute meilleure constante serait mise en défaut par ces exemples, pour une moyenne ou une variance donnée.
Pour approfondir
Corrigé de l’exercice 17 – La loi géométrique caractérisée par l’absence de mémoire
Idée clé : l’absence de mémoire transforme la suite \(u_n\) en une suite qui change les sommes en produits, donc en suite géométrique.
- L’événement \(\{X>n+m\}\) est inclus dans \(\{X>n\}\). Donc \(P(X>n+m\mid X>n)=\frac{u_{n+m}}{u_n}\), et l’hypothèse donne \(u_{n+m}=u_nu_m\). De plus, \(u_0=P(X>0)=1\) car \(X\) est à valeurs dans \(\mathbb{N}^*\). Par récurrence, \(u_{n+1}=u_nu_1\). Ainsi \(u_n=u_1^{\,n}\) pour tout \(n\in\mathbb{N}\).
- Les événements \(\{X>n\}\) décroissent et leur intersection est vide, car \(X\) prend des valeurs finies. Par continuité décroissante, \(u_n\to0\). Si l’on avait \(u_1=1\), alors \(u_n=1\) pour tout \(n\), ce qui est exclu. Enfin, \(u_1>0\) par hypothèse. Donc \(q=u_1\in\,]0,1[\).
- Pour \(k\geq1\), on a \(P(X=k)=P(X>k-1)-P(X>k)=q^{k-1}-q^k=q^{k-1}(1-q)\). Donc \(X\sim\mathcal{G}(1-q)\).
- Pour \(Y\) uniforme sur \([\![1,3]\!]\), on a \(P(Y>2\mid Y>1)=\frac{1/3}{2/3}=\frac12\). En revanche, \(P(Y>1)=\frac23\). Les deux valeurs diffèrent, donc \(Y\) n’est pas sans mémoire.
L’hypothèse \(P(X>n)>0\) pour tout \(n\) sert à donner un sens aux probabilités conditionnelles. Sans elle, conditionner par \(\{X>n\}\) n’aurait aucun sens dès que cet événement est de probabilité nulle. De plus, la méthode employée est celle de l’équation fonctionnelle \(u_{n+m}=u_nu_m\), que l’on retrouvera pour les lois à densité.
Corrigé de l’exercice 18 – Formule des queues et espérance infinie
Idée clé : on écrit chaque \(P(X\geq k)\) comme une somme de probabilités ponctuelles, puis on compte combien de fois chaque \(P(X=j)\) apparaît.
- On a \(\sum_{k=1}^NP(X\geq k)=\sum_{k=1}^N\sum_{j\geq k}P(X=j)\). Ces séries sont positives, donc on peut intervertir. Le terme \(P(X=j)\) apparaît \(\min(j,N)\) fois. Ainsi
\[\sum_{k=1}^NP(X\geq k)=\sum_{j=1}^{N}j\,P(X=j)+N\,P(X\geq N+1).\]
On obtient la formule demandée. - Supposons d’abord que \(\sum P(X\geq k)\) converge. La formule montre que les sommes partielles de \(\sum kP(X=k)\) sont majorées par \(\sum_{k\geq1}P(X\geq k)\). Cette série positive converge donc. Réciproquement, supposons que \(X\) admet une espérance. On a \(N\,P(X\geq N+1)\leq\sum_{j\geq N+1}j\,P(X=j)\), reste d’une série convergente, donc ce terme tend vers \(0\). On fait alors tendre \(N\) vers \(+\infty\) dans la formule. Dans les deux cas, \(E(X)=\sum_{k=1}^{+\infty}P(X\geq k)\).
- On a \(P(X\geq1)=1\), donc \(P(X=0)=0\). Pour \(k\geq1\), \(P(X=k)=\frac{2}{k(k+1)}-\frac{2}{(k+1)(k+2)}=\frac{4}{k(k+1)(k+2)}\). Ensuite, \(\sum_{k\geq1}\frac{2}{k(k+1)}=2\) par télescopage, donc \(E(X)=2\). En revanche, \(k^2P(X=k)=\frac{4k}{(k+1)(k+2)}\sim\frac4k\), terme d’une série divergente. Ainsi \(E(X)=2\), mais \(X\) n’admet pas de variance.
- La série \(\sum\frac1k\) diverge. D’après la question 2, \(W\) n’admet pas d’espérance. D’ailleurs, \(P(W=k)=\frac1k-\frac{1}{k+1}=\frac{1}{k(k+1)}\) : on retrouve le contre-exemple du cours.
Corrigé de l’exercice 19 – Problème – Appels filtrés et loi de Poisson
Idée clé : on conditionne par le nombre total d’appels, puis on reconnaît une série exponentielle après factorisation.
- Les événements \(\{N=n\}\) forment un système complet. Pour \(k\in\mathbb{N}\), seuls les \(n\geq k\) contribuent, d’où
\[P(X=k)=\sum_{n\geq k}\binom nk r^k(1-r)^{n-k}e^{-\lambda}\frac{\lambda^n}{n!}=e^{-\lambda}\frac{(\lambda r)^k}{k!}\sum_{n\geq k}\frac{\big(\lambda(1-r)\big)^{n-k}}{(n-k)!}.\]
La dernière somme vaut \(e^{\lambda(1-r)}\). Donc \(P(X=k)=e^{-\lambda r}\frac{(\lambda r)^k}{k!}\), et \(X\sim\mathcal{P}(\lambda r)\). - Sachant \(\{N=n\}\), chaque appel est « ordinaire » avec probabilité \(1-r\), indépendamment des autres. La loi de \(N-X\) sachant \(\{N=n\}\) est donc \(\mathcal{B}(n,1-r)\). Le calcul précédent, avec \(1-r\) à la place de \(r\), s’applique mot pour mot. Donc \(N-X\sim\mathcal{P}\big(\lambda(1-r)\big)\).
- La formule de Bayes donne, pour \(n\geq k\),
\[P(N=n\mid X=k)=\frac{\binom nk r^k(1-r)^{n-k}e^{-\lambda}\frac{\lambda^n}{n!}}{e^{-\lambda r}\frac{(\lambda r)^k}{k!}}=e^{-\lambda(1-r)}\frac{\big(\lambda(1-r)\big)^{n-k}}{(n-k)!}.\]
Sachant \(\{X=k\}\), la variable \(N-k\) suit donc la loi \(\mathcal{P}\big(\lambda(1-r)\big)\). Autrement dit, connaître le nombre de réclamations ne renseigne pas sur les autres appels. - Ici \(\lambda r=3\), donc \(X\sim\mathcal{P}(3)\), d’où \(E(X)=V(X)=3\). Ensuite, \(P(X\geq2)=1-P(X=0)-P(X=1)=1-e^{-3}(1+3)\). Donc \(E(X)=V(X)=3\) et \(P(X\geq2)=1-4e^{-3}\approx0{,}801\).
- Si \(X\geq9\), alors \(|X-3|\geq6\). Tchebychev donne \(P(X\geq9)\leq\frac{3}{36}\). Donc \(P(X\geq9)\leq\frac{1}{12}\).
Ce phénomène porte le nom d’amincissement d’une loi de Poisson. Il justifie un usage courant : si un flux d’appels suit une loi de Poisson, chaque catégorie d’appels en suit une aussi. Par exemple, avec les valeurs numériques choisies, les appels ordinaires suivent la loi \(\mathcal{P}(9)\).
Corrigé de l’exercice 20 – Problème – Dépistage groupé d’une infection
Idée clé : le nombre de tests d’un groupe est une fonction affine d’une indicatrice, et le nombre de groupes positifs suit une loi binomiale.
- Soit \(B\) l’indicatrice de l’événement « le groupe contient au moins une personne infectée ». Si \(B=0\), un seul test suffit. Sinon, on fait \(1+k\) tests. Ainsi \(T=1+kB\). Par indépendance, le groupe est sain avec probabilité \(q^k\). Donc \(B\sim\mathcal{B}(1-q^k)\) et \(T=1+kB\).
- Par linéarité, \(E(T)=1+k(1-q^k)\). Ensuite, \(V(T)=k^2V(B)\). Donc \(E(T)=1+k(1-q^k)\) et \(V(T)=k^2q^k(1-q^k)\).
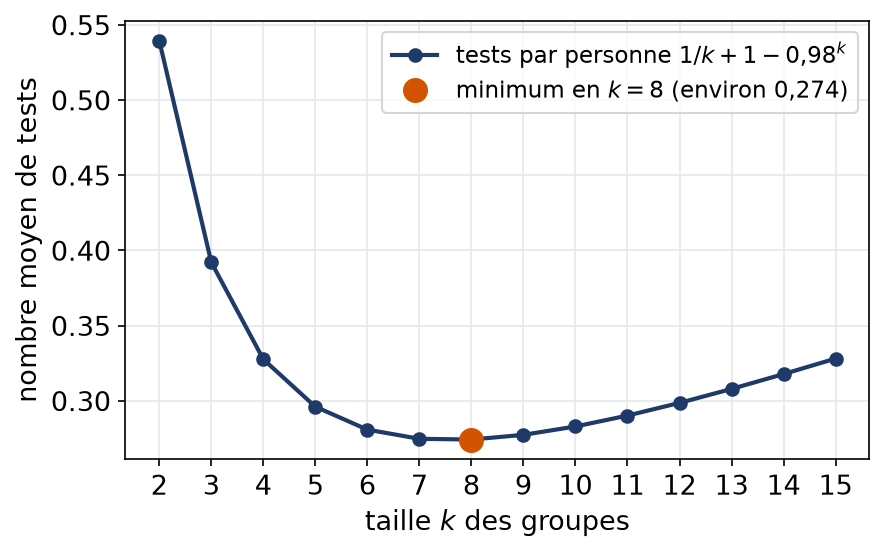
- On divise \(E(T)\) par la taille \(k\) du groupe : \(f(k)=\frac1k+1-q^k\). Le calcul donne, à \(10^{-4}\) près, les valeurs suivantes : \(f(2)=0{,}5396\), \(f(3)=0{,}3921\), \(f(4)=0{,}3276\), \(f(5)=0{,}2961\), \(f(6)=0{,}2808\), \(f(7)=0{,}2747\), \(f(8)=0{,}2742\), \(f(9)=0{,}2774\), \(f(10)=0{,}2829\), \(f(11)=0{,}2902\) et \(f(12)=0{,}2986\). La meilleure taille est \(k=8\), avec environ \(0{,}274\) test par personne. On économise ainsi près de \(73\,\%\) des tests individuels.
- Les groupes sont formés de personnes distinctes, donc ils sont indépendants. Chaque groupe est positif avec probabilité \(1-0{,}98^8\approx0{,}149237\). Ainsi \(G\sim\mathcal{B}(100\,;\,1-0{,}98^8)\) et \(S=100+8G\). On a \(E(G)\approx14{,}9237\) et \(V(G)\approx12{,}6965\). Donc \(E(S)\approx219{,}39\) et \(V(S)=64\,V(G)\approx812{,}58\).
- On a \(S\geq300\) si et seulement si \(G\geq25\). Or \(25-E(G)\approx10{,}0763\), donc \(\{G\geq25\}\subset\{|G-E(G)|\geq10{,}07\}\). Tchebychev donne alors \(P(S\geq300)\leq\frac{12{,}6965}{10{,}07^2}\). Donc \(P(S\geq300)\leq0{,}126\) environ.
La figure montre le nombre moyen de tests par personne selon la taille des groupes. Le minimum est très plat entre \(7\) et \(9\). En pratique, un laboratoire peut donc choisir parmi ces tailles selon d’autres critères, comme la dilution des prélèvements. Notons aussi que la stratégie perd tout intérêt si l’infection devient fréquente : pour \(p\) grand, \(q^k\) est petit et presque tous les groupes sont positifs.
Pour aller plus loin
- Revoir la leçon : cours de L2 de maths sur lois discrètes et espérance
- S’exercer : exercices corrigés de L2 de maths sur lois discrètes et espérance
- Bases utiles : Probabilités sur un univers dénombrable, Séries positives : Riemann, Bertrand et comparaison
- Chapitre d’avant : Probabilités sur un univers dénombrable
- Chapitre d’après : Couples de variables, indépendance et grands nombres
- Vérifier ses acquis : QCM de L2 de maths sur lois discrètes et espérance
- Contrôle corrigé en temps limité : Lois usuelles et calculs d'espérance : contrôle de maths en L2
- Un autre sujet noté sur 20 : Partiel de probabilités discrètes : contrôle de maths en L2
- Le même thème en maths spé (MP) : Espérance, variance et covariance d'une variable discrète
- Le même thème en maths sup (MPSI) : Variables aléatoires finies, espérance et variance
- Tous les chapitres : le sommaire de la L2 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Lois discrètes et espérance en L2 de maths» au format PDF afin de pouvoir travailler en totale autonomie.