Barycentres et applications affines en L2 de maths : cours et méthodes
Ce chapitre construit la géométrie affine à partir de l’algèbre linéaire. Un espace affine, c’est un ensemble de points sur lequel agit un espace vectoriel : on peut y tracer des droites et des plans, mais aucun point n’y joue le rôle d’origine. Nous y définissons les barycentres, outil central pour démontrer qu’un point est sur une droite ou que trois droites sont concourantes.
Nous étudions ensuite les applications affines L2 classiques : translations, homothéties, projections, symétries et affinités. Enfin, nous démontrons les théorèmes de Thalès, de Ménélaüs et de Céva, puis nous caractérisons les isométries affines. Ce chapitre s’appuie sur le chapitre consacré à la projection orthogonale et sert ensuite en géométrie différentielle et en optimisation.
Ce que vous saurez faire
- Reconnaître un espace affine, sa direction et ses sous-espaces affines.
- Passer d’une représentation paramétrique à une équation cartésienne, et inversement.
- Calculer un barycentre et utiliser l’associativité pour démontrer un alignement.
- Écrire une application affine en coordonnées et identifier translations, homothéties, projections et symétries.
- Démontrer et appliquer les théorèmes de Thalès, de Ménélaüs et de Céva.
- Reconnaître une isométrie affine et en trouver les éléments caractéristiques.
1. Espaces affines et sous-espaces affines
En géométrie, on manipule des points et des vecteurs. Deux points définissent un vecteur, et un point plus un vecteur donne un point. En revanche, additionner deux points n’a pas de sens géométrique. L’espace affine formalise exactement ces règles. Ici, la lettre \(E\) note toujours un \(\mathbb{R}\)-espace vectoriel de dimension finie.
On appelle espace affine dirigé par \(E\) la donnée d’un ensemble \(\mathcal{E}\), supposé non vide et dont les éléments sont nommés points, et d’une application qui associe à deux points \(A\) et \(B\) un vecteur \(\overrightarrow{AB}\) de \(E\), telle que :
- relation de Chasles : \(\overrightarrow{AB} + \overrightarrow{BC} = \overrightarrow{AC}\) pour tous points \(A, B, C\) ;
- pour tout point \(A\) et tout vecteur \(u\), il existe un unique point \(B\) tel que \(\overrightarrow{AB} = u\). On le note \(B = A + u\).
La dimension de \(\mathcal{E}\) est celle de \(E\).
Tout espace vectoriel est un espace affine sur lui-même, avec \(\overrightarrow{AB} = B – A\). Ainsi, \(\mathbb{R}^n\) est à la fois un espace de vecteurs et un espace de points. Cependant, les exemples les plus instructifs sont ceux où aucun point n’est naturel.
Soit \(\mathcal{F}\) l’ensemble des polynômes \(P\) de degré au plus 2 tels que \(P(1) = 3\). Cet ensemble n’est pas un sous-espace vectoriel de \(\mathbb{R}_2[X]\), car il ne contient pas le polynôme nul. En revanche, si \(P\) et \(Q\) sont dans \(\mathcal{F}\), leur différence vérifie \((P – Q)(1) = 0\). Par conséquent, \(\mathcal{F}\) est un espace affine de direction \(F = \{R \in \mathbb{R}_2[X] : R(1) = 0\}\), qui est de dimension 2. Autrement dit, \(\mathcal{F}\) est un plan affine, par exemple \(\mathcal{F} = 3 + F\).
Dans la suite, on fixe parfois un point \(O\), appelé origine. L’application \(M \mapsto \overrightarrow{OM}\) est alors une bijection de \(\mathcal{E}\) sur \(E\). C’est la vectorialisation en \(O\) : elle permet de ramener tout calcul affine à un calcul vectoriel.
1.1 Sous-espaces affines et parallélisme
On dit que \(\mathcal{F} \subset \mathcal{E}\) est un sous-espace affine lorsqu’on peut l’écrire \(\mathcal{F} = A + F = \{A + u : u \in F\}\), avec \(A\) un point de \(\mathcal{E}\) et \(F\) un sous-espace vectoriel de \(E\). Le sous-espace \(F\) est alors unique : c’est la direction de \(\mathcal{F}\), égale à \(\{\overrightarrow{MN} : M, N \in \mathcal{F}\}\). De plus, \(\mathcal{F} = B + F\) pour tout point \(B\) de \(\mathcal{F}\).
Les sous-espaces affines de dimension 0, 1 et 2 sont les points, les droites et les plans. En dimension \(n\), ceux de dimension \(n – 1\) sont les hyperplans affines.
L’intersection de deux sous-espaces affines \(A + F\) et \(B + G\) est soit vide, soit un sous-espace affine de direction \(F \cap G\). Elle est non vide si et seulement si \(\overrightarrow{AB} \in F + G\).
Si un point \(C\) appartient aux deux, alors \(A + F = C + F\) et \(B + G = C + G\). Ainsi, un point \(M\) est dans l’intersection exactement lorsque \(\overrightarrow{CM} \in F \cap G\). Ensuite, l’existence de \(C\) équivaut à l’écriture \(\overrightarrow{AB} = u – v\) avec \(u \in F\) et \(v \in G\). En effet, on prend \(C = A + u = B + v\).
Deux sous-espaces affines sont parallèles s’ils ont la même direction. Plus généralement, \(\mathcal{F}\) est faiblement parallèle à \(\mathcal{G}\) si \(F \subset G\).
Deux sous-espaces parallèles sont donc confondus ou disjoints. Par exemple, deux droites parallèles du plan sont égales ou sans point commun.
Piège à éviter :
En dimension 3, deux droites disjointes ne sont pas forcément parallèles. Par exemple, la droite \(\{(t, 0, 0)\}\) et la droite \(\{(0, t, 1)\}\) n’ont aucun point commun. Pourtant, leurs directions sont différentes. On dit qu’elles sont non coplanaires.
1.2 Repères et équations
Un repère cartésien de \(\mathcal{E}\) est la donnée d’un point \(O\) et d’une base \((e_1, \dots, e_n)\) de \(E\). Les coordonnées de \(M\) sont alors celles du vecteur \(\overrightarrow{OM}\). Dans un tel repère, un sous-espace affine se décrit de deux façons.
- Représentation paramétrique : \(A + \operatorname{Vect}(u_1, \dots, u_p)\) est l’ensemble des points \(A + t_1 u_1 + \dots + t_p u_p\), les \(t_i\) parcourant \(\mathbb{R}\).
- Équations cartésiennes : un hyperplan affine est l’ensemble des points vérifiant \(a_1 x_1 + \dots + a_n x_n = c\), avec \((a_1, \dots, a_n) \neq 0\). Sa direction est l’hyperplan vectoriel d’équation \(a_1 x_1 + \dots + a_n x_n = 0\).
Pour obtenir l’équation du plan passant par trois points non alignés \(A, B, C\) de l’espace :
- Calculer \(\overrightarrow{AB}\) et \(\overrightarrow{AC}\), puis vérifier qu’ils ne sont pas colinéaires.
- Écrire que \(M\) est dans le plan si et seulement si \(\det(\overrightarrow{AM}, \overrightarrow{AB}, \overrightarrow{AC}) = 0\).
- Développer ce déterminant pour obtenir \(ax + by + cz = d\).
- Contrôler en remplaçant les coordonnées de \(B\) et de \(C\).
Prenons \(A(1, 0, 2)\), \(B(2, 1, 0)\) et \(C(0, 3, 1)\). D’abord, \(\overrightarrow{AB} = (1, 1, -2)\) et \(\overrightarrow{AC} = (-1, 3, -1)\) ne sont pas colinéaires. Ensuite, on développe le déterminant selon la première colonne \((x – 1, y, z – 2)\). Les cofacteurs valent 5, 3 et 4. On obtient \(5(x – 1) + 3y + 4(z – 2) = 0\), c’est-à-dire
\[ 5x + 3y + 4z = 13. \]
Enfin, on vérifie : \(B\) donne \(10 + 3 + 0 = 13\) et \(C\) donne \(0 + 9 + 4 = 13\).
2. Barycentres
Le barycentre généralise le milieu d’un segment et le centre de gravité d’un triangle. C’est la seule « combinaison de points » qui a un sens dans un espace affine. Il faut pour cela que la somme des coefficients soit non nulle.
Soient \(A_1, \dots, A_p\) des points et \(\lambda_1, \dots, \lambda_p\) des réels de somme \(\Lambda = \lambda_1 + \dots + \lambda_p\) non nulle. Il existe un unique point \(G\) tel que
\[ \lambda_1 \overrightarrow{GA_1} + \dots + \lambda_p \overrightarrow{GA_p} = \vec{0}. \]
On l’appelle barycentre des points pondérés \((A_i, \lambda_i)\). Pour toute origine \(O\), il vérifie \(\overrightarrow{OG} = \dfrac{1}{\Lambda} \sum_{i=1}^{p} \lambda_i \overrightarrow{OA_i}\).
Fixons une origine \(O\). Par Chasles, \(\overrightarrow{GA_i} = \overrightarrow{OA_i} – \overrightarrow{OG}\). L’égalité cherchée devient donc \(\sum_i \lambda_i \overrightarrow{OA_i} – \Lambda \overrightarrow{OG} = \vec{0}\). Comme \(\Lambda \neq 0\), elle détermine un unique vecteur \(\overrightarrow{OG}\), donc un unique point \(G\). Enfin, le résultat ne dépend pas de \(O\), puisque la condition de départ n’en dépend pas.
En coordonnées, on calcule donc le barycentre comme une moyenne pondérée des coordonnées. Lorsque tous les poids sont égaux, on parle d’isobarycentre. Pour deux points, on retrouve simplement le milieu du segment.
- Homogénéité : le barycentre reste le même quand on remplace chaque \(\lambda_i\) par \(c \lambda_i\), pour une constante \(c\) non nulle.
- Associativité : si \(\lambda_1 + \dots + \lambda_k = \mu \neq 0\) et si \(H\) est le barycentre de \((A_1, \lambda_1), \dots, (A_k, \lambda_k)\), alors on peut remplacer ces \(k\) points par \((H, \mu)\) sans changer le barycentre global.
Dans le plan, prenons \(A(0, 0)\), \(B(6, 0)\) et \(C(0, 3)\). Le barycentre \(G\) de \((A, 2)\), \((B, 1)\) et \((C, -1)\) existe, car la somme des poids vaut 2. Ses coordonnées sont
\[ x_G = \frac{2 \times 0 + 1 \times 6 – 1 \times 0}{2} = 3, \qquad y_G = \frac{2 \times 0 + 1 \times 0 – 1 \times 3}{2} = -\frac{3}{2}. \]
Le poids négatif de \(C\) « repousse » le point \(G\) hors du triangle. Par ailleurs, l’isobarycentre vaut \((2, 1)\). Par associativité, c’est aussi le barycentre de \((A, 1)\) et \((I, 2)\), où \(I\) est le milieu de \([BC]\). Il se trouve donc aux deux tiers de la médiane issue de \(A\).
La figure place ces points. On y voit l’isobarycentre sur la médiane, et le point \(G\) rejeté sous l’axe des abscisses par le poids négatif.
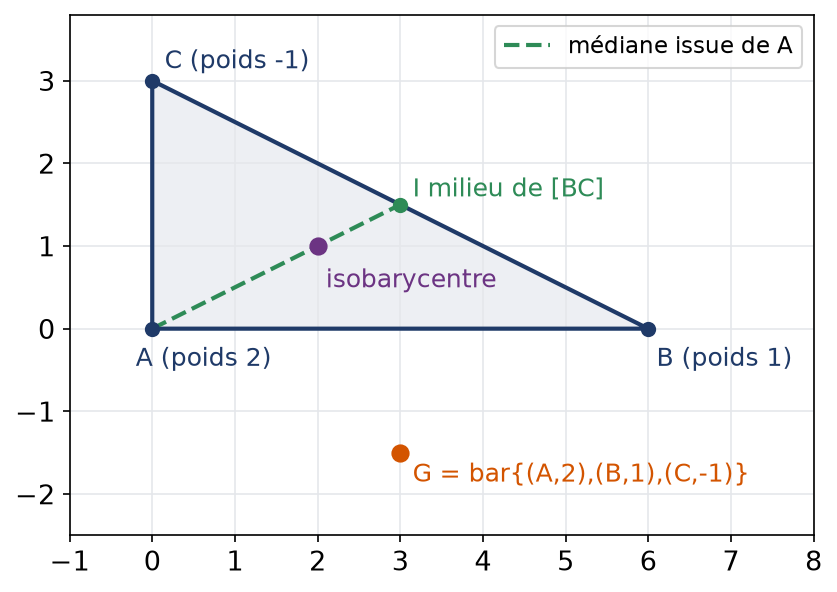
Le même raisonnement, appliqué aux trois sommets, montre que les trois médianes d’un triangle se coupent en l’isobarycentre. Ainsi, l’associativité remplace avantageusement de longs calculs de droites.
2.1 Barycentres et sous-espaces affines
Pour une partie non vide de \(\mathcal{E}\), être un sous-espace affine équivaut à contenir le barycentre de toute famille finie de ses points pondérés. En particulier, la droite \((AB)\), avec \(A \neq B\), est exactement l’ensemble des barycentres de \(A\) et \(B\).
Supposons \(\mathcal{F} = A + F\). Si les \(A_i\) sont dans \(\mathcal{F}\), alors, en vectorialisant en \(A\), on a \(\overrightarrow{AG} = \frac{1}{\Lambda} \sum \lambda_i \overrightarrow{AA_i}\), qui est dans \(F\). Donc \(G \in \mathcal{F}\). Réciproquement, fixons \(A\) dans la partie et notons \(F\) l’ensemble des \(\overrightarrow{AM}\). Pour \(M, N\) dans la partie et \(\alpha, \beta\) réels, le point \(A + \alpha \overrightarrow{AM} + \beta \overrightarrow{AN}\) est le barycentre de \((A, 1 – \alpha – \beta)\), \((M, \alpha)\) et \((N, \beta)\). Il appartient donc à la partie, ce qui prouve que \(F\) est un sous-espace vectoriel.
Dans \(\mathbb{R}^2\), la réunion \(\mathcal{C}\) des deux axes de coordonnées contient beaucoup de droites, mais ce n’est pas un sous-espace affine. En effet, \((2, 0)\) et \((0, 2)\) sont dans \(\mathcal{C}\), alors que leur milieu \((1, 1)\) n’y est pas. Un seul barycentre manquant suffit donc à exclure une partie.
Pour démontrer que trois points \(P\), \(Q\), \(R\) sont alignés :
- Exprimer chacun d’eux comme barycentre de points de référence, par exemple les sommets d’un triangle.
- Chercher des réels \(\alpha, \beta\) de somme non nulle tels que \(R\) soit le barycentre de \((P, \alpha)\) et \((Q, \beta)\) ; on identifie les poids grâce à l’associativité.
- Conclure : un barycentre de \(P\) et \(Q\) appartient à la droite \((PQ)\).
- À défaut, calculer un déterminant de coordonnées et montrer qu’il est nul.
Si \(\mathcal{E}\) est de dimension \(n\), un repère affine est une famille de \(n + 1\) points \(A_0, \dots, A_n\) telle que les vecteurs \(\overrightarrow{A_0 A_i}\) forment une base. Tout point \(M\) s’écrit alors de façon unique comme barycentre des \(A_i\) avec des poids de somme 1. Ces poids sont les coordonnées barycentriques de \(M\). Dans un triangle, elles sont toutes strictement positives exactement pour les points intérieurs.
3. Applications affines, translations et homothéties
Une application linéaire respecte les combinaisons linéaires de vecteurs. De la même manière, une application affine respecte la structure des points : elle transforme un déplacement \(\overrightarrow{AB}\) par une application linéaire fixe.
On se donne deux espaces affines \(\mathcal{E}\) et \(\mathcal{E}^{\prime}\), dirigés par \(E\) et \(E^{\prime}\). On dit que \(f\), de \(\mathcal{E}\) vers \(\mathcal{E}^{\prime}\), est affine lorsqu’une application linéaire \(\varphi : E \to E^{\prime}\) vérifie
\[ \overrightarrow{f(A) f(B)} = \varphi\big(\overrightarrow{AB}\big) \quad \text{pour tous points } A, B. \]
L’application \(\varphi\) est unique : c’est la partie linéaire de \(f\), notée \(\vec{f}\).
Autrement dit, \(f\) est entièrement déterminée par l’image d’un seul point \(A\) et par sa partie linéaire, car \(f(M) = f(A) + \vec{f}(\overrightarrow{AM})\). Dans un repère, cela donne une écriture très simple.
- Dans des repères cartésiens, les applications affines sont exactement celles de la forme \(X \mapsto MX + C\). La matrice \(M\) représente \(\vec{f}\), tandis que \(C\) donne les coordonnées de \(f(O)\).
- Une application est affine si et seulement si elle conserve les barycentres : l’image du barycentre de \((A_i, \lambda_i)\) est le barycentre de \((f(A_i), \lambda_i)\).
- La composée de deux applications affines est affine, de partie linéaire la composée des parties linéaires. Pour qu’une application affine soit bijective, il faut et il suffit que \(\vec{f}\) le soit.
- L’image d’un sous-espace affine \(A + F\) est le sous-espace affine \(f(A) + \vec{f}(F)\). En conséquence, une application affine transforme deux sous-espaces parallèles en deux sous-espaces parallèles.
Démontrons le sens direct du point 2. Soit \(G\) le barycentre de \((A_i, \lambda_i)\), de somme \(\Lambda\). On applique \(\vec{f}\) à l’égalité \(\sum \lambda_i \overrightarrow{GA_i} = \vec{0}\). Par linéarité, \(\sum \lambda_i \overrightarrow{f(G) f(A_i)} = \vec{0}\), ce qui caractérise \(f(G)\) comme barycentre des \((f(A_i), \lambda_i)\). Les autres points se démontrent de la même façon, en vectorialisant en un point fixé.
Soit \(f\) l’application du plan définie par \(f(x, y) = (2x – y + 1, x + 3)\). Elle est affine, de partie linéaire de matrice \(\begin{pmatrix} 2 & -1 \\ 1 & 0 \end{pmatrix}\), de déterminant 1. Elle est donc bijective. Cherchons ses points fixes. Le système \(x = 2x – y + 1\), \(y = x + 3\) donne \(y = x + 1\) puis \(x + 1 = x + 3\), ce qui est impossible. Ainsi, \(f\) n’a aucun point fixe. Ce n’est pas contradictoire : la partie linéaire admet ici la valeur propre 1, car son polynôme caractéristique est \((\lambda – 1)^2\).
Piège à éviter :
Une application affine n’est linéaire que si elle fixe l’origine. Par exemple, \(x \mapsto 3x + 2\) est affine sur \(\mathbb{R}\), mais elle n’est pas linéaire. Il ne faut donc jamais confondre \(f\) avec sa partie linéaire \(\vec{f}\).
3.1 Translations et homothéties
- La translation de vecteur \(u\) est \(t_u : M \mapsto M + u\). Sa partie linéaire est l’identité.
- L’homothétie de centre \(\Omega\) et de rapport \(k \neq 0\) est \(h : M \mapsto \Omega + k \, \overrightarrow{\Omega M}\). Sa partie linéaire est \(k \, \mathrm{id}_E\).
Soit \(f\) une application affine de \(\mathcal{E}\) dans lui-même, de partie linéaire \(k \, \mathrm{id}_E\) avec \(k \neq 0\). Si \(k = 1\), alors \(f\) est une translation. Si \(k \neq 1\), alors \(f\) est une homothétie de rapport \(k\), et son centre est son unique point fixe.
Fixons un point \(A\). Pour tout \(M\), on a \(f(M) = f(A) + k \overrightarrow{AM}\). Si \(k = 1\), alors \(\overrightarrow{M f(M)} = \overrightarrow{A f(A)}\) pour tout \(M\) : c’est une translation. Si \(k \neq 1\), on cherche \(\Omega\) tel que \(f(\Omega) = \Omega\). Cette condition s’écrit \(\overrightarrow{A \Omega} = \overrightarrow{A f(A)} + k \overrightarrow{A \Omega}\), soit \(\overrightarrow{A \Omega} = \frac{1}{1 – k} \overrightarrow{A f(A)}\). Ce point existe et il est unique. Enfin, \(f(M) = f(\Omega) + k \overrightarrow{\Omega M} = \Omega + k \overrightarrow{\Omega M}\).
Par conséquent, les translations et les homothéties forment un groupe pour la composition. La composée de deux homothéties de rapports \(k\) et \(k^{\prime}\) est une homothétie de rapport \(k k^{\prime}\) si \(k k^{\prime} \neq 1\), et une translation sinon.
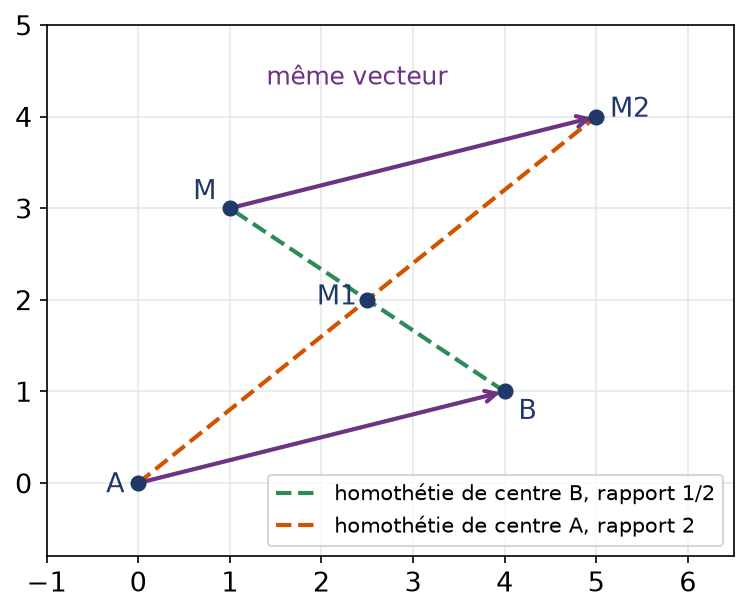
Soient deux points \(A\) et \(B\). Composons l’homothétie \(h_1\) de centre \(B\) et de rapport \(1/2\), puis l’homothétie \(h_2\) de centre \(A\) et de rapport 2. Le produit des rapports vaut 1, donc \(h_2 \circ h_1\) est une translation. Pour trouver son vecteur, on calcule l’image de \(B\). D’une part, \(h_1(B) = B\). D’autre part, \(h_2(B) = A + 2 \overrightarrow{AB}\). Ainsi le vecteur cherché est \(\overrightarrow{B h_2(B)} = \overrightarrow{AB}\).
La figure illustre ce résultat avec \(A(0, 0)\), \(B(4, 1)\) et \(M(1, 3)\). Le point \(M_1 = h_1(M)\) vaut \((2{,}5 ; 2)\), puis \(M_2 = h_2(M_1)\) vaut \((5, 4)\). On a bien \(\overrightarrow{M M_2} = (4, 1) = \overrightarrow{AB}\).
4. Projections, symétries et affinités
Ces applications affines généralisent les projections et symétries vectorielles. Il faut seulement remplacer le sous-espace vectoriel « sur lequel on projette » par un sous-espace affine.
Soient \(\mathcal{F}\) un sous-espace affine de direction \(F\) et \(G\) un supplémentaire de \(F\) dans \(E\). Pour tout point \(M\), l’ensemble \(\mathcal{F} \cap (M + G)\) contient exactement un point, noté \(p(M)\).
- L’application \(p\) est la projection sur \(\mathcal{F}\) parallèlement à \(G\).
- La symétrie par rapport à \(\mathcal{F}\) parallèlement à \(G\) est \(s : M \mapsto p(M) + \overrightarrow{M p(M)}\).
- Pour un réel \(\lambda\), l’affinité de rapport \(\lambda\), qui fixe \(\mathcal{F}\) et agit parallèlement à \(G\), envoie \(M\) sur \(p(M) + \lambda \, \overrightarrow{p(M) M}\).
Pourquoi le point \(p(M)\) est-il bien défini ? La proposition sur les intersections répond à la question. En effet, \(F + G = E\) assure que l’intersection est non vide, et \(F \cap G = \{0\}\) assure qu’elle est réduite à un point. De plus, la symétrie est l’affinité de rapport \(-1\), et la projection celle de rapport 0.
- La projection \(p\) est affine, de partie linéaire la projection vectorielle sur \(F\) parallèlement à \(G\). De plus, \(p \circ p = p\), et l’ensemble de ses points fixes est \(\mathcal{F}\).
- La symétrie \(s\) est affine et vérifie \(s \circ s = \mathrm{id}\).
- Réciproquement, une application affine \(f\) telle que \(f \circ f = f\) est une projection, sur l’ensemble de ses points fixes. De même, une application affine involutive est une symétrie.
Dans \(\mathbb{R}^3\), projetons sur le plan \(\mathcal{P} : x + y + z = 3\) parallèlement à la droite vectorielle dirigée par \(w = (1, 1, 0)\). D’abord, \(w\) n’est pas dans la direction de \(\mathcal{P}\), car \(1 + 1 + 0 \neq 0\). Ensuite, on cherche \(p(M) = M + t w\) dans \(\mathcal{P}\). La condition \((x + t) + (y + t) + z = 3\) donne \(t = \frac{3 – x – y – z}{2}\). Par conséquent :
\[ p(x, y, z) = \Big( \frac{x – y – z + 3}{2}, \ \frac{-x + y – z + 3}{2}, \ z \Big). \]
Enfin, la symétrie associée s’obtient par \(s(M) = 2p(M) – M\) en coordonnées : \(s(x, y, z) = (-y – z + 3, -x – z + 3, z)\).
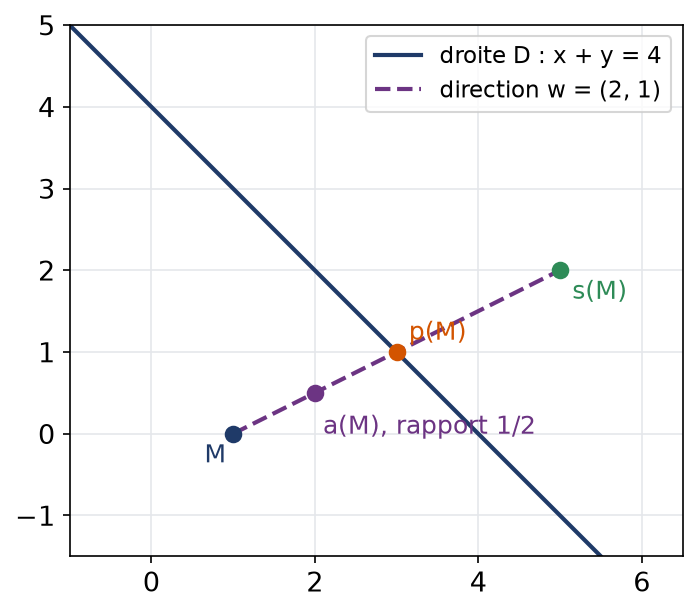
La figure présente la même construction dans le plan. On y projette sur la droite \(D : x + y = 4\) parallèlement à \(w = (2, 1)\). Le point \(M(1, 0)\) a pour projeté \((3, 1)\) et pour symétrique \((5, 2)\). Son image par l’affinité de rapport \(1/2\) est le point \((2 ; 0{,}5)\).
5. Thalès, Ménélaüs et Céva
Soient \(A\), \(B\), \(C\) trois points d’une même droite, avec \(A \neq C\). Le vecteur \(\overrightarrow{AB}\) est alors un multiple de \(\overrightarrow{AC}\), d’où un coefficient \(r\) tel que \(\overrightarrow{AB} = r \, \overrightarrow{AC}\). On note \(r = \dfrac{\overline{AB}}{\overline{AC}}\) et on l’appelle rapport de mesures algébriques. Ce rapport est signé : il est négatif quand \(B\) et \(C\) sont de part et d’autre de \(A\).
5.1 Le théorème de Thalès
Thalès affine. Soient trois hyperplans parallèles distincts \(\mathcal{H}_1\), \(\mathcal{H}_2\), \(\mathcal{H}_3\), et deux droites \(\mathcal{D}\) et \(\mathcal{D}^{\prime}\) non parallèles à ces hyperplans. On note \(A_i\) et \(A_i^{\prime}\) leurs points d’intersection avec \(\mathcal{H}_i\). Alors
\[ \frac{\overline{A_1 A_2}}{\overline{A_1 A_3}} = \frac{\overline{A_1^{\prime} A_2^{\prime}}}{\overline{A_1^{\prime} A_3^{\prime}}}. \]
Soit \(H\) la direction commune des hyperplans. La droite \(\mathcal{D}^{\prime}\) a une direction supplémentaire de \(H\). On considère donc la projection \(p\) sur \(\mathcal{D}^{\prime}\) parallèlement à \(H\). Chaque \(\mathcal{H}_i\) est un translaté de \(H\), donc \(p(A_i) = A_i^{\prime}\). Or \(p\) est affine. Elle transforme l’égalité \(\overrightarrow{A_1 A_2} = r \overrightarrow{A_1 A_3}\) en \(\overrightarrow{A_1^{\prime} A_2^{\prime}} = r \overrightarrow{A_1^{\prime} A_3^{\prime}}\). Les deux rapports sont donc égaux.
La preuve dit plus généralement qu’une application affine conserve les rapports de mesures algébriques sur une droite. C’est la vraie raison du théorème de Thalès.
5.2 Le théorème de Ménélaüs
Soit \(ABC\) un triangle non aplati. Soient \(P \in (BC)\), \(Q \in (CA)\) et \(R \in (AB)\), distincts des sommets. Les points \(P\), \(Q\), \(R\) sont alignés si et seulement si
\[ \frac{\overline{PB}}{\overline{PC}} \cdot \frac{\overline{QC}}{\overline{QA}} \cdot \frac{\overline{RA}}{\overline{RB}} = 1. \]
Notons \(\alpha\), \(\beta\), \(\gamma\) les trois rapports. Comme \(\overrightarrow{PB} = \alpha \overrightarrow{PC}\), le point \(P\) est le barycentre de \((B, 1)\) et \((C, -\alpha)\), avec \(\alpha \neq 1\). De même, \(Q\) est le barycentre de \((C, 1)\) et \((A, -\beta)\), et \(R\) celui de \((A, 1)\) et \((B, -\gamma)\).
Travaillons dans le repère \((A, \overrightarrow{AB}, \overrightarrow{AC})\). Un point de coordonnées barycentriques \((a, b, c)\), de somme 1, a pour coordonnées cartésiennes \((b, c)\). Trois points sont alignés si et seulement si le déterminant des lignes \((1, b_i, c_i)\) est nul. Une opération sur les colonnes remplace ce déterminant par celui des lignes \((a_i, b_i, c_i)\). Enfin, multiplier une ligne par un réel non nul ne change pas sa nullité. On peut donc utiliser des poids non normalisés :
\[ \begin{vmatrix} 0 & 1 & -\alpha \\ -\beta & 0 & 1 \\ 1 & -\gamma & 0 \end{vmatrix} = 1 – \alpha \beta \gamma. \]
Ainsi, \(P\), \(Q\), \(R\) sont alignés exactement lorsque \(\alpha \beta \gamma = 1\).
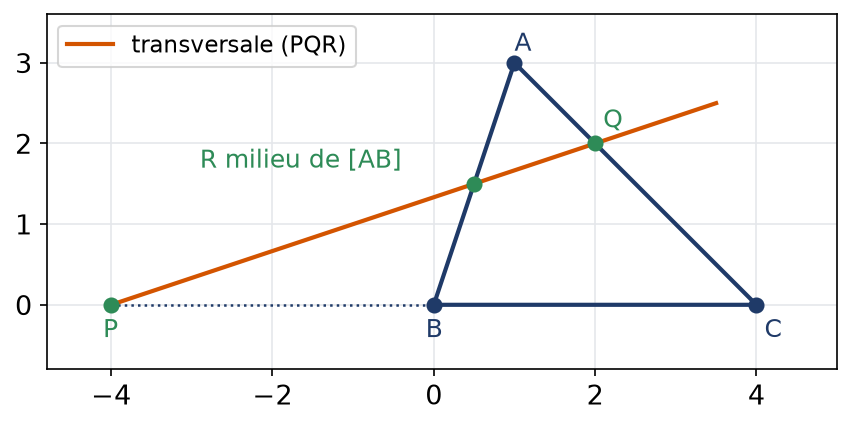
Dans un triangle \(ABC\), soit \(R\) le milieu de \([AB]\) et \(Q\) le point de \([AC]\) tel que \(\overrightarrow{AQ} = \frac{1}{3} \overrightarrow{AC}\). Où la droite \((RQ)\) coupe-t-elle \((BC)\) ? D’abord, \(\frac{\overline{RA}}{\overline{RB}} = -1\). Ensuite, \(\overrightarrow{QC} = \frac{2}{3} \overrightarrow{AC}\) et \(\overrightarrow{QA} = -\frac{1}{3} \overrightarrow{AC}\), donc \(\frac{\overline{QC}}{\overline{QA}} = -2\). Ménélaüs impose alors \(\alpha \times (-2) \times (-1) = 1\), soit \(\alpha = \frac{1}{2}\). Le point \(P\) vérifie \(\overrightarrow{PB} = \frac{1}{2} \overrightarrow{PC}\) : c’est le symétrique de \(C\) par rapport à \(B\).
5.3 Le théorème de Céva
Avec les mêmes notations, si les droites \((AP)\), \((BQ)\) et \((CR)\) sont concourantes, alors \(\alpha \beta \gamma = -1\). Réciproquement, si \(\alpha \beta \gamma = -1\), ces trois droites sont concourantes ou parallèles.
Démontrons le sens direct. Soit \(M\) le point de concours, de coordonnées barycentriques \((a, b, c)\). La droite \((AP)\) est formée des barycentres de \(A\) et de \(P\). Ses points vérifient donc \(b : c = 1 : (-\alpha)\), c’est-à-dire \(c = -\alpha b\). De même, \(a = -\beta c\) et \(b = -\gamma a\). Ici \(a\), \(b\), \(c\) sont non nuls, car \(M\) n’est sur aucun côté. En multipliant, on obtient \(abc = -\alpha \beta \gamma \, abc\), d’où \(\alpha \beta \gamma = -1\).
Piège à éviter :
Les deux théorèmes se ressemblent, mais le signe change tout. Le produit vaut 1 pour trois points alignés (Ménélaüs) et \(-1\) pour trois droites concourantes (Céva). Avec des longueurs non signées, on ne peut pas distinguer ces deux situations.
6. Isométries affines
On suppose maintenant que \(E\) est euclidien. La distance entre deux points est alors \(AB = \|\overrightarrow{AB}\|\).
Une application \(f : \mathcal{E} \to \mathcal{E}\) conserve les distances si et seulement si elle est affine et sa partie linéaire est orthogonale. On dit que \(f\) est une isométrie affine. C’est un déplacement si \(\det \vec{f} = 1\), un antidéplacement si \(\det \vec{f} = -1\).
La preuve complète fait l’objet d’un exercice. Son idée est la suivante : après composition par une translation, on se ramène à une application qui fixe l’origine. L’identité de polarisation montre alors qu’elle conserve le produit scalaire, donc qu’elle est linéaire.
Dans le plan euclidien, les déplacements sont les translations et les rotations. Les antidéplacements sont les réflexions et les symétries glissées, composées d’une réflexion et d’une translation parallèle à son axe.
Soit \(f(x, y) = \big( \frac{3x – 4y}{5} + 2, \ \frac{4x + 3y}{5} – 1 \big)\). La matrice \(\frac{1}{5}\begin{pmatrix} 3 & -4 \\ 4 & 3 \end{pmatrix}\) de sa partie linéaire a des colonnes orthonormées et un déterminant égal à 1. Il s’agit donc d’un déplacement, plus précisément une rotation d’angle \(\theta\) avec \(\cos \theta = \frac{3}{5}\) et \(\sin \theta = \frac{4}{5}\). Son centre est son point fixe. Le système se ramène à \(x + 2y = 5\) et \(4x – 2y = 5\), d’où \(\Omega = (2 ; 1{,}5)\).
Les erreurs fréquentes
- Parler du barycentre de points dont la somme des poids est nulle.
- Confondre une application affine avec sa partie linéaire, par exemple en écrivant \(f(\vec{0}) = \vec{0}\).
- Utiliser des longueurs au lieu de mesures algébriques dans Thalès, Ménélaüs ou Céva.
- Croire que deux droites disjointes de l’espace sont toujours parallèles.
- Oublier qu’une projection affine exige un supplémentaire de la direction, et pas n’importe quel sous-espace.
- Inverser l’ordre d’une composée : deux homothéties de centres distincts ne commutent pas en général.
Fiche mémo
- Espace affine : points, vecteurs \(\overrightarrow{AB}\), relation de Chasles, et \(B = A + u\).
- Sous-espace affine : \(A + F\) ; parallèles si même direction ; intersection vide ou de direction \(F \cap G\).
- Barycentre : \(\overrightarrow{OG} = \frac{1}{\Lambda} \sum \lambda_i \overrightarrow{OA_i}\) si \(\Lambda \neq 0\) ; homogénéité et associativité.
- Un sous-espace affine est stable par barycentres ; la droite \((AB)\) est l’ensemble des barycentres de \(A\) et \(B\).
- Application affine : \(f(M) = f(A) + \vec{f}(\overrightarrow{AM})\), en coordonnées \(X \mapsto MX + C\).
- Partie linéaire \(k \, \mathrm{id}\) : translation si \(k = 1\), homothétie de rapport \(k\) sinon.
- Projection : \(p \circ p = p\) ; symétrie : \(s \circ s = \mathrm{id}\) ; affinité de rapport \(\lambda\).
- Thalès : les applications affines conservent les rapports de mesures algébriques.
- Ménélaüs : alignement si et seulement si le produit des trois rapports vaut 1 ; Céva : concours, produit égal à \(-1\).
- Isométrie affine : application affine de partie linéaire orthogonale.
Questions fréquentes
Quelle est la différence entre un espace affine et un espace vectoriel ?
Dans un espace vectoriel, le vecteur nul est un élément privilégié. Dans un espace affine, aucun point n’est privilégié : la somme de deux points n’a pas de sens, et l’on se contente de translater un point par un vecteur. Dès que l’on choisit une origine, l’espace affine s’identifie à sa direction.
Pourquoi la somme des poids doit-elle être non nulle pour un barycentre ?
Si la somme des poids est nulle, le vecteur somme pondérée des vecteurs MA_i ne dépend plus de M. Il est soit nul pour tout M, soit jamais nul. Aucun point unique ne peut alors être défini, d’où l’hypothèse.
Comment reconnaître rapidement une application affine en coordonnées ?
Chaque coordonnée de l’image doit être une expression du premier degré en les coordonnées du point, avec éventuellement une constante. Vous écrivez alors f(X) = MX + C : la matrice M représente la partie linéaire et C donne l’image de l’origine.
Faut-il connaître les mesures algébriques pour appliquer Ménélaüs ?
Oui, car le théorème porte sur des rapports signés. Le signe indique si le point est sur le côté du triangle ou sur son prolongement. Avec des longueurs ordinaires, vous perdez la réciproque et vous pouvez conclure à tort.
Pour aller plus loin
- S’exercer : exercices corrigés de L2 de maths sur barycentres et applications affines
- Bases utiles : Produit scalaire et projection orthogonale
- Chapitre d’avant : Variables à densité : lois exponentielle et normale
- Vérifier ses acquis : QCM de L2 de maths sur barycentres et applications affines
- Contrôle corrigé en temps limité : Coniques, barycentres et affinités : contrôle de maths en L2
- Le même thème en maths sup (MPSI) : Projecteurs, symétries, hyperplans et sous-espaces affines
- Tous les chapitres : le sommaire de la L2 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «barycentres et applications affines en L2 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.