Espérance et indépendance en L3 de maths : exercices corrigés
Ces exercices espérance L3 couvrent toutes les méthodes du chapitre. Vous y calculerez des lois images par la fonction de répartition, puis par la fonction muette. Vous appliquerez aussi le changement de variables avec jacobien à des couples de variables.
D’autres exercices demandent de prouver une indépendance ou de la réfuter, de calculer des covariances et des espérances conditionnelles dans les cas discret et à densité. Les énoncés sont rangés par difficulté croissante. Le dernier est un problème complet sur une pièce dont le biais est lui-même aléatoire. Pour progresser, rédigez chaque solution avant de consulter le corrigé, publié à part. Vérifiez aussi systématiquement qu’une densité trouvée a bien une intégrale égale à 1.
Pour démarrer
Exercice 1 – Loi de un moins la racine d’une uniforme
Soit \(X\) une variable de loi uniforme sur \([0, 1]\) et \(Y = 1 – \sqrt{X}\).
- Calculer la fonction de répartition de \(Y\).
- En déduire que \(Y\) admet une densité, que l’on précisera.
- Calculer \(E[Y]\) de deux façons : avec la densité de \(Y\), puis par transfert à partir de \(X\).
Exercice 2 – Espérances par la formule de transfert
Soit \(X\) de densité \(f(x) = 3x^2\) sur \([0, 1]\), nulle ailleurs.
- Vérifier que \(f\) est une densité. Calculer ensuite \(E[X]\) et \(\mathrm{Var}(X)\).
- Calculer \(E[1/X]\) et \(E[\ln X]\).
- Pour quels entiers \(k \geq 1\) la variable \(X^{-k}\) est-elle intégrable ?
Exercice 3 – Une loi discrète sans espérance
Soit \(N\) une variable à valeurs dans \(\mathbb{N}^*\) telle que \(P(N = k) = \frac{1}{k(k+1)}\) pour tout \(k \geq 1\).
- Vérifier qu’on définit ainsi une loi de probabilité.
- Ensuite, calculer \(P(N \geq n)\) pour tout \(n \geq 1\).
- Montrer que \(E[N] = +\infty\), alors que \(N\) est finie presque sûrement.
- Enfin, montrer que \(E[\sqrt{N}]\) est finie.
Exercice 4 – Chiffres en base 3 d’une variable uniforme
Soit \(U\) uniforme sur \([0, 1[\). On pose \(D_1 = \lfloor 3U \rfloor\) et \(D_2 = \lfloor 9U \rfloor – 3D_1\). Ce sont les deux premiers chiffres du développement de \(U\) en base 3.
- Justifier que \(D_1\) et \(D_2\) sont des variables aléatoires à valeurs dans \(\{0, 1, 2\}\).
- Pour \(a, b \in \{0, 1, 2\}\), décrire l’événement \(\{D_1 = a, D_2 = b\}\) à l’aide de \(U\) et calculer sa probabilité.
- En déduire que \(D_1\) et \(D_2\) sont indépendantes et de même loi.
- Enfin, déterminer la loi et l’espérance de \(D_1 + D_2\).
Exercice 5 – Covariance d’un produit
Soit \(X\) de loi de Bernoulli de paramètre \(1/3\) et \(Y\) uniforme sur \(\{1, 2, 3\}\), indépendantes. On pose \(Z = XY\).
- Calculer \(E[Z]\) et \(\mathrm{Var}(Z)\).
- Ensuite, calculer \(\mathrm{Cov}(X, Z)\) et \(\mathrm{Cov}(Y, Z)\).
- Les variables \(X\) et \(Z\) sont-elles indépendantes ?
Exercice 6 – Minimum de deux exponentielles indépendantes
Soit \(X\) et \(Y\) indépendantes, de lois exponentielles de paramètres respectifs 2 et 5. On pose \(M = \min(X, Y)\).
- Calculer \(P(M > t)\) pour \(t \geq 0\). En déduire la loi de \(M\) et son espérance.
- Par ailleurs, calculer \(P(X < Y)\).
- Enfin, interpréter ces résultats en termes de durées de vie de deux composants.
Pour s’entraîner
Exercice 7 – Espérance d’une variable positive par sa queue
- Soit \(X \geq 0\) une variable aléatoire. Montrer, grâce au théorème de Tonelli, que \(E[X] = \int_0^{+\infty} P(X > t) \, dt\).
- De même, montrer que \(E[X^2] = \int_0^{+\infty} 2t\,P(X > t) \, dt\).
- Application : on suppose \(P(X > t) = (1+t)^{-3}\) pour \(t \geq 0\). Calculer \(E[X]\), \(E[X^2]\) puis \(\mathrm{Var}(X)\).
- Enfin, pour une variable \(N\) à valeurs dans \(\mathbb{N}\), en déduire que \(E[N] = \sum_{n \geq 1} P(N \geq n)\).
Exercice 8 – Logarithme d’une variable de densité 2x
Soit \(X\) de densité \(2x\) sur \(]0, 1[\).
- Par la méthode de la fonction muette, déterminer la loi de \(Y = -\ln X\).
- Ensuite, déterminer la loi de \(Z = X^2\).
- En déduire \(E[Y]\) et \(E[\ln Z]\), et vérifier la cohérence des deux résultats.
Exercice 9 – Quotient de deux exponentielles par jacobien
Soit \(X\) et \(Y\) indépendantes, de loi exponentielle de paramètre 1. On pose \(U = X/Y\) et \(V = Y\).
- Montrer que \((x, y) \mapsto (x/y, y)\) est un \(C^1\)-difféomorphisme de \(]0, +\infty[^2\) sur lui-même et calculer le jacobien de sa réciproque.
- En déduire la densité du couple \((U, V)\). Les variables \(U\) et \(V\) sont-elles indépendantes ?
- Ensuite, montrer que \(U\) a pour densité \(\frac{1}{(1+u)^2}\) sur \(]0, +\infty[\).
- Calculer \(P(X \leq 2Y)\). Enfin, la variable \(U\) est-elle intégrable ?
Exercice 10 – Coordonnées polaires d’un point uniforme du disque
Soit \((X, Y)\) uniforme sur le disque unité ouvert \(\mathcal{D}\), c’est-à-dire de densité \(\frac{1}{\pi}\mathbf{1}_{\mathcal{D}}\). On écrit \((X, Y) = (R\cos\Theta, R\sin\Theta)\) avec \(R \in ]0, 1[\) et \(\Theta \in ]-\pi, \pi[\), ce qui est possible presque sûrement.
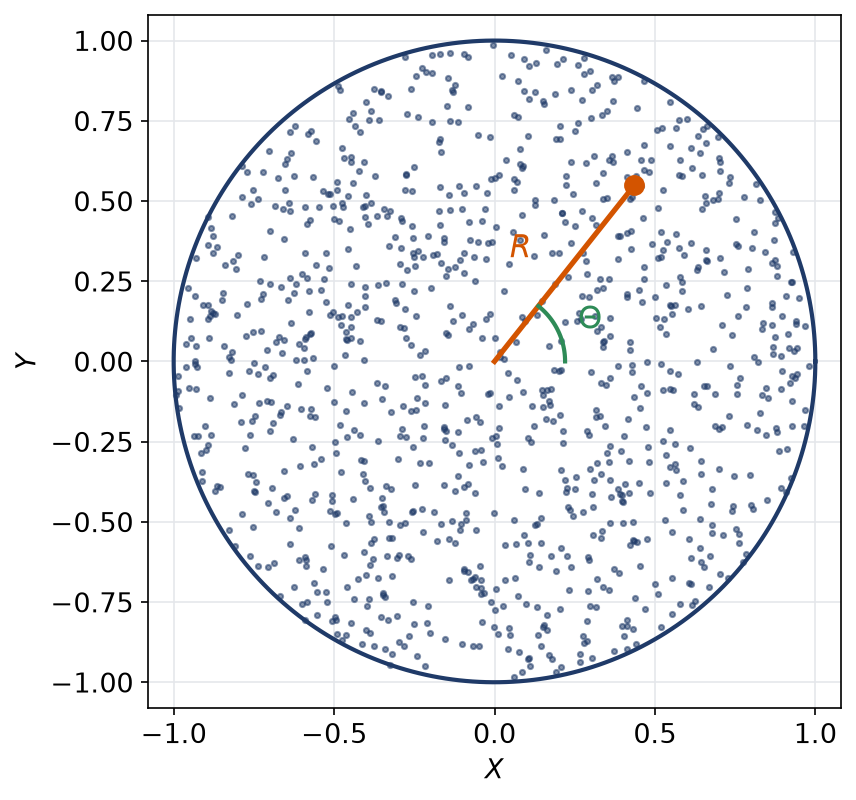
- Déterminer la densité du couple \((R, \Theta)\).
- En déduire que \(R\) et \(\Theta\) sont indépendantes, et donner leurs lois.
- Calculer \(E[R]\) et montrer que \(R^2\) suit la loi uniforme sur \([0, 1]\).
- Enfin, montrer que \(X\) et \(Y\) ne sont pas indépendantes.
Exercice 11 – Indépendance lue sur une densité jointe
Dans chaque cas, le couple \((X, Y)\) a la densité \(f\) indiquée, nulle hors du domaine précisé. Déterminer les lois marginales, puis dire si \(X\) et \(Y\) sont indépendantes.
- \(f(x, y) = 4xy\) sur \([0, 1]^2\).
- \(f(x, y) = x + y\) sur \([0, 1]^2\). Calculer de plus \(\mathrm{Cov}(X, Y)\).
- \(f(x, y) = 8xy\) sur \(\{0 < x < y < 1\}\).
Exercice 12 – Boîtes vides et covariance d’indicatrices
On lance 4 boules, indépendamment et uniformément, dans 3 boîtes numérotées. On note \(A_i\) l’événement « la boîte \(i\) est vide » et \(N\) le nombre de boîtes vides.
- Écrire \(N\) comme une somme d’indicatrices et calculer \(E[N]\).
- Ensuite, calculer \(\mathrm{Cov}(\mathbf{1}_{A_1}, \mathbf{1}_{A_2})\). Commenter son signe.
- En déduire \(\mathrm{Var}(N)\).
- Enfin, retrouver \(E[N]\) en déterminant directement la loi de \(N\).
Exercice 13 – Premier dé sachant le maximum
On lance deux dés équilibrés indépendants, dont les résultats sont \(D_1\) et \(D_2\). On pose \(M = \max(D_1, D_2)\).
- Déterminer la loi de \(M\).
- Pour \(1 \leq k, m \leq 6\), calculer \(P(D_1 = k, M = m)\).
- En déduire que \(E[D_1 \mid M] = \frac{M(3M-1)}{2(2M-1)}\).
- Enfin, vérifier que \(E\big[E[D_1 \mid M]\big] = E[D_1]\).
Exercice 14 – Espérances conditionnelles sur un triangle
Soit \((X, Y)\) uniforme sur le triangle \(T = \{(x, y) \mid 0 < y < x < 1\}\), donc de densité 2 sur \(T\).
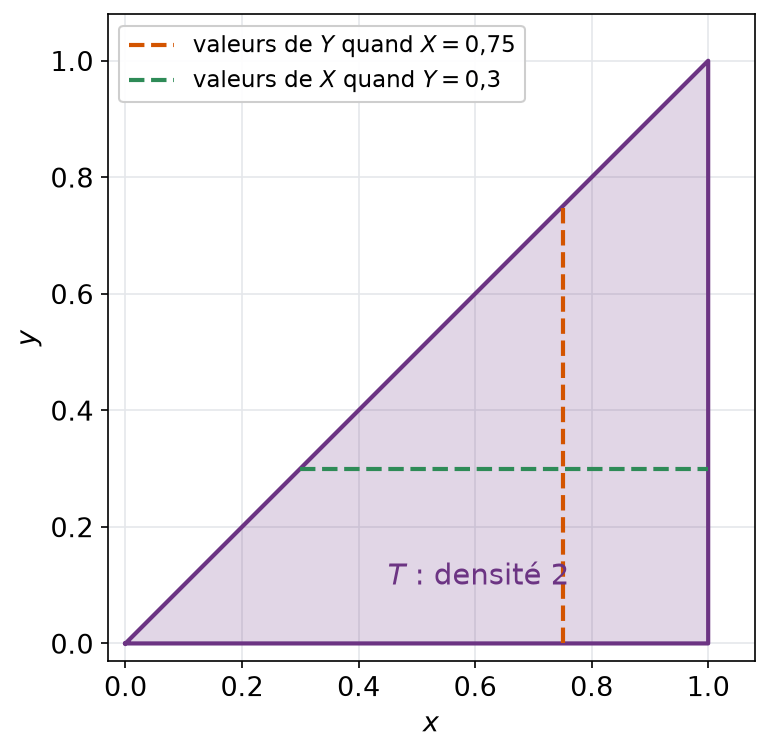
- Déterminer les lois marginales de \(X\) et de \(Y\).
- Calculer \(E[Y \mid X]\) et \(E[X \mid Y]\).
- Ensuite, calculer \(\mathrm{Cov}(X, Y)\).
- Enfin, vérifier la formule \(E\big[E[X \mid Y]\big] = E[X]\).
Exercice 15 – Partie entière et partie fractionnaire d’une exponentielle
Soit \(X\) de loi exponentielle de paramètre 1. On pose \(K = \lfloor X \rfloor\) et \(F = X – K\).
- Pour \(k \in \mathbb{N}\) et \(h\) borélienne bornée sur \([0, 1[\), calculer \(E[\mathbf{1}_{\{K = k\}}\,h(F)]\).
- En déduire les lois de \(K\) et de \(F\).
- Montrer que \(K\) et \(F\) sont indépendantes.
- Enfin, calculer \(E[K]\) et en déduire \(E[F]\).
Pour approfondir
Exercice 16 – Somme d’une uniforme et d’une exponentielle
Soit \(X\) uniforme sur \([0, 1]\) et \(Y\) exponentielle de paramètre 1, indépendantes. On pose \(S = X + Y\).
- À l’aide de la fonction muette et du théorème de Fubini, montrer que \(S\) a pour densité \(1 – e^{-s}\) sur \([0, 1]\) et \((e – 1)e^{-s}\) sur \(]1, +\infty[\).
- Vérifier que cette fonction est bien une densité de probabilité.
- Calculer \(P(S \leq 1)\) et \(P(S > 2)\).
- Enfin, calculer \(E[S]\) de deux manières.
Exercice 17 – Variable indépendante d’elle-même
- Soit \(\mathcal{A}\) une sous-tribu indépendante d’elle-même. Montrer que \(P(A) \in \{0, 1\}\) pour tout \(A \in \mathcal{A}\).
- Soit \(X\) une variable réelle indépendante d’elle-même. Montrer que \(F_X\) ne prend que les valeurs 0 et 1.
- En déduire que \(X\) est presque sûrement constante.
- Soit \(Y\) une variable aléatoire et \(\varphi\) borélienne. On suppose \(\varphi(Y)\) indépendante de \(Y\). Montrer que \(\varphi(Y)\) est presque sûrement constante.
Exercice 18 – Espérance conditionnelle et moindres carrés
Soit \(X\) de carré intégrable et \(Y\) discrète, à valeurs dans un ensemble fini \(D\) avec \(P(Y = y) > 0\) pour tout \(y \in D\). On note \(\psi(Y) = E[X \mid Y]\).
- Montrer que \(E[(X – \psi(Y))\,g(Y)] = 0\) pour toute fonction \(g : D \to \mathbb{R}\).
- En déduire que \(E[(X – g(Y))^2] = E[(X – \psi(Y))^2] + E[(\psi(Y) – g(Y))^2]\).
- Conclure que \(\psi(Y)\) est, parmi les variables de la forme \(g(Y)\), celle qui minimise l’erreur quadratique.
- Application : \(X\) est le résultat d’un dé équilibré et \(Y = 1\) si \(X\) est pair, \(Y = 0\) sinon. Calculer \(E[X \mid Y]\) et l’erreur minimale. Comparer avec \(\mathrm{Var}(X)\).
Exercice 19 – Problème : une pièce au biais aléatoire
Soit \(U, V_1, V_2, V_3\) des variables indépendantes, uniformes sur \([0, 1]\). Pour \(i \in \{1, 2, 3\}\), on pose \(X_i = \mathbf{1}_{\{V_i \leq U\}}\). Ainsi, on choisit un biais \(U\) au hasard, puis on lance trois fois une pièce qui tombe sur pile avec probabilité \(U\).
- Pour \(h\) borélienne bornée, montrer que \(E[h(U) X_1] = \int_0^1 h(u)\,u \, du\). En déduire \(P(X_1 = 1)\).
- De même, calculer \(P(X_1 = 1, X_2 = 1)\). Les variables \(X_1\) et \(X_2\) sont-elles indépendantes ? Calculer \(\mathrm{Cov}(X_1, X_2)\).
- Déterminer la loi de \(U\) sachant \(X_1 = 1\), puis sachant \(X_1 = 0\). En déduire \(E[U \mid X_1]\).
- Ensuite, déterminer la loi de \(U\) sachant \(X_1 = X_2 = 1\) et son espérance.
- Enfin, calculer \(P(X_3 = 1 \mid X_1 = X_2 = 1)\) et comparer avec \(P(X_3 = 1)\).

Pour aller plus loin
- Revoir la leçon : cours de L3 de maths sur espérance et indépendance
- Bases utiles : Beppo Levi, Fatou et convergence dominée, Tonelli, Fubini et changement de variables
- Chapitre d’avant : Bases hilbertiennes, L^2 et transformée de Fourier
- Chapitre d’après : Fonction caractéristique, convergences et TCL
- Vérifier ses acquis : QCM de L3 de maths sur espérance et indépendance
- Contrôle corrigé en temps limité : Fonction muette et espérance conditionnelle : contrôle de maths en L3
- Un autre sujet noté sur 20 : Examen final de probabilités : contrôle de maths en L3
- Tous les chapitres : le sommaire de la L3 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «espérance et indépendance en L3 de maths : exercices corrigés» au format PDF afin de pouvoir travailler en totale autonomie.