Corrigé des exercices : Matrices symétriques réelles en maths spé (MP)

Ce corrigé matrices MP détaille les dix-neuf exercices de la fiche. Chaque solution commence par une idée clé, puis suit une rédaction complète, comme dans une copie de concours. Les hypothèses sont vérifiées, les théorèmes sont nommés et les calculs intermédiaires restent visibles.
Trois points demandent une attention particulière. D’abord, la transposée ne donne l’adjoint qu’en base orthonormée, comme le montre le premier exercice. Ensuite, un projecteur orthogonal doit vérifier deux conditions à la fois, l’idempotence et la symétrie. Enfin, dans un sous-espace propre de dimension 2, il faut orthonormaliser avant de former la matrice de passage. Par ailleurs, trois figures accompagnent les solutions les plus géométriques : hyperboles de niveau, ellipse image et valeurs d’une forme quadratique. Comparez votre rédaction à la nôtre, ligne par ligne.
Pour démarrer
Corrigé de l’exercice 1 – Adjoint pour un produit scalaire à poids
Idée clé : on revient à la définition de l’adjoint, car la base canonique n’est pas orthonormée pour ce produit scalaire.
- Soit \(x, y \in \mathbf{R}^2\). On calcule \(\langle u(x), y \rangle = 2 x_2 y_1 + x_1 y_2\). Cherchons \(u^{*}(y) = (a, b)\) tel que \(\langle x, u^{*}(y) \rangle = 2 x_1 a + x_2 b\) coïncide avec cette expression pour tout \(x\). En identifiant le coefficient de \(x_1\), on obtient \(2a = y_2\). De même, le coefficient de \(x_2\) donne \(b = 2 y_1\). Par unicité de l’adjoint, \(u^{*}(y_1, y_2) = \left(\frac{y_2}{2}, 2 y_1\right)\).
- Dans la base canonique, la matrice de \(u\) est \(\begin{pmatrix} 0 & 1 \\ 1 & 0 \end{pmatrix}\), qui est symétrique. En revanche, celle de \(u^{*}\) est \(\begin{pmatrix} 0 & 1/2 \\ 2 & 0 \end{pmatrix}\). Ce n’est pas la transposée de la matrice de \(u\). Ce n’est pas surprenant : la base canonique n’est pas orthonormée, puisque \(\langle e_1, e_1 \rangle = 2\).
- Posons \(\varepsilon_1 = \frac{1}{\sqrt{2}}(1, 0)\) et \(\varepsilon_2 = (0, 1)\). D’abord, \(\langle \varepsilon_1, \varepsilon_1 \rangle = 2 \times \frac{1}{2} = 1\). Ensuite, \(\langle \varepsilon_2, \varepsilon_2 \rangle = 1\) et \(\langle \varepsilon_1, \varepsilon_2 \rangle = 0\). La famille est donc une base orthonormée. Calculons les images. On a \(u(\varepsilon_1) = \left(0, \frac{1}{\sqrt{2}}\right) = \frac{1}{\sqrt{2}} \varepsilon_2\) et \(u(\varepsilon_2) = (1, 0) = \sqrt{2}\, \varepsilon_1\). De même, \(u^{*}(\varepsilon_1) = \left(0, \sqrt{2}\right) = \sqrt{2}\, \varepsilon_2\) et \(u^{*}(\varepsilon_2) = \left(\frac{1}{2}, 0\right) = \frac{1}{\sqrt{2}} \varepsilon_1\). Les matrices sont donc \[\begin{pmatrix} 0 & \sqrt{2} \\ \frac{1}{\sqrt{2}} & 0 \end{pmatrix} \quad \text{et} \quad \begin{pmatrix} 0 & \frac{1}{\sqrt{2}} \\ \sqrt{2} & 0 \end{pmatrix}.\] Cette fois, la seconde est bien la transposée de la première. Comme ces matrices diffèrent, \(u\) n’est pas autoadjoint pour ce produit scalaire, bien que sa matrice canonique soit symétrique.
Corrigé de l’exercice 2 – Diagonalisation orthogonale en dimension 2
Idée clé : en dimension 2, la trace et le déterminant donnent le polynôme caractéristique, et un seul vecteur propre suffit.
- La trace de \(S\) vaut 5 et son déterminant \(-14 – 36 = -50\). On cherche donc deux réels de somme 5 et de produit \(-50\) : ce sont 10 et \(-5\). Le spectre de \(S\) est \(\{10, -5\}\).
- Pour \(\lambda = 10\), le système \(S X = 10 X\) se réduit à \(-3x + 6y = 0\), soit \(x = 2y\). Un vecteur propre unitaire est donc \(\frac{1}{\sqrt{5}}(2, 1)\). Pour \(\lambda = -5\), on obtient \(12x + 6y = 0\), soit \(y = -2x\). D’où le vecteur unitaire \(\frac{1}{\sqrt{5}}(1, -2)\). Ces deux vecteurs sont orthogonaux, comme le prévoit le cours. Finalement, \(P = \frac{1}{\sqrt{5}} \begin{pmatrix} 2 & 1 \\ 1 & -2 \end{pmatrix}\) et \(D = \mathrm{diag}(10, -5)\) conviennent.
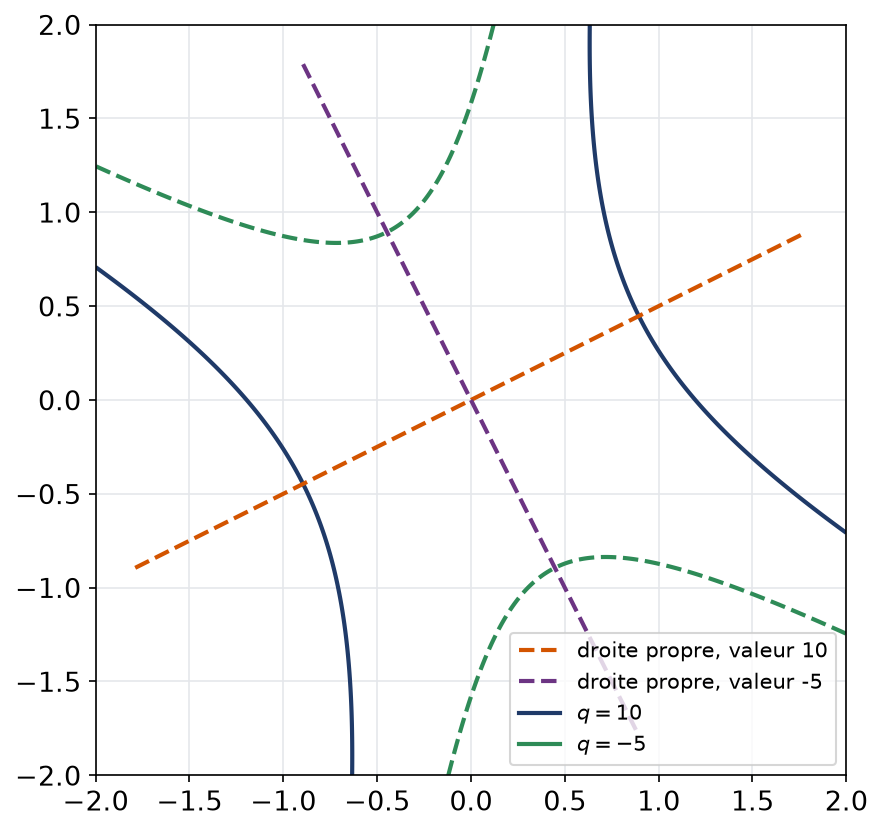
- La matrice \(S\) a une valeur propre strictement négative, donc elle n’est pas positive. Par exemple, avec \(X = (1, -2)\), on trouve \(X^{T} S X = 7 – 24 – 8 = -25\). Notons \((x^{\prime}, y^{\prime})\) les coordonnées dans la base orthonormée formée des colonnes de \(P\). L’équation devient \(10 x^{\prime 2} – 5 y^{\prime 2} = c\). Pour \(c = 10\), on obtient \(x^{\prime 2} – \frac{y^{\prime 2}}{2} = 1\). C’est une hyperbole dont l’axe focal est dirigé par \((2, 1)\). Pour \(c = -5\), on obtient \(y^{\prime 2} – 2 x^{\prime 2} = 1\). C’est une hyperbole d’axe focal dirigé par \((1, -2)\). Les deux courbes sont des hyperboles d’axes portés par les droites propres.
Sur le dessin, les deux hyperboles apparaissent avec, en pointillés, leurs axes de symétrie.
Corrigé de l’exercice 3 – Projecteur orthogonal sur un plan de l’espace
Idée clé : connaître l’action de \(P\) sur trois vecteurs libres suffit à l’identifier, puis la symétrie de \(P\) donne l’orthogonalité.
- On calcule ligne par ligne. D’abord, \(9 Pn = (8 – 4 – 4,\ 2 – 10 + 8,\ -2 – 8 + 10) = (0, 0, 0)\). Ensuite, \(9 P w_1 = (16 + 2,\ 4 + 5,\ -4 + 4) = (18, 9, 0)\). Enfin, \(9 P w_2 = (2 – 2,\ 5 + 4,\ 4 + 5) = (0, 9, 9)\). Ainsi, \(Pn = 0\), \(Pw_1 = w_1\) et \(Pw_2 = w_2\).
- Notons \(\Pi\) le plan d’équation \(x – 2y + 2z = 0\). Les vecteurs \(w_1\) et \(w_2\) vérifient cette équation, et ils ne sont pas colinéaires. Ils forment donc une base de \(\Pi\). En revanche, \(n \notin \Pi\), car \(1 + 4 + 4 = 9 \neq 0\). Par conséquent, \((w_1, w_2, n)\) est une base de \(\mathbf{R}^3\). Sur cette base, \(P^2\) et \(P\) coïncident, donc \(P^2 = P\). \(P\) est le projecteur sur \(\Pi\) parallèlement à la droite \(\mathbf{R} n\).
- La matrice \(P\) est symétrique, et elle représente ce projecteur en base orthonormée. D’après le cours, le projecteur est donc orthogonal. On le voit aussi directement : \(n\) est normal à \(\Pi\). Posons \(e = \frac{n}{3}\), qui est unitaire. Le projecteur orthogonal sur \(e^{\perp}\) a pour matrice \(I_3 – e e^{T} = I_3 – \frac{1}{9} n n^{T}\). Or \(n n^{T} = \begin{pmatrix} 1 & -2 & 2 \\ -2 & 4 & -4 \\ 2 & -4 & 4 \end{pmatrix}\). En soustrayant cette matrice de \(9 I_3\), on obtient exactement \(9P\), ce qui confirme la formule.
Corrigé de l’exercice 4 – Une matrice définie positive par deux méthodes
Idée clé : la caractérisation spectrale et la réduction de Gauss sont deux preuves indépendantes, et Rayleigh donne les extremums.
- On a \(\mathrm{tr}\, A = 7\) et \(\det A = 10 – 4 = 6\). Le polynôme caractéristique vaut \(X^2 – 7X + 6 = (X – 1)(X – 6)\). Les deux valeurs propres 1 et 6 sont strictement positives. Comme \(A\) est symétrique réelle, la caractérisation spectrale donne \(A \in \mathcal{S}_2^{++}(\mathbf{R})\).
- On regroupe les termes en \(y\) : \(2y^2 + 4xy = 2(x + y)^2 – 2x^2\). Ainsi, \(q(x, y) = 3x^2 + 2(x + y)^2\). Cette somme est positive. Pour qu’elle s’annule, il faut \(x = 0\), puis \(y = -x = 0\). La forme ne s’annule donc qu’à l’origine, et \(A\) est bien définie positive.
- Par le théorème de Rayleigh, sur le cercle unité, \(q\) varie entre 1 et 6, et ces valeurs sont atteintes sur les vecteurs propres. Pour \(\lambda = 6\), l’équation \(-x + 2y = 0\) donne la direction \((2, 1)\). Pour \(\lambda = 1\), l’équation \(4x + 2y = 0\) donne la direction \((1, -2)\). On vérifie que \(q(2, 1) = 20 + 8 + 2 = 30 = 6 \times 5\). De même, \(q(1, -2) = 5 – 8 + 8 = 5\). Le maximum 6 est atteint aux deux points \((2, 1)/\sqrt{5}\) et \((-2, -1)/\sqrt{5}\). Le minimum 1 est atteint en \((1, -2)/\sqrt{5}\) et en son opposé. Sur la figure de l’énoncé, ces deux directions sont les axes des ellipses.
Corrigé de l’exercice 5 – Matrice de Gram d’une famille de colonnes
Idée clé : la forme quadratique de \(A^{T} A\) est le carré d’une norme, \(X^{T} A^{T} A X = \|AX\|^2\).
- La transposée d’un produit renverse l’ordre des facteurs. Transposer \(A^{T} A\) redonne donc \(A^{T} A\), qui est carrée d’ordre \(n\) et symétrique. Ensuite, pour une colonne \(X\) de taille \(n\), le réel \(X^{T} A^{T} A X\) s’écrit \((AX)^{T} (AX)\), carré de la norme euclidienne de \(AX\) dans \(\mathbf{R}^p\). Il est positif, donc \(A^{T} A\) est positive.
- Ce carré de norme s’annule exactement pour les \(X\) du noyau de \(A\). Le caractère défini positif revient donc à un noyau réduit à zéro. Le théorème du rang relie la dimension du noyau au rang : elle vaut \(n\) moins le rang. Ainsi, \(A^{T} A\) est définie positive exactement quand \(A\) est de rang \(n\). Cela exige notamment \(p \geqslant n\).
- Le calcul donne \(A^{T} A = \begin{pmatrix} 1 + 1 + 0 & 0 + 1 + 0 \\ 0 + 1 + 0 & 0 + 1 + 4 \end{pmatrix} = \begin{pmatrix} 2 & 1 \\ 1 & 5 \end{pmatrix}\). Les deux colonnes de \(A\) ne sont pas colinéaires, donc \(\mathrm{rg}(A) = 2\). La question 2 annonce une matrice définie positive. Vérifions-le : la trace vaut 7 et le déterminant 9, d’où l’équation \(\lambda^2 – 7\lambda + 9 = 0\), avec \(\Delta = 13\). Les valeurs propres \(\frac{7 \pm \sqrt{13}}{2}\) sont strictement positives, puisque \(\sqrt{13} < 7\).
Corrigé de l’exercice 6 – Trois contre-exemples à connaître
Idée clé : chaque hypothèse du cours compte : coefficients réels, forme quadratique et non coefficients, symétrie de la matrice.
- On calcule \(M^2\). Le coefficient \((1,1)\) vaut \(1 + \mathrm{i}^2 = 0\). Le coefficient \((1,2)\) vaut \(\mathrm{i} – \mathrm{i} = 0\). De même, les deux autres sont nuls. Donc \(M^2 = 0\). Le polynôme \(X^2\) annule \(M\), donc 0 est l’unique valeur propre. Une diagonalisation donnerait \(M = Q \, 0 \, Q^{-1} = 0\), ce qui est absurde. Par conséquent, \(M\) n’est pas diagonalisable. Le théorème spectral n’est pas en défaut : il exige des coefficients réels, et \(M\) a des coefficients complexes.
- On a \(\det B = 2 – 9 = -7 < 0\). Le produit des deux valeurs propres réelles est donc négatif, et l’une d’elles est strictement négative. Concrètement, avec \(X = (1, -1)\), on obtient \(X^{T} B X = 1 – 6 + 2 = -3\). Donc \(B\) n’est pas positive.
- Pour \(X = (x, y)\), on a \(X^{T} C X = x^2 + xy + y^2 = \left(x + \frac{y}{2}\right)^2 + \frac{3}{4} y^2\). Cette quantité est strictement positive dès que \(X \neq 0\). Pourtant, \(C\) est triangulaire avec des 1 sur la diagonale, donc 1 est son unique valeur propre. Une matrice diagonalisable de spectre \(\{1\}\) vaut \(I_2\), et \(C \neq I_2\). Donc \(C\) n’est pas diagonalisable. Ce contraste s’explique : \(C\) n’est pas symétrique. Or \(X^{T} C X\) ne dépend que de \(\frac{1}{2}(C + C^{T}) = \begin{pmatrix} 1 & 1/2 \\ 1/2 & 1 \end{pmatrix}\). Cette matrice symétrique est définie positive, mais elle n’apporte aucune information sur la réduction de \(C\) elle-même.
Pour s’entraîner
Corrigé de l’exercice 7 – Spectre d’une matrice symétrique d’ordre 3
Idée clé : en dimension 3, on obtient \(\chi_S\) à partir de la trace, des mineurs principaux et du déterminant, puis on normalise les vecteurs propres.
- En taille 3, le coefficient de \(X\) dans \(\chi_S\) est la somme \(m\) des déterminants extraits \(2 \times 2\) centrés sur la diagonale. On a alors \(\chi_S(X) = X^3 – \mathrm{tr}(S) X^2 + m X – \det S\). Ici, la trace vaut 9. Les trois déterminants extraits valent \(12 – 4 = 8\), \(8 – 0 = 8\) et \(6 – 4 = 2\), d’où \(m = 18\). Le développement par rapport à la ligne 1 donne enfin \(\det S = 4 \times 2 + 2 \times (-4) = 0\). Donc \(\chi_S(X) = X^3 – 9X^2 + 18X\), et \(\chi_S(X) = X(X – 3)(X – 6)\).
- Pour \(\lambda = 0\), les équations \(4x – 2y = 0\) et \(-2y + 2z = 0\) donnent \(y = 2x\) et \(z = y\). On obtient la direction \((1, 2, 2)\). Pour \(\lambda = 3\), les équations \(x – 2y = 0\) et \(-2y – z = 0\) donnent la direction \((2, 1, -2)\). Pour \(\lambda = 6\), les équations \(-2x – 2y = 0\) et \(-2y – 4z = 0\) donnent la direction \((2, -2, 1)\). On vérifie la deuxième ligne dans chaque cas, par exemple \(-4 + 6 – 2 = 0\) pour la dernière. Ces trois vecteurs ont pour norme 3. Ils sont deux à deux orthogonaux, car les valeurs propres sont distinctes. Ainsi, \[P = \frac{1}{3} \begin{pmatrix} 1 & 2 & 2 \\ 2 & 1 & -2 \\ 2 & -2 & 1 \end{pmatrix} \in \mathcal{O}_3(\mathbf{R}).\] On obtient alors \(P^{T} S P = \mathrm{diag}(0, 3, 6)\).
- Les valeurs propres sont positives, donc \(S\) est positive. En revanche, 0 est valeur propre, donc \(S\) n’est pas définie positive. Son noyau est le sous-espace propre associé à 0 : \(\ker S = \mathbf{R}(1, 2, 2)\).
Corrigé de l’exercice 8 – Adjoints sur l’espace des matrices carrées
Idée clé : on fait passer les matrices d’un côté à l’autre de la trace grâce à \(\mathrm{tr}(XY) = \mathrm{tr}(YX)\) et \(\mathrm{tr}(X^{T}) = \mathrm{tr}(X)\).
- Soit \(A, B \in \mathcal{M}_n(\mathbf{R})\). On a \(\langle MA, B \rangle = \mathrm{tr}(A^{T} M^{T} B) = \langle A, M^{T} B \rangle\). Par unicité, \(\varphi_M^{*} = \varphi_{M^{T}}\). Ensuite, \(\langle AM, B \rangle = \mathrm{tr}(M^{T} A^{T} B)\). Par invariance de la trace par permutation circulaire, cela vaut \(\mathrm{tr}(A^{T} B M^{T}) = \langle A, B M^{T} \rangle\). Donc \(\psi_M^{*} = \psi_{M^{T}}\).
- Si \(M\) est symétrique, alors \(\varphi_M^{*} = \varphi_{M^{T}} = \varphi_M\). Réciproquement, supposons \(\varphi_{M^{T}} = \varphi_M\). En appliquant cette égalité à \(A = I_n\), on obtient \(M^{T} = M\). Ainsi, \(\varphi_M\) est autoadjoint si et seulement si \(M \in \mathcal{S}_n(\mathbf{R})\).
- On a \(\langle \tau(A), B \rangle = \mathrm{tr}(AB)\). De même, \(\langle A, \tau(B) \rangle = \mathrm{tr}(A^{T} B^{T}) = \mathrm{tr}\left((BA)^{T}\right) = \mathrm{tr}(BA) = \mathrm{tr}(AB)\). Donc \(\tau\) est autoadjoint. De plus, \(\tau \circ \tau = \mathrm{id}\), donc \(\tau\) est une symétrie. Écrivons \(\tau = 2p – \mathrm{id}\) avec \(p = \frac{1}{2}(\tau + \mathrm{id})\), qui est un projecteur autoadjoint. D’après le cours, \(p\) est un projecteur orthogonal. Or \(\mathrm{Im}\, p = \ker(\tau – \mathrm{id}) = \mathcal{S}_n(\mathbf{R})\) et \(\ker p = \ker(\tau + \mathrm{id}) = \mathcal{A}_n(\mathbf{R})\). Par conséquent, \(\mathcal{M}_n(\mathbf{R}) = \mathcal{S}_n(\mathbf{R}) \oplus \mathcal{A}_n(\mathbf{R})\), et cette somme est orthogonale.
Corrigé de l’exercice 9 – Plans stables par passage à l’adjoint
Idée clé : un hyperplan \(a^{\perp}\) est stable par \(u\) exactement quand la droite \(\mathbf{R} a\) est stable par \(u^{*}\).
- Le cours relie l’invariance de \(H\) sous \(u\) à celle de \(H^{\perp}\) sous \(u^{*}\). En dimension finie, \(H^{\perp} = (a^{\perp})^{\perp}\) est la droite engendrée par \(a\). Cette droite est invariante sous \(u^{*}\) exactement quand \(u^{*}(a)\) est un multiple de \(a\). Comme \(a \neq 0\), cela signifie exactement que \(a\) est vecteur propre de \(u^{*}\).
- La base canonique est orthonormée, donc \(u^{*}\) a pour matrice \(A^{T} = \begin{pmatrix} 1 & 0 & 0 \\ 1 & 1 & 0 \\ 0 & 1 & 2 \end{pmatrix}\). Elle est triangulaire, de valeurs propres 1 (double) et 2. Pour \(\lambda = 1\), le système \(A^{T} X = X\) donne \(x = 0\) et \(y + z = 0\). Le sous-espace propre est la droite \(\mathbf{R}(0, 1, -1)\). Pour \(\lambda = 2\), on obtient \(x = 0\) puis \(y = 0\). Le sous-espace propre est donc \(\mathbf{R}(0, 0, 1)\). Les vecteurs propres de \(A^{T}\) sont les multiples non nuls de \((0, 1, -1)\) et de \((0, 0, 1)\).
- Il y a exactement deux droites propres, donc exactement deux plans invariants. Les plans stables par \(u\) sont donc \(z = 0\) et \(y = z\). Vérifions-le directement. Pour \(z = 0\), on a \(A(x, y, 0) = (x + y, y, 0)\), qui reste dans le plan. Pour \(y = z = t\), on a \(A(x, t, t) = (x + t, 2t, 2t)\), qui vérifie encore \(y = z\).
Corrigé de l’exercice 10 – Une matrice de Hilbert décalée
Idée clé : écrire chaque coefficient comme une intégrale transforme la forme quadratique en intégrale d’un carré.
- Pour tous \(i, j\), on a \(\int_0^1 t^{i + j} \, \mathrm{d}t = \frac{1}{i + j + 1} = h_{ij}\). Par linéarité de l’intégrale, \[X^{T} H X = \sum_{i,j} x_i x_j \int_0^1 t^{i} t^{j} \, \mathrm{d}t = \int_0^1 \left(\sum_{i=1}^{n} x_i t^{i}\right)^2 \mathrm{d}t.\] C’est la formule demandée.
- La matrice \(H\) est symétrique, car \(h_{ij} = h_{ji}\). L’intégrale d’un carré est positive, donc \(H\) est positive. Prenons ensuite \(X\) avec \(X^{T} H X = 0\), et notons \(Q = \sum x_i T^{i}\). L’intégrande \(Q(t)^2\) est continu et positif sur le segment, et son intégrale vaut zéro. Le théorème de positivité stricte impose alors \(Q(t) = 0\) pour chaque \(t \in [0, 1]\). Un polynôme qui s’annule sur tout un segment est le polynôme nul. Tous ses coefficients \(x_i\) valent donc zéro. Donc \(H \in \mathcal{S}_n^{++}(\mathbf{R})\). Ses valeurs propres sont strictement positives, et leur produit vaut \(\det H\). D’où \(\det H > 0\).
- Pour \(n = 2\), on a \(H = \begin{pmatrix} 1/3 & 1/4 \\ 1/4 & 1/5 \end{pmatrix}\). Donc \(\det H = \frac{1}{15} – \frac{1}{16} = \frac{1}{240} > 0\), ce qui confirme le résultat.
Corrigé de l’exercice 11 – Encadrer la somme des doubles produits
Idée clé : la matrice s’écrit \(I_3 + J\), ce qui donne le spectre sans calcul, puis Rayleigh fournit les extremums.
- Les termes carrés donnent la diagonale, et chaque double produit \(2xy\) donne deux coefficients égaux à 1. Ainsi, \(S = \begin{pmatrix} 2 & 1 & 1 \\ 1 & 2 & 1 \\ 1 & 1 & 2 \end{pmatrix} = I_3 + J\). La matrice \(J\) a pour valeurs propres 3, sur la droite \(\mathbf{R}(1, 1, 1)\), et 0, sur le plan \(x + y + z = 0\). Donc \(S\) a pour valeurs propres 4, de sous-espace propre \(\mathbf{R}(1,1,1)\), et 1, de sous-espace propre le plan \(x + y + z = 0\).
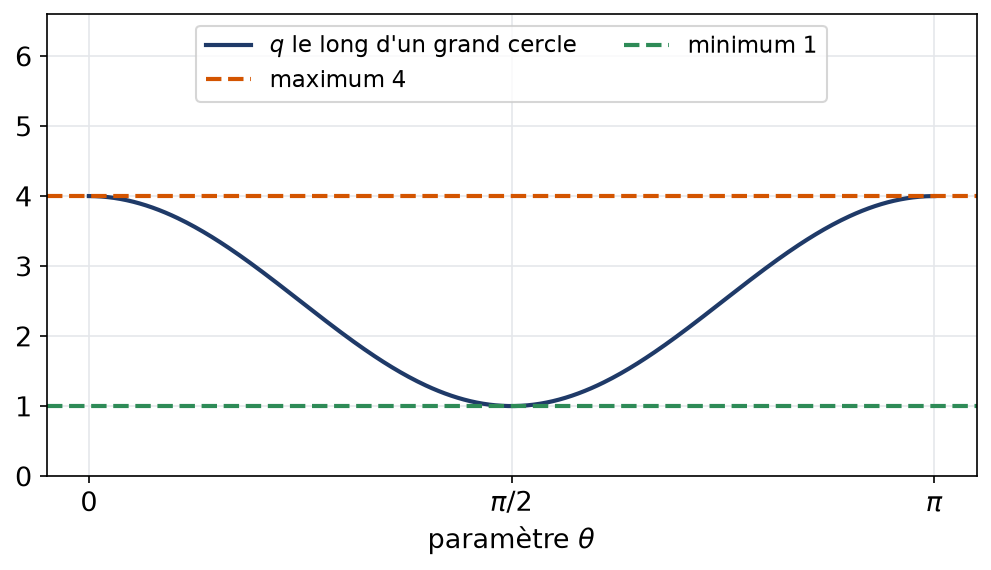
- Par le théorème de Rayleigh, pour \(\|X\| = 1\), on a \(1 \leqslant q(X) \leqslant 4\), avec égalité exactement sur les vecteurs propres. Le maximum 4 est atteint aux deux points \(\pm \frac{1}{\sqrt{3}}(1, 1, 1)\). Le minimum 1 est atteint sur tout le grand cercle intersection de la sphère et du plan \(x + y + z = 0\).
- Notons \(N = x^2 + y^2 + z^2\) et \(\sigma = xy + yz + zx\). Alors \(q = 2N + 2\sigma\). L’encadrement de Rayleigh donne \(N \leqslant 2N + 2\sigma \leqslant 4N\) pour tout \(X\). La partie gauche équivaut à \(\sigma \geqslant -\frac{N}{2}\). La partie droite équivaut à \(\sigma \leqslant N\). On obtient bien l’encadrement demandé. L’égalité à droite a lieu si et seulement si \(X \in \mathbf{R}(1, 1, 1)\), c’est-à-dire \(x = y = z\). L’égalité à gauche a lieu si et seulement si \(x + y + z = 0\).
La figure suit \(q\) le long d’un grand cercle passant par \(\frac{1}{\sqrt{3}}(1,1,1)\) et par un point du plan \(x + y + z = 0\).
Corrigé de l’exercice 12 – Racine carrée d’une matrice positive
Idée clé : on prend la racine carrée des valeurs propres dans une diagonalisation orthogonale.
- Par le théorème spectral, \(S = P D P^{T}\) avec \(P\) orthogonale et \(D = \mathrm{diag}(\lambda_1, \dots, \lambda_n)\). Comme \(S\) est positive, les \(\lambda_k\) sont positifs. Posons \(R = P \, \mathrm{diag}(\sqrt{\lambda_1}, \dots, \sqrt{\lambda_n}) \, P^{T}\). Cette matrice est symétrique, de valeurs propres \(\sqrt{\lambda_k} \geqslant 0\), donc \(R \in \mathcal{S}_n^{+}(\mathbf{R})\). De plus, \(R^2 = P \, \mathrm{diag}(\lambda_1, \dots, \lambda_n) \, P^{T} = S\), car \(P^{T} P = I_n\). Une telle matrice \(R\) existe donc.
- La trace vaut 20 et le déterminant \(100 – 36 = 64\). Les valeurs propres, de somme 20 et de produit 64, sont donc 16 et 4. Pour 16, on trouve la direction \((1, 1)\). Pour 4, on trouve la direction \((1, -1)\). Ainsi, \(S = P \, \mathrm{diag}(16, 4) \, P^{T}\) avec \(P = \frac{1}{\sqrt{2}} \begin{pmatrix} 1 & 1 \\ 1 & -1 \end{pmatrix}\). Par conséquent, \[R = P \, \mathrm{diag}(4, 2) \, P^{T} = 2 \begin{pmatrix} 1 & 1 \\ 1 & 1 \end{pmatrix} + \begin{pmatrix} 1 & -1 \\ -1 & 1 \end{pmatrix}.\] On obtient \(R = \begin{pmatrix} 3 & 1 \\ 1 & 3 \end{pmatrix}\).
- On cherche \(R = aS + bI_2\). Sur les deux vecteurs propres, cela impose \(16a + b = 4\) et \(4a + b = 2\). Par soustraction, \(12a = 2\), donc \(a = \frac{1}{6}\) et \(b = \frac{4}{3}\). Vérifions : \(\frac{1}{6} S + \frac{4}{3} I_2\) a pour diagonale \(\frac{10}{6} + \frac{8}{6} = 3\), et ses autres coefficients valent \(\frac{6}{6} = 1\). Donc \(R = \frac{1}{6} S + \frac{4}{3} I_2\). Enfin, \(R^2 = \begin{pmatrix} 9 + 1 & 3 + 3 \\ 3 + 3 & 1 + 9 \end{pmatrix} = S\), comme attendu.
Corrigé de l’exercice 13 – Coefficients d’une matrice positive
Idée clé : on évalue la forme quadratique sur des vecteurs simples, puis on exploite le signe d’un trinôme.
- Notons \(E_i\) le \(i\)-ème vecteur de la base canonique. Alors \(s_{ii} = E_i^{T} S E_i \geqslant 0\) par positivité.
- Posons \(f(t) = (tE_i + E_j)^{T} S (tE_i + E_j)\). En développant et en utilisant \(s_{ij} = s_{ji}\), on obtient \(f(t) = s_{ii} t^2 + 2 s_{ij} t + s_{jj}\). Par positivité, \(f(t) \geqslant 0\) pour tout réel \(t\). Lorsque \(s_{ii} > 0\), ce polynôme de degré 2 ne change jamais de signe. Il a donc au plus une racine réelle, ce qui s’écrit \(4 s_{ij}^2 – 4 s_{ii} s_{jj} \leqslant 0\). Si \(s_{ii} = 0\), la fonction affine \(t \mapsto 2 s_{ij} t + s_{jj}\) est minorée sur \(\mathbf{R}\). Sa pente est donc nulle, soit \(s_{ij} = 0\). Dans les deux cas, \(s_{ij}^2 \leqslant s_{ii} s_{jj}\).
- Si \(s_{ii} = 0\), l’inégalité précédente donne \(s_{ij}^2 \leqslant 0\) pour tout \(j \neq i\). Donc \(s_{ij} = 0\), et toute la ligne \(i\) est nulle (par symétrie, la colonne aussi).
- Ici, \(s_{12}^2 = 4\) alors que \(s_{11} s_{22} = 3\). L’inégalité de la question 2 est violée, donc la matrice n’est pas positive. Pour un témoin explicite, on prend \(X = (-2, 1, 0)\) et l’on trouve \(X^{T} S X = 4 – 8 + 3 = -1 < 0\).
Corrigé de l’exercice 14 – Norme euclidienne d’une matrice de cisaillement
Idée clé : on écrit \(\|AX\|^2 = X^{T} (A^{T} A) X\) et l’on applique Rayleigh à la matrice symétrique \(A^{T} A\).
- On calcule \(A^{T} A = \begin{pmatrix} 1 & 0 \\ 1 & 1 \end{pmatrix} \begin{pmatrix} 1 & 1 \\ 0 & 1 \end{pmatrix} = \begin{pmatrix} 1 & 1 \\ 1 & 2 \end{pmatrix}\). Sa trace vaut 3 et son déterminant vaut 1. Le polynôme caractéristique est donc \(X^2 – 3X + 1\), de racines \(\frac{3 \pm \sqrt{5}}{2}\). Or \(\varphi^2 = \frac{1 + 2\sqrt{5} + 5}{4} = \frac{3 + \sqrt{5}}{2}\). La plus grande valeur propre est donc \(\varphi^2\), et la plus petite vaut \(\frac{1}{\varphi^2}\), puisque leur produit est 1.
- Pour \(\|X\| = 1\), le théorème de Rayleigh donne \(\frac{1}{\varphi^2} \leqslant \|AX\|^2 \leqslant \varphi^2\), et les deux bornes sont atteintes sur des vecteurs propres de \(A^{T} A\). En prenant la racine carrée, \(\max_{\|X\| = 1} \|AX\| = \varphi\) et \(\min_{\|X\| = 1} \|AX\| = \frac{1}{\varphi}\).
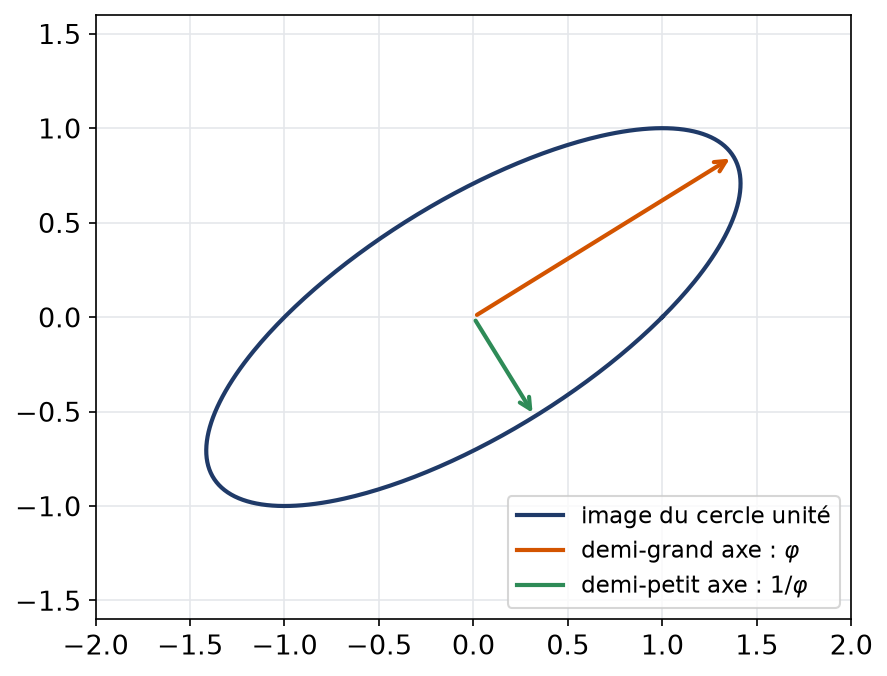
- Pour la valeur propre \(\varphi^2\), la première ligne donne \((1 – \varphi^2) x + y = 0\), soit \(y = (\varphi^2 – 1) x = \varphi x\). En effet, \(\varphi^2 = \varphi + 1\). Le maximum est donc atteint en \(X = \frac{1}{\sqrt{1 + \varphi^2}} (1, \varphi)\). Son image vaut \(AX = \frac{1}{\sqrt{1 + \varphi^2}} (1 + \varphi, \varphi) = \frac{\varphi}{\sqrt{1 + \varphi^2}} (\varphi, 1)\). Géométriquement, l’image du cercle unité est une ellipse. Son demi-grand axe mesure \(\varphi\) et est dirigé par \((\varphi, 1)\). Son demi-petit axe mesure \(\frac{1}{\varphi}\) et est dirigé par \((1, -\varphi)\). On retrouve aussi que l’aire de l’ellipse vaut \(\pi \varphi \cdot \frac{1}{\varphi} = \pi = \pi |\det A|\).
Corrigé de l’exercice 15 – Produit de deux endomorphismes autoadjoints
Idée clé : la règle \((u \circ v)^{*} = v^{*} \circ u^{*}\) ramène tout à une question de commutation.
- On a \((u \circ v)^{*} = v^{*} \circ u^{*} = v \circ u\). Ainsi, \(u \circ v\) est autoadjoint si et seulement si \(u \circ v = v \circ u\). Le produit est autoadjoint exactement quand \(u\) et \(v\) commutent.
- Par linéarité de l’adjonction, \((u \circ v + v \circ u)^{*} = v \circ u + u \circ v\). Cette somme est donc toujours autoadjointe. De même, \(w^{*} = v \circ u – u \circ v = -w\).
- Pour \(x \in E\), on a \(\langle w(x), x \rangle = \langle x, w^{*}(x) \rangle = -\langle x, w(x) \rangle\). Par symétrie du produit scalaire, cette quantité est égale à son opposée. Donc \(\langle w(x), x \rangle = 0\) pour tout \(x\).
- Prenons \(U = \begin{pmatrix} 1 & 0 \\ 0 & 2 \end{pmatrix}\) et \(V = \begin{pmatrix} 0 & 1 \\ 1 & 0 \end{pmatrix}\), toutes deux symétriques. Alors \(UV = \begin{pmatrix} 0 & 1 \\ 2 & 0 \end{pmatrix}\) n’est pas symétrique. C’est cohérent avec la question 1, puisque \(VU = \begin{pmatrix} 0 & 2 \\ 1 & 0 \end{pmatrix} \neq UV\).
Corrigé de l’exercice 16 – Noyau et image d’un endomorphisme autoadjoint
Idée clé : on fait passer \(u\) de l’autre côté du produit scalaire, puis on conclut par un argument de dimension.
- Soit \(x \in \ker u\) et \(y = u(z) \in \mathrm{Im}\, u\). Alors \(\langle x, y \rangle = \langle x, u(z) \rangle = \langle u(x), z \rangle = 0\). Ainsi, \(\mathrm{Im}\, u \subset (\ker u)^{\perp}\). De plus, le théorème du rang donne \(\dim \mathrm{Im}\, u = n – \dim \ker u = \dim (\ker u)^{\perp}\). Par égalité des dimensions, \(\mathrm{Im}\, u = (\ker u)^{\perp}\).
- D’abord, \(\ker u \subset \ker(u^2)\) est toujours vrai. Réciproquement, si \(u^2(x) = 0\), alors \(0 = \langle u^2(x), x \rangle = \langle u(x), u(x) \rangle = \|u(x)\|^2\). Donc \(u(x) = 0\). Ainsi, \(\ker(u^2) = \ker u\).
- Par le théorème spectral, la matrice de \(u\) dans une base orthonormée adaptée est \(D = \mathrm{diag}(\lambda_1, \dots, \lambda_n)\). Le rang de \(u\) est celui de \(D\). Il est donc égal au nombre de \(\lambda_k\) non nuls, comptés avec multiplicité.
- Dans l’exercice 7, on a trouvé \(\ker S = \mathbf{R}(1, 2, 2)\). Par la question 1, l’image est l’orthogonal de cette droite. L’image de \(S\) est le plan d’équation \(x + 2y + 2z = 0\). On le vérifie sur la première colonne : \(4 – 4 + 0 = 0\). Le rang vaut 2, en accord avec les deux valeurs propres non nulles 3 et 6.
Pour approfondir
Corrigé de l’exercice 17 – Projecteurs qui ne font pas grandir la norme
Idée clé : le théorème de Pythagore donne le sens direct, et un trinôme en \(t\) donne la réciproque.
- Montrons d’abord que la première propriété entraîne la deuxième. Si \(p^{*} = p\), soit \(a \in \mathrm{Im}\, p\) et \(b \in \ker p\). Alors \(\langle a, b \rangle = \langle p(a), b \rangle = \langle a, p(b) \rangle = 0\). Le noyau et l’image sont donc orthogonaux.
- Supposons ensuite \(\ker p \perp \mathrm{Im}\, p\). Pour \(x \in E\), on écrit \(x = p(x) + (x – p(x))\), avec \(p(x) \in \mathrm{Im}\, p\) et \(x – p(x) \in \ker p\). Ces deux vecteurs sont orthogonaux. Par le théorème de Pythagore, \(\|x\|^2 = \|p(x)\|^2 + \|x – p(x)\|^2 \geqslant \|p(x)\|^2\). Donc \(\|p(x)\| \leqslant \|x\|\). Par ailleurs, la preuve du cours montre que cette orthogonalité rend aussi \(p\) autoadjoint.
- Supposons enfin \(\|p(x)\| \leqslant \|x\|\) pour tout \(x\). Soit \(a \in \mathrm{Im}\, p\), \(b \in \ker p\) et \(t \in \mathbf{R}\). On a \(p(a + tb) = a\). Donc \(\|a\|^2 \leqslant \|a + tb\|^2 = \|a\|^2 + 2t \langle a, b \rangle + t^2 \|b\|^2\). Après simplification, \(t \left(2 \langle a, b \rangle + t \|b\|^2\right) \geqslant 0\) quel que soit \(t\). Si \(t\) est strictement positif, la parenthèse est positive ; en passant à la limite quand \(t \to 0^{+}\), il vient \(\langle a, b \rangle \geqslant 0\). Avec \(t\) strictement négatif, la parenthèse est négative, et la limite en \(0^{-}\) fournit l’inégalité contraire. Finalement, \(\langle a, b \rangle = 0\), donc le noyau et l’image sont orthogonaux.
- Les trois propriétés sont donc équivalentes. Pour le contre-exemple, prenons \(p(x, y) = (x + y, 0)\). On vérifie que \(p(p(x, y)) = p(x + y, 0) = (x + y, 0)\), donc \(p\) est un projecteur. Avec \(x = (1, 1)\), on obtient \(p(x) = (2, 0)\). Ainsi, \(\|p(x)\| = 2 > \sqrt{2} = \|x\|\). Ce projecteur est oblique : son noyau \(\mathbf{R}(1, -1)\) n’est pas orthogonal à son image \(\mathbf{R}(1, 0)\).
Corrigé de l’exercice 18 – Codiagonalisation de deux matrices symétriques
Idée clé : on applique le théorème spectral à \(T\) restreinte à chaque sous-espace propre de \(S\).
- Soit \(\lambda\) une valeur propre de \(S\) et \(X \in E_{\lambda}(S)\). Alors \(S(TX) = T(SX) = \lambda \, TX\). Donc \(TX \in E_{\lambda}(S)\). Chaque sous-espace propre de \(S\) est stable par \(T\).
- D’après le théorème spectral, \(\mathbf{R}^n\) est la somme directe orthogonale des sous-espaces propres \(E_{\lambda_1}(S), \dots, E_{\lambda_r}(S)\). Fixons l’un d’eux, noté \(F\). L’endomorphisme induit par \(T\) sur \(F\) est autoadjoint, car la relation \(\langle TX, Y \rangle = \langle X, TY \rangle\) vaut en particulier pour \(X, Y \in F\). Dans \(F\), le théorème spectral donne alors une base orthonormée qui diagonalise cet induit. Chacun de ses vecteurs est propre pour \(T\), et aussi pour \(S\) puisqu’il appartient à \(F\). On recolle ces bases, sous-espace propre par sous-espace propre. Comme ces sous-espaces sont mutuellement orthogonaux, la famille obtenue est orthonormée et compte \(n\) vecteurs. La matrice \(P\) de ses vecteurs est orthogonale, et \(P^{T} S P\) et \(P^{T} T P\) sont diagonales.
- Supposons \(S = P D P^{-1}\) et \(T = P D^{\prime} P^{-1}\), avec \(D\) et \(D^{\prime}\) diagonales. Deux matrices diagonales commutent. Donc \(ST = P D D^{\prime} P^{-1} = P D^{\prime} D P^{-1} = TS\). La réciproque est établie.
- On calcule \(ST = \begin{pmatrix} 3 – 2 & 6 – 1 \\ -1 + 6 & -2 + 3 \end{pmatrix} = \begin{pmatrix} 1 & 5 \\ 5 & 1 \end{pmatrix}\). De même, \(TS = \begin{pmatrix} 3 – 2 & -1 + 6 \\ 6 – 1 & -2 + 3 \end{pmatrix} = \begin{pmatrix} 1 & 5 \\ 5 & 1 \end{pmatrix}\). Les deux matrices commutent. Ensuite, \(S\) a pour valeurs propres 2, sur \(\mathbf{R}(1, 1)\), et 4, sur \(\mathbf{R}(1, -1)\). Ces deux droites sont stables par \(T\). En effet, \(T(1, 1) = (3, 3)\) et \(T(1, -1) = (-1, 1)\). Avec \(P = \frac{1}{\sqrt{2}} \begin{pmatrix} 1 & 1 \\ 1 & -1 \end{pmatrix}\), on obtient \(P^{T} S P = \mathrm{diag}(2, 4)\) et \(P^{T} T P = \mathrm{diag}(3, -1)\).
Corrigé de l’exercice 19 – Problème sur l’inégalité de Hadamard
Idée clé : on normalise la diagonale pour se ramener à une matrice de trace \(n\), puis l’inégalité arithmético-géométrique majore le déterminant.
- Les valeurs propres de \(S\) sont strictement positives. Leur produit vaut \(\det S\), donc \(\det S > 0\). Écrivons \(S = P D P^{T}\) avec \(P\) orthogonale. Alors \(S^{-1} = P D^{-1} P^{T}\). Cette matrice est symétrique, de valeurs propres \(\frac{1}{\lambda_k} > 0\). Donc \(S^{-1} \in \mathcal{S}_n^{++}(\mathbf{R})\).
- On a \(s_{ii} = E_i^{T} S E_i = R_S(E_i)\), car \(\|E_i\| = 1\). Le théorème de Rayleigh donne donc \(\lambda_{\min} \leqslant s_{ii} \leqslant \lambda_{\max}\). Comme \(\lambda_{\min} > 0\), on obtient \(s_{ii} > 0\).
- La matrice \(\Delta\) est bien définie grâce à la question 2. Elle est diagonale et inversible. D’abord, \(T^{T} = \Delta^{T} S^{T} \Delta^{T} = \Delta S \Delta = T\). Ensuite, pour \(X \neq 0\), on a \(\Delta X \neq 0\), donc \(X^{T} T X = (\Delta X)^{T} S (\Delta X) > 0\). Ainsi, \(T \in \mathcal{S}_n^{++}(\mathbf{R})\). Enfin, \(t_{ii} = s_{ii}^{-1/2} \, s_{ii} \, s_{ii}^{-1/2} = 1\).
- Notons \(\mu_1, \dots, \mu_n > 0\) les valeurs propres de \(T\). Leur somme vaut \(\mathrm{tr}\, T = n\). L’inégalité arithmético-géométrique donne \[\det T = \prod_{k=1}^{n} \mu_k \leqslant \left(\frac{1}{n} \sum_{k=1}^{n} \mu_k\right)^{n} = 1.\] Or \(\det T = (\det \Delta)^2 \det S = \frac{\det S}{s_{11} \cdots s_{nn}}\). On en déduit \(\det S \leqslant s_{11} s_{22} \cdots s_{nn}\).
- Si \(S\) est positive sans être définie positive, alors 0 est valeur propre et \(\det S = 0\). Comme les \(s_{ii}\) sont positifs, l’inégalité reste vraie. Pour \(S\) définie positive, l’égalité impose l’égalité dans l’inégalité arithmético-géométrique. Tous les \(\mu_k\) sont alors égaux, donc égaux à 1. Ainsi, \(T = P I_n P^{T} = I_n\), et \(S = \Delta^{-1} \Delta^{-1}\) est diagonale. Réciproquement, une matrice diagonale vérifie l’égalité. Il y a égalité si et seulement si \(S\) est diagonale.
- Posons \(S = A^{T} A\), qui est positive d’après l’exercice 5. Son coefficient diagonal d’indice \(j\) vaut \(C_j^{T} C_j = \|C_j\|^2\). De plus, \(\det S = (\det A)^2\). L’inégalité de Hadamard donne \((\det A)^2 \leqslant \|C_1\|^2 \cdots \|C_n\|^2\). En prenant la racine carrée, \(|\det A| \leqslant \|C_1\| \cdots \|C_n\|\). Géométriquement, le volume du parallélépipède construit sur les colonnes est au plus le produit des longueurs de ses arêtes. Pour \(A\) inversible, l’égalité a lieu si et seulement si \(A^{T} A\) est diagonale, c’est-à-dire si les colonnes sont deux à deux orthogonales.
- En développant selon la première ligne, \(\det A = 2(6 – 1) – 1(2 – 0) = 8\). Les colonnes ont pour normes \(\sqrt{5}\), \(\sqrt{11}\) et \(\sqrt{5}\). Leur produit vaut \(5\sqrt{11} \approx 16{,}58\). On a bien \(8 \leqslant 5\sqrt{11}\).
Pour aller plus loin
- Revoir la leçon : cours de maths spé (MP) sur matrices symétriques réelles
- S’exercer : exercices corrigés de maths spé (MP) sur matrices symétriques réelles
- Bases utiles : Isométries vectorielles et matrices orthogonales, Polynôme caractéristique, diagonalisation, trigonalisation
- Chapitre d’avant : Isométries vectorielles et matrices orthogonales
- Chapitre d’après : Théorème de Cauchy linéaire et wronskien
- Vérifier ses acquis : QCM de maths spé (MP) sur matrices symétriques réelles
- Contrôle corrigé en temps limité : Diagonalisation orthogonale et Rayleigh : contrôle de maths en MP
- Tous les chapitres : le sommaire de maths spé (MP)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Matrices symétriques réelles en maths spé (MP)» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir

Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir