Difféomorphismes et fonctions implicites : corrigé du contrôle de maths en L3
Voici le corrigé du contrôle de maths en L3 sur le thème « difféomorphismes et fonctions implicites », question par question.
Cette correction est écrite comme une copie soignée d’examen de licence. Chaque théorème est nommé, puis ses hypothèses sont vérifiées une à une avant toute conclusion. Pour la perturbation de l’identité, l’inégalité des accroissements finis donne l’injectivité, tandis que le théorème du point fixe de Banach fournit la surjectivité. Ensuite, la courbe de niveau est tracée avec ses tangentes remarquables, car le sujet l’exigeait au corrigé. Pour la courbe de l’espace, le rang de la jacobienne repère l’unique point singulier, et deux arcs sécants montrent que la courbe y cesse d’être une sous-variété. Enfin, le problème calcule la différentielle de la réciproque de deux façons, ce qui permet de contrôler le résultat.
L’énoncé complet se trouve ici : Difféomorphismes et fonctions implicites : contrôle de maths en L3.
Barème du contrôle corrigé : difféomorphismes et fonctions implicites
| Exercice | Points |
|---|---|
| 1. Une application polynomiale du plan | 3 points |
| 2. Une perturbation de l’identité | 4 points |
| 3. Une courbe de niveau quartique | 4 points |
| 4. Une sphère coupée par une selle | 4 points |
| 5. Problème : racines d’un trinôme et coefficients | 5 points |
| Total | 20 points |
Le corrigé détaillé : difféomorphismes et fonctions implicites
Exercice 1 – Une application polynomiale du plan (3 points)
-
Les deux composantes de \(f\) sont polynomiales, donc \(f\) est de classe \(C^\infty\), a fortiori \(C^1\), sur l’ouvert \(\mathbb{R}^2\). Ses dérivées partielles donnent
\[J_f(x, y) = \begin{pmatrix} 1 & 3y^2 \\ 2x & 1 \end{pmatrix}, \quad \det J_f(x, y) = 1 – 6xy^2.\]
Le déterminant jacobien vaut \(1 – 6xy^2\).
-
Hypothèses de l’inversion locale
On a \(f(1, 1) = (1 + 1,\; 1 + 1) = (2, 2)\) et \(\det J_f(1, 1) = 1 – 6 = -5\), qui est non nul. Comme \(f\) est \(C^1\) sur un ouvert et que sa différentielle en \((1, 1)\) est inversible, le théorème d’inversion locale fournit un voisinage ouvert \(W\) de \((1, 1)\) tel que \(f(W)\) soit ouvert et que \(f\) induise un \(C^1\)-difféomorphisme de \(W\) sur \(f(W)\), qui contient \((2, 2)\).
Jacobienne de la réciproque
En différentiant \(f^{-1} \circ f = \mathrm{id}\), la jacobienne de la réciproque en \((2, 2)\) est l’inverse de \(J_f(1, 1)\) :
\[J_{f^{-1}}(2, 2) = \begin{pmatrix} 1 & 3 \\ 2 & 1 \end{pmatrix}^{-1} = -\frac{1}{5}\begin{pmatrix} 1 & -3 \\ -2 & 1 \end{pmatrix} = \begin{pmatrix} -\frac{1}{5} & \frac{3}{5} \\ \frac{2}{5} & -\frac{1}{5} \end{pmatrix}.\]
On vérifie d’ailleurs que le produit avec \(J_f(1, 1)\) redonne la matrice identité. La jacobienne cherchée a pour coefficients \(-\frac{1}{5}, \frac{3}{5}, \frac{2}{5}, -\frac{1}{5}\).
-
L’ensemble critique
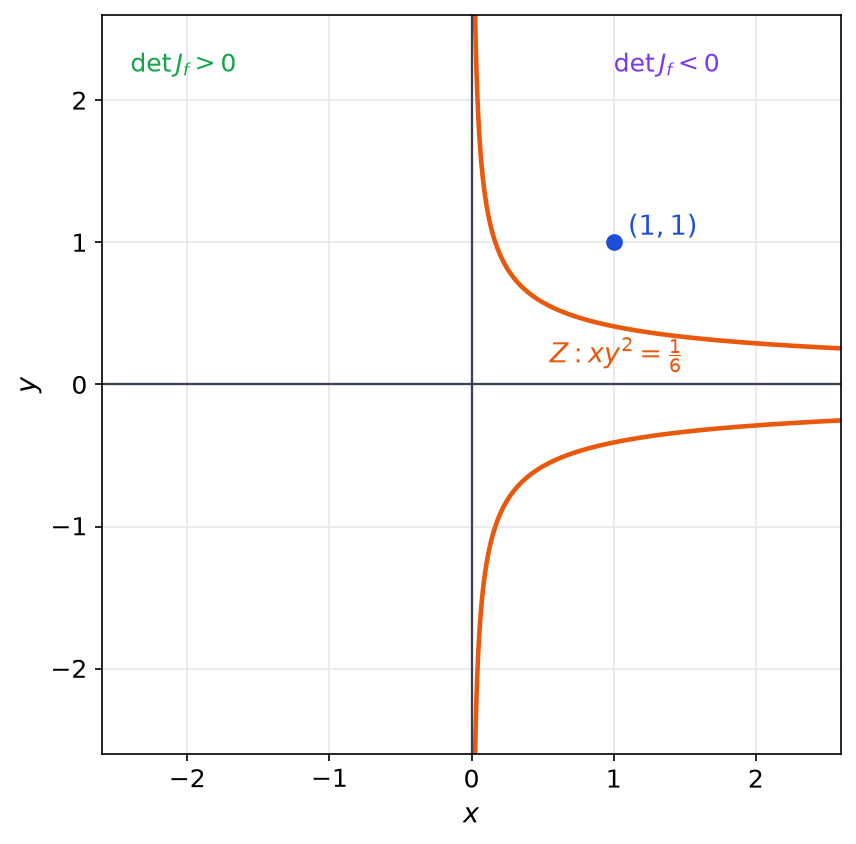
La matrice \(J_f(x, y)\) est non inversible si et seulement si \(xy^2 = \frac{1}{6}\). Cela impose \(y \neq 0\), donc \(Z = \left\{\left(\frac{1}{6y^2}, y\right) : y \neq 0\right\}\), réunion de deux branches situées dans le demi-plan \(x > 0\).

Pourquoi l’inversion échoue sur Z
Soit \(a \in Z\) et supposons que \(f\) soit un difféomorphisme local en \(a\), de réciproque \(g\) de classe \(C^1\). Alors \(g \circ f = \mathrm{id}\) près de \(a\), et la règle de la chaîne donne \(dg\left(f(a)\right) \circ df(a) = \mathrm{id}_{\mathbb{R}^2}\). Ainsi \(df(a)\) serait inversible, ce qui contredit \(a \in Z\). Par conséquent, \(f\) n’est un difféomorphisme local en aucun point de \(Z\).
Piège classique : un déterminant nul empêche d’appliquer le théorème, mais il faut encore prouver que \(f\) n’est pas un difféomorphisme local ; c’est la règle de la chaîne qui le montre.
Exercice 2 – Une perturbation de l’identité (4 points)
-
Les fonctions cosinus et \(\operatorname{Arctan}\) sont de classe \(C^\infty\), donc \(\Phi\) aussi. Ses dérivées partielles fournissent
\[J_\Phi(x, y) = \begin{pmatrix} 1 & \frac{1}{3}\sin y \\ \frac{1}{3(1 + x^2)} & 1 \end{pmatrix}, \quad \det J_\Phi(x, y) = 1 – \frac{\sin y}{9(1 + x^2)}.\]
Or \(\sin y \leq 1\) et \(1 + x^2 \geq 1\), donc la fraction est au plus \(\frac{1}{9}\). Ainsi \(\det J_\Phi(x, y) \geq \frac{8}{9} > 0\) sur tout le plan.
-
Une inégalité lipschitzienne
Ici \(g(x, y) = \left(-\frac{1}{3}\cos y,\; \frac{1}{3}\operatorname{Arctan} x\right)\). Les dérivées de cosinus et de \(\operatorname{Arctan}\) sont bornées par 1 en valeur absolue. Par l’inégalité des accroissements finis, on a donc \(\lvert \cos y – \cos y^{\prime} \rvert \leq \lvert y – y^{\prime} \rvert\) et \(\lvert \operatorname{Arctan} x – \operatorname{Arctan} x^{\prime} \rvert \leq \lvert x – x^{\prime} \rvert\). Pour \(p = (x, y)\) et \(q = (x^{\prime}, y^{\prime})\), il vient alors
\[\lVert g(p) – g(q) \rVert_\infty \leq \frac{1}{3}\max\left(\lvert y – y^{\prime} \rvert, \lvert x – x^{\prime} \rvert\right) = \frac{1}{3}\lVert p – q \rVert_\infty.\]
Injectivité
Si \(\Phi(p) = \Phi(q)\), alors \(p – q = g(q) – g(p)\), d’où \(\lVert p – q \rVert_\infty \leq \frac{1}{3}\lVert p – q \rVert_\infty\). Cela force \(\lVert p – q \rVert_\infty = 0\). Donc \(\Phi\) est injective.
-
L’équation \(\Phi(x, y) = (a, b)\) équivaut à \(x = a + \frac{1}{3}\cos y\) et \(y = b – \frac{1}{3}\operatorname{Arctan} x\), c’est-à-dire à \(T(p) = p\) avec \(T(p) = (a, b) – g(p)\). D’après la question précédente, \(T\) est \(\frac{1}{3}\)-lipschitzienne, donc contractante. De plus, \(\left(\mathbb{R}^2, \lVert \cdot \rVert_\infty\right)\) est complet, car de dimension finie. Le théorème du point fixe de Banach donne alors un point fixe de \(T\), qui est un antécédent de \((a, b)\). Par conséquent, \(\Phi\) est surjective.
-
Le difféomorphisme global
L’application \(\Phi\) est \(C^1\), bijective de \(\mathbb{R}^2\) sur \(\mathbb{R}^2\), et sa différentielle est inversible en tout point d’après la question a). Le théorème d’inversion globale s’applique donc : la réciproque \(\Phi^{-1}\) est de classe \(C^1\), puisque, près de chaque point, elle coïncide avec la réciproque locale fournie par l’inversion locale. Ainsi \(\Phi\) est un \(C^1\)-difféomorphisme de \(\mathbb{R}^2\) sur lui-même.
Calcul en un point
On a \(\Phi(0, 0) = \left(-\frac{1}{3}, 0\right)\), car \(\cos 0 = 1\) et \(\operatorname{Arctan} 0 = 0\). Puis \(\sin 0 = 0\) donne
\[J_{\Phi^{-1}}\left(-\frac{1}{3}, 0\right) = \begin{pmatrix} 1 & 0 \\ \frac{1}{3} & 1 \end{pmatrix}^{-1} = \begin{pmatrix} 1 & 0 \\ -\frac{1}{3} & 1 \end{pmatrix}.\]
La jacobienne de \(\Phi^{-1}\) en \(\left(-\frac{1}{3}, 0\right)\) est donc triangulaire, de coefficient \(-\frac{1}{3}\) sous la diagonale.
Piège classique : un déterminant jacobien partout non nul ne suffit pas pour un difféomorphisme global ; l’injectivité doit être prouvée à part, ici par la contraction.
Exercice 3 – Une courbe de niveau quartique (4 points)
-
Forme réduite
En développant, \(\left(x + \frac{y^2}{2}\right)^2 + \frac{3}{4}y^4 = x^2 + xy^2 + \frac{1}{4}y^4 + \frac{3}{4}y^4 = F(x, y)\).
Compacité
D’abord, \(F\) est continue, donc \(\mathcal{C} = F^{-1}\left(\{3\}\right)\) est fermée. Ensuite, sur \(\mathcal{C}\), les deux carrés positifs sont majorés par 3. D’une part \(\frac{3}{4}y^4 \leq 3\), donc \(\lvert y \rvert \leq \sqrt{2}\). D’autre part \(\left\lvert x + \frac{y^2}{2} \right\rvert \leq \sqrt{3}\), donc \(\lvert x \rvert \leq \sqrt{3} + 1\). La partie \(\mathcal{C}\) est ainsi fermée et bornée dans \(\mathbb{R}^2\), qui est de dimension finie. Enfin, \(F(1, 1) = 1 + 1 + 1 = 3\). Donc \(\mathcal{C}\) est compacte et contient \(A\).
-
On a \(\nabla F(x, y) = \left(2x + y^2,\; 2xy + 4y^3\right)\). Supposons ce gradient nul. La seconde coordonnée s’écrit \(2y\left(x + 2y^2\right)\). Si \(y = 0\), la première donne \(x = 0\), or \(F(0, 0) = 0 \neq 3\). Si \(y \neq 0\), alors \(x = -2y^2\) et \(x = -\frac{y^2}{2}\), ce qui force \(y = 0\) : contradiction. Le gradient ne s’annule donc pas sur \(\mathcal{C}\). Ainsi \(\mathcal{C}\) est une sous-variété de dimension 1 de \(\mathbb{R}^2\), c’est-à-dire une courbe régulière, de classe \(C^\infty\).
-
Existence de la fonction implicite
La fonction \(F\) est de classe \(C^\infty\), \(F(1, 1) = 3\), et \(\frac{\partial F}{\partial y}(1, 1) = 2 + 4 = 6 \neq 0\). Le théorème des fonctions implicites donne donc un intervalle ouvert \(I\) contenant 1, un voisinage \(N\) de \(A\) et une fonction \(\varphi\) de classe \(C^\infty\) sur \(I\), avec \(\varphi(1) = 1\), tels que \(\mathcal{C} \cap N\) soit le graphe de \(\varphi\).
Dérivée première
En dérivant \(F\left(x, \varphi(x)\right) = 3\), on obtient \(\frac{\partial F}{\partial x} + \frac{\partial F}{\partial y}\,\varphi^{\prime}(x) = 0\). En \(x = 1\), cela donne \(3 + 6\varphi^{\prime}(1) = 0\), d’où \(\varphi^{\prime}(1) = -\frac{1}{2}\).
Dérivée seconde
On dérive une seconde fois la relation, ce qui donne
\[\frac{\partial^2 F}{\partial x^2} + 2\frac{\partial^2 F}{\partial x \partial y}\varphi^{\prime} + \frac{\partial^2 F}{\partial y^2}\left(\varphi^{\prime}\right)^2 + \frac{\partial F}{\partial y}\varphi^{\prime\prime} = 0.\]
En \(A\), les dérivées secondes valent \(2\), \(2y = 2\) et \(2x + 12y^2 = 14\). Par conséquent \(2 – 2 + \frac{14}{4} + 6\varphi^{\prime\prime}(1) = 0\), soit \(\varphi^{\prime\prime}(1) = -\frac{7}{12}\).
Tangente et allure
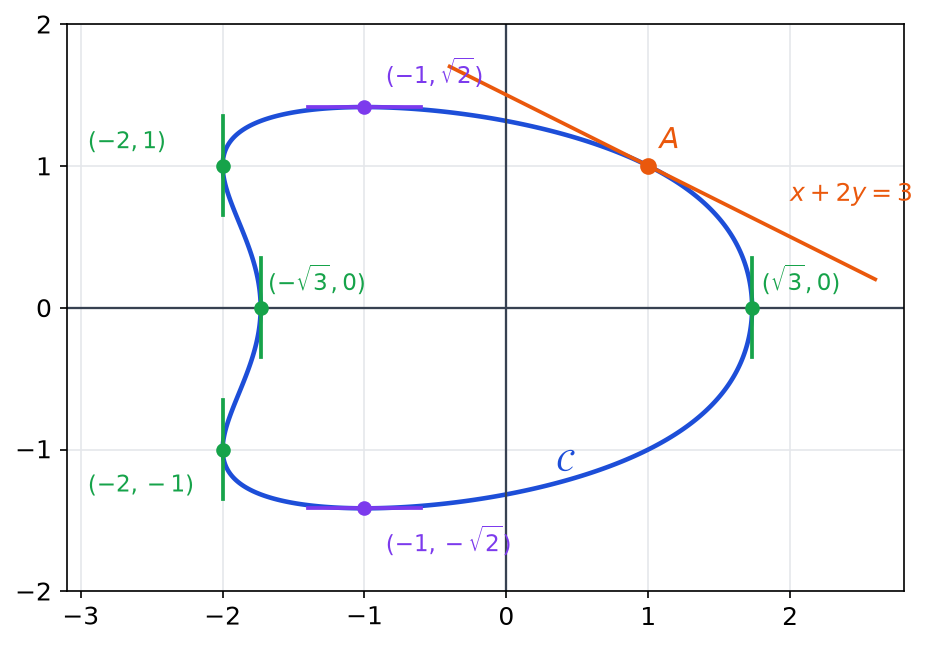
La tangente en \(A\) a pour équation \(y = 1 – \frac{1}{2}(x – 1)\), c’est-à-dire \(x + 2y = 3\). De plus, la formule de Taylor-Young donne \(\varphi(x) = 1 – \frac{1}{2}(x – 1) – \frac{7}{24}(x – 1)^2 + o\left((x – 1)^2\right)\) : la courbe est donc localement sous sa tangente.
-
D’après le théorème précédent, \(\mathcal{C}\) est un graphe en \(x\) près de tout point où \(\frac{\partial F}{\partial y} \neq 0\). Inversement, en un point où \(\frac{\partial F}{\partial y} = 0\), la tangente, orthogonale au gradient non nul, est verticale ; or le graphe d’une fonction \(C^1\) de \(x\) n’a jamais de tangente verticale. Il reste donc à résoudre \(2y\left(x + 2y^2\right) = 0\) sur \(\mathcal{C}\). Si \(y = 0\), alors \(x^2 = 3\). Si \(x = -2y^2\), alors \(4y^4 – 2y^4 + y^4 = 3\), donc \(y^4 = 1\). Les points cherchés sont \(\left(\sqrt{3}, 0\right)\), \(\left(-\sqrt{3}, 0\right)\), \((-2, 1)\) et \((-2, -1)\).

La figure montre aussi les tangentes horizontales, obtenues quand \(2x + y^2 = 0\), aux points \(\left(-1, \pm\sqrt{2}\right)\).
Piège classique : oublier le terme \(2\frac{\partial^2 F}{\partial x \partial y}\varphi^{\prime}\) en dérivant deux fois ; il vaut ici \(-2\) et change complètement le résultat.
Exercice 4 – Une sphère coupée par une selle (4 points)
-
Pour \(A\), on a \(4 + 4 + 1 = 9\) et \(4 – 1 = 3\). Pour \(S\), on a \(0 + 0 + 9 = 9\) et \(0 + 3 = 3\). Ensuite, sur \(M\), la seconde équation donne \(z = 3 – xy\) ; en reportant dans la première, \(x^2 + y^2 + 9 – 6xy + x^2y^2 = 9\). Réciproquement, tout point de cette courbe se relève en un point de \(M\) avec \(z = 3 – xy\). Donc \(\Gamma\) a pour équation \(x^2 + y^2 – 6xy + x^2y^2 = 0\).
-
Quand le rang chute-t-il ?
La matrice jacobienne de \((g_1, g_2)\) a pour lignes \((2x, 2y, 2z)\) et \((y, x, 1)\). La seconde ligne n’est jamais nulle, donc le rang est inférieur à 2 si et seulement s’il existe un réel \(\lambda\) tel que \((x, y, z) = \lambda(y, x, 1)\). On a alors \(z = \lambda\), \(x = \lambda y\) et \(y = \lambda x\), donc \(x = \lambda^2 x\).
Si \(x = 0\), alors \(y = 0\) ; sur \(M\), on obtient \(z = 3\), c’est le point \(S\). Si \(\lambda = 1\), alors \(y = x\) et \(z = 1\), puis \(2x^2 = 8\) ; mais \(xy + z = 4 + 1 = 5 \neq 3\). Si \(\lambda = -1\), alors \(y = -x\) et \(z = -1\), donc \(xy + z = -4 – 1 = -5 \neq 3\). Le rang vaut donc 2 en tout point de \(M\) autre que \(S\).
Conclusion géométrique
Sur l’ouvert \(\mathbb{R}^3 \setminus \{S\}\), l’application \((g_1, g_2)\) est une submersion en chaque point de \(M\). Par le théorème des submersions, \(M \setminus \{S\}\) est une sous-variété de dimension \(3 – 2 = 1\) de \(\mathbb{R}^3\).
-
L’espace tangent en \(A\) est l’intersection des noyaux des deux différentielles. Avec les lignes \((4, 4, -2)\) et \((2, 2, 1)\), un vecteur \((a, b, c)\) est tangent si \(2a + 2b – c = 0\) et \(2a + 2b + c = 0\). Par soustraction \(c = 0\), puis \(b = -a\). Ainsi \(T_A M = \mathrm{Vect}\left((1, -1, 0)\right)\), et la tangente affine est \(\left\{(2 + t,\; 2 – t,\; -1) : t \in \mathbb{R}\right\}\).
-
Les deux droites
Si \(x = 0\), l’équation impose \(y = 0\). Sinon, on pose \(m = \frac{y}{x}\) : alors \(m^2 – 6m + 1 = 0\), donc \(m = 3 \pm 2\sqrt{2}\). Les droites sont \(D_+ : y = \left(3 + 2\sqrt{2}\right)x\) et \(D_- : y = \left(3 – 2\sqrt{2}\right)x\).
Raisonnement par l’absurde
Aucune des deux droites n’est verticale, donc chaque arc de \(\Gamma\) s’écrit près de \(O\) comme un graphe \(t \mapsto \left(t, y_\pm(t)\right)\), avec \(y_\pm\) de classe \(C^1\), \(y_\pm(0) = 0\) et \(y_\pm^{\prime}(0) = 3 \pm 2\sqrt{2}\). On relève alors ces arcs dans \(M\) par \(\gamma_\pm(t) = \left(t, y_\pm(t), 3 – t\,y_\pm(t)\right)\). La dérivée de \(t\,y_\pm(t)\) en 0 vaut \(y_\pm(0) = 0\), donc
\[\gamma_\pm(0) = S, \quad \gamma_\pm^{\prime}(0) = \left(1,\; 3 \pm 2\sqrt{2},\; 0\right).\]
Supposons que \(M\) soit une sous-variété de dimension 1 près de \(S\). Tout vecteur dérivé en \(S\) d’un arc \(C^1\) tracé sur \(M\) appartiendrait alors à la droite \(T_S M\). Or les deux vecteurs obtenus ne sont pas colinéaires. Par conséquent, \(M\) n’est pas une sous-variété de dimension 1 au voisinage de \(S\) : la courbe s’y croise elle-même.
Piège classique : conclure dès que le rang chute en \(S\) ; une chute de rang empêche seulement d’appliquer le théorème, et il faut un vrai argument géométrique pour exclure la sous-variété.
Exercice 5 – Problème : racines d’un trinôme et coefficients (5 points)
-
Image de U
Pour \((u, v) \in U\), on a \((u + v)^2 – 4uv = (u – v)^2 > 0\), donc \(\Phi(U) \subset V\).
Bijection
Soit \((s, p) \in V\). Comme \((X – u)(X – v) = X^2 – (u + v)X + uv\), l’égalité \(\Phi(u, v) = (s, p)\) signifie que \(u\) et \(v\) sont les racines de \(X^2 – sX + p\). Or ce trinôme a un discriminant \(s^2 – 4p > 0\), donc exactement deux racines réelles \(r_1 > r_2\). La condition \(u > v\) impose alors \(u = r_1\) et \(v = r_2\), et ce couple convient. Tout point de \(V\) a ainsi un unique antécédent dans \(U\) : \(\Phi\) est une bijection de \(U\) sur \(V\).
-
La matrice jacobienne a pour lignes \((1, 1)\) et \((v, u)\), donc \(\det J_\Phi(u, v) = u – v\), qui est strictement positif sur \(U\). Ensuite, \(\Phi\) est polynomiale, donc \(C^1\), et injective sur l’ouvert \(U\). Le théorème d’inversion globale montre donc que \(\Phi(U) = V\) est ouvert et que la réciproque est \(C^1\). Ainsi \(\Phi\) est un \(C^1\)-difféomorphisme de \(U\) sur \(V\).
-
Formule explicite
On pose \(\delta = \sqrt{s^2 – 4p}\). Alors \(\Phi^{-1}(s, p) = \left(\frac{s + \delta}{2}, \frac{s – \delta}{2}\right)\), de classe \(C^\infty\) sur \(V\) car \(s^2 – 4p > 0\). Comme \(\frac{\partial \delta}{\partial s} = \frac{s}{\delta}\) et \(\frac{\partial \delta}{\partial p} = -\frac{2}{\delta}\), on trouve en \((3, 2)\), où \(\delta = 1\) :
\[J_{\Phi^{-1}}(3, 2) = \begin{pmatrix} \frac{1}{2}(1 + 3) & -1 \\ \frac{1}{2}(1 – 3) & 1 \end{pmatrix} = \begin{pmatrix} 2 & -1 \\ -1 & 1 \end{pmatrix}.\]
Contrôle par la différentielle de Φ
D’autre part \(\Phi(2, 1) = (3, 2)\), et \(J_\Phi(2, 1)\) a pour lignes \((1, 1)\) et \((1, 2)\), de déterminant 1. Son inverse a pour lignes \((2, -1)\) et \((-1, 1)\). Les deux méthodes donnent bien la même matrice.
-
Par la différentielle
La plus grande racine du trinôme perturbé est la première composante de \(\Phi^{-1}(3 + h, 2 + k)\). Comme \(\Phi^{-1}\) est différentiable en \((3, 2)\), la première ligne de la jacobienne donne \(r(h, k) = 2 + 2h – k + o\left(\lVert (h, k) \rVert\right)\).
Vérification directe
On écrit \(r = 2 + \varepsilon\). En développant \((2 + \varepsilon)^2 – (3 + h)(2 + \varepsilon) + 2 + k = 0\), il reste \(\varepsilon(1 + \varepsilon – h) = 2h – k\). Puis \(\varepsilon\) tend vers 0 avec \((h, k)\), par continuité de \(\Phi^{-1}\). Donc \(\varepsilon = (2h – k)\left(1 + o(1)\right)\), ce qui confirme le développement.
-
Sur la droite \(u = v\), le déterminant \(u – v\) est nul. Si \(\Phi\) était un difféomorphisme local en un point \((a, a)\), la règle de la chaîne rendrait sa différentielle inversible, comme à l’exercice 1. De plus, \(\Phi(u, v) = \Phi(v, u)\) : les points \((a + t, a – t)\) et \((a – t, a + t)\), distincts pour \(t \neq 0\), ont la même image, si bien que \(\Phi\) n’est injective sur aucun voisinage de \((a, a)\). Ainsi \(\Phi\) n’est un difféomorphisme local en aucun point de la diagonale : près d’une racine double, on ne peut plus suivre les deux racines de façon \(C^1\).
Piège classique : sans la condition \(u > v\), l’application n’est pas injective, car l’échange des deux racines donne le même couple somme-produit.
À retenir de ce contrôle
- Une application de classe C1, injective sur un ouvert et de différentielle partout inversible, est un difféomorphisme de cet ouvert sur son image.
- Une perturbation lipschitzienne de rapport strictement inférieur à 1 de l’identité est injective, et le point fixe de Banach donne sa surjectivité.
- Pour une courbe implicite, on dérive deux fois la relation F(x, φ(x)) = 0 au lieu de chercher φ : on obtient ainsi pente et courbure.
- L’espace tangent à une sous-variété définie par des équations est l’intersection des noyaux des différentielles de ces équations.
- Un ensemble qui contient deux arcs réguliers de tangentes distinctes passant par un même point n’est pas une sous-variété de dimension 1 en ce point.
Revenir à l’énoncé du contrôle
Consolider difféomorphismes et fonctions implicites après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours théorèmes d’inversion locale et des fonctions implicites ; entraînez-vous sur les exercices théorèmes d’inversion locale et des fonctions implicites.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en L3.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «difféomorphismes et fonctions implicites : corrigé du contrôle de maths en L3» au format PDF afin de pouvoir travailler en totale autonomie.