Différentielles en dimension infinie : corrigé du contrôle de maths en L3
Voici le corrigé du contrôle de maths en L3 sur le thème « différentielles en dimension infinie », question par question.
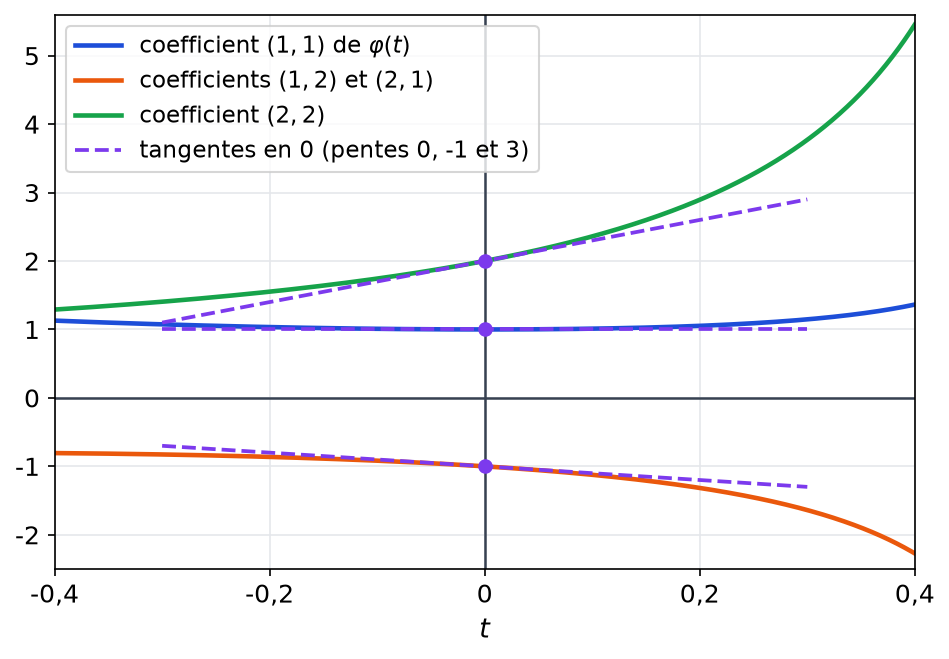
Ce corrigé suit la logique d’un partiel de licence bien mené : chaque hypothèse est vérifiée, puis chaque théorème est nommé avant d’être appliqué. Pour les différentielles, elle écrit toujours le reste explicite et sa majoration, car c’est la partie que les correcteurs examinent en priorité. Les calculs matriciels sont détaillés coefficient par coefficient, et une figure confirme les pentes des tangentes obtenues par la règle de la chaîne. Ensuite, l’inégalité des accroissements finis est justifiée par la convexité de l’espace, sans raccourci. Enfin, le barème précise la valeur de chaque étape et les pièges signalés montrent les erreurs fréquentes : reprenez donc vos propres majorations à leur lumière.
L’énoncé complet se trouve ici : Différentielles en dimension infinie : contrôle de maths en L3.
Barème du contrôle corrigé : différentielles en dimension infinie
| Exercice | Points |
|---|---|
| 1. Le cube matriciel corrigé d’un terme linéaire | 3 points |
| 2. Inversion matricielle et chemin affine | 4 points |
| 3. Le déterminant et la trace de l’inverse | 3,5 points |
| 4. Une fonctionnelle logarithmique sur les fonctions continues | 4 points |
| 5. Problème : l’opérateur exponentiel de composition | 5,5 points |
| Total | 20 points |
Le corrigé détaillé : différentielles en dimension infinie
Exercice 1 – Le cube matriciel corrigé d’un terme linéaire (3 points)
-
Développer sans faire commuter
Le produit matriciel n’étant pas commutatif, on développe le cube en gardant l’ordre des facteurs :
\[(M + H)^3 = M^3 + \left(M^2 H + MHM + HM^2\right) + \left(MH^2 + HMH + H^2 M\right) + H^3.\]
Par conséquent, \(F(M + H) – F(M) = L_M(H) + R_M(H)\), où \(L_M(H) = M^2 H + MHM + HM^2 – 2H\) et \(R_M(H) = MH^2 + HMH + H^2 M + H^3\).
L’application \(L_M\) est linéaire, donc continue puisque \(\mathcal{M}_n(\mathbb{R})\) est de dimension finie. Ensuite, la sous-multiplicativité de la norme donne :
\[\|R_M(H)\| \leq 3\|M\|\,\|H\|^2 + \|H\|^3.\]
Ainsi \(\frac{\|R_M(H)\|}{\|H\|} \leq 3\|M\|\,\|H\| + \|H\|^2\) tend vers 0 quand \(H\) tend vers 0. Donc \(F\) est différentiable en \(M\), et \(\mathrm{d}F(M)(H) = M^2 H + MHM + HM^2 – 2H\).
-
Le cas où les matrices commutent
Si \(MH = HM\), les trois premiers termes valent tous \(M^2 H\), d’où \(\mathrm{d}F(M)(H) = (3M^2 – 2I_n)H\). Or \(I_n\) commute avec toute matrice, donc \(\mathrm{d}F(I_n)(H) = 3H – 2H = H\). Ainsi \(\mathrm{d}F(I_n) = \mathrm{Id}\).
-
Un calcul en taille 2
On a d’abord \(N^2 = 0\), donc \(\mathrm{d}F(N)(H) = NHN – 2H\). Ensuite :
\[NH = \begin{pmatrix} c & d \\ 0 & 0 \end{pmatrix}, \quad NHN = \begin{pmatrix} 0 & c \\ 0 & 0 \end{pmatrix}, \quad \mathrm{d}F(N)(H) = \begin{pmatrix} -2a & c – 2b \\ -2c & -2d \end{pmatrix}.\]
Si \(\mathrm{d}F(N)(H) = 0\), alors \(a = c = d = 0\), puis \(c – 2b = 0\) donne \(b = 0\). Le noyau est donc réduit à la matrice nulle. Comme \(\mathrm{d}F(N)\) est un endomorphisme injectif d’un espace de dimension finie, il est bijectif. Par conséquent, \(\mathrm{d}F(N)\) est un automorphisme de \(\mathcal{M}_2(\mathbb{R})\).
Piège classique : écrire \(3M^2 H\) dans le cas général revient à supposer que \(M\) et \(H\) commutent, ce qui est faux en général.
Exercice 2 – Inversion matricielle et chemin affine (4 points)
-
Une identité exacte pour le reste
Notons \(X = (M + H)^{-1}\). D’abord, \(X – M^{-1} = X\big(M – (M + H)\big)M^{-1} = -XHM^{-1}\). On en déduit :
\[X – M^{-1} + M^{-1}HM^{-1} = \left(M^{-1} – X\right)HM^{-1} = XHM^{-1}HM^{-1},\]
en utilisant de nouveau \(M^{-1} – X = XHM^{-1}\). L’égalité demandée est donc établie.
Ensuite, sous l’hypothèse \(\|M^{-1}\|\,\|H\| \leq \frac{1}{2}\), on a \(\|X\| \leq 2\|M^{-1}\|\), d’où :
\[\left\|X – M^{-1} + M^{-1}HM^{-1}\right\| \leq 2\|M^{-1}\|^3\,\|H\|^2.\]
L’application \(H \mapsto -M^{-1}HM^{-1}\) est linéaire, et le reste est un \(O(\|H\|^2)\), donc un \(o(\|H\|)\). Ainsi \(\iota\) est différentiable en \(M\), et \(\mathrm{d}\iota(M)(H) = -M^{-1}HM^{-1}\).
-
La règle de la chaîne sur un chemin
On a \(\det A = 2 – 1 = 1\), donc \(A\) est inversible, et \(A^{-1} = \begin{pmatrix} 1 & -1 \\ -1 & 2 \end{pmatrix}\). Le chemin \(\gamma : t \mapsto A + tB\) est affine, donc continu et dérivable, avec \(\gamma^{\prime}(t) = B\). Comme \(GL_2(\mathbb{R})\) est ouvert et contient \(\gamma(0)\), il existe un intervalle ouvert autour de 0 sur lequel \(\gamma(t)\) est inversible. Sur cet intervalle, \(\varphi = \iota \circ \gamma\) est dérivable par composition, et \(\varphi^{\prime}(0) = \mathrm{d}\iota(A)(B) = -A^{-1}BA^{-1}\). On calcule alors :
\[A^{-1}B = \begin{pmatrix} 1 & 1 \\ -1 & -2 \end{pmatrix}, \quad A^{-1}BA^{-1} = \begin{pmatrix} 0 & 1 \\ 1 & -3 \end{pmatrix}.\]
Donc \(\varphi^{\prime}(0) = \begin{pmatrix} 0 & -1 \\ -1 & 3 \end{pmatrix}\). Les pentes des tangentes en 0 valent bien 0, \(-1\) et 3, ce que confirme la figure. Par exemple, avec \(\det(A + tB) = 1 – t – t^2\), le coefficient \((2, 2)\) vaut \(\frac{2 + t}{1 – t – t^2}\), dont la dérivée en 0 est \(1 + 2 = 3\).

-
Régularité et dérivée seconde
Soit \(\Phi\) l’application bilinéaire qui associe à \((X, Y)\) l’endomorphisme \(H \mapsto XHY\). Elle est continue, car \(\|XHY\| \leq \|X\|\,\|H\|\,\|Y\|\). D’après la question 1, \(\mathrm{d}\iota = -\Phi(\iota, \iota)\). Or \(\iota\) est continue, puisqu’elle est différentiable : \(\mathrm{d}\iota\) est donc continue, et \(\iota\) est de classe \(C^1\).
De plus, la composée d’une application bilinéaire continue avec deux applications différentiables est différentiable. Pour une direction \(K\), on obtient donc :
\[\mathrm{d}^2\iota(M)(H, K) = -\mathrm{d}\iota(M)(K)\,HM^{-1} – M^{-1}H\,\mathrm{d}\iota(M)(K).\]
En remplaçant \(\mathrm{d}\iota(M)(K)\) par \(-M^{-1}KM^{-1}\), on trouve \(\mathrm{d}^2\iota(M)(H, K) = M^{-1}KM^{-1}HM^{-1} + M^{-1}HM^{-1}KM^{-1}\), expression symétrique en \(H\) et \(K\), conformément au théorème de Schwarz.
Piège classique : la formule \(-M^{-2}H\) est fausse dès que \(n \geq 2\), car \(H\) ne commute pas avec \(M^{-1}\).
Exercice 3 – Le déterminant et la trace de l’inverse (3,5 points)
-
La formule de Leibniz près de l’identité
Notons \(h_{ij}\) les coefficients de \(H\). La formule de Leibniz donne \(\det(I_n + H) = \sum_{\sigma} \varepsilon(\sigma) \prod_{j=1}^{n} \left(\delta_{\sigma(j) j} + h_{\sigma(j) j}\right)\). Si \(\sigma\) n’est pas l’identité, elle déplace au moins deux indices : le produit associé contient alors au moins deux facteurs \(h_{ij}\), donc il est en \(O(\|H\|^2)\), car toutes les normes sont équivalentes en dimension finie. Pour \(\sigma = \mathrm{Id}\), on obtient \(\prod_{j} (1 + h_{jj}) = 1 + \sum_j h_{jj} + O(\|H\|^2)\).
Ainsi \(\det(I_n + H) = 1 + \mathrm{tr}(H) + O(\|H\|^2)\). Comme la trace est linéaire, on en déduit \(\mathrm{d}\det(I_n) = \mathrm{tr}\).
-
Se ramener à l’identité
Le déterminant est multiplicatif, donc \(\det(M + H) = \det(M)\det(I_n + M^{-1}H)\). D’après la question 1, et puisque \(\|M^{-1}H\| \leq \|M^{-1}\|\,\|H\|\) :
\[\det(M + H) = \det(M) + \det(M)\,\mathrm{tr}(M^{-1}H) + O(\|H\|^2).\]
L’application \(H \mapsto \det(M)\,\mathrm{tr}(M^{-1}H)\) est linéaire. Par conséquent, \(\mathrm{d}\det(M)(H) = \det(M)\,\mathrm{tr}(M^{-1}H)\).
-
Deux calculs qui se recoupent
En développant selon la première ligne : \(\det M = 2(1 \times 1 – 0 \times 3) – 0 + 1 \times (1 \times 3 – 1 \times 0) = 2 + 3 = 5\). Ensuite, par la règle de la chaîne, \(p^{\prime}(0) = \mathrm{d}\det(M)(I_3) = \det(M)\,\mathrm{tr}(M^{-1})\). Or \(\det(M)\,M^{-1}\) est la transposée de la comatrice, dont les termes diagonaux sont les cofacteurs diagonaux de \(M\) :
\[C_{11} = 1 \times 1 – 0 \times 3 = 1, \quad C_{22} = 2 \times 1 – 1 \times 0 = 2, \quad C_{33} = 2 \times 1 – 0 \times 1 = 2.\]
D’une part, \(p^{\prime}(0) = 1 + 2 + 2 = 5\). D’autre part, en développant \(\det(M + tI_3)\) selon la première ligne, \(p(t) = (2 + t)(1 + t)^2 + 3\). Alors \(p^{\prime}(t) = (1 + t)^2 + 2(2 + t)(1 + t)\), puis \(p^{\prime}(0) = 1 + 4 = 5\). Les deux méthodes donnent \(\det M = 5\) et \(p^{\prime}(0) = 5\).
-
Conclusion sur la trace
On a \(\det(M)\,\mathrm{tr}(M^{-1}) = p^{\prime}(0) = 5\) et \(\det M = 5\). Donc \(\mathrm{tr}(M^{-1}) = 1\).
Piège classique : oublier le facteur \(\det M\) et écrire \(\mathrm{d}\det(M)(H) = \mathrm{tr}(M^{-1}H)\), formule qui ne vaut que pour \(\det M = 1\).
Exercice 4 – Une fonctionnelle logarithmique sur les fonctions continues (4 points)
-
Bornes sur les dérivées de g
La fonction \(g\) est de classe \(C^\infty\) sur \(\mathbb{R}\), avec \(g^{\prime}(x) = \frac{2x}{1 + x^2}\) et \(g^{\prime\prime}(x) = \frac{2(1 – x^2)}{(1 + x^2)^2}\). D’abord, \((1 – |x|)^2 \geq 0\) donne \(2|x| \leq 1 + x^2\), donc \(|g^{\prime}(x)| \leq 1\). Ensuite, \(|1 – x^2| \leq 1 + x^2\), d’où \(|g^{\prime\prime}(x)| \leq \frac{2}{1 + x^2} \leq 2\). Ainsi \(|g^{\prime}| \leq 1\) et \(|g^{\prime\prime}| \leq 2\) sur \(\mathbb{R}\), avec égalité en \(x = 1\) pour la première et en \(x = 0\) pour la seconde.
-
Un reste majoré uniformément
Pour \(x\) et \(y\) réels, la formule de Taylor-Lagrange fournit \(c\) entre \(x\) et \(x + y\) tel que \(g(x + y) – g(x) – g^{\prime}(x)y = \frac{g^{\prime\prime}(c)}{2}y^2\), donc \(|g(x + y) – g(x) – g^{\prime}(x)y| \leq y^2\). On pose ensuite \(L_f(h) = \int_0^1 t\, g^{\prime}\big(f(t)\big) h(t)\,\mathrm{d}t\). Cette forme est linéaire, et \(|L_f(h)| \leq \int_0^1 t\,\|h\|_\infty\,\mathrm{d}t = \frac{1}{2}\|h\|_\infty\) : elle est donc continue. En appliquant l’inégalité en chaque \(t\), avec \(x = f(t)\) et \(y = h(t)\) :
\[\left|J(f + h) – J(f) – L_f(h)\right| \leq \int_0^1 t\, h(t)^2\,\mathrm{d}t \leq \frac{1}{2}\|h\|_\infty^2.\]
Par conséquent, \(J\) est différentiable en \(f\), et \(\mathrm{d}J(f) = L_f\).
-
Accroissements finis et optimalité
D’après la question 2, \(\|\mathrm{d}J(f)\| \leq \frac{1}{2}\) pour tout \(f \in E\). Comme \(E\) est convexe et \(J\) différentiable, l’inégalité des accroissements finis donne \(|J(f) – J(k)| \leq \frac{1}{2}\|f – k\|_\infty\).
Ensuite, \(g^{\prime}(1) = 1\), donc \(\mathrm{d}J(\mathbf{1})(\mathbf{1}) = \int_0^1 t\,\mathrm{d}t = \frac{1}{2}\). Supposons alors \(|J(f) – J(k)| \leq c\,\|f – k\|_\infty\) pour une constante \(c < \frac{1}{2}\). Pour \(s > 0\), on aurait \(\frac{J(\mathbf{1} + s\mathbf{1}) – J(\mathbf{1})}{s} \leq c\). Or ce quotient tend vers \(\mathrm{d}J(\mathbf{1})(\mathbf{1}) = \frac{1}{2}\) quand \(s\) tend vers 0, d’où \(\frac{1}{2} \leq c\) : c’est absurde. La constante \(\frac{1}{2}\) est donc la meilleure possible.
-
Le terme quadratique en 0
La fonction \(u \mapsto u – \ln(1 + u)\) a pour dérivée \(\frac{u}{1 + u} \geq 0\) sur \(\mathbb{R}_+\) et s’annule en 0 : elle est donc positive. De même, \(u \mapsto \frac{u^2}{2} – u + \ln(1 + u)\) a pour dérivée \(\frac{u^2}{1 + u} \geq 0\) et s’annule en 0. Ainsi \(0 \leq u – \ln(1 + u) \leq \frac{u^2}{2}\). Avec \(u = h(t)^2\), on obtient alors \(\left|J(h) – \int_0^1 t\,h(t)^2\,\mathrm{d}t\right| \leq \frac{1}{4}\|h\|_\infty^4\).
Par ailleurs, \(J(0) = 0\) et \(\mathrm{d}J(0) = 0\), car \(g^{\prime}(0) = 0\). La formule de Taylor-Young donne donc \(J(h) = \frac{1}{2}\mathrm{d}^2J(0)(h, h) + o(\|h\|_\infty^2)\). En remplaçant \(h\) par \(sh\), puis en divisant par \(s^2\) avant de faire tendre \(s\) vers 0, les deux formes quadratiques coïncident. Ainsi \(\mathrm{d}^2J(0)(h, h) = 2\int_0^1 t\,h(t)^2\,\mathrm{d}t\).
Piège classique : majorer le reste point par point sans obtenir une borne uniforme en \(t\) ne prouve pas la différentiabilité pour la norme \(\|\cdot\|_\infty\).
Exercice 5 – Problème : l’opérateur exponentiel de composition (5,5 points)
-
Le reste de l’exponentielle
Soit \(y\) réel. La formule de Taylor-Lagrange à l’ordre 2 fournit \(\theta \in \left]0, 1\right[\) tel que \(\mathrm{e}^{y} – 1 – y = \frac{y^2}{2}\,\mathrm{e}^{\theta y}\). Or \(\theta y \leq |y|\), et l’exponentielle est croissante. Donc \(|\mathrm{e}^{y} – 1 – y| \leq \frac{y^2}{2}\,\mathrm{e}^{|y|}\).
-
La différentielle est une multiplication
Pour \(f\) et \(h\) dans \(E\) et \(t \in [0, 1]\), on a \(\mathrm{e}^{f(t) + h(t)} – \mathrm{e}^{f(t)} – \mathrm{e}^{f(t)}h(t) = \mathrm{e}^{f(t)}\left(\mathrm{e}^{h(t)} – 1 – h(t)\right)\). Avec la question 1, on obtient donc :
\[\left\|\mathcal{N}(f + h) – \mathcal{N}(f) – T_{\mathrm{e}^{f}}(h)\right\|_\infty \leq \frac{1}{2}\,\mathrm{e}^{\|f\|_\infty + \|h\|_\infty}\,\|h\|_\infty^2.\]
Par ailleurs, \(T_u\) est linéaire, et \(\|uh\|_\infty \leq \|u\|_\infty\|h\|_\infty\), donc \(T_u\) est continu de norme au plus \(\|u\|_\infty\). De plus, \(T_u(\mathbf{1}) = u\) atteint cette borne, d’où \(\|T_u\| = \|u\|_\infty\). Ainsi \(\mathcal{N}\) est différentiable, \(\mathrm{d}\mathcal{N}(f) = T_{\mathrm{e}^{f}}\), et \(\|\mathrm{d}\mathcal{N}(f)\| = \|\mathrm{e}^{f}\|_\infty = \mathrm{e}^{\max f}\), car l’exponentielle est croissante et \(f\) atteint son maximum sur le segment.
-
Régularité et différentielle seconde
Notons \(\Theta : u \mapsto T_u\), qui est linéaire et isométrique de \(E\) dans \(\mathcal{L}(E)\) d’après la question 2. Alors \(\mathrm{d}\mathcal{N} = \Theta \circ \mathcal{N}\). Comme \(\mathcal{N}\) est différentiable, elle est continue, donc \(\mathrm{d}\mathcal{N}\) est continue : \(\mathcal{N}\) est de classe \(C^1\).
De plus, \(\Theta\) est linéaire continue, donc différentiable, de différentielle elle-même. La règle de la chaîne donne alors \(\mathrm{d}(\mathrm{d}\mathcal{N})(f)(k) = \Theta\big(\mathrm{d}\mathcal{N}(f)(k)\big) = T_{\mathrm{e}^{f}k}\). En appliquant cet opérateur à \(h\), on obtient \(\mathrm{d}^2\mathcal{N}(f)(h, k) = \mathrm{e}^{f}\,hk\), qui est bien symétrique en \(h\) et \(k\).
-
Une constante de Lipschitz optimale
La boule \(\overline{B}(0, r)\) est convexe. Pour \(f\) dans cette boule, \(\max f \leq r\), donc \(\|\mathrm{d}\mathcal{N}(f)\| \leq \mathrm{e}^{r}\). L’inégalité des accroissements finis donne alors \(\|\mathcal{N}(f) – \mathcal{N}(k)\|_\infty \leq \mathrm{e}^{r}\|f – k\|_\infty\).
Pour l’optimalité, prenons les fonctions constantes \(f = r\) et \(k = r – s\), avec \(0 < s \leq 2r\) : elles sont dans la boule. Ensuite :
\[\frac{\|\mathcal{N}(f) – \mathcal{N}(k)\|_\infty}{\|f – k\|_\infty} = \mathrm{e}^{r}\,\frac{1 – \mathrm{e}^{-s}}{s},\]
quotient qui tend vers \(\mathrm{e}^{r}\) quand \(s\) tend vers 0. Aucune constante strictement inférieure à \(\mathrm{e}^{r}\) ne convient donc.
-
Composer avec une primitive
L’application \(V\) est linéaire par linéarité de l’intégrale, et \(|V(f)(x)| \leq x\|f\|_\infty \leq \|f\|_\infty\) : elle est donc continue, de norme au plus 1. Ainsi \(V\) est différentiable, et \(\mathrm{d}V(u) = V\) en tout point. Par la règle de la chaîne, \(\mathrm{d}G(f) = V \circ T_{\mathrm{e}^{f}}\), autrement dit \(\mathrm{d}G(f)(h)(x) = \int_0^x \mathrm{e}^{f(t)}h(t)\,\mathrm{d}t\).
Pour \(f_0(t) = t\) et \(h_0(t) = 1 – t\), une primitive de \(t \mapsto (1 – t)\mathrm{e}^{t}\) est \(t \mapsto (2 – t)\mathrm{e}^{t}\), car sa dérivée vaut \(-\mathrm{e}^{t} + (2 – t)\mathrm{e}^{t}\). Par conséquent, \(\mathrm{d}G(f_0)(h_0)(x) = (2 – x)\mathrm{e}^{x} – 2\) pour \(x \in [0, 1]\).
Piège classique : écrire \(\|\mathrm{d}\mathcal{N}(f)\| = \mathrm{e}^{\|f\|_\infty}\) est faux quand \(f\) est négative : seule compte la plus grande valeur de \(f\).
À retenir de ce contrôle
- Pour différencier depuis la définition, on isole la partie linéaire en l’accroissement puis on majore le reste par une constante fois le carré de sa norme.
- La différentielle de l’inversion en une matrice inversible M envoie H sur moins M inverse fois H fois M inverse, car le produit ne commute pas.
- La différentielle du déterminant en une matrice inversible M vaut det M fois la trace de M inverse H, ce qui se déduit du cas de l’identité.
- Si la norme de la différentielle reste bornée par k sur un convexe, l’application y est k-lipschitzienne : c’est l’inégalité des accroissements finis.
- Un opérateur de composition par une fonction lisse se différencie point par point, mais le reste doit être majoré uniformément sur tout le segment.
Revenir à l’énoncé du contrôle
Consolider différentielles en dimension infinie après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours différentielle de fréchet et formules de taylor ; entraînez-vous sur les exercices différentielle de fréchet et formules de taylor.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en L3.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «différentielles en dimension infinie : corrigé du contrôle de maths en L3» au format PDF afin de pouvoir travailler en totale autonomie.