Examen de calcul différentiel : corrigé du contrôle de maths en L3
Voici le corrigé du contrôle de maths en L3 sur le thème « examen de calcul différentiel », question par question.
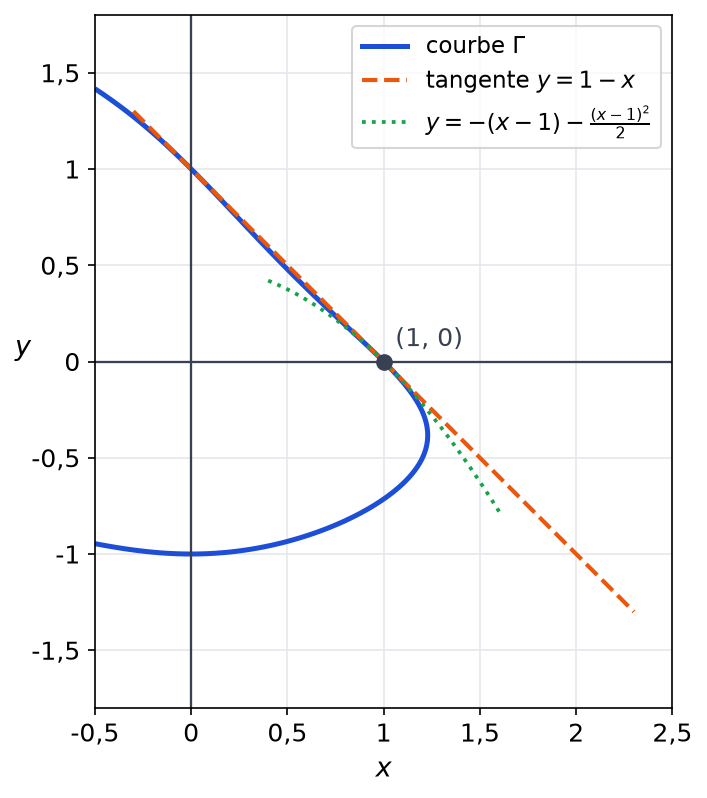
Ce corrigé est rédigé comme une copie d’examen complète : pour chaque théorème, les hypothèses sont énoncées, puis vérifiées avant toute conclusion. Les différentielles sur les matrices sont obtenues en développant l’expression, et le reste est majoré à l’aide d’une norme sous-multiplicative. Ensuite, l’exercice sur les racines carrées montre à la fois un cas où l’inversion locale s’applique et un cas où elle échoue, avec une famille explicite de matrices. Une figure accompagne la courbe implicite et sa tangente. Enfin, le problème détaille la méthode des multiplicateurs de Lagrange, puis la nature de chaque point critique. Le barème précise le poids de chaque justification ; reprenez donc votre copie question par question.
L’énoncé complet se trouve ici : Examen de calcul différentiel : contrôle de maths en L3.
Barème du contrôle corrigé : examen de calcul différentiel
| Exercice | Points |
|---|---|
| 1. Un polynôme de matrices | 3,5 points |
| 2. Des dérivées directionnelles trompeuses | 3,5 points |
| 3. Racines carrées de matrices | 4 points |
| 4. Une courbe définie implicitement | 3,5 points |
| 5. Problème : une forme quadratique sur la sphère | 5,5 points |
| Total | 20 points |
Le corrigé détaillé : examen de calcul différentiel
Exercice 1 – Un polynôme de matrices (3,5 points)
-
Développer, puis isoler la partie linéaire
Soient \(M\) et \(H\) dans \(\mathrm{M}_n(\mathbb{R})\). Le produit matriciel n’étant pas commutatif, on développe en gardant l’ordre des facteurs :
\[(M + H)^3 = M^3 + \left(M^2 H + MHM + HM^2\right) + \left(MH^2 + HMH + H^2 M\right) + H^3.\]
On pose \(L(H) = M^2 H + MHM + HM^2 – 2H\), application linéaire en \(H\), donc continue puisque l’espace est de dimension finie. Il vient alors \(F(M + H) – F(M) – L(H) = MH^2 + HMH + H^2 M + H^3\). Par sous-multiplicativité, la norme de ce reste est majorée par \(3\|M\|\,\|H\|^2 + \|H\|^3\), qui s’écrit \(\|H\| \times \left(3\|M\|\,\|H\| + \|H\|^2\right)\), où le second facteur tend vers 0 avec \(H\). Ainsi \(F\) est différentiable en \(M\), et \(\mathrm{d}F(M)(H) = M^2 H + MHM + HM^2 – 2H\).
-
Composer avec la trace
La trace est linéaire, donc égale à sa propre différentielle. Par la règle de différentiation d’une composée, \(\mathrm{d}g(M)(H) = \mathrm{tr}\left(\mathrm{d}F(M)(H)\right)\). Ensuite, l’invariance de la trace par permutation circulaire donne \(\mathrm{tr}(MHM) = \mathrm{tr}(M^2 H)\) et \(\mathrm{tr}(HM^2) = \mathrm{tr}(M^2 H)\). Par conséquent, \(\mathrm{d}g(M)(H) = 3\,\mathrm{tr}(M^2 H) – 2\,\mathrm{tr}(H) = \mathrm{tr}\left((3M^2 – 2I_n)H\right)\).
-
Inversion locale autour de l’identité
D’abord, \(\mathrm{d}F(I_n)(H) = H + H + H – 2H = H\) : la différentielle en \(I_n\) est l’identité, donc elle est inversible. De plus, les coefficients de \(F(M)\) sont des polynômes en ceux de \(M\), si bien que \(F\) est de classe \(C^1\). Le théorème d’inversion locale fournit alors un voisinage ouvert \(U\) de \(I_n\) et un voisinage ouvert \(V\) de \(F(I_n) = -I_n\) tels que \(F\) réalise un \(C^1\)-difféomorphisme de \(U\) sur \(V\).
Enfin, \(\mathrm{d}F(\lambda I_n)(H) = (3\lambda^2 – 2)H\). Cette homothétie est inversible si et seulement si \(3\lambda^2 \neq 2\). La différentielle n’est donc pas inversible pour \(\lambda = \frac{\sqrt{6}}{3}\) et \(\lambda = -\frac{\sqrt{6}}{3}\).
Piège classique : écrire \(\mathrm{d}F(M)(H) = 3M^2 H – 2H\) comme pour une fonction réelle ; les trois termes \(M^2 H\), \(MHM\) et \(HM^2\) sont distincts en général, seule leur trace coïncide.
Exercice 2 – Des dérivées directionnelles trompeuses (3,5 points)
-
Une majoration par l’inégalité arithmético-géométrique
Si \(x = 0\) ou \(y = 0\), alors \(f(x, y) = 0\) et l’inégalité est vraie. Sinon, \(\left(x^2 – |y|\right)^2 \geq 0\) donne \(x^4 + y^2 \geq 2x^2|y|\), d’où :
\[|f(x, y)| \leq \frac{|x|^3\,|y|}{2x^2\,|y|} = \frac{|x|}{2}.\]
Ainsi \(|f(x, y)| \leq \frac{|x|}{2}\), qui tend vers 0 quand \((x, y)\) tend vers \((0, 0)\). Par conséquent, \(f\) est continue en \((0, 0)\).
-
Toutes les directions donnent 0
Soit \(t \neq 0\). Si \(k = 0\), alors \(f(th, 0) = 0\). Sinon, on simplifie par \(t^2\) :
\[\frac{f(th, tk)}{t} = \frac{1}{t} \times \frac{t^4 h^3 k}{t^4 h^4 + t^2 k^2} = \frac{t\,h^3 k}{t^2 h^4 + k^2}.\]
Le dénominateur tend vers \(k^2 \neq 0\), donc ce quotient tend vers 0 quand \(t \to 0\). Dans tous les cas, la dérivée de \(f\) en \((0, 0)\) suivant \(v\) existe et vaut 0.
-
Le chemin parabolique
Si \(f\) était différentiable en \((0, 0)\), on aurait \(\mathrm{d}f(0, 0)(v) = D_v f(0, 0) = 0\) pour tout \(v\), donc \(\mathrm{d}f(0, 0) = 0\). Il faudrait alors que \(f(x, y)\) soit négligeable devant \(\|(x, y)\|\). Or, pour \(x \neq 0\), \(f(x, x^2) = \frac{x^5}{2x^4} = \frac{x}{2}\), si bien que :
\[\frac{\left|f(x, x^2)\right|}{\left\|(x, x^2)\right\|} = \frac{|x|/2}{|x|\sqrt{1 + x^2}} = \frac{1}{2\sqrt{1 + x^2}} \to \frac{1}{2}.\]
Ce quotient ne tend pas vers 0 : l’origine n’est donc pas un point de différentiabilité de \(f\), alors même que la fonction y est continue et admet une dérivée suivant chaque vecteur. Sur la figure, les lignes de niveau se resserrent d’ailleurs le long de la parabole.
Exercice 3 – Racines carrées de matrices (4 points)
-
La différentielle du carré
Les coefficients de \(A^2\) sont des polynômes en ceux de \(A\), donc \(S\) est de classe \(C^\infty\), en particulier \(C^1\). De plus, \(S(A + H) = A^2 + AH + HA + H^2\), et \(\|H^2\| \leq \|H\|^2\) est négligeable devant \(\|H\|\). Ainsi \(\mathrm{d}S(A)(H) = AH + HA\).
-
Une racine carrée locale près de l’identité
On a \(\mathrm{d}S(I_n)(H) = 2H\) : cette application linéaire est inversible, d’inverse \(H \mapsto \frac{1}{2}H\). Comme \(S\) est de classe \(C^1\), le théorème d’inversion locale donne deux ouverts \(U\) et \(V\) contenant \(I_n\), puisque \(S(I_n) = I_n\), tels que \(S\) réalise un \(C^1\)-difféomorphisme de \(U\) sur \(V\). Toute matrice \(B \in V\) possède donc une unique racine carrée dans \(U\), et l’application \(B \mapsto (S|_U)^{-1}(B)\) est de classe \(C^1\). « Proche de \(I_n\) » signifie ici « appartenant à l’ouvert \(U\) » : en dehors, d’autres racines carrées peuvent exister, comme \(-I_n\) pour \(B = I_n\).
-
Le point où tout se bloque
Pour \(H = \begin{pmatrix} \alpha & \beta \\ \gamma & \delta \end{pmatrix}\), un calcul direct donne \(A_0 H + H A_0 = \begin{pmatrix} 2\alpha & 0 \\ 0 & -2\delta \end{pmatrix}\). Le noyau de \(\mathrm{d}S(A_0)\) est donc formé des matrices à diagonale nulle : c’est un plan, et la différentielle n’est pas inversible.
Ensuite, \(R(a, b)^2 = \begin{pmatrix} a^2 + b^2 & ab – ba \\ ba – ab & b^2 + a^2 \end{pmatrix} = (a^2 + b^2)\,I_2\). En particulier, pour tout réel \(t\), on a \(S\left(R(\cos t, \sin t)\right) = I_2 = S(A_0)\). Or \(R(\cos t, \sin t)\) tend vers \(R(1, 0) = A_0\) quand \(t \to 0\), en restant distincte de \(A_0\) pour \(t \in \left]0, \pi\right[\). Tout voisinage de \(A_0\) contient donc une telle matrice, qui a la même image que \(A_0\). Par conséquent, \(S\) n’est injective sur aucun voisinage de \(A_0\). Sur la figure, tout le cercle bleu est envoyé sur \(I_2\).
-
Le cas diagonal
Multiplier \(H\) à gauche par \(\Delta\) multiplie sa ligne \(i\) par \(\mu_i\), tandis que la multiplier à droite multiplie sa colonne \(j\) par \(\mu_j\). Ainsi \(\left(\mathrm{d}S(\Delta)(H)\right)_{ij} = (\mu_i + \mu_j)H_{ij}\). L’application \(\mathrm{d}S(\Delta)\) multiplie donc chaque matrice élémentaire \(E_{ij}\) par \(\mu_i + \mu_j\) ; elle est diagonale dans cette base. Elle est inversible si et seulement si \(\mu_i + \mu_j \neq 0\) pour tous \(i, j\), ce qui impose notamment \(\mu_i \neq 0\). On retrouve le cas de \(A_0\), où \(1 + (-1) = 0\).
Piège classique : conclure qu’une différentielle non inversible empêche toujours l’injectivité locale ; ici, c’est la famille explicite de symétries qui prouve la non-injectivité.
Exercice 4 – Une courbe définie implicitement (3,5 points)
-
Les hypothèses du théorème des fonctions implicites
La fonction \(\Phi\) est de classe \(C^\infty\) sur \(\mathbb{R}^2\), comme somme et composée de fonctions de classe \(C^\infty\). Ensuite, \(\Phi(1, 0) = 1 + 1 + 0 – 2 = 0\). Enfin, \(\frac{\partial \Phi}{\partial y}(x, y) = x\,\mathrm{e}^{xy} + 2y\), qui vaut 1 en \((1, 0)\), donc qui n’est pas nul. Le théorème des fonctions implicites fournit alors \(I\), \(J\) et \(\psi\) de classe \(C^\infty\) avec l’équivalence demandée, et \(\psi(1) = 0\).
-
La pente au point étudié
On a \(\frac{\partial \Phi}{\partial x}(x, y) = y\,\mathrm{e}^{xy} + 1\), qui vaut 1 en \((1, 0)\). Par conséquent, \(\psi^{\prime}(1) = -\frac{\partial_x \Phi(1, 0)}{\partial_y \Phi(1, 0)} = -1\). La tangente à \(\Gamma\) en \((1, 0)\) a donc pour équation \(y = 1 – x\).
-
Deuxième dérivation et position
Pour \(x \in I\), on a \(\mathrm{e}^{x\psi(x)} + x + \psi(x)^2 – 2 = 0\). En dérivant une première fois :
\[\mathrm{e}^{x\psi}\left(\psi + x\psi^{\prime}\right) + 1 + 2\psi\psi^{\prime} = 0.\]
En dérivant une seconde fois :
\[\mathrm{e}^{x\psi}\left(\psi + x\psi^{\prime}\right)^2 + \mathrm{e}^{x\psi}\left(2\psi^{\prime} + x\psi^{\prime\prime}\right) + 2\left(\psi^{\prime}\right)^2 + 2\psi\psi^{\prime\prime} = 0.\]
En \(x = 1\), avec \(\psi(1) = 0\) et \(\psi^{\prime}(1) = -1\), il reste \(1 + \left(-2 + \psi^{\prime\prime}(1)\right) + 2 = 0\). Donc \(\psi^{\prime\prime}(1) = -1\). La formule de Taylor-Young donne ensuite \(\psi(x) – (1 – x) = -\frac{(x-1)^2}{2} + o\left((x-1)^2\right)\), quantité strictement négative pour \(x\) proche de 1 et différent de 1. Au voisinage de \((1, 0)\), la courbe \(\Gamma\) est donc située sous sa tangente, comme le confirme la figure.
Exercice 5 – Problème : une forme quadratique sur la sphère (5,5 points)
Partie A – Existence et cadre
-
Un argument de compacité
La sphère \(\Sigma\) est fermée, comme image réciproque de \(\{0\}\) par la fonction continue \(g\), et bornée. En dimension finie, elle est donc compacte. Or \(q\) est continue, car polynomiale. Une fonction continue sur un compact y atteint ses bornes : la restriction de \(q\) à \(\Sigma\) possède donc une plus grande et une plus petite valeur.
-
La sphère comme sous-variété
La fonction \(g\) est de classe \(C^\infty\) et \(\nabla g(u) = 2u\). Pour \(u \in \Sigma\), on a \(\|u\| = 1\), donc \(\nabla g(u) \neq 0\) : la différentielle \(\mathrm{d}g(u)\) est surjective de \(\mathbb{R}^3\) sur \(\mathbb{R}\). Ainsi \(\Sigma = g^{-1}(\{0\})\) est une sous-variété de dimension \(3 – 1 = 2\). Son espace tangent en \(a\) est \(\ker \mathrm{d}g(a) = \{h \in \mathbb{R}^3 : \langle a, h \rangle = 0\}\), c’est-à-dire le plan orthogonal à \(a\).
Partie B – Multiplicateurs de Lagrange
-
Le théorème des extremums liés
Les coefficients diagonaux de \(Q\) sont ceux de \(x^2\), \(y^2\), \(z^2\), et chaque terme rectangle se partage en deux. Ainsi :
\[Q = \begin{pmatrix} 3 & 2 & 2 \\ 2 & 4 & 1 \\ 2 & 1 & 4 \end{pmatrix}.\]
Comme \(Q\) est symétrique, \(q(u + h) = q(u) + 2\langle Qu, h \rangle + q(h)\), d’où \(\nabla q(u) = 2Qu\). Vérifions ensuite les hypothèses du théorème : \(q\) et \(g\) sont de classe \(C^1\) sur \(\mathbb{R}^3\), et \(\nabla g(a) = 2a\) est non nul en tout point \(a\) de \(\Sigma\). Si \(q|_{\Sigma}\) atteint un extremum en \(a\), il existe donc un réel \(\lambda\) tel que \(\nabla q(a) = \lambda \nabla g(a)\), soit \(2Qa = 2\lambda a\). Comme \(a \neq 0\), le vecteur \(a\) est un vecteur propre de \(Q\), et de plus la valeur de \(q\) en \(a\) vaut \(\lambda\|a\|^2\), c’est-à-dire \(\lambda\).
-
Les éléments propres et les valeurs extrêmes
On calcule \(Q\,(1, 1, 1) = (7, 7, 7)\), \(Q\,(0, 1, -1) = (0, 3, -3)\) et \(Q\,(2, -1, -1) = (2, -1, -1)\). Les valeurs propres de \(Q\) sont donc 7, 3 et 1 ; elles sont distinctes, donc chaque sous-espace propre est une droite. Posons \(c = \frac{\sqrt{3}}{3}(1, 1, 1)\), \(b = \frac{\sqrt{2}}{2}(0, 1, -1)\) et \(d = \frac{\sqrt{6}}{6}(2, -1, -1)\). Les vecteurs propres unitaires sont alors \(c\), \(b\), \(d\) et leurs opposés, où \(q\) vaut respectivement 7, 3 et 1.
D’après la question 1, les valeurs extrêmes existent ; d’après la question 3, elles sont atteintes en l’un de ces six vecteurs. La plus grande valeur de \(q\) sur \(\Sigma\) est donc 7, prise en \(c\) et en \(-c\), et la plus petite est 1, prise en \(d\) et en \(-d\).
-
Un point critique qui n’est pas un extremum
Le vecteur \(b\) est unitaire et vérifie \(Qb = 3b\), donc \(\nabla q(b) = 6b = 3\nabla g(b)\). Ainsi \(\mathrm{d}q(b)\) s’annule sur le plan tangent \(b^{\perp}\) : \(b\) est un point critique de \(q|_{\Sigma}\). Reprenons ensuite les vecteurs \(c\) et \(d\) de la question 4. Les vecteurs \(b\), \(c\) et \(d\) sont unitaires et deux à deux orthogonaux, car ils sont propres pour des valeurs propres distinctes d’une matrice symétrique.
D’une part, le chemin \(\gamma_1(\theta) = \cos\theta\, b + \sin\theta\, c\) reste sur \(\Sigma\) et passe par \(b\) en \(\theta = 0\). Les termes croisés \(\langle Qb, c \rangle = 3\langle b, c \rangle\) étant nuls, \(q(\gamma_1(\theta)) = 3\cos^2\theta + 7\sin^2\theta = 3 + 4\sin^2\theta\), strictement supérieur à 3 pour \(\theta \neq 0\) proche de 0. D’autre part, \(\gamma_2(\theta) = \cos\theta\, b + \sin\theta\, d\) donne de même \(q(\gamma_2(\theta)) = 3 – 2\sin^2\theta < 3\). Tout voisinage de \(b\) sur \(\Sigma\) contient donc des valeurs de \(q\) plus grandes et plus petites que \(q(b) = 3\) : \(q|_{\Sigma}\) n’a pas d’extremum local en \(b\).
Piège classique : déclarer extremum tout point vérifiant la condition de Lagrange ; cette condition n’est que nécessaire, et le point \(b\) en est un contre-exemple.
À retenir de ce contrôle
- Pour différencier une application polynomiale de matrices, on développe, on isole la partie linéaire en H, puis on majore le reste par une norme sous-multiplicative.
- Des dérivées directionnelles toutes nulles ne suffisent pas : la différentiabilité exige un reste négligeable devant la norme, uniformément dans toutes les directions.
- L’inversion locale demande une application de classe C1 dont la différentielle au point étudié est inversible ; sinon, l’application peut ne pas être injective près de ce point.
- Les dérivées successives d’une fonction implicite s’obtiennent en dérivant l’identité qui la définit, puis en remplaçant par les valeurs déjà connues.
- Sur la sphère unité, les extremums d’une forme quadratique sont atteints en des vecteurs propres, et ses valeurs extrêmes coïncident avec les valeurs propres extrêmes de la matrice symétrique associée.
Revenir à l’énoncé du contrôle
Consolider examen de calcul différentiel après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours différentielle de fréchet et formules de taylor puis théorèmes d’inversion locale et des fonctions implicites puis optimisation ; entraînez-vous sur les exercices différentielle de fréchet et formules de taylor et théorèmes d’inversion locale et des fonctions implicites et optimisation.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en L3.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «examen de calcul différentiel : corrigé du contrôle de maths en L3» au format PDF afin de pouvoir travailler en totale autonomie.