Séries génératrices et loi faible : corrigé du contrôle de maths en MP

Voici le corrigé du contrôle de maths en MP sur le thème « séries génératrices et loi faible », question par question.
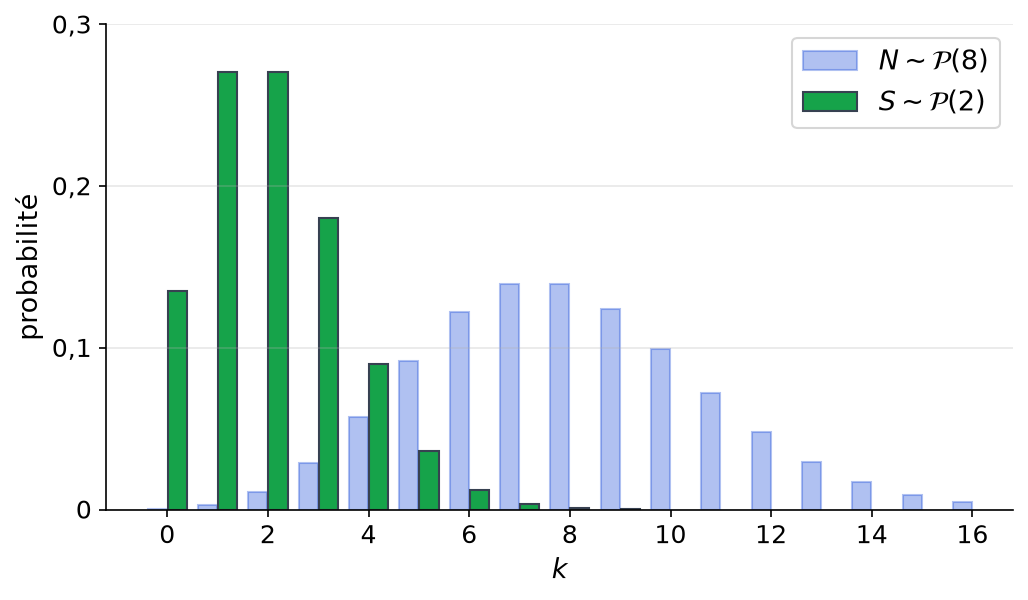
Cette correction détaille, question par question, la rédaction qu’un jury de MP attend en probabilités. Pour identifier une loi, chaque réponse développe la génératrice en série entière, puis cite l’unicité du développement. Les moments sont ensuite calculés par dérivation en 1, après vérification du rayon. L’exercice sur la punaise rédige la preuve de l’inégalité de Markov, puis celle de Bienaymé-Tchebychev, avant le calcul du nombre de lancers. Enfin, le problème justifie l’échange des sommations par la sommation par paquets, qui donne la génératrice d’une somme à nombre aléatoire de termes. Deux diagrammes en bâtons illustrent les lois obtenues. Un barème et un piège fréquent terminent chaque exercice.
L’énoncé complet se trouve ici : Séries génératrices et loi faible : contrôle de maths en MP.
Barème du contrôle corrigé : séries génératrices et loi faible
| Exercice | Points |
|---|---|
| 1. Lois cachées derrière quatre génératrices | 4 points |
| 2. Moments par dérivation en 1 | 5 points |
| 3. La punaise de Maëlle | 4 points |
| 4. Problème : clients et acheteurs | 7 points |
| Total | 20 points |
Le corrigé détaillé : séries génératrices et loi faible
Exercice 1 – Lois cachées derrière quatre génératrices (4 points)
Principe commun : la génératrice d’une variable à valeurs entières est une série entière de rayon au moins 1. Si elle coïncide avec une série entière connue sur \(\left] -1, 1 \right[\), l’unicité des coefficients donne donc la loi.
-
Une loi binomiale
On a \(G_X(t) = \left( \frac{1}{3} + \frac{2}{3} t \right)^5\), qui est la génératrice de la loi binomiale de paramètres 5 et \(\frac{2}{3}\). En effet, la formule du binôme donne \(\sum_{k=0}^{5} \binom{5}{k} \left(\frac{2}{3}\right)^k \left(\frac{1}{3}\right)^{5-k} t^k\). Ainsi \(X \sim \mathcal{B}\left(5, \frac{2}{3}\right)\).
-
Une loi de Poisson décalée
Pour tout réel \(t\), on développe : \(t\, \mathrm{e}^{3(t-1)} = \sum_{k=0}^{+\infty} \mathrm{e}^{-3} \frac{3^k}{k!} t^{k+1}\). Par conséquent, \(P(Y = k + 1) = \mathrm{e}^{-3} \frac{3^k}{k!}\) pour tout \(k \in \mathbb{N}\), et \(P(Y = 0) = 0\). La variable \(Y – 1\) suit donc la loi de Poisson \(\mathcal{P}(3)\).
-
Une loi géométrique
Pour \(|t| < 3\), on écrit \(\frac{2t}{3 – t} = \frac{2t}{3} \times \frac{1}{1 – \frac{t}{3}} = \sum_{n=1}^{+\infty} \frac{2}{3} \left(\frac{1}{3}\right)^{n-1} t^n\). On reconnaît alors \(P(Z = n) = \frac{2}{3} \left(\frac{1}{3}\right)^{n-1}\) pour \(n \geq 1\). Donc \(Z\) suit la loi géométrique \(\mathcal{G}\left(\frac{2}{3}\right)\) sur \(\mathbb{N}^*\).
-
Somme de deux dés à quatre faces
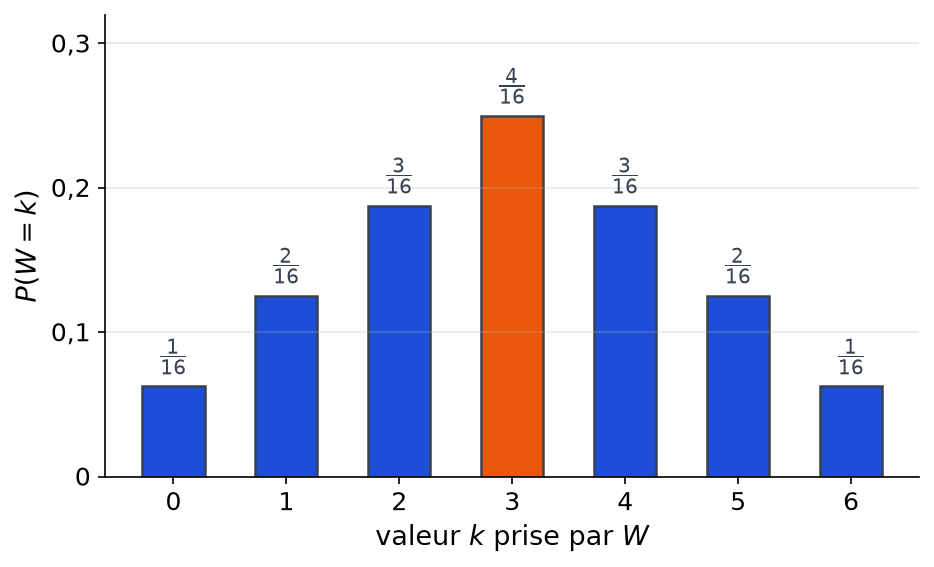
En développant, \(\left(1 + t + t^2 + t^3\right)^2 = 1 + 2t + 3t^2 + 4t^3 + 3t^4 + 2t^5 + t^6\). Ainsi \(W\) prend les valeurs 0 à 6, avec les probabilités \(\frac{1}{16}, \frac{2}{16}, \frac{3}{16}, \frac{4}{16}, \frac{3}{16}, \frac{2}{16}, \frac{1}{16}\). En particulier, \(P(W = 3) = \frac{1}{4}\).

De plus, \(G_W = \left( \frac{1 + t + t^2 + t^3}{4} \right)^2\) est le carré de la génératrice de la loi uniforme sur \(\left\{0, 1, 2, 3\right\}\). Donc \(W\) a même loi que \(U_1 + U_2\), avec \(U_1\) et \(U_2\) indépendantes et uniformes sur \(\left\{0, 1, 2, 3\right\}\), comme la somme de deux dés à quatre faces numérotées de 0 à 3.
Piège classique : confondre la loi géométrique sur \(\mathbb{N}^*\), de génératrice \(\frac{pt}{1 – (1-p)t}\), avec sa version décalée sur \(\mathbb{N}\), dont la génératrice n’a pas de facteur \(t\).
Exercice 2 – Moments par dérivation en 1 (5 points)
-
Coefficients de la génératrice
Pour \(|u| < 1\), la dérivation terme à terme de \(\frac{1}{1-u}\) donne \(\frac{1}{(1-u)^2} = \sum_{n=0}^{+\infty} (n+1) u^n\). Avec \(u = \frac{t}{3}\), il vient, pour \(|t| < 3\) :
\(G_X(t) = \frac{4}{9} \times \frac{1}{\left(1 – \frac{t}{3}\right)^2} = \sum_{n=0}^{+\infty} \frac{4(n+1)}{3^{n+2}}\, t^n\).
Par unicité des coefficients, \(P(X = n) = \frac{4(n+1)}{3^{n+2}}\) pour tout \(n \in \mathbb{N}\).
-
Espérance et variance
Le rayon de la série vaut 3, qui dépasse strictement 1. La fonction \(G_X\) est donc de classe \(C^{\infty}\) au voisinage de 1, et \(X\) admet des moments de tout ordre. On calcule \(G_X^{\prime}(t) = \frac{8}{(3-t)^3}\), puis \(G_X^{\prime\prime}(t) = \frac{24}{(3-t)^4}\).
Il vient \(\mathrm{E}(X) = G_X^{\prime}(1) = \frac{8}{8} = 1\) et \(\mathrm{E}\left(X(X-1)\right) = G_X^{\prime\prime}(1) = \frac{24}{16} = \frac{3}{2}\). Ainsi \(\mathrm{V}(X) = \frac{3}{2} + 1 – 1^2\). On obtient \(\mathrm{E}(X) = 1\) et \(\mathrm{V}(X) = \frac{3}{2}\).
-
Lecture comme une somme indépendante
Comme \(X_1\) et \(X_2\) sont indépendantes, \(G_{X_1 + X_2} = G_{X_1} G_{X_2}\), ce qui donne \(\frac{4}{(3-t)^2} = G_X(t)\). Les génératrices coïncident, donc \(X_1 + X_2\) a même loi que \(X\).
Ensuite, \(\frac{2}{3 – t} = \sum_{n=0}^{+\infty} \frac{2}{3} \left(\frac{1}{3}\right)^n t^n\), d’où \(P(X_1 = n) = \frac{2}{3} \left(\frac{1}{3}\right)^n\). Ainsi \(X_1 + 1\) suit la loi géométrique \(\mathcal{G}\left(\frac{2}{3}\right)\) : \(X_1\) compte les échecs avant le premier succès. Son espérance vaut \(\frac{3}{2} – 1 = \frac{1}{2}\), et sa variance \(\frac{1/3}{(2/3)^2} = \frac{3}{4}\). Par linéarité et indépendance, on retrouve \(\mathrm{E}(X) = 2 \times \frac{1}{2} = 1\) et \(\mathrm{V}(X) = 2 \times \frac{3}{4} = \frac{3}{2}\).
-
Valeur exacte contre majorant
On a \(P(X \geq 3) = 1 – \frac{4}{9} – \frac{8}{27} – \frac{12}{81} = \frac{81 – 36 – 24 – 12}{81}\). Donc \(P(X \geq 3) = \frac{1}{9}\).
Puisque \(X\) est à valeurs positives, l’événement \(|X – 1| \geq 2\) équivaut à \(X \geq 3\). L’inégalité de Bienaymé-Tchebychev donne alors \(P(X \geq 3) \leq \frac{\mathrm{V}(X)}{4} = \frac{3}{8}\). Le majorant \(\frac{3}{8} = 0{,}375\) est vrai mais grossier, car \(\frac{1}{9} \approx 0{,}11\).
Piège classique : prendre \(G_X^{\prime\prime}(1)\) pour \(\mathrm{E}\left(X^2\right)\) ; c’est en réalité \(\mathrm{E}\left(X(X-1)\right)\), d’où la formule \(\mathrm{V}(X) = G_X^{\prime\prime}(1) + G_X^{\prime}(1) – G_X^{\prime}(1)^2\).
Exercice 3 – La punaise de Maëlle (4 points)
-
De Markov à Bienaymé-Tchebychev
Inégalité de Markov : si \(Y\) est une variable positive d’espérance finie et \(a > 0\), alors \(P(Y \geq a) \leq \frac{\mathrm{E}(Y)}{a}\). En effet, on a l’inégalité \(a\, \mathbf{1}_{\left\{Y \geq a\right\}} \leq Y\), car le membre de gauche est nul hors de l’événement et vaut \(a \leq Y\) sur l’événement. La croissance de l’espérance donne alors \(a\, P(Y \geq a) \leq \mathrm{E}(Y)\).
Soit maintenant \(X\) une variable admettant une variance, et \(\varepsilon > 0\). On applique Markov à \(Y = \left(X – \mathrm{E}(X)\right)^2\) et à \(a = \varepsilon^2\), puisque \(|X – \mathrm{E}(X)| \geq \varepsilon\) équivaut à \(Y \geq \varepsilon^2\). On obtient \(P\left(|X – \mathrm{E}(X)| \geq \varepsilon\right) \leq \frac{\mathrm{V}(X)}{\varepsilon^2}\).
-
Majoration universelle
Pour tout réel \(p\), on a \(\frac{1}{4} – p(1 – p) = p^2 – p + \frac{1}{4} = \left(p – \frac{1}{2}\right)^2 \geq 0\). Donc \(p(1-p) \leq \frac{1}{4}\), avec égalité seulement pour \(p = \frac{1}{2}\).
-
Moments de la fréquence
Le nombre de chutes pointe en l’air \(nF_n\) suit la loi binomiale \(\mathcal{B}(n, p)\), car les lancers sont indépendants. Ainsi \(\mathrm{E}(F_n) = \frac{np}{n} = p\) et \(\mathrm{V}(F_n) = \frac{np(1-p)}{n^2} = \frac{p(1-p)}{n}\).
Bienaymé-Tchebychev et la question 2 donnent ensuite \(P\left(|F_n – p| \geq 0{,}05\right) \leq \frac{p(1-p)}{n \times 0{,}0025} \leq \frac{1}{4n \times 0{,}0025}\). On obtient bien le majorant \(\frac{100}{n}\).
-
Nombre de lancers suffisant
On veut \(P\left(|F_n – p| < 0{,}05\right) \geq 0{,}9\), c’est-à-dire \(P\left(|F_n – p| \geq 0{,}05\right) \leq 0{,}1\). Il suffit donc que \(\frac{100}{n} \leq 0{,}1\), soit \(n \geq 1000\). Ainsi 1 000 lancers suffisent, quelle que soit la valeur de \(p\). Sur la simulation, \(F_n\) reste d’ailleurs dans la bande bien avant 1 000 lancers : la borne de Bienaymé-Tchebychev est prudente.
Piège classique : remplacer \(p\) par la valeur \(0{,}6\) de la simulation dans le calcul de \(n\) ; or \(p\) est inconnu, et seule la majoration par \(\frac{1}{4}\) est légitime.
Exercice 4 – Problème : clients et acheteurs (7 points)
-
Génératrice d’une loi de Poisson
Pour tout réel \(t\), \(G_N(t) = \sum_{n=0}^{+\infty} \mathrm{e}^{-8} \frac{8^n}{n!} t^n = \mathrm{e}^{-8} \mathrm{e}^{8t}\). Ainsi \(G_N(t) = \mathrm{e}^{8(t-1)}\), et \(\mathrm{E}(N) = \mathrm{V}(N) = 8\).
-
Loi conditionnelle et sommation par paquets
Sachant \(N = n\), les \(n\) clients décident indépendamment, et chacun achète avec la probabilité \(\frac{1}{4}\). Le nombre d’acheteurs suit donc, sous cette condition, la loi \(\mathcal{B}\left(n, \frac{1}{4}\right)\), d’où la formule annoncée.
Les événements \(\left\{N = n\right\}\) forment un système complet. La formule des probabilités totales donne alors \(P(S = k) = \sum_{n \geq k} P(N = n) \binom{n}{k} \left(\frac{1}{4}\right)^k \left(\frac{3}{4}\right)^{n-k}\).
Soit \(t \in \left[ -1, 1 \right]\). On considère la famille double des termes \(P(N = n) \binom{n}{k} \left(\frac{t}{4}\right)^k \left(\frac{3}{4}\right)^{n-k}\), pour \(0 \leq k \leq n\). La somme de leurs modules vaut \(\sum_{n} P(N = n) \left(\frac{3 + |t|}{4}\right)^n \leq 1\) : la famille est sommable. Le théorème de sommation par paquets permet donc d’échanger les sommes :
\(G_S(t) = \sum_{n=0}^{+\infty} P(N = n) \left(\frac{3}{4} + \frac{t}{4}\right)^n = G_N\left(\frac{3 + t}{4}\right)\).
On en déduit \(G_S(t) = \mathrm{e}^{8\left(\frac{3+t}{4} – 1\right)} = \mathrm{e}^{2(t-1)}\), génératrice de la loi \(\mathcal{P}(2)\). Par unicité des coefficients, \(S\) suit la loi de Poisson de paramètre 2.

-
Moments du nombre d’acheteurs
La fonction \(G_S\) est développable sur \(\mathbb{R}\) tout entier, donc dérivable en 1. On a \(G_S^{\prime}(t) = 2\mathrm{e}^{2(t-1)}\) et \(G_S^{\prime\prime}(t) = 4\mathrm{e}^{2(t-1)}\), d’où \(\mathrm{E}(S) = 2\) et \(\mathrm{V}(S) = 4 + 2 – 4\). Ainsi \(\mathrm{E}(S) = \mathrm{V}(S) = 2\), ce qui correspond au quart des 8 clients attendus.
-
Moyenne sur plusieurs journées
Les variables \(S_i\) sont indépendantes, de loi \(\mathcal{P}(2)\). Par linéarité, \(\mathrm{E}(M_n) = 2\), et par indépendance \(\mathrm{V}(M_n) = \frac{n \times 2}{n^2} = \frac{2}{n}\). L’inégalité de Bienaymé-Tchebychev donne alors :
\(P\left(|M_n – 2| \geq 0{,}1\right) \leq \frac{2}{n \times 0{,}01} = \frac{200}{n}\).
Ce majorant est inférieur à \(0{,}05\) dès que \(n \geq 4000\). Ainsi 4 000 journées d’observation suffisent. On reconnaît la loi faible des grands nombres : \(M_n\) converge en probabilité vers 2.
-
Fréquence des journées sans acheteur
Posons \(B_i = \mathbf{1}_{\left\{S_i = 0\right\}}\). Ces variables sont indépendantes, et elles suivent la loi de Bernoulli de paramètre \(q = P(S = 0) = \mathrm{e}^{-2}\). Ensuite, \(Z_n = B_1 + \cdots + B_n\) donne \(\mathrm{E}\left(\frac{Z_n}{n}\right) = q\) et \(\mathrm{V}\left(\frac{Z_n}{n}\right) = \frac{q(1-q)}{n}\).
Pour \(\varepsilon > 0\), Bienaymé-Tchebychev fournit \(P\left(\left|\frac{Z_n}{n} – \mathrm{e}^{-2}\right| \geq \varepsilon\right) \leq \frac{q(1-q)}{n \varepsilon^2} \leq \frac{1}{4n\varepsilon^2}\). Ce majorant tend vers 0, donc la fréquence des journées sans acheteur converge en probabilité vers \(\mathrm{e}^{-2}\).
Piège classique : échanger les deux sommes sans invoquer la sommabilité de la famille double ; ici, c’est la majoration des modules par \(\sum P(N = n)\) qui l’autorise.
À retenir de ce contrôle
- La série génératrice caractérise la loi : deux variables à valeurs entières ayant la même génératrice sur un voisinage de 0 ont la même loi.
- Si le rayon de la génératrice dépasse 1, alors l’espérance vaut G prime en 1 et la variance vaut G seconde en 1 plus G prime en 1 moins son carré.
- La génératrice d’une somme de variables indépendantes est le produit de leurs génératrices, ce qui permet de reconnaître une somme de lois connues.
- Pour estimer une probabilité inconnue, on majore la variance de la fréquence par un sur quatre n, puis on applique Bienaymé-Tchebychev.
- Une loi de Poisson dont on garde chaque unité avec probabilité p reste une loi de Poisson, de paramètre multiplié par p.
Revenir à l’énoncé du contrôle
Consolider séries génératrices et loi faible après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours loi faible des grands nombres et séries génératrices ; entraînez-vous sur les exercices loi faible des grands nombres et séries génératrices.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en MP.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «séries génératrices et loi faible : corrigé du contrôle de maths en MP» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir

Contrôles
Tout voir
QCM
Tout voir