Corrigé des exercices : Dunford et Jordan en L3 de maths
Ce corrigé Dunford L3 rédige les vingt exercices comme une copie de partiel. Chaque solution commence par une idée clé, puis justifie les hypothèses des théorèmes employés. Les calculs de noyaux sont détaillés, car ce sont eux qui fixent les tailles des blocs. Nous vérifions aussi chaque résultat final, par exemple en contrôlant que les deux parties de Dunford commutent vraiment. Plusieurs tableaux de Young et schémas de chaînes illustrent les réponses. Un point de vigilance revient souvent : une écriture diagonale plus nilpotente n’est pas toujours celle de Dunford.
Lorsque plusieurs méthodes existent, nous indiquons la plus rapide en copie, puis nous contrôlons le résultat par une seconde voie. Par exemple, une similitude se prouve par les rangs, mais elle se confirme aussi par une matrice de passage explicite. Ainsi, vous pouvez comparer votre rédaction ligne par ligne.
Pour démarrer
Corrigé de l’exercice 1 – Polynôme minimal par un produit nul
Idée clé : un produit nul fournit un polynôme annulateur, et le polynôme minimal en est un diviseur.
- On trouve \(M – I_3 = \begin{pmatrix} 0 & 0 & 0 \\ 2 & -2 & 2 \\ 4 & -4 & 4 \end{pmatrix}\) et \(M – 3I_3 = \begin{pmatrix} -2 & 0 & 0 \\ 2 & -4 & 2 \\ 4 & -4 & 2 \end{pmatrix}\). Les lignes de \(M – I_3\) sont proportionnelles à \((1, -1, 1)\). Or \((1, -1, 1)(M – 3I_3) = (-2 – 2 + 4,\ 0 + 4 – 4,\ 0 – 2 + 2) = (0, 0, 0)\). Ainsi \((M – I_3)(M – 3I_3) = 0\).
- Le polynôme \((X – 1)(X – 3)\) annule \(M\), donc \(\mu_M\) le divise. De plus, \(M \neq I_3\) et \(M \neq 3I_3\), donc \(\mu_M\) n’est ni \(X – 1\) ni \(X – 3\). Par conséquent, \(\mu_M = (X – 1)(X – 3)\).
- Les valeurs propres sont les racines de \(\mu_M\), soit 1 et 3. Notons \(a\) et \(b\) leurs multiplicités. On a \(a + b = 3\) et \(a + 3b = \mathrm{tr}\, M = 5\), d’où \(b = 1\) et \(a = 2\). Donc \(\chi_M = (X – 1)^2(X – 3)\). Enfin, \(\mu_M\) est scindé à racines simples : \(M\) est diagonalisable.
Corrigé de l’exercice 2 – Lemme des noyaux pour une relation cubique
Idée clé : le polynôme \(X^3 – 4X\) se factorise en trois facteurs de degré 1 premiers entre eux.
- On a \(X^3 – 4X = X(X – 2)(X + 2)\), et les trois facteurs sont premiers entre eux deux à deux, car leurs racines sont distinctes. Comme ce polynôme annule \(u\), le lemme des noyaux donne \(E = \ker u \oplus \ker(u – 2\,\mathrm{id}) \oplus \ker(u + 2\,\mathrm{id})\).
- D’abord, \(p_0 + p_2 + p_{-2} = \mathrm{id} – \frac{1}{4}u^2 + \frac{2}{8}u^2 = \mathrm{id}\). Ensuite, \(u \circ p_0 = u – \frac{1}{4}u^3 = u – u = 0\). De même, \((u – 2\,\mathrm{id})\circ p_2 = \frac{1}{8}(u^3 + 2u^2 – 2u^2 – 4u) = \frac{1}{8}(u^3 – 4u) = 0\). Le même calcul donne \((u + 2\,\mathrm{id}) \circ p_{-2} = \frac{1}{8}(u^3 – 4u) = 0\). Ainsi chaque image est dans le noyau correspondant.
- L’espace \(E\) est somme de sous-espaces propres, éventuellement réduits à \(\{0\}\), donc \(u\) est diagonalisable. Si les trois noyaux sont non nuls, alors \(0\), \(2\) et \(-2\) sont valeurs propres, donc racines de \(\mu_u\). Comme \(\mu_u\) divise \(X^3 – 4X\), on obtient \(\mu_u = X(X – 2)(X + 2)\).
Corrigé de l’exercice 3 – Indice d’une matrice strictement triangulaire
Idée clé : chaque puissance repousse les coefficients non nuls d’une diagonale vers le coin supérieur droit.
- Le calcul donne
\[N^2 = \begin{pmatrix} 0 & 0 & 6 & 0 \\ 0 & 0 & 0 & -3 \\ 0 & 0 & 0 & 0 \\ 0 & 0 & 0 & 0 \end{pmatrix}, \qquad N^3 = \begin{pmatrix} 0 & 0 & 0 & -6 \\ 0 & 0 & 0 & 0 \\ 0 & 0 & 0 & 0 \\ 0 & 0 & 0 & 0 \end{pmatrix},\]
puis \(N^4 = 0\). - Comme \(N^3 \neq 0\) et \(N^4 = 0\), l’indice vaut 4. Ensuite, les trois premières lignes de \(N\) sont échelonnées et non nulles, donc \(\mathrm{rg}\, N = 3\). De même, \(\mathrm{rg}\, N^2 = 2\) et \(\mathrm{rg}\, N^3 = 1\). Par le théorème du rang, \(\dim \ker N^k = 1, 2, 3, 4\) pour \(k = 1, 2, 3, 4\).
- Tous les sauts valent 1, donc le tableau de Young est une seule colonne de hauteur 4. La réduite de Jordan est \(J_4(0)\).
Corrigé de l’exercice 4 – Une fausse décomposition de Dunford
Idée clé : la décomposition de Dunford exige la commutation, et une matrice diagonalisable est sa propre partie diagonalisable.
- On a \(U = \begin{pmatrix} 0 & 4 \\ 0 & 0 \end{pmatrix}\). Multiplier à gauche par \(\Delta\) multiplie les lignes : \(\Delta U = \begin{pmatrix} 0 & 4 \\ 0 & 0 \end{pmatrix}\). Multiplier à droite multiplie les colonnes : \(U \Delta = \begin{pmatrix} 0 & -8 \\ 0 & 0 \end{pmatrix}\). Donc \(\Delta U \neq U \Delta\).
- La matrice \(A\) est triangulaire, de valeurs propres \(1\) et \(-2\), distinctes. Elle est donc diagonalisable. Le couple \((A, 0)\) convient, et l’unicité donne \(D = A\) et \(N = 0\).
- Ici \(B = I_2 + U\), où \(I_2\) est diagonale, \(U\) nilpotente, et \(I_2\) commute avec toute matrice. Ainsi \(D = I_2\) et \(N = U\). Le découpage triangulaire convient, car la diagonale est une homothétie.
Corrigé de l’exercice 5 – Base duale d’une base de l’espace
Idée clé : les formes de la base duale sont les lignes de l’inverse de la matrice des vecteurs.
- Soit \(W\) la matrice de colonnes \(w_1, w_2, w_3\). On a \(W = \begin{pmatrix} 1 & 2 & 0 \\ 0 & 1 & 1 \\ 1 & 0 & 1 \end{pmatrix}\). En développant selon la première ligne, \(\det W = 1 \times (1 – 0) – 2 \times (0 – 1) + 0 = 3\). Ainsi \(\det W \neq 0\), donc la famille est une base.
- Le calcul de l’inverse donne \(W^{-1} = \frac{1}{3}\begin{pmatrix} 1 & -2 & 2 \\ 1 & 1 & -1 \\ -1 & 2 & 1 \end{pmatrix}\). Par conséquent,
\[w_1^* = \tfrac{1}{3}(x – 2y + 2z), \quad w_2^* = \tfrac{1}{3}(x + y – z), \quad w_3^* = \tfrac{1}{3}(-x + 2y + z).\]
On contrôle par exemple \(w_1^*(w_2) = \frac{1}{3}(2 – 2) = 0\) et \(w_3^*(w_3) = \frac{1}{3}(2 + 1) = 1\). - Les coordonnées de \(v\) sont \(w_i^*(v)\). On trouve \(w_1^*(v) = 1\), \(w_2^*(v) = 1\) et \(w_3^*(v) = 2\). Donc \(v = w_1 + w_2 + 2w_3\), ce que l’on vérifie : \((1,0,1) + (2,1,0) + (0,2,2) = (3,3,3)\).
Corrigé de l’exercice 6 – Réduite de Jordan lue sur les noyaux
Idée clé : les sauts de dimension donnent les longueurs des lignes du tableau de Young.
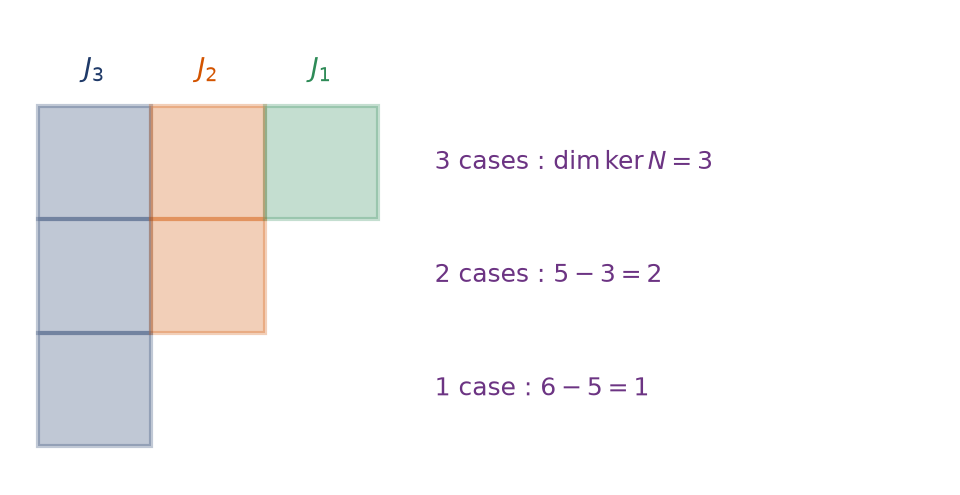
- La suite atteint 6 pour \(k = 3\) et vaut 5 pour \(k = 2\). Donc l’indice vaut 3 et \(\mu_N = X^3\).
- Par le théorème du rang, \(\mathrm{rg}\, N = 6 – 3 = 3\) et \(\mathrm{rg}\, N^2 = 6 – 5 = 1\).
- Les sauts valent \(3\), \(5 – 3 = 2\) et \(6 – 5 = 1\). Le tableau a donc trois lignes de longueurs 3, 2 et 1, et ses colonnes ont pour hauteurs 3, 2 et 1. La réduite est \(J_3(0) \oplus J_2(0) \oplus J_1(0)\).
Le tableau de Young correspondant est représenté ci-dessous.
Corrigé de l’exercice 7 – Un nilpotent décrit par ses flèches
Idée clé : le schéma contient déjà les chaînes ; il suffit de remplacer \(e_1\) par un vecteur du noyau.
- Les colonnes de \(U\) sont les images des vecteurs de base : \(U = \begin{pmatrix} 0 & 0 & 0 & 0 \\ 1 & 0 & 0 & 1 \\ 0 & 0 & 0 & 0 \\ 0 & 0 & 1 & 0 \end{pmatrix}\).
- On suit les flèches. Ainsi \(u^2(e_1) = u(e_2) = 0\), \(u^2(e_3) = u(e_4) = e_2\) et \(u^2(e_4) = 0\). Ensuite, \(u^3(e_3) = u(e_2) = 0\), donc \(u^3 = 0\) alors que \(u^2 \neq 0\). L’indice vaut 3.
- Pour \(x = \sum x_i e_i\), on a \(u(x) = (x_1 + x_4)e_2 + x_3 e_4\). Donc \(\ker u\) est défini par \(x_3 = 0\) et \(x_1 = -x_4\), de dimension 2. Ensuite, \(u^2(x) = x_3 e_2\), donc \(\ker u^2\) est l’hyperplan \(x_3 = 0\). Finalement, \(\dim \ker u^k = 2, 3, 4\).
- Les sauts \(2, 1, 1\) imposent les blocs \(J_3(0)\) et \(J_1(0)\). La chaîne longue part de \(e_3\) : \(e_3 \mapsto e_4 \mapsto e_2 \mapsto 0\). Ensuite, \(e_1 – e_4\) appartient à \(\ker u\), car \(u(e_1 – e_4) = e_2 – e_2 = 0\), et il n’est pas colinéaire à \(e_2\). Dans la base \((e_2, e_4, e_3, e_1 – e_4)\), la matrice de \(u\) vaut \(J_3(0) \oplus J_1(0)\).
Pour s’entraîner
Corrigé de l’exercice 8 – Sous-espaces caractéristiques et projecteurs
Idée clé : le terme de Bézout qui contient \((X – 1)^2\) projette sur le sous-espace associé à l’autre valeur propre.
- On a \(C – I_3 = \begin{pmatrix} -2 & 2 & -1 \\ 1 & -1 & 2 \\ 6 & -6 & 6 \end{pmatrix}\). Les deux premières équations donnent \(-2x + 2y – z = 0\) et \(x – y + 2z = 0\). En ajoutant la première au double de la seconde, on obtient \(3z = 0\), puis \(x = y\). Donc \(\ker(C – I_3) = \mathrm{Vect}\big((1, 1, 0)\big)\). Ensuite, \((C – I_3)^2 = \begin{pmatrix} 0 & 0 & 0 \\ 9 & -9 & 9 \\ 18 & -18 & 18 \end{pmatrix}\), donc \(\ker(C – I_3)^2\) est le plan \(x – y + z = 0\). Enfin, \((0, 1, 2)\) annule les trois lignes de \(C – 4I_3\), donc \(\ker(C – 4I_3) = \mathrm{Vect}\big((0, 1, 2)\big)\). Le sous-espace propre de 1 est de dimension 1, alors que la multiplicité vaut 2 : \(C\) n’est pas diagonalisable.
- On développe : \((X – 1)^2 = X^2 – 2X + 1\) et \((X – 4)(X + 2) = X^2 – 2X – 8\). La différence vaut bien 9.
- On a donc \(I_3 = \frac{1}{9}(C – I_3)^2 – \frac{1}{9}(C – 4I_3)(C + 2I_3)\). Posons \(p_4 = \frac{1}{9}(C – I_3)^2\) et \(p_1 = -\frac{1}{9}(C – 4I_3)(C + 2I_3)\). Le théorème de Cayley-Hamilton donne \((C – 4I_3)(C – I_3)^2 = 0\), donc \((C – 4I_3)p_4 = 0\). Pour la même raison, \((C – I_3)^2 p_1 = 0\). La preuve du lemme des noyaux montre alors que ce sont les projecteurs cherchés. Le calcul donne
\[p_4 = \begin{pmatrix} 0 & 0 & 0 \\ 1 & -1 & 1 \\ 2 & -2 & 2 \end{pmatrix}, \qquad p_1 = I_3 – p_4 = \begin{pmatrix} 1 & 0 & 0 \\ -1 & 2 & -1 \\ -2 & 2 & -1 \end{pmatrix}.\]
On contrôle que \(p_4\) est de rang 1, d’image dirigée par \((0, 1, 2)\).
Corrigé de l’exercice 9 – Puissances par la décomposition de Dunford
Idée clé : avec \(N^2 = 0\), la formule du binôme s’arrête après deux termes.
- On trouve \(D = p_1 + 4p_4 = \begin{pmatrix} 1 & 0 & 0 \\ 3 & -2 & 3 \\ 6 & -6 & 7 \end{pmatrix}\) et \(N = C – D = \begin{pmatrix} -2 & 2 & -1 \\ -2 & 2 & -1 \\ 0 & 0 & 0 \end{pmatrix}\). Les lignes de \(N\) sont proportionnelles à \(\ell = (-2, 2, -1)\), et \(\ell N = (-2)\ell + 2\ell + 0 = 0\). Donc \(N^2 = 0\). De plus, \(D\) s’exprime polynomialement en \(C\), et \(N = C – D\) aussi : la commutation \(DN = ND\) en découle.
- Les projecteurs \(p_1\) et \(p_4\) sont associés à la somme directe \(\mathbb{R}^3 = \ker(C – I_3)^2 \oplus \ker(C – 4I_3)\). Ainsi \(D\) vaut 1 sur le premier sous-espace et 4 sur le second : elle est diagonalisable. Comme \(N\) est nilpotente et commute avec \(D\), l’unicité montre que \((D, N)\) est la décomposition de Dunford.
- D’abord, \(Np_4 = (C – D)p_4 = Cp_4 – 4p_4 = (C – 4I_3)p_4 = 0\). Donc \(Np_1 = N(I_3 – p_4) = N\), puis \(ND = Np_1 + 4Np_4 = N\). Comme \(D\) et \(N\) commutent, \(DN = N\) et, par récurrence, \(D^{j}N = N\) pour \(j \geq 0\). Ensuite, \(p_1p_4 = p_4p_1 = 0\), donc \(D^k = p_1 + 4^k p_4\). Le binôme donne alors \(C^k = D^k + kD^{k-1}N\), soit \(C^k = p_1 + 4^k p_4 + kN\). Pour \(k = 0\), la formule donne \(p_1 + p_4 = I_3\), ce qui convient aussi.
- La première ligne de \(p_4\) est nulle. Par conséquent, la première ligne de \(C^k\) vaut \((1 – 2k,\ 2k,\ -k)\). Pour \(k = 1\), on retrouve bien \((-1, 2, -1)\).
Corrigé de l’exercice 10 – Nilpotent d’indice 2 en dimension 4
Idée clé : pour un nilpotent d’indice 2, le rang compte directement les blocs de taille 2.
- Les lignes 1, 3 et 4 de \(N\) sont \(r_1 = (1, -1, -1, 1)\), \(r_3 = (0, 1, 0, 0)\) et \(r_4 = (-1, 2, 1, -1)\). On remarque \(r_4 = -r_1 + r_3\), tandis que \(r_1\) et \(r_3\) sont indépendantes. Donc \(\mathrm{rg}\, N = 2\). Pour \(N^2\), on travaille sur les colonnes. On a \(Ne_1 = (1, 0, 0, -1)\), \(Ne_2 = (-1, 0, 1, 2)\), \(Ne_3 = -Ne_1\) et \(Ne_4 = Ne_1\). L’image est donc engendrée par \(Ne_1\) et \(Ne_2\). Or \(N(Ne_1) = Ne_1 – Ne_4 = 0\) et \(N(Ne_2) = -Ne_1 + Ne_3 + 2Ne_4 = -Ne_1 – Ne_1 + 2Ne_1 = 0\). L’image est incluse dans le noyau, d’où \(N^2 = 0\).
- Comme \(N^2 = 0\), les blocs sont de taille au plus 2. Ensuite, le nombre de blocs vaut \(\dim \ker N = 4 – 2 = 2\). Deux blocs de taille au plus 2 pour une dimension 4 : la réduite est \(J_2(0) \oplus J_2(0)\).
- On a \(f_1 = (1, 0, 0, -1)\), \(f_2 = e_1\), \(f_3 = (-1, 0, 1, 2)\) et \(f_4 = e_2\). La matrice de ces vecteurs a pour déterminant \(-1\), donc c’est une base. Ensuite, \(Nf_2 = f_1\), \(Nf_4 = f_3\), et \(Nf_1 = Nf_3 = 0\) puisque \(N^2 = 0\). Ainsi la matrice de \(N\) dans \((f_1, f_2, f_3, f_4)\) est \(J_2(0) \oplus J_2(0)\).
Corrigé de l’exercice 11 – Réduite de Jordan à deux valeurs propres
Idée clé : pour une multiplicité 2, la dimension du sous-espace propre suffit à fixer les blocs.
- La troisième ligne de \(A – XI_4\) vaut \((0, 0, 2 – X, 0)\). On développe selon cette ligne, puis le mineur obtenu selon sa dernière colonne :
\[\chi_A = (2 – X)\det\begin{pmatrix} -1 – X & 1 & 0 \\ 0 & -1 – X & 0 \\ -3 & 4 & 2 – X \end{pmatrix} = (2 – X)^2(1 + X)^2.\]
Ainsi \(\chi_A = (X + 1)^2(X – 2)^2\). - Les lignes de \(A + I_4\) sont \((0, 1, -1, 0)\), \((0, 0, 3, 0)\), \((0, 0, 3, 0)\) et \((-3, 4, -4, 3)\). Trois d’entre elles sont indépendantes, donc \(\mathrm{rg}(A + I_4) = 3\) et \(\dim \ker(A + I_4) = 1\). Ensuite, la quatrième ligne de \(A – 2I_4\) est la différence des deux premières, et la troisième est nulle. Donc \(\mathrm{rg}(A – 2I_4) = 2\) et \(\dim \ker(A – 2I_4) = 2\).
- La valeur propre \(-1\), de multiplicité 2, porte un seul bloc : \(J_2(-1)\). La valeur propre 2 porte deux blocs de taille 1. La réduite est \(J_2(-1) \oplus J_1(2) \oplus J_1(2)\) et \(\mu_A = (X + 1)^2(X – 2)\).
- Le vecteur \(f_2 = (1, 1, 0, 0)\) n’est pas dans \(\ker(A + I_4)\), et \((A + I_4)f_2 = (1, 0, 0, 1) = f_1\). On vérifie que \(f_1\) est propre pour \(-1\). Ensuite, \(f_3 = (0, 1, 1, 0)\) et \(f_4 = (0, 0, 0, 1)\) sont annulés par \(A – 2I_4\). On pose donc
\[P = \begin{pmatrix} 1 & 1 & 0 & 0 \\ 0 & 1 & 1 & 0 \\ 0 & 0 & 1 & 0 \\ 1 & 0 & 0 & 1 \end{pmatrix},\]
de déterminant 1. Alors \(P^{-1}AP = J_2(-1) \oplus J_1(2) \oplus J_1(2)\).
Corrigé de l’exercice 12 – Semblables ou non semblables
Idée clé : les trois matrices ont la même valeur propre, donc seuls les rangs de \(M – I_4\) et de ses puissances peuvent les distinguer.
- On trouve \(\mathrm{rg}(A – I_4) = 2\), \(\mathrm{rg}(B – I_4) = 2\) et \(\mathrm{rg}(C – I_4) = 1\). Pour \(B\), par exemple, \(B – I_4\) envoie \(e_3\) sur \(e_1\), \(e_2\) sur \(2e_4\), et annule \(e_1\) et \(e_4\). Ainsi son image \(\mathrm{Vect}(e_1, e_4)\) est dans son noyau. Pour \(A\), on reconnaît la matrice de l’exercice 10 : \(A – I_4 = N\). Dans les trois cas, \((M – I_4)^2 = 0\).
- Chaque \(M – I_4\) est nilpotente, donc \(\chi_{M – I_4} = X^4\) et \(\chi_M = (X – 1)^4\). De plus, \((M – I_4)^2 = 0\) et \(M \neq I_4\), donc \(\mu_M = (X – 1)^2\) pour les trois.
- Pour \(A\) et \(B\), le noyau de \(M – I_4\) est de dimension 2 : deux blocs de taille au plus 2, donc \(J_2(1) \oplus J_2(1)\). Pour \(C\), il est de dimension 3, d’où \(J_2(1) \oplus J_1(1) \oplus J_1(1)\). Par conséquent, \(A\) et \(B\) sont semblables, et \(C\) n’est semblable à aucune des deux.
- Si \(a = 0\), la seconde matrice est \(I_2\), seule de sa classe : pas de similitude. Si \(a \neq 0\), on pose \(Q = \mathrm{diag}(1, a)\). Alors \(Q^{-1}\begin{pmatrix} 1 & 1 \\ 0 & 1 \end{pmatrix}Q = \begin{pmatrix} 1 & a \\ 0 & 1 \end{pmatrix}\). Ainsi elles sont semblables si et seulement si \(a \neq 0\).
Corrigé de l’exercice 13 – Classes de nilpotents en dimension 5 et 7
Idée clé : une classe de nilpotents correspond à un tableau de Young, c’est-à-dire à une partition de la dimension.
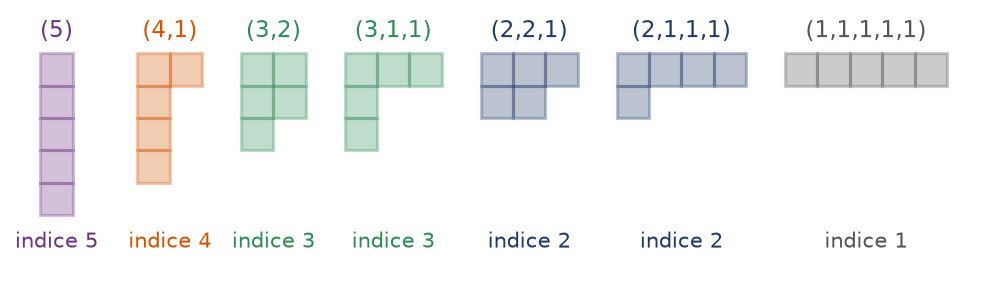
- La réduite de Jordan met en bijection les classes de nilpotents de taille 5 et les partitions de 5. Celles-ci sont \((5)\), \((4,1)\), \((3,2)\), \((3,1,1)\), \((2,2,1)\), \((2,1,1,1)\) et \((1,1,1,1,1)\). Il y a donc 7 classes. L’indice est la plus grande part : une classe d’indice 5, une d’indice 4, deux d’indice 3, deux d’indice 2 et une d’indice 1.
Les sept tableaux de Young sont dessinés ci-dessous, colorés selon l’indice.
- Les nilpotents d’indice 3 correspondent à \((3,2)\) et \((3,1,1)\). Or le rang vaut \(5\) moins le nombre de blocs, soit 3 pour \((3,2)\) et 2 pour \((3,1,1)\). Ainsi deux nilpotents d’indice 3 sont semblables si et seulement s’ils ont le même rang.
- Prenons \(N_1 = J_3(0) \oplus J_3(0) \oplus J_1(0)\) et \(N_2 = J_3(0) \oplus J_2(0) \oplus J_2(0)\). Les deux sont d’indice 3 et de rang \(7 – 3 = 4\). Cependant, \(\mathrm{rg}\, J_q(0)^2 = \max(q – 2, 0)\). Donc \(\mathrm{rg}\, N_1^2 = 2\) alors que \(\mathrm{rg}\, N_2^2 = 1\). Par conséquent, \(N_1\) et \(N_2\) ne sont pas semblables.
Corrigé de l’exercice 14 – Invariants de similitude et réduite de Jordan
Idée clé : on regroupe les plus grands blocs de chaque valeur propre pour former le dernier invariant, puis on recommence avec les blocs restants.
- Pour la valeur propre 1, les blocs ont pour tailles 2 et 1. Pour \(-2\), il y a un seul bloc de taille 1. Le dernier invariant regroupe les plus grands blocs : \(P_2 = (X – 1)^2(X + 2)\). Il reste un bloc de taille 1 pour la valeur 1, d’où \(P_1 = X – 1\). Ainsi les invariants sont \(X – 1\) et \((X – 1)^2(X + 2)\). On vérifie que \(P_1\) divise \(P_2\) et que les degrés ont pour somme 4.
- Les facteurs donnent les blocs. Pour \(-1\), chacun des trois invariants contient \(X + 1\) : trois blocs \(J_1(-1)\). Pour 3, on lit \((X – 3)\) et \((X – 3)^2\) : un bloc \(J_1(3)\) et un bloc \(J_2(3)\). La réduite est \(J_1(-1) \oplus J_1(-1) \oplus J_1(-1) \oplus J_1(3) \oplus J_2(3)\). Enfin, \(\chi = (X + 1)^3(X – 3)^3\) et \(\mu = (X + 1)(X – 3)^2\).
- On développe : \(P = (X^2 – 2X + 1)(X + 2) = X^3 – 3X + 2\). La matrice compagnon est donc \(C(P) = \begin{pmatrix} 0 & 0 & -2 \\ 1 & 0 & 3 \\ 0 & 1 & 0 \end{pmatrix}\). On a \(XI_3 – C(P) = \begin{pmatrix} X & 0 & 2 \\ -1 & X & -3 \\ 0 & -1 & X \end{pmatrix}\). En développant selon la première ligne, \(\det(XI_3 – C(P)) = X(X^2 – 3) + 2 \times 1 = X^3 – 3X + 2 = P\). Ensuite, \((1) = C(X – 1)\), donc \((1) \oplus C(P)\) a pour invariants \(X – 1\) et \(P\), avec \(X – 1\) qui divise \(P\). Ce sont ceux de \(M\). Par le théorème de Frobenius, \(M\) est semblable à \((1) \oplus C(P)\).
Corrigé de l’exercice 15 – Base antéduale dans les polynômes de degré 2
Idée clé : chercher \(P_j\) revient à résoudre un petit système linéaire dont les seconds membres sont les vecteurs de la base canonique.
- Pour \(P = a + bX + cX^2\), on a \(\varphi_1(P) = a + b + c\), \(\varphi_2(P) = b\) et \(\varphi_3(P) = 2a + \frac{2}{3}c\). La matrice est \(\Phi = \begin{pmatrix} 1 & 1 & 1 \\ 0 & 1 & 0 \\ 2 & 0 & 2/3 \end{pmatrix}\). En développant, \(\det \Phi = \frac{2}{3} – 0 + (0 – 2) = -\frac{4}{3}\). Il est non nul, donc les trois formes sont indépendantes. Comme \(\dim E^* = 3\), elles forment une base de \(E^*\).
- Pour \(P_1\), on veut \(b = 0\), \(a + c = 1\) et \(2a + \frac{2}{3}c = 0\). Ainsi \(a = -\frac{c}{3}\), puis \(\frac{2c}{3} = 1\), d’où \(c = \frac{3}{2}\) et \(a = -\frac{1}{2}\). On procède de même pour les deux autres. On obtient
\[P_1 = \tfrac{1}{2}(3X^2 – 1), \qquad P_2 = \tfrac{1}{2} + X – \tfrac{3}{2}X^2, \qquad P_3 = \tfrac{3}{4}(1 – X^2).\]
Par exemple, \(\int_{-1}^{1} P_2 = 1 + 0 – 1 = 0\) et \(\int_{-1}^{1} P_3 = \frac{3}{4}\big(2 – \frac{2}{3}\big) = 1\). - Le polynôme cherché est \(P = 2P_1 – P_2 + 4P_3\). Le calcul donne \(P = \frac{3}{2}X^2 – X + \frac{3}{2}\). On vérifie : \(P(1) = 2\), \(P^{\prime}(0) = -1\) et \(\int_{-1}^{1} P = 1 + 3 = 4\).
Corrigé de l’exercice 16 – Transposée, image et orthogonal
Idée clé : une forme est dans \(\ker {}^t u\) exactement quand elle s’annule sur l’image de \(u\).
- Les lignes de \(A\) vérifient \(r_3 = r_1 + r_2\), et \(r_1\), \(r_2\) sont indépendantes. Donc \(\mathrm{rg}\, u = 2\). L’image est engendrée par les colonnes \((1, 0, 1)\) et \((2, 1, 3)\). Ces deux vecteurs vérifient \(x + y – z = 0\). Ainsi \(\mathrm{Im}\, u\) est le plan \(x + y – z = 0\).
- L’orthogonal est de dimension \(3 – 2 = 1\) et contient la forme \(\varphi(x, y, z) = x + y – z\). Donc \((\mathrm{Im}\, u)^{\circ} = \mathrm{Vect}(\varphi)\). Vérifions avec \(A^T\) : le produit \(A^T(1, 1, -1)^T\) donne les produits scalaires des colonnes de \(A\) avec \((1, 1, -1)\), soit \(0\), \(2 + 1 – 3 = 0\) et \(-1 + 1 – 0 = 0\). On retrouve \(\ker A^T = \mathrm{Vect}\big((1, 1, -1)\big)\).
- Soit \(\varphi \in E^*\). Alors \({}^t u(\varphi) = 0\) signifie \(\varphi(u(x)) = 0\) pour tout \(x \in E\). Autrement dit, \(\varphi\) s’annule sur \(\mathrm{Im}\, u\). Donc \(\ker {}^t u = (\mathrm{Im}\, u)^{\circ}\).
- Une forme \(ax + by + cz\) s’annule sur \(F\) si et seulement si \(a + 2b = 0\) et \(b – c = 0\). On obtient \((a, b, c) = t(-2, 1, 1)\). Donc \(F^{\circ} = \mathrm{Vect}(-2x + y + z)\), de dimension \(3 – 2 = 1\) comme prévu.
Pour approfondir
Corrigé de l’exercice 17 – Une matrice et sa transposée
Idée clé : renverser l’ordre d’une chaîne de Jordan transforme un bloc en sa transposée.
- La matrice \(S\) envoie \(e_j\) sur \(e_{q+1-j}\). Donc \(S^2\) envoie \(e_j\) sur \(e_j\), et \(S^2 = I_q\). Ensuite, \(SM\) est la matrice \(M\) dont on a renversé l’ordre des lignes. De même, \(MS\) renverse l’ordre des colonnes.
- On a \((S J S)_{ij} = J_{q+1-i,\, q+1-j}\) pour \(J = J_q(\lambda)\). Les coefficients diagonaux restent égaux à \(\lambda\). Un 1 situé en position \((k, k+1)\) passe en position \((q+1-k,\ q-k)\), c’est-à-dire juste sous la diagonale. Ainsi \(SJ_q(\lambda)S = J_q(\lambda)^T\), avec \(S = S^{-1}\).
- Écrivons \(A = PJP^{-1}\), où \(J\) est la réduite de Jordan, de blocs \(J_{q_1}(\lambda_1), \ldots, J_{q_r}(\lambda_r)\). Posons \(\Sigma = S_{q_1} \oplus \cdots \oplus S_{q_r}\). Alors \(\Sigma J \Sigma = J^T\). Par conséquent, \(A^T = (P^{-1})^T J^T P^T = (P^{-1})^T \Sigma J \Sigma P^T\). Comme \(J = P^{-1}AP\), on obtient \(A^T = Q^{-1}AQ\) avec \(Q = P\Sigma P^T\). Donc \(A\) et \(A^T\) sont semblables.
- Les valeurs propres de \(A^T\) sont celles de \(A\), car \(\chi_{A^T} = \chi_A\). Pour tout \(\lambda\) et tout \(k\), on a \((A^T – \lambda I_n)^k = \big((A – \lambda I_n)^k\big)^T\), qui a le même rang. Le critère des rangs donne la même conclusion, sans réduite.
Corrigé de l’exercice 18 – Nilpotence et traces des puissances
Idée clé : les traces des puissances sont des sommes de puissances des valeurs propres, et un système de Vandermonde les isole.
- Sur \(\mathbb{C}\), la matrice \(A\) est trigonalisable. Si \(A\) est nilpotente, sa seule valeur propre est 0, donc \(A\) est semblable à une matrice strictement triangulaire. Il en va de même pour \(A^k\), et \(\mathrm{tr}(A^k) = 0\).
- Dans une trigonalisation, \(A^k\) a pour diagonale les \(\mu^k\), où \(\mu\) parcourt les valeurs propres. Les valeurs propres nulles ne contribuent pas. Ainsi \(\sum_{i=1}^{s} m_i \lambda_i^k = 0\) pour \(k = 1, \ldots, n\), donc en particulier pour \(k = 1, \ldots, s\), car \(s \leq n\). Posons \(c_i = m_i\lambda_i\). Le système s’écrit \(\sum_{i} c_i \lambda_i^{k-1} = 0\) pour \(k = 1, \ldots, s\). Sa matrice \((\lambda_i^{k-1})\) est de Vandermonde, à paramètres distincts, donc inversible. Par conséquent, \(c_i = 0\) pour tout \(i\). Or \(m_i \geq 1\) est non nul dans \(\mathbb{C}\), et \(\lambda_i \neq 0\) : contradiction.
- Ainsi \(s = 0\) : toutes les valeurs propres sont nulles et \(\chi_A = X^n\). Cayley-Hamilton donne \(A^n = 0\). En caractéristique 2, le résultat tombe : \(\mathrm{tr}(I_2^k) = 2 = 0\) pour tout \(k\), alors que \(I_2\) n’est pas nilpotente. L’argument échoue car \(m_i = 2\) devient nul.
Corrigé de l’exercice 19 – Racines carrées et nilpotents
Idée clé : une racine carrée d’un nilpotent est nilpotente, ce qui borne son indice par \(n\).
- Supposons \(B^2 = N\). Alors \(B^{2n} = N^n = 0\), donc \(B\) est nilpotente. Son indice est au plus \(n\), d’où \(B^n = 0\). Or \(n \geq 2\) entraîne \(2n – 2 \geq n\). Par conséquent, \(N^{n-1} = B^{2n-2} = 0\), ce qui contredit l’indice \(n\) de \(N\). Aucune racine carrée n’existe.
- Comme \(I\) et \(N\) commutent, on développe :
\[R^2 = I + N – \tfrac{1}{4}N^2 + \tfrac{1}{4}N^2 – \tfrac{1}{8}N^3 + \tfrac{1}{64}N^4.\]
Les termes en \(N^2\) se compensent, et \(N^3 = N^4 = 0\). Donc \(R^2 = I + N\). Ces coefficients sont ceux du développement limité de \(\sqrt{1 + x}\) à l’ordre 2. - Ici \(N = T – I_4 = \begin{pmatrix} 0 & 1 & 0 & 0 \\ 0 & 0 & 1 & 0 \\ 0 & 0 & 0 & 0 \\ 0 & 1 & -1 & 0 \end{pmatrix}\). On calcule \(N^2\), dont la seule colonne non nulle est la troisième, égale à \((1, 0, 0, 1)\). Ensuite, \(N^3 = 0\), car \(N(1, 0, 0, 1) = 0\). La question 2 s’applique et donne
\[R = \begin{pmatrix} 1 & 1/2 & -1/8 & 0 \\ 0 & 1 & 1/2 & 0 \\ 0 & 0 & 1 & 0 \\ 0 & 1/2 & -5/8 & 1 \end{pmatrix}.\]
Le coefficient \((4, 3)\) vaut \(-\frac{1}{2} – \frac{1}{8} = -\frac{5}{8}\). Ainsi \(R^2 = T\).
Corrigé de l’exercice 20 – Problème de réduction complète en dimension 4
Idée clé : une seule relation de Bézout fournit le projecteur, donc Dunford ; les noyaux itérés fournissent Jordan ; tout le reste en découle.
- La matrice est triangulaire, donc \(\chi_A = (X – 2)(X + 1)^3\). Ensuite,
\[A + I_4 = \begin{pmatrix} 3 & -3 & 4 & -4 \\ 0 & 0 & 1 & 0 \\ 0 & 0 & 0 & 1 \\ 0 & 0 & 0 & 0 \end{pmatrix}, \qquad (A + I_4)^2 = \begin{pmatrix} 9 & -9 & 9 & -8 \\ 0 & 0 & 0 & 1 \\ 0 & 0 & 0 & 0 \\ 0 & 0 & 0 & 0 \end{pmatrix},\]
et \((A + I_4)^3\) n’a que sa première ligne non nulle, égale à \((27, -27, 27, -27)\). Les rangs valent 3, 2 et 1. Donc \(\dim \ker(A + I_4)^k = 1, 2, 3\). Le sous-espace propre de \(-1\) est une droite, alors que la multiplicité vaut 3 : \(A\) n’est pas diagonalisable. - On a \(U = \begin{pmatrix} 0 & -3 & 4 & -4 \\ 0 & 0 & 1 & 0 \\ 0 & 0 & 0 & 1 \\ 0 & 0 & 0 & 0 \end{pmatrix}\). Le coefficient \((1, 2)\) de \(\Delta U\) vaut \(2 \times (-3) = -6\). Celui de \(U\Delta\) vaut \((-3) \times (-1) = 3\). Ainsi \(\Delta U \neq U \Delta\), et par unicité ce découpage n’est pas celui de Dunford.
- Le polynôme \(1 – \frac{1}{27}(X + 1)^3\) s’annule en 2, donc il s’écrit \((X – 2)R(X)\). Il vient \(I_4 = (A – 2I_4)R(A) + q\). D’abord, \((A – 2I_4)q = \frac{1}{27}\chi_A(A) = 0\), donc \(\mathrm{Im}\, q \subset \ker(A – 2I_4)\). Ensuite, \(q\) est nul sur \(\ker(A + I_4)^3\). Enfin, sur \(\ker(A – 2I_4)\), on a \(q = I_4 – R(A)(A – 2I_4) = I_4\). Avec \(\mathbb{R}^4 = \ker(A – 2I_4) \oplus \ker(A + I_4)^3\), \(q\) est bien le projecteur annoncé, et
\[q = \begin{pmatrix} 1 & -1 & 1 & -1 \\ 0 & 0 & 0 & 0 \\ 0 & 0 & 0 & 0 \\ 0 & 0 & 0 & 0 \end{pmatrix}.\] - La partie diagonalisable vaut \(2q – (I_4 – q) = -I_4 + 3q\). On obtient
\[D = \begin{pmatrix} 2 & -3 & 3 & -3 \\ 0 & -1 & 0 & 0 \\ 0 & 0 & -1 & 0 \\ 0 & 0 & 0 & -1 \end{pmatrix}, \qquad N = A – D = \begin{pmatrix} 0 & 0 & 1 & -1 \\ 0 & 0 & 1 & 0 \\ 0 & 0 & 0 & 1 \\ 0 & 0 & 0 & 0 \end{pmatrix}.\]
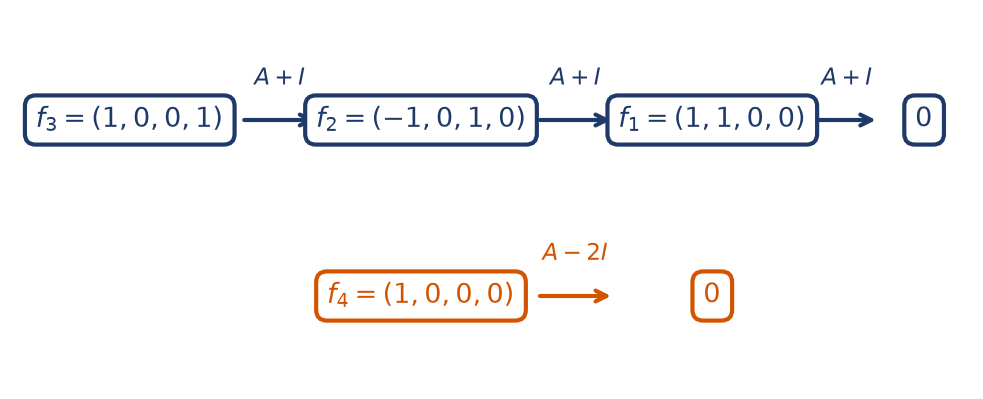
La matrice \(N\) est strictement triangulaire, donc nilpotente. Plus précisément, la seule colonne non nulle de \(N^2\) est la quatrième, \((1, 1, 0, 0)\), et \(N^3 = 0\). Ensuite, \(D\) vaut 2 sur \(\mathrm{Im}\, q\) et \(-1\) sur \(\ker q\) : elle est diagonalisable. Enfin, \(D = -I_4 + \frac{1}{9}(A + I_4)^3\) s’exprime polynomialement en \(A\), tout comme \(N = A – D\), d’où \(DN = ND\). C’est la décomposition de Dunford. - On calcule \((A + I_4)f_3\) comme somme des colonnes 1 et 4 de \(A + I_4\) : on trouve \(f_2 = (-1, 0, 1, 0)\). Puis \((A + I_4)f_2 = (1, 1, 0, 0) = f_1\), et \((A + I_4)f_1 = 0\). La chaîne a trois vecteurs non nuls, donc \(f_3 \notin \ker(A + I_4)^2\). Enfin, \(f_4 = e_1\) vérifie \(Ae_1 = 2e_1\). Dans la base \((f_1, f_2, f_3, f_4)\), la réduite est \(J_3(-1) \oplus J_1(2)\).
Le schéma suivant récapitule la chaîne de longueur 3 et le vecteur propre associé à 2.
- Soit \(P\) la matrice de colonnes \(f_1, f_2, f_3, f_4\). Pour \(x = af_1 + bf_2 + cf_3 + df_4\), on lit \(x_2 = a\), \(x_3 = b\), \(x_4 = c\) et \(x_1 = a – b + c + d\). Donc
\[f_1^* = x_2, \qquad f_2^* = x_3, \qquad f_3^* = x_4, \qquad f_4^* = x_1 – x_2 + x_3 – x_4.\]
Ce sont les lignes de \(P^{-1}\). On remarque que \(q\) est la matrice de \(x \mapsto f_4^*(x)\, f_4\), ce qui confirme la question 3. Ensuite, chaque valeur propre porte un seul bloc, donc \(\mu_A = \chi_A\). Il y a donc un seul invariant de similitude, \(P_1 = \chi_A = X^4 + X^3 – 3X^2 – 5X – 2\). - Comme \(Aq = 2q\), on a \(Nq = (A – D)q = 2q – 2q = 0\). Donc \(N = N(I_4 – q)\), et \(D^jN = (-1)^jN\) pour tout \(j\). De plus, \(D^j = (-1)^j(I_4 – q) + 2^jq\). Le binôme s’arrête à \(N^2\), puisque \(N^3 = 0\). Pour \(k \geq 2\), on obtient
\[A^k = (-1)^k(I_4 – q) + 2^kq + (-1)^{k-1}kN + (-1)^k\tfrac{k(k-1)}{2}N^2.\]
Les coefficients \((2, 4)\) de \(I_4\), \(q\) et \(N\) sont nuls, alors que celui de \(N^2\) vaut 1. Par conséquent, le coefficient \((2, 4)\) de \(A^k\) vaut \((-1)^k\frac{k(k-1)}{2}\). Pour \(k = 2\), on trouve 1, ce que confirme le calcul direct de \(A^2\).
Pour aller plus loin
- Revoir la leçon : cours de L3 de maths sur dunford et Jordan
- S’exercer : exercices corrigés de L3 de maths sur dunford et Jordan
- Chapitre d’avant : Extensions algébriques et corps finis
- Chapitre d’après : Différentielle de Fréchet et formules de Taylor
- Vérifier ses acquis : QCM de L3 de maths sur dunford et Jordan
- Contrôle corrigé en temps limité : Réduites de Jordan et similitude : contrôle de maths en L3
- Tous les chapitres : le sommaire de la L3 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Dunford et Jordan en L3 de maths» au format PDF afin de pouvoir travailler en totale autonomie.