Corrigé des exercices : Barycentres et applications affines en L2 de maths
Ce corrigé barycentres L2 rédige chaque solution comme dans une copie d’examen. Chaque exercice s’ouvre par une idée clé, puis la preuve cite le résultat utilisé : associativité du barycentre, conservation du parallélisme, théorème de Ménélaüs ou caractérisation des homothéties.
Nous vérifions systématiquement les hypothèses, en particulier la somme des poids non nulle et le fait qu’un point n’est pas un sommet. Les calculs en coordonnées sont contrôlés par une substitution finale. Faites attention aux rapports signés, dont le signe porte une information géométrique, et à l’ordre dans une composée d’applications. Plusieurs figures accompagnent les solutions. Pour en tirer profit, refaites d’abord l’exercice seul. Ensuite, comparez votre rédaction à la nôtre, étape par étape, et notez les arguments qui vous ont manqué.
Pour démarrer
Corrigé de l’exercice 1 – Barycentre de trois points pondérés
Idée clé : en coordonnées, un barycentre est la moyenne pondérée des coordonnées, à condition que la somme des poids soit non nulle.
- La somme des poids vaut \(3 + 2 – 1 = 4\), donc \(G\) existe. Ensuite :
\[ x_G = \frac{3 \times 1 + 2 \times 4 – 1 \times (-2)}{4} = \frac{13}{4}, \qquad y_G = \frac{3 \times 2 + 2 \times (-1) – 1 \times 5}{4} = -\frac{1}{4}. \]
Ainsi \(G = (13/4, -1/4)\).
- Pour l’isobarycentre, on fait la moyenne simple : \(x_H = \frac{1 + 4 – 2}{3} = 1\) et \(y_H = \frac{2 – 1 + 5}{3} = 2\). Donc \(H = (1, 2)\).
- Par Chasles, \(\overrightarrow{MA} – \overrightarrow{MB} = \overrightarrow{MA} + \overrightarrow{BM} = \overrightarrow{BA}\). Ce vecteur vaut toujours \(\overrightarrow{BA}\), qui est non nul. Par conséquent, aucun point \(M\) ne vérifie \(\overrightarrow{MA} – \overrightarrow{MB} = \vec{0}\). Le barycentre de \((A, 1)\) et \((B, -1)\) n’existe donc pas, ce qui illustre la condition \(\Lambda \neq 0\).
Corrigé de l’exercice 2 – Un sous-espace affine de polynômes
Idée clé : un ensemble défini par des équations linéaires avec second membre est un sous-espace affine dès qu’il est non vide ; sa direction est l’ensemble des solutions sans second membre.
- Écrivons \(P = a + bX + cX^2\). Alors \(P(1) = a + b + c\) et \(P^{\prime}(0) = b\). Les conditions deviennent \(b = 1\) et \(a + c = 2\). Par exemple, \(P_0 = 2 + X\) convient, car \(P_0(1) = 3\) et \(P_0^{\prime}(0) = 1\). Ensuite, pour \(P \in \mathcal{F}\), la différence \(P – P_0\) vérifie les mêmes équations avec second membre nul. Réciproquement, \(P_0 + R\) est dans \(\mathcal{F}\) dès que \(R(1) = 0\) et \(R^{\prime}(0) = 0\). Donc \(\mathcal{F} = P_0 + F\) est un sous-espace affine, avec \(F = \{R : R(1) = 0, R^{\prime}(0) = 0\}\).
- Pour \(R = a + bX + cX^2\), les conditions donnent \(b = 0\) et \(a + c = 0\). Donc \(R = c(X^2 – 1)\). La direction est \(F = \operatorname{Vect}(X^2 – 1)\), de dimension 1 : \(\mathcal{F}\) est une droite affine.
Corrigé de l’exercice 3 – Équation d’un plan et parallélisme
Idée clé : on obtient l’équation par un déterminant nul, puis on teste l’appartenance d’un point et d’un vecteur directeur.
- On a \(\overrightarrow{AB} = (-1, 2, 1)\) et \(\overrightarrow{AC} = (1, 1, 2)\). Ces vecteurs ne sont pas colinéaires, car leurs premières coordonnées sont opposées alors que les deuxièmes ne le sont pas. Développons \(\det(\overrightarrow{AM}, \overrightarrow{AB}, \overrightarrow{AC})\) selon la colonne \((x – 2, y + 1, z)\). Les cofacteurs valent \(3\), \(3\) et \(-3\). On obtient \(3(x – 2) + 3(y + 1) – 3z = 0\). Une équation de \(\mathcal{P}\) est donc \(x + y – z = 1\). En effet, \(B\) donne \(1 + 1 – 1 = 1\) et \(C\) donne \(3 + 0 – 2 = 1\).
- D’abord, \(E\) appartient à \(\mathcal{P}\), car \(0 + 0 – (-1) = 1\). Ensuite, \(u\) appartient à la direction de \(\mathcal{P}\), car \(1 + 0 – 1 = 0\). Ainsi tout point \(E + tu\) vérifie l’équation. La droite \(\mathcal{D}\) est contenue dans \(\mathcal{P}\).
- La direction \(\operatorname{Vect}(u)\) est incluse dans celle de \(\mathcal{P}\) : \(\mathcal{D}^{\prime}\) est donc faiblement parallèle à \(\mathcal{P}\). Cependant, un point \((t, 0, t)\) de \(\mathcal{D}^{\prime}\) donne \(t + 0 – t = 0 \neq 1\). Donc \(\mathcal{D}^{\prime}\) ne rencontre pas \(\mathcal{P}\).
Corrigé de l’exercice 4 – Homothétie et translation composées
Idée clé : la composée a pour partie linéaire \(3 \, \mathrm{id}\) ; c’est donc une homothétie de rapport 3, dont le centre est l’unique point fixe.
- On a \(h(M) = \Omega + 3 \overrightarrow{\Omega M}\), donc \(h(x, y) = \big(1 + 3(x – 1), -2 + 3(y + 2)\big)\). Ainsi \(h(x, y) = (3x – 2, 3y + 4)\).
- D’une part, \(h \circ t(x, y) = h(x + 2, y + 1) = (3x + 4, 3y + 7)\). Sa partie linéaire est \(3 \, \mathrm{id}\), donc c’est une homothétie de rapport 3. Son centre vérifie \(x = 3x + 4\) et \(y = 3y + 7\). Le centre de \(h \circ t\) est \((-2, -7/2)\). D’autre part, \(t \circ h(x, y) = (3x – 2 + 2, 3y + 4 + 1) = (3x, 3y + 5)\). C’est l’homothétie de rapport 3 et de centre \((0, -5/2)\).
- Les centres diffèrent. Donc \(h \circ t \neq t \circ h\) : la composition n’est pas commutative.
Corrigé de l’exercice 5 – Reconnaître une application affine
Idée clé : une application de la forme \(X \mapsto MX + C\) est affine ; ses propriétés se lisent sur la matrice \(M\).
- On a \(f(X) = MX + C\) avec \(M = \begin{pmatrix} 1 & 2 \\ 0 & -1 \end{pmatrix}\) et \(C = \begin{pmatrix} -1 \\ 3 \end{pmatrix}\). Donc \(f\) est affine, de partie linéaire de matrice \(M\), et \(f(0, 0) = (-1, 3)\).
- Le déterminant de \(M\) vaut \(-1 \neq 0\), donc \(f\) est bijective. Ensuite, le point \((t, t)\) a pour image \((3t – 1, 3 – t)\). Ces points vérifient \(x + 3y = 3t – 1 + 9 – 3t = 8\). L’image de la droite \(y = x\) est la droite d’équation \(x + 3y = 8\).
- Un point fixe vérifierait \(x = x + 2y – 1\), donc \(y = \frac{1}{2}\), et \(y = 3 – y\), donc \(y = \frac{3}{2}\). C’est contradictoire, donc \(f\) n’a pas de point fixe.
- On calcule \(f\big(f(x, y)\big) = \big((x + 2y – 1) + 2(3 – y) – 1, \ 3 – (3 – y)\big) = (x + 4, y)\). Donc \(f \circ f\) est la translation de vecteur \((4, 0)\). On le prévoyait : \(M^2 = I_2\).
- Une application affine conserve les milieux. Or \(g(0, 0) = (0, 0)\) et \(g(2, 2) = (4, 2)\), dont le milieu est \((2, 1)\). Pourtant, le milieu \((1, 1)\) des points de départ a pour image \(g(1, 1) = (1, 1)\), qui diffère de \((2, 1)\). Donc \(g\) n’est pas affine.
Pour s’entraîner
Corrigé de l’exercice 6 – Alignement par barycentres partiels
Idée clé : on décompose chaque point en barycentre des sommets, puis on combine \(J\) et \(K\) pour faire disparaître le sommet \(A\).
- La somme des poids vaut \(1 – 2 = -1 \neq 0\), donc \(K\) existe. Il vérifie \(\overrightarrow{KA} – 2 \overrightarrow{KB} = \vec{0}\). En vectorialisant en \(A\), on trouve \(\overrightarrow{AK} = 2 \overrightarrow{AB}\). Ainsi \(B\) est le milieu de \([AK]\).
- Par associativité, \((J, 3)\) peut être remplacé par \((A, 1)\) et \((C, 2)\). De même, \((K, -1)\) peut être remplacé par \((A, 1)\) et \((B, -2)\). Par homogénéité, \((K, 1)\) correspond donc à \((A, -1)\) et \((B, 2)\). Le barycentre de \((J, 3)\) et \((K, 1)\) est ainsi celui de
\[ (A, 1 – 1), \quad (B, 2), \quad (C, 2), \]
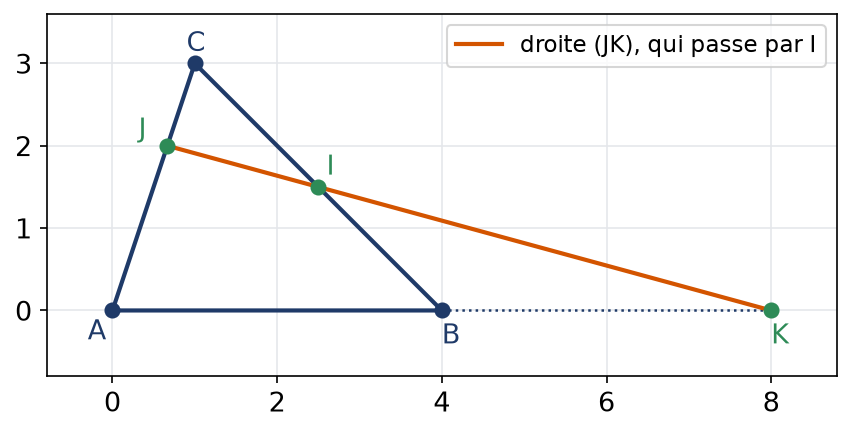
c’est-à-dire le milieu \(I\) de \([BC]\). Donc \(I\) est le barycentre de \((J, 3)\) et \((K, 1)\), et il appartient à la droite \((JK)\) : les trois points sont alignés. Plus précisément, \(\overrightarrow{JI} = \frac{1}{4} \overrightarrow{JK}\).
- Appliquons Ménélaüs avec \(P = I \in (BC)\), \(Q = J \in (CA)\) et \(R = K \in (AB)\). D’abord, \(\frac{\overline{IB}}{\overline{IC}} = -1\). Ensuite, \(J\) vérifie \(\overrightarrow{JA} + 2 \overrightarrow{JC} = \vec{0}\), donc \(\frac{\overline{JC}}{\overline{JA}} = -\frac{1}{2}\). Enfin, \(\overrightarrow{KA} = 2 \overrightarrow{KB}\), donc \(\frac{\overline{KA}}{\overline{KB}} = 2\). Le produit vaut \((-1) \times \big(-\frac{1}{2}\big) \times 2 = 1\). Le théorème de Ménélaüs confirme l’alignement.
La figure utilise \(A(0, 0)\), \(B(4, 0)\) et \(C(1, 3)\). On obtient \(I(2{,}5 ; 1{,}5)\), \(J\big(\frac{2}{3}, 2\big)\) et \(K(8, 0)\), bien alignés.
Corrigé de l’exercice 7 – Centre de gravité d’un tétraèdre
Idée clé : l’associativité permet de regrouper les quatre sommets deux par deux, ou un contre trois.
- Le point \(G\) est le barycentre des quatre sommets affectés du poids 1. On regroupe \((A, 1), (B, 1)\) en \((I, 2)\), et \((C, 1), (D, 1)\) en \((J, 2)\). Donc \(G\) est le barycentre de \((I, 2)\) et \((J, 2)\). C’est le milieu de \([IJ]\). Le même argument vaut pour les deux autres paires d’arêtes opposées, \(\{AC, BD\}\) et \(\{AD, BC\}\). Les trois segments passent donc tous par \(G\).
- On regroupe cette fois \((B, 1), (C, 1), (D, 1)\) en \((G_A, 3)\). Ainsi \(G\) est le barycentre de \((A, 1)\) et \((G_A, 3)\). En vectorialisant en \(A\), on obtient \(\overrightarrow{AG} = \frac{3}{4} \overrightarrow{AG_A}\).
- Avec les coordonnées données, \(G = \big(\frac{4}{4}, \frac{4}{4}, \frac{8}{4}\big) = (1, 1, 2)\). Ensuite, \(I = (2, 0, 0)\) et \(J = (0, 2, 4)\), dont le milieu est \((1, 1, 2)\). Enfin, \(G_A = \big(\frac{4}{3}, \frac{4}{3}, \frac{8}{3}\big)\), et \(\frac{3}{4} G_A = (1, 1, 2)\). Les deux résultats sont vérifiés.
Corrigé de l’exercice 8 – Coordonnées barycentriques dans un triangle
Idée clé : on écrit \(\overrightarrow{AM} = b \overrightarrow{AB} + c \overrightarrow{AC}\) ; les coordonnées barycentriques sont alors \((1 – b – c, b, c)\).
- Le point \(M\) de coordonnées \((x, y)\) vérifie \(\overrightarrow{AM} = (x, y) = b(4, 0) + c(0, 2)\) exactement pour \(b = \frac{x}{4}\) et \(c = \frac{y}{2}\). Or \(\overrightarrow{AM} = b \overrightarrow{AB} + c \overrightarrow{AC}\) signifie que \(M\) est le barycentre de \((A, 1 – b – c)\), \((B, b)\) et \((C, c)\). D’où les coordonnées \(\big(1 – \frac{x}{4} – \frac{y}{2}, \frac{x}{4}, \frac{y}{2}\big)\).
- Pour \(M(1, 1)\), on trouve \(\big(\frac{1}{4}, \frac{1}{4}, \frac{1}{2}\big)\). Pour \(N(3, 1)\), on trouve \(\big(-\frac{1}{4}, \frac{3}{4}, \frac{1}{2}\big)\).
- L’intérieur du triangle est délimité par les trois droites \((BC)\), \((CA)\) et \((AB)\). Or \(b = 0\) sur \((AC)\), \(c = 0\) sur \((AB)\) et \(a = 0\) sur \((BC)\). Chaque coordonnée est une fonction affine de \((x, y)\), qui garde un signe constant sur chaque demi-plan ouvert. Elle est positive du côté du sommet correspondant, puisqu’elle y vaut 1. Un point est donc intérieur si et seulement si \(a, b, c > 0\). Ainsi \(M\) est intérieur, tandis que \(N\) est à l’extérieur, de l’autre côté de \((BC)\) par rapport à \(A\), puisque \(a < 0\).
Corrigé de l’exercice 9 – Composée de deux homothéties
Idée clé : en vectorialisant, la composée s’écrit comme une combinaison de \(M\), \(A\) et \(B\) de coefficients de somme 1.
- Choisissons une origine et identifions points et vecteurs. On a \(h_1(M) = A + k(M – A)\), puis
\[ h_2 \circ h_1(M) = B + k^{\prime}\big(A + k(M – A) – B\big) = k k^{\prime} M + k^{\prime}(1 – k) A + (1 – k^{\prime}) B. \]
La somme des coefficients vaut \(k k^{\prime} + k^{\prime} – k k^{\prime} + 1 – k^{\prime} = 1\). Donc \(h_2 \circ h_1(M)\) est le barycentre de \((M, k k^{\prime})\), \((A, k^{\prime}(1 – k))\) et \((B, 1 – k^{\prime})\).
- La partie linéaire est \(k k^{\prime} \, \mathrm{id}\), avec \(k k^{\prime} \neq 1\). D’après le cours, c’est une homothétie de rapport \(k k^{\prime}\). Son centre \(\Omega\) vérifie \((1 – k k^{\prime}) \Omega = k^{\prime}(1 – k) A + (1 – k^{\prime}) B\). Les coefficients de droite ont pour somme \(1 – k k^{\prime} \neq 0\). Le centre est donc le barycentre de \((A, k^{\prime}(1 – k))\) et \((B, 1 – k^{\prime})\) : il appartient à \((AB)\).
- Si \(k k^{\prime} = 1\), alors \(k^{\prime}(1 – k) = k^{\prime} – 1\). Ainsi \(h_2 \circ h_1(M) = M + (k^{\prime} – 1) A + (1 – k^{\prime}) B = M + (1 – k^{\prime})(B – A)\). C’est la translation de vecteur \((1 – k^{\prime}) \overrightarrow{AB}\).
- Avec \(k = 2\) et \(k^{\prime} = 3\), on obtient \(h_2 \circ h_1(M) = 6M – 3A – 2B\). Le centre vérifie \(-5 \Omega = -3A – 2B\), soit \(\Omega = \frac{3A + 2B}{5}\). Le centre de \(h_2 \circ h_1\) est \((8/5, 0)\). Dans l’autre ordre, on échange les rôles : \(h_1 \circ h_2(M) = 6M – 4B\), car \(A\) est l’origine. Le centre de \(h_1 \circ h_2\) est \((16/5, 0)\).
Corrigé de l’exercice 10 – Projection et symétrie dans l’espace
Idée clé : le projeté de \(M\) s’écrit \(M + tw\), et l’on détermine \(t\) en écrivant que ce point est dans le plan.
- La direction de \(\mathcal{P}\) est le plan vectoriel \(x – y + 2z = 0\), de dimension 2. Or \(w\) donne \(1 – 1 + 2 = 2 \neq 0\), donc \(w\) n’est pas dans cette direction. Les dimensions totalisent 3 et l’intersection est nulle. Les deux sous-espaces sont donc supplémentaires.
- On cherche \(p(M) = (x + t, y + t, z + t)\) dans \(\mathcal{P}\). La condition \((x + t) – (y + t) + 2(z + t) = 1\) donne \(t = \frac{1 – x + y – 2z}{2}\). Par conséquent :
\[ p(x, y, z) = \Big( \frac{x + y – 2z + 1}{2}, \ \frac{-x + 3y – 2z + 1}{2}, \ \frac{-x + y + 1}{2} \Big). \]
Contrôle : on vérifie que \(x^{\prime} – y^{\prime} + 2z^{\prime} = \frac{2}{2} = 1\) pour les coordonnées de \(p(M)\).
- La symétrie vérifie \(s(M) = 2p(M) – M\) en coordonnées. Ainsi \(s(x, y, z) = (y – 2z + 1, \ -x + 2y – 2z + 1, \ -x + y – z + 1)\). Ensuite, \(s(0, 0, 0) = (1, 1, 1)\) et \(s(1, 1, 1) = (0, 0, 0)\). C’est cohérent avec \(s \circ s = \mathrm{id}\). De plus, le milieu \(\big(\frac{1}{2}, \frac{1}{2}, \frac{1}{2}\big)\) de ces deux points vérifie \(\frac{1}{2} – \frac{1}{2} + 1 = 1\) : il est bien sur \(\mathcal{P}\).
- L’affinité de rapport 3 envoie \(M\) sur \(p(M) + 3 \overrightarrow{p(M) M}\), soit \(3M – 2p(M)\) en coordonnées. On obtient \((x, y, z) \mapsto (2x – y + 2z – 1, \ x + 2z – 1, \ x – y + 3z – 1)\). Par exemple, le point \((1, 0, 0)\) de \(\mathcal{P}\) est bien fixe.
Corrigé de l’exercice 11 – Une application affine idempotente
Idée clé : une application affine \(X \mapsto MX + C\) vérifie \(f \circ f = f\) si et seulement si \(M^2 = M\) et \(MC = 0\).
- Posons \(u = 2x – y\). Alors \(f(x, y) = (u + 1, u + 2)\). Ensuite, \(f(u + 1, u + 2) = \big(2(u + 1) – (u + 2) + 1, \ 2(u + 1) – (u + 2) + 2\big) = (u + 1, u + 2)\). Donc \(f \circ f = f\).
- Un point fixe vérifie \(x = 2x – y + 1\) et \(y = 2x – y + 2\). Les deux équations se ramènent à \(y = x + 1\). L’ensemble des points fixes est la droite \(\mathcal{D} : y = x + 1\). Par ailleurs, la partie linéaire \((x, y) \mapsto (2x – y, 2x – y)\) a pour noyau la droite \(2x – y = 0\). Son noyau est \(\operatorname{Vect}\big((1, 2)\big)\).
- D’après le cours, une application affine idempotente est une projection sur l’ensemble de ses points fixes. Sa direction est le noyau de la partie linéaire. Donc \(f\) est la projection sur \(\mathcal{D}\) parallèlement à \((1, 2)\). Vérifions sur un point : \(M(0, 0)\) donne \(f(M) = (1, 2)\), qui est sur \(\mathcal{D}\), et \(\overrightarrow{M f(M)} = (1, 2)\) est bien dans la direction attendue.
- Avec \(u = 2x – y\), on a \(f_1(x, y) = (u – 1, u – 1)\), puis \(f_1(u – 1, u – 1) = (u – 2, u – 2)\). Ce n’est pas \(f_1(x, y)\). Donc \(f_1 \circ f_1 \neq f_1\), et \(f_1\) n’est pas une projection. En effet, la colonne \(C = (-1, -1)\) n’est pas dans le noyau de la partie linéaire.
Corrigé de l’exercice 12 – Thalès dans un trapèze
Idée clé : l’homothétie de centre \(O\) qui échange les bases donne tous les rapports, puis Thalès dans deux triangles donne \(OM\) et \(ON\).
- Les droites \((AC)\) et \((BD)\) se coupent en \(O\), et \((AB) \parallel (CD)\). Soit \(h\) l’homothétie de centre \(O\) telle que \(h(A) = C\). Elle transforme \((AB)\) en la parallèle à \((AB)\) passant par \(C\), c’est-à-dire \((CD)\). Elle laisse aussi stable la droite \((OB)\). Donc \(h(B)\) est l’intersection de \((CD)\) et \((OB)\), soit \(D\). Le rapport \(k\) vérifie alors \(\overrightarrow{CD} = k \overrightarrow{AB}\). Or \(\overrightarrow{CD} = -\frac{1}{2} \overrightarrow{AB}\). Le rapport vaut donc \(-\frac{1}{2}\).
- On a \(\overrightarrow{OD} = -\frac{1}{2} \overrightarrow{OB}\), donc \(\frac{\overline{OD}}{\overline{OB}} = -\frac{1}{2}\). Ensuite, \(\overrightarrow{DB} = \overrightarrow{DO} + \overrightarrow{OB} = \overrightarrow{DO} + 2 \overrightarrow{DO} = 3 \overrightarrow{DO}\). Donc \(\frac{\overline{DO}}{\overline{DB}} = \frac{1}{3}\).
- Dans le triangle \(DAB\), la droite \((MO)\) est parallèle à \((AB)\). Par Thalès, \(\frac{MO}{AB} = \frac{DO}{DB} = \frac{1}{3}\), donc \(OM = 2\). De même, \(\overrightarrow{CO} = \frac{1}{3} \overrightarrow{CA}\), car \(\overrightarrow{OC} = -\frac{1}{2} \overrightarrow{OA}\). Dans le triangle \(CAB\), Thalès donne \(\frac{ON}{AB} = \frac{CO}{CA} = \frac{1}{3}\), donc \(ON = 2\). Enfin, \(M\) et \(N\) sont de part et d’autre de \(O\). Ainsi \(OM = ON = 2\), et \(O\) est le milieu de \([MN]\).
Corrigé de l’exercice 13 – Ménélaüs et rapport sur une médiane
Idée clé : on choisit le triangle \(ABI\) et la transversale \((CE)\), qui coupe ses trois côtés en \(C\), \(F\) et \(E\).
- Comme \(I\) est le milieu de \([BC]\), on a \(\overrightarrow{CB} = 2 \overrightarrow{CI}\), donc \(\frac{\overline{CB}}{\overline{CI}} = 2\). Ensuite, \(\overrightarrow{EA} = -\frac{1}{4} \overrightarrow{AB}\) et \(\overrightarrow{EB} = \frac{3}{4} \overrightarrow{AB}\). Donc \(\frac{\overline{EA}}{\overline{EB}} = -\frac{1}{3}\).
- Dans le triangle \(ABI\), les points \(C \in (BI)\), \(F \in (IA)\) et \(E \in (AB)\) sont alignés et distincts des sommets. Le théorème de Ménélaüs donne
\[ \frac{\overline{CB}}{\overline{CI}} \cdot \frac{\overline{FI}}{\overline{FA}} \cdot \frac{\overline{EA}}{\overline{EB}} = 1, \quad \text{soit} \quad 2 \cdot \frac{\overline{FI}}{\overline{FA}} \cdot \Big(-\frac{1}{3}\Big) = 1. \]
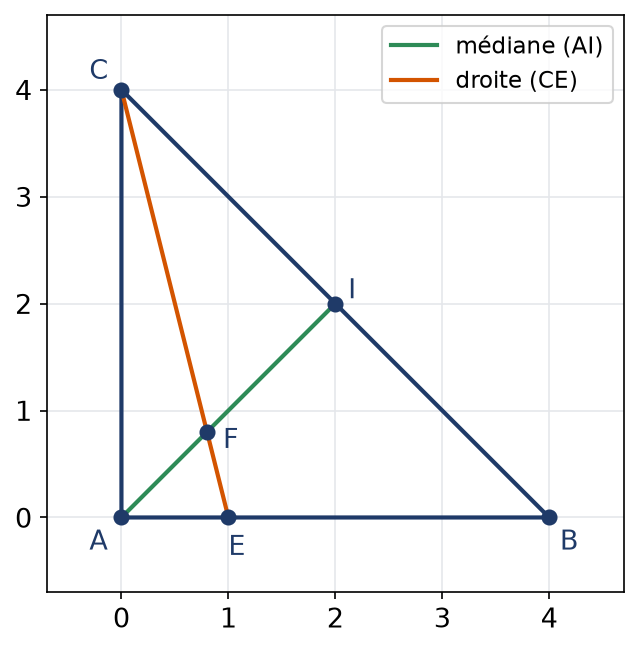
Ainsi \(\frac{\overline{FI}}{\overline{FA}} = -\frac{3}{2}\). Le signe négatif place \(F\) entre \(A\) et \(I\). Par conséquent, \(\frac{AF}{FI} = \frac{2}{3}\).
- Avec les coordonnées proposées, \(I = (2, 2)\) et \(E = (1, 0)\). La droite \((CE)\) est formée des points \((s, 4 – 4s)\), et la médiane \((AI)\) est la droite \(y = x\). L’intersection vérifie \(s = 4 – 4s\), soit \(s = \frac{4}{5}\). Donc \(F = (0{,}8 ; 0{,}8)\), et \(\frac{AF}{FI} = \frac{0{,}8}{1{,}2} = \frac{2}{3}\). Le résultat est confirmé.
Corrigé de l’exercice 14 – Céva et point de concours
Idée clé : Céva donne le troisième rapport ; les poids barycentriques du point de concours se lisent ensuite sur les trois points de base.
- Le point \(P\) est entre \(B\) et \(C\), et \(BP = 2PC\). Donc \(\overrightarrow{PB} = -2 \overrightarrow{PC}\), soit \(\frac{\overline{PB}}{\overline{PC}} = -2\). De même, \(\overrightarrow{QC} = -3 \overrightarrow{QA}\), soit \(\frac{\overline{QC}}{\overline{QA}} = -3\).
- Si les trois droites sont concourantes, Céva impose \((-2)(-3) \gamma = -1\), donc \(\gamma = -\frac{1}{6}\). Ainsi \(\overrightarrow{RA} = -\frac{1}{6} \overrightarrow{RB}\), c’est-à-dire \(6 \overrightarrow{RA} + \overrightarrow{RB} = \vec{0}\). Le point \(R\) est le barycentre de \((A, 6)\) et \((B, 1)\), soit \(\overrightarrow{AR} = \frac{1}{7} \overrightarrow{AB}\).
- Posons \(M\) le barycentre de \((A, 6)\), \((B, 1)\) et \((C, 2)\). D’abord, \(P\) est le barycentre de \((B, 1)\) et \((C, 2)\), car \(\overrightarrow{PB} + 2 \overrightarrow{PC} = \vec{0}\). Par associativité, \(M\) est donc le barycentre de \((A, 6)\) et \((P, 3)\) : il est sur \((AP)\). Ensuite, \(Q\) est le barycentre de \((C, 1)\) et \((A, 3)\), donc aussi de \((C, 2)\) et \((A, 6)\). Ainsi \(M\) est sur \((BQ)\). De même, \(M\) est sur \((CR)\). Le point de concours est \(M = \operatorname{bar}\{(A, 6), (B, 1), (C, 2)\}\). Avec les coordonnées proposées, \(M = \big(\frac{9}{9}, \frac{18}{9}\big) = (1, 2)\).
Corrigé de l’exercice 15 – Une isométrie indirecte du plan
Idée clé : la partie linéaire est une matrice orthogonale symétrique de déterminant \(-1\) ; on décompose ensuite la translation selon l’axe et selon la normale.
- La matrice de la partie linéaire est \(S = \frac{1}{13} \begin{pmatrix} -5 & 12 \\ 12 & 5 \end{pmatrix}\). Ses colonnes sont de norme 1, car \(25 + 144 = 169\), et orthogonales, car \(-60 + 60 = 0\). Donc \(S\) est orthogonale et \(g\) est une isométrie affine. De plus, \(\det S = \frac{-25 – 144}{169} = -1\). Ce n’est donc pas un déplacement, mais un antidéplacement.
- La matrice \(S\) est orthogonale et symétrique, donc \(S^2 = S S^{\mathsf{T}} = I_2\). Avec \(\det S = -1\), c’est une réflexion vectorielle. Son axe est le noyau de \(S – I_2\), donné par \(-18x + 12y = 0\). L’axe est la droite vectorielle dirigée par \((2, 3)\). En effet, \(S (2, 3) = \frac{1}{13}(26, 39) = (2, 3)\).
- Un point fixe vérifierait \(-18x + 12y = -13\) et \(12x – 8y = -26\). La première donne \(-6x + 4y = -\frac{13}{3}\), la seconde \(-6x + 4y = 13\). Ces équations sont incompatibles : \(g\) n’a pas de point fixe.
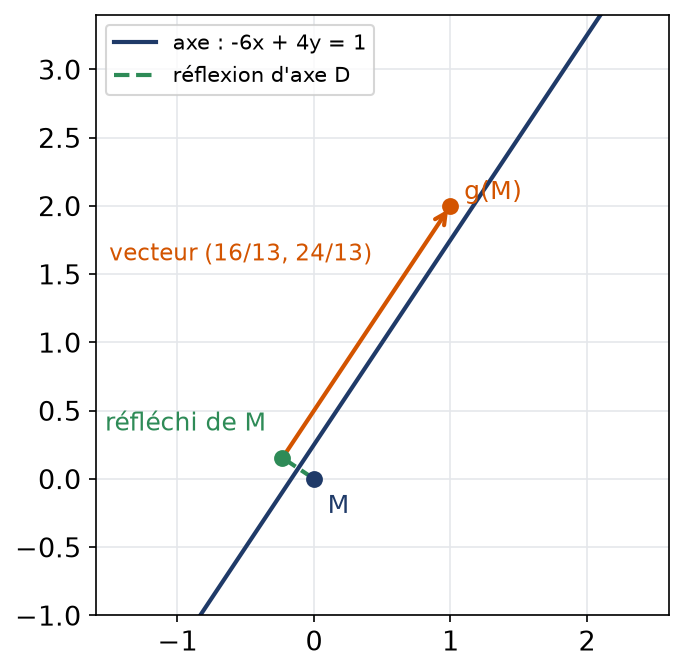
- Décomposons la partie translation \(c = (1, 2)\) sur l’axe et sur la normale : \(c = a(2, 3) + b(3, -2)\). On obtient \(a = \frac{8}{13}\) et \(b = -\frac{1}{13}\). Posons \(v = \frac{8}{13}(2, 3) = \big(\frac{16}{13}, \frac{24}{13}\big)\). Cherchons ensuite les points \(M\) tels que \(g(M) = M + v\). Les deux équations se réduisent à la même, \(-6x + 4y = 1\). Sur cette droite \(\Delta\), dirigée par \((2, 3)\), \(g\) agit comme la translation de vecteur \(v\). Par conséquent, \(t_{-v} \circ g\) fixe tous les points de \(\Delta\) et a pour partie linéaire \(S\) : c’est la réflexion d’axe \(\Delta\). Donc \(g\) est la symétrie glissée d’axe \(-6x + 4y = 1\) et de vecteur \(\big(\frac{16}{13}, \frac{24}{13}\big)\).
La figure vérifie la décomposition sur le point \(M = (0, 0)\). Son réfléchi par rapport à l’axe vaut \(\big(-\frac{3}{13}, \frac{2}{13}\big)\), et la translation de vecteur \(v\) le conduit bien en \(g(M) = (1, 2)\).
Pour approfondir
Corrigé de l’exercice 16 – Les isométries sont affines
Idée clé : une isométrie qui fixe 0 conserve la norme, donc le produit scalaire par polarisation ; elle est alors déterminée par l’image d’une base orthonormée.
- Pour tous \(x, y\), on a \(\|g(x) – g(y)\| = \|f(x) – f(y)\| = \|x – y\|\), car la constante \(f(0)\) se simplifie. Ensuite, \(g(0) = f(0) – f(0) = 0\). Enfin, \(\|g(x)\| = \|g(x) – g(0)\| = \|x – 0\| = \|x\|\). Les trois propriétés sont établies.
- On développe \(\|g(x) – g(y)\|^2 = \|g(x)\|^2 – 2 \langle g(x), g(y) \rangle + \|g(y)\|^2\). De même, \(\|x – y\|^2 = \|x\|^2 – 2 \langle x, y \rangle + \|y\|^2\). Les deux membres de gauche sont égaux, et les normes se correspondent d’après la question 1. Donc \(\langle g(x), g(y) \rangle = \langle x, y \rangle\).
- D’après la question 2, \(\langle g(e_i), g(e_j) \rangle = \langle e_i, e_j \rangle\), qui vaut 1 si \(i = j\) et 0 sinon. La famille \((g(e_i))\) est donc orthonormée. Elle est libre et compte \(n\) vecteurs : c’est une base orthonormée. On décompose alors \(g(x)\) dans cette base :
\[ g(x) = \sum_{i=1}^{n} \langle g(x), g(e_i) \rangle \, g(e_i) = \sum_{i=1}^{n} \langle x, e_i \rangle \, g(e_i). \]
C’est la formule demandée.
- Chaque application \(x \mapsto \langle x, e_i \rangle\) est linéaire, donc \(g\) est linéaire. De plus, \(g\) envoie une base orthonormée sur une base orthonormée : elle est orthogonale. Comme \(f(x) = f(0) + g(x)\), l’application \(f\) est affine, de partie linéaire orthogonale \(g\). Réciproquement, si \(f\) est affine de partie linéaire orthogonale \(\varphi\), alors \(\|f(x) – f(y)\| = \|\varphi(x – y)\| = \|x – y\|\). Les isométries sont donc exactement les applications affines de partie linéaire orthogonale.
Corrigé de l’exercice 17 – Points fixes d’une application affine
Idée clé : en vectorialisant en un point \(O\), l’équation \(f(M) = M\) devient un système linéaire de matrice \(\mathrm{id} – \varphi\).
- Fixons une origine \(O\). Pour tout \(M\), on a \(f(M) = f(O) + \varphi(\overrightarrow{OM})\). Le point \(M\) est fixe si et seulement si \(\overrightarrow{OM} = \overrightarrow{O f(O)} + \varphi(\overrightarrow{OM})\), c’est-à-dire \((\mathrm{id} – \varphi)(\overrightarrow{OM}) = \overrightarrow{O f(O)}\). Or 1 n’est pas valeur propre, donc \(\mathrm{id} – \varphi\) est injective. En dimension finie, elle est donc bijective. L’équation a une unique solution : \(f\) a un unique point fixe \(\Omega\). Enfin, en vectorialisant en \(\Omega\), on obtient \(f(M) = f(\Omega) + \varphi(\overrightarrow{\Omega M}) = \Omega + \varphi(\overrightarrow{\Omega M})\).
- La partie linéaire de \(g\) a pour matrice \(\begin{pmatrix} 2 & 1 \\ 1 & 0 \end{pmatrix}\). Son polynôme caractéristique \(\lambda^2 – 2\lambda – 1\) vaut \(-2\) en 1, donc 1 n’est pas valeur propre. Le système \(x = 2x + y – 1\), \(y = x + 3\) donne \(x + y = 1\) et \(y = x + 3\). Le point fixe est \(\Omega = (-1, 2)\). En effet, \(g(-1, 2) = (-2 + 2 – 1, -1 + 3) = (-1, 2)\).
- Un point fixe de \(f\) vérifierait \(x = 3x – 2y + 1\), soit \(2x – 2y = -1\), et \(y = x + 4\). En reportant, on obtient \(2x – 2x – 8 = -1\), ce qui est faux. Donc \(f\) n’a aucun point fixe. Par ailleurs, la matrice \(\begin{pmatrix} 3 & -2 \\ 1 & 0 \end{pmatrix}\) a pour polynôme caractéristique \(\lambda^2 – 3\lambda + 2 = (\lambda – 1)(\lambda – 2)\). Ainsi 1 est bien valeur propre, ce qui est compatible avec la question 1.
- Cherchons \(\mathcal{D} : y = x + c\). On calcule \(f(x, x + c) = (x – 2c + 1, x + 4)\). Ce point est sur \(\mathcal{D}\) si et seulement si \(x + 4 = (x – 2c + 1) + c\), soit \(c = -3\). La droite stable est \(\mathcal{D} : y = x – 3\). Ensuite, \(f(x, x – 3) = (x + 7, x + 4) = (x, x – 3) + (7, 7)\). Sur \(\mathcal{D}\), l’application \(f\) agit comme la translation de vecteur \((7, 7)\). Ce vecteur dirige \(\mathcal{D}\), ce qui confirme qu’aucun point n’est fixe.
Corrigé de l’exercice 18 – Problème : théorème de Pappus par les homothéties
Idée clé : chaque hypothèse de parallélisme se traduit par une homothétie de centre \(O\) ; la commutativité de ces homothéties fournit la conclusion.
- Soient \(h\) et \(k\) de centre \(O\) et de rapports \(\lambda\) et \(\mu\). Pour tout \(M\), on a \(k \circ h(M) = O + \mu \lambda \overrightarrow{OM}\), et de même \(h \circ k(M) = O + \lambda \mu \overrightarrow{OM}\). Les deux composées coïncident : ce sont l’homothétie de centre \(O\) et de rapport \(\lambda \mu\).
- Comme \(A\) et \(B\) sont sur \(\mathcal{D}\) et distincts de \(O\), il existe un réel \(\lambda \neq 0\) tel que \(\overrightarrow{OB} = \lambda \overrightarrow{OA}\). L’homothétie \(h\) de centre \(O\) et de rapport \(\lambda\) vérifie donc \(h(A) = B\). D’une part, \(h\) laisse stable toute droite passant par \(O\), donc \(h(B^{\prime}) \in \mathcal{D}^{\prime}\). D’autre part, \(h\) transforme la droite \((AB^{\prime})\) en une droite parallèle passant par \(h(A) = B\). Par hypothèse, c’est la droite \((BA^{\prime})\). Ainsi \(h(B^{\prime}) \in \mathcal{D}^{\prime} \cap (BA^{\prime})\). Or \(B \notin \mathcal{D}^{\prime}\), donc \((BA^{\prime})\) coupe \(\mathcal{D}^{\prime}\) en un seul point, à savoir \(A^{\prime}\). Par conséquent, \(h(B^{\prime}) = A^{\prime}\).
- On raisonne de la même façon avec l’homothétie \(k\) de centre \(O\) telle que \(k(B) = C\). Elle envoie la droite \((BC^{\prime})\) sur la parallèle passant par \(C\), c’est-à-dire \((CB^{\prime})\). Comme \(k(C^{\prime}) \in \mathcal{D}^{\prime}\), on obtient \(k(C^{\prime}) \in \mathcal{D}^{\prime} \cap (CB^{\prime})\). Donc \(k(C^{\prime}) = B^{\prime}\).
- D’abord, \(k \circ h(A) = k(B) = C\). Ensuite, \(h \circ k(C^{\prime}) = h(B^{\prime}) = A^{\prime}\). D’après la question 1, \(\psi = k \circ h = h \circ k\). Ainsi \(\psi\) envoie \(A\) sur \(C\) et \(C^{\prime}\) sur \(A^{\prime}\). Elle transforme donc la droite \((AC^{\prime})\) en la droite \((CA^{\prime})\). Or une homothétie transforme toute droite en une droite parallèle. Donc \((AC^{\prime}) \parallel (CA^{\prime})\) : c’est le théorème de Pappus.
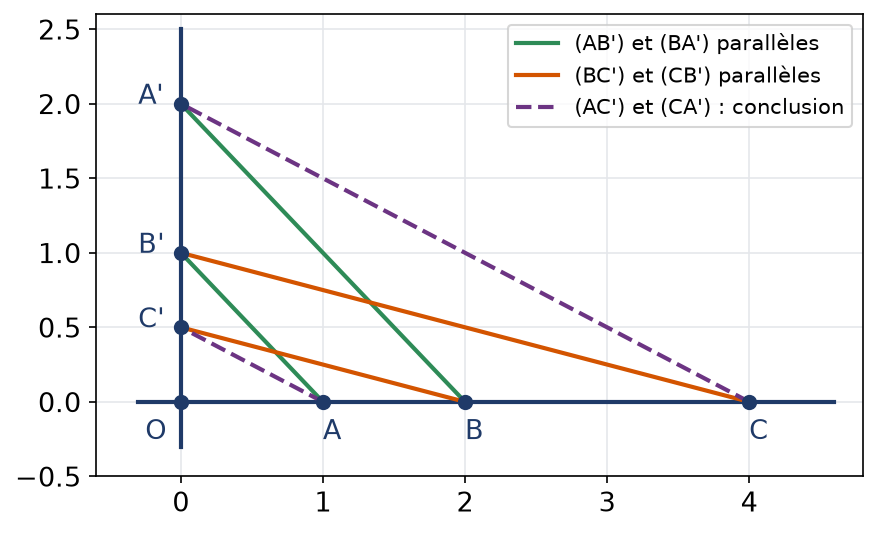
- L’homothétie \(h\) a pour rapport 2, car \(\overrightarrow{OB} = 2 \overrightarrow{OA}\). Donc \(A^{\prime} = h(B^{\prime}) = (0, 2)\). L’homothétie \(k\) a aussi pour rapport 2, car \(\overrightarrow{OC} = 2 \overrightarrow{OB}\). Comme \(k(C^{\prime}) = B^{\prime}\), on a \(C^{\prime} = \big(0, \frac{1}{2}\big)\). Vérifions d’abord les hypothèses : \(\overrightarrow{AB^{\prime}} = (-1, 1)\) et \(\overrightarrow{BA^{\prime}} = (-2, 2)\) sont colinéaires ; de même, \(\overrightarrow{BC^{\prime}} = \big(-2, \frac{1}{2}\big)\) et \(\overrightarrow{CB^{\prime}} = (-4, 1)\) le sont. Enfin, \(\overrightarrow{AC^{\prime}} = \big(-1, \frac{1}{2}\big)\) et \(\overrightarrow{CA^{\prime}} = (-4, 2) = 4 \overrightarrow{AC^{\prime}}\). La conclusion est vérifiée.
La figure représente cette configuration. Les deux paires de droites parallèles de l’hypothèse entraînent le parallélisme des deux droites en pointillés.
Pour aller plus loin
- Revoir la leçon : cours de L2 de maths sur barycentres et applications affines
- S’exercer : exercices corrigés de L2 de maths sur barycentres et applications affines
- Bases utiles : Produit scalaire et projection orthogonale
- Chapitre d’avant : Variables à densité : lois exponentielle et normale
- Vérifier ses acquis : QCM de L2 de maths sur barycentres et applications affines
- Contrôle corrigé en temps limité : Coniques, barycentres et affinités : contrôle de maths en L2
- Le même thème en maths sup (MPSI) : Projecteurs, symétries, hyperplans et sous-espaces affines
- Tous les chapitres : le sommaire de la L2 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Barycentres et applications affines en L2 de maths» au format PDF afin de pouvoir travailler en totale autonomie.