Corrigé des exercices : Isométries et matrices symétriques en L2 de maths
Ce corrigé isométries L2 rédige les dix-neuf exercices comme on le ferait en partiel. Chaque solution commence par une idée clé qui indique par où attaquer. Ensuite, nous vérifions les hypothèses avant d’appliquer un théorème, et nous détaillons les calculs intermédiaires. Les résultats finaux sont mis en gras pour faciliter la relecture.
Soyez attentif à trois points. D’abord, transposer la matrice d’un endomorphisme ne donne son adjoint que si la base utilisée est une base orthonormée. Ensuite, le classement d’une isométrie exige le déterminant et le signe du sinus. Enfin, une base de vecteurs propres doit être orthonormalisée quand une valeur propre est multiple. Des figures illustrent les solutions géométriques. Chaque fois que c’est possible, un contrôle rapide termine la solution : trace, vecteur fixe ou produit de matrices.
Pour démarrer
Corrigé de l’exercice 1 – Adjoint pour un produit scalaire pondéré
Idée clé : la base canonique n’est pas orthonormée, donc on utilise la formule \(G^{-1} A^{\top} G\) et non la transposée.
- On a \(\langle e_1, e_2\rangle = 0\), donc la base est orthogonale. En revanche, \(\langle e_2, e_2\rangle = 3 \neq 1\). La base canonique est orthogonale mais pas orthonormée.
- Le produit s’écrit \(X^{\top} G Y\) avec \(G = \operatorname{diag}(1, 3)\). Ainsi la matrice de \(u^{*}\) vaut
\[G^{-1} A^{\top} G = \begin{pmatrix} 1 & 0 \\ 0 & \tfrac{1}{3} \end{pmatrix}\begin{pmatrix} 1 & 0 \\ 2 & 1 \end{pmatrix}\begin{pmatrix} 1 & 0 \\ 0 & 3 \end{pmatrix} = \begin{pmatrix} 1 & 0 \\ \tfrac{2}{3} & 1 \end{pmatrix}.\]
La matrice de \(u^{*}\) est \(\begin{pmatrix} 1 & 0 \\ 2/3 & 1 \end{pmatrix}\). - D’une part, \(u(x) = (x_1 + 2x_2, x_2)\), donc \(\langle u(x), y\rangle = x_1 y_1 + 2 x_2 y_1 + 3 x_2 y_2\). D’autre part, \(u^{*}(y) = (y_1, \frac{2}{3} y_1 + y_2)\). Donc \(\langle x, u^{*}(y)\rangle = x_1 y_1 + 3 x_2 \left(\frac{2}{3} y_1 + y_2\right)\). On retrouve bien \(x_1 y_1 + 2 x_2 y_1 + 3 x_2 y_2\). Les deux expressions coïncident.
- Par exemple, \(u(e_2) = (2, 1)\) et \(u^{*}(e_2) = (0, 1)\). Ainsi \(u^{*} \neq u\). L’endomorphisme \(u\) n’est pas symétrique.
Corrigé de l’exercice 2 – Une matrice orthogonale de taille 3
Idée clé : on teste les colonnes de la matrice entière \(15M\), puis on divise par \(15^2\) ou \(15^3\).
- Notons \(C_1, C_2, C_3\) les colonnes de \(15M\). On a \(\|C_1\|^2 = 25 + 100 + 100 = 225\), puis \(\|C_2\|^2 = 196 + 25 + 4 = 225\) et \(\|C_3\|^2 = 4 + 100 + 121 = 225\). Ensuite, \(\langle C_1, C_2\rangle = -70 + 50 + 20 = 0\), puis \(\langle C_1, C_3\rangle = 10 + 100 – 110 = 0\) et \(\langle C_2, C_3\rangle = -28 + 50 – 22 = 0\). Les colonnes de \(M\) forment donc une base orthonormée. \(M\) est orthogonale.
- Pour une matrice orthogonale, \(M^{-1} = M^{\top}\). Donc \(M^{-1} = \frac{1}{15}\begin{pmatrix} 5 & 10 & 10 \\ -14 & 5 & 2 \\ 2 & 10 & -11 \end{pmatrix}\).
- Développons \(\det(15M)\) selon la première ligne :
\[5(-55 – 20) + 14(-110 – 100) + 2(20 – 50) = -375 – 2940 – 60 = -3375.\]
Or \(3375 = 15^3\), donc \(\det M = -1\). \(M\) n’appartient pas à \(\mathcal{SO}_3(\mathbb{R})\).
Corrigé de l’exercice 3 – Rotations et réflexions du plan
Idée clé : le déterminant sépare rotations et réflexions ; l’axe d’une réflexion est le noyau de \(M – I_2\).
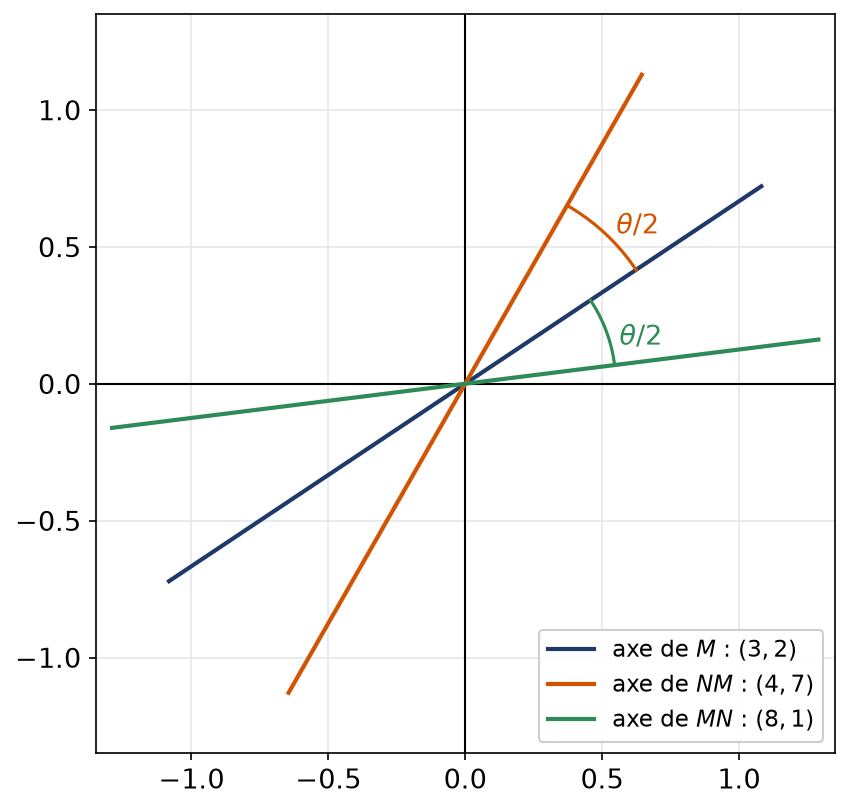
- On a \(5^2 + 12^2 = 169 = 13^2\), donc les colonnes de \(M\) sont unitaires et orthogonales. De plus, \(\det M = (-25 – 144)/169 = -1\). Ainsi \(M\) est une réflexion. Son axe est \(\ker(M – I_2)\) : l’équation \(-8x + 12y = 0\) donne la direction \((3, 2)\). D’ailleurs, \(M(3, 2) = \frac{1}{13}(39, 26) = (3, 2)\). Ensuite, \(N\) est orthogonale de déterminant \((9 + 16)/25 = 1\). \(M\) est la réflexion d’axe \(\mathbb{R}(3, 2)\) et \(N\) la rotation d’angle \(\theta\) avec \(\cos\theta = 3/5\) et \(\sin\theta = 4/5\).
- Le calcul donne
\[NM = \frac{1}{65}\begin{pmatrix} -33 & 56 \\ 56 & 33 \end{pmatrix}, \qquad MN = \frac{1}{65}\begin{pmatrix} 63 & 16 \\ 16 & -63 \end{pmatrix}.\]
Ces matrices sont symétriques et orthogonales, de déterminant \(-1\), car \(33^2 + 56^2 = 63^2 + 16^2 = 4225 = 65^2\). Pour \(NM\), l’équation \(-98x + 56y = 0\) donne l’axe \(\mathbb{R}(4, 7)\). Pour \(MN\), l’équation \(-2x + 16y = 0\) donne l’axe \(\mathbb{R}(8, 1)\). \(NM\) et \(MN\) sont les réflexions d’axes \(\mathbb{R}(4, 7)\) et \(\mathbb{R}(8, 1)\). - Le déterminant est multiplicatif : \(\det(NM) = \det N \det M = -1\). Or une rotation a pour déterminant 1. Le produit d’une rotation et d’une réflexion est donc toujours une réflexion.
La figure compare les trois axes. En effet, l’axe de \(NM\) se déduit de celui de \(M\) par une rotation d’angle \(\theta/2\), et celui de \(MN\) par une rotation d’angle \(-\theta/2\).
Corrigé de l’exercice 4 – Deux projecteurs sur le même plan
Idée clé : écrire \(P = I_3 – \frac{1}{9} n n^{\top}\) et \(Q = I_3 – d\, n^{\top}\) avec \(n = (1, -2, 2)\) et \(d = e_1\).
- On vérifie d’abord \(P = I_3 – \frac{1}{9} n n^{\top}\), avec \(n^{\top} n = 9\). Donc \(P^2 = I_3 – \frac{2}{9} n n^{\top} + \frac{1}{81} n (n^{\top} n) n^{\top} = P\). De même, \(Q = I_3 – d\, n^{\top}\) avec \(n^{\top} d = 1\), d’où \(Q^2 = I_3 – 2 d\, n^{\top} + d (n^{\top} d) n^{\top} = Q\). Ensuite, \(n^{\top} P = n^{\top} – n^{\top} = 0\) et \(n^{\top} Q = 0\), donc les images sont dans \(\Pi\). Enfin, les deux rangs valent 2. \(P\) et \(Q\) sont des projecteurs d’image \(\Pi\).
- Si \(PX = 0\), alors \(X = \frac{1}{9}(n^{\top} X) n\), donc \(X\) est colinéaire à \(n\). Pour \(Q\), on a \(QX = (2y – 2z, y, z)\), qui s’annule si et seulement si \(y = z = 0\). \(\ker P = \mathbb{R}(1, -2, 2)\) et \(\ker Q = \mathbb{R} e_1\).
- Le noyau de \(P\) est \(\Pi^{\perp}\). En revanche, \(e_1\) n’est pas orthogonal à \(\Pi\), car \(\langle e_1, n\rangle = 1\). \(P\) est la projection orthogonale sur \(\Pi\), et \(Q\) une projection oblique. C’est cohérent avec le cours : un projecteur est orthogonal si et seulement si sa matrice en base orthonormée est symétrique. Or \(P\) est symétrique et \(Q\) ne l’est pas.
Corrigé de l’exercice 5 – Diagonaliser une matrice symétrique 2 par 2
Idée clé : en taille 2, trace et déterminant donnent les valeurs propres, et le second vecteur propre s’obtient par rotation d’un quart de tour.
- On a \(\operatorname{tr} A = 5\) et \(\det A = -14 – 36 = -50\). Les valeurs propres sont les racines de \(\lambda^2 – 5\lambda – 50 = (\lambda – 10)(\lambda + 5)\). Les valeurs propres sont \(10\) et \(-5\).
- Pour 10, la matrice \(A – 10 I_2\) a pour première ligne \((-3, 6)\), d’où le vecteur \((2, 1)\). Ensuite, \(A\) étant symétrique, le second sous-espace propre est orthogonal au premier : il est dirigé par \((1, -2)\). On vérifie \(A(1, -2) = (-5, 10)\). Après normalisation :
\[P = \frac{1}{\sqrt{5}}\begin{pmatrix} 2 & 1 \\ 1 & -2 \end{pmatrix}, \qquad D = \begin{pmatrix} 10 & 0 \\ 0 & -5 \end{pmatrix}.\]
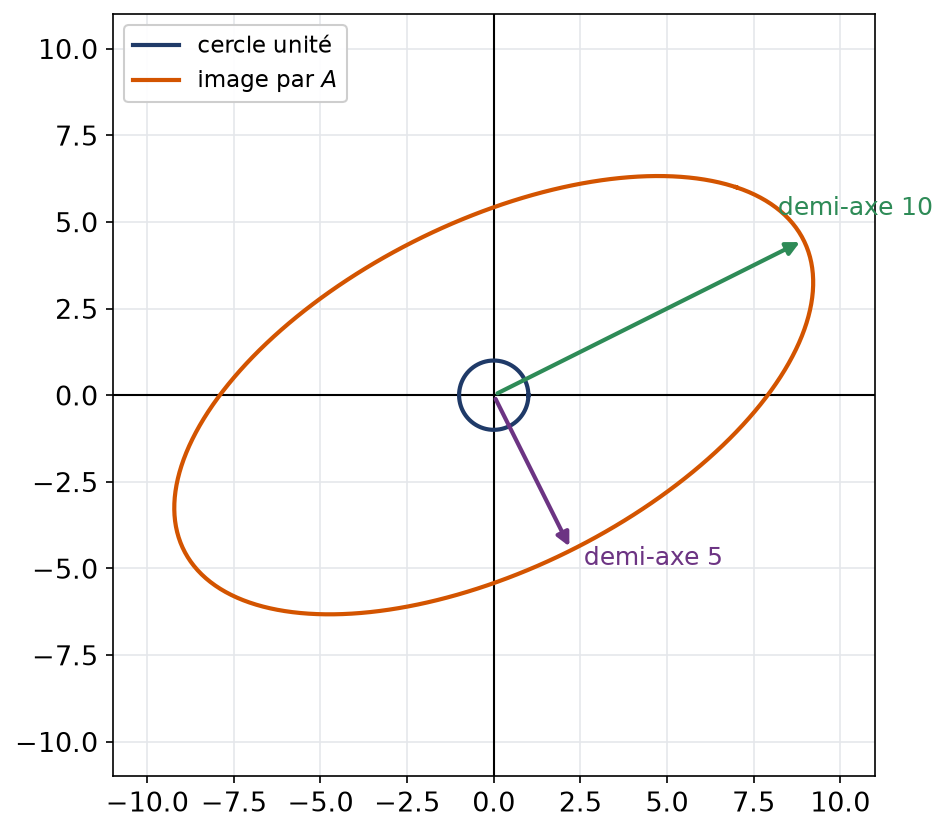
On a \(A = P D P^{\top}\) avec ces deux matrices. - Soit \(x\) unitaire et \(y = P^{\top} x\), lui aussi unitaire. Alors \(Ax = P(Dy)\). Or \(Dy = (10 y_1, -5 y_2)\) décrit l’ellipse de demi-axes 10 et 5. Enfin, \(P\) envoie la base canonique sur les directions propres. L’image du cercle unité est l’ellipse de demi-axes 10 selon \((2, 1)\) et 5 selon \((1, -2)\).
Corrigé de l’exercice 6 – Positivité selon un paramètre
Idée clé : en taille 2, le déterminant donne le produit des valeurs propres et la trace leur somme.
- Soit \(S\) symétrique réelle de taille 2, de valeurs propres réelles \(\lambda_1, \lambda_2\). Par le théorème spectral, \(S\) est définie positive si et seulement si \(\lambda_1 > 0\) et \(\lambda_2 > 0\). Or deux réels sont strictement positifs si et seulement si leur produit et leur somme le sont. Donc \(S\) est définie positive si et seulement si \(\det S > 0\) et \(\operatorname{tr} S > 0\).
- Ici, \(\operatorname{tr} A_t = 2t – 3\) et \(\det A_t = t^2 – 3t – 4 = (t – 4)(t + 1)\). Le déterminant est strictement positif pour \(t < -1\) ou \(t > 4\). La trace est strictement positive pour \(t > 3/2\). \(A_t\) est définie positive si et seulement si \(t > 4\).
- De même, \(A_t\) est positive si et seulement si \(\det A_t \geq 0\) et \(\operatorname{tr} A_t \geq 0\), donc pour \(t \geq 4\). Pour \(t = 4\), \(A_4 = \begin{pmatrix} 4 & 2 \\ 2 & 1 \end{pmatrix}\) a pour valeurs propres 0 et 5. Le seul cas positif non défini est \(t = 4\).
Pour s’entraîner
Corrigé de l’exercice 7 – Adjoints sur un espace de matrices
Idée clé : tout se ramène à la propriété \(\operatorname{tr}(MN) = \operatorname{tr}(NM)\).
- On a \(\langle AX, Y\rangle = \operatorname{tr}(X^{\top} A^{\top} Y) = \langle X, A^{\top} Y\rangle\). Ensuite, \(\langle XB, Y\rangle = \operatorname{tr}(B^{\top} X^{\top} Y) = \operatorname{tr}(X^{\top} Y B^{\top}) = \langle X, Y B^{\top}\rangle\). Donc \(u^{*}(Y) = A^{\top} Y\) et \(v^{*}(Y) = Y B^{\top}\).
- On a \(\langle X^{\top}, Y^{\top}\rangle = \operatorname{tr}(X Y^{\top}) = \operatorname{tr}(Y^{\top} X) = \sum_{i, j} y_{ij} x_{ij} = \langle X, Y\rangle\). Ainsi \(\tau\) est une isométrie. De plus, \(\tau^2 = \mathrm{id}\), donc \(\tau^{*} = \tau^{-1} = \tau\) : il est symétrique. Ses sous-espaces propres sont les matrices symétriques (valeur 1) et antisymétriques (valeur \(-1\)). Ils sont orthogonaux, car \(\langle S, K\rangle = \langle \tau S, \tau K\rangle = -\langle S, K\rangle\). \(\tau\) est la symétrie orthogonale par rapport à \(\mathcal{S}_n(\mathbb{R})\).
- D’après la question 1, \(u^{*} \circ u (X) = A^{\top} A X\). Si \(A\) est orthogonale, on obtient \(X\), donc \(u\) est une isométrie. Réciproquement, si \(u^{*} \circ u = \mathrm{id}\), on prend \(X = I_n\), ce qui donne \(A^{\top} A = I_n\). \(u\) est une isométrie si et seulement si \(A\) est orthogonale.
- De même, \(u^{*} = u\) équivaut à \(A^{\top} X = AX\) pour tout \(X\). Avec \(X = I_n\), on obtient \(A^{\top} = A\), et la réciproque est immédiate. \(u\) est symétrique si et seulement si \(A\) est symétrique.
Corrigé de l’exercice 8 – Noyau et image de l’adjoint
Idée clé : une équivalence par la définition de l’adjoint, puis le passage à l’orthogonal.
- Soit \(y\) dans \(E\). On a \(u^{*}(y) = 0\) si et seulement si \(\langle x, u^{*}(y)\rangle = 0\) pour tout \(x\). Cela revient à \(\langle u(x), y\rangle = 0\) pour tout \(x\), c’est-à-dire \(y \in (\operatorname{Im} u)^{\perp}\). Ensuite, on applique ce résultat à \(u^{*}\), dont l’adjoint est \(u\) : \(\ker u = (\operatorname{Im} u^{*})^{\perp}\). En dimension finie, \(F^{\perp\perp} = F\). Donc \(\ker u^{*} = (\operatorname{Im} u)^{\perp}\) et \(\operatorname{Im} u^{*} = (\ker u)^{\perp}\).
- Par conséquent, \(\operatorname{rg} u^{*} = n – \dim \ker u = \operatorname{rg} u\), par le théorème du rang. \(u\) et \(u^{*}\) ont le même rang.
- La troisième ligne de \(A\) est la somme des deux premières, et les deux premières sont libres : le rang vaut 2. Le système \(x + 2y – z = 0\), \(y + z = 0\) donne \(y = -z\), puis \(x = 3z\). Ainsi \(\ker u = \mathbb{R}(3, -1, 1)\). Ensuite, \(\operatorname{Im} u\) est engendré par \((1, 0, 1)\) et \((-1, 1, 0)\). Leur produit vectoriel vaut \((-1, -1, 1)\), et la deuxième colonne \((2, 1, 3)\) vérifie bien \(2 + 1 – 3 = 0\). Donc \(\operatorname{Im} u\) est le plan \(x + y – z = 0\). Finalement, \(\ker u^{*} = \mathbb{R}(1, 1, -1)\) et \(\operatorname{Im} u^{*}\) est le plan \(3x – y + z = 0\). On contrôle avec \(A^{\top}\), dont les colonnes \((1, 2, -1)\) et \((0, 1, 1)\) vérifient cette équation.
Corrigé de l’exercice 9 – Classer une isométrie de déterminant moins un
Idée clé : l’axe est le noyau de \(f + \mathrm{id}\), la trace donne \(\cos\varphi\) et un déterminant donne le signe du sinus.
- Une réflexion est une symétrie orthogonale : sa matrice en base orthonormée est symétrique. Or \(M_{12} = -14/15\) et \(M_{21} = 10/15\). \(f\) n’est pas une réflexion.
- Le système \((15M + 15 I_3)X = 0\) s’écrit \(10x – 7y + z = 0\), \(x + 2y + z = 0\) et \(5x + y + 2z = 0\), après simplification. La différence des deux premières donne \(9x – 9y = 0\), donc \(y = x\), puis \(z = -3x\). La troisième équation est alors vérifiée. \(D = \mathbb{R}(1, 1, -3)\).
- On a \(\operatorname{tr} f = (5 + 5 – 11)/15 = -1/15\). Or \(\operatorname{tr}(r \circ s) = 2\cos\varphi – 1\). Donc \(2\cos\varphi = 14/15\). \(\cos\varphi = 7/15\).
- Prenons \(x = (1, -1, 0)\), orthogonal à \(a\). Alors \(f(x) = \frac{1}{15}(19, 5, 8)\), qui est bien orthogonal à \(a\). Ensuite,
\[\det(a, x, 15 f(x)) = \begin{vmatrix} 1 & 1 & 19 \\ 1 & -1 & 5 \\ -3 & 0 & 8 \end{vmatrix} = -8 – 23 – 57 = -88.\]
Ce déterminant est négatif, donc \(\sin\varphi < 0\). Ainsi \(\sin\varphi = -\sqrt{1 – 49/225} = -\sqrt{176}/15\). \(\sin\varphi = -4\sqrt{11}/15\). On peut le contrôler : pour \(x\) orthogonal à \(a\), \(\det(a, x, f(x)) = \|a\| \, \|x\|^2 \sin\varphi = 2\sqrt{11} \sin\varphi\), ce qui redonne \(-88/15\).
Corrigé de l’exercice 10 – Matrice d’une rotation quart de tour
Idée clé : dans le plan orthogonal à l’axe, un quart de tour direct revient à appliquer \(x \mapsto a \wedge x\).
- Soit \(x\) non nul orthogonal à \(a\), et \(b = x / \|x\|\). Comme \(a\) est unitaire, la famille \((b, a \wedge b, a)\) est une base orthonormée directe. Dans cette base, \(r\) agit sur le plan \(a^{\perp}\) comme la rotation d’angle \(\pi/2\). Donc \(r(b) = a \wedge b\). Par linéarité, \(r(x) = a \wedge x\) pour tout \(x\) orthogonal à \(a\), le cas \(x = 0\) étant évident.
- Écrivons \(x = \langle a, x\rangle a + x^{\prime}\) avec \(x^{\prime}\) orthogonal à \(a\). D’abord, \(r(a) = a\). Ensuite, \(r(x^{\prime}) = a \wedge x^{\prime} = a \wedge x\), car \(a \wedge a = 0\). Donc \(r(x) = \langle a, x\rangle a + a \wedge x\).
- La matrice de \(x \mapsto \langle a, x\rangle a\) est \(a a^{\top}\). Celle de \(x \mapsto a \wedge x\) est antisymétrique. Ainsi
\[R = \frac{1}{9}\begin{pmatrix} 4 & 2 & 4 \\ 2 & 1 & 2 \\ 4 & 2 & 4 \end{pmatrix} + \frac{1}{9}\begin{pmatrix} 0 & -6 & 3 \\ 6 & 0 & -6 \\ -3 & 6 & 0 \end{pmatrix}.\]
On obtient \(R = \frac{1}{9}\begin{pmatrix} 4 & -4 & 7 \\ 8 & 1 & -4 \\ 1 & 8 & 4 \end{pmatrix}\). - La trace vaut \(9/9 = 1\), et \(1 + 2\cos(\pi/2) = 1\). Ensuite, \(R(2, 1, 2) = \frac{1}{9}(18, 9, 18) = (2, 1, 2)\), donc l’axe est fixe. Les deux contrôles sont satisfaits.
Corrigé de l’exercice 11 – Valeur propre double et base orthonormée
Idée clé : une matrice \(A – 6 I_3\) de rang 1 fournit d’un coup un plan propre ; la trace donne la dernière valeur propre.
- On a \(A – 6 I_3 = \begin{pmatrix} -4 & -4 & -2 \\ -4 & -4 & -2 \\ -2 & -2 & -1 \end{pmatrix}\), dont toutes les lignes sont proportionnelles à \((2, 2, 1)\). Elle est de rang 1. Donc 6 est valeur propre, de sous-espace propre le plan \(2x + 2y + z = 0\).
- La trace vaut 9, donc la troisième valeur propre vaut \(9 – 12 = -3\). Par orthogonalité des sous-espaces propres, elle est associée à la normale du plan. En effet, \(A(2, 2, 1) = (-6, -6, -3)\). La valeur propre \(-3\) a pour vecteur propre \(w = (2, 2, 1)\).
- Dans le plan propre, on prend \((1, -1, 0)\), puis \((2, 2, 1) \wedge (1, -1, 0) = (1, 1, -4)\), qui est dans le plan et orthogonal au précédent. Les normes valent \(3\), \(\sqrt{2}\) et \(3\sqrt{2}\). Avec
\[P = \begin{pmatrix} 2/3 & 1/\sqrt{2} & 1/(3\sqrt{2}) \\ 2/3 & -1/\sqrt{2} & 1/(3\sqrt{2}) \\ 1/3 & 0 & -4/(3\sqrt{2}) \end{pmatrix},\]
on a \(P^{\top} A P = \operatorname{diag}(-3, 6, 6)\). - La valeur propre \(-3\) est négative, donc \(A\) n’est pas positive : par exemple, \(w^{\top} A w = -3 \times 9 = -27\). Par l’encadrement du cours, \(X^{\top} A X \geq -3\) pour \(\|X\| = 1\), avec égalité pour \(X = w/3\). Le minimum vaut \(-3\), atteint en \(\pm \frac{1}{3}(2, 2, 1)\).
Corrigé de l’exercice 12 – Matrice de Gram de trois vecteurs
Idée clé : la forme quadratique d’une matrice de Gram est le carré de la norme d’une combinaison linéaire.
- La symétrie du produit scalaire rend \(G\) symétrique. Ensuite, par bilinéarité,
\[Y^{\top} G Y = \sum_{i, j} y_i y_j \langle v_i, v_j\rangle = \Big\| \sum_{i} y_i v_i \Big\|^2 \geq 0.\]
Donc \(G\) est symétrique positive. - On a \(Y^{\top} G Y = 0\) si et seulement si \(\sum y_i v_i = 0\). Si la famille est libre, cela force \(Y = 0\) : \(G\) est définie positive. Réciproquement, une relation de dépendance non triviale fournit \(Y \neq 0\) avec \(Y^{\top} G Y = 0\). \(G\) est définie positive si et seulement si la famille est libre.
- Les produits scalaires donnent
\[G = \begin{pmatrix} 5 & 2 & 12 \\ 2 & 2 & 6 \\ 12 & 6 & 30 \end{pmatrix}, \qquad \det G = 5 \times 24 – 2 \times (-12) + 12 \times (-12) = 0.\]
Le déterminant est nul car \(v_3 = 2 v_1 + v_2\). D’ailleurs, \(G(2, 1, -1)^{\top} = 0\), ce qui traduit exactement cette relation.
Corrigé de l’exercice 13 – Somme de carrés et définie positivité
Idée clé : regrouper d’abord les termes en \(x\), puis ceux en \(y\), comme dans la réduction de Gauss.
- Les coefficients hors diagonale comptent deux fois. \(q_a(x, y, z) = x^2 + 2y^2 + a z^2 + 2xy + 2yz\).
- D’abord, \(x^2 + 2xy = (x + y)^2 – y^2\). Il reste \(y^2 + 2yz + a z^2 = (y + z)^2 + (a – 1) z^2\). Donc \(q_a = (x + y)^2 + (y + z)^2 + (a – 1) z^2\).
- Les formes \(x + y\), \(y + z\) et \(z\) sont linéairement indépendantes. Si \(a > 1\) et \(q_a(X) = 0\), alors \(z = 0\), puis \(y = 0\), puis \(x = 0\). Si \(a = 1\), la forme est positive. Si \(a < 1\), on a \(q_a(1, -1, 1) = a – 1 < 0\). \(B_a\) est définie positive si et seulement si \(a > 1\), et positive si et seulement si \(a \geq 1\).
- Pour \(a = 1\), on cherche \(x + y = 0\) et \(y + z = 0\), d’où \(X = (1, -1, 1)\). On vérifie \(B_1 X = (0, 0, 0)\). Le vecteur \((1, -1, 1)\) est dans le noyau de \(B_1\).
Corrigé de l’exercice 14 – Extremums d’une forme quadratique sur le cercle
Idée clé : sur le cercle unité, une forme quadratique est comprise entre ses valeurs propres extrêmes.
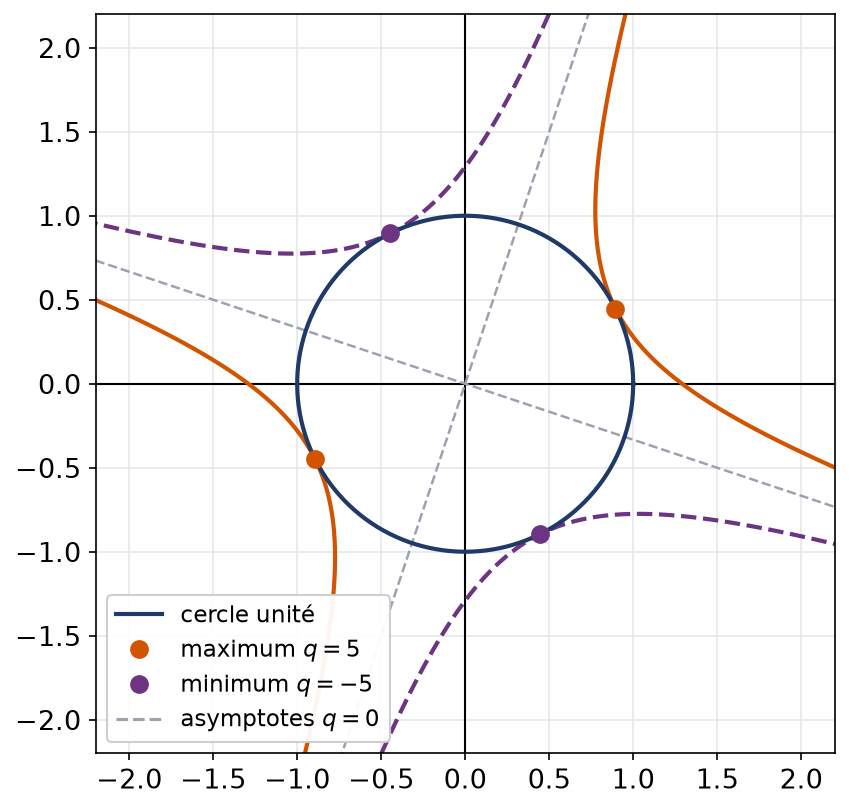
- La matrice est \(S = \begin{pmatrix} 3 & 4 \\ 4 & -3 \end{pmatrix}\), de trace 0 et de déterminant \(-25\). Ses valeurs propres sont donc \(5\) et \(-5\). Ensuite, \(S(2, 1) = (10, 5)\) et \(S(1, -2) = (-5, 10)\). Avec \(P = \frac{1}{\sqrt{5}}\begin{pmatrix} 2 & 1 \\ 1 & -2 \end{pmatrix}\), on a \(P^{\top} S P = \operatorname{diag}(5, -5)\).
- En posant \(Y = P^{\top} X\), on obtient \(q = 5(y_1^2 – y_2^2)\). Sur le cercle, \(y_1^2 + y_2^2 = 1\), donc \(-5 \leq q \leq 5\). Le maximum 5 est atteint en \(\pm \frac{1}{\sqrt{5}}(2, 1)\) et le minimum \(-5\) en \(\pm \frac{1}{\sqrt{5}}(1, -2)\).
- Dans le repère propre, \(q = 5\) s’écrit \(y_1^2 – y_2^2 = 1\) : c’est une hyperbole. De même, \(q = -5\) donne l’hyperbole conjuguée \(y_2^2 – y_1^2 = 1\). Leurs asymptotes communes sont les droites \(q = 0\), car \(q = (3x – y)(x + 3y)\). Ce sont deux hyperboles d’asymptotes \(y = 3x\) et \(x = -3y\), tangentes au cercle unité aux points extrémaux.
Corrigé de l’exercice 15 – Matrice hermitienne et matrice unitaire
Idée clé : mêmes méthodes qu’en réel, en remplaçant la transposée par la transconjuguée.
- On a \(\overline{H}^{\top} = \begin{pmatrix} 1 & 2i \\ -2i & 1 \end{pmatrix} = H\). La trace vaut 2 et le déterminant \(1 – (2i)(-2i) = 1 – 4 = -3\). Les valeurs propres sont donc 3 et \(-1\). Ensuite, \(H(i, 1) = (3i, 3)\) et \(H(i, -1) = (-i, 1)\). Ces vecteurs ont pour produit hermitien \(\overline{i} \, i + 1 \times (-1) = 0\). La base \(\frac{1}{\sqrt{2}}(i, 1)\), \(\frac{1}{\sqrt{2}}(i, -1)\) est orthonormée, de valeurs propres 3 et \(-1\).
- On calcule \(U^{*} U = \frac{1}{2}\begin{pmatrix} 1 & -i \\ -i & 1 \end{pmatrix}\begin{pmatrix} 1 & i \\ i & 1 \end{pmatrix} = \frac{1}{2}\begin{pmatrix} 2 & 0 \\ 0 & 2 \end{pmatrix} = I_2\). Ensuite, \(U(1, 1) = \frac{1 + i}{\sqrt{2}}(1, 1)\) et \(U(1, -1) = \frac{1 – i}{\sqrt{2}}(1, -1)\). Les valeurs propres de \(U\) sont \(e^{i\pi/4}\) et \(e^{-i\pi/4}\), de module 1.
- On trouve \(\sqrt{2}\, HU = \begin{pmatrix} -1 & 3i \\ -i & 3 \end{pmatrix}\) et \(\sqrt{2}\, UH = \begin{pmatrix} 3 & 3i \\ -i & -1 \end{pmatrix}\). Ces matrices diffèrent. Or deux matrices diagonales dans une même base commutent. Il n’existe donc pas de base commune de vecteurs propres. On le voit aussi directement : la droite \(\mathbb{C}(1, 1)\), propre pour \(U\), n’est pas propre pour \(H\).
Pour approfondir
Corrigé de l’exercice 16 – Caractérisations des endomorphismes normaux
Idée clé : la différence \(\|u(x)\|^2 – \|u^{*}(x)\|^2\) s’écrit avec l’endomorphisme hermitien \(w = u^{*} u – u u^{*}\).
- On a \(\|u(x)\|^2 = \langle u^{*} u(x), x\rangle\) et \(\|u^{*}(x)\|^2 = \langle u u^{*}(x), x\rangle\). Leur différence vaut \(\langle w(x), x\rangle\), où \(w = u^{*} u – u u^{*}\) vérifie \(w^{*} = w\). Si \(u\) est normal, \(w = 0\) et les normes sont égales. Réciproquement, si elles sont égales pour tout \(x\), alors \(\langle w(x), x\rangle = 0\) pour tout \(x\), donc \(w = 0\) par le résultat admis. \(u\) est normal si et seulement si \(\|u(x)\| = \|u^{*}(x)\|\) pour tout \(x\).
- Par la question 1, \(u(x) = 0\) équivaut à \(u^{*}(x) = 0\). Donc \(\ker u = \ker u^{*}\).
- L’endomorphisme \(v = u – \lambda \, \mathrm{id}\) a pour adjoint \(v^{*} = u^{*} – \overline{\lambda} \, \mathrm{id}\). Ces deux endomorphismes commutent, car \(u\) et \(u^{*}\) commutent. Ainsi \(v\) est normal, et la question 2 donne \(\ker v = \ker v^{*}\). Si \(u(x) = \lambda x\), alors \(u^{*}(x) = \overline{\lambda} x\).
- Soit \(u(x) = \lambda x\) et \(u(y) = \mu y\) avec \(\lambda \neq \mu\). Le produit hermitien est linéaire à droite et semi-linéaire à gauche. D’une part, \(\langle y, u(x)\rangle = \lambda \langle y, x\rangle\). D’autre part, \(\langle y, u(x)\rangle = \langle u^{*}(y), x\rangle = \langle \overline{\mu} y, x\rangle = \mu \langle y, x\rangle\). Donc \((\lambda – \mu)\langle y, x\rangle = 0\). Les sous-espaces propres sont deux à deux orthogonaux.
- Pour \(N = \begin{pmatrix} 1 & 1 \\ 0 & 1 \end{pmatrix}\), on trouve \(N N^{*} = \begin{pmatrix} 2 & 1 \\ 1 & 1 \end{pmatrix}\) et \(N^{*} N = \begin{pmatrix} 1 & 1 \\ 1 & 2 \end{pmatrix}\). \(N\) n’est pas normale. C’est cohérent : \(N\) n’est même pas diagonalisable, car sa seule valeur propre est 1 et \(N \neq I_2\).
Corrigé de l’exercice 17 – Racine carrée d’une matrice positive
Idée clé : l’existence vient du théorème spectral ; l’unicité vient du fait que \(B\) commute avec \(A = B^2\).
- Écrivons \(A = P D P^{\top}\) avec \(D = \operatorname{diag}(\lambda_1, \ldots, \lambda_n)\) et \(\lambda_k \geq 0\). Posons \(B = P \operatorname{diag}(\sqrt{\lambda_1}, \ldots, \sqrt{\lambda_n}) P^{\top}\). Cette matrice est symétrique, de valeurs propres positives, donc positive. De plus, \(B^2 = P D P^{\top} = A\). Une racine carrée symétrique positive existe.
- On a \(AB = B^3 = BA\). Ensuite, si \(Ax = \lambda x\), alors \(A(Bx) = B(Ax) = \lambda Bx\). Donc \(B\) stabilise chaque sous-espace propre \(E_{\lambda}\) de \(A\).
- L’endomorphisme \(B_{\lambda}\) induit par \(B\) sur \(E_{\lambda}\) est symétrique, donc diagonalisable. Ses valeurs propres \(\mu\) sont des valeurs propres de \(B\), donc \(\mu \geq 0\). De plus, \(B_{\lambda}^2 = \lambda \, \mathrm{id}\), donc \(\mu^2 = \lambda\) et \(\mu = \sqrt{\lambda}\). Ainsi \(B_{\lambda} = \sqrt{\lambda} \, \mathrm{id}\). Or \(\mathbb{R}^n\) est la somme directe des \(E_{\lambda}\). \(B\) est donc entièrement déterminée par \(A\) : la racine carrée positive est unique.
- La matrice \(\begin{pmatrix} 5 & 4 \\ 4 & 5 \end{pmatrix}\) a pour valeurs propres 9, de vecteur \((1, 1)\), et 1, de vecteur \((1, -1)\). Donc
\[B = 3 \cdot \frac{1}{2}\begin{pmatrix} 1 & 1 \\ 1 & 1 \end{pmatrix} + 1 \cdot \frac{1}{2}\begin{pmatrix} 1 & -1 \\ -1 & 1 \end{pmatrix}.\]
La racine carrée positive est \(\begin{pmatrix} 2 & 1 \\ 1 & 2 \end{pmatrix}\), et l’on vérifie que son carré vaut bien la matrice de départ.
Corrigé de l’exercice 18 – Problème de la décomposition polaire
Idée clé : si \(A = OS\), alors \(A^{\top} A = S^2\), ce qui impose \(S\) et ramène tout à l’exercice 17.
- La matrice \(A^{\top} A\) est symétrique. Ensuite, \(X^{\top} A^{\top} A X = \|AX\|^2\). Ce nombre est strictement positif pour \(X \neq 0\), car \(A\) est inversible. \(A^{\top} A\) est symétrique définie positive.
- Les valeurs propres de \(S\) sont les racines des valeurs propres de \(A^{\top} A\), toutes strictement positives. Donc \(S\) est inversible, et \(S^{-1}\) est symétrique. Par conséquent, \(O^{\top} O = S^{-1} A^{\top} A S^{-1} = S^{-1} S^2 S^{-1} = I_n\). La matrice \(O = A S^{-1}\) est orthogonale.
- Supposons \(A = OS\) avec \(O\) orthogonale et \(S\) symétrique définie positive. Alors \(A^{\top} A = S O^{\top} O S = S^2\). Ainsi \(S\) est une racine carrée positive de \(A^{\top} A\), unique par l’exercice 17. Enfin, \(O = A S^{-1}\) est déterminée. Le couple \((O, S)\) est unique.
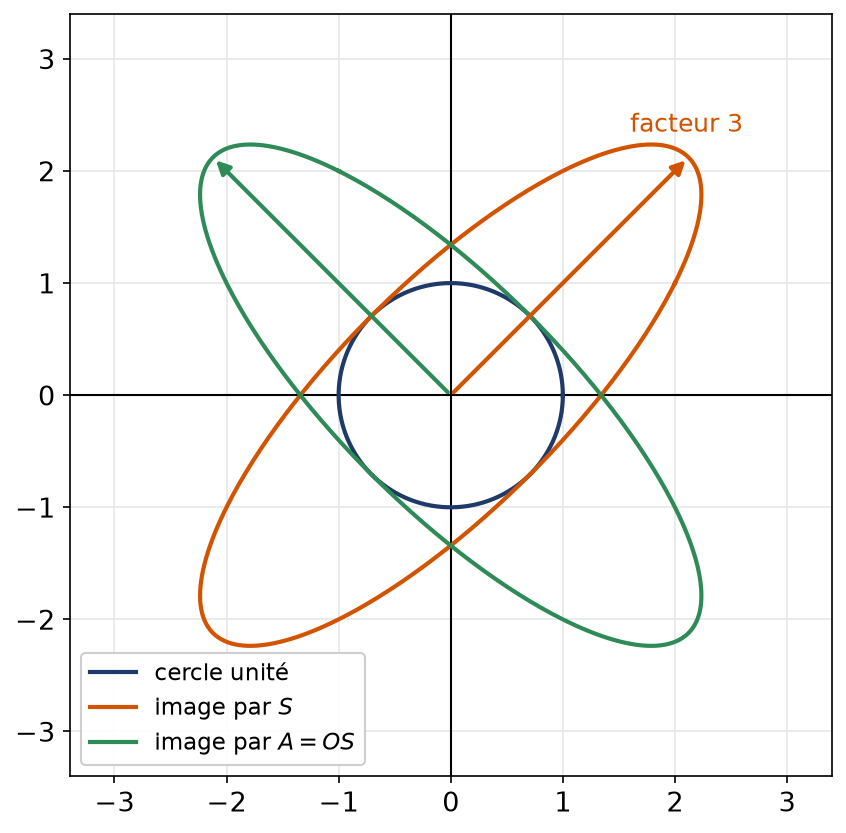
- On calcule \(A^{\top} A = \begin{pmatrix} 5 & 4 \\ 4 & 5 \end{pmatrix}\), dont la racine positive est \(S = \begin{pmatrix} 2 & 1 \\ 1 & 2 \end{pmatrix}\). Ensuite, \(S^{-1} = \frac{1}{3}\begin{pmatrix} 2 & -1 \\ -1 & 2 \end{pmatrix}\), d’où
\[O = A S^{-1} = \frac{1}{3}\begin{pmatrix} 0 & -3 \\ 3 & 0 \end{pmatrix} = \begin{pmatrix} 0 & -1 \\ 1 & 0 \end{pmatrix}.\]
Ainsi \(O\) est la rotation d’angle \(\pi/2\) et \(S = \begin{pmatrix} 2 & 1 \\ 1 & 2 \end{pmatrix}\). Géométriquement, \(A\) dilate d’un facteur 3 selon \((1, 1)\), conserve la direction \((1, -1)\), puis tourne d’un quart de tour.
Corrigé de l’exercice 19 – Problème des rotations comme produits de réflexions
Idée clé : une réflexion bien choisie ramène un vecteur à sa place ; on recommence ensuite dans l’hyperplan orthogonal.
- Posons \(w = x – y\), non nul. On a \(s_w(x) = x – \frac{2\langle w, x\rangle}{\|w\|^2} w\). Or \(\|w\|^2 = \|x\|^2 – 2\langle x, y\rangle + \|y\|^2 = 2(\|x\|^2 – \langle x, y\rangle) = 2\langle w, x\rangle\), car \(\|x\| = \|y\|\). Donc \(s_w(x) = x – w = y\). Comme \(s_w\) est involutive, \(s_w(y) = x\). La réflexion \(s_{x – y}\) échange \(x\) et \(y\).
- Pour \(n = 1\), les isométries sont \(\mathrm{id}\) et \(-\mathrm{id}\), et \(-\mathrm{id}\) est une réflexion. Supposons le résultat vrai en dimension \(n – 1\), et soit \(f\) une isométrie de \(E\). Fixons \(e\) unitaire. Si \(f(e) = e\), posons \(g = f\). Sinon, posons \(s = s_{e – f(e)}\) et \(g = s \circ f\), qui fixe \(e\) par la question 1. Ensuite, \(g\) stabilise \(H = e^{\perp}\) par le lemme de stabilité. Par hypothèse, sa restriction à \(H\) est un produit d’au plus \(n – 1\) réflexions de \(H\), de vecteurs normaux \(w_k\) dans \(H\). Les réflexions \(s_{w_k}\) de \(E\) fixent \(e\) et prolongent celles de \(H\). Donc \(g = s_{w_1} \circ \cdots \circ s_{w_p}\) sur \(H\) et sur \(\mathbb{R} e\). Finalement, \(f = g\) ou \(f = s \circ g\) est produit d’au plus \(n\) réflexions.
- Une réflexion a pour déterminant \(-1\). Un produit de \(k\) réflexions a donc pour déterminant \((-1)^k\). Une rotation a pour déterminant 1, donc \(k\) est pair et \(k \leq 3\). Ainsi \(k = 0\) ou \(k = 2\), et \(k = 0\) donne l’identité. Une rotation différente de l’identité est produit d’exactement deux réflexions.
- On a \(R e_1 = \frac{1}{9}(4, 8, 1)\), donc \(w_1 = \frac{1}{9}(5, -8, -1)\). On peut remplacer \(w_1\) par \((5, -8, -1)\), de norme au carré 90. Ainsi
\[s_{w_1} = \frac{1}{45}\begin{pmatrix} 20 & 40 & 5 \\ 40 & -19 & -8 \\ 5 & -8 & 44 \end{pmatrix}, \qquad s_{w_1} R = \begin{pmatrix} 1 & 0 & 0 \\ 0 & -3/5 & 4/5 \\ 0 & 4/5 & 3/5 \end{pmatrix}.\]
Cette dernière matrice est symétrique, orthogonale, de trace 1 : c’est une réflexion. Son plan est l’orthogonal de \(\ker(s_{w_1} R + I_3)\), dirigé par \(w_2 = (0, 2, -1)\). Enfin, \(s_{w_1}\) est involutive. Donc \(R = s_{w_1} \circ s_{w_2}\) avec \(w_1 = (5, -8, -1)\) et \(w_2 = (0, 2, -1)\). - L’axe de \(R\) est dirigé par \((2, 1, 2)\). Or \(10 – 8 – 2 = 0\) et \(0 + 2 – 2 = 0\), donc les deux plans contiennent l’axe. L’angle entre les plans est celui des normales : \(\frac{|\langle w_1, w_2\rangle|}{\|w_1\| \, \|w_2\|} = \frac{15}{\sqrt{90}\sqrt{5}} = \frac{1}{\sqrt{2}}\). Les plans font un angle de \(\pi/4\), soit la moitié de l’angle de la rotation.
Pour aller plus loin
- Revoir la leçon : cours de L2 de maths sur isométries et matrices symétriques
- S’exercer : exercices corrigés de L2 de maths sur isométries et matrices symétriques
- Bases utiles : Produit scalaire et projection orthogonale, Diagonaliser une matrice et applications
- Chapitre d’avant : Produit scalaire et projection orthogonale
- Chapitre d’après : Coefficients de Fourier, Dirichlet et Parseval
- Vérifier ses acquis : QCM de L2 de maths sur isométries et matrices symétriques
- Contrôle corrigé en temps limité : Matrices symétriques et isométries : contrôle de maths en L2
- Tous les chapitres : le sommaire de la L2 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Isométries et matrices symétriques en L2 de maths» au format PDF afin de pouvoir travailler en totale autonomie.