IPP et changement de variable en maths sup (MPSI) : cours et méthodes
Ce chapitre de maths sup rassemble les techniques de calcul de primitives que l’on utilise toute l’année. Nous partons de la définition d’une primitive sur un intervalle et du lien avec l’intégrale. Ensuite, nous revoyons le tableau des primitives usuelles, dont l’arctangente et l’arcsinus, puis deux familles qui tombent souvent : l’exponentielle fois cosinus et l’inverse d’un trinôme.
Le cœur du cours porte sur l’intégration par parties et sur le changement variable MPSI, avec les hypothèses à citer en colle. Un arbre de décision final indique quelle méthode tenter en premier, et quels changements de variable reviennent chaque année.
Ce chapitre se place juste après les fonctions usuelles. Il prépare directement les équations différentielles linéaires, puis l’intégrale sur un segment et les développements limités du second semestre. Vous y gagnerez donc des réflexes utiles jusqu’aux concours.
Ce que vous saurez faire
- Reconnaître une primitive usuelle et ajuster les constantes multiplicatives sans se tromper.
- Calculer une intégrale sur un segment à partir d’une primitive, en précisant l’intervalle de travail.
- Obtenir une primitive de \(x \mapsto \mathrm{e}^{ax}\cos(bx)\) ou \(x \mapsto \mathrm{e}^{ax}\sin(bx)\) en passant par l’exponentielle complexe.
- Traiter l’inverse d’un trinôme \(1/(ax^2+bx+c)\) dans les trois cas du discriminant, grâce à la forme canonique.
- Mener une intégration par parties en vérifiant les hypothèses de régularité.
- Choisir un changement de variable adapté et transformer correctement les bornes et l’élément différentiel.
- Décider rapidement, devant une intégrale de colle, quelle méthode essayer en premier.
1. Primitives d’une fonction continue sur un intervalle
Ici, la lettre \(I\) note toujours un intervalle de \(\mathbb{R}\) qui contient au moins deux points. Nos fonctions prennent des valeurs réelles, parfois complexes. Le mot « intervalle » compte beaucoup : nous verrons qu’il garantit l’unicité à constante près.
Prenons \(f : I \to \mathbb{K}\). Une fonction \(F : I \to \mathbb{K}\) est une primitive de \(f\) lorsqu’elle est dérivable en chaque point de \(I\), avec \(F^{\prime} = f\) partout sur \(I\).
Supposons connue une primitive \(F\) de \(f\) sur l’intervalle \(I\). Toutes les autres s’obtiennent en ajoutant à \(F\) une constante \(C\), et seulement ainsi.
D’abord, \(F + C\) a la même dérivée que \(F\). Réciproquement, prenons \(G\) dérivable avec \(G^{\prime} = f\). La différence \(G – F\) a une dérivée identiquement nulle. Comme \(I\) est d’un seul tenant, l’inégalité des accroissements finis force \(G – F\) à garder la même valeur partout.
Sur \(\mathbb{R}^{*}\), qui n’est pas un intervalle, les fonctions \(x \mapsto -1/x\) et \(G\) définie par \(G(x) = -1/x + 3\) si \(x > 0\) et \(G(x) = -1/x – 7\) si \(x < 0\) ont la même dérivée \(1/x^2\). Pourtant, leur différence n’est pas constante. Ainsi, sur une réunion d’intervalles, on dispose d’une constante par morceau.
1.1 Le théorème fondamental
L’existence d’une primitive n’a rien d’évident. En fait, c’est l’intégrale qui la fournit, dès que la fonction est continue.
Prenons \(f\) continue sur \(I\) et un point \(a\) de \(I\). Alors \(F_a : x \mapsto \int_a^x f(t)\,\mathrm{d}t\) est dérivable, de dérivée \(f\) ; elle est même \(\mathcal{C}^1\). De plus, aucune autre primitive de \(f\) ne prend la valeur \(0\) au point \(a\).
Fixons \(x_0 \in I\) et \(\varepsilon > 0\). Puisque \(f\) est continue au point \(x_0\), on dispose d’un \(\eta > 0\) qui assure \(|f(t) – f(x_0)| \leq \varepsilon\) pour tout \(t\) de \(I\) à distance au plus \(\eta\) de \(x_0\). Pour \(0 < |h| \leq \eta\) avec \(x_0 + h \in I\), la relation de Chasles donne :
\[\left| \frac{F_a(x_0+h) – F_a(x_0)}{h} – f(x_0) \right| = \left| \frac{1}{h}\int_{x_0}^{x_0+h} \big(f(t) – f(x_0)\big)\,\mathrm{d}t \right| \leq \varepsilon.\]
Par conséquent, le taux d’accroissement tend vers \(f(x_0)\). Enfin, l’unicité découle de la propriété précédente.
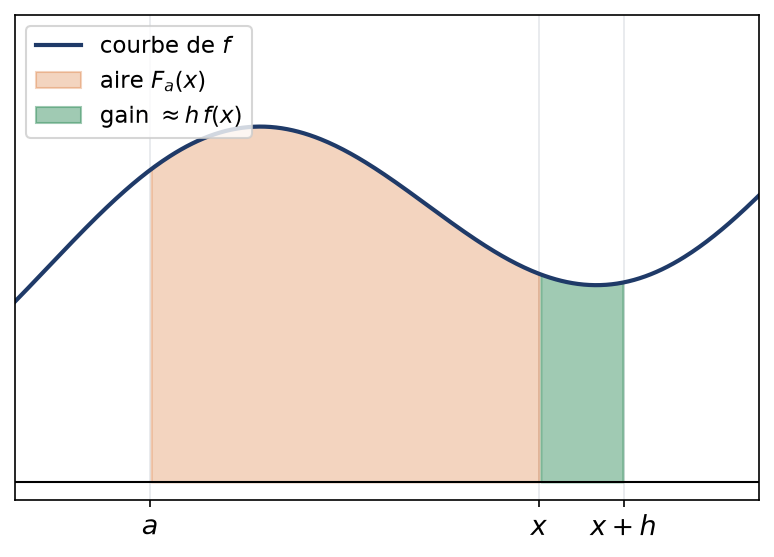
Géométriquement, \(F_a(x)\) mesure l’aire algébrique entre la courbe de \(f\) et l’axe des abscisses, de \(a\) à \(x\). Ainsi, quand \(x\) avance d’un petit pas \(h\), l’aire gagne environ \(h\,f(x)\).
1.2 Lien entre intégrale et primitive
Prenons \(f\) continue sur \(I\), puis n’importe laquelle de ses primitives \(F\). Pour tous \(a, b \in I\), on a :
\[\int_a^b f(t)\,\mathrm{d}t = F(b) – F(a) = \big[F(t)\big]_a^b.\]
En pratique, calculer une intégrale revient donc à trouver une primitive. De plus, la variable d’intégration est muette : \(t\), \(x\) ou \(u\) jouent le même rôle. On note souvent \(\int f(x)\,\mathrm{d}x\) une primitive quelconque, en précisant l’intervalle.
Piège à éviter :
La formule exige une primitive sur un intervalle qui contient tout le segment \([a, b]\). Par exemple, écrire \(\int_{-1}^{2} \mathrm{d}x/x^2 = \big[-1/x\big]_{-1}^{2} = -3/2\) est absurde : l’intégrande est positif et n’est même pas continu en \(0\).
2. Le tableau des primitives usuelles
Ce tableau se lit à l’envers du tableau des dérivées. Il doit être su sans hésitation, car toutes les méthodes du chapitre s’y ramènent. Les constantes sont omises et l’intervalle est indiqué entre parenthèses.
- \(x^{\alpha}\) a pour primitive \(x^{\alpha+1}/(\alpha+1)\) pour \(\alpha \neq -1\) (sur \(\mathbb{R}_{+}^{*}\) en général) ; \(\dfrac{1}{x}\) a pour primitive \(\ln|x|\) (sur \(\mathbb{R}_{+}^{*}\) ou \(\mathbb{R}_{-}^{*}\)).
- \(\mathrm{e}^{\lambda x}\) a pour primitive \(\dfrac{\mathrm{e}^{\lambda x}}{\lambda}\) pour \(\lambda \in \mathbb{C}^{*}\).
- \(\cos x\), \(\sin x\) ont pour primitives \(\sin x\), \(-\cos x\) ; \(1 + \tan^2 x = \dfrac{1}{\cos^2 x}\) a pour primitive \(\tan x\) (sur \(]-\pi/2, \pi/2[\)) ; \(\tan x\) a pour primitive \(-\ln|\cos x|\).
- \(\mathrm{ch}\,x\), \(\mathrm{sh}\,x\) ont pour primitives \(\mathrm{sh}\,x\), \(\mathrm{ch}\,x\).
- \(\dfrac{1}{1+x^2}\) a pour primitive \(\arctan x\) (sur \(\mathbb{R}\)) ; \(\dfrac{1}{\sqrt{1-x^2}}\) a pour primitive \(\arcsin x\) (sur \(]-1, 1[\)).
2.1 Les formes composées
La plupart des primitives « à vue » sont des dérivées de composées. On cherche donc une forme \(u^{\prime} \times g(u)\), où \(g\) figure dans le tableau.
Si \(u\) est de classe \(\mathcal{C}^1\) sur \(I\), alors, sous réserve que les expressions aient un sens :
\[\int u^{\prime}u^{n} = \frac{u^{n+1}}{n+1},\quad \int \frac{u^{\prime}}{u} = \ln|u|,\quad \int \frac{u^{\prime}}{1+u^2} = \arctan u,\quad \int \frac{u^{\prime}}{\sqrt{1-u^2}} = \arcsin u.\]
En particulier, pour \(a > 0\), on obtient deux formules très utiles. D’une part, \(\dfrac{1}{a^2+x^2}\) a pour primitive \(\dfrac{1}{a}\arctan\dfrac{x}{a}\) sur \(\mathbb{R}\). D’autre part, \(\dfrac{1}{\sqrt{a^2-x^2}}\) a pour primitive \(\arcsin\dfrac{x}{a}\) sur \(]-a, a[\). Pour les retrouver, on factorise \(a^2\) puis on pose \(u = x/a\).
Calculons \(A = \int_0^{3} \dfrac{\mathrm{d}x}{9+x^2}\) et \(B = \int_0^{1} \dfrac{\mathrm{d}x}{\sqrt{2-x^2}}\).
- Avec \(a = 3\), une primitive de \(1/(9+x^2)\) est \(\frac{1}{3}\arctan(x/3)\). Donc \(A = \frac{1}{3}\big(\arctan 1 – \arctan 0\big) = \dfrac{\pi}{12}\).
- Avec \(a = \sqrt{2}\), une primitive est \(\arcsin(x/\sqrt{2})\) sur \(]-\sqrt{2}, \sqrt{2}[\), qui contient \([0, 1]\). Ainsi, \(B = \arcsin\big(1/\sqrt{2}\big) = \dfrac{\pi}{4}\).
Remarque :
Le facteur \(1/a\) devant l’arctangente disparaît devant l’arcsinus. C’est donc une confusion classique. En cas de doute, on dérive le résultat : la vérification prend dix secondes.
3. Exponentielle fois cosinus : le passage par les complexes
Les fonctions \(x \mapsto \mathrm{e}^{ax}\cos(bx)\) et \(x \mapsto \mathrm{e}^{ax}\sin(bx)\), avec \((a, b) \neq (0, 0)\), apparaissent dans les oscillations amorties. Deux intégrations par parties successives permettent de les traiter. Cependant, la méthode complexe est plus courte et plus sûre.
Pour \(\lambda = a + \mathrm{i}b \neq 0\), on a \(\mathrm{e}^{ax}\cos(bx) = \mathrm{Re}\big(\mathrm{e}^{\lambda x}\big)\) et \(\mathrm{e}^{ax}\sin(bx) = \mathrm{Im}\big(\mathrm{e}^{\lambda x}\big)\). Or une primitive de \(\mathrm{e}^{\lambda x}\) est \(\mathrm{e}^{\lambda x}/\lambda\). Comme la dérivation commute avec les parties réelle et imaginaire, il suffit de prendre \(\mathrm{Re}\) ou \(\mathrm{Im}\) de \(\mathrm{e}^{\lambda x}/\lambda\).
- Écrire la fonction comme partie réelle ou imaginaire de \(\mathrm{e}^{(a+\mathrm{i}b)x}\).
- Primitiver : \(\mathrm{e}^{(a+\mathrm{i}b)x}/(a+\mathrm{i}b)\).
- Multiplier en haut et en bas par le conjugué \(a – \mathrm{i}b\), ce qui fait apparaître \(a^2 + b^2\).
- Développer le produit \((\cos bx + \mathrm{i}\sin bx)(a – \mathrm{i}b)\) et extraire la bonne partie.
Cherchons une primitive de \(g : x \mapsto \mathrm{e}^{3x}\sin(2x)\) sur \(\mathbb{R}\). On a \(g(x) = \mathrm{Im}\big(\mathrm{e}^{(3+2\mathrm{i})x}\big)\). Ensuite :
\[\frac{\mathrm{e}^{(3+2\mathrm{i})x}}{3+2\mathrm{i}} = \frac{\mathrm{e}^{3x}\big(\cos 2x + \mathrm{i}\sin 2x\big)(3-2\mathrm{i})}{13}.\]
La partie imaginaire du produit vaut \(3\sin 2x – 2\cos 2x\). Donc une primitive est \(G(x) = \dfrac{\mathrm{e}^{3x}\big(3\sin 2x – 2\cos 2x\big)}{13}\). Vérifions : \(G^{\prime}(x) = \frac{\mathrm{e}^{3x}}{13}\big(9\sin 2x – 6\cos 2x + 6\cos 2x + 4\sin 2x\big) = \mathrm{e}^{3x}\sin 2x\).
Piège à éviter :
On ne prend la partie imaginaire qu’à la fin, jamais séparément au numérateur et au dénominateur. En effet, \(\mathrm{Im}(z/w)\) n’est pas égal à \(\mathrm{Im}(z)/\mathrm{Im}(w)\).
4. Primitive de l’inverse d’un trinôme
On considère \(f(x) = \dfrac{1}{ax^2+bx+c}\) avec \(a \neq 0\), sur un intervalle où le trinôme ne s’annule pas. Tout se joue sur le signe du discriminant \(\Delta = b^2 – 4ac\). La forme canonique sert de point de départ commun :
\[ax^2+bx+c = a\left[\left(x + \frac{b}{2a}\right)^2 – \frac{\Delta}{4a^2}\right].\]
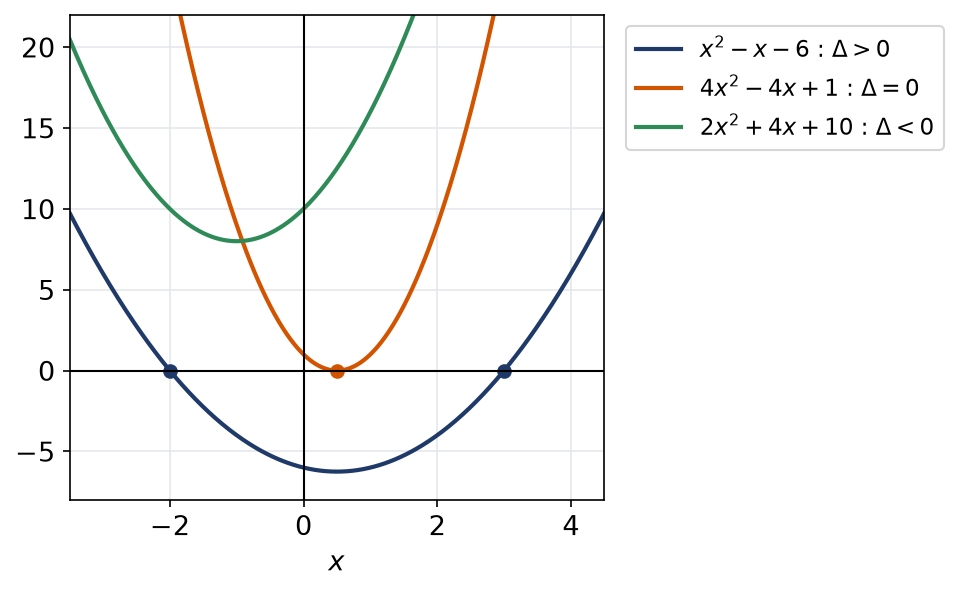
Ensuite, trois situations se présentent. La figure montre un trinôme typique de chaque cas.
4.1 Les trois cas
- Si \(\Delta > 0\), le trinôme a deux racines réelles distinctes \(r\) et \(s\). On a alors \(\dfrac{1}{a(x-r)(x-s)} = \dfrac{1}{a(r-s)}\left(\dfrac{1}{x-r} – \dfrac{1}{x-s}\right)\). Sur tout intervalle évitant \(r\) et \(s\), une primitive est \(\dfrac{1}{a(r-s)}\ln\left|\dfrac{x-r}{x-s}\right|\).
- Si \(\Delta = 0\), on a \(ax^2+bx+c = a(x-x_0)^2\). Une primitive est \(-\dfrac{1}{a(x-x_0)}\).
- Si \(\Delta < 0\), on pose \(\omega = \dfrac{\sqrt{-\Delta}}{2|a|}\). La forme canonique s’écrit \(a\big[(x-\alpha)^2 + \omega^2\big]\) avec \(\alpha = -b/(2a)\). Une primitive sur \(\mathbb{R}\) est \(\dfrac{1}{a\,\omega}\arctan\dfrac{x-\alpha}{\omega}\).
- Calculer \(\Delta\) (ou repérer directement une identité remarquable).
- Si \(\Delta \geq 0\), factoriser et décomposer en éléments simples.
- Si \(\Delta < 0\), mettre \(a\) en facteur, compléter le carré, puis faire apparaître \(\omega^2\) sous la forme d’un carré.
- Conclure avec la formule de \(1/(\omega^2 + u^2)\) et vérifier par dérivation.
Traitons trois trinômes, un par cas.
- \(x^2 – x – 6 = (x-3)(x+2)\), donc \(\dfrac{1}{x^2-x-6} = \dfrac{1}{5}\left(\dfrac{1}{x-3} – \dfrac{1}{x+2}\right)\). Sur chacun des intervalles \(]-\infty, -2[\), \(]-2, 3[\) et \(]3, +\infty[\), une primitive est \(\dfrac{1}{5}\ln\left|\dfrac{x-3}{x+2}\right|\).
- \(4x^2 – 4x + 1 = (2x-1)^2\). Sur \(]-\infty, 1/2[\) ou \(]1/2, +\infty[\), une primitive est \(-\dfrac{1}{2(2x-1)}\), car la dérivée de \(2x – 1\) vaut \(2\).
- \(2x^2 + 4x + 10 = 2\big[(x+1)^2 + 4\big]\). Donc, sur \(\mathbb{R}\), une primitive est \(\dfrac{1}{2} \times \dfrac{1}{2}\arctan\dfrac{x+1}{2} = \dfrac{1}{4}\arctan\dfrac{x+1}{2}\).
4.2 Numérateur affine
Pour \(\dfrac{\gamma x + \delta}{ax^2+bx+c}\), le premier geste consiste à recopier en haut \(2ax + b\), multiplié par la bonne constante. Ce qui reste en haut est un simple nombre, et l’on retombe sur le cas précédent. Par exemple, \(\dfrac{4x+1}{x^2+1} = 2 \times \dfrac{2x}{x^2+1} + \dfrac{1}{x^2+1}\) admet pour primitive \(2\ln(x^2+1) + \arctan x\) sur \(\mathbb{R}\).
Remarque :
Ce découpage « dérivée du dénominateur plus constante » s’appliquera aussi aux fractions rationnelles plus générales. Il suffit donc de le maîtriser une bonne fois sur les trinômes.
5. L’intégration par parties (IPP)
L’intégration par parties transforme l’intégrale d’un produit en une autre, souvent plus simple. Elle vient directement de la dérivée d’un produit.
Soit \(u\) et \(v\) deux fonctions de classe \(\mathcal{C}^1\) sur le segment \([a, b]\). Alors :
\[\int_a^b u(t)\,v^{\prime}(t)\,\mathrm{d}t = \big[u(t)\,v(t)\big]_a^b – \int_a^b u^{\prime}(t)\,v(t)\,\mathrm{d}t.\]
En termes de primitives, sur un intervalle \(I\) : \(\int u\,v^{\prime} = u\,v – \int u^{\prime}v\).
La fonction \(uv\) est de classe \(\mathcal{C}^1\) et \((uv)^{\prime} = u^{\prime}v + uv^{\prime}\). Les deux termes sont continus, donc intégrables sur \([a, b]\). En intégrant, on obtient \(\big[uv\big]_a^b = \int_a^b u^{\prime}v + \int_a^b uv^{\prime}\), ce qui est la formule.
5.1 Choisir les rôles de u et de v
Le choix est guidé par une idée simple : on dérive ce qui se simplifie en dérivant, et on primitive ce qui ne se complique pas. Ainsi, \(\ln\), \(\arctan\) et \(\arcsin\) gagnent à être dérivés, car leurs dérivées sont rationnelles ou algébriques. En revanche, les exponentielles et les fonctions trigonométriques se primitivent sans dommage.
- Repérer le facteur à dériver : en priorité un logarithme ou une fonction circulaire réciproque, puis un polynôme.
- Choisir \(v\) parmi les primitives du facteur restant ; la constante est libre et peut simplifier les calculs.
- Écrire une phrase de justification : « \(u\) et \(v\) sont de classe \(\mathcal{C}^1\) sur \([a, b]\) ».
- Appliquer la formule et calculer le crochet avant l’intégrale restante.
Calculons \(K = \int_0^1 x\arctan x\,\mathrm{d}x\). On dérive \(u = \arctan\), de dérivée \(1/(1+x^2)\). Pour \(v\), on prend astucieusement \(v(x) = \dfrac{x^2+1}{2}\), qui est bien une primitive de \(x\). Les fonctions \(u\) et \(v\) sont de classe \(\mathcal{C}^1\) sur \([0, 1]\). Ainsi :
\[K = \left[\frac{x^2+1}{2}\arctan x\right]_0^1 – \int_0^1 \frac{x^2+1}{2}\cdot\frac{1}{1+x^2}\,\mathrm{d}x = \frac{\pi}{4} – \frac{1}{2}.\]
Ainsi, le choix de la constante a fait disparaître toute fraction dans l’intégrale restante.
Avec \(v^{\prime} = 1\), l’IPP fournit aussi les primitives des fonctions réciproques. Par exemple, sur \(\mathbb{R}_{+}^{*}\), \(\int \ln x\,\mathrm{d}x = x\ln x – \int x \cdot \frac{1}{x}\,\mathrm{d}x = x\ln x – x\). De même, sur \(\mathbb{R}\), une primitive de \(\arctan\) est \(x\arctan x – \frac{1}{2}\ln(1+x^2)\).
5.2 Justifier les hypothèses
Le jury attend une phrase sur la régularité, même brève. Pourtant, cette phrase n’est pas décorative : sans elle, la formule peut être fausse.
Piège à éviter :
Pour \(\int_0^1 \arcsin x\,\mathrm{d}x\), on ne peut pas poser \(u = \arcsin\) sur \([0, 1]\), car \(\arcsin\) n’est pas dérivable en \(1\). Deux issues sont correctes. D’une part, on peut intégrer sur \([0, c]\) avec \(c < 1\), puis faire tendre \(c\) vers \(1\) grâce à la continuité de \(x \mapsto \int_0^x \arcsin\). D’autre part, on peut poser d’abord \(x = \sin\theta\), ce qui évite toute difficulté.
5.3 IPP répétées et relations de récurrence
Quand l’intégrande dépend d’un entier \(n\), une IPP relie souvent \(I_n\) à \(I_{n-1}\). Par exemple, pour \(P\) polynôme de degré \(d\), une primitive de \(P(x)\,\mathrm{e}^{x}\) s’obtient après \(d\) intégrations par parties. Elle est de la forme \(Q(x)\,\mathrm{e}^{x}\) avec \(Q\) de degré \(d\). C’est pourquoi on peut aussi chercher directement \(Q\) par identification, en dérivant \(Q\,\mathrm{e}^{x}\).
Pour \(\int (x^2 – 3x)\,\mathrm{e}^{x}\,\mathrm{d}x\), posons \(Q(x) = \alpha x^2 + \beta x + \gamma\). On veut \(Q + Q^{\prime} = x^2 – 3x\), soit \(\alpha = 1\), \(\beta + 2\alpha = -3\) et \(\gamma + \beta = 0\). Donc \(\beta = -5\), \(\gamma = 5\), et une primitive est \((x^2 – 5x + 5)\,\mathrm{e}^{x}\).
6. Le changement de variable
Le changement de variable est la version intégrale de la dérivation d’une composée. Il se lit dans les deux sens, ce qui en fait un outil très souple.
Soit \(\varphi : [\alpha, \beta] \to \mathbb{R}\) de classe \(\mathcal{C}^1\) et \(f\) continue sur un intervalle \(I\) contenant \(\varphi([\alpha, \beta])\). Alors :
\[\int_{\alpha}^{\beta} f\big(\varphi(t)\big)\,\varphi^{\prime}(t)\,\mathrm{d}t = \int_{\varphi(\alpha)}^{\varphi(\beta)} f(x)\,\mathrm{d}x.\]
Grâce à la continuité de \(f\), le théorème fondamental fournit une primitive \(F\) de \(f\) sur \(I\). Par composition, \(F \circ \varphi\) est de classe \(\mathcal{C}^1\) sur \([\alpha, \beta]\), de dérivée \((f \circ \varphi)\,\varphi^{\prime}\). Par le lien intégrale-primitive, le membre de gauche vaut donc \(F(\varphi(\beta)) – F(\varphi(\alpha))\). Or c’est aussi la valeur du membre de droite.
Remarquons que \(\varphi\) n’a pas besoin d’être bijective. Néanmoins, quand on part de \(\int f(x)\,\mathrm{d}x\) et qu’on pose \(x = \varphi(t)\), il faut savoir retrouver les bornes en \(t\). C’est pourquoi on choisit en pratique une bijection.
6.1 La mécanique du calcul
- Choisir la nouvelle variable et vérifier que \(\varphi\) est de classe \(\mathcal{C}^1\).
- Écrire l’élément différentiel : \(\mathrm{d}x = \varphi^{\prime}(t)\,\mathrm{d}t\), ou \(\mathrm{d}t = \psi^{\prime}(x)\,\mathrm{d}x\) dans l’autre sens.
- Transformer les bornes en même temps que l’intégrande, jamais après.
- Exprimer tout l’intégrande avec la nouvelle variable, sans reste de l’ancienne.
Calculons \(L = \int_1^4 \dfrac{\mathrm{d}x}{x + \sqrt{x}}\). Posons \(t = \sqrt{x}\), soit \(x = t^2\) avec \(t \in [1, 2]\). L’application \(t \mapsto t^2\) est de classe \(\mathcal{C}^1\) sur \([1, 2]\), de dérivée \(2t\) ; l’élément \(\mathrm{d}x\) devient donc \(2t\) fois \(\mathrm{d}t\). Alors :
\[L = \int_1^2 \frac{2t}{t^2 + t}\,\mathrm{d}t = \int_1^2 \frac{2}{t+1}\,\mathrm{d}t = 2\ln\frac{3}{2}.\]
6.2 Les changements de variable qui reviennent
Certaines formes appellent presque toujours le même changement. Voici donc les plus fréquents en première année.
- Présence de \(\sqrt{1-x^2}\) : poser \(x = \sin\theta\) avec \(\theta \in [-\pi/2, \pi/2]\), de sorte que \(\sqrt{1-x^2} = \cos\theta\).
- Présence de \(\sqrt{x}\) ou de \(\sqrt{ax+b}\) : poser \(t\) égal à cette racine.
- Fraction rationnelle en \(\mathrm{e}^{x}\) : poser \(t = \mathrm{e}^{x}\), donc \(\mathrm{d}x = \mathrm{d}t/t\).
- Fraction rationnelle en \(\cos x\) et \(\sin x\) : poser \(t = \tan(x/2)\) sur \(]-\pi, \pi[\), avec \(\cos x = \frac{1-t^2}{1+t^2}\), \(\sin x = \frac{2t}{1+t^2}\), et la dérivée de \(t \mapsto 2\arctan t\) vaut \(2/(1+t^2)\).
- Symétrie de l’intervalle : poser \(x = a + b – t\) sur \([a, b]\), en particulier \(x = \pi/2 – t\) sur \([0, \pi/2]\).
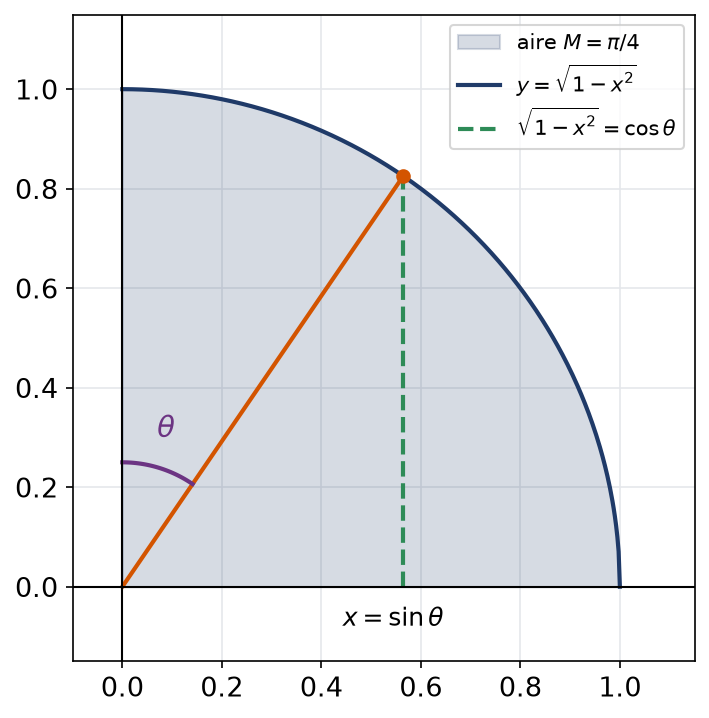
Calculons \(M = \int_0^1 \sqrt{1-x^2}\,\mathrm{d}x\). Posons \(x = \sin\theta\), avec \(\theta \in [0, \pi/2]\). La fonction sinus est de classe \(\mathcal{C}^1\), et \(\cos\theta \geq 0\) sur cet intervalle. Donc \(\sqrt{1-\sin^2\theta} = \cos\theta\) et :
\[M = \int_0^{\pi/2} \cos^2\theta\,\mathrm{d}\theta = \int_0^{\pi/2} \frac{1+\cos 2\theta}{2}\,\mathrm{d}\theta = \frac{\pi}{4}.\]
Ce résultat est attendu : \(M\) est l’aire d’un quart de disque de rayon \(1\).
Piège à éviter :
Avec \(t = \tan(x/2)\), on ne peut pas intégrer à travers \(x = \pi\), où la tangente explose. Sur \([0, 2\pi]\), il faut donc découper l’intervalle ou exploiter une symétrie. Sinon, le crochet donne un résultat faux, souvent nul.
6.3 Changements affines : parité et périodicité
Les changements de variable affines, du type \(x = -t\) ou \(x = t + T\), ne calculent rien par eux-mêmes. En revanche, ils simplifient l’intervalle d’intégration avant tout calcul. Leur dérivée est constante, donc l’élément différentiel ne pose aucune difficulté.
Soit \(a > 0\) et \(f\) continue sur \([-a, a]\). Si \(f\) est impaire, alors \(\int_{-a}^{a} f = 0\). Si \(f\) est paire, alors \(\int_{-a}^{a} f = 2\int_0^{a} f\). Enfin, si \(g\) est continue sur \(\mathbb{R}\) et \(T\)-périodique, l’intégrale de \(g\) sur un segment de longueur \(T\) ne dépend pas de la position de ce segment.
Coupons en \(0\) par la relation de Chasles. Dans \(\int_{-a}^{0} f(x)\,\mathrm{d}x\), posons \(x = -t\) : on obtient \(\int_0^{a} f(-t)\,\mathrm{d}t\). Celle-ci vaut \(-\int_0^a f\) si \(f\) est impaire, et \(\int_0^a f\) si \(f\) est paire. Pour la périodicité, on montre de même que \(c \mapsto \int_c^{c+T} g\) a une dérivée \(g(c+T) – g(c)\) nulle.
Par exemple, \(\int_{-1}^{1} x^3\cos x\,\mathrm{d}x = 0\) sans aucun calcul, car l’intégrande est impair. Ainsi, en colle, on teste toujours la parité avant de se lancer dans une intégration par parties.
7. Arbre de décision : IPP ou changement de variable ?
Devant une intégrale nouvelle, on gagne du temps en suivant toujours le même ordre de questions. La figure résume cette démarche.
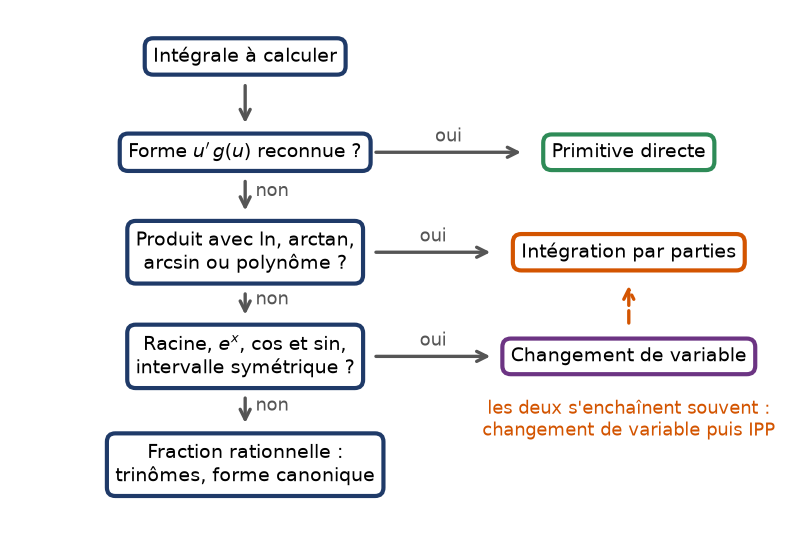
- D’abord, reconnaît-on une forme \(u^{\prime}g(u)\) ? Si oui, on conclut directement.
- Ensuite, l’intégrande est-il un produit dont un facteur se simplifie en dérivant (\(\ln\), \(\arctan\), polynôme) ? On tente alors une IPP.
- Y a-t-il une racine, une exponentielle ou une expression trigonométrique « gênante » ? Un changement de variable de la liste précédente s’impose.
- Reste-t-il une fraction rationnelle ? On la ramène à des trinômes et on applique la partie 4.
- Enfin, si l’intervalle est symétrique, on teste \(x = a + b – t\) avant tout calcul lourd.
Souvent, les deux méthodes s’enchaînent. Par exemple, \(\int_0^1 x^3\mathrm{e}^{x^2}\,\mathrm{d}x\) devient \(\frac{1}{2}\int_0^1 t\,\mathrm{e}^{t}\,\mathrm{d}t\) avec \(t = x^2\), puis se termine par une IPP. De même, \(\int \arcsin\) se traite par \(x = \sin\theta\) suivi d’une IPP sur \(\theta\cos\theta\).
Les erreurs fréquentes
- Oublier de changer les bornes lors d’un changement de variable, ou les changer deux fois.
- Écrire \(\mathrm{d}x = \mathrm{d}t\) par réflexe, en oubliant le facteur \(\varphi^{\prime}(t)\).
- Appliquer une IPP à une fonction non dérivable au bord du segment, comme \(\arcsin\) en \(1\) ou \(\sqrt{x}\) en \(0\).
- Confondre \(\frac{1}{a}\arctan\frac{x}{a}\) et \(\arctan\frac{x}{a}\), ou ajouter un \(1/a\) parasite devant l’arcsinus.
- Utiliser une primitive sur un intervalle qui ne contient pas tout le segment d’intégration.
- Prendre \(\mathrm{Re}\) ou \(\mathrm{Im}\) séparément au numérateur et au dénominateur.
Fiche mémo
- Unicité : sur un intervalle, une primitive est fixée dès qu’on impose sa valeur en un point.
- Pour \(f\) continue, \(x \mapsto \int_a^x f\) est l’unique primitive nulle en \(a\), et \(\int_a^b f = F(b) – F(a)\).
- \(\int \frac{\mathrm{d}x}{a^2+x^2} = \frac{1}{a}\arctan\frac{x}{a}\) et \(\int \frac{\mathrm{d}x}{\sqrt{a^2-x^2}} = \arcsin\frac{x}{a}\) pour \(a > 0\).
- \(\mathrm{e}^{ax}\cos(bx)\) : primitiver \(\mathrm{e}^{(a+\mathrm{i}b)x}\), multiplier par le conjugué, puis prendre la partie réelle.
- Inverse d’un trinôme : \(\Delta > 0\) donne un logarithme, \(\Delta = 0\) une fraction, \(\Delta < 0\) une arctangente après forme canonique.
- IPP : \(\int_a^b uv^{\prime} = [uv]_a^b – \int_a^b u^{\prime}v\), avec \(u, v\) de classe \(\mathcal{C}^1\) sur \([a, b]\).
- Changement de variable : \(\int_{\alpha}^{\beta} f(\varphi(t))\varphi^{\prime}(t)\,\mathrm{d}t = \int_{\varphi(\alpha)}^{\varphi(\beta)} f\), avec \(\varphi\) de classe \(\mathcal{C}^1\).
- Réflexes : \(x = \sin\theta\) pour \(\sqrt{1-x^2}\), \(t = \mathrm{e}^x\), \(t = \sqrt{x}\), \(t = \tan(x/2)\), \(x = a + b – t\).
Questions fréquentes
Comment savoir s'il faut faire une IPP ou un changement de variable ?
On cherche d’abord une forme u’ fois g(u), qui se primitive directement. Si l’intégrande est un produit contenant un logarithme, une arctangente ou un polynôme, l’IPP est le bon réflexe. En revanche, une racine, une exponentielle composée ou une fraction en cosinus et sinus appellent plutôt un changement de variable.
Faut-il vraiment écrire les hypothèses d'une intégration par parties ?
Oui, une phrase suffit : les deux fonctions sont de classe C1 sur le segment. Elle n’est pas une formalité, car la formule peut échouer si une fonction n’est pas dérivable au bord, comme arcsinus en 1. Le jury de colle la demande systématiquement.
Pourquoi passer par les complexes pour l'exponentielle fois cosinus ?
Parce qu’une seule primitive d’exponentielle complexe remplace deux intégrations par parties enchaînées. Il reste à multiplier par le conjugué et à prendre la partie réelle ou imaginaire. Le calcul est plus court, et la vérification par dérivation reste facile.
Que faire quand le trinôme du dénominateur n'a pas de racine réelle ?
On met le coefficient dominant en facteur, puis on écrit la forme canonique comme une somme de deux carrés. On se ramène ainsi à la primitive de 1 sur omega carré plus u carré, qui donne une arctangente. Pensez au facteur 1 sur omega devant l’arctangente.
Pour aller plus loin
- S’exercer : exercices corrigés de maths sup (MPSI) sur IPP et changement de variable
- Bases utiles : Étude de fonctions, fonctions réciproques et usuelles
- Chapitre d’avant : Étude de fonctions, fonctions réciproques et usuelles
- Chapitre d’après : Résoudre une équation différentielle linéaire
- Vérifier ses acquis : QCM de maths sup (MPSI) sur IPP et changement de variable
- Contrôle corrigé en temps limité : Primitives de fractions rationnelles : contrôle de maths en MPSI
- Tous les chapitres : le sommaire de maths sup (MPSI)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «iPP et changement de variable en maths sup (MPSI) : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths sup (MPSI)
Cours
Tout voir Dérivées partielles et gradient en maths sup (MPSI)
- Suites itératives et point fixe en maths sup (MPSI)
- Matrices inversibles et pivot en maths sup (MPSI)
- Nature d’une série numérique en maths sup (MPSI)
- Intégrale et sommes de Riemann en maths sup (MPSI)
- PGCD, Bézout et nombres premiers en maths sup (MPSI)
Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir