Intégrale et sommes de Riemann en maths sup (MPSI) : cours et méthodes
Ce chapitre du second semestre fonde l’intégrale MPSI des fonctions continues par morceaux sur un segment. Nous partons de la continuité uniforme et du théorème de Heine, puis des fonctions en escalier, qui servent de briques à la construction.
Ensuite, nous rassemblons les propriétés utiles en calcul : linéarité, croissance, relation de Chasles, inégalité triangulaire, valeur moyenne. La partie centrale porte sur les sommes de Riemann, très fréquentes à l’écrit, et sur les fonctions définies par une intégrale, que l’on dérive sans connaître de primitive. Enfin, les deux visages de la formule de Taylor, reste intégral puis majoration de Lagrange, permettent d’approcher des valeurs avec une erreur garantie.
Ce chapitre prépare les séries, les intégrales généralisées et les intégrales à paramètre de deuxième année. Vous y trouverez des méthodes pas à pas et les pièges classiques des colles.
Ce que vous saurez faire
- Distinguer continuité et continuité uniforme, et utiliser le théorème de Heine.
- Calculer l’intégrale d’une fonction en escalier ou continue par morceaux.
- Majorer une intégrale avec la croissance, l’inégalité triangulaire ou la valeur moyenne.
- Reconnaître une somme de Riemann et calculer sa limite.
- Étudier une fonction définie par une intégrale à bornes variables.
- Approcher une valeur numérique grâce à l’inégalité de Taylor-Lagrange.
1. Continuité uniforme et théorème de Heine
La continuité en chaque point autorise un \(\delta\) qui dépend du point choisi. Pour construire l’intégrale, nous avons besoin d’un \(\delta\) valable partout à la fois. C’est le rôle de la continuité uniforme.
Une fonction \(f\) définie sur un intervalle \(I\) est uniformément continue sur \(I\) lorsque \[\forall \varepsilon > 0, \ \exists \delta > 0, \ \forall (x, y) \in I^2, \ |x – y| \leqslant \delta \Rightarrow |f(x) – f(y)| \leqslant \varepsilon.\]
En effet, la seule différence avec la continuité tient à la place de \(\delta\) : il est choisi avant \(x\) et \(y\). Ainsi, une fonction lipschitzienne de rapport \(K\) est uniformément continue, car \(\delta = \varepsilon / K\) convient pour tous les couples.
La fonction carré est continue sur \(\mathbb{R}\), mais pas uniformément continue. En effet, posons \(x_n = n + \dfrac{1}{n}\) et \(y_n = n\). L’écart \(|x_n – y_n|\) tend vers \(0\), tandis que \(x_n^2 – y_n^2 = 2 + \dfrac{1}{n^2} \geqslant 2\). Aucun \(\delta\) ne convient donc pour \(\varepsilon = 1\).
(Heine) Toute fonction continue sur un segment \([a, b]\) y est uniformément continue.
Raisonnons par l’absurde. Il existe alors \(\varepsilon > 0\) et, pour chaque \(n \geqslant 1\), deux points \(x_n, y_n\) de \([a, b]\), distants d’au plus \(\dfrac{1}{n}\), dont les images s’écartent de plus de \(\varepsilon\). Par le théorème de Bolzano-Weierstrass, une suite extraite \((x_{\sigma(n)})\) converge vers un point \(c \in [a, b]\). Comme \(|x_n – y_n| \to 0\), la suite \((y_{\sigma(n)})\) tend aussi vers \(c\). Par continuité de \(f\) en \(c\), l’écart \(f(x_{\sigma(n)}) – f(y_{\sigma(n)})\) tend vers \(0\). C’est en contradiction avec la minoration par \(\varepsilon\).
Piège à éviter :
Le théorème exige un segment, c’est-à-dire un intervalle fermé et borné. Par exemple, \(x \mapsto \dfrac{1}{x}\) est continue sur \(]0, 1]\) sans y être uniformément continue : les points \(\dfrac{1}{n}\) et \(\dfrac{1}{n+1}\) se rapprochent, mais leurs images restent à distance \(1\).
2. Fonctions en escalier et fonctions continues par morceaux
2.1 Subdivisions et fonctions en escalier
Une subdivision de \([a, b]\) est une famille finie strictement croissante \((x_i)_{0 \leqslant i \leqslant p}\), qui part de \(x_0 = a\) et s’arrête en \(x_p = b\). Son pas est le plus grand des écarts \(x_{i+1} – x_i\).
Une fonction \(\varphi\) est en escalier sur \([a, b]\) s’il existe une subdivision telle que \(\varphi\) soit constante, égale à \(c_i\), sur chaque intervalle ouvert \(]x_i, x_{i+1}[\). Son intégrale est alors \[\int_a^b \varphi = \sum_{i=0}^{p-1} c_i\,(x_{i+1} – x_i).\]
De plus, ce nombre ne dépend pas de la subdivision adaptée choisie, ni des valeurs prises aux points \(x_i\). Autrement dit, c’est une somme d’aires de rectangles, comptées négativement sous l’axe.
Calculons \(\displaystyle\int_0^2 \lfloor x^2 \rfloor\,\mathrm{d}x\). La fonction vaut \(0\) sur \([0, 1[\), \(1\) sur \([1, \sqrt{2}[\), \(2\) sur \([\sqrt{2}, \sqrt{3}[\) et \(3\) sur \([\sqrt{3}, 2[\). Elle est donc en escalier. Par conséquent, l’intégrale vaut \(1 \times (\sqrt{2} – 1) + 2(\sqrt{3} – \sqrt{2}) + 3(2 – \sqrt{3})\). Après simplification, on obtient \(5 – \sqrt{2} – \sqrt{3} \approx 1{,}854\).
2.2 Fonctions continues par morceaux
Une fonction \(f\) est continue par morceaux sur \([a, b]\) lorsqu’on peut découper \([a, b]\) en un nombre fini de morceaux ouverts sur lesquels la restriction de \(f\) est continue et se prolonge par continuité aux deux bouts.
Par exemple, la partie fractionnaire \(x \mapsto x – \lfloor x \rfloor\) est continue par morceaux sur tout segment. En revanche, la fonction qui vaut \(\sin(1/x)\) pour \(x \neq 0\) et \(0\) en \(0\) ne l’est pas sur \([0, 1]\), faute de limite à droite en \(0\).
Si \(f\) est continue par morceaux sur \([a, b]\), alors pour tout \(\varepsilon > 0\), il existe deux fonctions en escalier \(\varphi\) et \(\psi\) qui encadrent \(f\), avec un écart \(\psi – \varphi\) majoré par la constante \(\varepsilon\).
Pour une fonction continue, la preuve repose sur Heine. On choisit \(\delta\) associé à \(\varepsilon\), puis une subdivision de pas inférieur à \(\delta\). Sur chaque morceau, le minimum et le maximum de \(f\) diffèrent alors d’au plus \(\varepsilon\). La figure suivante montre cet encadrement.
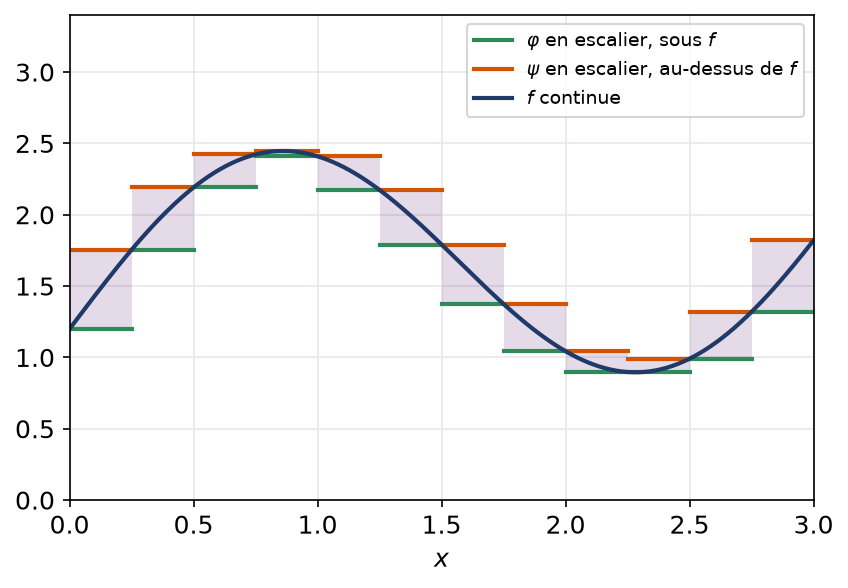
On définit alors \(\displaystyle\int_a^b f\) comme l’unique réel compris entre toutes les intégrales \(\int_a^b \varphi\) et \(\int_a^b \psi\) de ces encadrements. Pour une fonction continue, cette intégrale coïncide avec \(F(b) – F(a)\), où \(F\) est une primitive.
3. Propriétés de l’intégrale
3.1 Linéarité, croissance et relation de Chasles
Soient \(f\) et \(g\) continues par morceaux sur \([a, b]\), avec \(a < b\), et \(\lambda\) un réel.
- Linéarité : \(\displaystyle\int_a^b (\lambda f + g) = \lambda \int_a^b f + \int_a^b g\).
- Positivité : si \(f \geqslant 0\), alors \(\displaystyle\int_a^b f \geqslant 0\).
- Croissance : si \(f \leqslant g\), alors \(\displaystyle\int_a^b f \leqslant \int_a^b g\).
- Chasles : pour \(c \in [a, b]\), \(\displaystyle\int_a^b f = \int_a^c f + \int_c^b f\).
On pose de plus \(\int_b^a f = -\int_a^b f\). Avec cette convention, la relation de Chasles vaut pour trois réels quelconques de l’intervalle. Cependant, la positivité et la croissance exigent des bornes dans le bon ordre.
3.2 Majorer une intégrale
(Inégalité triangulaire) Pour \(a \leqslant b\) et \(f\) continue par morceaux, en notant \(M\) la borne supérieure de \(|f|\) sur \([a, b]\), \[\left|\int_a^b f\right| \leqslant \int_a^b |f| \leqslant M(b – a).\]
On a \(-|f| \leqslant f \leqslant |f|\). Par croissance, l’intégrale de \(f\) est comprise entre \(-\int_a^b |f|\) et \(\int_a^b |f|\). Ensuite, \(|f| \leqslant \sup |f|\), et l’intégrale d’une constante \(M\) sur \([a, b]\) vaut \(M(b – a)\).
- Vérifier que les bornes sont dans l’ordre croissant, sinon échanger et changer le signe.
- Encadrer l’intégrande sur l’intervalle par des fonctions dont on connaît l’intégrale.
- Garder intact le facteur qui varie le plus, souvent \(t^n\) ou \(\mathrm{e}^{-nt}\), et majorer le reste par une constante.
- Intégrer l’encadrement par croissance de l’intégrale.
Posons \(I_n = \displaystyle\int_0^1 t^n \sqrt{1 + t}\,\mathrm{d}t\). Sur \([0, 1]\), on a \(1 \leqslant \sqrt{1 + t} \leqslant \sqrt{2}\). En multipliant par \(t^n \geqslant 0\), puis en intégrant, on obtient \[\frac{1}{n + 1} \leqslant I_n \leqslant \frac{\sqrt{2}}{n + 1}.\] Ainsi \(I_n \to 0\). De plus, \(I_n\) est de l’ordre de \(\dfrac{1}{n}\), à un facteur près compris entre \(1\) et \(\sqrt{2}\).
3.3 Fonction continue positive d’intégrale nulle
Si \(f\) est continue et positive sur \([a, b]\), avec \(a < b\), et si \(\displaystyle\int_a^b f = 0\), alors \(f\) est nulle sur \([a, b]\).
Par contraposée, supposons \(f(c) > 0\) en un point \(c\). Par continuité, il existe un segment \([\alpha, \beta] \subset [a, b]\) contenant \(c\), non réduit à un point, sur lequel \(f \geqslant \dfrac{f(c)}{2}\). Par Chasles et positivité, \(\int_a^b f \geqslant \int_\alpha^\beta f \geqslant \dfrac{f(c)}{2}(\beta – \alpha) > 0\).
Piège à éviter :
Ce résultat tombe en défaut pour une fonction seulement continue par morceaux. Par exemple, la fonction nulle partout sauf en \(\dfrac{1}{2}\), où elle vaut \(7\), est positive, d’intégrale nulle, mais pas identiquement nulle sur \([0, 1]\).
En pratique, on applique ce théorème à un carré ou à une valeur absolue. Par exemple, si \(\int_a^b (f – g)^2 = 0\) avec \(f\) et \(g\) continues, alors \(f = g\).
3.4 Valeur moyenne, parité et périodicité
La valeur moyenne de \(f\) sur \([a, b]\), avec \(a < b\), est le réel \(\mu = \dfrac{1}{b – a}\displaystyle\int_a^b f\).
Si \(f\) est continue sur \([a, b]\), il existe \(c \in [a, b]\) tel que \(f(c) = \mu\). En effet, si \(m\) et \(M\) sont le minimum et le maximum de \(f\), la croissance donne \(m \leqslant \mu \leqslant M\). Le théorème des valeurs intermédiaires fournit alors \(c\).
- Si \(f\) est paire sur \([-a, a]\), alors \(\int_{-a}^a f = 2\int_0^a f\).
- Si \(f\) est impaire sur \([-a, a]\), alors \(\int_{-a}^a f = 0\).
- Si \(f\) est \(T\)-périodique sur \(\mathbb{R}\), alors \(\int_\alpha^{\alpha + T} f\) ne dépend pas de \(\alpha\).
D’ailleurs, ces trois résultats se démontrent par un changement de variable affine, puis Chasles. Par exemple, pour la périodicité, on dérive \(\alpha \mapsto \int_\alpha^{\alpha + T} f\) quand \(f\) est continue : on trouve \(f(\alpha + T) – f(\alpha) = 0\).
4. Les sommes de Riemann
4.1 Définition et convergence
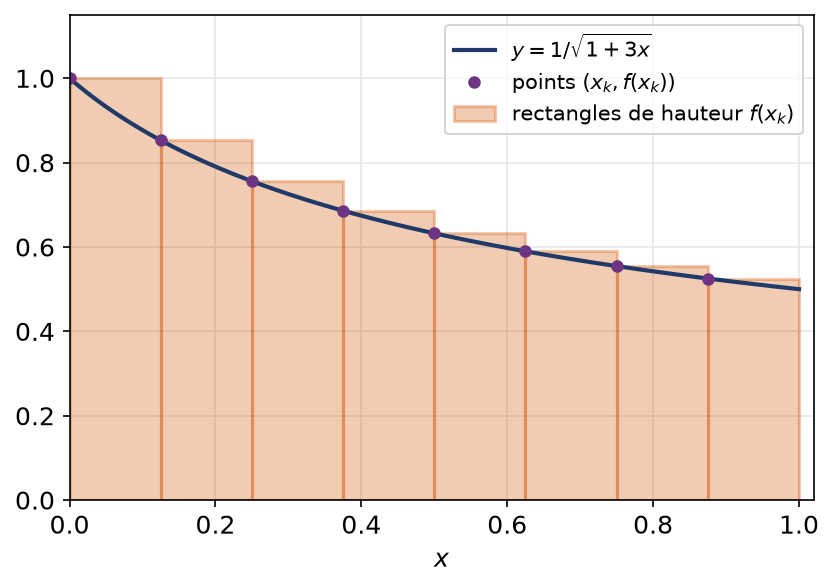
Soit \(f\) continue par morceaux sur \([a, b]\) et \(n \geqslant 1\). On pose \(h = \dfrac{b – a}{n}\) et \(x_k = a + kh\). Les sommes de Riemann à gauche et à droite sont \[R_n(f) = h\sum_{k=0}^{n-1} f(x_k) \quad \text{et} \quad R_n^{\prime}(f) = h\sum_{k=1}^{n} f(x_k).\]
Ainsi, chacune représente l’aire d’une réunion de \(n\) rectangles de même largeur \(h\). La figure illustre la somme à gauche.
Si \(f\) est continue par morceaux sur \([a, b]\), alors \(R_n(f)\) et \(R_n^{\prime}(f)\) tendent vers \(\displaystyle\int_a^b f\). Si de plus \(f\) est \(K\)-lipschitzienne, alors \[\left|\int_a^b f – R_n(f)\right| \leqslant \frac{K(b – a)^2}{2n}.\]
Nous traitons le cas lipschitzien. Par Chasles, l’écart s’écrit \(\sum_{k=0}^{n-1} \int_{x_k}^{x_{k+1}} (f(t) – f(x_k))\,\mathrm{d}t\). Sur \([x_k, x_{k+1}]\), on a \(|f(t) – f(x_k)| \leqslant K(t – x_k)\). Donc chaque terme est majoré par \(\int_{x_k}^{x_{k+1}} K(t – x_k)\,\mathrm{d}t = \dfrac{Kh^2}{2}\). En sommant les \(n\) termes, on obtient \(\dfrac{nKh^2}{2} = \dfrac{K(b – a)^2}{2n}\). Le cas d’une fonction continue utilise Heine à la place de la constante \(K\).
4.2 Reconnaître une somme de Riemann
- Mettre en facteur \(\dfrac{1}{n}\), ou \(\dfrac{b – a}{n}\), devant la somme.
- Écrire le terme général comme \(f\left(\dfrac{k}{n}\right)\) : diviser numérateur et dénominateur par la bonne puissance de \(n\).
- Lire les bornes : si \(k\) va de \(1\) à \(pn\), les points \(\dfrac{k}{n}\) parcourent \([0, p]\).
- Vérifier que \(f\) est continue par morceaux sur le segment, puis conclure par le théorème.
Étudions \(S_n = \displaystyle\sum_{k=1}^{n} \frac{1}{\sqrt{n^2 + 3kn}}\). En factorisant \(n^2\) sous la racine, on obtient \[S_n = \frac{1}{n}\sum_{k=1}^{n} \frac{1}{\sqrt{1 + 3k/n}}.\] C’est la somme de Riemann à droite de \(f(x) = \dfrac{1}{\sqrt{1 + 3x}}\) sur \([0, 1]\). Cette fonction est continue, donc \(S_n\) tend vers \(\displaystyle\int_0^1 \frac{\mathrm{d}x}{\sqrt{1 + 3x}} = \left[\frac{2}{3}\sqrt{1 + 3x}\right]_0^1 = \frac{2}{3}\).
Piège à éviter :
Le pas doit être \(\dfrac{1}{n}\) et le nombre de termes doit être proportionnel à \(n\). Ainsi, \(\dfrac{1}{n}\sum_{k=1}^{n^2} f\left(\dfrac{k}{n}\right)\) n’est pas une somme de Riemann sur un segment fixe. De même, un terme comme \(\dfrac{k}{n^2 + k}\) ne s’écrit pas directement \(\dfrac{1}{n} f\left(\dfrac{k}{n}\right)\) : il faut alors encadrer.
Pour un produit, on passe au logarithme. Par exemple, \(\ln\left(\prod_{k=1}^n g(k/n)\right)^{1/n} = \dfrac{1}{n}\sum_{k=1}^n \ln g(k/n)\), qui est une somme de Riemann de \(\ln \circ g\).
5. Fonctions définies par une intégrale
5.1 Dérivée d’une intégrale fonction de sa borne
(Théorème fondamental) On suppose \(f\) continue sur l’intervalle \(I\) et on fixe \(a\) dans \(I\). On pose \(F(x) = \displaystyle\int_a^x f(t)\,\mathrm{d}t\). Alors \(F\) est dérivable sur \(I\), de dérivée \(f\) ; en particulier, elle est de classe \(\mathcal{C}^1\). Parmi toutes les primitives de \(f\), c’est celle qui vaut \(0\) en \(a\).
Soit \(x \in I\) et \(h \neq 0\) tel que \(x + h \in I\). Par Chasles, \[\frac{F(x + h) – F(x)}{h} – f(x) = \frac{1}{h}\int_x^{x+h} (f(t) – f(x))\,\mathrm{d}t.\] Fixons \(\varepsilon > 0\). La continuité de \(f\) au point \(x\) fournit un rayon \(\delta\) : sur \([x – \delta, x + \delta] \cap I\), l’écart entre \(f(t)\) et \(f(x)\) reste inférieur à \(\varepsilon\). Lorsque \(0 < |h| \leqslant \delta\), l’intégrande du membre de droite est donc borné par \(\varepsilon\), et ce membre aussi. Le taux d’accroissement converge ainsi vers \(f(x)\).
Si \(f\) est seulement continue par morceaux et bornée par \(M\), la fonction \(F\) reste continue, et même \(M\)-lipschitzienne. Cependant, elle n’est pas dérivable aux points de discontinuité de \(f\).
5.2 Bornes variables
Soient \(u\) et \(v\) dérivables sur \(J\), à valeurs dans \(I\), et \(f\) continue sur \(I\). Alors \(G(x) = \displaystyle\int_{u(x)}^{v(x)} f(t)\,\mathrm{d}t\) est dérivable sur \(J\), avec \[G^{\prime}(x) = v^{\prime}(x)\,f(v(x)) – u^{\prime}(x)\,f(u(x)).\]
En effet, \(G(x) = F(v(x)) – F(u(x))\), où \(F\) est une primitive de \(f\). Il suffit alors de dériver deux composées. Remarquons que l’on n’a pas besoin de connaître \(F\) explicitement.
5.3 Étudier une fonction définie par une intégrale
- Déterminer le domaine : pour chaque \(x\), le segment entre les bornes doit être inclus dans un intervalle où \(f\) est continue.
- Introduire une primitive \(F\) de \(f\) et écrire \(G = F \circ v – F \circ u\).
- Dériver, étudier le signe de \(G^{\prime}\) et dresser le tableau de variations.
- Obtenir les limites par encadrement de l’intégrande, sans chercher de primitive.
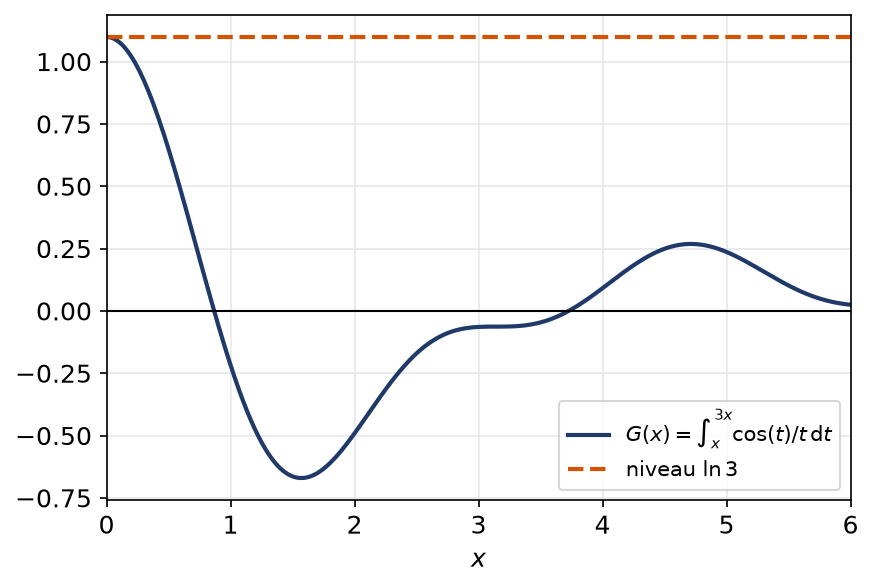
Soit \(G(x) = \displaystyle\int_x^{3x} \frac{\cos t}{t}\,\mathrm{d}t\) pour \(x > 0\). La fonction \(t \mapsto \dfrac{\cos t}{t}\) est continue sur \(]0, +\infty[\), et le segment \([x, 3x]\) y est inclus. Ensuite, \(G^{\prime}(x) = 3\,\dfrac{\cos 3x}{3x} – \dfrac{\cos x}{x} = \dfrac{\cos 3x – \cos x}{x}\). Cherchons enfin la limite en \(0\). On a \(\int_x^{3x} \frac{\mathrm{d}t}{t} = \ln 3\), donc \[G(x) – \ln 3 = \int_x^{3x} \frac{\cos t – 1}{t}\,\mathrm{d}t.\] Or \(|\cos t – 1| \leqslant \dfrac{t^2}{2}\), d’où \(|G(x) – \ln 3| \leqslant \int_x^{3x} \frac{t}{2}\,\mathrm{d}t = 2x^2\). Par conséquent, \(G(x) \to \ln 3\) quand \(x \to 0^+\).
6. Formules de Taylor et approximation d’une intégrale
6.1 Taylor avec reste intégral
Soit \(f\) de classe \(\mathcal{C}^{n+1}\) sur un intervalle \(I\), et \(a, x \in I\). Alors \[f(x) = \sum_{k=0}^{n} \frac{f^{(k)}(a)}{k!}(x – a)^k + \int_a^x \frac{(x – t)^n}{n!} f^{(n+1)}(t)\,\mathrm{d}t.\]
Nous procédons par récurrence sur \(n\). Au rang \(0\), elle affirme que \(f(x) – f(a)\) égale l’intégrale de \(f^{\prime}\) entre \(a\) et \(x\) : c’est le théorème fondamental appliqué à \(f^{\prime}\). Admettons maintenant l’égalité au rang \(n – 1\), et prenons \(f\) de classe \(\mathcal{C}^{n+1}\). Intégrons par parties le reste \(\int_a^x \frac{(x – t)^{n-1}}{(n-1)!} f^{(n)}(t)\,\mathrm{d}t\). On dérive \(f^{(n)}\) et on primitive \(\frac{(x – t)^{n-1}}{(n-1)!}\) en \(-\frac{(x – t)^n}{n!}\). Le crochet vaut \(\frac{(x – a)^n}{n!} f^{(n)}(a)\), et l’intégrale restante est exactement le reste au rang \(n\).
En pratique, le signe du reste se lit souvent directement. Par exemple, si \(x \geqslant a\) et \(f^{(n+1)} \geqslant 0\), le reste est positif. On obtient ainsi des inégalités du type \(\mathrm{e}^x \geqslant 1 + x + \dfrac{x^2}{2}\) pour \(x \geqslant 0\).
6.2 Inégalité de Taylor-Lagrange
Si de plus \(|f^{(n+1)}| \leqslant M\) sur le segment d’extrémités \(a\) et \(x\), alors \[\left|f(x) – \sum_{k=0}^{n} \frac{f^{(k)}(a)}{k!}(x – a)^k\right| \leqslant \frac{M\,|x – a|^{n+1}}{(n + 1)!}.\]
En effet, il suffit de majorer le reste intégral : pour \(x \geqslant a\), on a \(\int_a^x \frac{(x – t)^n}{n!} M\,\mathrm{d}t = \frac{M (x – a)^{n+1}}{(n+1)!}\). Le cas \(x < a\) est symétrique.
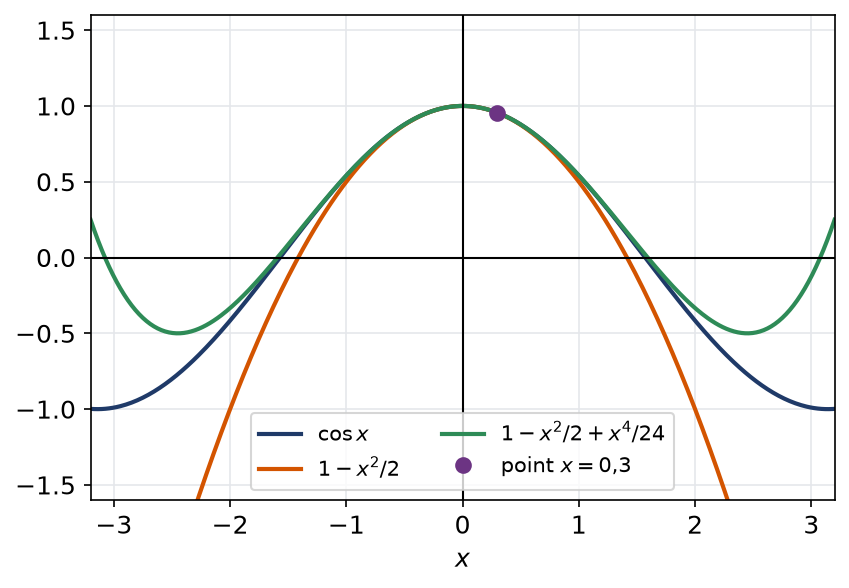
Approchons \(\cos(0{,}3)\). Toutes les dérivées de \(\cos\) sont bornées par \(M = 1\). Le polynôme de Taylor d’ordre \(5\) en \(0\) est \(1 – \dfrac{x^2}{2} + \dfrac{x^4}{24}\), car les termes impairs sont nuls. Ainsi \[\left|\cos(0{,}3) – \left(1 – 0{,}045 + 0{,}000\,337\,5\right)\right| \leqslant \frac{0{,}3^6}{6!} \approx 1{,}01 \times 10^{-6}.\] Donc \(\cos(0{,}3) \approx 0{,}955\,337\) à environ \(10^{-6}\) près. La figure compare la courbe et ses polynômes de Taylor.
Remarque :
L’inégalité de Taylor-Lagrange est globale : elle vaut pour tout \(x\), pas seulement au voisinage de \(a\). C’est pourquoi elle permet de majorer une erreur numérique, alors qu’un développement limité ne donne qu’un comportement local.
Les erreurs fréquentes
- Appliquer Heine sur un intervalle ouvert ou non borné.
- Utiliser la positivité de l’intégrale avec des bornes dans le mauvais ordre.
- Conclure qu’une fonction est nulle à partir d’une intégrale nulle sans vérifier sa continuité ni son signe.
- Oublier le facteur \(\dfrac{b – a}{n}\) ou se tromper d’intervalle dans une somme de Riemann.
- Dériver \(\int_{u(x)}^{v(x)} f\) en oubliant les facteurs \(u^{\prime}(x)\) et \(v^{\prime}(x)\).
- Majorer \(f^{(n+1)}\) sur un intervalle qui ne contient pas tout le segment entre \(a\) et \(x\).
Fiche mémo
- Heine : continue sur un segment implique uniformément continue.
- Intégrale d’une fonction en escalier : somme des \(c_i(x_{i+1} – x_i)\).
- Linéarité, croissance pour \(a \leqslant b\), Chasles avec \(\int_b^a = -\int_a^b\).
- \(\left|\int_a^b f\right| \leqslant \int_a^b |f| \leqslant (b – a)\sup|f|\) pour \(a \leqslant b\).
- Continue, positive et d’intégrale nulle sur \([a, b]\) : fonction nulle.
- Valeur moyenne \(\frac{1}{b – a}\int_a^b f\), atteinte si \(f\) est continue.
- Sommes de Riemann : \(\frac{b – a}{n}\sum f(x_k) \to \int_a^b f\), erreur en \(\frac{K(b-a)^2}{2n}\) si \(f\) est \(K\)-lipschitzienne.
- \(\left(\int_{u(x)}^{v(x)} f\right)^{\prime} = v^{\prime} f(v) – u^{\prime} f(u)\) pour \(f\) continue.
- Taylor-Lagrange : erreur au plus \(\frac{M|x – a|^{n+1}}{(n+1)!}\).
Questions fréquentes
Comment savoir si une somme est une somme de Riemann ?
On cherche à mettre en facteur 1/n et à écrire le terme général sous la forme f(k/n) pour une fonction f fixe. Le nombre de termes doit être proportionnel à n, ce qui donne le segment d’intégration. Si une écriture exacte est impossible, on encadre la somme par deux sommes de Riemann.
Pourquoi le théorème de Heine est-il important ?
Il fournit un même écart delta valable sur tout le segment. C’est ce qui permet d’encadrer une fonction continue par des fonctions en escalier aussi proches que voulu. Il sert donc à construire l’intégrale et à prouver la convergence des sommes de Riemann.
Faut-il calculer une primitive pour dériver une fonction définie par une intégrale ?
Non. On introduit une primitive F de l’intégrande, dont l’existence est garantie par la continuité, sans l’expliciter. La dérivée s’obtient ensuite par la règle de dérivation des composées appliquée aux bornes.
Quelle différence entre Taylor-Lagrange et un développement limité ?
Un développement limité décrit un comportement local, quand x tend vers a, sans borne chiffrée. L’inégalité de Taylor-Lagrange donne une majoration explicite de l’erreur pour tout x, à condition de borner la dérivée suivante. C’est elle qu’on utilise pour une approximation numérique.
Pour aller plus loin
- S’exercer : exercices corrigés de maths sup (MPSI) sur intégrale et sommes de Riemann
- Bases utiles : Calcul de primitives : IPP et changement de variable, Dérivabilité, Rolle et accroissements finis
- Chapitre d’avant : Déterminant : calcul, développement et comatrice
- Chapitre d’après : Critères de convergence des séries numériques
- Vérifier ses acquis : QCM de maths sup (MPSI) sur intégrale et sommes de Riemann
- Contrôle corrigé en temps limité : Sommes de Riemann et Taylor-Lagrange : contrôle de maths en MPSI
- Tous les chapitres : le sommaire de maths sup (MPSI)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «intégrale et sommes de Riemann en maths sup (MPSI) : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths sup (MPSI)
Cours
Tout voir
Exercices corrigés
Tout voir Module, argument et racines n-ièmes en maths sup (MPSI)
- IPP et changement de variable en maths sup (MPSI)
- PGCD, Bézout et nombres premiers en maths sup (MPSI)
- Rolle et accroissements finis en maths sup (MPSI)
- Lois internes, groupes et anneaux en maths sup (MPSI)
- Continuité et valeurs intermédiaires en maths sup (MPSI)
Contrôles
Tout voir
QCM
Tout voir