Corrigé des exercices : Espaces complets et point fixe en L3 de maths
Ce corrigé espaces L3 rédige les vingt exercices comme une copie de partiel. Chaque solution s’ouvre sur une idée clé qui indique par où attaquer. Les hypothèses sont ensuite vérifiées une à une : complétude de l’espace, stabilité de l’ensemble par l’application, rapport de contraction strictement inférieur à 1.
Soyez attentif à deux points de rédaction. D’une part, dans le critère de Cauchy, on fait tendre un seul indice pour garder une inégalité uniforme. D’autre part, une estimation d’erreur se conclut toujours par un entier explicite. Les valeurs numériques ont été recalculées et arrondies au dernier chiffre affiché. Enfin, plusieurs figures illustrent les itérés de Picard et la convergence des approximations.
Pour démarrer
Corrigé de l’exercice 1 – Bornitude et valeur d’adhérence d’une suite de Cauchy
Idée clé : on applique le critère de Cauchy avec un \(\varepsilon\) fixé, puis on recolle avec l’inégalité triangulaire.
- Prenons \(\varepsilon = 1\) : il existe \(N\) tel que \(d(u_p,u_q) \leq 1\) pour \(p,q \geq N\). En particulier, \(d(u_n, u_N) \leq 1\) pour \(n \geq N\). Posons \(R = 1 + \max_{0 \leq k \leq N} d(u_k, u_N)\). La suite entière reste alors dans \(B_f(u_N, R)\). La suite est bornée.
- Fixons \(\varepsilon > 0\). Le critère de Cauchy fournit un rang \(N\) au-delà duquel \(d(u_p,u_q) \leq \varepsilon/2\). De son côté, la convergence de la suite extraite donne un rang \(n_0\) au-delà duquel \(d(u_{\sigma(n)},\ell) \leq \varepsilon/2\). Pour \(n \geq \max(N, n_0)\), on a \(\sigma(n) \geq n \geq N\), donc \[d(u_n,\ell) \leq d(u_n, u_{\sigma(n)}) + d(u_{\sigma(n)},\ell) \leq \varepsilon.\] Ainsi \((u_n)\) converge vers \(\ell\).
- Si \(\ell\) et \(\ell^{\prime}\) sont deux valeurs d’adhérence, la question 2 montre que \((u_n)\) converge vers \(\ell\) et vers \(\ell^{\prime}\). Par unicité de la limite dans un espace métrique, \(\ell = \ell^{\prime}\).
Corrigé de l’exercice 2 – Deux sommes partielles face au critère de Cauchy
Idée clé : on majore le bloc \(u_q – u_p\) par un reste géométrique, et on minore le bloc de \(v\) terme à terme.
- Pour \(q > p \geq 1\), l’inégalité triangulaire donne \[|u_q – u_p| \leq \sum_{k=p+1}^{q} \frac{1}{k\,2^k} \leq \frac{1}{p+1}\sum_{k=p+1}^{+\infty} \frac{1}{2^k} = \frac{1}{(p+1)\,2^p}.\] Ce majorant tend vers \(0\), donc \((u_n)\) est de Cauchy. Comme \(\mathbb{R}\) est complet, \((u_n)\) converge.
- Pour \(n+1 \leq k \leq 2n\), on a \(\frac{1}{\sqrt{k}} \geq \frac{1}{\sqrt{2n}}\). Il y a \(n\) termes, donc \(v_{2n} – v_n \geq \frac{n}{\sqrt{2n}} = \sqrt{\frac{n}{2}}\). Dès que \(n \geq 2\), cet écart dépasse \(1\), alors que les deux indices \(n\) et \(2n\) sont aussi grands qu’on veut. La suite \((v_n)\) n’est pas de Cauchy.
- On a \(v_{n+1} – v_n = \frac{1}{\sqrt{n+1}}\), qui tend vers \(0\). La leçon : des écarts consécutifs qui tendent vers 0 ne suffisent pas ; il faut contrôler tous les écarts \(|v_q – v_p|\).
Corrigé de l’exercice 3 – Une distance exponentielle sur R
Idée clé : l’exponentielle est une isométrie de \((\mathbb{R}, d)\) sur \(]0,+\infty[\) muni de la distance usuelle, qui n’est pas fermé dans \(\mathbb{R}\).
- La symétrie et l’inégalité triangulaire viennent de celles de la valeur absolue. De plus, \(d(x,y) = 0\) donne \(e^x = e^y\), donc \(x = y\) car l’exponentielle est injective. \(d\) est une distance.
- Pour \(p, q \in \mathbb{N}\), on a \(d(x_p, x_q) = |e^{-p} – e^{-q}| \leq e^{-\min(p,q)}\), qui tend vers \(0\). La suite est donc de Cauchy. Supposons que \(d(x_n, \ell) \to 0\) pour un réel \(\ell\). Alors \(e^{-n} \to e^{\ell}\). Or \(e^{-n} \to 0\) et \(e^{\ell} > 0\) : contradiction. \((\mathbb{R}, d)\) n’est pas complet.
- Soit \((x_n)\) une suite de \([0,+\infty[\), de Cauchy pour \(d\). La suite réelle \(y_n = e^{x_n}\) est de Cauchy pour la distance usuelle et reste dans \([1, +\infty[\). Ce fermé de \(\mathbb{R}\) est complet, donc \(y_n \to L \geq 1\). Posons \(x = \ln L \geq 0\). Alors \(d(x_n, x) = |y_n – L| \to 0\). Ainsi \([0,+\infty[\) est complet pour \(d\).
Corrigé de l’exercice 4 – Une suite de Cauchy dans l’espace à trois dimensions
Idée clé : en dimension finie, tout se ramène aux coordonnées, puis à la complétude de \(\mathbb{R}\).
- Pour \(x \in \mathbb{R}^3\) et chaque \(i\), on a \(|x_i| \leq \|x\|_\infty \leq |x_1| + |x_2| + |x_3|\). La première inégalité montre qu’une suite de Cauchy pour \(\|\cdot\|_\infty\) a des coordonnées de Cauchy. La seconde donne la réciproque : si chaque coordonnée est de Cauchy, la somme des trois écarts tend vers \(0\). Les deux propriétés sont équivalentes.
- Pour \(q > p\), on a \(w_q – w_p = \sum_{k=p+1}^{q} \frac{(-1)^k}{2k+1}\). C’est une tranche d’une série alternée dont le terme général décroît en valeur absolue vers \(0\). D’après le critère des séries alternées, sa valeur absolue est majorée par celle du premier terme : \(|w_q – w_p| \leq \frac{1}{2p+3}\).
- La première coordonnée vaut \(\frac{1 – 3^{-n-1}}{1 – 1/3}\), qui tend vers \(\frac{3}{2}\). Ensuite, \(\frac{n}{n+2}\) tend vers \(1\). Enfin, la troisième coordonnée est de Cauchy d’après la question 2, donc elle converge dans \(\mathbb{R}\). Par la question 1 et la complétude de \(\mathbb{R}^3\), \((U_n)\) converge, et sa limite commence par \(\left(\frac{3}{2}, 1, \dots\right)\).
- On a \(\|x\|_1 \leq 3\|x\|_\infty\). Donc \(\|U_p – U_q\|_1 \leq 3\|U_p – U_q\|_\infty\), qui tend vers \(0\). La suite est aussi de Cauchy pour \(\|\cdot\|_1\).
Corrigé de l’exercice 5 – Une contraction affine du plan
Idée clé : on majore chaque coordonnée de \(F(X) – F(X^{\prime})\) par la moitié de la norme infinie, puis on résout un système linéaire.
- Posons \(\Delta x = x – x^{\prime}\) et \(\Delta y = y – y^{\prime}\). Les coordonnées de \(F(x,y) – F(x^{\prime},y^{\prime})\) valent \(\frac{\Delta x – \Delta y}{4}\) et \(\frac{\Delta x + \Delta y}{4}\). Chacune est majorée en valeur absolue par \(\frac{|\Delta x| + |\Delta y|}{4} \leq \frac{2\|(\Delta x, \Delta y)\|_\infty}{4}\). Donc \(F\) est \(\frac{1}{2}\)-contractante.
- L’espace \((\mathbb{R}^2, \|\cdot\|_\infty)\) est complet. Le théorème de Banach-Picard donne un unique point fixe. Le système \(4x = x – y + 4\), \(4y = x + y – 8\) s’écrit \(3x + y = 4\) et \(x – 3y = 8\). On trouve \(y = -2\) puis \(x = 2\). Le point fixe est \(A = (2,-2)\).
- On a \(X_1 = F(0,0) = (1,-2)\), donc \(\|X_1 – X_0\|_\infty = 2\). L’estimation a priori donne \[\|X_n – A\|_\infty \leq \frac{(1/2)^n}{1 – 1/2} \times 2 = 2^{2-n}.\] Ainsi \(\|X_n – A\|_\infty \leq 2^{2-n}\).
- On veut \(2^{2-n} \leq 10^{-3}\), soit \(2^{n-2} \geq 1000\). Comme \(2^{9} = 512\) et \(2^{10} = 1024\), il faut \(n – 2 \geq 10\). Le rang \(n = 12\) convient.
Corrigé de l’exercice 6 – Une racine d’un polynôme cubique par itération
Idée clé : l’équation équivaut à \(x = g(x)\) ; on vérifie stabilité et contraction sur \(I\), puis on applique l’estimation a priori.
- La fonction \(g\) est croissante sur \(I\), avec \(g(0) = \frac{1}{4}\) et \(g(\frac{1}{2}) = \frac{9}{32}\). Donc \(g(I) = [\frac{1}{4}, \frac{9}{32}] \subset I\). De plus, \(g^{\prime}(x) = \frac{3x^2}{4}\), donc \(0 \leq g^{\prime}(x) \leq \frac{3}{16}\) sur \(I\). L’inégalité des accroissements finis donne alors \(|g(x) – g(y)| \leq \frac{3}{16}|x – y|\). \(g\) est \(\frac{3}{16}\)-contractante sur \(I\).
- L’intervalle \(I\) est fermé dans \(\mathbb{R}\), donc complet. Par Banach-Picard, \(g\) a un unique point fixe \(a\) dans \(I\). Or \(x = g(x)\) équivaut à \(4x = x^3 + 1\). L’équation a donc une unique solution dans \(I\).
- On a \(x_1 = g(0) = \frac{1}{4}\), puis \(x_2 = \frac{1}{4}\left(\frac{1}{64} + 1\right)\). Ainsi \(x_1 = \frac{1}{4}\) et \(x_2 = \frac{65}{256}\).
- Avec \(k = \frac{3}{16}\) et \(|x_1 – x_0| = \frac{1}{4}\), l’estimation a priori s’écrit \(|x_n – a| \leq \frac{4}{13}\left(\frac{3}{16}\right)^n\). On veut \(\left(\frac{16}{3}\right)^n \geq \frac{4 \cdot 10^6}{13} \approx 307\,692\). Or \(\left(\frac{16}{3}\right)^7 \approx 122\,741\) et \(\left(\frac{16}{3}\right)^8 \approx 654\,621\). Huit itérations suffisent, et l’on trouve \(a \approx 0{,}254102\).
Corrigé de l’exercice 7 – Sous-ensembles complets ou non de l’espace des fonctions continues
Idée clé : un fermé de l’espace complet \((C([0,1]),\|\cdot\|_\infty)\) est complet ; une partie non fermée ne l’est jamais.
- L’application \(f \mapsto f(0)\) est continue, car \(|f(0) – g(0)| \leq \|f – g\|_\infty\). La norme est aussi continue. Donc \(F\) est l’intersection de l’image réciproque de \(\{0\}\) et de celle de \([0,1]\) par des applications continues. Elle est fermée. Comme \(C([0,1])\) est complet, \(F\) est complète.
- Posons \(f_n\) la fonction constante égale à \(\frac{1}{n}\). Elle appartient à \(U\), et \(\|f_p – f_q\|_\infty = |\frac{1}{p} – \frac{1}{q}|\) : la suite est de Cauchy. Dans \(C([0,1])\), elle converge vers la fonction nulle. Par unicité de la limite, une limite dans \(U\) serait nulle, ce qui est impossible. \(U\) n’est pas complète.
- La forme linéaire \(\Phi(f) = \int_0^1 f\) vérifie \(|\Phi(f) – \Phi(g)| \leq \|f – g\|_\infty\). Elle est donc continue, et \(G = \Phi^{-1}(\{1\})\) est fermé. Par conséquent, \(G\) est complet.
Pour s’entraîner
Corrigé de l’exercice 8 – Polynômes et norme uniforme
Idée clé : les sommes partielles de l’exponentielle convergent uniformément vers une fonction qui n’est pas polynomiale.
- L’homogénéité et l’inégalité triangulaire viennent des propriétés du sup. Si \(\|P\| = 0\), le polynôme \(P\) s’annule sur \([0,1]\), donc il a une infinité de racines. Par conséquent, \(P = 0\). C’est bien une norme.
- Pour \(x \in [0,1]\), l’inégalité de Taylor-Lagrange à l’ordre \(n\) en \(0\) donne \(|e^x – P_n(x)| \leq \frac{x^{n+1}}{(n+1)!}\sup_{[0,1]} e^t \leq \frac{e}{(n+1)!}\). Ensuite, pour \(q > p\), \[\|P_q – P_p\| \leq \frac{e}{(q+1)!} + \frac{e}{(p+1)!} \leq \frac{2e}{(p+1)!}.\] La suite \((P_n)\) est de Cauchy.
- Supposons que \(\|P_n – Q\| \to 0\) pour un polynôme \(Q\). La convergence uniforme sur \([0,1]\) entraîne la convergence simple ; par unicité de la limite, \(Q(x) = e^x\) pour tout \(x \in [0,1]\). Notons \(d\) le degré de \(Q\). Sa dérivée d’ordre \(d+1\) est nulle sur \(]0,1[\), alors que celle de l’exponentielle vaut \(e^x \neq 0\). C’est absurde. Ainsi \((\mathbb{R}[X], \|\cdot\|)\) n’est pas complet.
Corrigé de l’exercice 9 – Fonctions dérivables et norme uniforme
Idée clé : la limite uniforme \(|t|\) sort de \(C^1\) ; la norme \(N\), qui contrôle aussi les dérivées, empêche ce phénomène.
- Par la quantité conjuguée, \[f_n(t) – |t| = \frac{1/n^2}{\sqrt{t^2 + 1/n^2} + |t|}.\] Le numérateur est positif et le dénominateur est au moins \(\frac{1}{n}\). Donc \(0 \leq f_n(t) – |t| \leq \frac{1}{n}\).
- Chaque \(f_n\) est de classe \(C^1\), comme racine d’une fonction \(C^1\) strictement positive. D’après la question 1, \((f_n)\) tend uniformément vers \(|t|\) ; le critère de Cauchy uniforme est donc satisfait. Supposons une limite \(g\) dans \(C^1\) : l’unicité de la limite dans \(C([-1,1])\) donnerait \(g(t) = |t|\). Or cette fonction n’est pas dérivable en \(0\). L’espace \((C^1([-1,1]), \|\cdot\|_\infty)\) n’est donc pas complet.
- On a \(f_n^{\prime}(t) = \frac{t}{\sqrt{t^2 + 1/n^2}}\). Ainsi \(f_n^{\prime}(\frac{1}{n}) = \frac{1}{\sqrt{2}}\) et \(f_{2n}^{\prime}(\frac{1}{n}) = \frac{1/n}{\sqrt{1/n^2 + 1/(4n^2)}} = \frac{2}{\sqrt{5}}\). Par conséquent, \[N(f_{2n} – f_n) \geq \frac{2}{\sqrt{5}} – \frac{1}{\sqrt{2}} \approx 0{,}187.\] Les indices \(n\) et \(2n\) sont aussi grands qu’on veut. La suite n’est pas de Cauchy pour \(N\).
- Soit \((g_n)\) une suite de Cauchy pour \(N\). Alors \((g_n)\) et \((g_n^{\prime})\) sont de Cauchy dans \((C([-1,1]),\|\cdot\|_\infty)\), qui est complet. Elles convergent uniformément vers \(g\) et \(h\). On écrit ensuite \(g_n(x) = g_n(-1) + \int_{-1}^{x} g_n^{\prime}\). La convergence uniforme permet de passer à la limite : \(g(x) = g(-1) + \int_{-1}^x h\). Ainsi \(g\) est \(C^1\) avec \(g^{\prime} = h\), et \(N(g_n – g) \to 0\). \((C^1([-1,1]), N)\) est complet.
Corrigé de l’exercice 10 – Une norme intégrale qui ne rend pas complet
Idée clé : les \(f_n\) se rapprochent pour \(N_1\) de \(t^{-1/2}\), intégrable mais non bornée ; aucune fonction continue ne peut donc être leur limite.
- Sur \([0, \frac{1}{n^2}]\), on a \(\frac{1}{\sqrt{t}} \geq n\), donc \(f_n = n\). Sur \([\frac{1}{n^2}, 1]\), on a \(f_n(t) = \frac{1}{\sqrt{t}}\). Les deux expressions coïncident en \(\frac{1}{n^2}\). Donc \(f_n\) est continue.
- Pour \(m > n\), les fonctions \(f_m\) et \(f_n\) coïncident sur \([\frac{1}{n^2}, 1]\). Sur \([0, \frac{1}{n^2}]\), on a \(0 \leq f_m – f_n \leq \frac{1}{\sqrt{t}}\). Ainsi \[N_1(f_m – f_n) \leq \int_0^{1/n^2} \frac{dt}{\sqrt{t}} = \frac{2}{n}.\] La suite \((f_n)\) est de Cauchy pour \(N_1\).
- Soit \(n \geq M+1\) et \(t \in ]0, \frac{1}{(M+1)^2}]\). Alors \(\frac{1}{\sqrt{t}} \geq M+1\) et \(n \geq M+1\), donc \(f_n(t) \geq M+1\). Comme \(|g(t)| \leq M\), on obtient \(|f_n(t) – g(t)| \geq 1\). En intégrant, \(N_1(f_n – g) \geq \frac{1}{(M+1)^2}\).
- Si \((f_n)\) convergeait vers \(g \in C([0,1])\) pour \(N_1\), la question 3 contredirait \(N_1(f_n – g) \to 0\). La suite de Cauchy \((f_n)\) n’a donc pas de limite. \((C([0,1]), N_1)\) n’est pas complet.
Corrigé de l’exercice 11 – Une équation intégrale de Fredholm
Idée clé : le noyau \(xy\) est séparé, donc l’image de \(T\) est faite de fonctions \(x^2 + cx\) ; le calcul de \(c\) se ramène à une équation du premier degré.
- Posons \(c_f = \frac{1}{3}\int_0^1 y\,f(y)\,dy\). Alors \(T(f)(x) = x^2 + c_f\,x\) est continue. De plus, \[|T(f)(x) – T(g)(x)| = \frac{x}{3}\left|\int_0^1 y\,(f-g)(y)\,dy\right| \leq \frac{1}{3} \cdot \frac{1}{2}\,\|f – g\|_\infty.\] \(T\) est \(\frac{1}{6}\)-contractante.
- L’espace \((C([0,1]), \|\cdot\|_\infty)\) est complet. Le théorème de Banach-Picard s’applique : l’équation admet une unique solution continue.
- La solution est dans l’image de \(T\), donc de la forme \(x^2 + cx\). On doit avoir \(c = \frac{1}{3}\int_0^1 (y^3 + c y^2)\,dy = \frac{1}{3}\left(\frac{1}{4} + \frac{c}{3}\right)\). Ainsi \(\frac{8c}{9} = \frac{1}{12}\), d’où \(c = \frac{3}{32}\). La solution est \(f(x) = x^2 + \frac{3x}{32}\).
- On trouve \(f_1 = x^2\), puis \(f_2(x) = x^2 + \frac{x}{3}\int_0^1 y^3\,dy = x^2 + \frac{x}{12}\). L’erreur réelle vaut \(\sup_{x} x\left|\frac{1}{12} – \frac{3}{32}\right| = \frac{1}{96}\). La borne a priori donne \(\frac{(1/6)^2}{5/6}\|f_1 – f_0\|_\infty = \frac{1}{30}\). L’erreur \(\frac{1}{96} \approx 0{,}0104\) est bien inférieure à la borne \(\frac{1}{30} \approx 0{,}0333\).
Corrigé de l’exercice 12 – Estimation a posteriori pour une équation logarithmique
Idée clé : avec \(k = \frac{1}{3}\), le facteur a posteriori \(\frac{k}{1-k}\) vaut \(\frac{1}{2}\) ; il suffit donc de diviser par deux l’écart entre deux itérés.
- La fonction \(g\) est croissante, avec \(g(3) = 2 + \ln 3 \approx 3{,}0986\) et \(g(4) = 2 + 2\ln 2 \approx 3{,}3863\). Donc \(g(I) \subset I\). De plus, \(g^{\prime}(x) = \frac{1}{x} \in [\frac{1}{4}, \frac{1}{3}]\) sur \(I\). Par les accroissements finis, \(g\) est \(\frac{1}{3}\)-contractante.
- L’intervalle fermé \(I\) est complet. Par Banach-Picard, l’équation a une unique solution \(a \in I\).
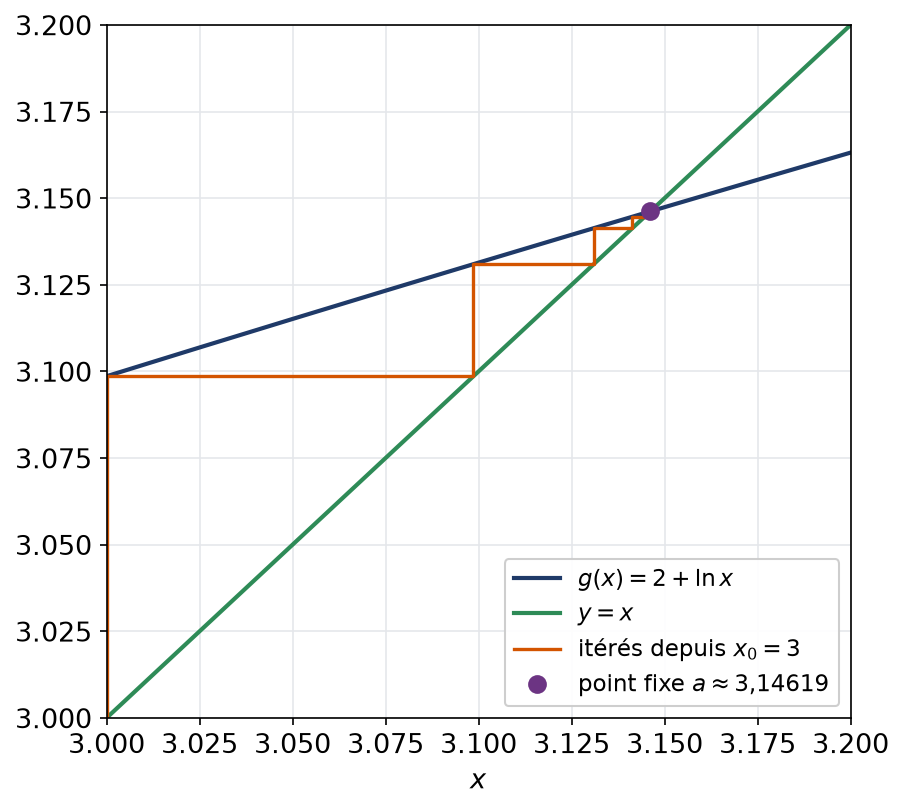
- On obtient \(x_1 \approx 3{,}0986123\), \(x_2 \approx 3{,}1309544\), \(x_3 \approx 3{,}1413379\), \(x_4 \approx 3{,}1446488\) et \(x_5 \approx 3{,}1457022\). Les majorants \(\frac{1}{2}|x_n – x_{n-1}|\) valent environ \(4{,}93 \cdot 10^{-2}\), \(1{,}62 \cdot 10^{-2}\), \(5{,}19 \cdot 10^{-3}\), \(1{,}66 \cdot 10^{-3}\) et \(5{,}27 \cdot 10^{-4}\). Ces bornes décroissent à peu près d’un facteur 3 à chaque pas.
- La borne a posteriori passe sous \(10^{-3}\) pour la première fois au rang \(5\). La borne a priori s’écrit \(\frac{3}{2} \cdot \frac{0{,}0986123}{3^n} \approx \frac{0{,}1479}{3^n}\). Elle exige \(3^n \geq 148\), soit \(n \geq 5\) car \(3^4 = 81\) et \(3^5 = 243\). Les deux méthodes donnent ici le rang 5, et l’on a \(a \approx 3{,}14619\).
Le diagramme en escalier ci-dessous montre les itérés : comme \(g\) est croissante, ils montent vers le point fixe sans le dépasser.
Corrigé de l’exercice 13 – Images de suites de Cauchy
Idée clé : l’uniforme continuité transporte la petitesse des écarts d’un espace à l’autre, indépendamment des points considérés.
- Soit \((x_n)\) de Cauchy et \(\varepsilon > 0\). Grâce à l’uniforme continuité, un réel \(\eta > 0\) garantit \(\delta(f(x), f(y)) \leq \varepsilon\) dès que \(d(x,y) \leq \eta\). Appliquons maintenant le critère de Cauchy avec ce \(\eta\) : au-delà d’un rang \(N\), les termes sont à distance au plus \(\eta\). Leurs images sont donc à distance au plus \(\varepsilon\). Donc \((f(x_n))\) est de Cauchy.
- La suite \((x_n)\) est à valeurs dans \(]0,1]\) et converge vers \(0\) dans \(\mathbb{R}\). Elle est donc de Cauchy, pour la même distance. Cependant, \(f(x_n) = \sin\frac{(2n+1)\pi}{2} = (-1)^n\), et deux termes consécutifs sont à distance \(2\). Ainsi \(f\), pourtant continue, n’est pas uniformément continue sur \(]0,1]\).
- Pour \(0 \leq y \leq x\), on a \((\sqrt{x} – \sqrt{y})^2 \leq (\sqrt{x} – \sqrt{y})(\sqrt{x} + \sqrt{y}) = x – y\). D’où \(|\sqrt{x} – \sqrt{y}| \leq \sqrt{|x – y|}\). Si \((x_n)\) est de Cauchy, alors \(|\sqrt{x_p} – \sqrt{x_q}| \leq \sqrt{|x_p – x_q|}\) tend vers \(0\). La racine carrée transforme donc toute suite de Cauchy en suite de Cauchy.
Corrigé de l’exercice 14 – Point fixe dépendant d’un paramètre
Idée clé : toutes les \(g_\lambda\) ont le même rapport de contraction \(\frac{1}{3}\) ; on compare deux points fixes en écrivant chacun comme image de lui-même.
- On a \(g_\lambda^{\prime}(x) = \frac{1}{3(1+x^2)} \in ]0, \frac{1}{3}]\). Donc \(g_\lambda\) est \(\frac{1}{3}\)-contractante sur \(\mathbb{R}\), qui est complet. Elle admet un unique point fixe \(a(\lambda)\). Comme \(g_0(0) = 0\), on a \(a(0) = 0\).
- On écrit \(a(\lambda) – a(\mu) = \lambda – \mu + \frac{1}{3}\left(\arctan a(\lambda) – \arctan a(\mu)\right)\). L’arctangente est \(1\)-lipschitzienne, donc \(|a(\lambda) – a(\mu)| \leq |\lambda – \mu| + \frac{1}{3}|a(\lambda) – a(\mu)|\). Il vient \(\frac{2}{3}|a(\lambda) – a(\mu)| \leq |\lambda – \mu|\). La fonction \(a\) est \(\frac{3}{2}\)-lipschitzienne, donc continue.
- On a \(a(\lambda) – \lambda = \frac{1}{3}\arctan a(\lambda) \in ]-\frac{\pi}{6}, \frac{\pi}{6}[\). Ensuite, posons \(\psi(x) = x – \frac{1}{3}\arctan x\). On a \(\psi^{\prime}(x) \geq \frac{2}{3} > 0\) et \(\psi(0) = 0\). Comme \(\psi(a(\lambda)) = \lambda\), le réel \(a(\lambda)\) est du même signe que \(\psi(a(\lambda)) = \lambda\). Ainsi \(a(\lambda)\) a le signe de \(\lambda\).
Corrigé de l’exercice 15 – Contractions au sens large
Idée clé : sans constante uniforme \(k < 1\), il faut une compacité pour atteindre le minimum de l’écart entre \(x\) et \(g(x)\).
- On a \(g^{\prime}(x) = 1 – e^{-x} \geq 0\), donc \(g\) croît et \(g(x) \geq g(0) = 1\) : ainsi \(g(E) \subset E\). Pour \(0 \leq y < x\), les accroissements finis donnent \(c \in ]y, x[\) avec \(g(x) – g(y) = (1 – e^{-c})(x – y)\). Comme \(c > 0\), on a \(0 < 1 – e^{-c} < 1\). Enfin, \(g(x) – x = e^{-x} > 0\). La propriété stricte est vérifiée, mais \(g\) n’a aucun point fixe.
- Si \(g\) était \(k\)-contractante, on aurait \(|g^{\prime}(x)| \leq k\) pour tout \(x\), en passant à la limite dans les taux d’accroissement. Or \(g^{\prime}(x) = 1 – e^{-x}\) tend vers \(1\). Aucune constante \(k < 1\) ne convient.
- La fonction \(\phi(x) = d(x, g(x))\) est continue sur le compact \(E\). Elle atteint donc son minimum en un point \(a\). Si \(g(a) \neq a\), on aurait \(\phi(g(a)) = d(g(a), g(g(a))) < d(a, g(a)) = \phi(a)\), ce qui contredit la minimalité. Donc \(g(a) = a\). Enfin, deux points fixes distincts \(a, b\) vérifieraient \(d(a,b) < d(a,b)\). Le point fixe existe et il est unique.
Pour approfondir
Corrigé de l’exercice 16 – Espace des fonctions lipschitziennes
Idée clé : on suit le schéma en trois temps du cours, en passant à la limite dans l’inégalité de Lipschitz de \(f_p – f_q\).
- Si \(f\) et \(g\) sont lipschitziennes et \(\alpha\) réel, alors \(L(\alpha f + g) \leq |\alpha|\,L(f) + L(g)\). Donc \(E\) est un sous-espace vectoriel des fonctions de \([0,1]\) dans \(\mathbb{R}\). Ensuite, \(N\) est positive, homogène et vérifie l’inégalité triangulaire. Enfin, si \(N(f) = 0\), alors \(L(f) = 0\), donc \(f\) est constante, égale à \(f(0) = 0\). \(N\) est une norme.
- Pour \(x \in [0,1]\), on a \(|f(x)| \leq |f(0)| + |f(x) – f(0)| \leq |f(0)| + L(f)\,x\). Comme \(x \leq 1\), on obtient \(\|f\|_\infty \leq N(f)\).
- Soit \((f_n)\) de Cauchy pour \(N\). D’après la question 2, elle est de Cauchy pour \(\|\cdot\|_\infty\). Elle converge donc uniformément vers une fonction \(f\). Fixons \(\varepsilon > 0\) et \(N_0\) tel que \(N(f_p – f_q) \leq \varepsilon\) pour \(p, q \geq N_0\). Pour \(x \neq y\), on a alors \[|(f_p – f_q)(x) – (f_p – f_q)(y)| \leq \varepsilon\,|x – y|.\] Faisons tendre \(q\) vers l’infini, à \(p\), \(x\), \(y\) fixés. On obtient la même inégalité pour \(f_p – f\). Ainsi \(f_p – f\) est lipschitzienne, avec \(L(f_p – f) \leq \varepsilon\). Par conséquent, \(f = f_p – (f_p – f)\) appartient à \(E\). De même, \(|f_p(0) – f(0)| \leq \varepsilon\). Il vient \(N(f_p – f) \leq 2\varepsilon\) pour \(p \geq N_0\). L’espace \((E, N)\) est complet.
- La dérivée de \(h_n\) est majorée par \(\frac{\sqrt{n}}{2}\), donc \(h_n \in E\). Ensuite, \[0 \leq h_n(t) – \sqrt{t} = \frac{1/n}{\sqrt{t + 1/n} + \sqrt{t}} \leq \frac{1}{\sqrt{n}}.\] La suite \((h_n)\) tend uniformément vers la racine carrée, ce qui en fait une suite de Cauchy uniforme. Une éventuelle limite dans \(E\) coïnciderait avec la racine carrée. Or \(\frac{\sqrt{t} – \sqrt{0}}{t} = \frac{1}{\sqrt{t}}\) n’est pas borné. L’espace \((E, \|\cdot\|_\infty)\) n’est pas complet.
Corrigé de l’exercice 17 – Itération de Picard pour une équation de Volterra
Idée clé : \(T\) n’est pas contractante, mais chaque itération gagne un facteur \(\frac{x^2}{n}\) ; une itérée de \(T\) devient donc contractante.
- Pour \(x \in [0,1]\), on a \(|T(f)(x) – T(g)(x)| \leq 2\int_0^x t\,\|f – g\|_\infty\,dt = x^2\,\|f – g\|_\infty\). D’où \(\|T(f) – T(g)\|_\infty \leq \|f – g\|_\infty\). Avec \(f = 1\) et \(g = 0\), on trouve \(T(f) – T(g) = x^2\), de norme \(1 = \|f – g\|_\infty\). La constante 1 est optimale : \(T\) n’est pas contractante.
- Le cas \(n = 1\) vient d’être établi. Supposons l’inégalité vraie au rang \(n\). Alors \[|T^{n+1}(f)(x) – T^{n+1}(g)(x)| \leq 2\int_0^x t\,\frac{t^{2n}}{n!}\,dt\ \|f – g\|_\infty = \frac{x^{2n+2}}{(n+1)!}\|f – g\|_\infty.\] L’inégalité est vraie pour tout \(n \geq 1\).
- D’abord, \(S^p\) a un unique point fixe \(a\), par Banach-Picard. Ensuite, \(S^p(S(a)) = S(S^p(a)) = S(a)\) : le point \(S(a)\) est aussi fixe par \(S^p\). Par unicité, \(S(a) = a\). Enfin, tout point fixe de \(S\) est fixe par \(S^p\), donc égal à \(a\). \(S\) admet un unique point fixe.
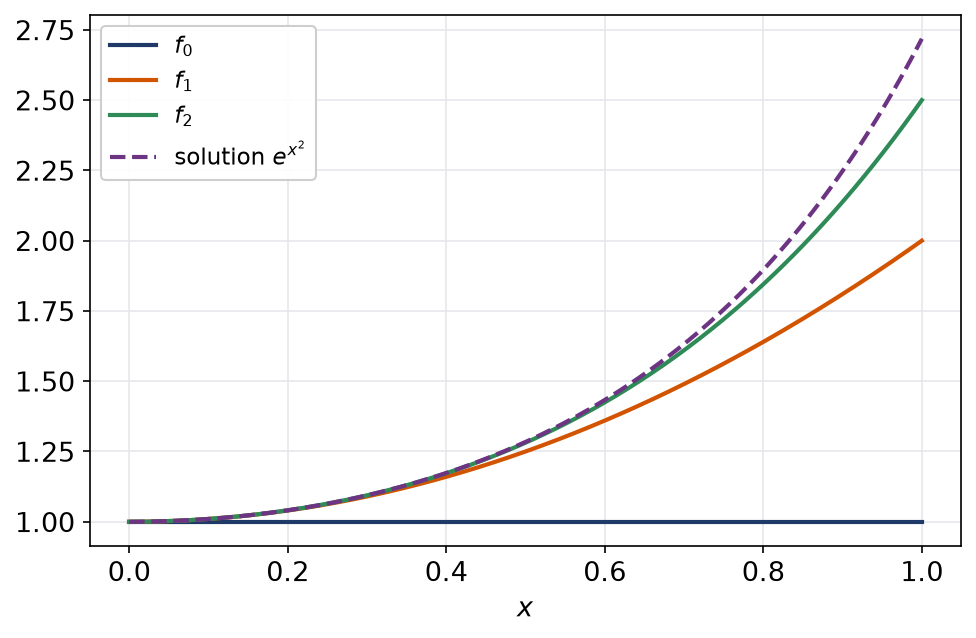
- Par la question 2, \(T^2\) est \(\frac{1}{2}\)-contractante sur l’espace complet \(E\). La question 3 donne une unique solution. On calcule \(f_0 = 1\), \(f_1 = 1 + x^2\), puis \(f_2 = 1 + 2\int_0^x (t + t^3)\,dt = 1 + x^2 + \frac{x^4}{2}\). On reconnaît les sommes partielles de \(e^{x^2}\). Vérifions : \(1 + 2\int_0^x t\,e^{t^2}\,dt = 1 + e^{x^2} – 1\). La solution est \(f(x) = e^{x^2}\).
La figure montre les premiers itérés de Picard, qui se rapprochent de la solution surtout près de \(0\).
Corrigé de l’exercice 18 – La méthode de Newton vue comme un point fixe
Idée clé : la dérivée de \(g\) s’annule au point fixe ; l’erreur est alors élevée au carré à chaque pas, bien mieux que la décroissance géométrique.
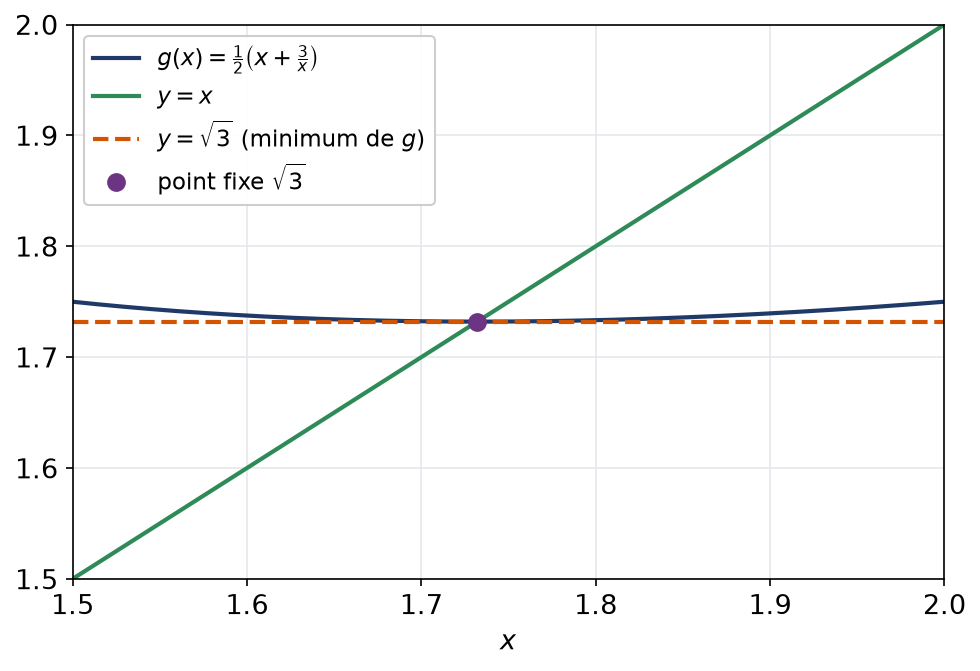
- On a \(g^{\prime}(x) = \frac{1}{2}\left(1 – \frac{3}{x^2}\right)\), fonction croissante de \(x\). Elle vaut \(-\frac{1}{6}\) en \(\frac{3}{2}\) et \(\frac{1}{8}\) en \(2\), donc \(|g^{\prime}| \leq \frac{1}{6}\) sur \(I\). De plus, \(g\) décroît sur \([\frac{3}{2}, \sqrt{3}]\) et croît sur \([\sqrt{3}, 2]\). Comme \(g(\frac{3}{2}) = g(2) = \frac{7}{4}\), on obtient \(g(I) = [\sqrt{3}, \frac{7}{4}] \subset I\). Enfin, \(g(x) = x\) équivaut à \(x^2 = 3\). \(g\) est \(\frac{1}{6}\)-contractante sur \(I\), de point fixe \(\sqrt{3}\).
- On réduit au même dénominateur : \(g(x) – \sqrt{3} = \frac{x^2 + 3 – 2\sqrt{3}\,x}{2x}\). Le numérateur vaut \((x – \sqrt{3})^2\).
- Tous les itérés restent dans \(I\), donc \(x_n \geq \frac{3}{2}\) et \(2x_n \geq 3\). La question 2 donne \(e_{n+1} = \frac{e_n^2}{2x_n}\). Ainsi \(0 \leq e_{n+1} \leq \frac{e_n^2}{3}\).
- On trouve \(x_1 = \frac{7}{4}\), \(x_2 = \frac{97}{56}\) et \(x_3 = \frac{18817}{10864}\). Partant de \(e_0 = 2 – \sqrt{3} \leq 0{,}268\), la récurrence donne \(e_1 \leq 0{,}0240\), \(e_2 \leq 1{,}92 \cdot 10^{-4}\) et \(e_3 \leq 1{,}22 \cdot 10^{-8}\). En revanche, la borne a priori vaut \(\frac{(1/6)^3}{5/6} \cdot \frac{1}{4} = \frac{1}{720} \approx 1{,}39 \cdot 10^{-3}\). La convergence quadratique est bien plus rapide que ce que prévoit Banach-Picard ; l’erreur réelle \(e_3\) vaut d’ailleurs environ \(2{,}4 \cdot 10^{-9}\).
Sur la figure, la courbe de \(g\) coupe la droite \(y = x\) en un point où sa tangente est horizontale : c’est l’origine de la convergence quadratique.
Corrigé de l’exercice 19 – Prolonger les puissances rationnelles de 2
Idée clé : une majoration lipschitzienne sur chaque \(\mathbb{Q} \cap [-N,N]\) donne l’uniforme continuité ; le théorème de prolongement fait le reste, et les identités passent à la limite.
- On a \(0 \leq p \leq s\). L’inégalité arithmético-géométrique appliquée aux \(s\) nombres annoncés s’écrit \[\left(2^p \cdot 1^{s-p}\right)^{1/s} \leq \frac{2p + (s – p)}{s} = 1 + \frac{p}{s}.\] Le membre de gauche vaut \(2^h\), donc \(2^h \leq 1 + h\).
- Soient \(q \leq r\) dans \(\mathbb{Q} \cap [-N,N]\). Si \(r – q \leq 1\), alors \(2^r – 2^q = 2^q(2^{r-q} – 1) \leq 2^q (r – q) \leq 2^N (r – q)\), par la question 1. Si \(r – q > 1\), alors \(0 \leq 2^r – 2^q \leq 2^r \leq 2^N < 2^N(r – q)\). Dans les deux cas, \(|2^r – 2^q| \leq 2^N|r – q|\).
- Pour chaque \(N\), la fonction \(q \mapsto 2^q\) est lipschitzienne, donc uniformément continue, sur \(\mathbb{Q} \cap [-N,N]\), qui est dense dans \([-N,N]\). Comme \(\mathbb{R}\) est complet, elle se prolonge en une unique fonction continue \(F_N\) sur \([-N,N]\). La restriction de \(F_{N+1}\) à \([-N,N]\) est un autre prolongement continu ; par unicité, elle vaut \(F_N\). On pose donc \(F(x) = F_N(x)\) dès que \(|x| \leq N\). Cette fonction est continue sur chaque \(]-N,N[\), donc sur \(\mathbb{R}\). Deux prolongements continus coïncident sur \(\mathbb{Q}\), dense, donc partout. Le prolongement \(F\) existe et il est unique.
- Soient \(x, y\) réels, et \(q_n \to x\), \(r_n \to y\) deux suites de rationnels. On a \(2^{q_n + r_n} = 2^{q_n}\,2^{r_n}\). La continuité de \(F\) permet de passer à la limite : \(F(x+y) = F(x)\,F(y)\). Ensuite, \(F(x) = F(x/2)^2 \geq 0\) et \(F(x)F(-x) = F(0) = 1\), donc \(F(x) > 0\). Soit enfin \(x < y\) et \(r\) rationnel avec \(0 < r < y – x\). Par densité et croissance sur \(\mathbb{Q}\), \(F\) est croissante au sens large, donc \(F(y – x) \geq 2^r > 1\). Il vient \(F(y) = F(x)\,F(y – x) > F(x)\) : \(F\) est strictement croissante.
Corrigé de l’exercice 20 – Problème : une équation fonctionnelle résolue par point fixe
Idée clé : le facteur \(\frac{1}{2}\) devant \(f(x^2)\) fournit la contraction ; les itérés partant de \(0\) s’écrivent explicitement comme sommes partielles d’une série.
- Si \(f\) est continue, \(x \mapsto f(x^2)\) l’est aussi, car \(x^2 \in [0,1]\). Donc \(T(f) \in E\). De plus, \(|T(f)(x) – T(g)(x)| = \frac{1}{2}|f(x^2) – g(x^2)| \leq \frac{1}{2}\|f – g\|_\infty\). \(T\) est \(\frac{1}{2}\)-contractante.
- L’espace \((C([0,1]), \|\cdot\|_\infty)\) est complet. Par Banach-Picard, il existe une unique fonction continue \(\varphi\) telle que \(\varphi = T(\varphi)\).
- Les évaluations en \(0\) et en \(1\) sont continues, donc \(F_0\) est fermé. Pour \(f \in F_0\), on a \(T(f)(0) = h(0) + \frac{1}{2}f(0) = 0\) et \(T(f)(1) = h(1) + \frac{1}{2}f(1) = 0\). Ainsi \(F_0\) est stable. Comme fermé d’un complet, \(F_0\) est complet, et \(T\) y admet un point fixe. Par unicité, c’est \(\varphi\). Donc \(\varphi(0) = \varphi(1) = 0\).
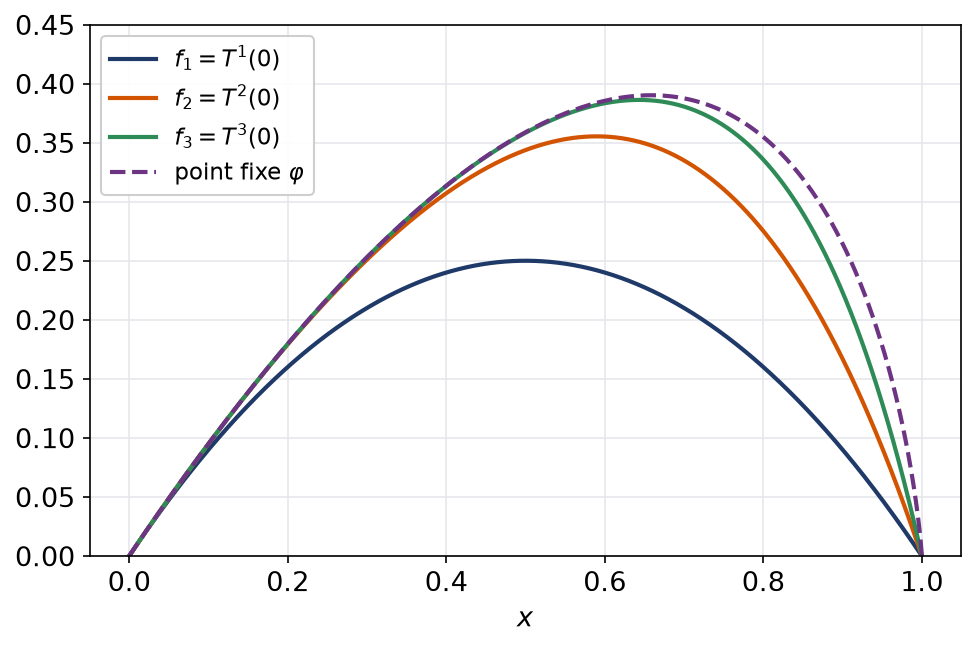
- Pour \(n = 1\), \(f_1 = T(0) = h\), ce qui correspond à la formule. Supposons la formule vraie au rang \(n\). Alors \[f_{n+1}(x) = h(x) + \frac{1}{2}\sum_{k=0}^{n-1} 2^{-k}\,h\!\left(x^{2^{k+1}}\right) = \sum_{j=0}^{n} 2^{-j}\,h\!\left(x^{2^j}\right).\] Par Banach-Picard, \(f_n\) tend vers \(\varphi\). Ainsi \(\varphi(x) = \sum_{k=0}^{+\infty} 2^{-k}\,h\!\left(x^{2^k}\right)\).
- Sur \([0,1]\), on a \(0 \leq h \leq \frac{1}{4}\). Donc \(0 \leq \varphi(x) – f_n(x) \leq \frac{1}{4}\sum_{k \geq n} 2^{-k} = 2^{-n-1}\). La majoration a priori vaut \(\frac{(1/2)^n}{1/2}\|f_1 – f_0\|_\infty = 2^{1-n} \cdot \frac{1}{4} = 2^{-n-1}\) : c’est exactement la même. On veut \(2^{n+1} \geq 1000\), soit \(n + 1 \geq 10\). Neuf itérations suffisent.
- Chaque terme de la série est positif, et la série est majorée par \(\frac{1}{4}\sum_{k \geq 0} 2^{-k} = \frac{1}{2}\). D’où \(0 \leq \varphi \leq \frac{1}{2}\). En \(x = \frac{1}{2}\), les premiers termes valent \(\frac{1}{4}\), \(\frac{3}{32}\), \(\frac{15}{1024}\) et \(\frac{255}{524288}\). Leur somme vaut environ \(0{,}358885\). Le reste est majoré par \(\sum_{k \geq 4} 2^{-k}\,2^{-2^k} \leq 2^{-3} \cdot 2^{-16}\), inférieur à \(10^{-6}\). On obtient \(\varphi(\frac{1}{2}) \approx 0{,}359\).
La figure montre les trois premiers itérés et la solution \(\varphi\). Le majorant de l’écart entre \(f_n\) et \(\varphi\) est divisé par deux à chaque étape.
Pour aller plus loin
- Revoir la leçon : cours de L3 de maths sur espaces complets et point fixe
- S’exercer : exercices corrigés de L3 de maths sur espaces complets et point fixe
- Bases utiles : Distances, topologie métrique et continuité
- Chapitre d’avant : Distances, topologie métrique et continuité
- Chapitre d’après : Espaces de Banach et opérateurs linéaires continus
- Vérifier ses acquis : QCM de L3 de maths sur espaces complets et point fixe
- Contrôle corrigé en temps limité : Contractions et théorème du point fixe : contrôle de maths en L3
- Un autre sujet noté sur 20 : Examen de topologie du semestre 5 : contrôle de maths en L3
- Tous les chapitres : le sommaire de la L3 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Espaces complets et point fixe en L3 de maths» au format PDF afin de pouvoir travailler en totale autonomie.