Lois usuelles et calculs d’espérance : corrigé du contrôle de maths en L2
Voici le corrigé du contrôle de maths en L2 sur le thème « lois usuelles et calculs d’espérance », question par question.
Voici une copie modèle de licence pour ce sujet : la loi est nommée avec ses paramètres, puis chaque espérance est précédée de sa justification d’existence. Les séries sont calculées par décalage d’indice vers l’exponentielle ou vers le développement du logarithme. Ensuite, la fonction de répartition de l’exercice 1 est tracée, car un graphique en escalier vaut mieux qu’un long tableau. Les bornes de Markov et de Bienaymé-Tchebychev sont comparées sur un même exemple. Enfin, le problème montre une espérance de gain obtenue par le théorème de transfert. Reprenez donc votre copie question par question, avec le barème et les pièges signalés.
L’énoncé complet se trouve ici : Lois usuelles et calculs d’espérance : contrôle de maths en L2.
Barème du contrôle corrigé : lois usuelles et calculs d’espérance
| Exercice | Points |
|---|---|
| 1. Une loi lue sur un diagramme | 3 points |
| 2. Trois situations, trois lois | 4 points |
| 3. Transfert pour Poisson et géométrique | 5 points |
| 4. Passagers absents et deux inégalités | 3 points |
| 5. Problème : le stand de fléchettes | 5 points |
| Total | 20 points |
Le corrigé détaillé : lois usuelles et calculs d’espérance
Exercice 1 – Une loi lue sur un diagramme (3 points)
-
Puisque \(W\) ne prend que quatre valeurs, toutes ses espérances existent. On calcule d’abord :
\[E(W) = -2 \times 0{,}1 + 0 \times 0{,}3 + 1 \times 0{,}4 + 3 \times 0{,}2 = -0{,}2 + 0{,}4 + 0{,}6 = 0{,}8.\]
Ensuite, par transfert, \(E\left(W^2\right) = 4 \times 0{,}1 + 0 + 1 \times 0{,}4 + 9 \times 0{,}2 = 0{,}4 + 0{,}4 + 1{,}8 = 2{,}6\).
La formule de König-Huygens donne alors \(V(W) = 2{,}6 – 0{,}8^2 = 2{,}6 – 0{,}64\). Ainsi \(E(W) = 0{,}8\), \(V(W) = 1{,}96\) et \(\sigma(W) = 1{,}4\).
-
Le théorème de transfert donne \(E\left(2^W\right) = \frac{1}{4} \times 0{,}1 + 1 \times 0{,}3 + 2 \times 0{,}4 + 8 \times 0{,}2\). Il vient \(0{,}025 + 0{,}3 + 0{,}8 + 1{,}6\). Donc \(E\left(2^W\right) = 2{,}725\).
-
On cumule les probabilités de gauche à droite. Ainsi \(F_W(x) = 0\) si \(x < -2\), puis \(0{,}1\) sur \(\left[-2, 0\right[\), \(0{,}4\) sur \(\left[0, 1\right[\), \(0{,}8\) sur \(\left[1, 3\right[\), et enfin 1 si \(x \geq 3\). C’est une fonction en escalier, continue à droite, comme le montre la figure.

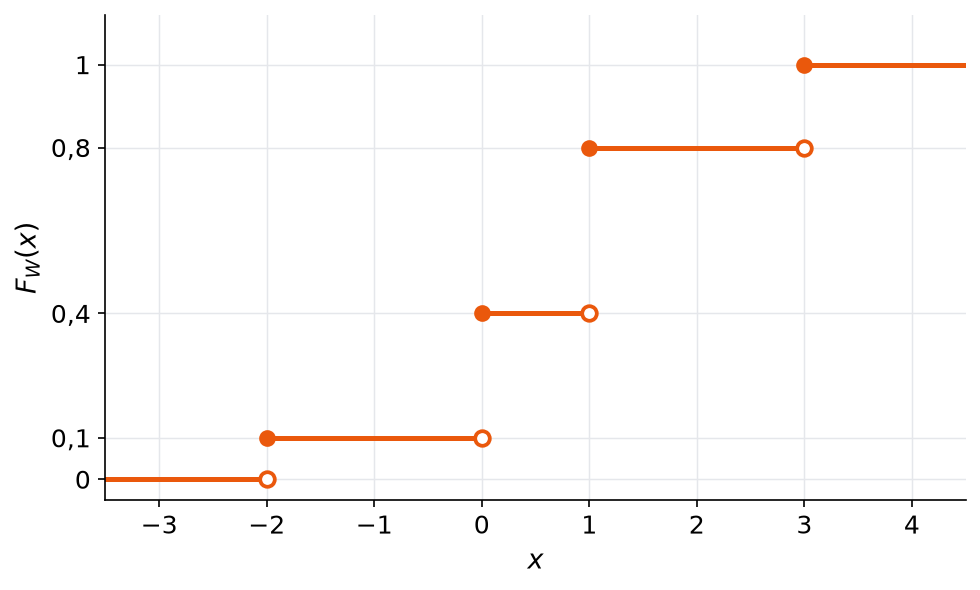
Piège classique : écrire \(E\left(2^W\right) = 2^{E(W)}\). La fonction \(x \mapsto 2^x\) n’est pas affine, si bien que l’égalité est fausse ici.
Exercice 2 – Trois situations, trois lois (4 points)
-
Le tirage est simultané, donc sans remise, dans une population de 12 cartouches dont 4 défectueuses. Ainsi \(X\) suit la loi hypergéométrique de paramètres \(n = 3\), \(N = 12\) et 4 cartouches défectueuses. Pour \(k \in \{0, 1, 2, 3\}\), on a \(P(X = k) = \frac{\binom{4}{k}\binom{8}{3 – k}}{\binom{12}{3}}\), avec \(\binom{12}{3} = 220\).
\(k\) 0 1 2 3 \(P(X = k)\) \(\frac{56}{220} = \frac{14}{55}\) \(\frac{112}{220} = \frac{28}{55}\) \(\frac{48}{220} = \frac{12}{55}\) \(\frac{4}{220} = \frac{1}{55}\) La somme vaut bien \(\frac{14 + 28 + 12 + 1}{55} = 1\). Ensuite, \(E(X) = \frac{28 + 24 + 3}{55} = \frac{55}{55}\). Donc \(E(X) = 1\), ce qui coïncide avec la formule \(3 \times \frac{4}{12}\).
-
On répète des épreuves de Bernoulli indépendantes de paramètre \(\frac{1}{5}\), et \(Y\) est le rang du premier succès. Ainsi \(Y\) suit la loi géométrique \(\mathcal{G}\left(\frac{1}{5}\right)\).
Alors \(P(Y = 3) = \left(\frac{4}{5}\right)^2 \times \frac{1}{5} = \frac{16}{125}\). De plus, \(E(Y) = \frac{1}{p} = 5\) et \(V(Y) = \frac{1 – p}{p^2} = \frac{4}{5} \times 25\). Donc \(P(Y = 3) = \frac{16}{125}\), \(E(Y) = 5\) et \(V(Y) = 20\).
-
La loi est \(\mathcal{P}(2)\), car le paramètre d’une loi de Poisson est sa moyenne. On passe par l’événement contraire : \(P(Z \geq 2) = 1 – P(Z = 0) – P(Z = 1) = 1 – \mathrm{e}^{-2} – 2\mathrm{e}^{-2}\). Ainsi \(P(Z \geq 2) = 1 – 3\mathrm{e}^{-2}\).
Exercice 3 – Transfert pour Poisson et géométrique (5 points)
Deux moments de la loi de Poisson
-
La variable \(\frac{1}{X + 1}\) est à valeurs dans \(\left]0, 1\right]\). Elle est donc bornée, si bien qu’elle admet une espérance. Par transfert :
\[E\left(\frac{1}{X + 1}\right) = \sum_{k=0}^{+\infty} \frac{1}{k + 1}\,\mathrm{e}^{-\lambda}\frac{\lambda^k}{k!} = \frac{\mathrm{e}^{-\lambda}}{\lambda}\sum_{k=0}^{+\infty} \frac{\lambda^{k+1}}{(k + 1)!}.\]
Avec \(j = k + 1\), la dernière somme vaut \(\sum_{j=1}^{+\infty} \frac{\lambda^j}{j!} = \mathrm{e}^{\lambda} – 1\). Ainsi \(E\left(\frac{1}{X + 1}\right) = \frac{\mathrm{e}^{-\lambda}\left(\mathrm{e}^{\lambda} – 1\right)}{\lambda} = \frac{1 – \mathrm{e}^{-\lambda}}{\lambda}\).
-
Les termes \(k(k – 1)\,\mathrm{e}^{-\lambda}\frac{\lambda^k}{k!}\) sont positifs, et ils sont nuls pour \(k = 0\) et \(k = 1\). Pour \(k \geq 2\), on simplifie \(\frac{k(k – 1)}{k!} = \frac{1}{(k – 2)!}\), d’où :
\[\sum_{k=2}^{+\infty} \mathrm{e}^{-\lambda}\frac{\lambda^k}{(k – 2)!} = \lambda^2\,\mathrm{e}^{-\lambda}\sum_{j=0}^{+\infty} \frac{\lambda^j}{j!} = \lambda^2.\]
Cette série à termes positifs converge, donc \(X(X – 1)\) admet une espérance, égale à \(\lambda^2\). Par conséquent, \(E\left(X^2\right) = E\left(X(X – 1)\right) + E(X) = \lambda^2 + \lambda\). Enfin, \(V(X) = \lambda^2 + \lambda – \lambda^2 = \lambda\).
Une série géométrique pour Y
-
D’après le théorème de transfert, l’existence de \(E\left(s^Y\right)\) équivaut à la convergence de la série à termes positifs \(\sum_{k \geq 1} s^k q^{k-1} p\) converge. Or son terme vaut \(ps\,(qs)^{k-1}\) : c’est une série géométrique de raison \(qs > 0\).
Donc \(E\left(s^Y\right)\) existe exactement lorsque \(qs < 1\), autrement dit pour \(s < \frac{1}{q}\). Dans ce cas :
\[E\left(s^Y\right) = ps\sum_{k=1}^{+\infty} (qs)^{k-1} = \frac{ps}{1 – qs}.\]
-
Pour \(p = \frac{2}{3}\), on a \(q = \frac{1}{3}\), et \(s = 2\) vérifie \(qs = \frac{2}{3} < 1\). Alors \(E\left(2^Y\right) = \frac{\frac{2}{3} \times 2}{1 – \frac{2}{3}} = \frac{4}{3} \times 3\). Ainsi \(E\left(2^Y\right) = 4\).
Piège classique : oublier de vérifier \(qs < 1\) dans l’application. Pour \(p = \frac{1}{5}\) et \(s = 2\), par exemple, la variable \(2^Y\) n’aurait pas d’espérance.
Exercice 4 – Passagers absents et deux inégalités (3 points)
-
Chaque passager fournit une épreuve de Bernoulli de paramètre \(\frac{1}{15}\), où le succès est l’absence. Ces 300 épreuves sont indépendantes et \(N\) compte les succès. Ainsi \(N\) suit la loi binomiale \(\mathcal{B}\left(300, \frac{1}{15}\right)\), avec \(E(N) = 20\) et \(V(N) = 300 \times \frac{1}{15} \times \frac{14}{15} = \frac{56}{3}\).
Comme \(N\) est positive, l’inégalité de Markov donne \(P(N \geq 40) \leq \frac{E(N)}{40}\). Donc \(P(N \geq 40) \leq \frac{1}{2}\).
-
L’événement \(N \geq 40\) est inclus dans \(|N – 20| \geq 20\). L’inégalité de Bienaymé-Tchebychev donne alors \(P(N \geq 40) \leq \frac{V(N)}{20^2} = \frac{56}{1200} = \frac{7}{150}\). Ainsi \(P(N \geq 40) \leq \frac{7}{150}\), soit moins de 0,047 : cette borne est plus de dix fois meilleure que celle de Markov, car elle exploite la variance.
-
Pour \(a > 0\), le passage au contraire donne \(P\left(|N – 20| < a\right) \geq 1 – \frac{56}{3a^2}\). Ce minorant atteint 0,95 lorsque \(\frac{56}{3a^2} \leq \frac{1}{20}\), soit \(3a^2 \geq 1120\). Or \(3 \times 19^2 = 1083 < 1120\), tandis que \(3 \times 20^2 = 1200 \geq 1120\). Le plus petit entier convenable est donc \(a = 20\).
Exercice 5 – Problème : le stand de fléchettes (5 points)
Loi du nombre de lancers
-
Les lancers sont des épreuves de Bernoulli indépendantes de paramètre \(\frac{1}{3}\), et \(T\) est le rang du premier succès. Donc \(T\) suit la loi géométrique \(\mathcal{G}\left(\frac{1}{3}\right)\), avec \(E(T) = 3\) et \(V(T) = \frac{2/3}{1/9} = 6\).
-
L’événement \(T > n\) signifie que les \(n\) premiers lancers sont des échecs. Par indépendance, \(P(T > n) = \left(\frac{2}{3}\right)^n\). En particulier, \(P(T > 3) = \frac{8}{27}\).
Le gain moyen d’Inès
-
La variable \(\frac{12}{T}\) est à valeurs dans \(\left]0, 12\right]\), donc bornée : elle admet une espérance. Par transfert :
\[E\left(\frac{12}{T}\right) = \sum_{k=1}^{+\infty} \frac{12}{k}\left(\frac{2}{3}\right)^{k-1}\frac{1}{3} = 4 \times \frac{3}{2}\sum_{k=1}^{+\infty} \frac{1}{k}\left(\frac{2}{3}\right)^k.\]
Avec \(x = \frac{2}{3} \in \left]-1, 1\right[\), la somme vaut \(-\ln\left(1 – \frac{2}{3}\right) = \ln 3\). Ainsi \(E\left(\frac{12}{T}\right) = 6\ln 3\), soit environ 6,6 euros.
-
Le gain du joueur est \(\frac{12}{T} – c\), d’espérance \(6\ln 3 – c\) par linéarité. Or \(6 \times 1{,}09 < 6\ln 3 < 6 \times 1{,}10\), c’est-à-dire \(6{,}54 < 6\ln 3 < 6{,}6\). Le gain moyen est donc négatif dès \(c = 7\), mais positif pour \(c = 6\) : la plus petite valeur est 7 euros.
Une borne grossière, puis l’absence de mémoire
-
Comme \(T\) est positive, l’inégalité de Markov donne \(P(T \geq 10) \leq \frac{E(T)}{10} = \frac{3}{10}\).
En réalité, \(P(T \geq 10) = P(T > 9) = \left(\frac{2}{3}\right)^9 = \frac{512}{19683}\). Or \(0{,}03 \times 19683 = 590{,}49 > 512\). Ainsi \(P(T \geq 10) < 0{,}03\), bien en dessous de la borne de Markov.
-
Comme l’événement \(T > m + n\) est inclus dans \(T > m\), on a :
\[P(T > m + n \mid T > m) = \frac{(2/3)^{m+n}}{(2/3)^m} = \left(\frac{2}{3}\right)^n = P(T > n).\]
Après \(m\) échecs, la probabilité d’attendre encore plus de \(n\) lancers est la même qu’au départ : la loi géométrique est sans mémoire.
Piège classique : confondre \(P(T \geq 10)\) et \(P(T > 10)\). Pour une variable entière, \(T \geq 10\) équivaut à \(T > 9\).
À retenir de ce contrôle
- Avant tout calcul d’espérance par transfert, justifiez la convergence absolue de la série, ou bien remarquez que la variable est bornée.
- Le moment factoriel E(X(X-1)) se calcule bien pour Poisson et binomiale, puis la variance vaut E(X(X-1)) + E(X) – E(X) au carré.
- Une loi géométrique de paramètre p a pour espérance 1/p et pour variance (1-p)/p au carré, et elle est sans mémoire.
- L’inégalité de Bienaymé-Tchebychev, qui utilise la variance, donne en général une borne bien meilleure que celle de Markov.
Revenir à l’énoncé du contrôle
Consolider lois usuelles et calculs d’espérance après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours lois discrètes, espérance et variance ; entraînez-vous sur les exercices lois discrètes, espérance et variance.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en L2.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «lois usuelles et calculs d'espérance : corrigé du contrôle de maths en L2» au format PDF afin de pouvoir travailler en totale autonomie.