Corrigé des exercices : Convergence simple et uniforme en L2 de maths
Ce corrigé convergence L2 reprend les dix-huit exercices dans l’ordre de la fiche. Chaque solution s’ouvre sur une idée clé, puis déroule une rédaction de partiel. Nous écrivons toujours d’abord la limite simple, ensuite l’écart à étudier, enfin sa norme infinie ou une majoration indépendante de x.
Nous citons les théorèmes avec leurs hypothèses vérifiées : convergence uniforme sur un segment pour intégrer, convergence uniforme des dérivées pour dériver. Les contre-exemples sont commentés, car ils montrent ce qui peut mal tourner. Enfin, des figures illustrent les situations les plus parlantes, comme les bosses qui gardent une aire constante ou les fonctions affines par morceaux qui approchent la racine carrée.
Pour démarrer
Corrigé de l’exercice 1 – Limite simple d’un quotient de puissances
Idée clé : la limite simple est discontinue en \(1\), ce qui interdit la convergence uniforme sur tout intervalle contenant \(1\).
- Si \(0\leqslant x<1\), alors \(x^n\to 0\), donc \(f_n(x)\to 0\). Si \(x=1\), alors \(f_n(1)=\frac{1}{2}\). Si \(x>1\), on écrit \(f_n(x)=\frac{1}{1+x^{-n}}\), qui tend vers \(1\). La limite simple vaut \(0\) sur \([0,1[\), \(\frac{1}{2}\) en \(1\) et \(1\) sur \(]1,+\infty[\).
- Chaque \(f_n\) est continue sur \([0,+\infty[\), alors que \(f\) présente un saut en \(1\). Si la convergence était uniforme, \(f\) hériterait de la continuité des \(f_n\). La convergence n’est donc pas uniforme sur \([0,+\infty[\).
- La fonction \(f_n\) est croissante sur \([0,+\infty[\), car \(t\mapsto\frac{t}{1+t}\) l’est. Sur \([0,a]\), on a donc \(0\leqslant f_n(x)\leqslant\frac{a^n}{1+a^n}\leqslant a^n\). Comme \(0<a<1\), ce majorant tend vers \(0\). La convergence est uniforme sur \([0,a]\).
- Pour \(x\geqslant b\), on a \(|f_n(x)-1|=\frac{1}{1+x^n}\leqslant\frac{1}{1+b^n}\). Comme \(b>1\), ce majorant tend vers \(0\). La convergence est uniforme sur \([b,+\infty[\).
Corrigé de l’exercice 2 – Une norme infinie qui tend vers zéro
Idée clé : une simple étude de fonction donne la norme infinie exacte.
- On dérive : \(g_n^{\prime}(x)=xe^{-nx}(2-nx)\). La fonction croît sur \(\left[0,\frac{2}{n}\right]\) et décroît ensuite. Son maximum vaut \(g_n\left(\frac{2}{n}\right)=\frac{4}{n^2}e^{-2}\). Ainsi, \(\|g_n\|_\infty=\dfrac{4e^{-2}}{n^2}\).
- Ce nombre tend vers \(0\). La suite \((g_n)\) converge donc uniformément vers la fonction nulle sur \([0,+\infty[\).
- La série \(\sum\frac{4e^{-2}}{n^2}\) converge, comme série de Riemann d’exposant \(2\). Par conséquent, \(\sum g_n\) converge normalement sur \([0,+\infty[\).
Corrigé de l’exercice 3 – Translations et carrés
Idée clé : on cherche une majoration de l’écart indépendante de \(x\), et l’on observe ce qui se passe quand \(x\) devient grand.
- La fonction sinus est \(1\)-lipschitzienne, d’après l’inégalité des accroissements finis. Ainsi, \(\left|\sin\left(x+\frac{1}{n}\right)-\sin x\right|\leqslant\frac{1}{n}\) pour tout réel \(x\). La convergence est uniforme sur \(\mathbb{R}\).
- Pour chaque \(x\), \(\left(x+\frac{1}{n}\right)^2\) tend vers \(x^2\). L’écart vaut \(\frac{2x}{n}+\frac{1}{n^2}\). Au point \(x_n=n\), il vaut \(2+\frac{1}{n^2}\), qui ne tend pas vers \(0\). La convergence est simple, mais pas uniforme sur \(\mathbb{R}\).
- Pour \(|x|\leqslant A\), l’écart est majoré par \(\frac{2A}{n}+\frac{1}{n^2}\), qui tend vers \(0\). La convergence est uniforme sur \([-A,A]\).
Corrigé de l’exercice 4 – Deux séries normalement convergentes
Idée clé : on majore le terme général par une constante indépendante de \(x\), puis on compare à une série de Riemann.
- Pour tout réel \(x\), \(\left|\frac{\cos(nx)}{n^2+1}\right|\leqslant\frac{1}{n^2+1}\leqslant\frac{1}{n^2}\). Cette série converge. La série converge donc normalement sur \(\mathbb{R}\), et sa somme est continue et \(2\pi\)-périodique, car chaque terme l’est.
- De même, \(\left|\frac{(\sin x)^n}{n^2}\right|\leqslant\frac{1}{n^2}\). La série converge normalement sur \(\mathbb{R}\) et sa somme est continue.
- On a \(|u_n(x)|\leqslant\frac{1}{n^2+1}\), avec égalité en \(x=0\). Donc \(\|u_n\|_\infty=\dfrac{1}{n^2+1}\), atteinte en \(0\).
Corrigé de l’exercice 5 – Racine carrée et exponentielle face à la continuité uniforme
Idée clé : une inégalité valable pour tous les couples de points donne directement un \(\eta\) uniforme.
- On compare les carrés de deux nombres positifs : \(\left(\sqrt{y}+\sqrt{x-y}\right)^2=x+2\sqrt{y(x-y)}\geqslant x\). Ainsi, \(\sqrt{y}+\sqrt{x-y}\geqslant\sqrt{x}\). On obtient \(\sqrt{x}-\sqrt{y}\leqslant\sqrt{x-y}\).
- Soit \(\varepsilon>0\) et \(\eta=\varepsilon^2\). Si \(|x-y|\leqslant\eta\), la question précédente donne \(|\sqrt{x}-\sqrt{y}|\leqslant\sqrt{|x-y|}\leqslant\varepsilon\). Le réel \(\eta\) ne dépend que de \(\varepsilon\). La racine carrée est donc uniformément continue sur \([0,+\infty[\).
- Les points \(n\) et \(n+\frac{1}{n}\) sont à distance \(\frac{1}{n}\), qui tend vers \(0\). Cependant, \(e^{n+1/n}-e^n=e^n\left(e^{1/n}-1\right)\geqslant\frac{e^n}{n}\geqslant e\), car \(e^n\geqslant en\) pour \(n\geqslant 1\). Supposons l’exponentielle uniformément continue, et prenons le \(\eta\) associé à \(\varepsilon=1\). Dès que \(\frac{1}{n}\leqslant\eta\), l’écart des images devrait être au plus \(1\), ce qui est faux. Cette contradiction montre que l’exponentielle n’est pas uniformément continue sur la droite réelle.
Corrigé de l’exercice 6 – Arctangentes de plus en plus raides
Idée clé : un point mobile \(x_n=\frac{1}{n}\) suffit à empêcher la convergence uniforme près de \(0\).
- Si \(x>0\), alors \(nx\to+\infty\) et \(\varphi_n(x)\to\frac{\pi}{2}\). Si \(x<0\), on trouve \(-\frac{\pi}{2}\) par imparité. Enfin, \(\varphi_n(0)=0\). La limite simple vaut \(\frac{\pi}{2}\) sur \(]0,+\infty[\), \(0\) en \(0\) et \(-\frac{\pi}{2}\) sur \(]-\infty,0[\).
- On a \(\varphi_n\left(\frac{1}{n}\right)=\arctan 1=\frac{\pi}{4}\), donc l’écart avec la limite vaut \(\frac{\pi}{4}\) en ce point. Cet écart reste égal à \(\frac{\pi}{4}\), si bien que la convergence n’est pas uniforme sur \(]0,+\infty[\).
- Pour \(x\geqslant a\), l’égalité rappelée donne \(\frac{\pi}{2}-\varphi_n(x)=\arctan\frac{1}{nx}\). Ensuite, \(0\leqslant\arctan\frac{1}{nx}\leqslant\frac{1}{nx}\leqslant\frac{1}{na}\). Ce majorant tend vers \(0\) : la convergence est uniforme sur \([a,+\infty[\).
Pour s’entraîner
Corrigé de l’exercice 7 – Sommes partielles de l’exponentielle
Idée clé : le reste d’une série numérique convergente fournit une majoration indépendante de \(x\).
- Pour \(p>n\) et \(|x|\leqslant A\), l’inégalité triangulaire donne \(|E_p(x)-E_n(x)|\leqslant\sum_{k=n+1}^p\frac{|x|^k}{k!}\leqslant\sum_{k=n+1}^p\frac{A^k}{k!}\). Les termes sont positifs. Donc \(|E_p(x)-E_n(x)|\leqslant\sum_{k>n}\dfrac{A^k}{k!}\).
- La série \(\sum\frac{A^k}{k!}\) converge, de somme \(e^A\). Son reste \(r_n=\sum_{k>n}\frac{A^k}{k!}\) tend donc vers \(0\). Soit \(\varepsilon>0\) et \(N\) tel que \(r_n\leqslant\varepsilon\) pour \(n\geqslant N\). Pour \(p>n\geqslant N\) et \(|x|\leqslant A\), on a \(|E_p(x)-E_n(x)|\leqslant\varepsilon\). La suite est uniformément de Cauchy, donc elle converge uniformément sur \([-A,A]\), vers l’exponentielle.
- Fixons \(n\). Le quotient \(\frac{E_n(x)}{e^x}\) tend vers \(0\) en \(+\infty\), par croissances comparées. Ainsi, \(e^x-E_n(x)\) tend vers \(+\infty\), et l’écart n’est même pas borné sur \(\mathbb{R}\). La convergence n’est donc pas uniforme sur \(\mathbb{R}\).
Corrigé de l’exercice 8 – Des intégrales qui ne tendent pas vers zéro
Idée clé : si l’intégrale de la limite diffère de la limite des intégrales sur un segment, la convergence ne peut pas être uniforme.
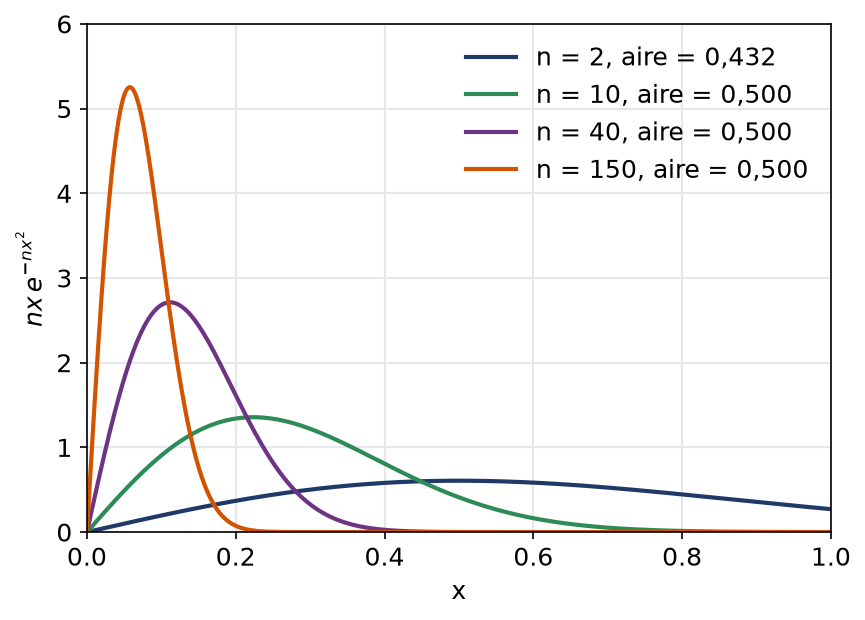
- On a \(k_n(0)=0\). Pour \(x\in\,]0,1]\), on écrit \(k_n(x)=x\cdot ne^{-nx^2}\), et \(ne^{-nx^2}\to 0\) par croissances comparées. La limite simple est la fonction nulle.
- Une primitive de \(k_n\) est \(x\mapsto-\frac{1}{2}e^{-nx^2}\). Ainsi, \(\int_0^1k_n=\frac{1-e^{-n}}{2}\), qui tend vers \(\frac{1}{2}\). Cette limite diffère de \(\int_0^10=0\), donc la convergence n’est pas uniforme sur \([0,1]\). En effet, le théorème d’intégration sur un segment donnerait sinon une limite nulle.
- On dérive : \(k_n^{\prime}(x)=ne^{-nx^2}(1-2nx^2)\). Le maximum est atteint en \(x=\frac{1}{\sqrt{2n}}\), qui appartient à \([0,1]\). On obtient \(\|k_n\|_\infty=\sqrt{\frac{n}{2}}\,e^{-1/2}\), qui tend vers \(+\infty\). On retrouve l’absence de convergence uniforme.
La figure montre ces fonctions : les pics grandissent et se rapprochent de \(0\), tandis que l’aire se stabilise autour de \(\frac{1}{2}\).
Corrigé de l’exercice 9 – Dérivation d’une série d’exponentielles
Idée clé : la série des dérivées converge normalement seulement loin de \(0\), ce qui suffit pour la classe \(\mathcal{C}^1\) sur \(]0,+\infty[\).
- Pour \(x\geqslant 0\), \(0\leqslant\frac{e^{-nx}}{n^2}\leqslant\frac{1}{n^2}\). Le majorant forme une série de Riemann convergente : on a convergence normale sur \([0,+\infty[\). Les termes étant continus, la somme \(S\) existe et elle est continue sur \([0,+\infty[\).
- On a \(u_n^{\prime}(x)=-\frac{e^{-nx}}{n}\). Pour \(x\geqslant a\), \(|u_n^{\prime}(x)|\leqslant\frac{e^{-na}}{n}\leqslant\left(e^{-a}\right)^n\). Cette série géométrique converge, car \(0<e^{-a}<1\). La série des dérivées converge normalement sur \([a,+\infty[\).
- Les \(u_n\) sont de classe \(\mathcal{C}^1\), \(\sum u_n\) converge simplement, et \(\sum u_n^{\prime}\) converge uniformément sur tout segment de \(]0,+\infty[\). Le théorème de dérivation s’applique. Avec \(y=e^{-x}\in\,]0,1[\), on obtient \(S^{\prime}(x)=-\sum_{n\geqslant 1}\frac{y^n}{n}=\ln(1-y)\). Ainsi, \(S\) est de classe \(\mathcal{C}^1\) sur \(]0,+\infty[\) et \(S^{\prime}(x)=\ln\left(1-e^{-x}\right)\).
Corrigé de l’exercice 10 – Une série uniforme mais pas normale
Idée clé : le critère des séries alternées majore le reste uniformément, alors que les normes infinies forment une série harmonique.
- Fixons \(x\geqslant 0\). La suite \(\frac{e^{-nx}}{n}\) est positive, décroissante et de limite nulle. Le critère des séries alternées donne la convergence et \(|R_n(x)|\leqslant\frac{e^{-(n+1)x}}{n+1}\leqslant\frac{1}{n+1}\). Ce majorant ne dépend pas de \(x\), donc la convergence est uniforme sur \([0,+\infty[\).
- On a \(\|v_n\|_\infty=\frac{1}{n}\), atteint en \(0\), et la série harmonique diverge. En revanche, sur \([a,+\infty[\), \(|v_n(x)|\leqslant e^{-na}\), terme d’une série géométrique convergente. La convergence n’est pas normale sur \([0,+\infty[\), mais elle l’est sur \([a,+\infty[\).
- Pour \(x>0\), on pose \(y=e^{-x}\in\,]0,1[\), et l’on obtient \(V(x)=-\ln\left(1+e^{-x}\right)\). Ensuite, les \(v_n\) sont continues et la convergence est uniforme sur \([0,+\infty[\). La fonction \(V\) est donc continue en \(0\). Par conséquent, \(V(0)=\lim_{x\to 0}-\ln\left(1+e^{-x}\right)=-\ln 2\). On en déduit \(\sum_{n\geqslant 1}\frac{(-1)^n}{n}=-\ln 2\).
Corrigé de l’exercice 11 – Double limite en l’infini
Idée clé : lorsque les deux limites itérées diffèrent, la convergence ne peut pas être uniforme.
- Pour chaque \(x\geqslant 0\), \(\frac{x}{n}\to 0\), donc \(w_n(x)\to 1\). La limite simple est la fonction constante égale à \(1\).
- Pour \(n\) fixé, \(w_n(x)\to 0\) quand \(x\to+\infty\). Si la convergence était uniforme, le théorème de la double limite affirmerait que la limite de la fonction constante \(1\) en \(+\infty\) vaut \(\lim_n 0=0\). C’est absurde. La convergence n’est donc pas uniforme sur \([0,+\infty[\).
- L’inégalité \(1-e^{-u}\leqslant u\), valable pour \(u\geqslant 0\), donne \(0\leqslant 1-w_n(x)\leqslant\frac{x}{n}\leqslant\frac{A}{n}\) sur \([0,A]\). La convergence est donc uniforme sur tout segment \([0,A]\).
Corrigé de l’exercice 12 – Une fonction dont tous les moments sont nuls
Idée clé : on remplace \(f\) par des polynômes qui l’approchent uniformément, puis on passe à la limite sous l’intégrale.
- Un polynôme s’écrit \(P=\sum_{k=0}^d\alpha_kx^k\). Par linéarité de l’intégrale, \(\int_0^1fP=\sum_{k=0}^d\alpha_k\int_0^1f(x)x^k\,\mathrm{d}x=0\). Ainsi, \(f\) est « orthogonale » à chaque polynôme.
- Le théorème d’approximation fournit une suite \((P_n)\) de polynômes, avec \(\|P_n-f\|_\infty\to 0\) sur \([0,1]\). Ensuite, \(\left|\int_0^1f^2-\int_0^1fP_n\right|\leqslant\|f\|_\infty\,\|f-P_n\|_\infty\). Le second terme est nul, et le majorant tend vers \(0\). Donc \(\int_0^1f^2=0\).
- Or \(f^2\) est continue et positive. Si elle prenait une valeur strictement positive en un point, elle resterait au-dessus de la moitié de cette valeur sur un petit intervalle, et son intégrale serait strictement positive. Par conséquent, \(f^2\) s’annule partout, et \(f\) aussi.
Corrigé de l’exercice 13 – Heine et la fonction sinus de l’inverse
Idée clé : un prolongement continu au segment permet d’appliquer Heine ; sinon, deux suites de points rapprochés réfutent la continuité uniforme.
- On a \(|g(x)|\leqslant x\), donc \(g(x)\to 0\) quand \(x\to 0\). Posons \(g(0)=0\) : le prolongement obtenu est continu sur \([0,1]\), qui est compact. Heine s’applique alors et donne la continuité uniforme du prolongement. A fortiori, \(g\) est uniformément continue sur \(]0,1]\).
- Les deux suites tendent vers \(0\), donc \(x_n-y_n\to 0\). Cependant, \(h(x_n)=\sin(n\pi)=0\), tandis que \(\frac{1}{y_n}=n\pi+\frac{\pi}{2}\) donne \(h(y_n)=\cos(n\pi)=(-1)^n\). L’écart des images vaut toujours \(1\), donc \(h\) n’est pas uniformément continue.
- La fonction \(h\) n’a pas de limite en \(0\), car elle prend les valeurs \(0\) et \(1\) aussi près de \(0\) qu’on veut. Elle ne se prolonge donc pas en une fonction continue sur \([0,1]\), et le théorème de Heine ne s’applique pas.
Corrigé de l’exercice 14 – Une série d’arctangentes
Idée clé : la convergence normale de la série elle-même n’a lieu que sur des segments, mais celle des dérivées a lieu sur \(\mathbb{R}\) tout entier.
- Soit \(A>0\). Pour \(|x|\leqslant A\), \(\left|\arctan\frac{x}{n^2}\right|\leqslant\frac{A}{n^2}\). La série converge normalement sur \([-A,A]\), donc \(T\) y est définie et continue. Comme \(A\) est arbitraire, \(T\) est définie et continue sur \(\mathbb{R}\).
- On calcule \(u_n^{\prime}(x)=\frac{1/n^2}{1+x^2/n^4}=\frac{n^2}{n^4+x^2}\). Ainsi, \(0<u_n^{\prime}(x)\leqslant\frac{1}{n^2}\) pour tout réel \(x\). La série des dérivées converge normalement sur \(\mathbb{R}\). Par le théorème de dérivation, \(T\) est de classe \(\mathcal{C}^1\) sur \(\mathbb{R}\).
- On a \(T^{\prime}(x)=\sum_{n\geqslant 1}\frac{n^2}{n^4+x^2}>0\), donc \(T\) est strictement croissante. En \(0\), chaque terme vaut \(\frac{n^2}{n^4}=n^{-2}\), donc \(T^{\prime}(0)\) est la somme des inverses des carrés, égale à \(\frac{\pi^2}{6}\).
Pour approfondir
Corrigé de l’exercice 15 – Trois séries sur le segment unité
Idée clé : les trois séries se ressemblent, mais elles illustrent trois comportements : pas de convergence uniforme, convergence uniforme sans convergence normale, convergence normale.
- On dérive \(a_n\) : \(a_n^{\prime}(x)=x^{n-1}\big(n-(n+1)x\big)\). Le maximum est atteint en \(\frac{n}{n+1}\). De même, \(c_n^{\prime}(x)=x^{n-1}(1-x)\big(n-(n+2)x\big)\), qui s’annule en \(\frac{n}{n+2}\). On obtient \(\|a_n\|_\infty=\dfrac{1}{n+1}\left(\dfrac{n}{n+1}\right)^n\) et \(\|c_n\|_\infty=\left(\dfrac{n}{n+2}\right)^n\dfrac{4}{(n+2)^2}\).
- Pour \(x\in[0,1[\), la somme télescopique vaut \(\sum_{k=0}^N x^k(1-x)=1-x^{N+1}\), qui tend vers \(1\). En \(1\), tous les termes sont nuls. La somme vaut donc \(1\) sur \([0,1[\) et \(0\) en \(1\). Elle est discontinue, donc la convergence n’est pas uniforme sur \([0,1]\).
- Pour \(x\in[0,1[\) fixé, \(x^n(1-x)\) décroît vers \(0\). Le critère des séries alternées donne \(|R_N(x)|\leqslant x^{N+1}(1-x)\leqslant\|a_{N+1}\|_\infty\leqslant\frac{1}{N+2}\). En \(x=1\), le reste est nul. La convergence est donc uniforme. Ensuite, \(\left(\frac{n}{n+1}\right)^n=\left(1+\frac{1}{n}\right)^{-n}\geqslant e^{-1}\), car \(\left(1+\frac{1}{n}\right)^n\leqslant e\). Ainsi, \(\|b_n\|_\infty\geqslant\frac{1}{e(n+1)}\), terme d’une série divergente. La série \(\sum b_n\) converge uniformément, mais pas normalement.
- On a \(\|c_n\|_\infty\leqslant\frac{4}{(n+2)^2}\leqslant\frac{4}{n^2}\) pour \(n\geqslant 1\). La série \(\sum c_n\) converge donc normalement sur \([0,1]\).
Corrigé de l’exercice 16 – Quand la dérivée ne suit pas
Idée clé : la convergence uniforme des fonctions ne dit rien de leurs pentes ; c’est la convergence des dérivées qui compte.
- On utilise la quantité conjuguée : \(0\leqslant\sigma_n(x)-|x|=\dfrac{1/n^2}{\sigma_n(x)+|x|}\leqslant\dfrac{1/n^2}{1/n}=\dfrac{1}{n}\), car \(\sigma_n(x)\geqslant\frac{1}{n}\). La convergence vers \(|x|\) est donc uniforme sur \(\mathbb{R}\). Chaque \(\sigma_n\) est de classe \(\mathcal{C}^\infty\), mais la limite n’est pas dérivable en \(0\).
- On a \(|\tau_n(x)|\leqslant\frac{1}{n}\), d’où la convergence uniforme vers \(0\). En revanche, \(\tau_n^{\prime}(x)=\cos(nx)\), donc \(\tau_n^{\prime}(0)=1\) pour tout \(n\). Les dérivées en \(0\) valent \(1\), alors que la dérivée de la limite est nulle.
- On calcule \(\tau_n^{\prime}(\pi)=\cos(n\pi)=(-1)^n\). Cette suite diverge.
- Pour \(\sigma_n\), on a \(\sigma_n^{\prime}(x)=\frac{x}{\sigma_n(x)}\). Cette suite converge simplement vers la fonction signe, discontinue en \(0\), donc la convergence des dérivées n’est uniforme sur aucun segment contenant \(0\). Pour \(\tau_n\), les dérivées ne convergent même pas simplement. Dans les deux cas, c’est l’hypothèse de convergence uniforme des dérivées qui manque.
Point de vigilance : le premier exemple montre qu’une limite uniforme de fonctions lisses peut présenter un point anguleux. Le second montre qu’une suite qui tend uniformément vers \(0\) peut garder des pentes égales à \(1\). Ainsi, la régularité ne passe à la limite que si l’on contrôle directement les dérivées. Retenez ces deux exemples : ils servent de contre-exemples types en partiel.
Corrigé de l’exercice 17 – Des fonctions affines par morceaux pour approcher
Idée clé : une interpolation affine reste coincée entre deux valeurs voisines de \(f\), et la continuité uniforme contrôle l’écart entre ces valeurs.
- Sur \([x_k,x_{k+1}]\), la fonction \(L_n\) est affine, donc monotone. Elle varie de \(f(x_k)\) à \(f(x_{k+1})\), si bien que \(L_n(x)\) est compris entre ces deux nombres. Par conséquent, \(|f(x)-L_n(x)|\leqslant\max\big(|f(x)-f(x_k)|,|f(x)-f(x_{k+1})|\big)\). Soit \(\varepsilon>0\). D’après Heine, \(f\) est uniformément continue sur \([0,1]\) : il existe \(\eta>0\) adapté à \(\varepsilon\). Pour \(n\geqslant\frac{1}{\eta}\), les points \(x\), \(x_k\) et \(x_{k+1}\) sont à distance au plus \(\eta\). Ainsi, \(\|f-L_n\|_\infty\leqslant\varepsilon\) pour \(n\) assez grand : \(L_n\) converge uniformément vers \(f\).
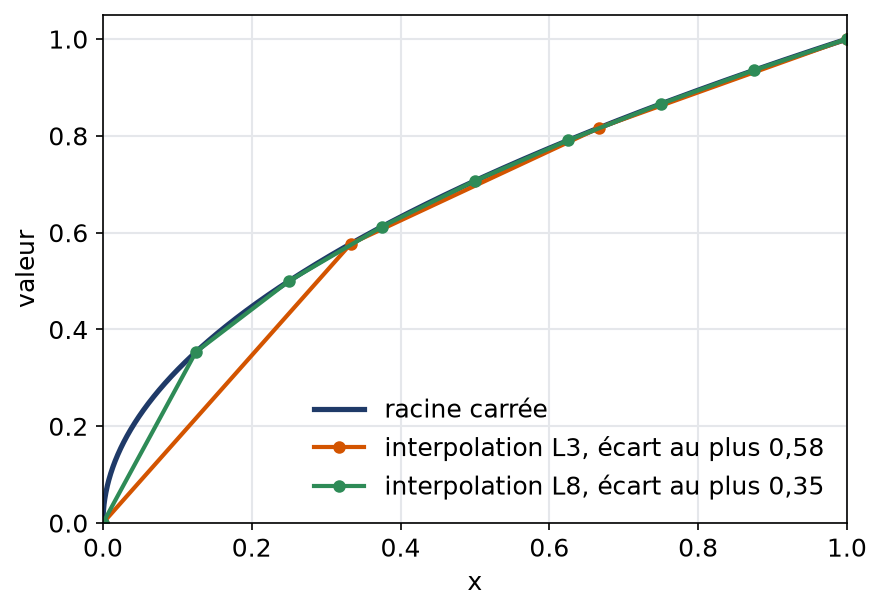
- La racine carrée est croissante. Pour \(x\in[x_k,x_{k+1}]\), les deux nombres \(\sqrt{x}\) et \(L_n(x)\) sont donc dans \(\left[\sqrt{x_k},\sqrt{x_{k+1}}\right]\). Leur écart est au plus \(\sqrt{x_{k+1}}-\sqrt{x_k}\leqslant\sqrt{x_{k+1}-x_k}=\frac{1}{\sqrt{n}}\). On obtient \(\|\sqrt{\cdot}-L_n\|_\infty\leqslant\dfrac{1}{\sqrt{n}}\).
- La fonction \(x\mapsto|x-x_k|\) a pour pente \(-1\) à gauche de \(x_k\) et \(+1\) à droite. Le terme \(\frac{s_k-s_{k-1}}{2}|x-x_k|\) change donc de pente de \(s_k-s_{k-1}\) en \(x_k\), et nulle part ailleurs. Notons \(G\) la différence de l’énoncé. Elle est continue, affine sur chaque \([x_k,x_{k+1}]\), et sa pente ne change plus en aucun \(x_k\). Sa pente est donc constante sur \([0,1]\) : \(G\) est affine. Autrement dit, \(L_n(x)=\alpha+\beta x+\sum_{k=1}^{n-1}c_k|x-x_k|\).
- Soit \(\varepsilon>0\). D’abord, on choisit \(n\) avec \(\|f-L_n\|_\infty\leqslant\frac{\varepsilon}{2}\). Ensuite, pour \(x\in[0,1]\), on a \(x-x_k\in[-1,1]\), donc \(Q_m(x-x_k)\) approche \(|x-x_k|\) à \(\|Q_m-|\cdot|\|_\infty\) près. Le polynôme \(R_m(x)=\alpha+\beta x+\sum c_kQ_m(x-x_k)\) vérifie alors \(\|R_m-L_n\|_\infty\leqslant C\,\|Q_m-|\cdot|\|_\infty\), avec \(C=\sum|c_k|\). Pour \(m\) assez grand, ce majorant est inférieur à \(\frac{\varepsilon}{2}\). Finalement, \(\|f-R_m\|_\infty\leqslant\varepsilon\) : toute fonction continue sur \([0,1]\) est limite uniforme de polynômes.
La figure compare la racine carrée à deux interpolations affines. L’écart le plus grand se situe près de \(0\), où la pente de la racine devient infinie.
Corrigé de l’exercice 18 – Problème d’une série d’inverses de sinus hyperboliques
Idée clé : une majoration géométrique donne la convergence normale loin de \(0\), puis une comparaison série-intégrale révèle le comportement en \(0\).
- Pour \(x>0\), on écrit \(\frac{1}{\mathrm{sh}(nx)}=\frac{2e^{-nx}}{1-e^{-2nx}}\). Comme \(n\geqslant 1\), on a \(1-e^{-2nx}\geqslant 1-e^{-2x}>0\), d’où la majoration demandée. La série géométrique \(\sum e^{-nx}\) converge, donc \(F(x)\) existe. Ensuite, la fonction sinus hyperbolique est impaire : chaque terme change de signe avec \(x\). Ainsi, \(F\) est définie sur \(\mathbb{R}^*\), avec \(F(-x)=-F(x)\). En revanche, aucun terme n’est défini en \(0\).
- Chaque \(u_n\) décroît sur \(]0,+\infty[\), car \(\mathrm{sh}\) y est croissante et positive. Pour \(x\geqslant a\), on a donc \(0<u_n(x)\leqslant u_n(a)\leqslant\frac{2e^{-na}}{1-e^{-2a}}\), terme d’une série convergente. La convergence est normale sur \([a,+\infty[\). Par suite, \(F\) est continue sur \(]0,+\infty[\), puis sur \(\mathbb{R}^*\) par imparité.
- Les termes sont positifs, donc le reste vérifie \(R_n(x)\geqslant\frac{1}{\mathrm{sh}((n+1)x)}\). Ce minorant tend vers \(+\infty\) quand \(x\to 0^+\). Le reste n’est donc pas borné sur \(]0,+\infty[\), et la convergence n’y est pas uniforme.
- On calcule \(u_n^{\prime}(x)=-\frac{n\,\mathrm{ch}(nx)}{\mathrm{sh}^2(nx)}\). Sur \([a,+\infty[\), la quantité \(|u_n^{\prime}(x)|=\frac{n}{\mathrm{sh}(nx)}\cdot\frac{\mathrm{ch}(nx)}{\mathrm{sh}(nx)}\) est un produit de deux fonctions positives décroissantes. Elle est donc majorée par sa valeur en \(a\). Avec \(\mathrm{ch}(na)\leqslant e^{na}\) et \(\mathrm{sh}(na)\geqslant\frac{1}{2}e^{na}(1-e^{-2a})\), on trouve \(|u_n^{\prime}(x)|\leqslant\frac{4n\,e^{-na}}{(1-e^{-2a})^2}\). Ce majorant est sommable, car \(n^3e^{-na}\to 0\). La série des dérivées converge normalement sur \([a,+\infty[\) : \(F\) est de classe \(\mathcal{C}^1\), et \(F^{\prime}=\sum u_n^{\prime}<0\), donc \(F\) est strictement décroissante.
- On écrit \(e^xF(x)=\frac{2}{1-e^{-2x}}+\sum_{n\geqslant 2}\frac{2e^{-(n-1)x}}{1-e^{-2nx}}\). Le premier terme tend vers \(2\). Sur \([1,+\infty[\), le terme de rang \(n\geqslant 2\) est majoré par \(\frac{2e^{-(n-1)}}{1-e^{-2}}\), terme d’une série convergente. La série restante converge donc normalement sur \([1,+\infty[\), et chacun de ses termes tend vers \(0\) en \(+\infty\). Le théorème de la double limite donne une limite nulle. Par conséquent, \(e^xF(x)\to 2\), soit \(F(x)\sim 2e^{-x}\) en \(+\infty\).
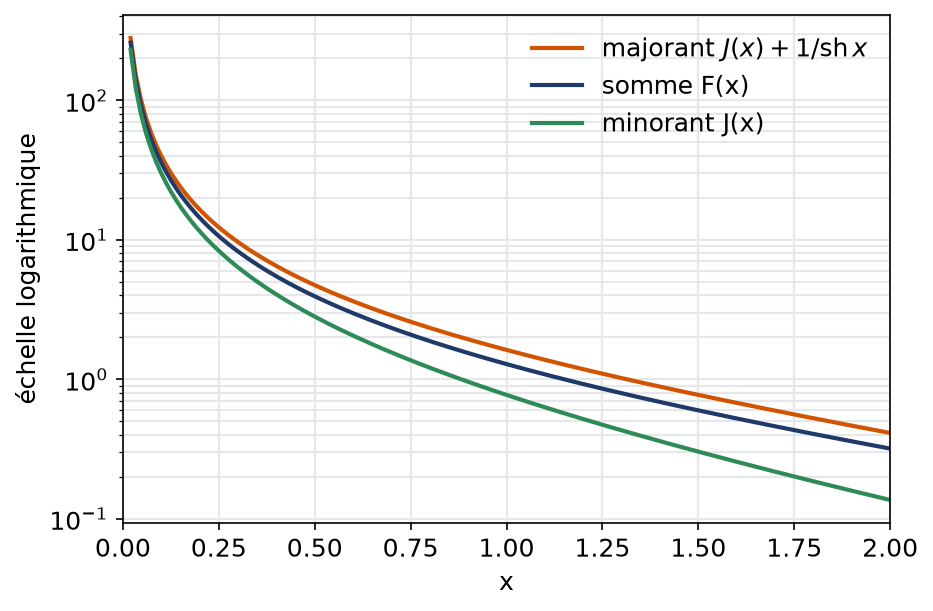
- Fixons \(x>0\) et posons \(\varphi(t)=\frac{1}{\mathrm{sh}(tx)}\), décroissante sur \(]0,+\infty[\). Pour \(n\geqslant 1\), la décroissance donne \(\varphi(n)\geqslant\int_n^{n+1}\varphi\). Pour \(n\geqslant 2\), \(\varphi(n)\leqslant\int_{n-1}^n\varphi\). En sommant, \(\int_1^{+\infty}\varphi\leqslant F(x)\leqslant\varphi(1)+\int_1^{+\infty}\varphi\). Le changement de variable \(u=tx\) et la primitive admise donnent \(\int_1^{+\infty}\varphi=\frac{1}{x}\Big[\ln\left(\mathrm{th}\frac{u}{2}\right)\Big]_x^{+\infty}=J(x)\), car \(\mathrm{th}\) tend vers \(1\) en \(+\infty\). Ensuite, \(\mathrm{th}\frac{x}{2}\sim\frac{x}{2}\) en \(0\), donc \(-\ln\left(\mathrm{th}\frac{x}{2}\right)=-\ln x+\ln 2+o(1)\sim-\ln x\). Ainsi, \(J(x)\sim\frac{-\ln x}{x}\). Enfin, \(\frac{1}{\mathrm{sh}\,x}\sim\frac{1}{x}\) est négligeable devant \(J(x)\). On conclut que \(F(x)\sim\dfrac{\ln(1/x)}{x}\) quand \(x\to 0^+\).
La figure trace \(F\) entre ses deux bornes. L’écart entre les bornes vaut \(\frac{1}{\mathrm{sh}\,x}\), qui devient petit devant \(F(x)\) lorsque \(x\) tend vers \(0\).
Pour aller plus loin
- Revoir la leçon : cours de L2 de maths sur convergence simple et uniforme
- S’exercer : exercices corrigés de L2 de maths sur convergence simple et uniforme
- Bases utiles : Convergence absolue, séries alternées et Abel
- Chapitre d’avant : Couples de variables, indépendance et grands nombres
- Chapitre d’après : Séries entières : rayon et développements
- Vérifier ses acquis : QCM de L2 de maths sur convergence simple et uniforme
- Contrôle corrigé en temps limité : Suites de fonctions et double limite : contrôle de maths en L2
- Le même thème en maths spé (MP) : Convergence des suites et séries de fonctions
- Tous les chapitres : le sommaire de la L2 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Convergence simple et uniforme en L2 de maths» au format PDF afin de pouvoir travailler en totale autonomie.