Corrigé des exercices : Formes quadratiques et coniques en L2 de maths
Ce corrigé coniques L2 rédige les dix-huit exercices comme dans une copie de partiel. Chaque solution commence par une idée clé qui indique la voie d’attaque. Les réductions de Gauss sont toujours suivies d’une vérification de l’indépendance des formes linéaires, sans laquelle la signature lue serait fausse.
Pour les coniques, nous donnons le changement de repère complet : translation vers le centre, puis rotation vers les axes propres. Les résultats finaux sont écrits en gras. Les figures montrent les courbes obtenues dans leur repère propre, ce qui permet de contrôler visuellement les longueurs des axes.
Quand un énoncé admet plusieurs méthodes, nous indiquons la plus rapide et signalons l’autre. Par ailleurs, chaque résultat numérique est recoupé par un second calcul, comme un déterminant ou un point testé.
Pour démarrer
Corrigé de l’exercice 1 – Une forme bilinéaire du plan et son changement de base
Idée clé : le coefficient de \(x_iy_j\) se range en ligne \(i\) et colonne \(j\), puis le changement de base se fait par \(P^{T}MP\).
- Les coefficients de \(x_1y_1\), \(x_1y_2\), \(x_2y_1\) et \(x_2y_2\) valent \(3\), \(1\), \(1\) et \(-2\). Ainsi \(M = \begin{pmatrix} 3 & 1 \\ 1 & -2 \end{pmatrix}\). La matrice est symétrique, donc \(b\) est symétrique.
- Directement, avec \(u = (1,2)\) et \(v = (-1,1)\) : \(b(u,v) = 3 \times 1 \times (-1) + 1 \times 1 + 2 \times (-1) – 2 \times 2 \times 1 = -3 + 1 – 2 – 4\). Ensuite, \(MV = (-3 + 1, -1 – 2) = (-2, -3)\), puis \(U^{T}(MV) = -2 – 6\). Les deux calculs donnent \(b(u,v) = -8\).
- La matrice de passage est \(P = \begin{pmatrix} 1 & 1 \\ 1 & -2 \end{pmatrix}\). D’abord \(MP = \begin{pmatrix} 4 & 1 \\ -1 & 5 \end{pmatrix}\). Ensuite \(P^{T}(MP) = \begin{pmatrix} 3 & 6 \\ 6 & -9 \end{pmatrix}\). On contrôle un coefficient : \(b(f_1,f_1) = 3 + 1 + 1 – 2 = 3\). La matrice dans \(\mathcal{B}^{\prime}\) est \(\begin{pmatrix} 3 & 6 \\ 6 & -9 \end{pmatrix}\).
Corrigé de l’exercice 2 – Forme polaire d’une forme quadratique de trois variables
Idée clé : on coupe chaque coefficient croisé en deux moitiés égales, placées symétriquement.
- La diagonale vaut \((2, -1, 0)\). Le terme \(4xz\) donne \(2\) en positions \((1,3)\) et \((3,1)\). De même, \(-6yz\) donne \(-3\). On obtient \(M = \begin{pmatrix} 2 & 0 & 2 \\ 0 & -1 & -3 \\ 2 & -3 & 0 \end{pmatrix}\).
- Pour \(u = (x,y,z)\) et \(u^{\prime} = (x^{\prime},y^{\prime},z^{\prime})\), on calcule \(U^{T}MU^{\prime}\). Ainsi \(b(u,u^{\prime}) = 2xx^{\prime} – yy^{\prime} + 2(xz^{\prime} + zx^{\prime}) – 3(yz^{\prime} + zy^{\prime})\).
- Avec \(u = (1,0,0)\) et \(v = (0,1,1)\), la formule donne \(b(u,v) = 2(1 \times 1 + 0) = 2\). Vérifions par polarisation. D’abord, \(q(u+v) = q(1,1,1) = 2 – 1 + 4 – 6 = -1\). Ensuite, \(q(u) = 2\) et \(q(v) = -1 – 6 = -7\). Donc \(\frac{1}{2}(-1 – 2 + 7) = 2\). Les deux méthodes donnent \(b(u,v) = 2\).
Corrigé de l’exercice 3 – Une forme quadratique sur les polynômes de degré au plus 2
Idée clé : on symétrise le produit \(P(0)Q(2)\), puis on travaille sur les coordonnées \((a,b,c)\) de \(P = a + bX + cX^2\).
- Posons \(\varphi(P,Q) = \frac{1}{2}\big(P(0)Q(2) + P(2)Q(0)\big)\). Les évaluations en 0 et en 2 sont linéaires, donc \(\varphi\) est bilinéaire. Elle est évidemment symétrique, et \(\varphi(P,P) = P(0)P(2)\). Ainsi \(q\) est une forme quadratique de forme polaire \(\varphi\).
- On a \(P(0) = a\) et \(P(2) = a + 2b + 4c\). Donc \(q(P) = a^2 + 2ab + 4ac\). La matrice est \(\begin{pmatrix} 1 & 1 & 2 \\ 1 & 0 & 0 \\ 2 & 0 & 0 \end{pmatrix}\).
- Le système \(MX = 0\) s’écrit \(a + b + 2c = 0\), \(a = 0\) et \(2a = 0\). On obtient \(a = 0\) et \(b = -2c\). Le noyau est donc la droite engendrée par \(X^2 – 2X = X(X-2)\). Par le théorème du rang, le rang vaut \(3 – 1\). Le noyau est \(\mathrm{Vect}\big(X(X-2)\big)\) et le rang vaut 2. Ce sont exactement les polynômes de \(E\) qui s’annulent en 0 et en 2.
- On écrit \(a^2 + 2a(b + 2c) = (a + b + 2c)^2 – (b + 2c)^2\). Les formes \(a + b + 2c\) et \(b + 2c\) sont indépendantes. La signature est \((1,1)\).
Corrigé de l’exercice 4 – Première réduction de Gauss avec un terme carré
Idée clé : on regroupe tous les termes contenant \(x\), soit \(x^2 + 2x(2y – z)\), puis on complète le carré.
- D’abord, \(x^2 + 2x(2y – z) = (x + 2y – z)^2 – (2y – z)^2\). Le reste vaut \(5y^2 + 2z^2 – (4y^2 – 4yz + z^2) = y^2 + 4yz + z^2\). Ensuite, \(y^2 + 4yz = (y + 2z)^2 – 4z^2\). Par conséquent : \(q = (x + 2y – z)^2 + (y + 2z)^2 – 3z^2\). En développant, on retrouve bien \(x^2 + 4xy – 2xz + 5y^2 + 2z^2\).
- Les formes \(x + 2y – z\), \(y + 2z\) et \(z\) ont une matrice triangulaire supérieure de diagonale \((1,1,1)\). Son déterminant vaut 1, donc elles sont indépendantes.
- On compte deux coefficients positifs et un négatif. Le rang vaut 3 et la signature \((2,1)\) : \(q\) n’est pas définie positive. Par exemple, avec \(z = 1\), \(y = -2\) et \(x = 5\), les deux premiers carrés s’annulent et \(q(5,-2,1) = -3\).
Corrigé de l’exercice 5 – Cône isotrope d’une forme sur le plan
Idée clé : en dimension 2, factoriser la forme en produit de deux formes linéaires donne immédiatement le cône isotrope.
- On développe \((2x + y)(x – y) = 2x^2 – 2xy + xy – y^2\). Donc \(q(x,y) = (2x+y)(x-y)\). Le cône isotrope est la réunion des droites \(y = x\) et \(y = -2x\).
- La matrice de \(q\) est \(\begin{pmatrix} 2 & -1/2 \\ -1/2 & -1 \end{pmatrix}\). Son déterminant vaut \(-2 – \frac{1}{4} = -\frac{9}{4}\). Il est non nul, donc \(q\) est non dégénérée.
- Les vecteurs \((1,1)\) et \((1,-2)\) sont isotropes. Pourtant, leur somme \((2,-1)\) vérifie \(q(2,-1) = 8 + 2 – 1 = 9\). Le cône n’est pas stable par addition, ce n’est donc pas un sous-espace.
- Avec \(A = 2x + y\) et \(B = x – y\), indépendantes, on a \(q = \frac{1}{4}(A+B)^2 – \frac{1}{4}(A-B)^2 = \frac{1}{4}(3x)^2 – \frac{1}{4}(x + 2y)^2\). La signature est \((1,1)\), ce que confirme le déterminant négatif.
Corrigé de l’exercice 6 – Matrices congruentes ou non
Idée clé : une congruence multiplie le déterminant par un carré strictement positif, donc elle conserve son signe.
- Prenons \(P = \begin{pmatrix} 1 & 0 \\ 0 & 1/2 \end{pmatrix}\). Alors \(P^{T}AP = \mathrm{diag}(1, 4/4)\). On obtient \(P^{T}AP = I_2\) : \(A\) et \(I_2\) sont congruentes.
- D’abord, \(BQ = \frac{1}{\sqrt{2}}\begin{pmatrix} 1 & -1 \\ 1 & 1 \end{pmatrix}\). Ensuite, \(Q^{T}BQ = \frac{1}{2}\begin{pmatrix} 2 & 0 \\ 0 & -2 \end{pmatrix}\). Ainsi \(Q^{T}BQ = D\), donc \(B\) et \(D\) sont congruentes.
- Supposons \(D = P^{T}I_2P\) avec \(P\) inversible. Alors \(\det D = (\det P)^2 > 0\). Or \(\det D = -1\). C’est absurde : \(I_2\) et \(D\) ne sont pas congruentes.
Pour s’entraîner
Corrigé de l’exercice 7 – Réduction de Gauss sans aucun carré
Idée clé : sans terme carré, on factorise autour du produit \(xy\), puis on utilise \(AB = \frac{1}{4}\big((A+B)^2 – (A-B)^2\big)\).
- On cherche \((x + \alpha z)(y + \beta z)\), qui contient \(\beta xz + \alpha yz\). Il faut donc \(\beta = 3\) et \(\alpha = -1\). Alors \((x – z)(y + 3z) = xy + 3xz – yz – 3z^2\). Ainsi \(q = (x – z)(y + 3z) + 3z^2\), avec \(A = x – z\), \(B = y + 3z\) et \(c = 3\).
- On a \(A + B = x + y + 2z\) et \(A – B = x – y – 4z\). Par conséquent : \(q = \frac{1}{4}(x + y + 2z)^2 – \frac{1}{4}(x – y – 4z)^2 + 3z^2\).
- Les trois formes ont pour matrice \(\begin{pmatrix} 1 & 1 & 2 \\ 1 & -1 & -4 \\ 0 & 0 & 1 \end{pmatrix}\). En développant selon la dernière ligne, son déterminant vaut \(1 \times (-1 – 1) = -2\). Elles sont donc indépendantes. Le rang vaut 3 et la signature \((2,1)\).
- Le vecteur \(e_1 = (1,0,0)\) donne \(q(e_1) = 0\), car \(q\) ne contient aucun terme en \(x^2\). Ainsi \(e_1\) est un vecteur isotrope non nul, comme \(e_2\) et \(e_3\). Cela n’a rien de contradictoire : le noyau, lui, est nul puisque le rang vaut 3.
Corrigé de l’exercice 8 – Signature selon un paramètre réel
Idée clé : on fait apparaître les carrés avant de discuter, afin que le paramètre ne reste que dans un seul coefficient.
- Les termes en \(x\) donnent \(x^2 + 2axy = (x + ay)^2 – a^2y^2\). Il reste \((2 – a^2)y^2 + 2yz + z^2\). Ensuite, \(z^2 + 2yz = (z + y)^2 – y^2\). Ainsi \(q_a = (x + ay)^2 + (y + z)^2 + (1 – a^2)y^2\).
- Les formes \(x + ay\), \(y + z\) et \(y\) sont indépendantes : leur matrice \(\begin{pmatrix} 1 & a & 0 \\ 0 & 1 & 1 \\ 0 & 1 & 0 \end{pmatrix}\) a pour déterminant \(-1\). Le signe de \(1 – a^2\) décide donc. Si \(|a| < 1\), la signature est \((3,0)\) ; si \(|a| = 1\), elle vaut \((2,0)\) et le rang 2 ; si \(|a| > 1\), elle vaut \((2,1)\). On retrouve d’ailleurs \(\det M = 1 – a^2\).
- Un produit scalaire est une forme définie positive, de signature \((3,0)\) en dimension 3. C’est le cas exactement pour \(-1 < a < 1\).
- Pour \(a = 1\), on a \(q_1 = (x + y)^2 + (y + z)^2\), qui est positive. Un vecteur du noyau annule les deux formes, donc \(x = -y\) et \(z = -y\). Réciproquement, la matrice \(\begin{pmatrix} 1 & 1 & 0 \\ 1 & 2 & 1 \\ 0 & 1 & 1 \end{pmatrix}\) annule bien \((1,-1,1)\). Le noyau de \(q_1\) est la droite \(\mathrm{Vect}(1,-1,1)\).
Corrigé de l’exercice 9 – Une somme de trois carrés trompeuse
Idée clé : une somme de carrés ne donne la signature que si les formes linéaires sont indépendantes, ce qui n’est pas le cas ici.
- Les trois formes \(x – y\), \(y – z\) et \(z – x\) ont une somme nulle. Elles sont liées, donc la loi de Sylvester ne s’applique pas à cette écriture.
- En développant, \(q = 2x^2 + 2y^2 + 2z^2 – 2xy – 2yz – 2zx\). D’abord, \(2x^2 – 2x(y + z) = 2\big(x – \frac{y+z}{2}\big)^2 – \frac{1}{2}(y+z)^2\). Le reste vaut \(2y^2 + 2z^2 – 2yz – \frac{1}{2}(y^2 + 2yz + z^2) = \frac{3}{2}(y^2 – 2yz + z^2)\). Ainsi \(q = 2\big(x – \frac{y+z}{2}\big)^2 + \frac{3}{2}(y – z)^2\).
- Les deux formes obtenues sont indépendantes, car seule la première contient \(x\). La signature est donc \((2,0)\) et le rang 2. La forme est positive, donc son noyau est formé des vecteurs annulant les deux carrés : \(y = z\) puis \(x = y\). Le noyau est \(\mathrm{Vect}(1,1,1)\).
On pouvait aussi prévoir ce noyau sans calcul. En effet, \(q(x,y,z)\) est nulle dès que les trois coordonnées sont égales, et une forme positive s’annule exactement sur son noyau. Ce raccourci ne vaut cependant que pour une forme positive ou négative.
Corrigé de l’exercice 10 – Réduction orthonormée en dimension 2
Idée clé : la matrice symétrique se diagonalise dans une base orthonormée, et les valeurs propres deviennent les coefficients de la forme réduite.
- La matrice est \(M = \begin{pmatrix} 3 & 2 \\ 2 & 0 \end{pmatrix}\). Son polynôme caractéristique vaut \(t^2 – 3t – 4 = (t – 4)(t + 1)\). Les valeurs propres sont \(4\) et \(-1\).
- Pour \(4\), l’équation \(-x + 2y = 0\) donne la direction \((2,1)\). Pour \(-1\), l’équation \(4x + 2y = 0\) donne la direction \((-1,2)\). Ces vecteurs sont orthogonaux, et le déterminant de \(\big((2,1),(-1,2)\big)\) vaut 5. La base \(u_1 = \frac{1}{\sqrt{5}}(2,1)\), \(u_2 = \frac{1}{\sqrt{5}}(-1,2)\) est orthonormée directe.
- Dans cette base, \(q = 4X^2 – Y^2\). La courbe \(q = 4\) s’écrit alors \(X^2 – \frac{Y^2}{4} = 1\). C’est une hyperbole d’axe focal dirigé par \(u_1\), avec \(a = 1\) et \(b = 2\).
Corrigé de l’exercice 11 – Réduction orthonormée en dimension 3 et comparaison avec Gauss
Idée clé : on vérifie les vecteurs propres par un produit matriciel, puis on compare les deux réductions par leurs signes et leurs déterminants.
- On a \(M = \begin{pmatrix} 3 & -1 & 0 \\ -1 & 2 & -1 \\ 0 & -1 & 3 \end{pmatrix}\). Ensuite, \(M(1,2,1)^{T} = (1,2,1)^{T}\), \(M(1,0,-1)^{T} = (3,0,-3)^{T}\) et \(M(1,-1,1)^{T} = (4,-4,4)^{T}\). Les valeurs propres associées sont 1, 3 et 4.
- Les trois vecteurs sont deux à deux orthogonaux, comme attendu pour des valeurs propres distinctes d’une matrice symétrique. On les normalise : \(\frac{1}{\sqrt{6}}(1,2,1)\), \(\frac{1}{\sqrt{2}}(1,0,-1)\) et \(\frac{1}{\sqrt{3}}(1,-1,1)\). Dans cette base, \(q = X^2 + 3Y^2 + 4Z^2\).
- D’abord, \(3x^2 – 2xy = 3\big(x – \frac{y}{3}\big)^2 – \frac{y^2}{3}\). Il reste \(\frac{5}{3}y^2 – 2yz + 3z^2\). Ensuite, \(\frac{5}{3}y^2 – 2yz = \frac{5}{3}\big(y – \frac{3}{5}z\big)^2 – \frac{3}{5}z^2\). Ainsi \(q = 3\big(x – \frac{y}{3}\big)^2 + \frac{5}{3}\big(y – \frac{3z}{5}\big)^2 + \frac{12}{5}z^2\). Les coefficients diffèrent des valeurs propres. En revanche, ils sont tous positifs, et leur produit \(3 \times \frac{5}{3} \times \frac{12}{5} = 12\) égale \(1 \times 3 \times 4 = \det M\). Les deux méthodes donnent la signature \((3,0)\).
- L’équation \(X^2 + 3Y^2 + 4Z^2 = 12\) s’écrit \(\frac{X^2}{12} + \frac{Y^2}{4} + \frac{Z^2}{3} = 1\). C’est un ellipsoïde de demi-axes \(2\sqrt{3}\), \(2\) et \(\sqrt{3}\).
Corrigé de l’exercice 12 – Une ellipse décentrée et inclinée
Idée clé : la partie quadratique est non dégénérée, donc on translate d’abord au centre, puis on tourne vers les axes propres.
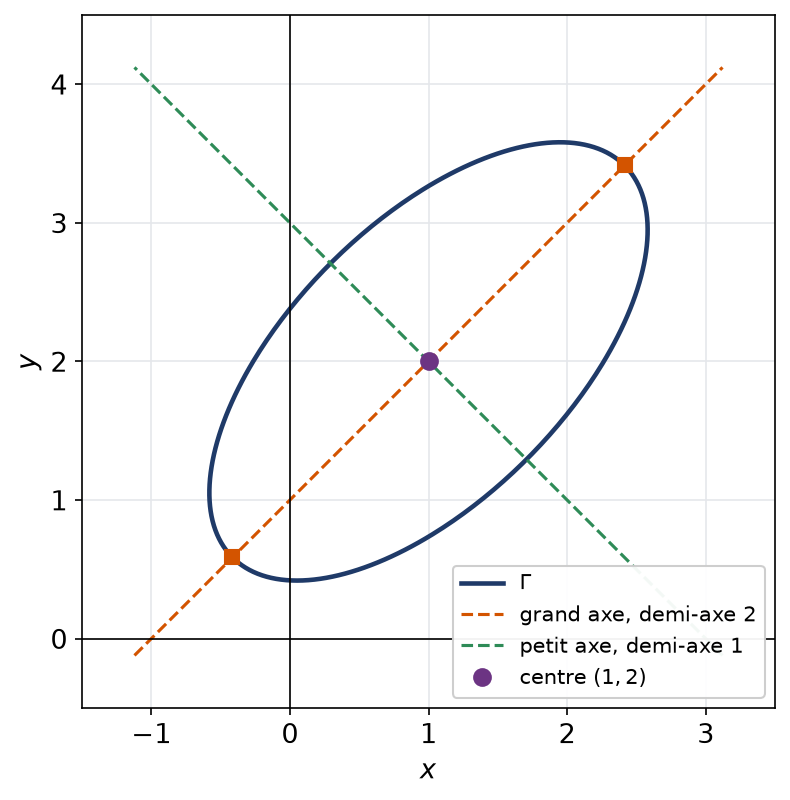
- Notons \(F(x,y)\) le premier membre. La matrice \(\begin{pmatrix} 5 & -3 \\ -3 & 5 \end{pmatrix}\) a pour déterminant 16, non nul : il existe un centre. Il annule \(\partial_x F = 10x – 6y + 2\) et \(\partial_y F = -6x + 10y – 14\). En ajoutant cinq fois la première équation et trois fois la seconde, on obtient \(32x – 32 = 0\). Donc \(x = 1\), puis \(y = 2\). Le centre est \(\Omega = (1,2)\).
- Avec \(u = x – 1\) et \(v = y – 2\), les termes de degré un disparaissent. La partie quadratique ne change pas. Le terme constant vaut \(F(1,2) = 5 – 12 + 20 + 2 – 28 + 5 = -8\). L’équation devient \(5u^2 – 6uv + 5v^2 = 8\).
- Les valeurs propres de la matrice sont \(2\), de vecteur \(\frac{1}{\sqrt{2}}(1,1)\), et \(8\), de vecteur \(\frac{1}{\sqrt{2}}(-1,1)\). Dans cette base orthonormée directe, \(2X^2 + 8Y^2 = 8\), soit \(\frac{X^2}{4} + Y^2 = 1\). \(\Gamma\) est une ellipse de centre \((1,2)\), de grand axe dirigé par \((1,1)\) avec un demi-axe 2, et de petit axe dirigé par \((-1,1)\) avec un demi-axe 1. Par exemple, le sommet \((1 + \sqrt{2}, 2 + \sqrt{2})\) donne \(u = v = \sqrt{2}\), puis \(10 – 12 + 10 = 8\).
La figure montre l’ellipse avec son centre et ses deux axes.
Corrigé de l’exercice 13 – Une parabole à axe oblique
Idée clé : la partie quadratique est un carré parfait, et la seconde coordonnée orthonormée absorbe tout le terme de degré un.
- On reconnaît \(x^2 + 4xy + 4y^2 = (x + 2y)^2\). Sa matrice \(\begin{pmatrix} 1 & 2 \\ 2 & 4 \end{pmatrix}\) est de déterminant nul et non nulle. La partie quadratique est de rang 1.
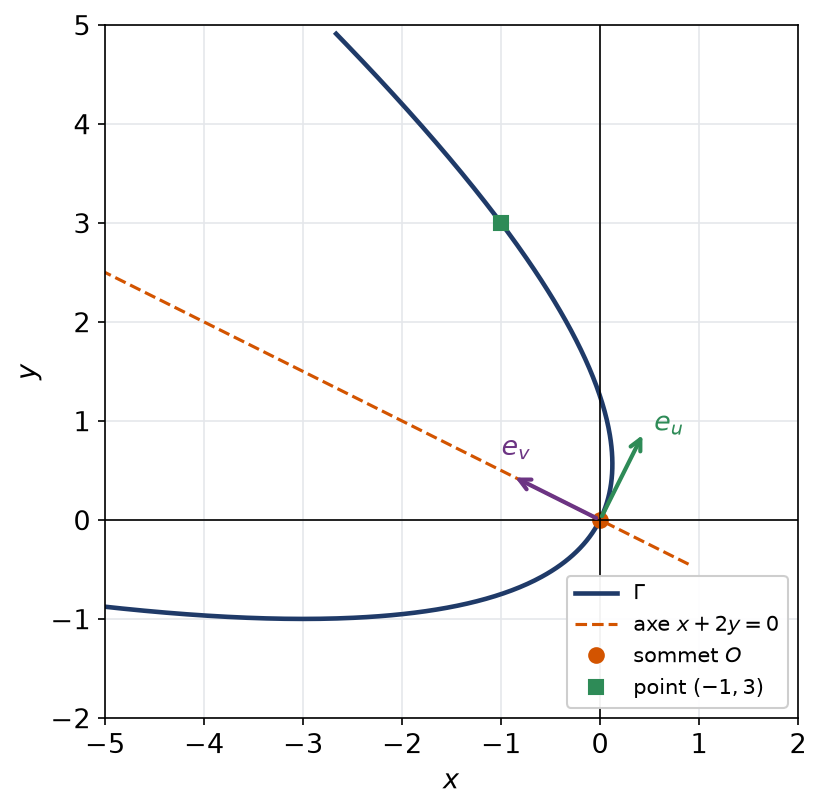
- Les vecteurs \(e_u = \frac{1}{\sqrt{5}}(1,2)\) et \(e_v = \frac{1}{\sqrt{5}}(-2,1)\) forment une base orthonormée directe, et \(u\), \(v\) sont les produits scalaires de \((x,y)\) avec eux. On inverse : \(x = \frac{u – 2v}{\sqrt{5}}\) et \(y = \frac{2u + v}{\sqrt{5}}\). D’une part, \((x + 2y)^2 = 5u^2\). D’autre part, \(10x – 5y = \frac{10u – 20v – 10u – 5v}{\sqrt{5}} = -5\sqrt{5}\,v\). L’équation devient \(5u^2 – 5\sqrt{5}\,v = 0\), soit \(v = \dfrac{u^2}{\sqrt{5}}\).
- \(\Gamma\) est une parabole de sommet l’origine, d’axe la droite \(x + 2y = 0\), tournée vers \(e_v\). Son paramètre vaut \(p = \frac{\sqrt{5}}{2}\), car \(u^2 = 2p\,v\). Pour \((-1,3)\), on calcule \(u = \frac{5}{\sqrt{5}} = \sqrt{5}\) et \(v = \frac{5}{\sqrt{5}} = \sqrt{5}\). Or \(\frac{u^2}{\sqrt{5}} = \sqrt{5} = v\). Directement aussi, \((-1 + 6)^2 – 10 – 15 = 0\). Le point \((-1,3)\) appartient bien à \(\Gamma\).
Corrigé de l’exercice 14 – Une hyperbole équilatère et ses asymptotes
Idée clé : une équation en \(xy\) se factorise directement, ce qui donne le centre et les asymptotes sans calcul de valeurs propres.
- La partie quadratique \(xy\) a pour matrice \(\begin{pmatrix} 0 & 1/2 \\ 1/2 & 0 \end{pmatrix}\), de déterminant \(-\frac{1}{4}\). Ainsi \(xy = \frac{1}{4}(x+y)^2 – \frac{1}{4}(x-y)^2\). La signature est \((1,1)\) : on attend une hyperbole, ou une paire de droites sécantes.
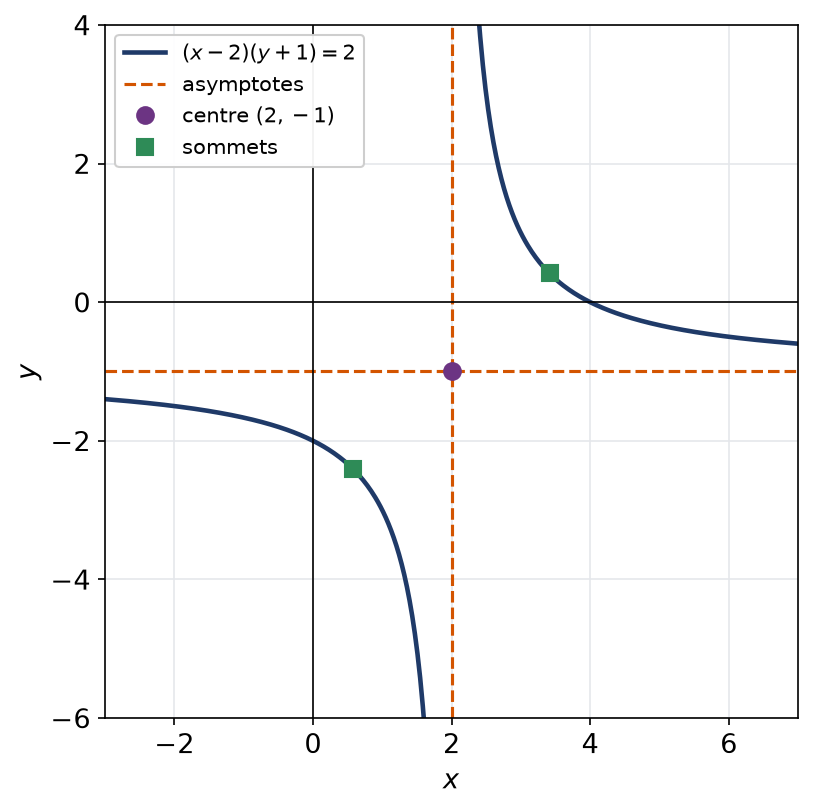
- On développe \((x – 2)(y + 1) = xy + x – 2y – 2\). Donc l’équation équivaut à \((x-2)(y+1) – 2 = 0\). On obtient \((x – 2)(y + 1) = 2\).
- Comme \(k = 2 \neq 0\), ce n’est pas une paire de droites. \(\Gamma\) est une hyperbole de centre \((2,-1)\), d’asymptotes \(x = 2\) et \(y = -1\).
- Posons \(u = x – 2\), \(v = y + 1\), puis \(u = \frac{U – V}{\sqrt{2}}\) et \(v = \frac{U + V}{\sqrt{2}}\). Alors \(uv = \frac{U^2 – V^2}{2}\), et l’équation devient \(U^2 – V^2 = 4\). C’est l’hyperbole équilatère \(\frac{U^2}{4} – \frac{V^2}{4} = 1\). Ses sommets sont \(U = \pm 2\), \(V = 0\), donc \(u = v = \pm\sqrt{2}\). Les sommets sont \((2 + \sqrt{2}, -1 + \sqrt{2})\) et \((2 – \sqrt{2}, -1 – \sqrt{2})\).
Corrigé de l’exercice 15 – Forme quadratique définie par une intégrale
Idée clé : une primitive de \(PP^{\prime}\) est \(\frac{1}{2}P^2\), ce qui ramène \(q\) à deux évaluations.
- La fonction \(\frac{1}{2}P^2\) a pour dérivée \(PP^{\prime}\). Donc \(q(P) = \frac{1}{2}\big(P(1)^2 – P(0)^2\big)\). Posons \(b(P,Q) = \frac{1}{2}\big(P(1)Q(1) – P(0)Q(0)\big)\). Elle est bilinéaire symétrique, car les évaluations sont linéaires. De plus, \(b(P,P) = q(P)\). Ainsi \(q\) est une forme quadratique de forme polaire \(b\).
- Pour \(1\), \(X\) et \(X^2\), les valeurs en 1 valent toutes 1, et les valeurs en 0 valent \(1, 0, 0\). Ainsi \(b(1,1) = 0\), et tous les autres coefficients valent \(\frac{1}{2}\). La matrice est \(\frac{1}{2}\begin{pmatrix} 0 & 1 & 1 \\ 1 & 1 & 1 \\ 1 & 1 & 1 \end{pmatrix}\).
- Pour \(P = a + bX + cX^2\), le noyau est donné par \(b + c = 0\) et \(a + b + c = 0\). On trouve \(a = 0\) et \(c = -b\). Le noyau est donc engendré par \(X – X^2\) : ce sont les polynômes nuls en 0 et en 1. Ensuite, \(q = \frac{1}{2}(a + b + c)^2 – \frac{1}{2}a^2\), avec deux formes indépendantes. Le noyau est \(\mathrm{Vect}\big(X(X-1)\big)\), le rang vaut 2 et la signature \((1,1)\).
- Le polynôme constant \(1\) vérifie \(P(1)^2 = P(0)^2 = 1\), donc \(q(1) = 0\). En revanche, \(b(1, X) = \frac{1}{2} \neq 0\). Le polynôme \(1\) est isotrope sans appartenir au noyau.
Pour approfondir
Corrigé de l’exercice 16 – Plans totalement isotropes en dimension 4
Idée clé : un sous-espace sur lequel \(q\) est définie positive rencontre forcément un sous-espace trop gros, ce qui borne la dimension des sous-espaces isotropes.
- Si \(b\) est nulle sur \(F \times F\), alors \(q(u) = b(u,u) = 0\) pour tout \(u\) de \(F\). Réciproquement, supposons \(q\) nulle sur \(F\). Pour \(u, v\) dans \(F\), le vecteur \(u + v\) est aussi dans \(F\). La polarisation donne alors \(b(u,v) = \frac{1}{2}\big(q(u+v) – q(u) – q(v)\big) = 0\). Les deux conditions sont équivalentes.
- On écrit \(x_1x_2 = \frac{1}{4}(x_1 + x_2)^2 – \frac{1}{4}(x_1 – x_2)^2\), et de même pour \(x_3x_4\). Les quatre formes \(x_1 \pm x_2\) et \(x_3 \pm x_4\) sont indépendantes. La signature de \(q\) est \((2,2)\).
- Un vecteur de \(F\) s’écrit \((a, 0, c, 0)\), et \(q(a,0,c,0) = a \times 0 + c \times 0 = 0\). D’après la question 1, \(F\) est totalement isotrope.
- Un vecteur de \(G\) s’écrit \((a, a, c, c)\). Alors \(q(a,a,c,c) = a^2 + c^2\), qui est strictement positif sauf si \(a = c = 0\). La forme \(q\) est définie positive sur \(G\).
- Soit \(H\) totalement isotrope de dimension 3. Par la formule de Grassmann, \(\dim(H \cap G) \geq 3 + 2 – 4 = 1\). Il existe donc \(w \neq 0\) dans \(H \cap G\). D’une part, \(q(w) = 0\) car \(w \in H\). D’autre part, \(q(w) > 0\) car \(w \in G\). C’est contradictoire : la dimension maximale d’un sous-espace totalement isotrope est 2.
- Chaque vecteur \(e_i\) de la base canonique est isotrope, car chaque terme de \(q\) contient deux coordonnées distinctes. La base canonique est formée de vecteurs isotropes. Pourtant, \(q(e_1 + e_2) = 1\). Le cône isotrope n’est donc pas stable par addition, et il engendre \(\mathbb{R}^4\) sans en être un sous-espace.
Le même raisonnement se généralise. Pour une forme non dégénérée de signature \((s,t)\) en dimension \(n\), un sous-espace totalement isotrope rencontre trivialement un sous-espace de dimension \(s\) où \(q\) est définie positive. Sa dimension est donc au plus \(n – s\), et de même au plus \(n – t\).
Corrigé de l’exercice 17 – Une famille de quadriques selon le second membre
Idée clé : on réduit une seule fois la forme, puis on divise par le second membre pour reconnaître chaque surface.
- On complète le carré en \(x\) : \(x^2 + 4xy + y^2 = (x + 2y)^2 – 3y^2\). Ainsi \(q = (x + 2y)^2 – 3y^2 – 3z^2\), de signature \((1,2)\).
- La matrice est \(\begin{pmatrix} 1 & 2 & 0 \\ 2 & 1 & 0 \\ 0 & 0 & -3 \end{pmatrix}\). Le bloc du haut a pour valeurs propres \(3\), de vecteur \(\frac{1}{\sqrt{2}}(1,1,0)\), et \(-1\), de vecteur \(\frac{1}{\sqrt{2}}(1,-1,0)\). Enfin, \(e_3\) est propre pour \(-3\). Dans cette base orthonormée, \(q = 3X^2 – Y^2 – 3Z^2\). Les signes confirment la signature \((1,2)\).
- Pour \(k = 3\), on obtient \(X^2 – \frac{Y^2}{3} – Z^2 = 1\) : un signe plus et deux signes moins. \(S_3\) est un hyperboloïde à deux nappes d’axe dirigé par \((1,1,0)\). Pour \(k = -3\), on obtient \(\frac{Y^2}{3} + Z^2 – X^2 = 1\). \(S_{-3}\) est un hyperboloïde à une nappe, de même axe. Pour \(k = 0\), on obtient \(3X^2 = Y^2 + 3Z^2\). \(S_0\) est un cône de sommet l’origine, de même axe : c’est le cône isotrope de \(q\).
- Le plan \(z = 0\) correspond à \(Z = 0\), et \((X, Y)\) y sont des coordonnées orthonormées. L’intersection s’écrit \(3X^2 – Y^2 = 3\). C’est l’hyperbole \(X^2 – \frac{Y^2}{3} = 1\) du plan \(z = 0\), de sommets \(\pm\frac{1}{\sqrt{2}}(1,1,0)\).
Corrigé de l’exercice 18 – Problème sur une famille de coniques à paramètre
Idée clé : les vecteurs propres de la matrice ne dépendent pas de \(m\), donc toutes les courbes ont les mêmes axes de symétrie.
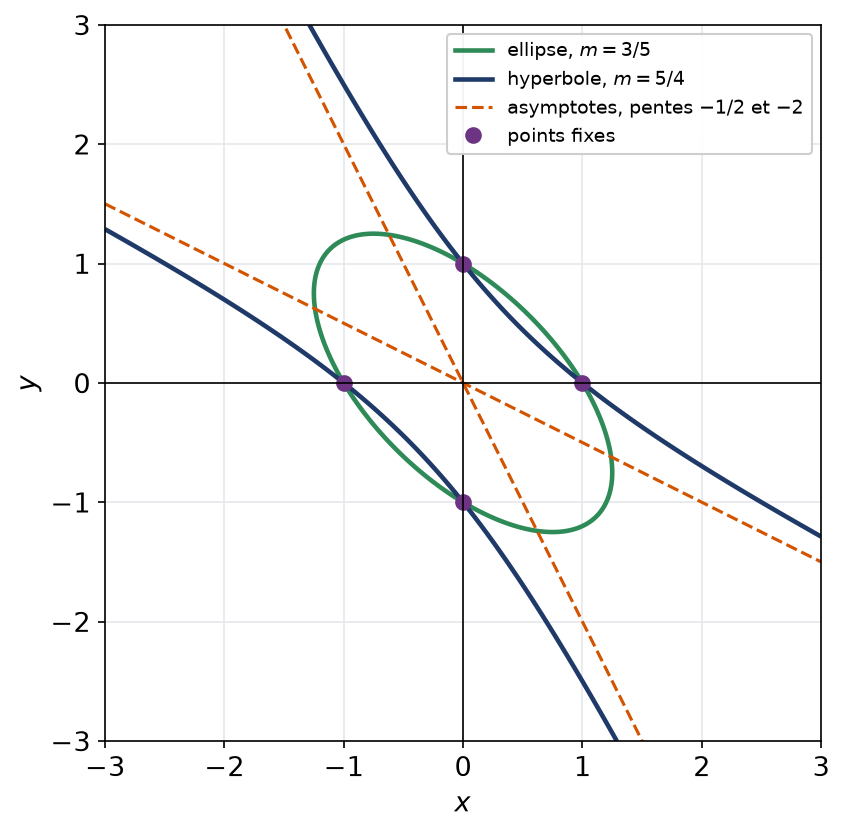
- Pour \(x = 0\), l’équation devient \(y^2 = 1\). Pour \(y = 0\), elle devient \(x^2 = 1\). Toutes les courbes passent par \((1,0)\), \((-1,0)\), \((0,1)\) et \((0,-1)\).
- La matrice \(\begin{pmatrix} 1 & m \\ m & 1 \end{pmatrix}\) envoie \((1,1)\) sur \((1+m)(1,1)\) et \((-1,1)\) sur \((1-m)(-1,1)\). Les valeurs propres sont \(1 + m\) et \(1 – m\), de vecteurs unitaires \(\frac{1}{\sqrt{2}}(1,1)\) et \(\frac{1}{\sqrt{2}}(-1,1)\).
- Dans cette base orthonormée directe, \(\mathcal{C}_m\) a pour équation \((1+m)X^2 + (1-m)Y^2 = 1\).
- Si \(-1 < m < 1\), les deux coefficients sont positifs : c’est une ellipse, et le cercle unité pour \(m = 0\). Si \(m = 1\), l’équation devient \(2X^2 = 1\), c’est-à-dire \((x + y)^2 = 1\) : c’est la paire de droites parallèles \(x + y = \pm 1\). De même, pour \(m = -1\), on obtient les droites \(x – y = \pm 1\). Enfin, si \(|m| > 1\), les coefficients sont de signes contraires : c’est une hyperbole.
- Pour \(|m| < 1\), les demi-axes valent \(\frac{1}{\sqrt{1+m}}\) selon \((1,1)\) et \(\frac{1}{\sqrt{1-m}}\) selon \((-1,1)\). Une rotation conserve les aires, et l’aire limitée par une ellipse de demi-axes \(\alpha\) et \(\beta\) vaut \(\pi\alpha\beta\). Donc l’aire vaut \(\frac{\pi}{\sqrt{(1+m)(1-m)}} = \frac{\pi}{\sqrt{1 – m^2}}\). Pour \(m = 3/5\), on a \(1 – m^2 = \frac{16}{25}\). L’aire vaut alors \(\dfrac{5\pi}{4}\).
- Pour \(m = 5/4\), les asymptotes sont les droites du cône isotrope \(x^2 + \frac{5}{2}xy + y^2 = 0\). En posant \(y = tx\), on obtient \(t^2 + \frac{5}{2}t + 1 = 0\), soit \(2t^2 + 5t + 2 = 0\). Le discriminant vaut \(25 – 16 = 9\). Les pentes des asymptotes sont \(-\frac{1}{2}\) et \(-2\). On remarque que leur produit vaut 1, comme le prévoit le produit des racines \(\frac{2}{2}\). Ainsi les deux asymptotes sont symétriques par rapport à la droite \(y = -x\), qui est un axe de la courbe.
Ce problème illustre bien le rôle de la signature. Lorsque \(m\) traverse la valeur 1, la valeur propre \(1 – m\) change de signe. La conique passe alors d’une ellipse à une hyperbole, en franchissant le cas dégénéré de deux droites parallèles.
La figure trace l’ellipse obtenue pour \(m = 3/5\) et l’hyperbole obtenue pour \(m = 5/4\), avec ses asymptotes.
Pour aller plus loin
- Revoir la leçon : cours de L2 de maths sur formes quadratiques et coniques
- S’exercer : exercices corrigés de L2 de maths sur formes quadratiques et coniques
- Bases utiles : Isométries et endomorphismes symétriques
- Chapitre d’avant : Coefficients de Fourier, Dirichlet et Parseval
- Chapitre d’après : Intégrales doubles, triples et curvilignes
- Vérifier ses acquis : QCM de L2 de maths sur formes quadratiques et coniques
- Contrôle corrigé en temps limité : Réduction de Gauss et signature : contrôle de maths en L2
- Un autre sujet noté sur 20 : Coniques, barycentres et affinités : contrôle de maths en L2
- Tous les chapitres : le sommaire de la L2 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Formes quadratiques et coniques en L2 de maths» au format PDF afin de pouvoir travailler en totale autonomie.