Convergence uniforme et contre-exemples : corrigé du contrôle de maths en MP

Voici le corrigé du contrôle de maths en MP sur le thème « convergence uniforme et contre-exemples », question par question.
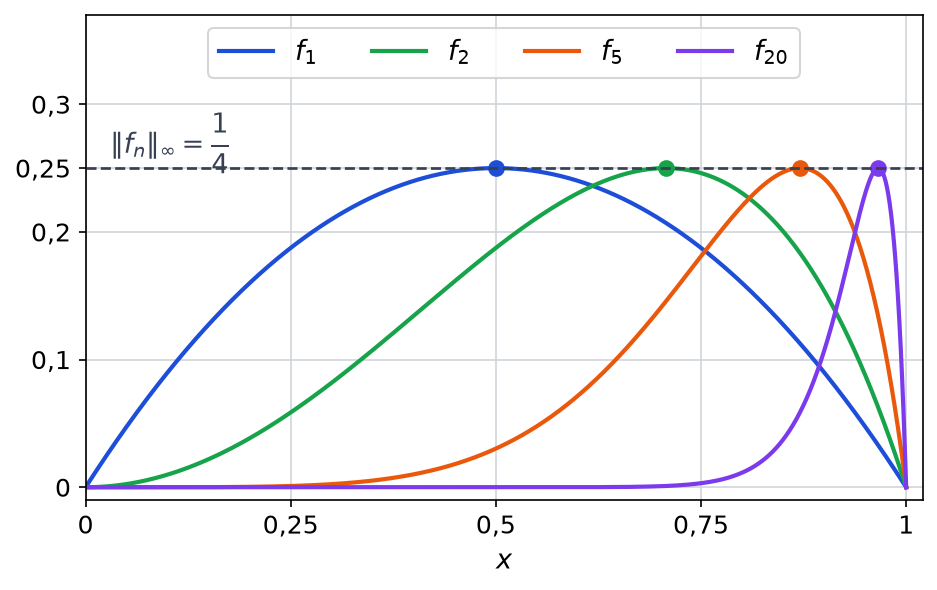
Cette correction suit la rédaction attendue aux écrits : chaque théorème est nommé, puis ses hypothèses sont contrôlées sur un intervalle précis. Les graphes des premières fonctions de chaque suite sont tracés, car ils montrent d’un coup d’œil pourquoi la norme infinie ne tend pas vers 0. Dans le vrai/faux, chaque contre-exemple est vérifié en entier, et la seule affirmation vraie reçoit une preuve courte. Ensuite, les séries de fonctions sont traitées par convergence normale sur des segments ou des demi-droites fermées. Enfin, le barème indique la part de la justification, et un piège fréquent est signalé à la fin de chaque exercice. Relisez donc surtout les passages où la domination est choisie.
L’énoncé complet se trouve ici : Convergence uniforme et contre-exemples : contrôle de maths en MP.
Barème du contrôle corrigé : convergence uniforme et contre-exemples
| Exercice | Points |
|---|---|
| 1. Une bosse qui glisse vers 1 | 3 points |
| 2. Vrai ou faux avec contre-exemples | 4 points |
| 3. Des tentes de masse constante | 3 points |
| 4. Une série de sinus aux fréquences impaires | 4 points |
| 5. Problème : une série d’exponentielles sur ]0 ; +∞[ | 6 points |
| Total | 20 points |
Le corrigé détaillé : convergence uniforme et contre-exemples
Exercice 1 – Une bosse qui glisse vers 1 (3 points)
- Fixons \(x\). Lorsque \(0 \leq x < 1\), la suite géométrique \((x^n)\) tend vers 0, de sorte que \(f_n(x)\) tend vers \(0 \times 1\). Au point 1, le facteur \(1 – 1^n\) est nul et chaque \(f_n(1)\) vaut 0. La limite simple de \((f_n)\) est la fonction identiquement nulle.
-
Le maximum de chaque bosse
L’application \(x \mapsto x^n\) réalise une bijection de \([0\,;1]\) sur \([0\,;1]\). Donc \(\|f_n\|_\infty = \sup_{t \in [0\,;1]} t(1 – t)\). Or \(t(1-t) = \frac{1}{4} – \left(t – \frac{1}{2}\right)^2 \leq \frac{1}{4}\), avec égalité pour \(t = \frac{1}{2}\), c’est-à-dire en \(x_n = 2^{-1/n}\).
Ainsi \(\|f_n – 0\|_\infty = \frac{1}{4}\) pour tout \(n\) : cette norme reste constante, et \((f_n)\) ne converge pas uniformément sur le segment entier. Sur la figure, le sommet de chaque bosse reste à la hauteur \(\frac{1}{4}\) tout en se rapprochant de 1, car \(x_n \to 1\).

- Pour \(x \in [0\,;a]\), le facteur \(1 – x^n\) appartient à \([0\,;1]\) ; par croissance de \(x \mapsto x^n\), on en tire \(f_n(x) \in [0\,;a^n]\). Par conséquent, \(\|f_n\|_{\infty,[0\,;a]} \leq a^n\), et \(a^n \to 0\) puisque \(0 \leq a < 1\). La convergence est donc uniforme sur \([0\,;a]\).
Piège classique : conclure à la convergence uniforme parce que chaque \(f_n(x)\) tend vers 0. La convergence simple ne dit rien de la vitesse, qui dépend ici de \(x\).
Exercice 2 – Vrai ou faux avec contre-exemples (4 points)
-
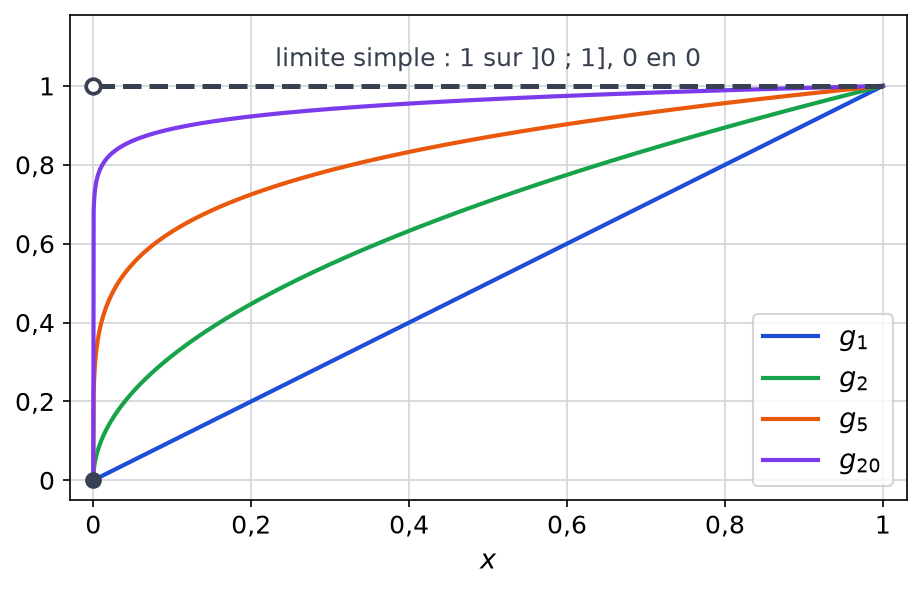
Faux. Posons \(g_n(x) = x^{1/n}\) sur \([0\,;1]\) ; chaque \(g_n\) est continue. Pour \(x > 0\), \(g_n(x) = \mathrm{e}^{(\ln x)/n}\) tend vers \(\mathrm{e}^0 = 1\), tandis que \(g_n(0) = 0\). La limite simple vaut donc 1 sur \(]0\,;1]\) et 0 en 0 : elle est discontinue en 0.

- Vrai. Par convergence uniforme, il existe \(N\) tel que \(\|f_N – f\|_\infty \leq 1\). De plus, \(f_N\) est bornée par un réel \(M\). Alors, pour tout réel \(x\), l’inégalité triangulaire donne \(|f(x)| \leq |f(x) – f_N(x)| + |f_N(x)| \leq 1 + M\). Donc \(f\) est bornée.
-
Une dérivabilité perdue à la limite
Faux. Avec \(f_n(x) = \sqrt{\left(x – \frac{1}{2}\right)^2 + \frac{1}{n}}\), la quantité sous la racine reste strictement positive, donc \(f_n\) est dérivable sur \([0\,;1]\). Posons \(f(x) = \left|x – \frac{1}{2}\right|\). En multipliant par la quantité conjuguée :
\[0 \leq f_n(x) – f(x) = \frac{1/n}{f_n(x) + f(x)} \leq \frac{1/n}{\sqrt{1/n}} = \frac{1}{\sqrt{n}}.\]
Ainsi \(\|f_n – f\|_\infty \leq \frac{1}{\sqrt{n}} \to 0\) : la convergence est uniforme. Pourtant, \(f\) n’est pas dérivable en \(\frac{1}{2}\), car ses dérivées à gauche et à droite valent \(-1\) et \(1\).
- Faux. Sur \(\mathbb{R}\), prenons \(f_n(x) = x + \frac{1}{n}\) et \(f(x) = x\). Alors \(\|f_n – f\|_\infty = \frac{1}{n} \to 0\). En revanche, \(f_n^2(x) – f^2(x) = \frac{2x}{n} + \frac{1}{n^2}\), et au point \(x = n\) cet écart vaut \(2 + \frac{1}{n^2} \geq 2\). La norme infinie de \(f_n^2 – f^2\) est même infinie : la convergence de \((f_n^2)\) n’est pas uniforme.
Piège classique : dans l’affirmation 4, chercher un contre-exemple parmi des fonctions bornées. C’est voué à l’échec : lorsque \(f\) est bornée, l’identité \(f_n^2 – f^2 = (f_n – f)(f_n + f)\) prouve que l’affirmation devient vraie.
Exercice 3 – Des tentes de masse constante (3 points)
- D’abord, \(h_n(0) = 0\) pour tout \(n\). Ensuite, soit \(x \in \left]0\,;1\right]\) : dès que \(n \geq \frac{3}{x}\), on a \(\frac{3}{n} \leq x\), donc \(h_n(x) = 0\). La suite \((h_n(x))\) est ainsi nulle à partir d’un certain rang. Donc \((h_n)\) converge simplement vers la fonction nulle.
-
Aire sous la tente et hauteur du sommet
Sous la tente, on reconnaît un triangle dont le côté posé sur l’axe mesure \(\frac{2}{n}\) et dont le sommet culmine à \(n\). D’où \(I_n = \frac{1}{2} \times \frac{2}{n} \times n = 1\). Par ailleurs, le maximum est atteint au sommet, d’où \(\|h_n\|_\infty = n\).
Comme \(\|h_n – 0\|_\infty = n\) tend vers \(+\infty\), aucune convergence uniforme n’a lieu sur \([0\,;1]\). De plus, \(I_n\) reste égale à 1 tandis que la fonction limite est d’intégrale nulle : une simple convergence ne permet donc pas d’intervertir limite et intégration.
- Pour \(n \geq \frac{3}{a}\), l’intervalle \([a\,;1]\) est inclus dans \(\left[\frac{3}{n}\,;1\right]\), où \(h_n\) est nulle. Donc \(\sup_{[a\,;1]} |h_n| = 0\) à partir de ce rang. La convergence est uniforme sur \([a\,;1]\).
- Comme \(h_n \geq 0\) est d’intégrale 1 et nulle hors de \(\left[0\,;\frac{3}{n}\right]\), on obtient
\[\left|\int_0^1 h_n\varphi – \varphi(0)\right| = \left|\int_0^1 h_n(x)\left(\varphi(x) – \varphi(0)\right)\mathrm{d}x\right| \leq \sup_{\left[0\,;\frac{3}{n}\right]} |\varphi – \varphi(0)|.\]
Or ce majorant tend vers 0 par continuité de \(\varphi\) en 0. Donc \(\int_0^1 h_n\varphi\) tend vers \(\varphi(0)\).
Piège classique : oublier le point 0 dans la question 1, ou croire que la convergence uniforme sur tout \([a\,;1]\) entraîne la convergence uniforme sur \(]0\,;1]\).
Exercice 4 – Une série de sinus aux fréquences impaires (4 points)
-
Domination et propriétés de F
Pour tout réel \(t\), \(|v_k(t)| \leq \frac{1}{(2k+1)^3} \leq \frac{1}{(k+1)^3}\), et ce majorant indépendant de \(t\) est le terme d’une série de Riemann convergente. La série \(\sum v_k\) converge donc normalement sur \(\mathbb{R}\), ce qui entraîne la convergence uniforme. Les \(v_k\) étant continues, la somme \(F\) l’est aussi.
De plus, chaque \(v_k\) est impaire et \(2\pi\)-périodique, et ces deux propriétés se transmettent à \(F\) par passage à la limite. Enfin, pour \(m = 2k+1\) impair, \(\sin(m\pi – mt) = -\cos(m\pi)\sin(-mt) = \sin(mt)\), car \(\cos(m\pi) = -1\). Ainsi \(v_k(\pi – t) = v_k(t)\), donc \(F(\pi – t) = F(t)\).
- Chaque \(v_k\) est de classe \(C^1\), de dérivée \(t \mapsto \frac{\cos\left((2k+1)t\right)}{(2k+1)^2}\), majorée en valeur absolue par \(\frac{1}{(2k+1)^2}\). La série dérivée converge donc normalement sur \(\mathbb{R}\), alors que \(\sum v_k\) converge simplement. Le théorème de dérivation des séries de fonctions s’applique : \(F\) est de classe \(C^1\) et \(F^{\prime}(t) = \sum_{k=0}^{+\infty} \frac{\cos\left((2k+1)t\right)}{(2k+1)^2}\).
-
Pourquoi l’échange est permis
Sur le segment \([0\,;\pi]\), la série de fonctions continues \(\sum v_k\) converge uniformément. On peut donc permuter somme et intégrale : \(\int_0^{\pi} F = \sum_{k \geq 0} \int_0^{\pi} v_k\).
Le calcul proprement dit
Comme \(\cos\left((2k+1)\pi\right) = -1\), on a \(\int_0^{\pi} \sin\left((2k+1)t\right)\mathrm{d}t = \frac{1 – (-1)}{2k+1} = \frac{2}{2k+1}\), donc \(\int_0^{\pi} v_k = \frac{2}{(2k+1)^4}\).
Ensuite, on sépare dans \(\zeta(4)\) les indices pairs, dont la contribution vaut \(\frac{\zeta(4)}{16}\), et les indices impairs. Il reste \(\sum_{k \geq 0} \frac{1}{(2k+1)^4} = \frac{15}{16}\zeta(4) = \frac{15\pi^4}{1440} = \frac{\pi^4}{96}\). Finalement, \(\int_0^{\pi} F(t)\,\mathrm{d}t = 2 \times \frac{\pi^4}{96} = \frac{\pi^4}{48}\).
- Le même découpage donne \(\sum_{k \geq 0} \frac{1}{(2k+1)^2} = \frac{3}{4}\zeta(2) = \frac{\pi^2}{8}\). Ainsi \(F(0) = 0\) et \(F^{\prime}(0) = \frac{\pi^2}{8} \neq 0\). Puisque \(F\) est de classe \(C^1\), la formule de Taylor-Young à l’ordre 1 fournit \(F(t) = \frac{\pi^2}{8}t + o(t)\). Donc \(F(t) \sim \frac{\pi^2}{8}t\) au voisinage de 0.
Piège classique : vouloir dériver une seconde fois. La série \(\sum \frac{\sin\left((2k+1)t\right)}{2k+1}\) ne converge pas normalement, si bien que le théorème ne s’applique plus.
Exercice 5 – Problème : une série d’exponentielles sur ]0 ; +∞[ (6 points)
Partie A : où et comment la série converge
- Si \(x \leq 0\), alors \(\mathrm{e}^{-nx} \geq 1\), donc \(u_n(x) \geq \frac{1}{n} > 0\). Par comparaison avec la série harmonique, la série diverge. Si \(x > 0\), alors \(0 \leq u_n(x) \leq \left(\mathrm{e}^{-x}\right)^n\), terme d’une série géométrique de raison \(\mathrm{e}^{-x} \in \left]0\,;1\right[\) ; la série converge. Donc \(D = \left]0\,;+\infty\right[\).
- Chaque \(u_n\) est positive et décroissante sur \([a\,;+\infty[\), donc \(\sup_{[a\,;+\infty[} |u_n| = \frac{\mathrm{e}^{-na}}{n} \leq \left(\mathrm{e}^{-a}\right)^n\). La série converge normalement sur \([a\,;+\infty[\). En revanche, sur \(]0\,;+\infty[\), on a \(\sup |u_n| = \frac{1}{n}\), valeur limite en 0. Or la série harmonique diverge : sur la demi-droite ouverte, la série n’est donc pas normalement convergente.
- Les termes étant positifs, \(R_n(x) \geq \sum_{k=n+1}^{2n} \frac{\mathrm{e}^{-kx}}{k}\). Pour ces \(n\) indices, \(k \leq 2n\) donne \(\frac{\mathrm{e}^{-kx}}{k} \geq \frac{\mathrm{e}^{-2nx}}{2n}\). Ainsi \(R_n(x) \geq n \times \frac{\mathrm{e}^{-2nx}}{2n} = \frac{\mathrm{e}^{-2nx}}{2}\), puis \(R_n\left(\frac{1}{n}\right) \geq \frac{\mathrm{e}^{-2}}{2}\). Par conséquent, la borne supérieure de \(R_n\) sur \(]0\,;+\infty[\) reste au-dessus de \(\frac{\mathrm{e}^{-2}}{2}\) pour tout \(n\). Les restes ne tendent pas uniformément vers 0 : la réponse est non.
Partie B : régularité, forme explicite et comportement en 0
- Chaque \(u_n\) est de classe \(C^1\) sur \(]0\,;+\infty[\), avec \(u_n^{\prime}(x) = -\mathrm{e}^{-nx}\). Soit \(a > 0\) : sur \([a\,;+\infty[\), on a \(|u_n^{\prime}| \leq \mathrm{e}^{-na}\), donc la série des dérivées converge normalement. Comme \(\sum u_n\) converge simplement, le théorème de dérivation terme à terme s’applique sur chaque \([a\,;+\infty[\), donc sur leur réunion \(]0\,;+\infty[\). Enfin, une somme géométrique donne
\[S^{\prime}(x) = -\sum_{n=1}^{+\infty} \mathrm{e}^{-nx} = -\frac{\mathrm{e}^{-x}}{1 – \mathrm{e}^{-x}} = -\frac{1}{\mathrm{e}^x – 1}.\]
Ainsi \(S\) est de classe \(C^1\) sur \(]0\,;+\infty[\), et sa dérivée est celle annoncée. -
Identifier la somme grâce à sa dérivée
Pour \(x > 0\), \(0 \leq S(x) \leq \sum_{n \geq 1} \mathrm{e}^{-nx} = \frac{1}{\mathrm{e}^x – 1}\), qui tend vers 0 en \(+\infty\). Donc \(S\) tend vers 0 en \(+\infty\).
Posons ensuite \(G(x) = -\ln\left(1 – \mathrm{e}^{-x}\right)\), bien définie car \(1 – \mathrm{e}^{-x} > 0\). Alors \(G^{\prime}(x) = -\frac{\mathrm{e}^{-x}}{1 – \mathrm{e}^{-x}} = S^{\prime}(x)\). Puisque \(]0\,;+\infty[\) est un intervalle, la différence \(S – G\) y vaut une constante \(c\). Lorsque \(x\) tend vers \(+\infty\), \(G(x)\) tend vers \(-\ln 1 = 0\), tout comme \(S(x)\), d’où \(c = 0\). Pour tout \(x > 0\), \(S(x) = -\ln\left(1 – \mathrm{e}^{-x}\right)\).
-
Ce qui se passe près de 0
On écrit \(S(x) = -\ln x -\ln\left(\frac{1 – \mathrm{e}^{-x}}{x}\right)\). Comme \(1 – \mathrm{e}^{-x} \sim x\), le second logarithme tend vers \(\ln 1 = 0\). Donc \(S(x) = -\ln x + o(1)\), et \(-\ln x\) tend vers \(+\infty\). Par conséquent, \(S(x) \sim -\ln x\) quand \(x\) tend vers 0 par valeurs positives.

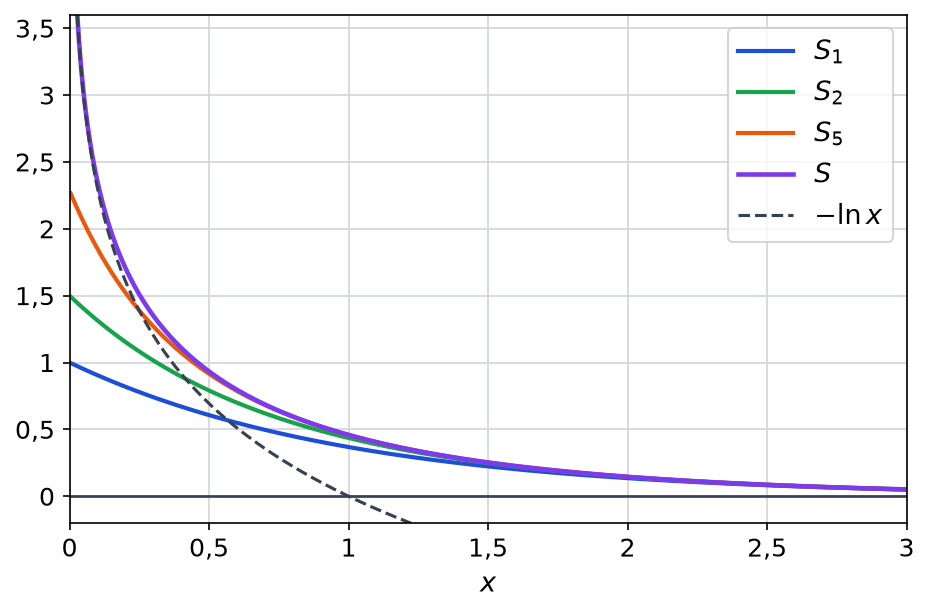
- Chaque \(S_N\) est continue en 0, de limite \(S_N(0) = \sum_{n=1}^{N} \frac{1}{n} = H_N\) : on lit \(1\), \(1{,}5\) et \(\frac{137}{60} \approx 2{,}28\) sur la figure. Ces valeurs finies sont pourtant cohérentes avec la question 6, car l’interversion des limites en 0 réclamerait la convergence uniforme au voisinage de 0, qui fait défaut d’après la question 3. D’ailleurs, \(S \geq S_N\) donne \(\liminf_{0} S \geq H_N\) pour tout \(N\), et \(H_N \to +\infty\) : les limites finies des \(S_N\) sont compatibles avec \(S \to +\infty\) en 0.
Piège classique : appliquer le théorème de dérivation sur \(]0\,;+\infty[\) tout entier. La domination \(\mathrm{e}^{-na}\) n’existe que sur \([a\,;+\infty[\) ; c’est le caractère local de la régularité qui permet de conclure.
À retenir de ce contrôle
- Une suite de fonctions converge uniformément vers sa limite simple si et seulement si la norme infinie de l’écart tend vers 0.
- Pour réfuter la convergence uniforme, il suffit d’exhiber des points x_n où l’écart reste minoré par une constante strictement positive.
- La convergence normale sur un intervalle entraîne la convergence uniforme, mais une série peut converger uniformément sans converger normalement.
- Pour dériver une série terme à terme, il faut la convergence simple de la série et la convergence uniforme, souvent normale, de la série des dérivées.
- Une convergence seulement simple ne permet ni de passer à la limite dans une intégrale, ni de conserver la continuité.
Revenir à l’énoncé du contrôle
Consolider convergence uniforme et contre-exemples après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours convergence des suites et séries de fonctions ; entraînez-vous sur les exercices convergence des suites et séries de fonctions.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en MP.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «convergence uniforme et contre-exemples : corrigé du contrôle de maths en MP» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir