Formule des queues et covariance : corrigé du contrôle de maths en MP

Voici le corrigé du contrôle de maths en MP sur le thème « formule des queues et covariance », question par question.
Cette correction est rédigée comme une copie de concours. Chaque espérance y commence par une justification d’existence, puisque les correcteurs la sanctionnent quand elle manque. Pour la formule des queues, vous trouverez l’interversion de deux sommes justifiée par le théorème de Fubini positif. La loi sans variance se traite ensuite par télescopage, sans aucun équivalent délicat. Pour l’exercice 3, les calculs partent directement de la loi conjointe, et un contre-exemple prouve la dépendance. De plus, la preuve de Cauchy-Schwarz traite à part le cas dégénéré. Enfin, une figure compare la variance du problème à celle d’une loi binomiale. Un barème détaillé suit chaque exercice.
L’énoncé complet se trouve ici : Formule des queues et covariance : contrôle de maths en MP.
Barème du contrôle corrigé : formule des queues et covariance
| Exercice | Points |
|---|---|
| 1. Deux formules des queues | 3 points |
| 2. Une loi d’espérance finie sans variance | 3,5 points |
| 3. Covariance nulle et dépendance | 4 points |
| 4. Cauchy-Schwarz probabiliste | 4 points |
| 5. Problème : lampes allumées sur un cercle | 5,5 points |
| Total | 20 points |
Le corrigé détaillé : formule des queues et covariance
Exercice 1 – Deux formules des queues (3 points)
-
Écrire chaque queue comme une somme
Pour tout \(n \geq 1\), l’événement \((X \geq n)\) est la réunion disjointe des \((X = k)\) pour \(k \geq n\). Par \(\sigma\)-additivité, on a donc \(P(X \geq n) = \sum_{k=n}^{+\infty} P(X = k)\).
Considérons alors la famille \(\left(P(X = k)\,\mathbf{1}_{\{n \leq k\}}\right)_{(n, k) \in \mathbb{N}^* \times \mathbb{N}}\). Elle est formée de réels positifs, si bien que le théorème de Fubini pour les familles positives autorise à sommer dans l’ordre de notre choix, dans \([0, +\infty]\).
En sommant d’abord en \(k\), on obtient \(\sum_{n \geq 1} P(X \geq n)\). En sommant d’abord en \(n\), chaque \(k\) donne \(\sum_{n=1}^{k} P(X = k) = k\,P(X = k)\). Or \(\sum_{k \geq 0} k\,P(X = k)\) est précisément \(E(X)\) dans \([0, +\infty]\), car \(X\) est positive. Ainsi \(E(X) = \sum_{n=1}^{+\infty} P(X \geq n)\) dans \([0, +\infty]\).
-
Variante pondérée par n
La famille \(\left(n\,P(X = k)\,\mathbf{1}_{\{n \leq k\}}\right)_{(n, k)}\) est encore positive, donc Fubini s’applique de la même manière. Pour \(k\) fixé, on a \(\sum_{n=1}^{k} n = \frac{k(k+1)}{2}\), d’où :
\[\sum_{n=1}^{+\infty} n\,P(X \geq n) = \sum_{k=0}^{+\infty} \frac{k(k+1)}{2}\,P(X = k).\]
De plus, la variable \(\frac{X(X+1)}{2}\) est positive. La formule de transfert, valable dans \([0, +\infty]\) pour une fonction positive, identifie donc le membre de droite à son espérance. On obtient \(\sum_{n \geq 1} n\,P(X \geq n) = E\left(\frac{X(X+1)}{2}\right)\).
Piège classique : intervertir les sommes sans citer la positivité des termes. Ici, aucune convergence n’est supposée : seule la positivité rend l’interversion licite, et l’égalité peut alors valoir \(+\infty\) des deux côtés.
Exercice 2 – Une loi d’espérance finie sans variance (3,5 points)
-
Un télescopage pour la constante
Posons \(u_n = \frac{1}{2n(n+1)}\) pour \(n \geq 1\). Alors :
\[u_n – u_{n+1} = \frac{(n+2) – n}{2n(n+1)(n+2)} = \frac{1}{n(n+1)(n+2)}.\]
Comme \(u_n\) tend vers 0, la série télescopique converge et, pour tout \(n \geq 1\), \(\sum_{k=n}^{+\infty} \frac{1}{k(k+1)(k+2)} = u_n\). En particulier, la somme totale vaut \(u_1 = \frac{1}{4}\). La condition \(\sum_{n \geq 1} P(X = n) = 1\) impose donc \(\frac{c}{4} = 1\). On trouve \(c = 4\), et les termes sont bien positifs.
-
Les queues de la loi
D’après le calcul précédent, \(P(X \geq n) = 4u_n\). Pour tout \(n \geq 1\), \(P(X \geq n) = \frac{2}{n(n+1)}\). Ainsi \(P(X \geq 1) = 1\), ce qui est cohérent puisque \(X\) prend ses valeurs dans \(\mathbb{N}^*\). Par ailleurs, \(P(X \geq 2) = \frac{2}{6} = \frac{1}{3}\) : ce sont bien les hauteurs des deux premières barres orange.
-
Existence puis valeur de l’espérance
La variable \(X\) est positive, donc l’exercice 1 donne \(E(X) = \sum_{n \geq 1} \frac{2}{n(n+1)}\) dans \([0, +\infty]\). Or \(\frac{2}{n(n+1)} = 2\left(\frac{1}{n} – \frac{1}{n+1}\right)\), si bien que cette série télescopique converge vers \(2 \times 1\). Par conséquent, \(X\) est d’espérance finie et \(E(X) = 2\).
-
Absence de moment d’ordre 2
Toujours par l’exercice 1, \(E\left(\frac{X(X+1)}{2}\right) = \sum_{n \geq 1} n \times \frac{2}{n(n+1)} = \sum_{n \geq 1} \frac{2}{n+1}\). Cette série diverge, car elle est comparable à la série harmonique ; elle vaut donc \(+\infty\).
D’autre part, \(X \geq 1\) entraîne \(X \leq X^2\), d’où \(\frac{X(X+1)}{2} \leq X^2\). Par croissance de l’espérance dans \([0, +\infty]\), on obtient \(E(X^2) = +\infty\). Ainsi \(X\) n’admet pas de moment d’ordre 2, et sa variance n’est pas définie, alors même que \(E(X) = 2\).
Exercice 3 – Covariance nulle et dépendance (4 points)
-
Marginales lues sur le tableau
On somme d’abord chaque colonne : \(P(X = -1) = \frac{3}{12} = \frac{1}{4}\), \(P(X = 0) = \frac{6}{12} = \frac{1}{2}\) et \(P(X = 1) = \frac{1}{4}\). Chaque ligne totalise ensuite \(\frac{6}{12}\), donc \(Y\) suit la loi de Bernoulli de paramètre \(\frac{1}{2}\).
Les deux variables sont finies, si bien que tous leurs moments existent. On obtient \(E(X) = -\frac{1}{4} + \frac{1}{4} = 0\) et \(E(Y) = \frac{1}{2}\).
-
Une covariance nulle trompeuse
Seules les cases où \(x y \neq 0\) comptent dans \(E(XY)\), c’est-à-dire \((-1, 1)\) et \((1, 1)\). Ainsi \(E(XY) = -\frac{2}{12} + \frac{2}{12} = 0\), puis \(\mathrm{Cov}(X, Y) = E(XY) – E(X)E(Y) = 0\).
Pourtant, \(P(X = 0, Y = 0) = \frac{1}{3}\), alors que \(P(X = 0)\,P(Y = 0) = \frac{1}{4}\). La covariance est nulle, mais \(X\) et \(Y\) ne sont pas indépendantes.
-
La dépendance cachée dans le carré
La variable \(X^2\) suit la loi de Bernoulli de paramètre \(P(X \neq 0) = \frac{1}{2}\). De plus, \(X^2 Y = 1\) exactement quand \(X \neq 0\) et \(Y = 1\), d’où \(E(X^2 Y) = \frac{4}{12} = \frac{1}{3}\). Par conséquent :
\[\mathrm{Cov}(X^2, Y) = \frac{1}{3} – \frac{1}{2} \times \frac{1}{2} = \frac{1}{12}.\]
On trouve \(\mathrm{Cov}(X^2, Y) = \frac{1}{12} > 0\). En effet, savoir que \(Y = 1\) rend \(X \neq 0\) plus probable : \(P(X \neq 0 \mid Y = 1) = \frac{2}{3}\), contre \(\frac{1}{2}\) sans information.
-
Deux variances de sommes
D’abord, \(V(X) = E(X^2) – E(X)^2 = \frac{1}{2}\) et \(V(Y) = \frac{1}{4}\). Comme la covariance de \(X\) et \(Y\) est nulle, \(V(X + Y) = \frac{1}{2} + \frac{1}{4}\). Ainsi \(V(X + Y) = \frac{3}{4}\).
Ensuite, \(V(X^2) = \frac{1}{2} \times \frac{1}{2} = \frac{1}{4}\), donc \(V(X^2 + Y) = V(X^2) + V(Y) + 2\,\mathrm{Cov}(X^2, Y) = \frac{1}{4} + \frac{1}{4} + \frac{1}{6}\). On obtient \(V(X^2 + Y) = \frac{2}{3}\).
Piège classique : conclure à l’indépendance à partir d’une covariance nulle. Pour prouver la dépendance, un seul couple de valeurs où la loi conjointe diffère du produit des marginales suffit.
Exercice 4 – Cauchy-Schwarz probabiliste (4 points)
-
Existence puis signe d’un trinôme
L’inégalité \(|XY| \leq \frac{X^2 + Y^2}{2}\) découle de \((|X| – |Y|)^2 \geq 0\). Le majorant est d’espérance finie, donc \(XY\) admet une espérance par domination.
Pour \(t\) réel, \((X + tY)^2 = X^2 + 2tXY + t^2 Y^2\) admet alors une espérance par linéarité. On pose donc \(\varphi(t) = E(X^2) + 2t\,E(XY) + t^2\,E(Y^2)\), qui est positive par positivité de l’espérance.
Lorsque \(E(Y^2) = 0\), la fonction \(\varphi\) est affine et positive sur \(\mathbb{R}\) : sa pente \(2E(XY)\) est donc nulle, et l’inégalité devient \(0 \leq 0\). Sinon, \(\varphi\) est un trinôme du second degré de signe constant, si bien que son discriminant est négatif ou nul : \(4E(XY)^2 – 4E(X^2)E(Y^2) \leq 0\). Dans tous les cas, \(E(XY)^2 \leq E(X^2)\,E(Y^2)\).
-
Le coefficient de corrélation
Les variables centrées \(X – E(X)\) et \(Y – E(Y)\) admettent encore un moment d’ordre 2. Appliquons-leur la question 1 : comme \(\mathrm{Cov}(X, Y) = E\left((X – E(X))(Y – E(Y))\right)\), on obtient \(\mathrm{Cov}(X, Y)^2 \leq V(X)\,V(Y)\). Ainsi \(|\mathrm{Cov}(X, Y)| \leq \sigma(X)\,\sigma(Y)\).
Dans l’exercice 3, \(\sigma(X^2) = \sigma(Y) = \frac{1}{2}\), d’où \(\rho(X^2, Y) = \frac{1/12}{1/4}\). Le coefficient de corrélation vaut \(\frac{1}{3}\), qui appartient bien à \([-1, 1]\).
-
Une minoration par le second moment
Si \(Z = 0\), alors \(Z\,\mathbf{1}_{\{Z \geq 1\}} = 0\) ; sinon, \(Z \geq 1\) et l’indicatrice vaut 1. Donc \(Z = Z\,\mathbf{1}_{\{Z \geq 1\}}\) car \(Z\) est à valeurs entières. L’indicatrice admet un moment d’ordre 2, et son carré est elle-même. La question 1 donne alors :
\[E(Z)^2 \leq E(Z^2)\,E\left(\mathbf{1}_{\{Z \geq 1\}}\right) = E(Z^2)\,P(Z \geq 1).\]
Comme \(E(Z)^2 > 0\), ceci force \(E(Z^2) > 0\), et l’on peut diviser. Par conséquent, \(P(Z \geq 1) \geq \frac{E(Z)^2}{E(Z^2)}\).
Pour la loi de Poisson, la série \(\sum k^2 \frac{\lambda^k}{k!}\) converge, donc \(Z\) admet un moment d’ordre 2. De plus, \(E(Z) = V(Z) = \lambda\), si bien que \(E(Z^2) = \lambda + \lambda^2\). On en déduit \(1 – \mathrm{e}^{-\lambda} \geq \frac{\lambda}{1 + \lambda}\) pour tout \(\lambda > 0\).
Exercice 5 – Problème : lampes allumées sur un cercle (5,5 points)
-
Chaque paire est une Bernoulli
La variable \(Y_i\) prend les valeurs 0 et 1. Comme \(n \geq 3\), les lampes \(L_i\) et \(L_{i+1}\) sont distinctes, donc l’indépendance donne \(P(Y_i = 1) = P(X_i = 1)\,P(X_{i+1} = 1) = p^2\). Ainsi \(Y_i\) suit la loi de Bernoulli de paramètre \(p^2\).
La variable \(N\) est finie, donc d’espérance finie, et la linéarité donne \(E(N) = \sum_{i=1}^{n} E(Y_i)\). On obtient \(E(N) = n p^2\).
-
Paires disjointes, paires voisines
Premier cas : les paires n’ont aucune lampe commune. Alors \(Y_i\) ne dépend que de \((X_i, X_{i+1})\), tandis que \(Y_j\) ne dépend que de \((X_j, X_{j+1})\). D’après le lemme des coalitions, \(Y_i\) et \(Y_j\) sont indépendantes. Dans ce cas, \(\mathrm{Cov}(Y_i, Y_j) = 0\).
Second cas : les paires ont une lampe commune. Puisque \(i \neq j\), elles en partagent exactement une, donc \(j = i + 1\) ou \(i = j + 1\) modulo \(n\). Supposons par exemple \(j = i + 1\). Dans ce cas, \(Y_i Y_j = X_i X_{i+1} X_{i+2}\) porte sur trois lampes distinctes, car \(n \geq 3\). Ainsi \(E(Y_i Y_j) = p^3\), d’où :
\[\mathrm{Cov}(Y_i, Y_j) = p^3 – p^2 \times p^2 = p^3(1 – p).\]
Quand les paires sont voisines, \(\mathrm{Cov}(Y_i, Y_j) = p^3(1 – p) > 0\).
-
Dénombrement et variance de N
Chaque indice \(i\) a exactement deux voisins, \(i – 1\) et \(i + 1\) modulo \(n\), distincts car \(n \geq 3\). On compte donc \(2n\) couples ordonnés du second cas, soit \(n\) paires \(\{i, j\}\). D’autre part, \(V(Y_i) = p^2(1 – p^2)\) pour une Bernoulli.
La variable \(N\) est bornée, donc elle admet une variance. La formule de la variance d’une somme donne alors :
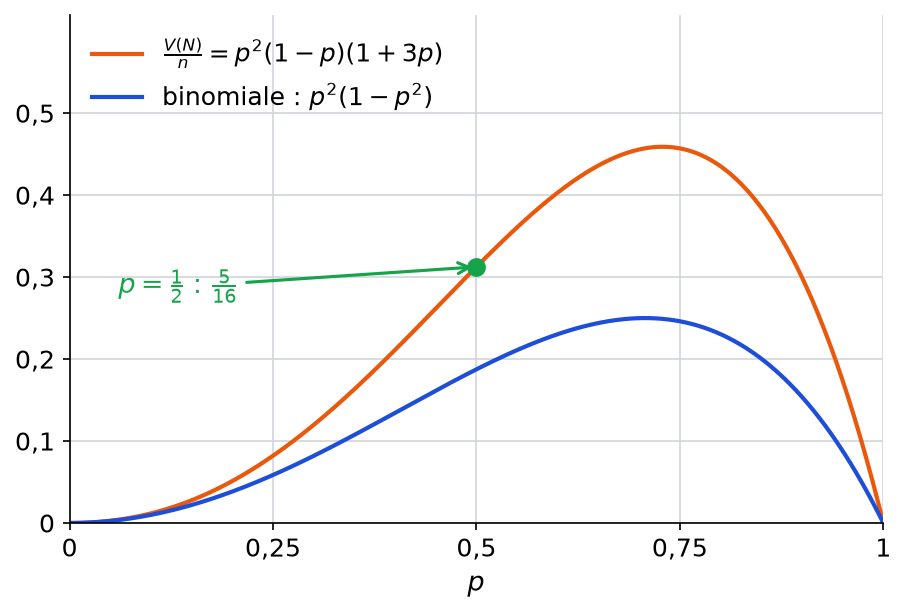
\[V(N) = \sum_{i=1}^{n} V(Y_i) + 2 \sum_{i < j} \mathrm{Cov}(Y_i, Y_j) = n p^2(1 – p^2) + 2n\,p^3(1 – p).\]
En factorisant \(n p^2 (1 – p)\), il reste \((1 + p) + 2p = 1 + 3p\). Ainsi \(V(N) = n p^2 (1 – p)(1 + 3p)\). Pour \(p = 1\), on retrouve d’ailleurs \(V(N) = 0\), ce qui est cohérent avec \(N = n\) presque sûrement.
-
Comparaison avec la binomiale
Une variable de loi \(\mathcal{B}(n, p^2)\) a pour variance \(n p^2 (1 – p^2) = n p^2 (1 – p)(1 + p)\). Le rapport des deux variances vaut donc \(\frac{1 + 3p}{1 + p}\), qui est strictement supérieur à 1. La variance de \(N\) est plus grande que celle de la binomiale, car les paires voisines sont positivement corrélées : une lampe allumée favorise les deux paires qui la contiennent. La figure ci-dessous compare les deux variances divisées par \(n\).

-
Application à la guirlande de huit lampes
Sur la figure, les paires \(\{L_1, L_2\}\), \(\{L_2, L_3\}\) et \(\{L_6, L_7\}\) sont allumées, tandis que \(L_8\) est éteinte. La valeur observée est \(N = 3\).
Ensuite, \(E(N) = 8 \times \frac{1}{4} = 2\) et \(V(N) = 8 \times \frac{1}{4} \times \frac{1}{2} \times \frac{5}{2} = \frac{5}{2}\). On obtient \(E(N) = 2\), \(V(N) = \frac{5}{2}\) et \(\sigma(N) = \frac{\sqrt{10}}{2} \approx 1{,}58\). La valeur observée s’écarte donc de la moyenne de moins d’un écart type.
Piège classique : oublier le facteur 2 devant la somme des covariances, ou compter \(2n\) paires au lieu de \(n\). Le cas \(n = 3\), \(p = \frac{1}{2}\) se traite à la main et détecte ces erreurs : \(N\) vaut 0, 1 ou 3 avec les probabilités \(\frac{4}{8}\), \(\frac{3}{8}\) et \(\frac{1}{8}\), d’où directement \(V(N) = \frac{15}{16}\).
À retenir de ce contrôle
- Pour une variable à valeurs dans N, l’espérance est la somme des probabilités P(X supérieur ou égal à n), égalité valable dans [0, +∞].
- Une variable peut avoir une espérance finie sans posséder de variance : il faut alors vérifier séparément la convergence de la série des n² P(X = n).
- Deux variables indépendantes ont une covariance nulle, mais la réciproque est fausse : un seul couple de valeurs suffit à prouver la dépendance.
- La variance d’une somme vaut la somme des variances plus deux fois la somme des covariances sur les paires d’indices distincts.
- Dans une somme d’indicatrices, seules les paires qui dépendent des mêmes variables de départ contribuent ; on les dénombre avant de sommer.
Revenir à l’énoncé du contrôle
Consolider formule des queues et covariance après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours espérance, variance et covariance d’une variable discrète ; entraînez-vous sur les exercices espérance, variance et covariance d’une variable discrète.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en MP.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «formule des queues et covariance : corrigé du contrôle de maths en MP» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir

Contrôles
Tout voir
QCM
Tout voir