Différentielles, gradient et extremums liés : corrigé du contrôle de maths en MP

Voici le corrigé du contrôle de maths en MP sur le thème « différentielles, gradient et extremums liés », question par question.
Cette correction est rédigée comme une excellente copie de concours. Chaque différentiabilité y est établie par un développement à l’ordre 1 dont le reste est majoré explicitement. Pour le déterminant, vous verrez comment la formule de Leibniz isole la trace, puis comment passer d’une matrice inversible quelconque à l’identité. Le changement de variables est traité avec ses deux sens, car la réciproque est aussi notée. De plus, la nature de chaque point critique est discutée, y compris lorsque la hessienne ne permet pas de conclure. Enfin, le problème relie l’espace tangent à la sphère, la condition de Lagrange et le théorème spectral. Deux figures accompagnent les réponses, et le barème suit chaque exercice.
L’énoncé complet se trouve ici : Différentielles, gradient et extremums liés : contrôle de maths en MP.
Barème du contrôle corrigé : différentielles, gradient et extremums liés
| Exercice | Points |
|---|---|
| 1. Dérivées directionnelles sans différentiabilité | 3 points |
| 2. Différentielles du déterminant et de l’inverse | 4 points |
| 3. Changement de variables et dérivées partielles | 4 points |
| 4. Points critiques et hessienne | 4 points |
| 5. Problème : une forme quadratique sur la sphère | 5 points |
| Total | 20 points |
Le corrigé détaillé : différentielles, gradient et extremums liés
Exercice 1 – Dérivées directionnelles sans différentiabilité (3 points)
-
Une majoration qui donne la continuité
Pour \((x, y) \neq (0, 0)\), l’inégalité triangulaire donne \(|x^3 – 2xy^2| \leq |x|\,x^2 + 2|x|\,y^2 \leq 2|x|\,(x^2 + y^2)\). En divisant par \(x^2 + y^2 > 0\), on obtient \(|f(x, y)| \leq 2|x|\), et cette inégalité reste vraie en \((0, 0)\).
Sur l’ouvert \(\mathbb{R}^2 \setminus \{(0, 0)\}\), \(f\) s’obtient par opérations usuelles à partir des projections, avec un dénominateur strictement positif : elle y est donc continue. En \((0, 0)\), la majoration montre que \(f(x, y)\) tend vers \(0 = f(0, 0)\). Par conséquent, \(f\) est continue sur \(\mathbb{R}^2\).
-
Homogénéité et dérivées selon un vecteur
Pour \(t \neq 0\), le numérateur de \(f(th)\) est multiplié par \(t^3\) et le dénominateur par \(t^2\), donc \(f(th) = t\,f(h)\). Ainsi, \(\frac{f(th) – f(0, 0)}{t} = f(h)\) pour tout \(t \neq 0\) : ce taux est constant, donc il converge quand \(t \to 0\).
La dérivée de \(f\) en \((0, 0)\) selon \(h\) existe et vaut \(f(h)\). En particulier, \(\frac{\partial f}{\partial x}(0, 0) = f(1, 0) = 1\) et \(\frac{\partial f}{\partial y}(0, 0) = f(0, 1) = 0\).
-
Le défaut de linéarité
Supposons \(f\) différentiable en \((0, 0)\). Alors toute dérivée directionnelle s’exprime par la différentielle : \(f(h) = \mathrm{d}f(0, 0)(h) = h_1 \frac{\partial f}{\partial x}(0, 0) + h_2 \frac{\partial f}{\partial y}(0, 0) = h_1\). Avec \(h = (\cos\theta, \sin\theta)\), on aurait donc \(f(\cos\theta, \sin\theta) = \cos\theta\) pour tout \(\theta\) : les deux courbes seraient confondues.
Or \(f(\cos\theta, \sin\theta) = \cos\theta\,(\cos^2\theta – 2\sin^2\theta)\). Pour \(\theta = \frac{\pi}{4}\), cette quantité vaut \(\frac{\sqrt{2}}{2} \times \left(-\frac{1}{2}\right) = -\frac{\sqrt{2}}{4}\), alors que \(\cos\frac{\pi}{4} = \frac{\sqrt{2}}{2}\). Ainsi \(f\) n’est pas différentiable en \((0, 0)\), alors même que la continuité et toutes les dérivées directionnelles y sont acquises.
Piège classique : conclure à la différentiabilité parce que les dérivées partielles existent. Il faut vérifier que \(h \mapsto D_h f(0, 0)\) est linéaire, puis que le reste est négligeable.
Exercice 2 – Différentielles du déterminant et de l’inverse (4 points)
-
Isoler la trace dans la formule de Leibniz
Notons \(H = (h_{ij})\). La formule de Leibniz donne \(\det(I_n + H) = \sum_{\sigma \in \mathfrak{S}_n} \varepsilon(\sigma) \prod_{j=1}^{n} \left(\delta_{\sigma(j) j} + h_{\sigma(j) j}\right)\). Développons chaque produit : on obtient un polynôme en les coefficients \(h_{ij}\).
Le terme constant vient seulement de \(\sigma = \mathrm{id}\) et vaut 1. Si \(\sigma \neq \mathrm{id}\), alors \(\sigma\) déplace au moins deux indices, donc chaque terme du produit associé contient au moins deux facteurs \(h_{ij}\). Par conséquent, les termes de degré 1 proviennent de \(\sigma = \mathrm{id}\) seule, et leur somme vaut \(h_{11} + \cdots + h_{nn} = \mathrm{tr}(H)\).
Enfin, chaque monôme de degré \(k \geq 2\) est majoré par \(\|H\|_\infty^k\), où \(\|H\|_\infty\) est le plus grand des \(|h_{ij}|\). Toutes les normes étant équivalentes en dimension finie, ces termes sont des \(O(\|H\|^2)\), donc des \(o(\|H\|)\). On a \(\det(I_n + H) = 1 + \mathrm{tr}(H) + o(\|H\|)\) : le déterminant est différentiable en \(I_n\), de différentielle la trace.
-
Retour en une matrice inversible
Pour \(A\) inversible, on écrit \(\det(A + H) = \det(A)\,\det(I_n + A^{-1}H)\). Comme \(\|A^{-1}H\| \leq \|A^{-1}\|\,\|H\|\), la question 1 donne \(\det(I_n + A^{-1}H) = 1 + \mathrm{tr}(A^{-1}H) + o(\|H\|)\).
D’où \(\det(A + H) = \det(A) + \det(A)\,\mathrm{tr}(A^{-1}H) + o(\|H\|)\). De plus, \(\det(A)\,A^{-1} = \mathrm{com}(A)^{\top}\), et l’application \(H \mapsto \mathrm{tr}(\mathrm{com}(A)^{\top} H)\) est linéaire. Ainsi \(\mathrm{d}(\det)(A)(H) = \mathrm{tr}\left(\mathrm{com}(A)^{\top} H\right)\).
-
Une identité exacte pour l’inverse
Comme \(\mathrm{GL}_n(\mathbb{R})\) est ouvert, \(A + H\) est inversible pour \(\|H\|\) assez petit. On vérifie alors l’égalité \((A + H)^{-1} – A^{-1} = -(A + H)^{-1} H A^{-1}\), en multipliant à gauche par \(A + H\) et à droite par \(A\). Par suite :
\[(A + H)^{-1} – A^{-1} + A^{-1} H A^{-1} = \left(A^{-1} – (A + H)^{-1}\right) H A^{-1}.\]
La norme du membre de droite est majorée par \(\|A^{-1} – (A + H)^{-1}\|\,\|H\|\,\|A^{-1}\|\), qui est un \(o(\|H\|)\) grâce à la continuité de l’inversion. De plus, \(H \mapsto -A^{-1} H A^{-1}\) est linéaire. Donc \(\varphi\) est différentiable en tout \(A\), avec \(\mathrm{d}\varphi(A)(H) = -A^{-1} H A^{-1}\).
-
Un gradient pour la trace de l’inverse
On a \(F = \mathrm{tr} \circ \varphi\), où la trace est linéaire, donc égale à sa différentielle. La règle de la chaîne et la relation \(\mathrm{tr}(MN) = \mathrm{tr}(NM)\) donnent \(\mathrm{d}F(A)(H) = -\mathrm{tr}(A^{-1} H A^{-1}) = -\mathrm{tr}(A^{-2} H)\).
Pour le produit scalaire proposé, \(\mathrm{d}F(A)(H) = \mathrm{tr}\left(\left(-(A^{-2})^{\top}\right)^{\top} H\right)\), donc \(\nabla F(A) = -(A^{-2})^{\top}\). Ici \(\det A = 1\), si bien que \(A^{-1} = \begin{pmatrix} 1 & -1 \\ -1 & 2 \end{pmatrix}\), puis \(A^{-2} = \begin{pmatrix} 2 & -3 \\ -3 & 5 \end{pmatrix}\). Cette matrice est symétrique. On obtient \(\nabla F(A) = \begin{pmatrix} -2 & 3 \\ 3 & -5 \end{pmatrix}\).
Exercice 3 – Changement de variables et dérivées partielles (4 points)
-
Un changement de variables bijectif
Si \((u, v) \in U\), alors \(u > 0\), donc \(\phi(u, v) \in U\). Réciproquement, pour \((x, y) \in U\), l’équation \(\phi(u, v) = (x, y)\) impose \(u = x\) puis \(v = \frac{y}{x^2}\), ce qui a un sens car \(x > 0\). Ainsi \(\phi\) est une bijection de \(U\) sur \(U\), de réciproque \(\psi : (x, y) \mapsto \left(x, \frac{y}{x^2}\right)\). Enfin, les composantes de \(\phi\) et de \(\psi\) sont des fractions rationnelles définies sur \(U\), donc de classe \(C^1\).
-
La règle de la chaîne
La fonction \(g = f \circ \phi\) est de classe \(C^1\) comme composée. La règle de la chaîne, appliquée avec \(\frac{\partial \phi}{\partial u} = (1, 2uv)\) et \(\frac{\partial \phi}{\partial v} = (0, u^2)\), donne pour tout \((u, v) \in U\) :
\[\frac{\partial g}{\partial u}(u, v) = \frac{\partial f}{\partial x}(\phi(u, v)) + 2uv\,\frac{\partial f}{\partial y}(\phi(u, v)), \quad \frac{\partial g}{\partial v}(u, v) = u^2\,\frac{\partial f}{\partial y}(\phi(u, v)).\]
-
Résolution de l’équation
Posons \((x, y) = \phi(u, v)\), donc \(x = u\) et \(y = u^2 v\). En multipliant la première formule par \(u\), on obtient \(u\,\frac{\partial g}{\partial u}(u, v) = x\,\frac{\partial f}{\partial x}(x, y) + 2y\,\frac{\partial f}{\partial y}(x, y)\). Comme \(\phi\) est surjective et \(u > 0\), la fonction \(f\) vérifie \((E)\) si et seulement si \(\frac{\partial g}{\partial u}\) est nulle sur \(U\).
Supposons-le. À \(v\) donné, l’application partielle \(u \mapsto g(u, v)\) est de dérivée identiquement nulle sur \(]0, +\infty[\) ; cet ensemble étant un intervalle, elle y prend une seule valeur. Ainsi \(g(u, v) = h(v)\), avec \(h(v) = g(1, v) = f(1, v)\), qui est de classe \(C^1\). Par conséquent, \(f = g \circ \psi\) s’écrit \(f(x, y) = h\left(\frac{y}{x^2}\right)\).
Réciproquement, si \(f(x, y) = h\left(\frac{y}{x^2}\right)\) avec \(h\) de classe \(C^1\), alors \(\frac{\partial f}{\partial x} = -\frac{2y}{x^3} h^{\prime}\left(\frac{y}{x^2}\right)\) et \(\frac{\partial f}{\partial y} = \frac{1}{x^2} h^{\prime}\left(\frac{y}{x^2}\right)\). On vérifie alors que \(x\,\frac{\partial f}{\partial x} + 2y\,\frac{\partial f}{\partial y} = 0\). Les solutions de \((E)\) sont exactement les fonctions \((x, y) \mapsto h\left(\frac{y}{x^2}\right)\), avec \(h\) de classe \(C^1\) sur \(\mathbb{R}\).
-
Solution particulière et lignes de niveau
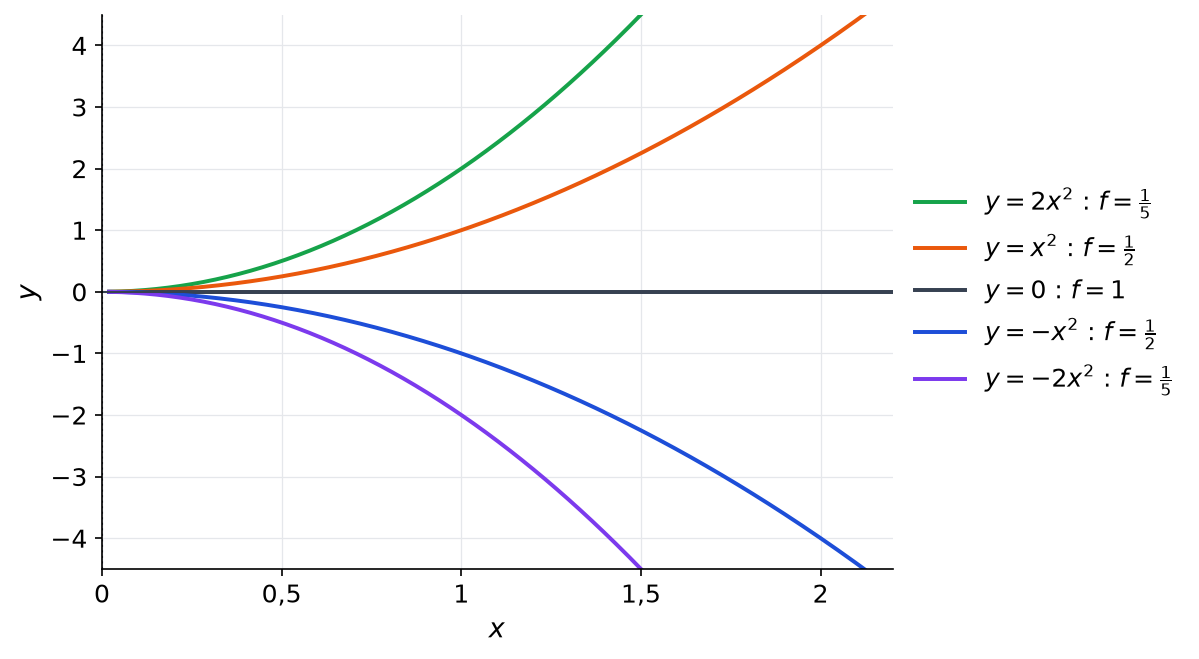
La condition impose \(h(y) = f(1, y) = \frac{1}{1 + y^2}\) pour tout réel \(y\). Donc \(f(x, y) = \frac{1}{1 + y^2 / x^4}\). La solution cherchée est \(f(x, y) = \frac{x^4}{x^4 + y^2}\). Ensuite, \(f\) est constante sur chaque demi-parabole \(y = c\,x^2\), avec \(x > 0\), où elle vaut \(\frac{1}{1 + c^2}\). Une même valeur correspond donc aux deux paraboles d’équations \(y = c\,x^2\) et \(y = -c\,x^2\).

Piège classique : écrire « \(g\) ne dépend pas de \(u\) » sans préciser que \(u\) décrit un intervalle. Sur un ouvert non connexe en \(u\), une dérivée nulle ne donne qu’une constante par morceau.
Exercice 4 – Points critiques et hessienne (4 points)
-
Résolution du système critique
Polynôme en \(x\) et \(y\), \(f\) est \(C^2\) sur \(\mathbb{R}^2\), qui est ouvert ; un extremum local y serait donc un point critique. On trouve \(\frac{\partial f}{\partial x} = 3x^2 – 2y – 8\) et \(\frac{\partial f}{\partial y} = 2y – 2x\). La seconde équation donne \(y = x\), puis la première devient \(3x^2 – 2x – 8 = 0\).
Son discriminant vaut \(4 + 96 = 100\), d’où \(x = \frac{2 + 10}{6} = 2\) ou \(x = \frac{2 – 10}{6} = -\frac{4}{3}\). Les points critiques sont \(A(2, 2)\) et \(B\left(-\frac{4}{3}, -\frac{4}{3}\right)\), qui sont bien les points marqués sur la figure.
-
Nature de chaque point
La hessienne en \((x, y)\) vaut \(\begin{pmatrix} 6x & -2 \\ -2 & 2 \end{pmatrix}\), de déterminant \(12x – 4\).
En \(A\), on obtient \(\begin{pmatrix} 12 & -2 \\ -2 & 2 \end{pmatrix}\), de déterminant \(20 > 0\) et de trace \(14 > 0\). Les deux valeurs propres sont donc strictement positives. D’après la formule de Taylor-Young, \(f\) admet en \(A\) un minimum local strict, égal à \(f(2, 2) = -12\). Les lignes de niveau forment d’ailleurs des ovales emboîtés autour de \(A\).
En \(B\), on obtient \(\begin{pmatrix} -8 & -2 \\ -2 & 2 \end{pmatrix}\), de déterminant \(-20 < 0\). Les valeurs propres sont de signes opposés. Ainsi \(B\) est un point col : \(f\) n’y admet pas d’extremum local. En effet, la ligne de niveau \(\frac{176}{27}\) qui passe par \(B\) s’y croise elle-même.
-
Minimum local, mais pas global
Pour tout réel \(x\), on a \(f(x, 0) = x^3 – 8x\), qui tend vers \(-\infty\) quand \(x \to -\infty\). Le minimum local \(-12\) n’est donc pas global, et \(f\) n’est pas minorée sur \(\mathbb{R}^2\).
-
Une hessienne dégénérée
On calcule \(\frac{\partial k}{\partial x} = 4x^3 – 4xy\) et \(\frac{\partial k}{\partial y} = -2x^2 + 4y\), qui s’annulent toutes deux en \((0, 0)\). Les dérivées secondes en \((0, 0)\) valent \(\frac{\partial^2 k}{\partial x^2} = 0\), \(\frac{\partial^2 k}{\partial x \partial y} = 0\) et \(\frac{\partial^2 k}{\partial y^2} = 4\). La hessienne \(\begin{pmatrix} 0 & 0 \\ 0 & 4 \end{pmatrix}\) a un déterminant nul : le critère du second ordre ne conclut pas.
Revenons alors à la fonction : \(k(x, y) = (x^2 – y)^2 + y^2 \geq 0\). L’égalité impose \(y = 0\) puis \(x^2 = y = 0\). Par conséquent, \(k\) admet en \((0, 0)\) un minimum global strict.
Exercice 5 – Problème : une forme quadratique sur la sphère (5 points)
-
Existence des extremums
Pour \(X = (x, y, z)\), le produit \(X^{\top} S X\) vaut \(3x^2 + 3y^2 + 3z^2 + 2 \times 1 \times xy + 2 \times 1 \times xz + 2 \times (-1) \times yz\), soit \(q(X)\). La sphère \(\mathcal{S}\) est fermée et bornée dans \(\mathbb{R}^3\), donc compacte. La fonction polynomiale \(q\), continue, est bornée sur ce compact et y atteint ses bornes.
-
Le plan tangent à la sphère
La fonction \(g\) est de classe \(C^1\), avec \(\nabla g(a) = 2a\). Ce vecteur est non nul pour \(a \in \mathcal{S}\), puisque \(\|a\| = 1\). Puisque \(\mathcal{S} = g^{-1}(\{0\})\) avec un gradient qui ne s’annule en aucun point de \(\mathcal{S}\), le cours affirme que les vecteurs tangents en \(a\) forment exactement \(\ker \mathrm{d}g(a)\), c’est-à-dire l’orthogonal de \(\nabla g(a)\). Ainsi \(T_a \mathcal{S} = a^{\perp}\), le plan orthogonal à \(a\). C’est bien le plan vert de la figure, orthogonal au vecteur orange.
-
La condition de Lagrange
Comme \(S\) est symétrique, \(q(a + h) = q(a) + 2\langle Sa, h \rangle + q(h)\), et \(|q(h)| \leq \|S\|\,\|h\|^2\). Donc \(q\) est différentiable, avec \(\nabla q(a) = 2Sa\).
Si \(q_{|\mathcal{S}}\) admet un extremum en \(a\), le théorème des extremums liés affirme que \(\mathrm{d}q(a)\) s’annule sur \(T_a \mathcal{S} = a^{\perp}\). Le vecteur \(\nabla q(a)\) appartient alors à \((a^{\perp})^{\perp} = \mathbb{R}a\). Il existe donc un réel \(\lambda\) tel que \(Sa = \lambda a\), avec \(a \neq 0\). De plus, \(q(a) = \langle Sa, a \rangle = \lambda \|a\|^2 = \lambda\). Ainsi \(a\) est un vecteur propre de \(S\) pour la valeur propre \(q(a)\).
-
Éléments propres et valeurs extrêmes
Pour \(w = (1, -1, -1)\), on calcule \(Sw = (3 – 1 – 1, \; 1 – 3 + 1, \; 1 + 1 – 3) = (1, -1, -1)\), donc \(Sw = w\). D’autre part :
\[S – 4I_3 = \begin{pmatrix} -1 & 1 & 1 \\ 1 & -1 & -1 \\ 1 & -1 & -1 \end{pmatrix}.\]
Ses trois lignes sont proportionnelles à \((1, -1, -1)\) ; par le théorème du rang, \(\ker(S – 4I_3)\) est donc le plan \(P : x – y – z = 0\). Les valeurs propres de \(S\) sont donc 1, d’espace propre \(\mathbb{R}(1, -1, -1)\), et 4, d’espace propre \(P\) ; la trace \(9 = 1 + 4 + 4\) le confirme.
Notons \(m\) et \(M\) le minimum et le maximum de \(q\) sur \(\mathcal{S}\). D’après la question 3, ils appartiennent à \(\{1, 4\}\). Or le vecteur unitaire \(u = \frac{1}{\sqrt{3}}(1, -1, -1)\) donne \(q(u) = 1\), tandis que \(\frac{1}{\sqrt{2}}(1, 1, 0) \in P\) donne la valeur 4. Par conséquent, \(m \leq 1\) et \(M \geq 4\). Le minimum de \(q\) sur \(\mathcal{S}\) vaut 1 et le maximum vaut 4.
-
Deux points et un grand cercle
Le plan \(P\) est l’orthogonal de \(u\). Tout \(X \in \mathcal{S}\) s’écrit donc \(X = \alpha u + w\), avec \(w \in P\) et \(\alpha^2 + \|w\|^2 = 1\). Ensuite, \(SX = \alpha u + 4w\), d’où :
\[q(X) = \langle SX, X \rangle = \alpha^2 + 4\|w\|^2 = 4 – 3\alpha^2.\]
Le minimum 1 est atteint quand \(\alpha^2 = 1\), c’est-à-dire \(w = 0\). Le maximum 4 est atteint quand \(\alpha = 0\), donc quand \(X \in P\). Le minimum est atteint exactement aux deux points antipodaux \(\pm\frac{1}{\sqrt{3}}(1, -1, -1)\), et le maximum sur le grand cercle intersection de \(\mathcal{S}\) et du plan \(x – y – z = 0\).
Piège classique : croire que la condition de Lagrange suffit. Elle donne seulement des candidats ; ici, c’est la compacité de la sphère qui garantit que le minimum et le maximum existent bien.
À retenir de ce contrôle
- L’existence de dérivées selon tous les vecteurs ne garantit pas la différentiabilité : il faut encore que la dérivée directionnelle dépende linéairement du vecteur.
- La différentielle du déterminant en une matrice inversible A envoie H sur la trace de la transposée de la comatrice de A multipliée par H.
- Avec un changement de variables bijectif de classe C¹ dans les deux sens, une équation aux dérivées partielles se ramène souvent à une dérivée partielle nulle.
- En dimension 2, une hessienne de déterminant strictement positif donne un extremum local strict, de déterminant strictement négatif un point col.
- Restreinte à la sphère unité, une forme quadratique varie entre la valeur propre minimale et la valeur propre maximale de sa matrice symétrique, bornes atteintes.
Revenir à l’énoncé du contrôle
Consolider différentielles, gradient et extremums liés après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours différentielle, jacobienne et règle de la chaîne puis extremums, hessienne et optimisation sous contrainte ; entraînez-vous sur les exercices différentielle, jacobienne et règle de la chaîne et extremums, hessienne et optimisation sous contrainte.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en MP.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «différentielles, gradient et extremums liés : corrigé du contrôle de maths en MP» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir Intégrabilité sur un intervalle en maths spé (MP)
- Loi faible et séries génératrices en maths spé (MP)
- Normes et normes équivalentes en maths spé (MP)
- Rayon et somme d’une série entière en maths spé (MP)
- Fonctions à valeurs vectorielles en maths spé (MP)
- Matrices orthogonales et rotations en maths spé (MP)

Exercices corrigés
Tout voir

Contrôles
Tout voir
QCM
Tout voir