Diagonalisation de matrices à paramètre : corrigé du contrôle de maths en MP

Voici le corrigé du contrôle de maths en MP sur le thème « diagonalisation de matrices à paramètre », question par question.
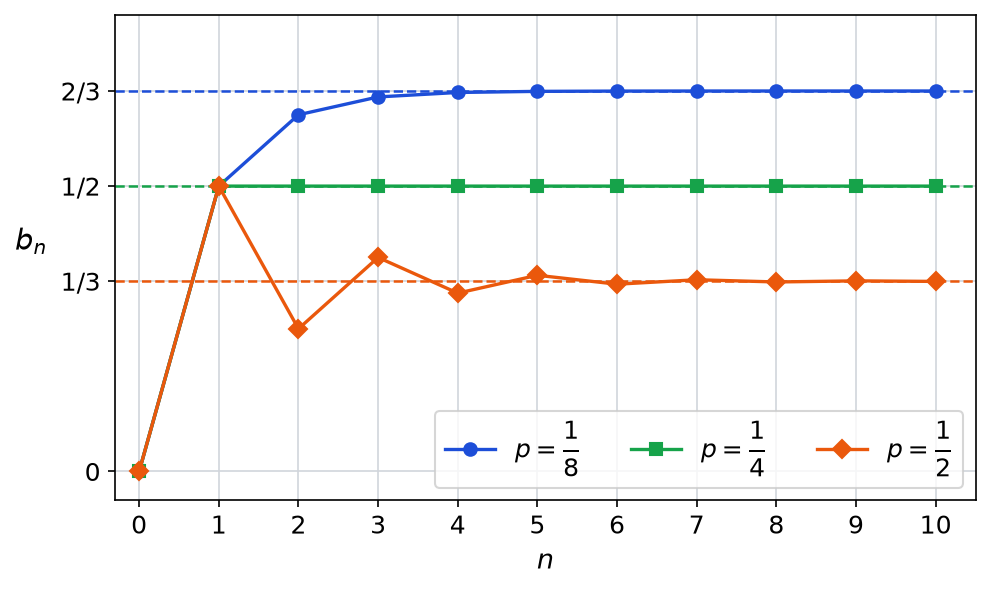
Cette correction est rédigée comme une copie de concours : chaque théorème est nommé, puis ses hypothèses sont vérifiées avant d’être appliquées. Pour la matrice à paramètre, elle montre comment une combinaison de colonnes factorise le déterminant, puis comment un simple calcul de rang tranche chaque cas critique. Les matrices de passage sont données en entier, avec leur inverse, afin que vous puissiez contrôler vos produits. Ensuite, la trigonalisation détaille le choix du troisième vecteur, souvent mal justifié. Enfin, le barème précise la part de la rédaction, et une figure illustre la convergence des probabilités du problème. Reprenez donc vos calculs ligne par ligne, surtout les puissances de matrices.
L’énoncé complet se trouve ici : Diagonalisation de matrices à paramètre : contrôle de maths en MP.
Barème du contrôle corrigé : diagonalisation de matrices à paramètre
| Exercice | Points |
|---|---|
| 1. Directions propres lues sur une figure | 3 points |
| 2. Une famille de matrices à paramètre | 4 points |
| 3. Le cas critique : trigonalisation et puissances | 4 points |
| 4. Matrices de rang 1 | 4 points |
| 5. Problème : un jeton sur trois cases | 5 points |
| Total | 20 points |
Le corrigé détaillé : diagonalisation de matrices à paramètre
Exercice 1 – Directions propres lues sur une figure (3 points)
-
Sur la figure, \(A\vec{u}\) est porté par la droite de \(\vec{u}\), et \(A\vec{v}\) par celle de \(\vec{v}\). En revanche, \(A\vec{w} = (5, 1)\) et \(A\vec{z} = (-2, 2)\) ne sont pas colinéaires à \(\vec{w}\) et \(\vec{z}\). Vérifions par le calcul :
\[A\begin{pmatrix} 1 \\ 1 \end{pmatrix} = \begin{pmatrix} 5-2 \\ 1+2 \end{pmatrix} = 3\begin{pmatrix} 1 \\ 1 \end{pmatrix}, \quad A\begin{pmatrix} 2 \\ 1 \end{pmatrix} = \begin{pmatrix} 10-2 \\ 2+2 \end{pmatrix} = 4\begin{pmatrix} 2 \\ 1 \end{pmatrix}.\]
Le vecteur \(\vec{u}\) est propre pour la valeur propre 3, et \(\vec{v}\) est propre pour la valeur propre 4.

-
La matrice \(A\) est de taille 2 et possède deux valeurs propres distinctes, 3 et 4. Par conséquent, elle est diagonalisable, et \((\vec{u}, \vec{v})\) est une base de vecteurs propres.
\[P = \begin{pmatrix} 1 & 2 \\ 1 & 1 \end{pmatrix}, \quad D = \begin{pmatrix} 3 & 0 \\ 0 & 4 \end{pmatrix}, \quad P^{-1} = \frac{1}{-1}\begin{pmatrix} 1 & -2 \\ -1 & 1 \end{pmatrix} = \begin{pmatrix} -1 & 2 \\ 1 & -1 \end{pmatrix}.\]
On a ainsi \(A = PDP^{-1}\).
-
D’abord, \(A^n = PD^nP^{-1}\) pour tout \(n \in \mathbb{N}\), par récurrence immédiate. Donc
\[A^n = \begin{pmatrix} 3^n & 2 \cdot 4^n \\ 3^n & 4^n \end{pmatrix}\begin{pmatrix} -1 & 2 \\ 1 & -1 \end{pmatrix} = \begin{pmatrix} 2 \cdot 4^n – 3^n & 2 \cdot 3^n – 2 \cdot 4^n \\ 4^n – 3^n & 2 \cdot 3^n – 4^n \end{pmatrix}.\]
Pour \(n = 1\), on retrouve bien \(\begin{pmatrix} 5 & -2 \\ 1 & 2 \end{pmatrix}\). Ensuite, le système de récurrence s’écrit \(Y_{n+1} = AY_n\) avec \(Y_n = (x_n, y_n)\), donc \(Y_n = A^nY_0\) est la première colonne de \(A^n\).
Pour tout \(n\), \(x_n = 2 \cdot 4^n – 3^n\) et \(y_n = 4^n – 3^n\).
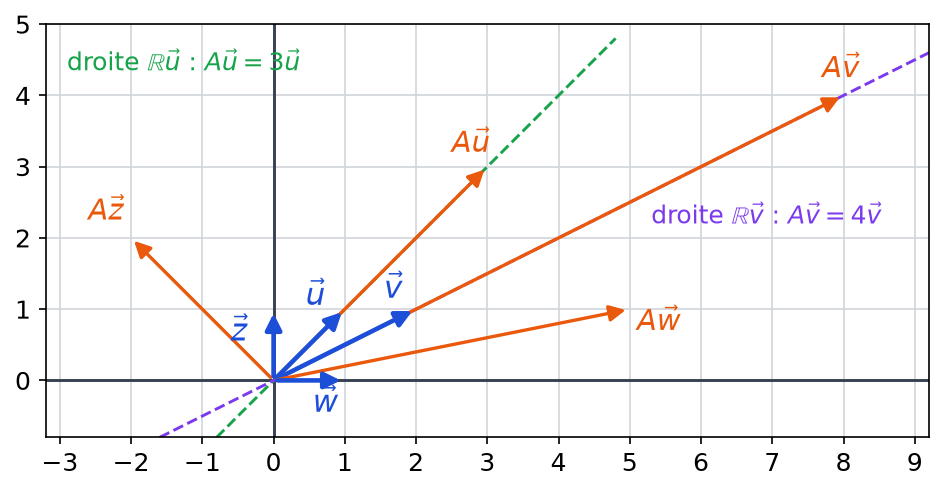
Piège classique : lire un vecteur propre sur une figure ne suffit pas ; le calcul du produit est exigé pour obtenir les points.
Exercice 2 – Une famille de matrices à paramètre (4 points)
- Chaque ligne de \(M_a\) a pour somme 2 : en effet, \(0+1+1 = 2\), \(-1+2+1 = 2\) et \(-a+1+a+1 = 2\). Donc \(M_a f = 2f\) avec \(f = (1, 1, 1)\), et ce vecteur est non nul. Ainsi 2 est valeur propre de \(M_a\) pour tout \(a\), et \(f\) est un vecteur propre associé.
-
L’opération \(C_1 \leftarrow C_1 + C_2 + C_3\) ne change pas le déterminant. Elle donne une première colonne égale à \(X – 2\) partout, que l’on factorise :
\[\chi_{M_a} = \begin{vmatrix} X & -1 & -1 \\ 1 & X-2 & -1 \\ a & -1 & X-a-1 \end{vmatrix} = (X-2)\begin{vmatrix} 1 & -1 & -1 \\ 1 & X-2 & -1 \\ 1 & -1 & X-a-1 \end{vmatrix}.\]
Puis les opérations \(L_2 \leftarrow L_2 – L_1\) et \(L_3 \leftarrow L_3 – L_1\) rendent la matrice triangulaire :
\[\chi_{M_a} = (X-2)\begin{vmatrix} 1 & -1 & -1 \\ 0 & X-1 & 0 \\ 0 & 0 & X-a \end{vmatrix}.\]
Donc \(\chi_{M_a} = (X-1)(X-2)(X-a)\). Contrôle : la somme des racines vaut \(3 + a\), qui est bien la trace \(0 + 2 + a + 1\).
-
Trois racines distinctes
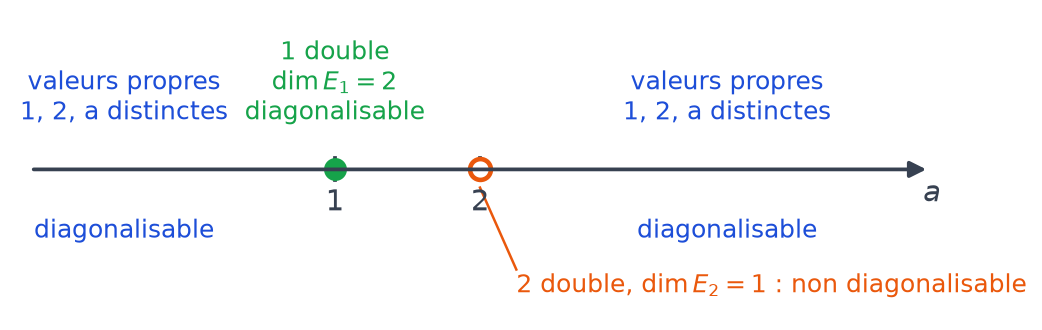
Si \(a \notin \{1, 2\}\), alors \(M_a\) est d’ordre 3 et possède trois valeurs propres distinctes 1, 2 et \(a\). Par conséquent, \(M_a\) est diagonalisable.
Racine double égale à 1
Si \(a = 1\), le polynôme \(\chi_{M_1} = (X-1)^2(X-2)\) est scindé et 1 est racine double. Or
\[M_1 – I_3 = \begin{pmatrix} -1 & 1 & 1 \\ -1 & 1 & 1 \\ -1 & 1 & 1 \end{pmatrix}\]
est de rang 1, donc \(\dim E_1 = 3 – 1 = 2\) par le théorème du rang. De plus, \(\dim E_2 = 1\). Chaque dimension égale la multiplicité, donc \(M_1\) est diagonalisable.
Racine double égale à 2
Si \(a = 2\), alors \(\chi_{M_2} = (X-1)(X-2)^2\) et 2 est racine double. Cependant
\[M_2 – 2I_3 = \begin{pmatrix} -2 & 1 & 1 \\ -1 & 0 & 1 \\ -2 & 1 & 1 \end{pmatrix}\]
a ses deux premières lignes non colinéaires, et sa troisième ligne égale la première : son rang vaut 2. Ainsi \(\dim E_2 = 1 < 2\), donc \(M_2\) n’est pas diagonalisable.
Conclusion : \(M_a\) est diagonalisable si et seulement si \(a \neq 2\).

-
D’abord, \(e = (1, 0, 1)\) vérifie \(M_a e = (0+0+1,\ -1+0+1,\ -a+0+a+1) = (1, 0, 1)\), donc \(e \in E_1\). Ensuite, \(f = (1, 1, 1) \in E_2\) d’après la question 1. Enfin, cherchons un vecteur de la forme \(h = (1, 1,c)\) dans \(E_a\) :
\[M_a h = \begin{pmatrix} 1 + c \\ 1 + c \\ 1 – a + c(a+1) \end{pmatrix}.\]
La première coordonnée impose \(1 + c = a\), soit \(c = a – 1\). La troisième vaut alors \(1 – a + (a-1)(a+1) = (a-1)a\), qui est bien \(a \times c\). Donc \(h = (1, 1, a-1) \in E_a\).
\[P_a = \begin{pmatrix} 1 & 1 & 1 \\ 0 & 1 & 1 \\ 1 & 1 & a-1 \end{pmatrix}, \quad \det P_a = a – 2\]
(par \(L_3 \leftarrow L_3 – L_1\), puis développement). Comme \(a \neq 2\), la matrice \(P_a\) est inversible, et \(P_a^{-1} M_a P_a = \mathrm{diag}(1, 2, a)\).
Lorsque \(a = 1\), la troisième colonne devient \((1, 1, 0)\). Or \((M_1 – I_3)(1, 1, 0) = (0, 0, 0)\), donc ce vecteur appartient à \(E_1\). De plus, \(\det P_1 = -1 \neq 0\) : la formule reste valable, avec \(\mathrm{diag}(1, 2, 1)\).
Piège classique : conclure que \(M_1\) n’est pas diagonalisable parce que 1 est racine double. Une racine multiple n’empêche rien ; seule la dimension du sous-espace propre tranche.
Exercice 3 – Le cas critique : trigonalisation et puissances (4 points)
-
Avec \(X = (x, y, z)\), le système \((M – 2I_3)X = f\) s’écrit
\[\begin{cases} -2x + y + z = 1 \\ -x + z = 1 \\ -2x + y + z = 1 \end{cases}\]
La troisième équation répète la première. La deuxième donne \(z = 1 + x\), puis la première donne \(y = 1 + 2x – z = x\). Les solutions sont les vecteurs \((t, t, 1+t)\) avec \(t \in \mathbb{R}\), c’est-à-dire \(g + t f\). Pour \(t = 0\), on obtient bien \(g = (0, 0, 1)\) ; vérification : \((M – 2I_3)g\) est la troisième colonne \((1, 1, 1)\) de \(M – 2I_3\).
-
La matrice \(P\) dont les colonnes sont \(e\), \(f\), \(g\) vaut
\[P = \begin{pmatrix} 1 & 1 & 0 \\ 0 & 1 & 0 \\ 1 & 1 & 1 \end{pmatrix}, \quad \det P = 1 \times \begin{vmatrix} 1 & 1 \\ 0 & 1 \end{vmatrix} = 1\]
en développant selon la troisième colonne. Donc \((e, f, g)\) est une base de \(\mathbb{R}^3\). Ensuite, on lit les images : \(Me = e\) (exercice 2), \(Mf = 2f\) et \(Mg = 2g + f\) (question 1). Les coordonnées de ces images forment les colonnes de \(T\) :
\[T = \begin{pmatrix} 1 & 0 & 0 \\ 0 & 2 & 1 \\ 0 & 0 & 2 \end{pmatrix}, \quad P^{-1} = \begin{pmatrix} 1 & -1 & 0 \\ 0 & 1 & 0 \\ -1 & 0 & 1 \end{pmatrix}.\]
On vérifie \(PP^{-1} = I_3\) ligne par ligne. Ainsi \(M = PTP^{-1}\), donc \(M\) est trigonalisable.
-
Posons \(\Delta = \mathrm{diag}(1, 2, 2)\) et \(N = T – \Delta\), dont le seul coefficient non nul est \(N_{2, 3} = 1\). Alors \(N^2 = 0\). De plus, \(\Delta N = 2N\) et \(N\Delta = 2N\), car la ligne 2 et la colonne 3 de \(\Delta\) portent le même coefficient 2 : les deux matrices commutent.
La formule du binôme s’applique donc, et elle s’arrête au rang 1 puisque \(N^2 = 0\). Pour \(n \geq 1\), on obtient \(T^n = \Delta^n + n\Delta^{n-1}N\), ce qui donne
\[T^n = \begin{pmatrix} 1 & 0 & 0 \\ 0 & 2^n & n2^{n-1} \\ 0 & 0 & 2^n \end{pmatrix}.\]
Cette formule vaut aussi pour \(n = 0\), car le coefficient \(n2^{n-1}\) est alors nul.
-
Le produit en deux temps
On a \(M^n = PT^nP^{-1}\). D’abord,
\[PT^n = \begin{pmatrix} 1 & 2^n & n2^{n-1} \\ 0 & 2^n & n2^{n-1} \\ 1 & 2^n & (n+2)2^{n-1} \end{pmatrix},\]
puis la multiplication à droite par \(P^{-1}\) donne
\[M^n = \begin{pmatrix} 1 – n2^{n-1} & 2^n – 1 & n2^{n-1} \\ -n2^{n-1} & 2^n & n2^{n-1} \\ 1 – 2^n – n2^{n-1} & 2^n – 1 & (n+2)2^{n-1} \end{pmatrix}.\]
Contrôle pour n = 1
Pour \(n = 1\), on trouve \(\begin{pmatrix} 0 & 1 & 1 \\ -1 & 2 & 1 \\ -2 & 1 & 3 \end{pmatrix}\), ce qui est bien \(M\). Pour \(n = 0\), on retrouve aussi \(I_3\).
Piège classique : appliquer le binôme sans vérifier que \(\Delta\) et \(N\) commutent. Ici, c’est vrai seulement parce que les deux derniers coefficients diagonaux de \(\Delta\) sont égaux.
Exercice 4 – Matrices de rang 1 (4 points)
-
Pour tout vecteur \(X\), on a \(AX = U(V^{\top}X)\), où \(V^{\top}X\) est un réel. Donc l’image de \(A\) est contenue dans la droite \(\mathbb{R}U\). Elle n’est pas réduite à \(\{0\}\) : comme \(V \neq 0\), on a \(V^{\top}V > 0\), donc \(AV = (V^{\top}V)U \neq 0\). Ainsi \(\mathrm{rg}(A) = 1\).
Ensuite, le coefficient \((i,i)\) de \(A\) vaut \(u_iv_i\), donc \(\mathrm{tr}(A) = \sum u_iv_i = V^{\top}U = s\). Enfin, l’associativité donne \(AU = U(V^{\top}U) = sU\). On a donc \(\mathrm{tr}(A) = s\) et \(AU = sU\).
-
Comme \(U \neq 0\), l’égalité \(U(V^{\top}X) = 0\) équivaut à \(V^{\top}X = 0\). Le noyau de \(A\) est l’hyperplan d’équation \(v_1x_1 + \cdots + v_nx_n = 0\), de dimension \(n – 1\) (théorème du rang, ou forme linéaire non nulle).
Ainsi 0 est valeur propre et \(\dim E_0 = n – 1\). Or la dimension d’un sous-espace propre est majorée par la multiplicité de la valeur propre : 0 est donc racine de \(\chi_A\) d’ordre au moins \(n – 1\). Par ailleurs, \(\chi_A\) est unitaire de degré \(n\), donc \(\chi_A = X^{n-1}(X – \lambda)\) pour un réel \(\lambda\). Enfin, le coefficient de \(X^{n-1}\) dans \(\chi_A\) vaut \(-\mathrm{tr}(A)\), d’où \(\lambda = \mathrm{tr}(A)\). Donc \(\chi_A = X^{n-1}(X – s)\).
-
Supposons d’abord \(s \neq 0\). Le polynôme \(\chi_A\) est scindé ; la valeur propre 0, de multiplicité \(n – 1\), a un sous-espace propre de dimension \(n – 1\). La valeur propre \(s\) est simple, et \(E_s\) contient \(U \neq 0\), donc il est de dimension 1. Les dimensions égalent les multiplicités, donc \(A\) est diagonalisable.
Supposons au contraire \(s = 0\). Alors \(\chi_A = X^n\), et 0 est la seule valeur propre. Raisonnons par l’absurde : une diagonalisation fournirait \(Q\) inversible avec \(A = Q \cdot 0 \cdot Q^{-1}\), soit \(A = 0\), alors que \(\mathrm{rg}(A) = 1\). L’équivalence entre diagonalisabilité et trace non nulle est donc établie.
-
Écriture comme produit
Les lignes de \(R\) sont proportionnelles à \((2, -1, 3)\), donc \(R = UV^{\top}\) avec \(U = (1, 2, -1)\) et \(V = (2, -1, 3)\). De même, \(S = U^{\prime}V^{\prime\top}\) avec \(U^{\prime} = (1, 2, 3)\) et \(V^{\prime} = (1, 1, -1)\). Les traces valent \(\mathrm{tr}(R) = 2 – 2 – 3 = -3\) et \(\mathrm{tr}(S) = 1 + 2 – 3 = 0\). Par conséquent, \(R\) est diagonalisable, mais \(S\) ne l’est pas.
Réduction de R
Le noyau de \(R\) a pour équation \(2x – y + 3z = 0\) ; il admet pour base \((1, 2, 0)\) et \((0, 3, 1)\). De plus, \(RU = -3U\). On prend donc
\[Q = \begin{pmatrix} 1 & 0 & 1 \\ 2 & 3 & 2 \\ 0 & 1 & -1 \end{pmatrix}, \quad \det Q = -3 \neq 0, \quad Q^{-1}RQ = \mathrm{diag}(0, 0, -3).\]
Piège classique : affirmer que 0 est de multiplicité exactement \(n – 1\) sans regarder la trace. Lorsque la trace est nulle, la multiplicité vaut \(n\).
Exercice 5 – Problème : un jeton sur trois cases (5 points)
Partie A : mise en équation et réduction
-
Les événements « être en \(A\) », « être en \(B\) », « être en \(C\) » à l’instant \(n\) constituent une partition de l’univers. En conditionnant par la position à l’instant \(n\), on obtient alors, en lisant les flèches qui arrivent sur chaque case :
\[a_{n+1} = \frac{1}{2}a_n + pb_n, \quad b_{n+1} = \frac{1}{2}a_n + (1-2p)b_n + \frac{1}{2}c_n, \quad c_{n+1} = pb_n + \frac{1}{2}c_n.\]
Ainsi \(X_{n+1} = MX_n\) avec \(M = \begin{pmatrix} \frac{1}{2} & p & 0 \\ \frac{1}{2} & 1-2p & \frac{1}{2} \\ 0 & p & \frac{1}{2} \end{pmatrix}\).
-
Chaque colonne de \(M\) a pour somme 1, car les probabilités qui partent d’une case totalisent 1. Donc \(M^{\top}(1, 1, 1) = (1, 1, 1)\), et 1 est valeur propre de \(M^{\top}\). Comme \(\chi_{M^{\top}} = \chi_M\), 1 est aussi valeur propre de \(M\).
Pour le calcul, l’opération \(L_1 \leftarrow L_1 + L_2 + L_3\) dans \(XI_3 – M\) fait apparaître la ligne \((X-1, X-1, X-1)\). Après factorisation, puis \(C_2 \leftarrow C_2 – C_1\) et \(C_3 \leftarrow C_3 – C_1\) :
\[\chi_M = (X-1)\begin{vmatrix} 1 & 0 & 0 \\ -\frac{1}{2} & X – \frac{1}{2} + 2p & 0 \\ 0 & -p & X – \frac{1}{2} \end{vmatrix}.\]
Ce déterminant triangulaire vaut le produit des coefficients diagonaux. Or \(\frac{1}{2} – 2p = r\), donc \(\chi_M = (X-1)\left(X – \frac{1}{2}\right)(X – r)\).
-
Pour \(0 < p \leq \frac{1}{2}\), on a \(-\frac{1}{2} \leq r < \frac{1}{2}\). Les trois racines 1, \(\frac{1}{2}\) et \(r\) sont donc distinctes. La matrice \(M\), d’ordre 3, a trois valeurs propres distinctes : elle est diagonalisable pour tout \(p\) de l’intervalle.
Vérifions ensuite les colonnes de \(P\) :
\[M\begin{pmatrix} 2p \\ 1 \\ 2p \end{pmatrix} = \begin{pmatrix} p + p \\ p + 1 – 2p + p \\ p + p \end{pmatrix} = \begin{pmatrix} 2p \\ 1 \\ 2p \end{pmatrix}, \quad M\begin{pmatrix} 1 \\ 0 \\ -1 \end{pmatrix} = \frac{1}{2}\begin{pmatrix} 1 \\ 0 \\ -1 \end{pmatrix},\]
\[M\begin{pmatrix} 1 \\ -2 \\ 1 \end{pmatrix} = \begin{pmatrix} \frac{1}{2} – 2p \\ -1 + 4p \\ \frac{1}{2} – 2p \end{pmatrix} = r\begin{pmatrix} 1 \\ -2 \\ 1 \end{pmatrix}.\]
Les colonnes sont propres pour 1, \(\frac{1}{2}\) et \(r\) ; on a donc \(M = PDP^{-1}\) avec \(D = \mathrm{diag}\left(1, \frac{1}{2}, r\right)\).
Partie B : loi du jeton après un temps long
-
Par récurrence, \(X_n = M^nX_0 = PD^nP^{-1}X_0\), avec \(X_0 = (1, 0, 0)\). D’abord, \(P^{-1}X_0\) est la première colonne de \(P^{-1}\), soit \(\left(\frac{1}{1+4p}, \frac{1}{2}, \frac{1}{2(1+4p)}\right)\). Donc
\[X_n = \frac{1}{1+4p}\begin{pmatrix} 2p \\ 1 \\ 2p \end{pmatrix} + \frac{1}{2^{n+1}}\begin{pmatrix} 1 \\ 0 \\ -1 \end{pmatrix} + \frac{r^n}{2(1+4p)}\begin{pmatrix} 1 \\ -2 \\ 1 \end{pmatrix},\]
avec la convention \(r^0 = 1\), qui traduit \(D^0 = I_3\). La deuxième coordonnée donne alors \(b_n = \dfrac{1 – r^n}{1 + 4p}\). Contrôle : \(b_0 = 0\), car le jeton part de \(A\).
-
Comme \(|r| \leq \frac{1}{2} < 1\), les suites \((r^n)\) et \(\left(\frac{1}{2^n}\right)\) tendent vers 0. Donc \(X_n\) tend vers \(\frac{1}{1+4p}(2p, 1, 2p)\), qui est le vecteur propre de somme 1 pour la valeur propre 1.
Si \(p = \frac{1}{4}\), alors \(r = 0\) : on obtient \(b_0 = 0\), puis \(b_n = \frac{1}{2}\) pour tout \(n \geq 1\). Si \(p = \frac{1}{2}\), alors \(r = -\frac{1}{2}\) et \(b_n = \frac{1}{3}\left(1 – \left(-\frac{1}{2}\right)^n\right)\) : la suite oscille autour de \(\frac{1}{3}\), au-dessus pour \(n\) impair, en dessous pour \(n\) pair non nul, et elle converge vers \(\frac{1}{3}\).

- Les relations de la question 1 donnent \(a_{n+1} – c_{n+1} = \frac{1}{2}a_n + pb_n – pb_n – \frac{1}{2}c_n = \frac{1}{2}(a_n – c_n)\). La suite \((a_n – c_n)\) est donc géométrique de raison \(\frac{1}{2}\), et \(a_0 – c_0 = 1\). Ainsi \(a_n – c_n = \left(\frac{1}{2}\right)^n\), ce qui concorde avec la formule de la question 4.
Piège classique : écrire \(M\) avec les probabilités de départ en ligne, puis utiliser \(X_{n+1} = MX_n\). Avec des vecteurs colonnes, ce sont les colonnes de \(M\) qui ont pour somme 1.
À retenir de ce contrôle
- Une matrice est diagonalisable si et seulement si son polynôme caractéristique est scindé et chaque sous-espace propre a pour dimension la multiplicité.
- Pour une valeur propre multiple, le rang de la matrice translatée donne la dimension du sous-espace propre par le théorème du rang.
- Une matrice de taille n qui possède n valeurs propres distinctes est diagonalisable, mais la réciproque est fausse, comme le montre le cas a = 1.
- Pour calculer les puissances d’une matrice trigonalisée, on écrit le bloc triangulaire comme somme d’une homothétie et d’un nilpotent qui commutent, puis on applique le binôme.
- Une matrice de rang 1 est diagonalisable si et seulement si sa trace est non nulle.
Revenir à l’énoncé du contrôle
Consolider diagonalisation de matrices à paramètre après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours polynôme caractéristique, diagonalisation, trigonalisation ; entraînez-vous sur les exercices polynôme caractéristique, diagonalisation, trigonalisation.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en MP.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «diagonalisation de matrices à paramètre : corrigé du contrôle de maths en MP» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir

Contrôles
Tout voir
QCM
Tout voir