EDL du premier et du second ordre en maths sup (MPSI) : cours et méthodes
Ce chapitre du premier semestre rassemble tout ce qu’il faut pour résoudre une équation différentielle linéaire d’ordre un ou deux. Nous partons de la structure commune à toutes les EDL MPSI : une solution particulière plus les solutions de l’équation homogène. Ensuite, nous traitons le premier ordre à coefficients variables avec la variation de la constante, puis le second ordre à coefficients constants grâce à l’équation caractéristique.
Le fil conducteur est une méthode en quatre étapes, valable pour toute équation linéaire du programme. Nous y ajoutons un tableau des solutions particulières à chercher selon le second membre : polynôme, exponentielle, cosinus ou sinus. Enfin, le problème de Cauchy fixe les constantes à partir des conditions initiales.
Ces techniques reviennent en physique, en analyse asymptotique et, en deuxième année, dans les systèmes différentiels. Elles tombent aussi très souvent en colle.
Ce que vous saurez faire
- Reconnaître une équation différentielle linéaire, la normaliser et choisir un intervalle de travail.
- Résoudre une équation du premier ordre par variation de la constante.
- Écrire les solutions réelles d’une équation du second ordre à partir des racines de l’équation caractéristique.
- Choisir la bonne forme de solution particulière selon le second membre.
- Utiliser le principe de superposition pour découper un second membre compliqué.
- Résoudre un problème de Cauchy en fixant les constantes à la fin.
1. La structure commune des équations différentielles linéaires
Nous travaillons toujours sur un intervalle \(I\) de \(\mathbb{R}\) qui contient au moins deux points. Les inconnues prennent leurs valeurs dans \(\mathbb{K} = \mathbb{R}\) ou \(\mathbb{C}\). Avant toute résolution, on écrit l’équation sous une forme dite normalisée, où le coefficient de la dérivée la plus haute vaut \(1\).
Soit \(a\) et \(b\) deux fonctions continues sur \(I\). Résoudre sur \(I\) l’équation \((E)\ : y^{\prime} + a(x)\,y = b(x)\), c’est trouver toutes les \(y\) dérivables sur \(I\) qui vérifient \(y^{\prime}(x) + a(x)\,y(x) = b(x)\) en chaque \(x \in I\). On nomme \(b\) le second membre. En remplaçant \(b\) par la fonction nulle, on obtient l’équation homogène \((H)\ : y^{\prime} + a(x)\,y = 0\), dite associée à \((E)\).
Une équation comme \(x\,y^{\prime} – 3y = x^5\) n’est pas normalisée. Ainsi, on divise par \(x\), ce qui impose de travailler sur \(]0,+\infty[\) ou sur \(]-\infty,0[\). Le choix de l’intervalle fait donc partie de la résolution.
Piège à éviter :
Diviser par un coefficient sans vérifier qu’il ne s’annule pas sur \(I\). Si le coefficient de \(y^{\prime}\) s’annule en un point, on résout d’abord sur chaque intervalle où il ne s’annule pas. Ensuite seulement, on étudie le raccordement.
1.1 Linéarité et principe de superposition
L’application \(L : y \mapsto y^{\prime} + a\,y\) est linéaire de l’espace des fonctions dérivables sur \(I\) dans celui des fonctions sur \(I\). Toute la théorie découle de cette remarque simple.
Principe de superposition. Supposons \(L(y_1) = b_1\) et \(L(y_2) = b_2\) sur \(I\). Pour des scalaires quelconques \(\lambda\) et \(\mu\), on a alors \(L(\lambda y_1 + \mu y_2) = \lambda b_1 + \mu b_2\). Autrement dit, une combinaison de solutions résout l’équation dont le second membre est la même combinaison.
Par linéarité de la dérivation, \((\lambda y_1 + \mu y_2)^{\prime} + a(\lambda y_1 + \mu y_2) = \lambda(y_1^{\prime} + a y_1) + \mu(y_2^{\prime} + a y_2)\). Ce membre vaut donc \(\lambda b_1 + \mu b_2\).
En pratique, ce principe sert à découper un second membre. Par exemple, pour \(b(x) = 2 + 5\cos(2x)\), on cherche séparément une solution pour \(2\) et une pour \(5\cos(2x)\), puis on additionne.
1.2 Solution particulière plus solutions homogènes
Supposons que \(y_p\) soit une solution de \((E)\) sur \(I\). Alors les solutions de \((E)\) sur \(I\) sont exactement les fonctions \(y_p + h\), où \(h\) parcourt l’ensemble des solutions de \((H)\) sur \(I\).
Si \(y\) est solution de \((E)\), alors \(L(y – y_p) = b – b = 0\). Ainsi, \(h = y – y_p\) résout \((H)\). Réciproquement, si \(L(h) = 0\), on a \(L(y_p + h) = b + 0 = b\).
Ce théorème vaut aussi au second ordre, avec la même preuve. Il fonde la méthode utilisée dans tout le chapitre.
Méthode en quatre étapes pour toute équation linéaire.
- Normaliser l’équation et fixer l’intervalle \(I\).
- Résoudre l’équation homogène associée.
- Trouver une solution particulière, par une forme adaptée au second membre ou par variation de la constante.
- Écrire la solution générale, puis utiliser les conditions initiales s’il y en a.
L’ordre des étapes compte. En effet, les constantes ne se fixent qu’à la toute fin, sur la solution générale complète.
2. Résoudre une équation différentielle linéaire du premier ordre
2.1 L’équation homogène
Nous fixons une primitive \(A\) de \(a\) sur \(I\). Elle existe car \(a\) est continue. L’idée est de multiplier l’équation par \(e^{A(x)}\), qui ne s’annule jamais.
Les solutions sur \(I\) de \(y^{\prime} + a(x)\,y = 0\) sont les fonctions \(x \mapsto \lambda\, e^{-A(x)}\), où \(\lambda\) parcourt \(\mathbb{K}\).
Posons \(z(x) = y(x)\,e^{A(x)}\). Alors \(z^{\prime} = (y^{\prime} + a\,y)\,e^{A}\). Par conséquent, \(y\) résout l’équation homogène si et seulement si \(z^{\prime} = 0\) sur \(I\). Comme \(I\) est un intervalle, cela équivaut à \(z\) constante. Autrement dit, \(y = \lambda e^{-A}\).
L’argument « dérivée nulle donc constante » exige un intervalle. C’est la vraie raison du choix de \(I\).
Résolvons \(y^{\prime} + \tan(x)\,y = 0\) sur \(]-\frac{\pi}{2},\frac{\pi}{2}[\). Une primitive de \(\tan\) est \(A(x) = -\ln(\cos x)\), car \(\cos x > 0\) sur cet intervalle. Donc \(e^{-A(x)} = \cos x\). Les solutions sont finalement les fonctions \(x \mapsto \lambda \cos x\).
2.2 La variation de la constante
Pour trouver une solution particulière de \((E)\), on remplace la constante \(\lambda\) par une fonction dérivable. On cherche donc \(y(x) = \lambda(x)\,e^{-A(x)}\). Le calcul se simplifie toujours de la même façon.
La fonction \(y = \lambda e^{-A}\) est solution de \((E)\) si et seulement si \(\lambda^{\prime}(x) = b(x)\,e^{A(x)}\) pour tout \(x \in I\).
On dérive : \(y^{\prime} = \lambda^{\prime} e^{-A} – a\lambda e^{-A}\). Ainsi \(y^{\prime} + a\,y = \lambda^{\prime} e^{-A}\). L’équation devient alors \(\lambda^{\prime} e^{-A} = b\), c’est-à-dire \(\lambda^{\prime} = b\,e^{A}\).
- Écrire la solution homogène \(\lambda e^{-A}\).
- Poser \(y = \lambda(x)\,e^{-A(x)}\) et écrire directement \(\lambda^{\prime} e^{-A} = b\) : les termes en \(\lambda\) se compensent toujours.
- Calculer une primitive de \(b\,e^{A}\).
- Ajouter la constante d’intégration : on obtient d’un coup la solution générale.
Résolvons \(x\,y^{\prime} – 3y = x^5\) sur \(]0,+\infty[\). D’abord, on normalise : \(y^{\prime} – \frac{3}{x}\,y = x^4\). Ici \(a(x) = -\frac{3}{x}\), donc \(A(x) = -3\ln x\) et \(e^{-A(x)} = x^3\). Les solutions homogènes sont les \(\lambda x^3\).
Ensuite, on pose \(y = \lambda(x)\,x^3\). La condition s’écrit \(\lambda^{\prime}(x)\,x^3 = x^4\), donc \(\lambda^{\prime}(x) = x\). Ainsi \(\lambda(x) = \frac{x^2}{2} + C\). Les solutions sont finalement les fonctions \(x \mapsto \frac{x^5}{2} + C x^3\), avec \(C \in \mathbb{R}\).
Une vérification rapide rassure toujours. Avec \(y = \frac{x^5}{2}\), on trouve \(x\,y^{\prime} – 3y = \frac{5x^5}{2} – \frac{3x^5}{2} = x^5\). Le résultat est donc correct.
2.3 Le problème de Cauchy du premier ordre
Soit \(x_0 \in I\) et \(y_0 \in \mathbb{K}\). Il existe une unique solution \(y\) de \((E)\) sur \(I\) vérifiant \(y(x_0) = y_0\).
D’après ce qui précède, les solutions s’écrivent \(y = y_p + \lambda e^{-A}\). La condition \(y(x_0) = y_0\) donne \(\lambda\, e^{-A(x_0)} = y_0 – y_p(x_0)\). Comme \(e^{-A(x_0)} \neq 0\), cette équation possède exactement une solution \(\lambda\).
Reprenons l’exemple précédent avec la condition \(y(1) = 2\). On obtient \(\frac{1}{2} + C = 2\), donc \(C = \frac{3}{2}\). La figure montre plusieurs courbes de la famille ; une seule passe par le point \((1,2)\).
![Courbes des solutions de x y' - 3y = x^5 sur ]0,+∞[, avec la solution passant par le point (1,2) mise en valeur](https://maths-pdf.fr/wp-content/uploads/sup-maths-pdf/sup/resoudre-edl-premier-second-ordre-cours-famille-premier-ordre.png)
Géométriquement, deux courbes intégrales distinctes ne se coupent jamais sur \(I\). En effet, un point commun donnerait deux solutions du même problème de Cauchy.
2.4 Coefficient constant : chercher directement la bonne forme
Lorsque \(a\) est une constante, la variation de la constante fonctionne encore, mais une recherche directe va plus vite. On cherche une solution « qui ressemble » au second membre.
Pour \(y^{\prime} + a\,y = P(x)\,e^{mx}\), avec \(P\) polynôme et \(m \in \mathbb{C}\) :
- si \(m \neq -a\), on cherche \(y_p = Q(x)\,e^{mx}\) avec \(\deg Q = \deg P\) ;
- si \(m = -a\), on cherche \(y_p = x\,Q(x)\,e^{mx}\) avec \(\deg Q = \deg P\).
Considérons \(y^{\prime} – 2y = (x+1)\,e^{2x}\). Ici \(m = 2 = -a\) : on est dans le cas particulier. On cherche donc \(y_p = (\alpha x^2 + \beta x)\,e^{2x}\). Le calcul donne \(y_p^{\prime} – 2y_p = (2\alpha x + \beta)\,e^{2x}\).
Par identification, \(2\alpha = 1\) et \(\beta = 1\). Par conséquent, \(y_p(x) = \left(\frac{x^2}{2} + x\right)e^{2x}\), et la solution générale est \(y = y_p + \lambda e^{2x}\).
Pour un second membre trigonométrique, on passe par l’exponentielle complexe. Par exemple, pour \(y^{\prime} + y = \sin(3x)\), on résout d’abord \(z^{\prime} + z = e^{3ix}\). La fonction \(z = \frac{e^{3ix}}{1+3i}\) convient. Comme l’équation est à coefficients réels, la partie imaginaire de \(z\) résout l’équation avec \(\sin(3x)\). On obtient ainsi \(y_p(x) = \frac{\sin(3x) – 3\cos(3x)}{10}\).
2.5 Quand le coefficient de la dérivée s’annule
Certaines équations s’écrivent \(\alpha(x)\,y^{\prime} + \beta(x)\,y = \gamma(x)\), où \(\alpha\) s’annule en quelques points. On ne peut alors normaliser que sur les intervalles où \(\alpha\) ne s’annule pas. Une question fréquente en colle consiste ensuite à chercher les solutions sur \(\mathbb{R}\) tout entier.
La démarche se fait en deux temps. D’abord, on résout sur chaque intervalle, avec une constante propre à chacun. Ensuite, on cherche à quelles conditions les morceaux se recollent en une fonction dérivable qui vérifie encore l’équation au point problématique. C’est un raisonnement par analyse-synthèse.
Cherchons les fonctions dérivables sur \(\mathbb{R}\) telles que \(x\,y^{\prime} + y = 2x\). Sur \(]0,+\infty[\), on normalise : \(y^{\prime} + \frac{1}{x}\,y = 2\). Les solutions homogènes sont les \(\frac{\lambda}{x}\), et la fonction \(x \mapsto x\) est une solution évidente. Ainsi \(y(x) = x + \frac{\lambda}{x}\). Le même calcul donne \(y(x) = x + \frac{\mu}{x}\) sur \(]-\infty,0[\).
Analyse. Une solution sur \(\mathbb{R}\) est continue en \(0\), donc bornée au voisinage de \(0\). Or \(\frac{\lambda}{x}\) n’est pas bornée près de \(0\) si \(\lambda \neq 0\). Par conséquent, \(\lambda = \mu = 0\). Synthèse. La fonction \(x \mapsto x\) convient sur \(\mathbb{R}\). Il y a donc une seule solution sur \(\mathbb{R}\).
Remarque :
Le nombre de solutions recollées dépend de l’équation. Il peut n’y en avoir aucune, une seule ou une infinité. Le théorème de Cauchy ne s’applique pas en un point où le coefficient de \(y^{\prime}\) s’annule, ce qui explique ces situations variées.
3. Le second ordre homogène et l’équation caractéristique
Nous étudions maintenant \((E_2)\ : y^{\prime\prime} + a\,y^{\prime} + b\,y = f(x)\), où \(a\) et \(b\) sont des constantes et \(f\) est continue sur \(I\). Le programme se limite aux coefficients constants pour le second ordre. La structure du paragraphe 1 reste valable : solution particulière plus solutions homogènes.
3.1 Le cas complexe
On cherche d’abord des solutions homogènes de la forme \(x \mapsto e^{rx}\), avec \(r \in \mathbb{C}\). En dérivant, on trouve \((r^2 + a r + b)\,e^{rx} = 0\). Ainsi, \(e^{rx}\) convient si et seulement si \(r\) est racine d’un polynôme du second degré.
L’équation caractéristique de \(y^{\prime\prime} + a\,y^{\prime} + b\,y = 0\) est l’équation \(r^2 + a\,r + b = 0\), d’inconnue \(r \in \mathbb{C}\). On note \(P(r) = r^2 + a r + b\) le polynôme caractéristique et \(\Delta = a^2 – 4b\) son discriminant.
On suppose \(a, b \in \mathbb{C}\) et on cherche les solutions à valeurs complexes.
- Si \(P\) a deux racines distinctes \(r_1\) et \(r_2\), les solutions sont les \(x \mapsto \lambda e^{r_1 x} + \mu e^{r_2 x}\).
- Si \(P\) a une racine double \(r_0\), les solutions sont les \(x \mapsto (\lambda x + \mu)\,e^{r_0 x}\).
Dans les deux cas, \(\lambda\) et \(\mu\) parcourent \(\mathbb{C}\).
Soit \(r_1\) une racine de \(P\) et \(r_2 = -a – r_1\) l’autre racine. Posons \(y = z\,e^{r_1 x}\). Un calcul direct donne \(y^{\prime\prime} + a y^{\prime} + b y = \big(z^{\prime\prime} + (2r_1 + a)\,z^{\prime}\big)\,e^{r_1 x}\), car \(P(r_1) = 0\). Or \(2r_1 + a = r_1 – r_2\). L’équation homogène équivaut donc à \(w^{\prime} = (r_2 – r_1)\,w\), où \(w = z^{\prime}\).
Si \(r_1 \neq r_2\), on obtient \(w = c\,e^{(r_2 – r_1)x}\), puis \(z = \mu + \lambda e^{(r_2-r_1)x}\). Si \(r_1 = r_2\), alors \(w\) est constante et \(z\) est affine. Dans les deux cas, on retrouve les formes annoncées.
Cette preuve montre aussi que l’ensemble des solutions est un plan vectoriel. Une base est donnée par les deux fonctions de référence de chaque cas.
3.2 Le cas réel : écrire les solutions avec cosinus et sinus
Lorsque \(a\) et \(b\) sont réels, on veut en général les solutions réelles. Le signe de \(\Delta\) décide alors de la forme des solutions.
Soit \(a, b \in \mathbb{R}\). Les solutions réelles de \(y^{\prime\prime} + a y^{\prime} + b y = 0\) sont :
- discriminant positif, racines \(r_1 \neq r_2\) dans \(\mathbb{R}\) : \(x \mapsto \lambda e^{r_1 x} + \mu e^{r_2 x}\) ;
- discriminant nul, racine \(r_0\) de multiplicité deux : \(x \mapsto (\lambda x + \mu)\,e^{r_0 x}\) ;
- discriminant négatif, racines conjuguées \(\alpha \pm i\beta\) avec \(\beta > 0\) : \(x \mapsto e^{\alpha x}\big(\lambda \cos(\beta x) + \mu \sin(\beta x)\big)\).
Les constantes \(\lambda\) et \(\mu\) sont réelles.
Seul le troisième cas demande un argument. D’abord, \(e^{\alpha x}\cos(\beta x)\) et \(e^{\alpha x}\sin(\beta x)\) sont les parties réelle et imaginaire de \(e^{(\alpha+i\beta)x}\). Comme les coefficients sont réels, ce sont des solutions réelles. Réciproquement, une solution réelle \(y\) s’écrit \(\lambda e^{(\alpha+i\beta)x} + \mu e^{(\alpha-i\beta)x}\). Puisque \(y = \operatorname{Re}(y)\), on obtient une combinaison réelle de ces deux fonctions.
La position des racines dans le plan complexe résume les trois cas. Deux racines réelles sont sur l’axe horizontal, une racine double aussi. En revanche, deux racines non réelles sont symétriques par rapport à cet axe.
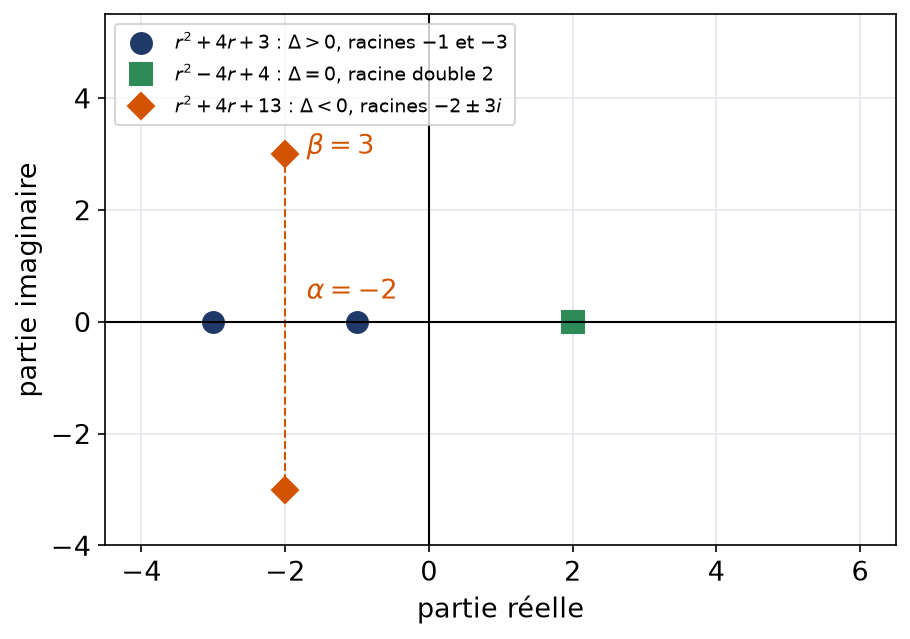
Résolvons \(y^{\prime\prime} + 4y^{\prime} + 13y = 0\). L’équation caractéristique \(r^2 + 4r + 13 = 0\) a pour discriminant \(\Delta = 16 – 52 = -36\). Ses racines sont donc \(-2 \pm 3i\). Ici \(\alpha = -2\) et \(\beta = 3\). Les solutions réelles sont finalement les fonctions \(x \mapsto e^{-2x}\big(\lambda\cos(3x) + \mu\sin(3x)\big)\).
Piège à éviter :
Écrire \(e^{-2x}\big(\lambda\cos(-3x) + \ldots\big)\) avec un mauvais signe, ou garder \(e^{3ix}\) dans une réponse réelle. Le coefficient \(\beta\) se prend positif, et la réponse finale ne contient plus de \(i\).
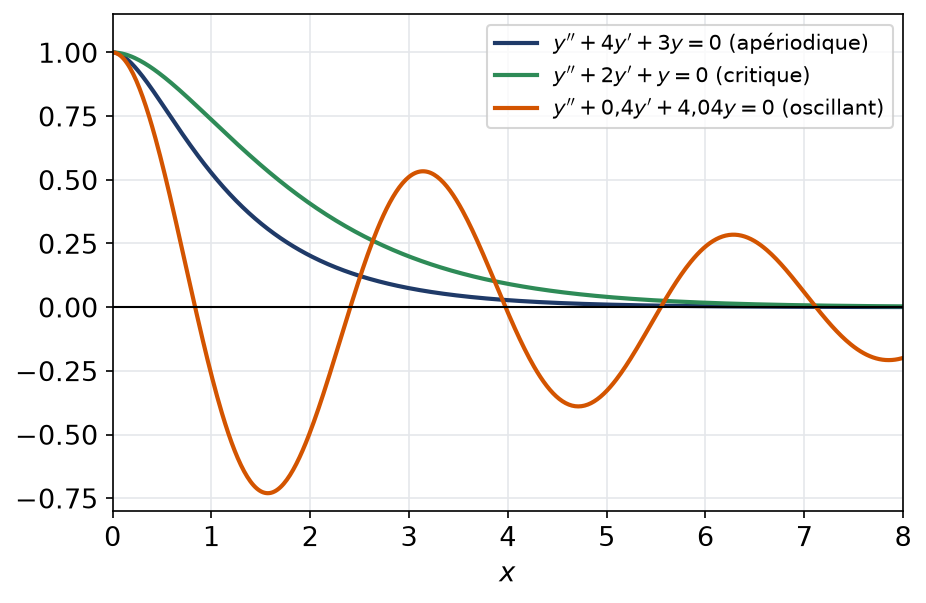
Le signe de \(\alpha\) gouverne le comportement en \(+\infty\). Par exemple, avec \(y(0) = 1\) et \(y^{\prime}(0) = 0\), trois équations voisines donnent trois allures différentes : décroissance sans oscillation, cas critique et oscillations amorties.
4. Solutions particulières au second ordre
4.1 Second membre exponentielle-polynôme
Le second membre le plus fréquent est de la forme \(f(x) = Q(x)\,e^{mx}\), avec \(Q\) polynôme et \(m \in \mathbb{C}\). Les constantes, les polynômes et les exponentielles en sont des cas particuliers. La forme à chercher dépend de la place de \(m\) par rapport aux racines de \(P\).
L’équation \(y^{\prime\prime} + a y^{\prime} + b y = Q(x)\,e^{mx}\) possède une solution de la forme \(x^k R(x)\,e^{mx}\), avec \(\deg R = \deg Q\) et :
- \(k = 0\) lorsque \(P(m) \neq 0\) ;
- \(k = 1\) lorsque \(P(m) = 0\) mais \(P^{\prime}(m) \neq 0\) ;
- \(k = 2\) lorsque \(P(m)\) et \(P^{\prime}(m)\) sont tous deux nuls.
Autrement dit, \(k\) est la multiplicité de \(m\) comme racine de \(P\).
Ce résultat est admis dans sa forme générale. Lorsque \(Q\) est constant, on peut cependant le vérifier en une ligne. En effet, on a \(L(e^{mx}) = P(m)\,e^{mx}\) et, si \(P(m) = 0\), \(L(x\,e^{mx}) = P^{\prime}(m)\,e^{mx}\).
Pour un second membre \(c\,e^{mx}\) avec \(c\) constant, on retient trois formules prêtes à l’emploi : \(\frac{c}{P(m)}\,e^{mx}\) si \(P(m) \neq 0\), puis \(\frac{c}{P^{\prime}(m)}\,x\,e^{mx}\) si \(m\) est racine simple, enfin \(\frac{c}{2}\,x^2 e^{mx}\) si \(m\) est racine double.
Résolvons \(y^{\prime\prime} – y^{\prime} – 6y = 10\,e^{3x}\). Le polynôme \(P(r) = r^2 – r – 6\) a pour racines \(3\) et \(-2\). Le coefficient \(m = 3\) est racine simple, donc on cherche \(y_p = c\,x\,e^{3x}\).
On calcule \(y_p^{\prime} = c(1+3x)e^{3x}\) et \(y_p^{\prime\prime} = c(6+9x)e^{3x}\). Ensuite, \(y_p^{\prime\prime} – y_p^{\prime} – 6y_p = c\,(6 + 9x – 1 – 3x – 6x)\,e^{3x} = 5c\,e^{3x}\). Ainsi \(c = 2\), en accord avec \(P^{\prime}(3) = 5\). Les solutions sont donc \(x \mapsto 2x\,e^{3x} + \lambda e^{3x} + \mu e^{-2x}\).
Piège à éviter :
Chercher \(y_p = c\,e^{3x}\) dans l’exemple précédent. Comme \(e^{3x}\) est solution homogène, on obtiendrait \(0 = 10\,e^{3x}\), ce qui est absurde. Il faut toujours comparer \(m\) aux racines avant de choisir la forme.
4.2 Seconds membres trigonométriques
Pour \(f(x) = \cos(\omega x)\) ou \(\sin(\omega x)\), éventuellement multiplié par \(e^{\alpha x}\), on se ramène au cas précédent avec \(m = \alpha + i\omega\). On résout l’équation complexe, puis on prend la partie réelle ou imaginaire. Cette méthode suppose des coefficients \(a\) et \(b\) réels.
- Remplacer \(\cos(\omega x)\) par \(e^{i\omega x}\), ou \(e^{\alpha x}\sin(\omega x)\) par \(e^{(\alpha+i\omega)x}\).
- Comparer \(m = \alpha + i\omega\) aux racines de \(P\), puis trouver la solution complexe \(z_p\).
- Prendre \(\operatorname{Re}(z_p)\) pour un cosinus, \(\operatorname{Im}(z_p)\) pour un sinus.
- Vérifier le résultat en le réinjectant dans l’équation réelle.
Une autre voie consiste à chercher directement \(A\cos(\omega x) + B\sin(\omega x)\) lorsqu’il n’y a pas de résonance. Elle conduit à un système de deux équations, souvent plus long à résoudre.
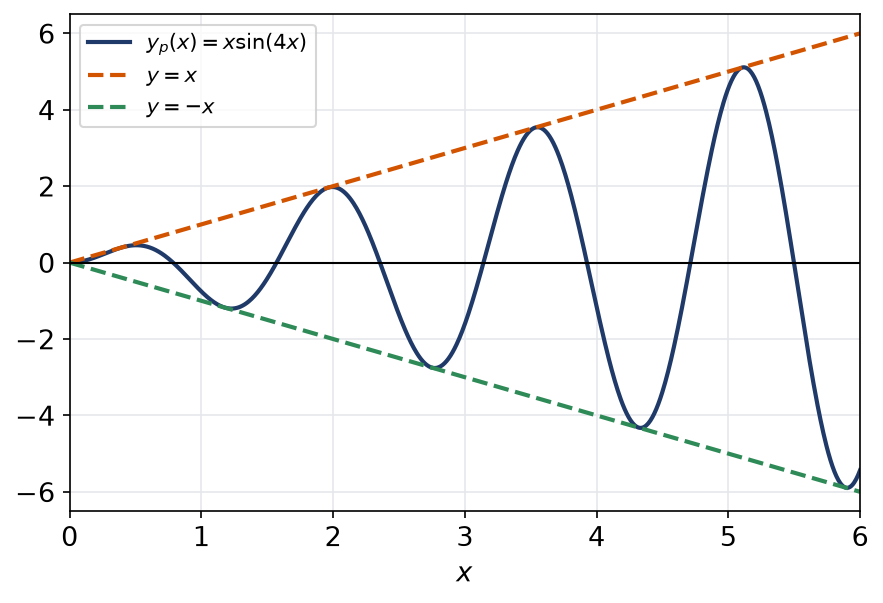
Résolvons \(y^{\prime\prime} + 16y = 8\cos(4x)\). Les racines de \(r^2 + 16\) sont \(\pm 4i\), et \(m = 4i\) est racine simple. D’après l’astuce, une solution de \(z^{\prime\prime} + 16z = 8\,e^{4ix}\) est \(z_p = \frac{8}{P^{\prime}(4i)}\,x\,e^{4ix} = \frac{8}{8i}\,x\,e^{4ix} = -i\,x\,e^{4ix}\).
Sa partie réelle vaut \(x\sin(4x)\). Les solutions réelles sont donc les fonctions \(x \mapsto x\sin(4x) + \lambda\cos(4x) + \mu\sin(4x)\).
Ce phénomène s’appelle la résonance. La solution particulière oscille avec une amplitude qui croît linéairement, entre les droites d’équations \(y = x\) et \(y = -x\).
Récapitulatif des formes à chercher pour \(y^{\prime\prime} + a y^{\prime} + b y = f(x)\), avec \(a\) et \(b\) réels.
- \(f\) polynôme de degré \(d\) : un polynôme de degré \(d\) si \(b \neq 0\), multiplié par \(x\) si \(b = 0\) et \(a \neq 0\), par \(x^2\) si \(a = b = 0\).
- \(f(x) = c\,e^{mx}\) : \(\frac{c}{P(m)}e^{mx}\), puis \(x\) ou \(x^2\) en facteur selon la multiplicité de \(m\).
- \(f(x) = e^{\alpha x}\cos(\omega x)\) ou \(e^{\alpha x}\sin(\omega x)\) : partie réelle ou imaginaire de la solution associée à \(e^{(\alpha + i\omega)x}\).
Remarque :
Pour un second membre \(\cos^2(x)\) ou \(\sin(x)\cos(3x)\), on linéarise d’abord. Ensuite, le principe de superposition traite chaque terme séparément.
5. Le problème de Cauchy et la méthode complète
Soit \(x_0 \in I\) et \(y_0, y_1 \in \mathbb{K}\). L’équation \(y^{\prime\prime} + a y^{\prime} + b y = f(x)\), avec \(f\) continue sur \(I\), possède une unique solution sur \(I\) vérifiant \(y(x_0) = y_0\) et \(y^{\prime}(x_0) = y_1\).
Ce théorème est admis en toute généralité. Pour les seconds membres usuels, on le constate d’ailleurs sur la solution générale : les deux conditions donnent un système linéaire en \(\lambda\) et \(\mu\), toujours de Cramer. Au second ordre, il faut donc deux conditions, l’une sur \(y\), l’autre sur \(y^{\prime}\).
Cherchons la solution de \(y^{\prime\prime} – 2y^{\prime} + 2y = 2x\) telle que \(y(0) = 0\) et \(y^{\prime}(0) = 0\).
- Les racines de \(r^2 – 2r + 2\) sont \(1 \pm i\). Les solutions homogènes sont donc \(e^{x}(\lambda\cos x + \mu\sin x)\).
- Le second membre est un polynôme de degré \(1\), et \(0\) n’est pas racine. On cherche \(y_p = \alpha x + \beta\). On obtient \(-2\alpha + 2\alpha x + 2\beta = 2x\), donc \(\alpha = 1\) et \(\beta = 1\).
- La solution générale est \(y = x + 1 + e^{x}(\lambda\cos x + \mu\sin x)\).
- D’abord, \(y(0) = 1 + \lambda = 0\), donc \(\lambda = -1\). Ensuite, \(y^{\prime}(0) = 1 + \lambda + \mu = 0\), donc \(\mu = 0\).
La solution cherchée est finalement \(y(x) = x + 1 – e^{x}\cos x\).
Remarque :
Fixer \(\lambda\) et \(\mu\) avant d’avoir ajouté \(y_p\) donne une réponse fausse. Les conditions initiales portent sur la solution complète, jamais sur sa seule partie homogène.
Les erreurs fréquentes
- Oublier de normaliser l’équation, puis prendre une primitive du mauvais coefficient.
- Écrire \(\lambda e^{A}\) au lieu de \(\lambda e^{-A}\) pour les solutions homogènes du premier ordre.
- Négliger la résonance et chercher une solution particulière qui est déjà solution homogène.
- Laisser des exponentielles complexes dans une réponse demandée à valeurs réelles.
- Appliquer les conditions initiales à la partie homogène seule.
Fiche mémo
- Solution générale : une solution particulière plus toutes les solutions homogènes.
- Premier ordre homogène : \(y = \lambda e^{-A}\), avec \(A\) primitive de \(a\) sur un intervalle.
- Variation de la constante : \(y = \lambda(x)e^{-A(x)}\) et \(\lambda^{\prime} = b\,e^{A}\).
- Second ordre : équation caractéristique \(r^2 + ar + b = 0\).
- Racines réelles distinctes, racine double ou \(\alpha \pm i\beta\) : trois formes de solutions réelles.
- Second membre \(Q(x)e^{mx}\) : chercher \(x^k R(x)e^{mx}\), où \(k\) est la multiplicité de \(m\) comme racine.
- Cosinus et sinus : passer par \(e^{i\omega x}\), puis prendre la partie réelle ou imaginaire.
- Problème de Cauchy : une condition au premier ordre, deux au second ordre, solution unique.
Questions fréquentes
Faut-il toujours utiliser la variation de la constante au premier ordre ?
Non. Lorsque le coefficient est constant et que le second membre est un polynôme, une exponentielle ou un cosinus, on cherche directement une solution de la même forme. La variation de la constante reste la méthode générale, indispensable quand le coefficient dépend de x. Elle demande cependant une primitive parfois difficile.
Pourquoi doit-on travailler sur un intervalle ?
La formule des solutions homogènes utilise une primitive du coefficient, définie seulement sur un intervalle. De plus, on divise souvent par le coefficient de y’, qui peut s’annuler. Sur une réunion d’intervalles, les constantes peuvent différer d’un morceau à l’autre, puis un raccordement est nécessaire.
Comment savoir s'il faut multiplier par x la solution cherchée ?
On regarde si le coefficient m de l’exponentielle du second membre est racine de l’équation caractéristique. S’il ne l’est pas, on garde le degré du polynôme. S’il est racine simple, on multiplie par x, et s’il est racine double, par x au carré.
Les solutions complexes sont-elles acceptées en colle ?
Tout dépend de la question posée. Si l’équation est à coefficients réels et que l’on demande les solutions réelles, il faut les écrire avec des cosinus et des sinus. Le passage par les complexes reste un outil de calcul très efficace pour trouver une solution particulière.
Pour aller plus loin
- S’exercer : exercices corrigés de maths sup (MPSI) sur EDL du premier et du second ordre
- Bases utiles : Complexes : module, argument et racines n-ièmes, Calcul de primitives : IPP et changement de variable
- Chapitre d’avant : Calcul de primitives : IPP et changement de variable
- Chapitre d’après : Borne supérieure, partie entière et densité dans R
- Vérifier ses acquis : QCM de maths sup (MPSI) sur EDL du premier et du second ordre
- Contrôle corrigé en temps limité : Problèmes de Cauchy linéaires : contrôle de maths en MPSI
- Tous les chapitres : le sommaire de maths sup (MPSI)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «eDL du premier et du second ordre en maths sup (MPSI) : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths sup (MPSI)
Cours
Tout voir Suites itératives et point fixe en maths sup (MPSI)
- Borne supérieure et densité en maths sup (MPSI)
- Injections, surjections et relations en maths sup (MPSI)
- Dénombrement et conditionnement en maths sup (MPSI)
- Sous-espaces et supplémentaires en maths sup (MPSI)
- Étude de fonctions et réciproques en maths sup (MPSI)
Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir