Corrigé des exercices : Diagonaliser et trigonaliser en maths spé (MP)

Ce corrigé trigonaliser MP rédige les vingt exercices comme une copie d’écrit. Chaque solution commence par une idée clé qui indique l’angle d’attaque, puis détaille les calculs de polynôme caractéristique, de rang et de sous-espaces propres.
Les critères du cours sont cités à chaque conclusion : polynôme scindé, égalité entre dimension et multiplicité, valeurs propres distinctes. Les matrices de passage sont toujours vérifiées sur au moins une colonne, et les formules de puissances sont contrôlées pour un petit rang. Soyez attentif aux justifications de non-diagonalisabilité, souvent sanctionnées aux concours lorsqu’elles se réduisent à une racine double.
Plusieurs figures accompagnent les solutions : droites propres, valeurs propres complexes et convergence d’une chaîne de migrations.
Pour démarrer
Corrigé de l’exercice 1 – Polynôme caractéristique contrôlé par la trace
Idée clé : on développe suivant la première ligne, qui contient un zéro, puis on contrôle chaque coefficient par un invariant.
- On a \(X I_3 – M = \begin{pmatrix} X – 1 & -2 & 0 \\ 0 & X – 3 & 1 \\ -2 & 0 & X – 1 \end{pmatrix}\). Le développement suivant la première ligne donne
\[\chi_M = (X – 1)\begin{vmatrix} X – 3 & 1 \\ 0 & X – 1 \end{vmatrix} + 2 \begin{vmatrix} 0 & 1 \\ -2 & X – 1 \end{vmatrix} = (X – 1)^2 (X – 3) + 4.\]
Ensuite, \((X^2 – 2X + 1)(X – 3) = X^3 – 5X^2 + 7X – 3\). Donc \(\chi_M = X^3 – 5X^2 + 7X + 1\). - D’abord, \(\mathrm{tr}(M) = 1 + 3 + 1 = 5\), ce qui correspond au coefficient \(-5\). Ensuite, les trois mineurs principaux d’ordre 2 valent \(1 \times 3 – 0 = 3\), \(1 \times 1 – 0 \times 2 = 1\) et \(3 \times 1 – 0 = 3\). Leur somme vaut \(7\), comme le coefficient de \(X\). Enfin, \(\det(M) = 1 \times 3 – 2 \times (0 + 2) = -1\), et le terme constant vaut bien \(-\det(M) = 1\). Les trois contrôles sont satisfaits.
- On évalue : \(\chi_M(-1) = -1 – 5 – 7 + 1 = -12\), tandis que \(\chi_M(0) = 1\). Une fonction polynomiale qui change de signe entre deux points possède un zéro entre eux, puisqu’elle est continue. Ainsi, \(\chi_M\) a une racine strictement comprise entre \(-1\) et \(0\). La matrice \(M\) possède donc une valeur propre réelle dans \(]-1, 0[\).
Corrigé de l’exercice 2 – Diagonaliser une matrice de taille 2
Idée clé : en taille 2, le polynôme caractéristique s’écrit directement avec la trace et le déterminant.
- On a \(\mathrm{tr}(N) = 5\) et \(\det(N) = 4 + 2 = 6\). Ainsi, \(\chi_N = X^2 – 5X + 6 = (X – 2)(X – 3)\). Les valeurs propres sont \(2\) et \(3\).
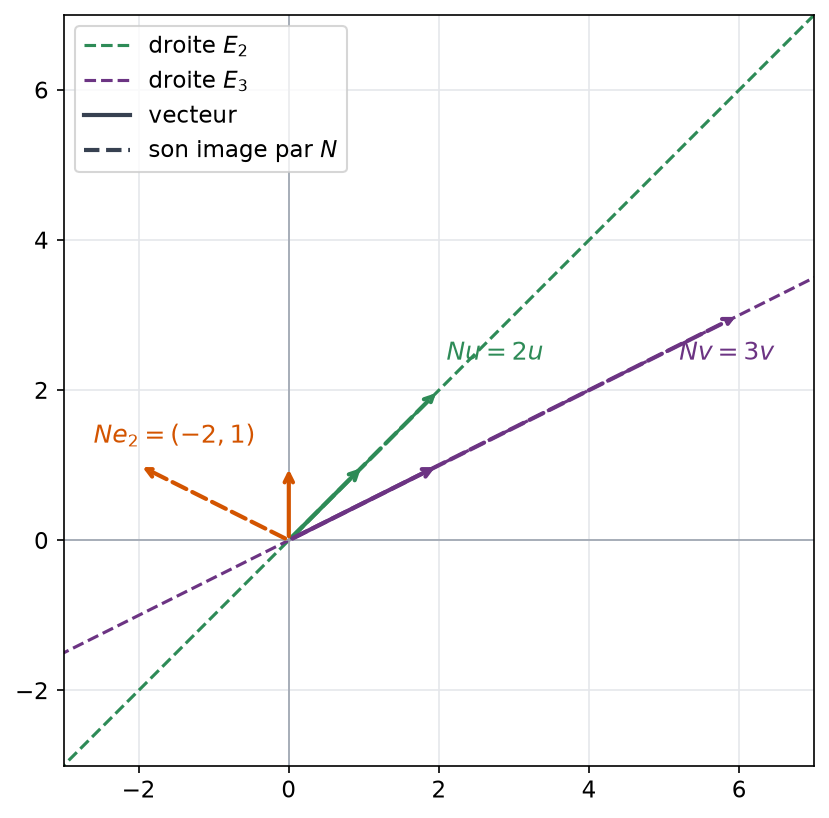
- Pour \(\lambda = 2\), on résout \((N – 2I_2)Z = 0\), soit \(2x – 2y = 0\) : la droite \(E_2\) est dirigée par \((1, 1)\). Pour \(\lambda = 3\), l’équation \(x – 2y = 0\) donne \(E_3\) dirigée par \((2, 1)\). Bases : \((1, 1)\) pour \(E_2\) et \((2, 1)\) pour \(E_3\).
- Les deux valeurs propres sont distinctes, donc \(N\) est diagonalisable. On pose \(P = \begin{pmatrix} 1 & 2 \\ 1 & 1 \end{pmatrix}\) et \(D = \begin{pmatrix} 2 & 0 \\ 0 & 3 \end{pmatrix}\). Comme \(\det(P) = -1\), on obtient \(P^{-1} = \begin{pmatrix} -1 & 2 \\ 1 & -1 \end{pmatrix}\) et \(N = P D P^{-1}\). On vérifie que \(N (2, 1)^{T} = (6, 3)^{T} = 3 (2, 1)^{T}\).
La figure montre les deux droites propres. Un vecteur de \(E_2\) est doublé, un vecteur de \(E_3\) est triplé, tandis qu’un vecteur quelconque change de direction.
Corrigé de l’exercice 3 – Deux matrices triangulaires
Idée clé : pour une matrice triangulaire, les valeurs propres se lisent sur la diagonale.
- Pour une matrice triangulaire, \(X I_3 – T\) reste triangulaire, et son déterminant se lit sur sa diagonale. Donc \(\chi_{T_1} = (X + 1)^2 (X – 5)\) et \(\chi_{T_2} = (X + 1)(X – 2)(X – 5)\).
- La matrice \(T_2 \in \mathcal{M}_3(\mathbb{R})\) possède trois valeurs propres distinctes : \(-1\), \(2\) et \(5\). D’après le théorème du cours, \(T_2\) est diagonalisable.
- La valeur propre \(-1\) est double pour \(T_1\). Or \(T_1 + I_3 = \begin{pmatrix} 0 & 4 & 0 \\ 0 & 0 & 0 \\ 0 & 0 & 6 \end{pmatrix}\) a deux colonnes non nulles et non colinéaires, donc son rang vaut 2. Ainsi, \(\dim E_{-1} = 3 – 2 = 1 < 2\). La matrice \(T_1\) n’est pas diagonalisable.
Corrigé de l’exercice 4 – Valeur propre manquante par la trace
Idée clé : une matrice \(A – \lambda I_3\) non inversible signale une valeur propre ; la trace fournit ensuite la dernière.
- On a \(A – 2I_3 = \begin{pmatrix} -1 & 0 & -2 \\ 0 & 2 & 4 \\ -1 & -1 & -4 \end{pmatrix}\). La troisième ligne vaut \(L_1 – \frac{1}{2} L_2\), et \(L_1, L_2\) ne sont pas colinéaires : le rang vaut 2. De même, \(A – 3I_3 = \begin{pmatrix} -2 & 0 & -2 \\ 0 & 1 & 4 \\ -1 & -1 & -5 \end{pmatrix}\) vérifie \(L_3 = \frac{1}{2} L_1 – L_2\), donc son rang vaut 2. Ces deux matrices ne sont pas inversibles : \(2\) et \(3\) sont valeurs propres.
- La matrice est réelle de taille 3 avec deux valeurs propres réelles. Le polynôme \(\chi_A\), de degré 3, a donc une troisième racine réelle \(\lambda\). La somme des racines vaut \(\mathrm{tr}(A) = 1 + 4 – 2 = 3\), d’où \(\lambda = 3 – 2 – 3 = -2\). Contrôlons : en développant suivant la première ligne, \(\det(A) = 1 \times (-8 + 4) – 2 \times (0 + 4) = -12\), et \(2 \times 3 \times (-2) = -12\).
- Les trois valeurs propres \(2\), \(3\) et \(-2\) sont distinctes. Donc \(A\) est diagonalisable sur \(\mathbb{R}\).
Corrigé de l’exercice 5 – Valeurs propres complexes conjuguées
Idée clé : un discriminant négatif empêche toute diagonalisation réelle, mais donne deux racines complexes distinctes.
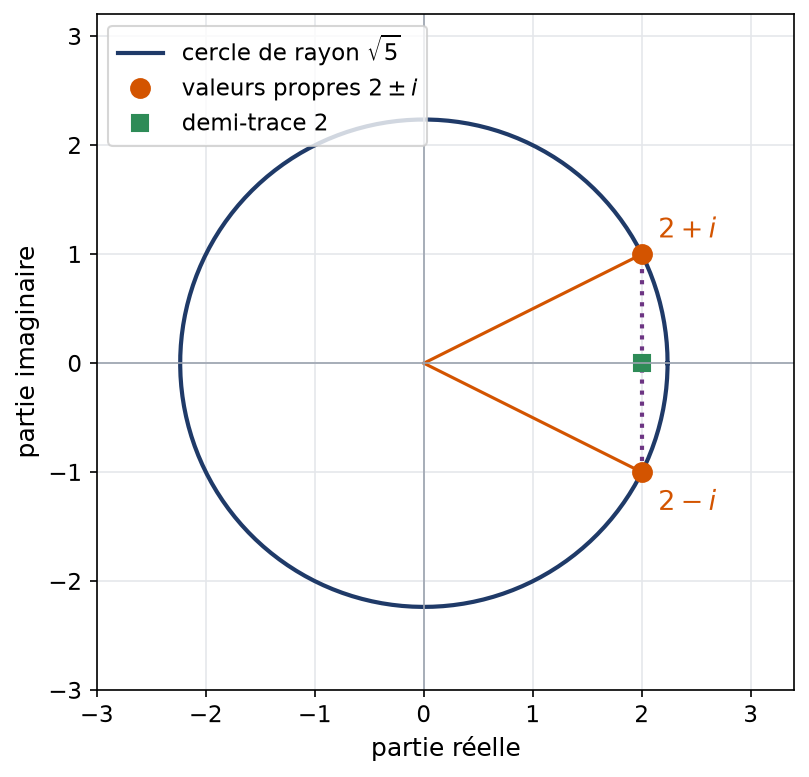
- On a \(\mathrm{tr}(K) = 4\) et \(\det(K) = 3 + 2 = 5\). Donc \(\chi_K = X^2 – 4X + 5\), de discriminant \(16 – 20 = -4 < 0\). Ce polynôme n’est pas scindé sur \(\mathbb{R}\). Ainsi, \(K\) n’est pas diagonalisable dans \(\mathcal{M}_2(\mathbb{R})\).
- Sur \(\mathbb{C}\), les racines sont \(2 + \mathrm{i}\) et \(2 – \mathrm{i}\), qui sont distinctes. Par conséquent, \(K\) est diagonalisable dans \(\mathcal{M}_2(\mathbb{C})\). Pour \(\lambda = 2 + \mathrm{i}\), la seconde ligne de \(K – \lambda I_2\) donne \(x + (1 – \mathrm{i}) y = 0\). On choisit \(y = 1\), d’où le vecteur \((-1 + \mathrm{i}, 1)\). On vérifie la première ligne : \((-1 – \mathrm{i})(-1 + \mathrm{i}) – 2 = 2 – 2 = 0\). Comme \(K\) est réelle, le conjugué \((-1 – \mathrm{i}, 1)\) est propre pour \(2 – \mathrm{i}\). Une base de vecteurs propres est \(\big((-1 + \mathrm{i}, 1), (-1 – \mathrm{i}, 1)\big)\).
- Les deux valeurs propres sont symétriques par rapport à l’axe réel, sur le cercle de centre 0 et de rayon \(\sqrt{5}\). Leur produit vaut \((2 + \mathrm{i})(2 – \mathrm{i}) = 4 + 1 = 5\). On retrouve bien \(\det(K) = 5\), et leur somme \(4\) redonne la trace.
Corrigé de l’exercice 6 – Multiplicité et dimension en taille 4
Idée clé : la multiplicité se lit sur la diagonale, la dimension sur le rang de \(M – \lambda I_4\).
- La matrice est triangulaire supérieure. Donc \(\chi_M = (X – 2)^3 (X + 3)\), avec \(m(2) = 3\) et \(m(-3) = 1\).
- On a \(M – 2 I_4 = \begin{pmatrix} 0 & 1 & 0 & 0 \\ 0 & 0 & 0 & 0 \\ 0 & 0 & 0 & 0 \\ 0 & 0 & 0 & -5 \end{pmatrix}\), de rang 2. Ainsi, \(\dim E_2 = 4 – 2 = 2\), et \(E_2\) est engendré par \(e_1\) et \(e_3\). Ensuite, \(-3\) est simple, donc \(\dim E_{-3} = 1\). Dimensions : \(\dim E_2 = 2\) et \(\dim E_{-3} = 1\).
- Le polynôme est scindé, mais \(\dim E_2 = 2 < 3 = m(2)\). D’après le critère « scindé et dimensions égales aux multiplicités », \(M\) n’est pas diagonalisable.
Pour s’entraîner
Corrigé de l’exercice 7 – Valeur propre double et matrice de passage
Idée clé : la première colonne contient deux zéros, ce qui simplifie le développement ; ensuite, seule la valeur propre double demande un calcul de rang.
- En développant \(\det(X I_3 – A)\) suivant la première colonne, on obtient
\[\chi_A = (X – 4)\begin{vmatrix} X – 2 & 0 \\ 1 & X – 4 \end{vmatrix} = (X – 4)^2 (X – 2).\]
Contrôle : \(\mathrm{tr}(A) = 10 = 4 + 4 + 2\). Donc \(\chi_A = (X – 4)^2 (X – 2)\). - D’abord, \(A – 4 I_3 = \begin{pmatrix} 0 & 2 & 0 \\ 0 & -2 & 0 \\ 0 & -1 & 0 \end{pmatrix}\) est de rang 1. Ainsi, \(\dim E_4 = 2 = m(4)\), et \(E_4 = \{y = 0\}\) admet pour base \((1, 0, 0)\), \((0, 0, 1)\). Ensuite, \(A – 2 I_3 = \begin{pmatrix} 2 & 2 & 0 \\ 0 & 0 & 0 \\ 0 & -1 & 2 \end{pmatrix}\) donne \(x = -y\) et \(y = 2z\). Avec \(z = 1\), on trouve \((-2, 2, 1)\). Le polynôme est scindé et chaque dimension égale la multiplicité : \(A\) est diagonalisable.
- On pose \(P = \begin{pmatrix} 1 & 0 & -2 \\ 0 & 0 & 2 \\ 0 & 1 & 1 \end{pmatrix}\) et \(D = \mathrm{diag}(4, 4, 2)\). Le déterminant de \(P\) vaut \(-2\), donc \(P\) est inversible. Ensuite, \(A(-2, 2, 1)^{T} = (-8 + 4, 4, -2 + 4)^{T} = (-4, 4, 2)^{T}\), qui vaut \(2(-2, 2, 1)^{T}\). Les deux premières colonnes se vérifient de même. Ainsi, \(AP = PD\), c’est-à-dire \(A = PDP^{-1}\).
Corrigé de l’exercice 8 – Discussion selon un paramètre
Idée clé : le spectre ne dépend pas de \(a\) ; seul le rang de \(M_a – I_3\) varie, et un mineur d’ordre 2 le contrôle.
- La matrice est triangulaire. Donc \(\chi_{M_a} = (X – 1)^2 (X – 2)\). Les valeurs propres sont \(1\), double, et \(2\), simple.
- On a \(M_a – I_3 = \begin{pmatrix} 0 & a & 1 \\ 0 & 1 & a \\ 0 & 0 & 0 \end{pmatrix}\). Son rang vaut au plus 2, et au moins 1 car le coefficient \(1\) est non nul. Le mineur extrait des deux premières lignes et des deux dernières colonnes vaut \(a^2 – 1\). Si \(a^2 \neq 1\), le rang vaut 2 ; si \(a = \pm 1\), les deux premières lignes sont colinéaires et le rang vaut 1.
- La valeur propre simple ne pose aucun problème. Pour \(\lambda = 1\), on a \(\dim E_1 = 3 – \mathrm{rg}(M_a – I_3)\), et il faut \(\dim E_1 = 2\). Ainsi, \(M_a\) est diagonalisable si et seulement si \(a = 1\) ou \(a = -1\).
- Pour \(a = 1\), \(E_1\) est le plan \(y + z = 0\), de base \((1, 0, 0)\), \((0, 1, -1)\). Ensuite, \(M_1 – 2I_3 = \begin{pmatrix} -1 & 1 & 1 \\ 0 & 0 & 1 \\ 0 & 0 & -1 \end{pmatrix}\) impose \(z = 0\) puis \(x = y\) : on choisit \((1, 1, 0)\). On vérifie que \(M_1 (1, 1, 0)^{T} = (2, 2, 0)^{T}\). Avec \(P = \begin{pmatrix} 1 & 0 & 1 \\ 0 & 1 & 1 \\ 0 & -1 & 0 \end{pmatrix}\), de déterminant 1, on a \(M_1 = P\, \mathrm{diag}(1, 1, 2)\, P^{-1}\).
Corrigé de l’exercice 9 – Matrices de rang 1
Idée clé : le produit \(V^{T} U\) est un scalaire égal à la trace de \(A\), et le noyau de \(A\) est un hyperplan.
- Pour tout \(Z \in \mathbb{R}^n\), on a \(AZ = U (V^{T} Z) = (V^{T} Z)\, U\). L’image de \(A\) est donc contenue dans \(\mathrm{Vect}(U)\). De plus, elle n’est pas réduite à \(\{0\}\), car \(V \neq 0\) fournit \(AV = \|V\|^2 U \neq 0\). Ainsi, \(\mathrm{rg}(A) = 1\). Ensuite, \(A^2 = U (V^{T} U) V^{T} = (V^{T} U)\, A\). Or \(\mathrm{tr}(A) = \sum_i u_i v_i = V^{T} U\). Donc \(A^2 = \mathrm{tr}(A)\, A\).
- Par le théorème du rang, \(\dim \ker A = n – 1\). Donc \(0\) est valeur propre avec \(\dim E_0 = n – 1\), et le cours donne \(m(0) \geq n – 1\). Ainsi, \(X^{n-1}\) divise \(\chi_A\), et \(\chi_A = X^{n-1}(X – \mu)\) pour un réel \(\mu\). Le coefficient de \(X^{n-1}\) vaut \(-\mu\) ; il vaut aussi \(-\mathrm{tr}(A)\). Donc \(\chi_A = X^{n-1}\big(X – \mathrm{tr}(A)\big)\).
- Si \(\mathrm{tr}(A) \neq 0\), la valeur propre \(\mathrm{tr}(A)\) est simple et \(\dim E_0 = n – 1 = m(0)\). Le polynôme est scindé, donc \(A\) est diagonalisable. Si \(\mathrm{tr}(A) = 0\), alors \(\chi_A = X^n\). Une matrice diagonalisable de seule valeur propre \(0\) serait nulle ; or \(A \neq 0\). Ainsi, \(A\) est diagonalisable si et seulement si \(\mathrm{tr}(A) \neq 0\).
- On obtient \(A = \begin{pmatrix} 2 & 1 & 1 \\ 4 & 2 & 2 \\ -2 & -1 & -1 \end{pmatrix}\), de trace \(V^{T} U = 2 + 2 – 1 = 3\). Le noyau est l’hyperplan \(2x + y + z = 0\), de base \((1, -2, 0)\), \((0, 1, -1)\). De plus, \(AU = 3U\). Avec \(P = \begin{pmatrix} 1 & 0 & 1 \\ -2 & 1 & 2 \\ 0 & -1 & -1 \end{pmatrix}\), de déterminant 3, on a \(A = P\, \mathrm{diag}(0, 0, 3)\, P^{-1}\).
- Ici, \(V^{T} U = 1 – 1 + 0 = 0\), alors que \(A \neq 0\). Cette matrice n’est pas diagonalisable : elle vérifie \(A^2 = 0\) sans être nulle.
Corrigé de l’exercice 10 – Trigonaliser une matrice de taille 3
Idée clé : on complète un vecteur propre de la valeur propre double par un vecteur \(w\) dont l’image par \(B – I_3\) retombe dans \(E_1\).
- En développant suivant la deuxième ligne de \(X I_3 – B\), on obtient
\[\chi_B = (X – 1)\begin{vmatrix} X + 1 & -1 \\ -2 & X \end{vmatrix} = (X – 1)(X^2 + X – 2) = (X – 1)^2 (X + 2).\]
Ensuite, \(B – I_3 = \begin{pmatrix} -2 & 0 & 1 \\ 0 & 0 & 0 \\ 2 & -2 & -1 \end{pmatrix}\). Ses lignes 1 et 3 ne sont pas colinéaires, donc son rang vaut 2. Ainsi, \(\dim E_1 = 1 < 2 = m(1)\). La matrice \(B\) n’est pas diagonalisable. - Pour \(E_1\), les équations \(-2x + z = 0\) et \(2x – 2y – z = 0\) donnent \(z = 2x\) et \(y = 0\). Pour \(E_{-2}\), la matrice \(B + 2I_3 = \begin{pmatrix} 1 & 0 & 1 \\ 0 & 3 & 0 \\ 2 & -2 & 2 \end{pmatrix}\) impose \(y = 0\) et \(x = -z\). On choisit \(v_1 = (1, 0, 2)\) et \(v_3 = (-1, 0, 1)\).
- On cherche \(w = (x, y, z)\) avec \(-2x + z = 2\), \(0 = 0\) et \(2x – 2y – z = 4\). En ajoutant la première et la troisième équation, on obtient \(-2y = 6\), donc \(y = -3\). Prenons \(x = 0\) : alors \(z = 2\). Le vecteur \(w = (0, -3, 2)\) convient. On vérifie : \((B – I_3) w = (2, 0, 6 – 2) = (2, 0, 4) = 2 v_1\).
- La matrice \(P = \begin{pmatrix} 1 & 0 & -1 \\ 0 & -3 & 0 \\ 2 & 2 & 1 \end{pmatrix}\) a pour déterminant \(-3 \times (1 \times 1 – (-1) \times 2) = -9 \neq 0\), en développant suivant la deuxième ligne. Ses colonnes forment donc une base. Ensuite, \(B v_1 = v_1\), \(B w = 2 v_1 + w\) et \(B v_3 = -2 v_3\). Ainsi, \(P^{-1} B P = T = \begin{pmatrix} 1 & 2 & 0 \\ 0 & 1 & 0 \\ 0 & 0 & -2 \end{pmatrix}\). On contrôle : \(\mathrm{tr}(T) = 0 = \mathrm{tr}(B)\).
Corrigé de l’exercice 11 – Puissances d’une matrice de taille 3
Idée clé : une fois \(A = PDP^{-1}\) établi, on calcule \(P D^k P^{-1}\) en multipliant d’abord \(P\) par \(D^k\), ce qui revient à multiplier ses colonnes.
- En développant suivant la première ligne, \(\chi_A = (X – 2)\big((X – 4)(X – 3) – 6\big) = (X – 2)(X^2 – 7X + 6)\). Donc \(\chi_A = (X – 1)(X – 2)(X – 6)\).
- Les valeurs propres sont distinctes, donc \(A\) est diagonalisable. Pour \(2\), le système donne \(x = -y\) et \(y = z\) : vecteur \((-1, 1, 1)\). Pour \(1\), on a \(x = 0\) et \(3y + 2z = 0\) : vecteur \((0, -2, 3)\). Pour \(6\), on a \(x = 0\) et \(y = z\) : vecteur \((0, 1, 1)\). On pose \(P = \begin{pmatrix} -1 & 0 & 0 \\ 1 & -2 & 1 \\ 1 & 3 & 1 \end{pmatrix}\) et \(D = \mathrm{diag}(2, 1, 6)\). Le pivot de Gauss donne \(P^{-1} = \frac{1}{5}\begin{pmatrix} -5 & 0 & 0 \\ 0 & -1 & 1 \\ 5 & 3 & 2 \end{pmatrix}\).
- On calcule \(P D^k = \begin{pmatrix} -2^k & 0 & 0 \\ 2^k & -2 & 6^k \\ 2^k & 3 & 6^k \end{pmatrix}\), puis le produit par \(P^{-1}\) :
\[A^k = \frac{1}{5}\begin{pmatrix} 5 \cdot 2^k & 0 & 0 \\ 5(6^k – 2^k) & 3 \cdot 6^k + 2 & 2 \cdot 6^k – 2 \\ 5(6^k – 2^k) & 3 \cdot 6^k – 3 & 2 \cdot 6^k + 3 \end{pmatrix}.\]
Pour \(k = 1\), on retrouve bien \(A\). Cette formule vaut pour tout \(k \in \mathbb{N}\). - On divise par \(6^k\). Les termes \((2/6)^k\) et \(6^{-k}\) tendent vers 0. Donc \(6^{-k} A^k\) tend vers \(\frac{1}{5}\begin{pmatrix} 0 & 0 & 0 \\ 5 & 3 & 2 \\ 5 & 3 & 2 \end{pmatrix}\), matrice de rang 1 dont l’image est la droite propre associée à \(6\).
Corrigé de l’exercice 12 – Suite récurrente d’ordre 2
Idée clé : le vecteur de deux termes consécutifs transforme une récurrence d’ordre 2 en une récurrence matricielle d’ordre 1.
- On a \(u_{k+1} = 0 \cdot u_k + 1 \cdot u_{k+1}\) et \(u_{k+2} = 6 u_k + u_{k+1}\). Donc \(C = \begin{pmatrix} 0 & 1 \\ 6 & 1 \end{pmatrix}\) convient.
- D’abord, \(\chi_C = X^2 – X – 6 = (X – 3)(X + 2)\). Les valeurs propres sont distinctes, donc \(C\) est diagonalisable. Ensuite, pour une valeur propre \(\lambda\), la première ligne de \(C – \lambda I_2\) donne \(y = \lambda x\) : le vecteur \((1, \lambda)\) est propre. Avec \(P = \begin{pmatrix} 1 & 1 \\ 3 & -2 \end{pmatrix}\) et \(D = \mathrm{diag}(3, -2)\), on a \(C = PDP^{-1}\), où \(P^{-1} = \frac{1}{5}\begin{pmatrix} 2 & 1 \\ 3 & -1 \end{pmatrix}\).
- On a \(Z_k = P D^k P^{-1} Z_0\). Or \(P^{-1} Z_0 = \frac{1}{5}(2 + 8, 3 – 8) = (2, -1)\). Ainsi, \(Z_k = 2 \cdot 3^k (1, 3)^{T} – (-2)^k (1, -2)^{T}\). En lisant la première coordonnée, \(u_k = 2 \cdot 3^k – (-2)^k\). On vérifie : \(u_0 = 1\), \(u_1 = 8\), \(u_2 = 18 – 4 = 14 = 8 + 6\). Enfin, \((-2)^k = o(3^k)\), donc \(u_k \sim 2 \cdot 3^k\). C’est pourquoi les points de la figure de l’énoncé s’alignent sur une droite de pente \(\ln 3\) en échelle logarithmique.
Corrigé de l’exercice 13 – Un endomorphisme de polynômes
Idée clé : la matrice dans la base canonique est triangulaire, avec quatre coefficients diagonaux distincts.
- La dérivation est linéaire, et la multiplication par \(X – 2\) aussi. De plus, si \(\deg P \leq 3\), alors \(\deg P^{\prime} \leq 2\), donc \(\deg\big((X – 2)P^{\prime}\big) \leq 3\). Ainsi, \(\varphi\) est un endomorphisme de \(\mathbb{R}_3[X]\).
- On a \(\varphi(1) = 0\), \(\varphi(X) = X – 2\), \(\varphi(X^2) = 2X^2 – 4X\) et \(\varphi(X^3) = 3X^3 – 6X^2\). La matrice cherchée est \(\begin{pmatrix} 0 & -2 & 0 & 0 \\ 0 & 1 & -4 & 0 \\ 0 & 0 & 2 & -6 \\ 0 & 0 & 0 & 3 \end{pmatrix}\).
- Cette matrice est triangulaire de coefficients diagonaux \(0, 1, 2, 3\), tous distincts. L’espace est de dimension 4, donc \(\varphi\) est diagonalisable. Ensuite, pour \(k \in \{0, 1, 2, 3\}\), on a \(\varphi\big((X – 2)^k\big) = (X – 2) \cdot k (X – 2)^{k-1} = k (X – 2)^k\). La famille \(\big(1, X – 2, (X – 2)^2, (X – 2)^3\big)\) est une base de vecteurs propres.
- Dans cette base, la matrice de \(\varphi\) est \(\mathrm{diag}(0, 1, 2, 3)\). Le noyau est donc engendré par le premier vecteur, et l’image par les trois autres. Ainsi, \(\ker \varphi = \mathbb{R}_0[X]\), et \(\mathrm{Im}\, \varphi\) est l’ensemble des polynômes de \(\mathbb{R}_3[X]\) qui s’annulent en 2. En effet, ce dernier ensemble contient \(\mathrm{Im}\, \varphi\) et il est de dimension 3.
Corrigé de l’exercice 14 – Un endomorphisme de matrices
Idée clé : l’hyperplan des matrices de trace nulle et la droite des matrices scalaires sont supplémentaires, et \(f\) agit simplement sur chacun.
- La trace est linéaire, donc \(f\) aussi. De plus, \(f(M)\) appartient à \(\mathcal{M}_n(\mathbb{R})\). Ainsi, \(f\) est un endomorphisme.
- Si \(\mathrm{tr}(M) = 0\), alors \(f(M) = M\). Ensuite, \(\mathrm{tr}(I_n) = n\), donc \(f(I_n) = (n + 1) I_n\).
- Notons \(H\) l’hyperplan des matrices de trace nulle, noyau de la forme linéaire non nulle \(\mathrm{tr}\). On a \(\dim H = n^2 – 1\). De plus, \(I_n \notin H\), donc \(\mathcal{M}_n(\mathbb{R}) = H \oplus \mathrm{Vect}(I_n)\). En réunissant une base de \(H\) et \(I_n\), on obtient une base de vecteurs propres. Donc \(f\) est diagonalisable, avec \(E_1 = H\) et \(E_{n+1} = \mathrm{Vect}(I_n)\). Comme \(n \geq 2\), ces deux valeurs propres sont distinctes.
- La trace est la somme des valeurs propres avec multiplicité, et le déterminant leur produit. Donc \(\mathrm{tr}(f) = (n^2 – 1) + (n + 1) = n^2 + n\), et \(\det(f) = n + 1\).
- Le déterminant est non nul, donc \(f\) est bijective. Soit \(N \in \mathcal{M}_n(\mathbb{R})\) ; cherchons \(M = N + c I_n\). Alors \(f(M) = N + c I_n + (\mathrm{tr}(N) + nc) I_n\), qui vaut \(N\) si et seulement si \((n + 1)c = -\mathrm{tr}(N)\). Ainsi, \(f^{-1}(N) = N – \frac{\mathrm{tr}(N)}{n + 1} I_n\).
Corrigé de l’exercice 15 – Matrices nilpotentes
Idée clé : une valeur propre \(\lambda\) de \(A\) donne une valeur propre \(\lambda^p\) de \(A^p\), qui est nulle.
- Soit \(\lambda \in \mathbb{C}\) et \(Z \neq 0\) tels que \(AZ = \lambda Z\). Par récurrence, \(A^p Z = \lambda^p Z\). Or \(A^p = 0\), donc \(\lambda^p Z = 0\), puis \(\lambda = 0\). Ensuite, \(\chi_A\) est scindé sur \(\mathbb{C}\) et sa seule racine est \(0\). Donc \(\chi_A = X^n\).
- Supposons \(A = P D P^{-1}\) avec \(D\) diagonale. La diagonale de \(D\) ne contient que des valeurs propres de \(A\) ; or la seule possible est \(0\). Ainsi, \(D = 0\) puis \(A = 0\).
- On calcule \(N^2 = \begin{pmatrix} 9 – 9 & -27 + 27 \\ 3 – 3 & -9 + 9 \end{pmatrix} = 0\). Comme \(N \neq 0\), la question précédente montre que \(N\) n’est pas diagonalisable. Ensuite, \(\ker N\) est la droite \(x = 3y\), dirigée par \(v_1 = (3, 1)\). Prenons \(w = (1, 0)\) : alors \(N w = (3, 1) = v_1\). Avec \(Q = \begin{pmatrix} 3 & 1 \\ 1 & 0 \end{pmatrix}\), on obtient \(Q^{-1} N Q = \begin{pmatrix} 0 & 1 \\ 0 & 0 \end{pmatrix}\).
Pour approfondir
Corrigé de l’exercice 16 – Commutant d’une matrice à spectre simple
Idée clé : une matrice qui commute avec \(A\) stabilise ses sous-espaces propres, et ceux-ci sont des droites.
- Soit \(\lambda\) une valeur propre et \(Z \in E_\lambda(A)\). Alors \(A(BZ) = B(AZ) = \lambda BZ\). Donc \(BZ \in E_\lambda(A)\) : chaque sous-espace propre de \(A\) est stable par \(B\).
- Les \(n\) valeurs propres sont distinctes, donc chaque \(E_\lambda(A)\) est une droite. Notons \(P_j\) la \(j\)-ième colonne de \(P\) : elle dirige une de ces droites. Par la question précédente, \(B P_j\) appartient à cette droite, donc \(B P_j = \delta_j P_j\) pour un scalaire \(\delta_j\). Ainsi, \(BP = P\Delta\) avec \(\Delta = \mathrm{diag}(\delta_1, \ldots, \delta_n)\). Donc \(P^{-1} B P\) est diagonale.
- Notons \(\mathcal{C}(A)\) l’ensemble des matrices qui commutent avec \(A\). La question 2 donne \(\mathcal{C}(A) \subset \{P \Delta P^{-1}\}\), où \(\Delta\) parcourt les matrices diagonales. Réciproquement, deux matrices diagonales commutent, donc \(P \Delta P^{-1}\) commute avec \(P D P^{-1}\). Ainsi, \(\mathcal{C}(A)\) est l’image de l’espace des matrices diagonales par l’application linéaire injective \(\Delta \mapsto P \Delta P^{-1}\). C’est un sous-espace vectoriel de dimension \(n\).
- D’après l’exercice 2, \(P = \begin{pmatrix} 1 & 2 \\ 1 & 1 \end{pmatrix}\) et \(P^{-1} = \begin{pmatrix} -1 & 2 \\ 1 & -1 \end{pmatrix}\). Pour \(\Delta = \mathrm{diag}(a, b)\), on calcule \(P\Delta = \begin{pmatrix} a & 2b \\ a & b \end{pmatrix}\), puis les matrices qui commutent sont les \(\begin{pmatrix} -a + 2b & 2a – 2b \\ -a + b & 2a – b \end{pmatrix}\), avec \((a, b) \in \mathbb{K}^2\). Pour \(a = 2\) et \(b = 3\), on retrouve \(N\) ; pour \(a = b\), on retrouve \(a I_2\). Ce plan est donc \(\mathrm{Vect}(I_2, N)\).
Corrigé de l’exercice 17 – Traces des puissances et nilpotence
Idée clé : la trace de \(A^k\) est la somme des puissances \(k\)-ièmes des valeurs propres, et un système de Vandermonde à inconnues \(m_j\) n’a que la solution nulle.
- Sur \(\mathbb{C}\), \(\chi_A\) est scindé. D’après le cours, \(\mathrm{tr}(A^k)\) est la somme des \(\lambda^k\) sur les valeurs propres comptées avec multiplicité. Les valeurs propres nulles ne contribuent pas. Comme \(r \leq n\), on obtient \(\sum_{j=1}^{r} m_j \mu_j^k = \mathrm{tr}(A^k) = 0\) pour \(k \in \{1, \ldots, r\}\).
- Ces \(r\) égalités forment un système linéaire en \((m_1, \ldots, m_r)\), de matrice \(W = (\mu_j^k)_{1 \leq k, j \leq r}\). En factorisant \(\mu_j\) dans chaque colonne, \(\det W = \mu_1 \cdots \mu_r \, V(\mu_1, \ldots, \mu_r)\), où \(V\) est un déterminant de Vandermonde. Les \(\mu_j\) sont non nuls et deux à deux distincts, donc \(\det W \neq 0\). Le système n’a alors que la solution nulle. Ainsi, \(m_1 = \cdots = m_r = 0\), ce qui contredit \(m_j \geq 1\).
- Par conséquent, \(0\) est la seule valeur propre de \(A\), et \(\chi_A = X^n\). Ce polynôme est scindé, donc \(A = P T P^{-1}\) avec \(T\) triangulaire supérieure de diagonale nulle. Notons \((e_1, \ldots, e_n)\) la base canonique et \(F_j = \mathrm{Vect}(e_1, \ldots, e_j)\), avec \(F_0 = \{0\}\). La forme de \(T\) donne \(T(F_j) \subset F_{j-1}\). Par récurrence, \(T^n(F_n) \subset F_0\), donc \(T^n = 0\). Finalement, \(A^n = P T^n P^{-1} = 0\).
- Réciproquement, supposons \(A^n = 0\). D’après l’exercice 15, \(0\) est la seule valeur propre de \(A\). Ainsi, pour tout \(k \geq 1\), \(\mathrm{tr}(A^k)\) est une somme de termes \(0^k\). Donc \(\mathrm{tr}(A^k) = 0\) pour tout \(k \geq 1\).
Corrigé de l’exercice 18 – Matrice par blocs antidiagonale
Idée clé : chaque vecteur propre de \(A\) fournit deux vecteurs propres de \(M\), de valeurs propres opposées.
- Le produit par blocs donne \(M \begin{pmatrix} Y \\ Y^{\prime} \end{pmatrix} = \begin{pmatrix} A Y^{\prime} \\ A Y \end{pmatrix}\). Par conséquent, \(M \begin{pmatrix} V \\ V \end{pmatrix} = \lambda \begin{pmatrix} V \\ V \end{pmatrix}\) et \(M \begin{pmatrix} V \\ -V \end{pmatrix} = -\lambda \begin{pmatrix} V \\ -V \end{pmatrix}\).
- Supposons \(\sum a_i \begin{pmatrix} V_i \\ V_i \end{pmatrix} + \sum b_i \begin{pmatrix} V_i \\ -V_i \end{pmatrix} = 0\). Les deux blocs donnent \(\sum (a_i + b_i) V_i = 0\) et \(\sum (a_i – b_i) V_i = 0\). La famille \((V_i)\) est libre, donc \(a_i + b_i = 0\) et \(a_i – b_i = 0\), d’où \(a_i = b_i = 0\). On a donc \(2n\) vecteurs libres dans \(\mathbb{K}^{2n}\) : ils forment une base.
- Cette base est formée de vecteurs propres de \(M\), donc \(M\) est diagonalisable. Ses valeurs propres, avec multiplicité, sont les \(\lambda_i\) et les \(-\lambda_i\). Ainsi, \(\chi_M = \prod_{i=1}^{n}(X – \lambda_i)(X + \lambda_i) = \prod_{i=1}^{n}(X^2 – \lambda_i^2)\).
- Ici, \(\chi_A = X^2 – X – 2 = (X – 2)(X + 1)\). Les racines sont distinctes, donc \(A\) est diagonalisable. Par conséquent, \(\chi_M = (X^2 – 4)(X^2 – 1)\), et les valeurs propres de \(M\) sont \(2\), \(-2\), \(1\) et \(-1\).
Corrigé de l’exercice 19 – Problème – Migrations entre trois quartiers
Idée clé : la colonne \(j\) de \(M\) décrit le devenir des habitants du quartier \(j\) ; la diagonalisation sépare ensuite l’état limite des deux termes transitoires.
- La \(i\)-ième coordonnée de \(x_{k+1}\) reçoit, de chaque quartier \(j\), la proportion qui part de \(j\) vers \(i\). Donc
\[M = \frac{1}{4}\begin{pmatrix} 3 & 1 & 1 \\ 1 & 1 & 2 \\ 0 & 2 & 1 \end{pmatrix}.\]
Chaque colonne a pour somme 1, ce qui s’écrit \((1, 1, 1) M = (1, 1, 1)\). Ainsi, \((1, 1, 1) x_{k+1} = (1, 1, 1) x_k\). L’effectif total reste égal à \(1000\). - En transposant, \(M^{T} (1, 1, 1)^{T} = (1, 1, 1)^{T}\) : le réel \(1\) est valeur propre de \(M^{T}\). Or \(\chi_{M^{T}} = \chi_M\). Donc \(1\) est aussi valeur propre de \(M\).
- On a \(\mathrm{tr}(M) = \frac{5}{4}\). Ensuite, en développant suivant la première ligne, \(\det(4M) = 3(1 – 4) – 1(1 – 0) + 1(2 – 0) = -8\), donc \(\det(M) = -\frac{8}{64} = -\frac{1}{8}\). Les deux autres valeurs propres \(\lambda\) et \(\lambda^{\prime}\) vérifient \(\lambda + \lambda^{\prime} = \frac{1}{4}\) et \(\lambda \lambda^{\prime} = -\frac{1}{8}\). Ce sont les racines de \(8X^2 – 2X – 1 = 0\), dont le discriminant vaut \(36\). Les valeurs propres de \(M\) sont donc \(1\), \(\frac{1}{2}\) et \(-\frac{1}{4}\).
- On calcule \(4M (5, 3, 2)^{T} = (20, 12, 8)^{T}\), puis \(4M(-3, 1, 2)^{T} = (-6, 2, 4)^{T}\) et \(4M(0, -1, 1)^{T} = (0, 1, -1)^{T}\). Ainsi, ces trois vecteurs sont propres, associés respectivement à \(1\), \(\frac{1}{2}\) et \(-\frac{1}{4}\). Ils forment une base, car les valeurs propres sont distinctes.
- Cherchons \(x_0 = \alpha (5, 3, 2) + \beta (-3, 1, 2) + \gamma (0, -1, 1)\). Les deux derniers vecteurs ont une somme de coordonnées nulle, donc \(10 \alpha = 1000\) et \(\alpha = 100\). Ensuite, \(x_0 – 100(5, 3, 2) = (-300, 0, 300)\), ce qui donne \(\beta = 100\) puis \(\gamma = \beta = 100\). Comme \(M^k\) multiplie chaque vecteur propre par la puissance \(k\)-ième de sa valeur propre,
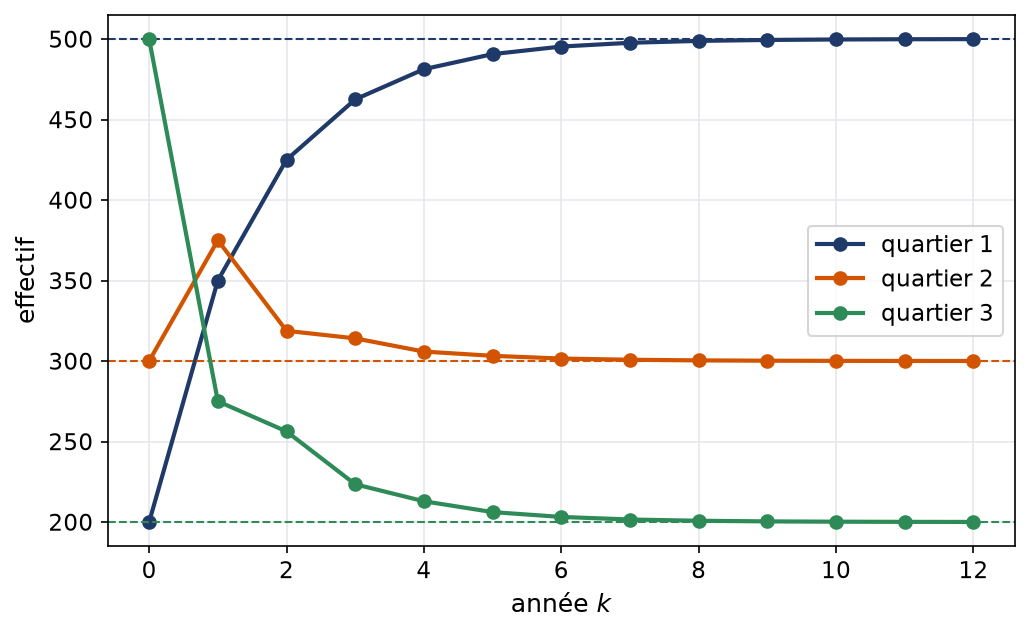
\[x_k = 100 \begin{pmatrix} 5 \\ 3 \\ 2 \end{pmatrix} + \frac{100}{2^k}\begin{pmatrix} -3 \\ 1 \\ 2 \end{pmatrix} + 100\left(-\frac{1}{4}\right)^k \begin{pmatrix} 0 \\ -1 \\ 1 \end{pmatrix}.\]
Cette formule donne \(x_k\) pour tout \(k \in \mathbb{N}\). - Les deux derniers termes tendent vers 0. Donc \(x_k\) tend vers \((500, 300, 200)\). Ensuite, l’écart du quartier 3 vaut \(e_k = 200 \cdot 2^{-k} + 100 \cdot (-1/4)^k\). Pour \(k = 7\), on a \(e_7 = 1{,}5625 – 0{,}0061 \ldots > 1\). Pour \(k \geq 8\), on a \(|e_k| \leq 200 \cdot 2^{-8} + 100 \cdot 4^{-8} < 0{,}79\). L’effectif du quartier 3 est à moins d’une unité de sa limite à partir de l’année 8.
- Notons \(P\) la matrice dont les colonnes sont les trois vecteurs propres, et \(D = \mathrm{diag}(1, \frac{1}{2}, -\frac{1}{4})\). Alors \(M^k = P D^k P^{-1}\) tend vers \(P\, \mathrm{diag}(1, 0, 0)\, P^{-1}\), produit de la première colonne de \(P\) par la première ligne de \(P^{-1}\). Cette ligne \(\ell\) vérifie \(\ell (5, 3, 2)^{T} = 1\) et s’annule sur les deux autres vecteurs propres : c’est \(\ell = \frac{1}{10}(1, 1, 1)\). Donc \(M^k\) tend vers \(L = \frac{1}{10}\begin{pmatrix} 5 & 5 & 5 \\ 3 & 3 & 3 \\ 2 & 2 & 2 \end{pmatrix}\), de rang 1. Toute répartition initiale converge donc vers la proportion \(50\,\%\), \(30\,\%\), \(20\,\%\).
La figure trace les trois effectifs en fonction de l’année. Le quartier 2 dépasse d’abord sa limite, puis les trois courbes se stabilisent rapidement.
Corrigé de l’exercice 20 – Problème – Racines carrées d’une matrice
Idée clé : une racine carrée de \(A\) commute avec \(A\) ; or \(A\) a trois valeurs propres distinctes, donc la racine est diagonale dans la même base.
- On calcule \(A(1, 0, 1)^{T} = (1, 0, 1)^{T}\), \(A(1, 1, 1)^{T} = (4, 4, 4)^{T}\) et \(A(0, 1, 1)^{T} = (0, 9, 9)^{T}\). Les trois vecteurs sont propres pour \(1\), \(4\) et \(9\). Ces valeurs propres sont distinctes, donc les vecteurs forment une base. On pose \(P = \begin{pmatrix} 1 & 1 & 0 \\ 0 & 1 & 1 \\ 1 & 1 & 1 \end{pmatrix}\), de déterminant \(1\). Alors \(A = P\, \mathrm{diag}(1, 4, 9)\, P^{-1}\), avec \(P^{-1} = \begin{pmatrix} 0 & -1 & 1 \\ 1 & 1 & -1 \\ -1 & 0 & 1 \end{pmatrix}\).
- Si \(B^2 = A\), alors \(AB = B^2 B = B^3 = B B^2 = BA\). Donc \(B\) commute avec \(A\).
- La matrice \(A\) possède trois valeurs propres distinctes. D’après l’exercice 16, \(\Delta = P^{-1} B P\) est diagonale. Ensuite, \(\Delta^2 = P^{-1} B^2 P = P^{-1} A P = D\). Ainsi, \(\Delta = \mathrm{diag}(\delta_1, \delta_2, \delta_3)\) avec \(\delta_1^2 = 1\), \(\delta_2^2 = 4\) et \(\delta_3^2 = 9\).
- On obtient \(\delta_1 = \pm 1\), \(\delta_2 = \pm 2\) et \(\delta_3 = \pm 3\). Réciproquement, chacune de ces matrices \(B = P\Delta P^{-1}\) vérifie \(B^2 = P \Delta^2 P^{-1} = A\). Il y a exactement \(8\) solutions réelles, les matrices \(P\, \mathrm{diag}(\pm 1, \pm 2, \pm 3)\, P^{-1}\).
- Pour \(\Delta = \mathrm{diag}(1, 2, 3)\), on calcule \(P \Delta = \begin{pmatrix} 1 & 2 & 0 \\ 0 & 2 & 3 \\ 1 & 2 & 3 \end{pmatrix}\), puis le produit par \(P^{-1}\). On obtient \(B = \begin{pmatrix} 2 & 1 & -1 \\ -1 & 2 & 1 \\ -1 & 1 & 2 \end{pmatrix}\). Contrôle : la première ligne de \(B^2\) vaut \((4 – 1 + 1, 2 + 2 – 1, -2 + 1 – 2) = (4, 3, -3)\), comme celle de \(A\).
- On a \(\det(A) = 1 \times 4 \times 9 = 36\). Si \(B^2 = -A\) avec \(B\) réelle, alors \(\det(B)^2 = \det(-A) = (-1)^3 \times 36 = -36\). C’est impossible pour un réel \(\det(B)\) : aucune matrice réelle ne vérifie \(B^2 = -A\).
Pour aller plus loin
- Revoir la leçon : cours de maths spé (MP) sur diagonaliser et trigonaliser
- S’exercer : exercices corrigés de maths spé (MP) sur diagonaliser et trigonaliser
- Bases utiles : Sous-espaces stables, blocs et éléments propres
- Chapitre d’avant : Sous-espaces stables, blocs et éléments propres
- Chapitre d’après : Polynôme minimal, lemme des noyaux et Cayley-Hamilton
- Vérifier ses acquis : QCM de maths spé (MP) sur diagonaliser et trigonaliser
- Contrôle corrigé en temps limité : Diagonalisation de matrices à paramètre : contrôle de maths en MP
- Tous les chapitres : le sommaire de maths spé (MP)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Diagonaliser et trigonaliser en maths spé (MP)» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir Intégrabilité sur un intervalle en maths spé (MP)
- Rayon et somme d’une série entière en maths spé (MP)
- Développements en série entière en maths spé (MP)
- Différentielle et règle de la chaîne en maths spé (MP)
- Loi faible et séries génératrices en maths spé (MP)
- Matrices orthogonales et rotations en maths spé (MP)

Contrôles
Tout voir
QCM
Tout voir